

Tamaño y participación en el mercado de acceso inalámbrico fijo
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
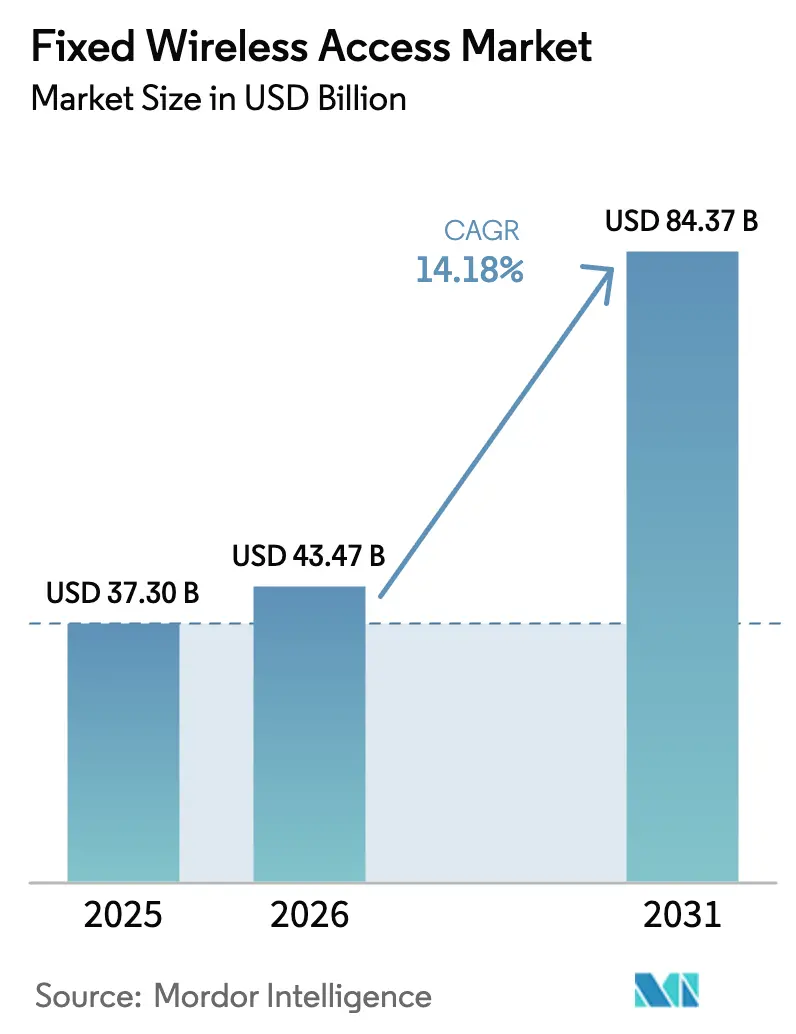
| Tamaño del mercado (2026) | USD 43.47 mil millones |
| Tamaño del mercado (2031) | USD 84.37 mil millones |
| Tasa de crecimiento (2026 - 2031) | 14.18% CAGR |
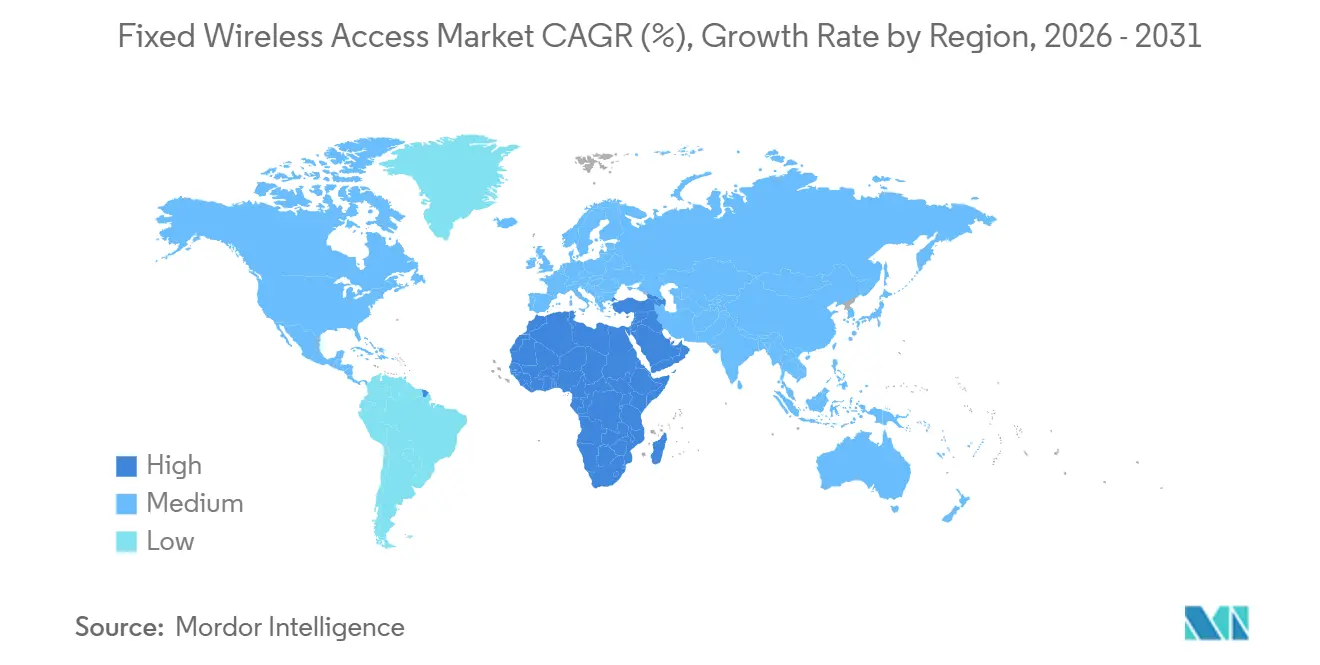
| Mercado de más rápido crecimiento | África |
| Mercado más grande | Norteamérica |
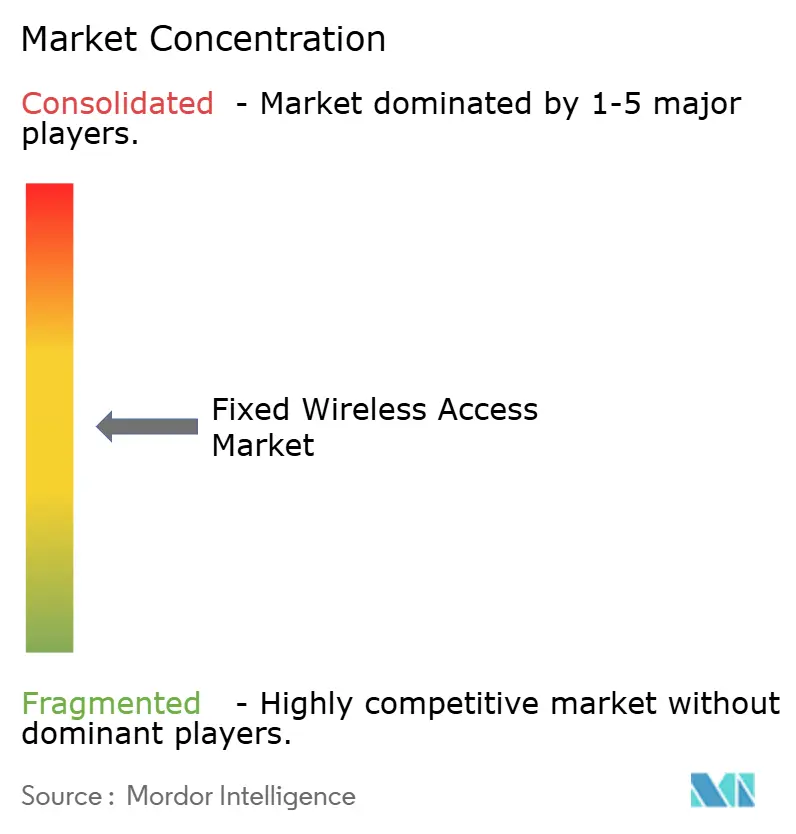
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de acceso inalámbrico fijo por Mordor Intelligence
Se espera que el tamaño del mercado de acceso inalámbrico fijo aumente de USD 37.30 mil millones en 2025 a USD 43.47 mil millones en 2026 y alcance USD 84.37 mil millones en 2031, creciendo a una CAGR del 14.18% durante 2026-2031.
Los continuos despliegues de banda media 5G, las asignaciones de espectro a nivel nacional y los equipos en las instalaciones del cliente con IA están inclinando la economía de la conectividad de última milla a favor de la tecnología inalámbrica, especialmente en zonas suburbanas y rurales. Los operadores se inclinan por la tecnología inalámbrica fija debido a que la construcción de fibra óptica en zanjas y conductos sigue siendo costosa, mientras que los legisladores han declarado la tecnología FWA como una tecnología elegible en múltiples programas de estímulo de banda ancha. El hardware aún genera la mayor parte de los ingresos, pero los servicios se expanden más rápido a medida que los operadores optan por suscripciones recurrentes, seguridad administrada y paquetes de respaldo SD-WAN. La demanda residencial dominó en 2025, pero los usuarios gubernamentales, de seguridad pública y empresariales ahora están adoptando la tecnología FWA para una rápida recuperación ante desastres y la resiliencia de las sucursales. En todas las bandas, el espectro sub-6 GHz proporciona la cobertura principal, mientras que mmWave admite velocidades de varios gigabits en distritos de gran altura donde la densidad de población justifica redes densas de celdas pequeñas.
Conclusiones clave del informe
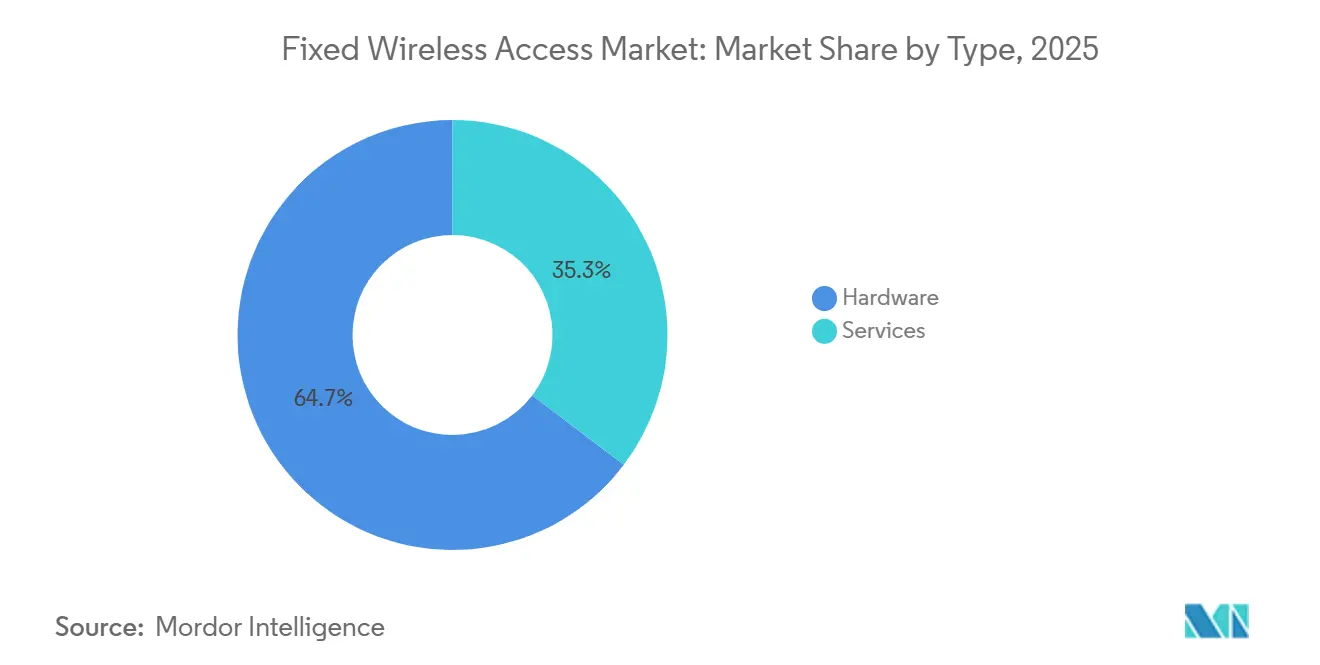
- Por tipo, el hardware lideró con una participación de ingresos del 64.68 % en 2025, mientras que se prevé que los servicios avancen a una CAGR del 15.36 % hasta 2031.
- Por aplicación, las conexiones residenciales capturaron el 71.91% de participación en 2025, mientras que se prevé que el uso gubernamental y de seguridad pública crezca a una tasa compuesta anual del 14.77% hasta 2031.
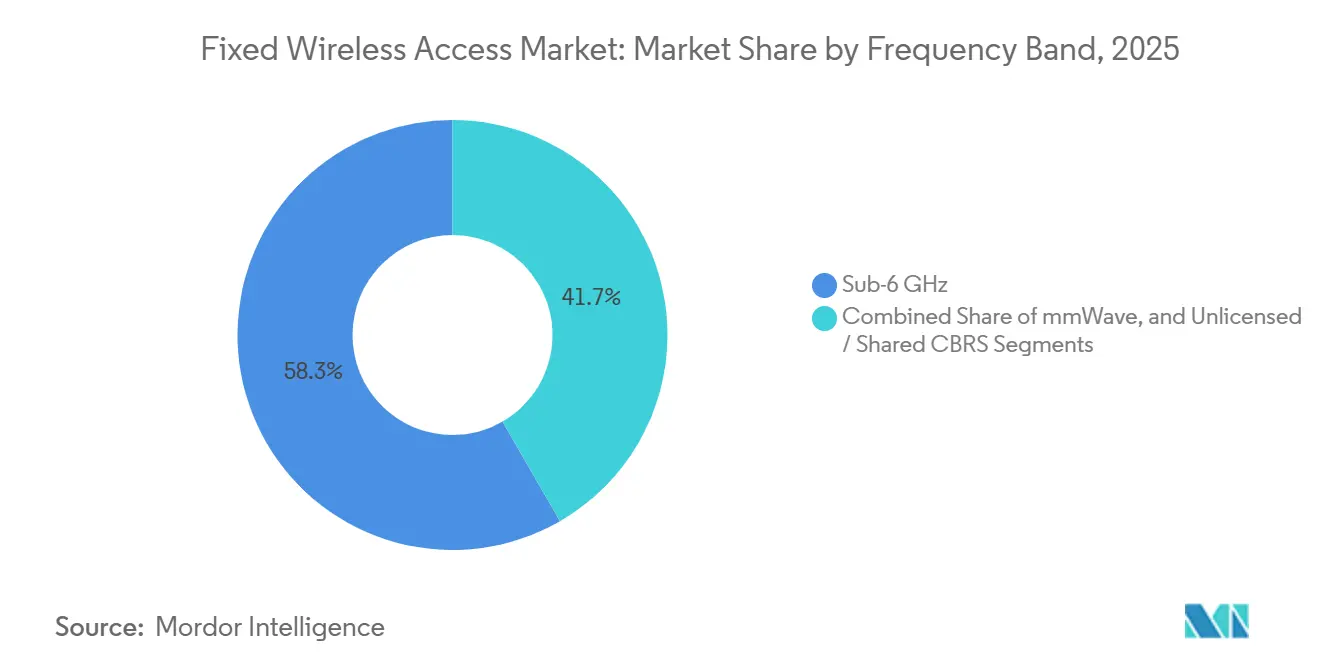
- Por banda de frecuencia, sub-6 GHz tenía el 58.33% de la participación de mercado de acceso inalámbrico fijo en 2025, mientras que se prevé que las implementaciones de mmWave se expandan a una CAGR del 14.47% durante el período.
- Por modo de implementación, los CPE de interior representaron una participación del 67.47 % del tamaño del mercado de acceso inalámbrico fijo en 2025, pero las unidades de montaje en ventana autoinstalables están en camino de aumentar a una CAGR del 14.53 % hasta 2031.
- Por geografía, América del Norte generó el 33.56% de los ingresos de 2025, mientras que se espera que África registre la CAGR regional más rápida, con un 15.06% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de acceso inalámbrico fijo
Análisis del impacto de los impulsores
| Destornillador | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El despliegue de 5G acelera el FWA de clase gigabit | + 3.2% | América del Norte y Asia-Pacífico: pioneros | Mediano plazo (2-4 años) |
| Programas de estímulo de la banda ancha rural | + 2.8% | América del Norte, Europa y mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| FWA como alternativa rentable de última milla a la fibra | + 2.5% | Zonas suburbanas y rurales globales | Largo plazo (≥ 4 años) |
| Demanda de conectividad de respaldo SD-WAN empresarial | + 1.9% | Centros empresariales en todo el mundo | Corto plazo (≤ 2 años) |
| Diseño de subasta de espectro que favorece la compartición de banda media | + 1.6% | América del Norte, Europa, Medio Oriente | Mediano plazo (2-4 años) |
| Autoinstalación de CPE optimizada por IA que reduce los desplazamientos de camiones | + 1.4% | Mayor aceptación en América del Norte | Corto plazo (≤ 2 años) |
| El auge de los objetivos corporativos de cero emisiones netas impulsa el acceso inalámbrico de bajo consumo energético | + 1.2% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El despliegue de 5G acelera la FWA de clase Gigabit
La banda media 5G, entre 3.3 GHz y 4.2 GHz, combina cobertura y capacidad, lo que hace que la FWA de clase gigabit sea comercialmente viable. Operadores estadounidenses lanzaron internet residencial 5G en más de 70 áreas metropolitanas durante 2024, con velocidades de descarga medias superiores a 300 Mbps y picos superiores a 1 Gbps. Operadores de Japón, Corea del Sur e India imitaron este impulso, utilizando los sitios móviles existentes para evitar largos despliegues de fibra. El coste de entrega por bit se reduce aproximadamente un 40 % cuando los operadores cambian de LTE a 5G New Radio, lo que permite precios competitivos frente a las empresas de cable tradicionales. Las previsiones del sector indican que las conexiones FWA globales superarán los 330 millones para 2029, y que el 5G representará casi la totalidad de las adiciones netas después de 2026.
Programas de estímulo de la banda ancha rural
La iniciativa BEAD de Estados Unidos destinó USD 42.45 mil millones en 2024 para ubicaciones sin servicio y etiquetó explícitamente FWA como una solución aceptable. [1] Administración Nacional de Telecomunicaciones e Información, “Programa de Equidad, Acceso y Despliegue de Banda Ancha”, ntia.gov Estados como Texas y Montana están dirigiendo fondos hacia construcciones inalámbricas donde los costos de fibra superan los USD 10,000 por paso. La política de la Década Digital de Europa adopta una postura similar, permitiendo FWA en áreas donde la economía de la fibra es desfavorable, siempre que se garantice 100 Mbps simétricos. BharatNet Fase III de India y el Plan Regional de Banda Ancha de Australia también incluyen la elegibilidad para FWA, afianzando los planes de demanda plurianuales.
FWA como alternativa rentable de última milla a la fibra
La construcción de fibra hasta el hogar tiene un costo promedio de USD 2,500-USD 5,000 por paso en los suburbios de EE. UU., mientras que el capex de FWA es de USD 300-USD 800 por suscriptor, incluyendo radio y CPE. [2] Nokia, “Nokia FastMile 5G Gateway”, nokia.com Esta ventaja de costos de 5 a 10 veces reduce el retorno de la inversión a menos de dos años cuando la penetración del vecindario supera el 20%. Los operadores evitan las demoras de excavación, permisos y derechos de paso, reduciendo el tiempo de comercialización de más de un año para fibra a menos de seis meses para FWA. Los operadores sudafricanos, mexicanos y brasileños aplican el mismo modelo para saltarse los bucles de cobre y llegar a hogares con servicio insuficiente.
Demanda de conectividad de respaldo SD-WAN empresarial
Las empresas adoptan FWA como enlace secundario que se activa instantáneamente cuando falla la fibra terrestre. La orquestación SD-WAN de los principales proveedores de routers automatiza la conmutación por error, garantizando la continuidad de las videoconferencias y los flujos de trabajo en la nube. Los operadores combinan FWA de clase gigabit con seguridad y monitorización gestionadas, creando niveles de servicio de alto margen. Las cadenas financieras, sanitarias y minoristas citan los mandatos de resiliencia y el trabajo híbrido como factores de compra. Las empresas también subvencionan FWA para empleados remotos que se enfrentan a conexiones de cable poco fiables.
Análisis del impacto de las restricciones
| Restricción | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de espectro e incertidumbre regulatoria | -1.8% | Puntos críticos de Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Gasto de capital en densificación de ondas milimétricas altas | -1.5% | Núcleos urbanos en todo el mundo | Largo plazo (≥ 4 años) |
| La erosión del precio de la fibra comprime el ARPU de FWA | -1.3% | América, Europa, partes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Degradación de la señal inducida por el clima en las bandas de ondas milimétricas | -0.9% | Climas tropicales y monzónicos | Corto plazo (≤ 2 años) |
| Normas sobre ayudas estatales que limitan las implantaciones de FWA subvencionadas | -0.3% | Estados miembros de la Unión Europea (UE) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La erosión del precio de la fibra comprime el ARPU de FWA
Los operadores de cable y fibra óptica redujeron sus tarifas de gigabit hasta un 20% durante 2024-2025, lo que redujo el ingreso promedio por usuario de sus competidores inalámbricos. Algunos operadores ahora combinan FWA con planes móviles ilimitados, con descuentos de entre USD 10 y USD 25 en el servicio combinado para sostener el crecimiento de suscriptores. Este cambio estratégico desplaza la competencia del precio a factores experienciales como la autoinstalación rápida, los contratos mensuales y una atención al cliente eficiente.
Degradación de la señal inducida por el clima en bandas de ondas milimétricas
Las señales de ondas milimétricas superiores a 24 GHz se atenúan drásticamente con lluvias intensas, perdiendo más de 10 dB por kilómetro a tasas de precipitación superiores a 25 mm por hora. [3] IEEE, “Estudios de atenuación por lluvia para comunicaciones 5G mmWave”, ieeexplore.ieee.org Los operadores contrarrestan esto adoptando CPE de doble banda que se reduce a menos de 6 GHz durante las tormentas, pero este diseño aumenta los costos de los dispositivos. En zonas tropicales, los operadores limitan las ondas milimétricas a enlaces de corto alcance o implementaciones de malla en interiores, lo que restringe su presencia en el mercado.
Análisis de segmento
Por tipo Hardware y servicios
El hardware representó el 64.68% de los ingresos en 2025, reflejando la base instalada de puertas de enlace interiores, unidades exteriores y radios de celda pequeña. A pesar de esta ventaja, se prevé que los ingresos por servicios superen a los del hardware con una tasa de crecimiento anual compuesta (TCAC) del 15.36% hasta 2031, ya que los operadores se apoyan en modelos de suscripción para un flujo de caja estable. Se proyecta que el tamaño del mercado de acceso inalámbrico fijo para servicios aumente de USD 15.4 millones en 2026 a casi USD 32 millones para 2031. Las estrategias de CPE subsidiadas o de costo cero aceleran la incorporación de suscriptores, lo que permite a los operadores recuperar la inversión en dispositivos con planes de 24 o 36 meses.
Las ofertas de servicios gestionados abarcan la monitorización de red, la seguridad alojada en la nube y el análisis de calidad en tiempo real. El motor de aprendizaje automático de Deutsche Telekom predice fallos en los dispositivos y envía reemplazos antes de que se produzcan interrupciones, lo que reduce la rotación y las llamadas de servicio. Los envíos de unidades de acceso también están cambiando a dispositivos multifunción que funcionan también como nodos de malla, lo que reduce los costes de backhaul y amplía el alcance en interiores.
Por aplicación Liderazgo residencial y gubernamental
La demanda residencial capturó el 71.91 % de las conexiones en 2025, lo que reforzó la propuesta de valor original de FWA como sustituto del cable y el DSL. Sin embargo, los usuarios gubernamentales y de seguridad pública representan ahora el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 14.77 % gracias a los mandatos de resiliencia. Las agencias de primera respuesta en Estados Unidos obtuvieron equipos FWA con certificación 5G para puestos de mando móviles en 2024, mientras que los gobiernos prefecturales de Japón deben equipar enlaces inalámbricos de respaldo para 2026.
Las cadenas comerciales prefieren el acceso inalámbrico fijo (FWA) para la rápida apertura de tiendas cuando las líneas arrendadas no están disponibles con poca antelación. Cafeterías, almacenes logísticos y establecimientos de hostelería reportan un menor costo total de conectividad y un aprovisionamiento más rápido que el DSL tradicional. Los campus industriales ven valor en segmentos 5G privados que admiten robótica y automatización de baja latencia, expandiendo el mercado del acceso inalámbrico fijo más allá de la banda ancha pura.
Por banda de frecuencia Sub-6 GHz y mmWave
Las frecuencias sub-6 GHz generaron el 58.33 % de los ingresos de 2025 gracias a su amplio radio de cobertura y a su mejor penetración en edificios. El tamaño del mercado de acceso inalámbrico fijo vinculado a estas bandas sigue siendo dominante, aunque las ondas milimétricas están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 14.47 %, alcanzando velocidades de 2 a 4 Gbps en clústeres de rascacielos. Los operadores estadounidenses registraron picos superiores a 4 Gbps en núcleos densos, mientras que los operadores coreanos alcanzaron un servicio de 2 Gbps en el distrito de Gangnam de Seúl.
El crecimiento simultáneo es visible en las bandas CBRS compartidas, que permiten a empresas y proveedores de servicios de internet regionales desplegar banda ancha inalámbrica sin adquirir licencias de espectro. Las redes de campus con host neutral, que operan en las bandas de 3.55 a 3.7 GHz, dan servicio a estadios y aeropuertos, ampliando así la base de clientes potenciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modo de implementación Interior, Exterior y Autoinstalación
Las puertas de enlace interiores representaron el 67.47 % de la cuota de implementación en 2025, pero los dispositivos autoinstalables de montaje en ventana aumentarán a una tasa de crecimiento anual compuesta (TCAC) del 14.53 %, ya que la formación de haces basada en IA reduce el tiempo de instalación de horas a minutos. Un operador nacional informa un 90 % de éxito en la autoinstalación, eliminando así las costosas visitas de técnicos que históricamente consumían hasta el 30 % de los ingresos del primer año.
Los CPE para exteriores siguen siendo vitales en zonas de baja densidad de población donde se requiere una señal más potente. Los diseños híbridos con antenas desmontables están ganando terreno, combinando la simplicidad de las unidades interiores con el alcance de los equipos de techo. Los proveedores están convergiendo hacia la compatibilidad integrada con Wi-Fi de 7 y 6 GHz, preparándose para aplicaciones que requieren un uso intensivo del ancho de banda, como los juegos en la nube y la transmisión de realidad virtual.
Análisis geográfico
Norteamérica generó el 33.56 % de los ingresos de 2025, impulsada por los agresivos despliegues en EE. UU. y Canadá que aprovechan el espectro de banda media liberado en subastas recientes. La cuota de mercado del acceso inalámbrico fijo en la región se está estabilizando, ya que la penetración en los hogares supera el 15 %, lo que impulsa a los operadores a buscar un crecimiento gradual en las zonas rurales. Los programas federales continúan reembolsando el gasto de capital, aunque la competencia de la fibra óptica con descuento se está intensificando.
África está preparada para ofrecer el crecimiento más rápido con una CAGR del 15.06 % hasta 2031. Los operadores en Sudáfrica, Kenia, Nigeria y Egipto se basan en las torres LTE existentes, superando las redes de cobre y fibra limitadas. [4] Safaricom, “Lanzamiento de Internet doméstico 5G en Kenia”, safaricom.co.ke Los precios suelen ser entre un 30 % y un 40 % inferiores a las alternativas por cable, lo que impulsa una rápida adopción por parte de los suscriptores en los hogares que priorizan el móvil.
Asia-Pacífico sigue siendo un motor de crecimiento donde India, China y Japón implementan FWA para cerrar brechas digitales en regiones remotas. El servicio insignia 5G FWA de India llega a 100 millones de hogares con un precio aproximadamente un 40 % inferior al del cable. En Oriente Medio, las asignaciones soberanas de espectro permiten a los operadores de Arabia Saudí y Emiratos Árabes Unidos ofrecer paquetes residenciales y empresariales multigigabit, mientras que el crecimiento de Europa se ralentiza debido a las normas sobre ayudas estatales que aún priorizan la construcción de fibra.
Panorama regulatorio
La regulación del acceso inalámbrico fijo se rige por la política de espectro, las normas de subvención de banda ancha y las obligaciones de medición e información. A nivel internacional, el Reglamento de Radiocomunicaciones de la UIT (edición de 2024) entró en vigor el 1 de enero de 2025, estableciendo el marco transfronterizo para el uso del espectro, mientras que la Recomendación F.1763-2 de la UIT-R (febrero de 2026) actualizó las directrices para los sistemas de acceso inalámbrico de banda ancha en el servicio fijo. En el Reino Unido, Ofcom continúa publicando directrices de licenciamiento específicas para FWA y señala el funcionamiento sin licencia para equipos en la banda de 5725-5850 MHz, lo que permite ciertas configuraciones de última milla y backhaul sin licencia junto con despliegues 4G/5G con licencia.
En Estados Unidos, la FCC está reforzando el vínculo entre la financiación pública, la validación del rendimiento y la seguridad de la red, lo que afecta a la planificación, documentación y operación de las redes FWA. La Ley Pública 119-89 ordena a la FCC evaluar las propuestas de financiación de banda ancha conforme a los estándares técnicos establecidos en su marco de recopilación de datos, y establece sanciones mínimas de 9,000 USD por infracción en caso de incumplimiento de la preautorización, lo que refuerza la disciplina en materia de cumplimiento y documentación para las construcciones subvencionadas. Por otra parte, la FCC 24-89A1 vincula el Fondo 5G para la América Rural con los planes de ciberseguridad y gestión de riesgos de la cadena de suministro, con incentivos en torno a Open RAN. Una acción del Registro Federal de junio de 2026 también destaca los esfuerzos en curso para simplificar los requisitos de presentación de informes de datos inalámbricos fijos, con plazos para comentarios que se extienden hasta finales de julio y agosto de 2026.
Panorama competitivo
El ecosistema de proveedores muestra una concentración moderada. Cinco proveedores de acceso radioeléctrico representan aproximadamente el 60% de los envíos de equipos; sin embargo, más de una docena de fabricantes de CPE prestan servicios a los operadores, lo que impide una fijación de precios unilateral. Los operadores diversifican sus cadenas de suministro adjudicando contratos paralelos a al menos dos proveedores de radio, equilibrando el riesgo y la capacidad de negociación. Los operadores móviles son los principales disruptores, arrebatando cuota de mercado de banda ancha a los operadores tradicionales de cable y fibra óptica al combinar planes móviles con internet residencial.
Startups como Tarana Wireless y Cambium Networks cubren las deficiencias de rendimiento donde el LTE tradicional falla, ofreciendo formas de onda patentadas o unidades exteriores robustas para implementaciones industriales y rurales. La competencia en chipsets sigue siendo intensa, con Qualcomm, MediaTek y Samsung compitiendo por integrar aceleradores de IA que predicen la congestión de la red y dirigen el tráfico en consecuencia. Las especificaciones de la versión 18 prometen dispositivos de menor costo y segmentación de red flexible, lo que aumenta las expectativas para todos los proveedores.
La competencia de precios trasciende los segmentos de consumo. Empresas y organismos públicos licitan enlaces FWA gestionados que garantizan el rendimiento en condiciones de congestión, a menudo con SD-WAN y servicios de seguridad. El emergente campo del 5G privado sobre bandas compartidas crea una oportunidad para integradores y proveedores de nube interesados en integrar cargas de trabajo de edge computing en redes troncales inalámbricas.
Líderes de la industria del acceso inalámbrico fijo
Huawei Technologies Co. Ltd.
Nokia Corporation
Ericsson AB
Qualcomm Technologies Inc.
Samsung Electronics Co.Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Inseego acordó adquirir el negocio de CPE de acceso inalámbrico fijo (FWA) de Nokia en una transacción estructurada como 20 millones de dólares en acciones y warrants, junto con una inversión de capital de 10 millones de dólares por parte de Nokia, con el cierre previsto para el cuarto trimestre de 2026. El acuerdo reorienta aún más a Nokia hacia las prioridades centrales de red e infraestructura, al tiempo que aumenta la escala de Inseego en dispositivos FWA de nivel operador y expande la base instalada para respaldar la venta adicional basada en servicios.
- Marzo de 2025: Ericsson, NBN Co y Qualcomm completaron una prueba de campo en vivo de 5G mmWave FWA en Australia, extendiendo el alcance a 14 km y superando velocidades de 1 Gbps. El resultado respalda la viabilidad comercial de mmWave FWA en áreas con escasa cobertura, donde un menor número de sitios puede cubrir distancias más largas, y se alinea con los planes de los operadores para banda ancha fija de clase gigabit sin necesidad de grandes despliegues de fibra óptica.
- Diciembre de 2024: Nokia y EOLO firmaron un acuerdo de cuatro años para desplegar en Italia la primera red FWA 5G independiente de ondas milimétricas de Europa. El proyecto proporciona un despliegue de referencia para la banda ancha fija 5G SA en un contexto de acceso con limitaciones de fibra, creando un modelo para combinar espectro de alta capacidad con paquetes de servicios FWA para conectividad residencial y empresarial.
Alcance y metodología
El acceso inalámbrico fijo (FWA) es una alternativa a la conectividad a Internet que utiliza tecnología de red inalámbrica en lugar de líneas fijas. Se adjunta una unidad de acceso al mobiliario urbano, que se conecta de forma inalámbrica a un receptor colocado dentro de una casa o propiedad comercial. Luego, el receptor alimenta un enrutador, que proporciona una señal WiFi al edificio, lo que permite a los usuarios conectar sus numerosos dispositivos cotidianos.
El mercado de acceso inalámbrico fijo está segmentado por tipo (hardware, servicios), aplicación (residencial, comercial, industrial) y geografía (América del Norte, Europa, Asia-Pacífico, resto del mundo).
Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Componentes metálicos | Equipo de las instalaciones del consumidor (CPE) |
| Unidades de acceso (Femto y Picocells) | |
| Servicios |
| Residencial |
| Comercial |
| Industrial |
| Gobierno y Seguridad Pública |
| Sub-6GHz |
| mmWave (por encima de 24 GHz) |
| CBRS sin licencia/compartido |
| CPE interior |
| CPE al aire libre |
| CPE de montaje en ventana autoinstalable |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de asia | ||
| Oriente Medio y África | Medio Oriente | Israel |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Por Tipo | Componentes metálicos | Equipo de las instalaciones del consumidor (CPE) | |
| Unidades de acceso (Femto y Picocells) | |||
| Servicios | |||
| por Aplicación | Residencial | ||
| Comercial | |||
| Industrial | |||
| Gobierno y Seguridad Pública | |||
| Por Banda de Frecuencia | Sub-6GHz | ||
| mmWave (por encima de 24 GHz) | |||
| CBRS sin licencia/compartido | |||
| Por modo de implementación | CPE interior | ||
| CPE al aire libre | |||
| CPE de montaje en ventana autoinstalable | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Resto de asia | |||
| Oriente Medio y África | Medio Oriente | Israel | |
| Saudi Arabia | |||
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuáles son los ingresos esperados para el mercado global de acceso inalámbrico fijo en 2031?
Se proyecta que el mercado alcance los 84.37 millones de dólares en 2031, frente a los 43.47 millones de dólares en 2026.
¿Qué tan rápido se espera que crezca el mercado de acceso inalámbrico fijo?
Se pronostica que el mercado registrará una CAGR del 14.18 % entre 2026 y 2031.
¿Qué región se proyecta que crecerá más rápido en acceso inalámbrico fijo?
Se prevé que África registre la CAGR regional más alta, del 15.06 %, hasta 2031, impulsada por las economías que priorizan la movilidad.
¿Por qué los operadores eligen FWA en lugar de fibra en zonas rurales?
El gasto de capital de FWA por suscriptor varía entre USD 300 y USD 800, muy por debajo de los USD 2,500 a USD 5,000 que cuestan por paso los típicos para las instalaciones de fibra hasta el hogar.
¿Qué cambio tecnológico está posibilitando el servicio inalámbrico fijo de clase gigabit?
El espectro 5G de banda media entre 3.3 GHz y 4.2 GHz ofrece un mejor equilibrio entre capacidad y cobertura, reduciendo el costo por bit en aproximadamente un 40 % en comparación con LTE.
¿Cómo utilizan las empresas el acceso inalámbrico fijo?
Las empresas implementan FWA como un enlace de respaldo SD-WAN, lo que garantiza una conmutación por error inmediata durante cortes de fibra y respalda la conectividad laboral híbrida.


