

Tamaño y participación del mercado de retardantes de llama para plásticos aeroespaciales
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
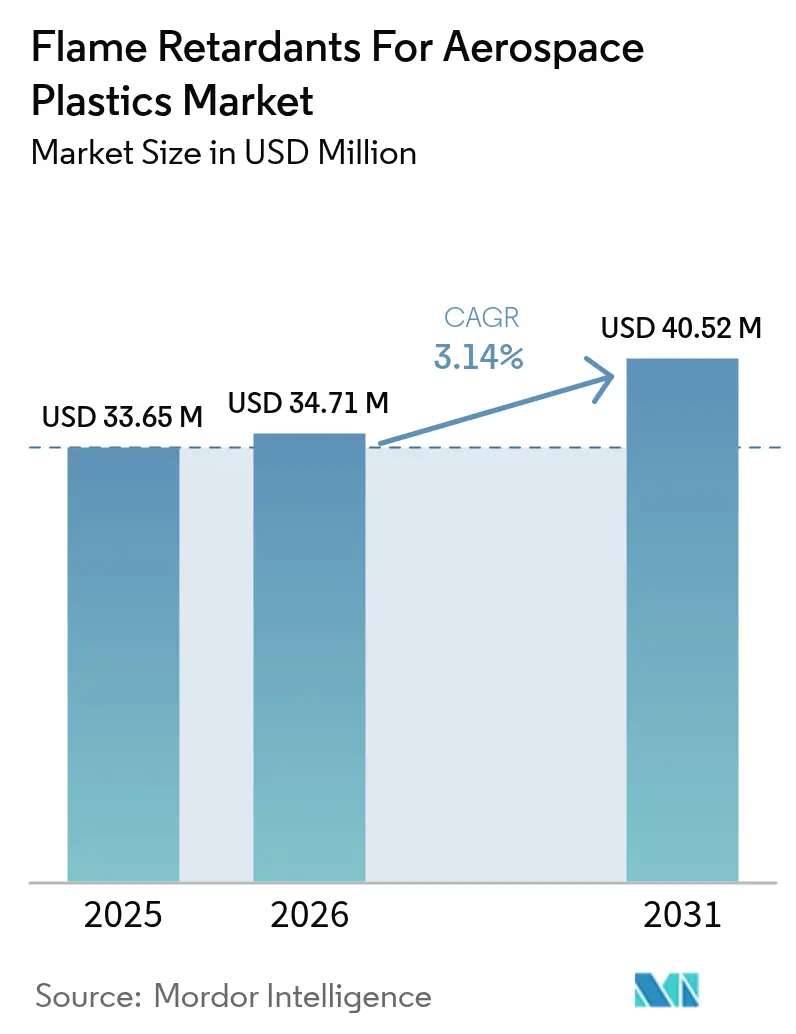
| Tamaño del mercado (2026) | USD 34.71 Million |
| Tamaño del mercado (2031) | USD 40.52 Million |
| Tasa de crecimiento (2026 - 2031) | 3.14% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de retardantes de llama para plásticos aeroespaciales realizado por Mordor Intelligence
El tamaño del mercado de retardantes de llama para plásticos aeroespaciales se valoró en 33.65 millones de dólares en 2025 y se estima que crecerá de 34.71 millones de dólares en 2026 a 40.52 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.14 % durante el período de pronóstico (2026-2031). El aumento de la tasa de fabricación de aeronaves, la eliminación gradual de los sistemas halogenados y la transición hacia fuselajes ligeros de materiales compuestos impulsan la demanda; sin embargo, cada nueva formulación debe superar los obstáculos de calificación de 2 a 3 años que moderan el crecimiento del volumen a corto plazo. Las restricciones a las exportaciones de trióxido de antimonio impuestas por China en septiembre de 2024 han reajustado los cálculos de riesgo de las materias primas para los fabricantes de equipos originales (OEM), acelerando la búsqueda de alternativas al trihidrato de aluminio y al fósforo, incluso cuando Boeing eleva la producción del 737 a 38 unidades mensuales y estabiliza las entregas del 787 en 5 unidades mensuales. Por lo tanto, la disrupción de la cadena de suministro se está produciendo simultáneamente con la recuperación de la producción, lo que crea un delicado equilibrio entre la disponibilidad y el cumplimiento normativo en el mercado de retardantes de llama para plásticos aeroespaciales. La competitividad se ha orientado considerablemente hacia la innovación sin halógenos, y los proveedores priorizan las carteras libres de PFAS y las soluciones de reciclaje de circuito cerrado en lugar de las concesiones de precios.
Conclusiones clave del informe
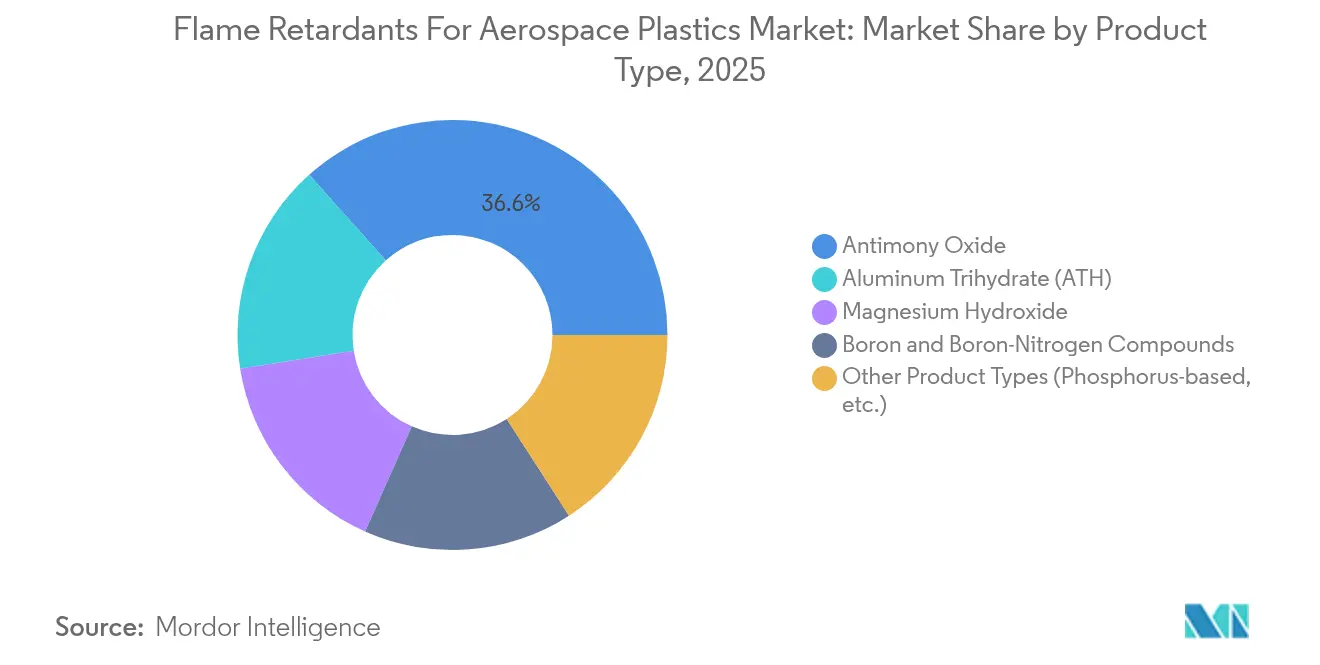
- Por tipo de producto, el óxido de antimonio lideró con el 36.62% de la participación de mercado de retardantes de llama para plásticos aeroespaciales en 2025, mientras que se proyecta que "otros tipos de productos", encabezados por las químicas de fósforo, registren la CAGR más rápida del 3.99% hasta 2031.
- Por tipo de polímero, el polímero reforzado con fibra de carbono representó el 40.92 % del tamaño del mercado de retardantes de llama para plásticos aeroespaciales en 2025 y el poliéter-éter-cetona está avanzando a una CAGR del 4.08 % hasta 2031.
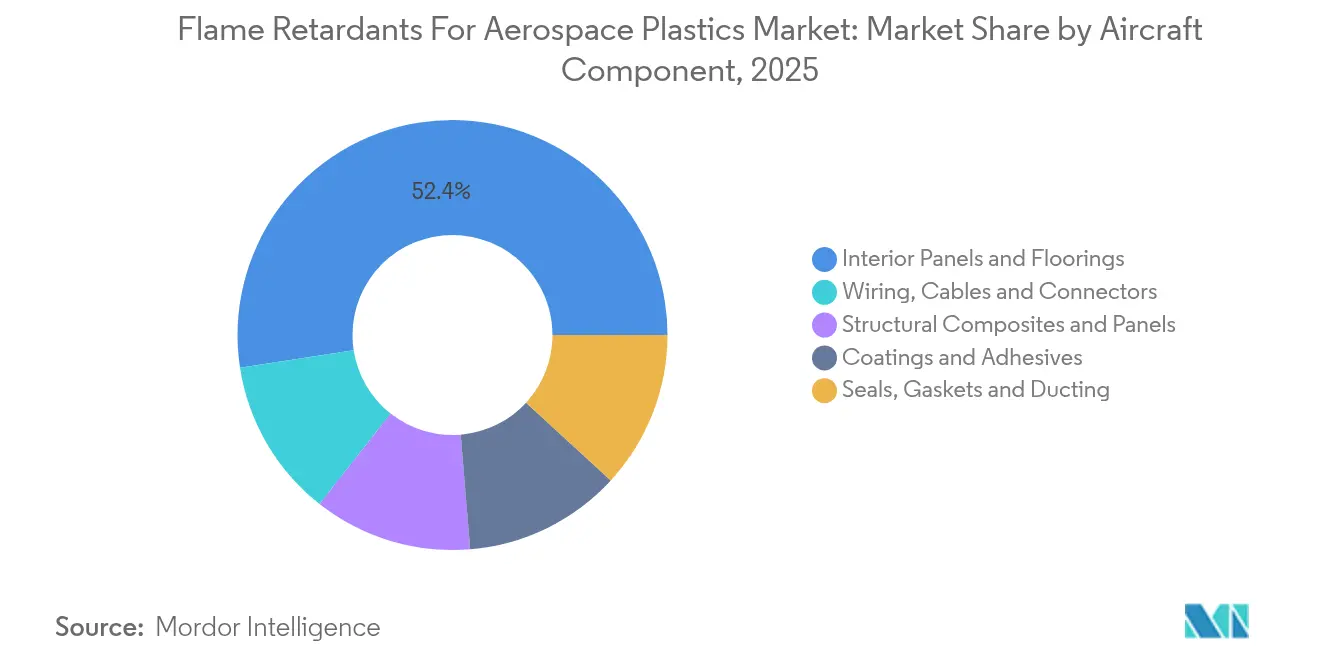
- Por componente de aeronave, los paneles interiores y pisos capturaron el 52.43% del tamaño del mercado de retardantes de llama para plásticos aeroespaciales en 2025; se pronostica que los paneles y compuestos estructurales crecerán a una CAGR del 4.44% hasta 2031.
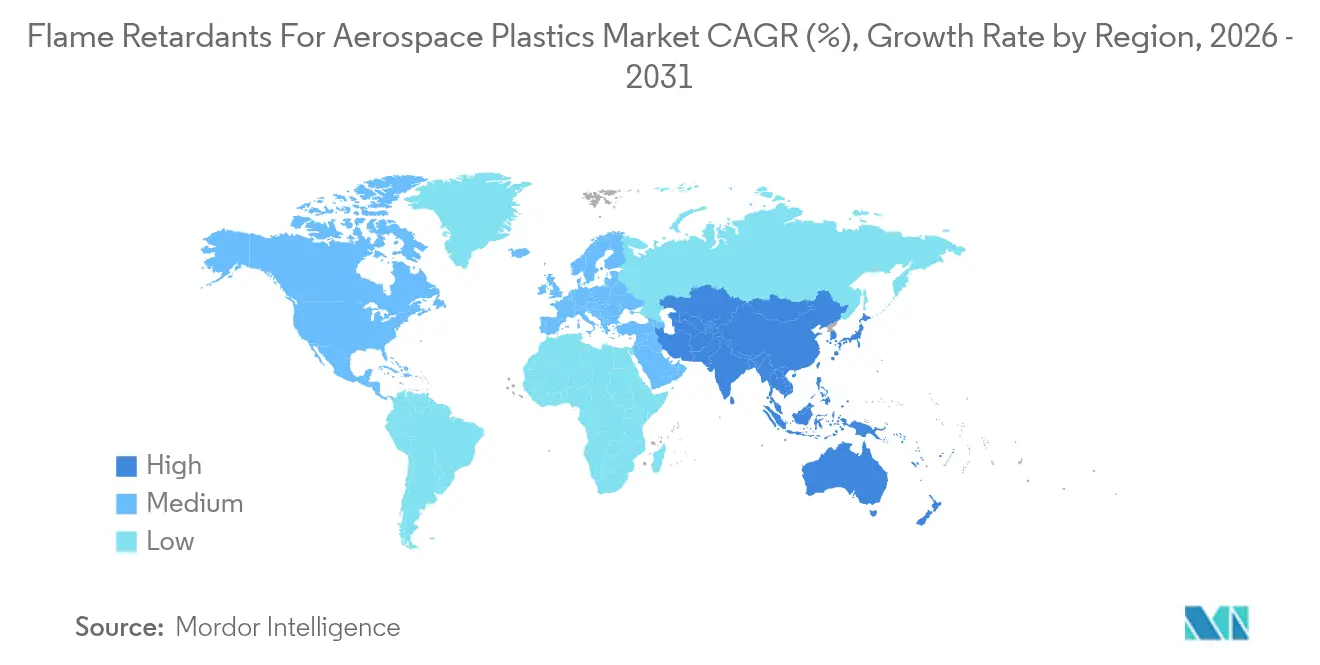
- Por geografía, América del Norte tuvo una participación del 35.28% del mercado de retardantes de llama para plásticos aeroespaciales en 2025, mientras que Asia-Pacífico registra la CAGR regional más alta, con un 3.94% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de retardantes de llama para plásticos aeroespaciales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normativas estrictas de seguridad contra incendios para plásticos estructurales y de cabinas | + 0.80% | Global | Largo plazo (≥ 4 años) |
| Aumento de la producción de aeronaves y programas de renovación de flotas | + 0.70% | América del Norte y la UE, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Cambio hacia fuselajes ligeros y no metálicos | + 0.50% | Global, concentrado en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Transición a productos químicos retardantes de llama libres de halógenos | + 0.40% | Núcleo de la UE y América del Norte, expansión a APAC | Mediano plazo (2-4 años) |
| Uso ampliado de piezas aeroespaciales impresas en 3D que requieren retardantes de llama | + 0.30% | Adopción temprana en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Normativas estrictas de seguridad contra incendios para plásticos de cabinas y estructuras
Las autoridades de aviación han endurecido las pruebas a nivel de materiales más allá de FAR 25.853. En 2024, la FAA introdujo criterios de liberación de calor más rigurosos para aeronaves de categoría de transporte con más de 20 asientos, mientras que la guía de reemplazo de halón de EASA de 2025 requiere la conversión de extintores para diciembre de 2025, lo que indirectamente eleva las barreras para los plásticos interiores [1] Administración Federal de Aviación, “Circular consultiva sobre pruebas de tasa de liberación de calor”, faa.gov . Los fabricantes de equipos originales ahora diseñan según el conjunto de reglas globales más exigente porque el arbitraje regional está desapareciendo. Las condiciones especiales vinculadas a los nuevos diseños de tanques de combustible en aeronaves como el A321neo XLR destacan cómo los nuevos diseños pueden activar nuevas cláusulas de protección contra incendios. Los mandatos de modernización en flotas en servicio se combinan con los requisitos de adaptación futura, asegurando que los retardantes de llama para el mercado de plásticos aeroespaciales sigan impulsados tanto por programas heredados como de próxima generación.
Aumento de la producción de aeronaves y programas de renovación de la flota
La cartera de pedidos de Boeing de más de 5,600 aviones respalda un aumento de producción de varios años, y su guía del primer trimestre de 2025 confirma 38 construcciones mensuales de 737 mientras proyecta un aumento en la producción de 787 a 7 por mes [2] Boeing, “Boeing Reports First Quarter Results 2025”, boeing.com . Cada aeronave incremental contiene más contenido compuesto que la plataforma que reemplaza, por lo que el consumo de retardantes de llama crece más rápido que el número de fuselajes. Los imperativos de renovación de flotas orientados al ahorro de combustible adelantan los pedidos de variantes de fuselaje estrecho con alto contenido de compuestos, y los programas de modernización de defensa toman prestadas químicas idénticas, expandiendo aún más los volúmenes abordables. Este impulso impulsado por la producción compensa el retraso de certificación inherente a los retardantes de llama para el mercado de plásticos aeroespaciales.
Cambio hacia fuselajes ligeros no metálicos
Las secciones de fuselaje de materiales compuestos ofrecen un ahorro de peso del 20 al 30 % en comparación con el aluminio, pero exigen un sofisticado comportamiento frente al fuego para mantener la supervivencia de la cabina. Las pruebas realizadas en el 787 demuestran que los revestimientos de materiales compuestos pueden limitar la penetración por combustión sin aumentar la toxicidad, lo que valida las matrices epóxicas mejoradas con fósforo que se carbonizan al exponerse. El crecimiento ya no se limita a las estructuras primarias; los soportes de la cabina, los conductos e incluso los armazones de los asientos están migrando a materiales compuestos termoplásticos que aún deben cumplir los criterios de Bunsen vertical y de densidad de humo. Los proveedores capaces de integrar la funcionalidad ignífuga directamente en la estructura principal de polímero disfrutan de una mayor adopción, ya que evitan las limitaciones del posprocesamiento.
Transición a productos químicos retardantes de llama sin halógenos
El escrutinio ambiental de los aditivos bromados ha acelerado la salida de estos productos de los mercados de la UE y EE. UU., impulsando a los fabricantes de equipos originales (OEM) hacia soluciones de fósforo, nitrógeno e hidratos metálicos. Clariant completó su portafolio libre de PFAS en diciembre de 2023, lo que ilustra el valor comercial de la reformulación proactiva. Si bien niveles de carga más altos pueden degradar las propiedades mecánicas, los nuevos envases intumescentes combinan polifosfato de amonio con melamina para alcanzar las clasificaciones V-0 sin halógenos. Las prohibiciones de PFAS que se están implementando en California en los mercados de consumo sirven como indicadores clave para el sector aeroespacial, impulsando a los fabricantes de equipos originales (OEM) a consolidar productos químicos con garantía de futuro mucho antes de la entrada en vigor de la normativa.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles del óxido de antimonio y concentración de la oferta en China | -0.60% | Impacto global y agudo en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Análisis toxicológico de los sistemas bromados tradicionales | -0.40% | Núcleo de la UE y América del Norte, en expansión global | Mediano plazo (2-4 años) |
| Disponibilidad de alternativas como los compuestos fenólicos | -0.20% | Global, concentrado en aplicaciones de cruce de transporte público | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles del óxido de antimonio y concentración de la oferta en China
Dado que China abastece aproximadamente dos tercios de la capacidad mundial, el control de las exportaciones de septiembre de 2024 desbarató la seguridad del suministro de trióxido de antimonio, el segmento de producto más grande, con una participación del 37.28 %. La dependencia de las importaciones estadounidenses supera el 60 %, y las fuentes de reemplazo en Tayikistán o Australia se enfrentan a plazos de calificación aeroespacial de 18 a 24 meses. Los precios al contado se han disparado entre un 100 % y un 200 %, lo que obliga a los fabricantes de equipos originales (OEM) a acelerar la implementación de sistemas de trihidrato de aluminio y fósforo, a pesar de la exhaustiva matriz de pruebas que debe superar cada nuevo aditivo. Por lo tanto, la volatilidad a corto plazo lastra los retardantes de llama para el mercado de plásticos aeroespaciales hasta que las sustancias químicas alternativas obtengan la certificación completa.
Análisis toxicológico de los sistemas bromados heredados
La eliminación voluntaria del Deca BDE de las cadenas de suministro norteamericanas marcó un cambio en la tendencia regulatoria, y REACH continúa reclasificando los agentes bromados como sustancias extremadamente preocupantes. Ante la inminente imposición de restricciones de reciclaje, los fabricantes de equipos originales (OEM) sopesan los costos al final de su vida útil junto con su comportamiento frente al fuego, lo que los impulsa hacia productos químicos con perfiles de toxicidad más limpios. Sin embargo, los envases sin halógenos suelen exigir dosis más altas, lo que presiona a los ingenieros para salvaguardar los objetivos de relación resistencia-peso. La incertidumbre regulatoria puede detener la finalización de las especificaciones, lo que ralentiza la adopción inmediata en el mercado de retardantes de llama para plásticos aeroespaciales.
Análisis de segmento
Por tipo de producto: Dominancia de óxido de antimonio bajo presión de suministro
El óxido de antimonio representa la mayor parte del mercado de retardantes de llama para plásticos aeroespaciales, con un 36.62 % en 2025. Sin embargo, las restricciones a la exportación impuestas por China han debilitado este liderazgo, provocando fluctuaciones de precios de dos años e impulsando a los fabricantes de equipos originales (OEM) a certificar mezclas de trihidrato de aluminio e hidróxido de magnesio que liberan agua endotérmicamente y promueven la carbonización con menor toxicidad por humo. Se espera que otros tipos de productos, que encapsulan estas alternativas junto con compuestos de fósforo de última generación, registren una tasa de crecimiento anual compuesta (TCAC) del 3.99 % hasta 2031, la más rápida de todas las categorías. Los proveedores con amplias carteras capaces de cubrir la brecha de calificación están posicionados para absorber cuota de mercado a medida que las líneas centradas en el antimonio se enfrentan a la escasez. Cabe destacar que se están adoptando algunos compuestos organofosforados que se injertan en cadenas de polímeros porque frenan la migración de aditivos y, por lo tanto, prolongan el comportamiento frente al fuego en servicio.
La carrera por la sustitución redefine las jerarquías de compras, ya que los fabricantes de equipos originales (OEM) buscan socios únicos que ofrezcan cobertura multiquímica. Las empresas emergentes que desarrollan híbridos de boro-nitrógeno buscan combinar la supresión de llamas con la reducción de humo, pero la inercia de la certificación significa que los proveedores tradicionales con experiencia en el sector aeroespacial aún dominan el centro de compras. En consecuencia, el mercado de retardantes de llama para plásticos aeroespaciales sigue siendo competencia de los proveedores tradicionales por ahora, aunque con un claro incentivo para la diversificación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de polímero: el liderazgo en CFRP impulsa formulaciones avanzadas
Los polímeros reforzados con fibra de carbono lideran la demanda de polímeros, con una cuota del 40.92%, lo que refleja la necesidad imperiosa de la industria aeroespacial de maximizar la relación resistencia-peso. Las matrices epóxicas en CFRP responden bien a los aditivos de fósforo, que favorecen la carbonización aislante sin degradar la unión interfacial. El poliéter-éter-cetona, aunque de menor volumen, se perfila para alcanzar la mayor tasa de crecimiento anual compuesta (TCAC) del 4.08%, gracias a su capacidad para soportar condiciones de servicio de 300 °C en góndolas de motores y puertas calientes. Esta transición hacia los termoplásticos también concuerda con los objetivos de reciclabilidad, lo que impulsa a los proveedores a crear paquetes ignífugos que resisten múltiples ciclos de fusión.
Los nichos de mercado del policarbonato y la poliimida termoestable se consolidan gracias a su óptica y resistencia a altas temperaturas, respectivamente, y cada uno exige un ajuste personalizado de los aditivos. Dado que las temperaturas de procesamiento varían desde menos de 200 °C en el policarbonato hasta más de 400 °C en algunos termoplásticos de alto rendimiento, las soluciones universales siguen siendo difíciles de encontrar, lo que refuerza la orientación a la medida de los retardantes de llama para el mercado de plásticos aeroespaciales.
Por componente de aeronave: Las aplicaciones interiores lideran el crecimiento estructural
Los paneles y pisos de cabina representaron el 52.43 % del volumen de 2025, lo que refleja los estrictos límites de densidad y toxicidad del humo en los espacios cerrados para pasajeros. Los diseñadores ahora prefieren recubrimientos intumescentes sin halógenos que se expanden con el calor, protegiendo los laminados compuestos subyacentes y limitando la liberación de gases nocivos. Por el contrario, los compuestos estructurales y los paneles de los cajones de ala registrarán la tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.44 %, a medida que las plataformas de media distancia de próxima generación incorporen barriles monolíticos más grandes.
Mientras tanto, los arneses de cableado, los sellos y los conductos siguen exigiendo aditivos de baja corrosividad que mantengan la flexibilidad. La fabricación aditiva abre nuevas clases de componentes, como las rejillas difusoras de aire personalizadas, que deben superar las pruebas de inflamabilidad vertical y de humo. Por lo tanto, la diversidad de aplicaciones impulsa las habilidades de formulación especializada, protegiendo así el mercado de los retardantes de llama para plásticos aeroespaciales de la comoditización.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
North America Flame Retardants for Aerospace Plastics Market
Norteamérica domina con una cuota del 35.28% para 2025, basada en los clústeres de Boeing en Washington y Carolina del Sur y un sólido ecosistema de proveedores capaz de calificar rápidamente los materiales. Las circulares de asesoramiento de la FAA ofrecen vías de certificación transparentes, lo que fomenta la adopción temprana de nuevos aditivos. Los presupuestos de defensa suman una demanda incremental a los proyectos comerciales, lo que impulsa aún más los volúmenes regionales. Por lo tanto, los retardantes de llama para el mercado de plásticos aeroespaciales disfrutan de un impulso doble en las tasas de fabricación civiles y militares de Estados Unidos.
APAC Flame Retardants for Aerospace Plastics Market
Asia-Pacífico, aunque más pequeña, es la región con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 3.94 % hasta 2031. Los programas de fabricantes de equipos originales (OEM) de China, India y Japón están localizando el suministro de materiales, lo que incentiva a los proveedores occidentales a formar empresas conjuntas que cumplan con los mismos estándares de calidad a un menor costo base. Los incentivos gubernamentales —desde el plan de desarrollo de la aviación comercial de China hasta los programas de producción vinculada de la India— convierten a la región en un polo de atracción para nuevas empresas de fabricación de retardantes de llama. El crecimiento del mercado final también se debe a la expansión de las flotas de aviones de fuselaje estrecho por parte de las aerolíneas regionales, lo que se traduce en un mayor contenido de compuestos por fuselaje y, por lo tanto, una mayor intensidad de aditivos.
Europe Flame Retardants for Aerospace Plastics Market
Europa prioriza el rigor medioambiental. El registro REACH y los plazos de la EASA para la sustitución de halones están impulsando a los fabricantes de equipos originales (OEM) hacia soluciones sin halógenos e incluso de base biológica, lo que permite a los proveedores aplicar precios superiores para garantizar el cumplimiento normativo. Los proyectos piloto de economía circular, especialmente en torno al reciclaje de compuestos, implican que cualquier nuevo envase de retardante de llama debe facilitar, y no obstaculizar, la recuperación de materiales. En consecuencia, la demanda europea se inclina hacia sistemas aditivos de alto valor, lo que aumenta los márgenes en el mercado global de retardantes de llama para plásticos aeroespaciales.
Panorama regulatorio
La certificación de plásticos aeroespaciales y sus paquetes ignífugos se basa en los requisitos de inflamabilidad y liberación de calor para transporte, en particular la norma FAA 14 CFR 25.853 (Apéndice F) y el marco paralelo EASA CS-25.853. Para muchas piezas del interior de la cabina, la cualificación se centra habitualmente en los métodos de combustión vertical/horizontal del Apéndice F y en las pruebas de liberación de calor de la OSU (55/55). Las directrices de la EASA se alinean estrechamente con los métodos de cumplimiento de la FAA a los que se hace referencia en la Declaración de Política PS-ANM-25.853-01-R2 de la FAA, que estandariza las expectativas de las pruebas en todas las jurisdicciones y reduce el margen para la arbitrariedad de las especificaciones regionales.
Además de la regulación del rendimiento, la presión para el cumplimiento de las normativas químicas está redefiniendo las opciones de aditivos permitidos. El escrutinio de las SVHC impulsado por REACH y la creciente atención a las PFAS están acelerando las solicitudes de los fabricantes de equipos originales (OEM) y los proveedores de nivel 1 para obtener declaraciones y trazabilidad de materiales libres de halógenos y PFAS, lo que a su vez aumenta la carga de documentación y control de cambios para los proveedores de retardantes de llama. El lanzamiento en marzo de 2026 de la plataforma ColorFast SFT5500 de Americhem, libre de PFAS y diseñada para cumplir con los requisitos de la FAA 25.853 55/55 OSU, demuestra cómo el desarrollo de productos está siendo guiado tanto por las vías de pruebas de fuego como por las restricciones de sustancias en constante evolución.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas y químicas básicas (trióxido de antimonio, hidratos metálicos como ATH e hidróxido de magnesio y sistemas a base de fósforo), luego pasa a productores y formuladores de retardantes de llama especializados que adaptan paquetes a polímeros aeroespaciales, incluidos sistemas epoxi CFRP, policarbonato y termoplásticos de alta temperatura como PEEK. Las formulaciones son seguidas por formuladores de resinas, fabricantes de preimpregnados y compuestos, y procesadores de plásticos que dan soporte a proveedores de nivel 1 para interiores, conductos, componentes de cableado, sellos y recubrimientos, antes de llegar a la calificación OEM y la producción de aeronaves. Dado que la adopción aeroespacial se rige por pruebas reguladas de inflamabilidad, humo, toxicidad y liberación de calor de la OSU, la validación y documentación de laboratorio se mantienen en línea con la fabricación en lugar de ser una consideración posterior.
El principal obstáculo sigue siendo la estabilidad de la calificación. Cualquier cambio en la fuente del aditivo, la carga o la resina portadora desencadena nuevas pruebas y un ciclo de aprobación con múltiples partes interesadas, lo que ralentiza la sustitución incluso cuando el riesgo de suministro es elevado. Las restricciones a la exportación de trióxido de antimonio impuestas por China en septiembre de 2024 han intensificado esta limitación, obligando a los fabricantes de equipos originales y a los proveedores de primer nivel a calificar alternativas libres de antimonio y halógenos, al tiempo que gestionan largos plazos de entrega para la recertificación. Las acciones recientes de las empresas indican dónde se está generando valor, como la introducción por parte de Americhem de plataformas termoplásticas libres de PFAS para interiores de aeronaves en marzo de 2026, y el énfasis de importantes actores del sector de retardantes de llama, como Clariant, Albemarle y Evonik, en carteras poliméricas y no halogenadas que se alinean con las declaraciones ambientales cada vez más estrictas en las adquisiciones aeroespaciales.
Panorama competitivo
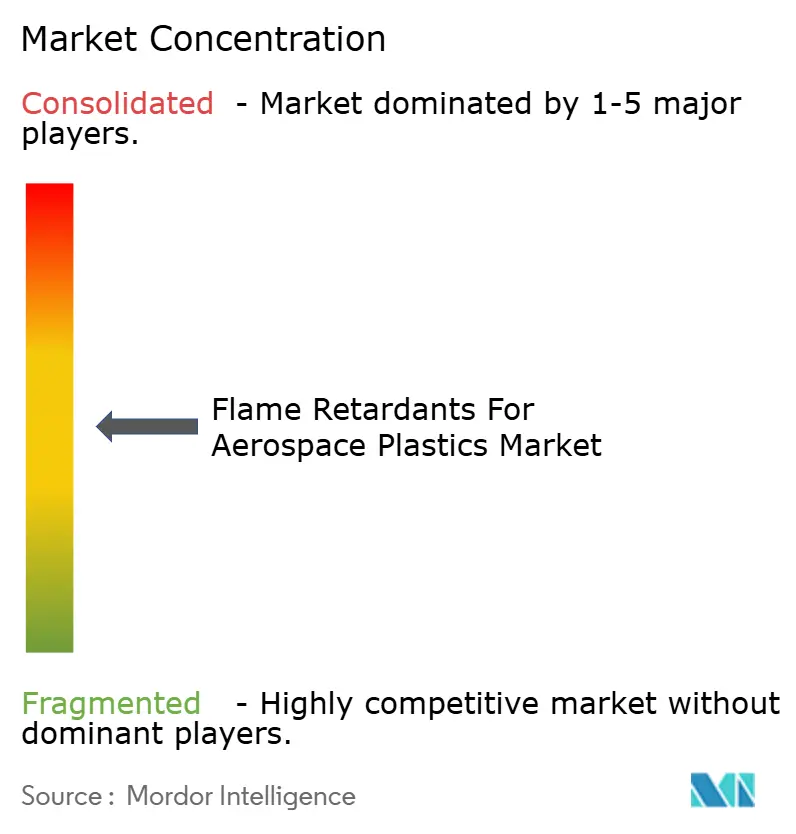
El sector está moderadamente fragmentado, pero requiere una gran inversión tecnológica. BASF, Clariant y SABIC aprovechan la diversificación química y los centros de pruebas internos que acortan los ciclos de calificación de los fabricantes de equipos originales (OEM). La implementación de Clariant de productos sin PFAS en 2023 ejemplifica una postura proactiva de cumplimiento normativo, lo que ha generado una gran aceptación entre los clientes europeos y norteamericanos, recelosos de futuras prohibiciones. BASF está impulsando innovaciones en organofosforados que se unen covalentemente a matrices poliméricas para reducir la desgasificación, mientras que SABIC aprovecha la producción integrada de resinas en etapas iniciales para garantizar la compatibilidad de los aditivos en toda la cadena de suministro.
Los controles chinos a la exportación de antimonio están impulsando alianzas estratégicas entre fabricantes de equipos originales (OEM) de aeronaves y grandes empresas químicas para el desarrollo conjunto de hidratos y mezclas de fósforo. Los nuevos participantes están explorando materias primas de origen biológico, pero la matriz obligatoria de pruebas de fuego, humo y toxicidad (FST) crea una ventaja competitiva. Los polvos compatibles con la fabricación aditiva se están consolidando como un nicho de mercado emergente; el lanzamiento del PA12 de Evonik en noviembre de 2024 subraya esta tendencia, a medida que los conductos de aire impresos en 3D pasan del prototipo a la instalación en cabina. El precio sigue siendo un factor secundario, ya que el coste de los retardantes de llama es marginal en relación con el valor total de la estructura, lo que deja el rendimiento técnico y la garantía regulatoria como los principales diferenciadores en el mercado de retardantes de llama para plásticos aeroespaciales.
Retardantes de llama para líderes de la industria de plásticos aeroespaciales
BASF SE
Clariant
CORPORACIÓN HUBER
LANZAMIENTO
DuPont
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Americhem amplió su cartera de productos para interiores de aeronaves con la plataforma termoplástica ColorFast SFT5500, libre de PFAS, diseñada para cumplir con los requisitos de liberación de calor de la FAA 14 CFR 25.853, Apéndice F, Parte IV 55/55 OSU, además de cumplir con los objetivos de rendimiento de baja emisión de humo y baja toxicidad. Este lanzamiento respalda la transición de materiales de cabina a productos químicos fluorados, manteniendo al mismo tiempo una vía de certificación clara para componentes interiores de gran superficie. Asimismo, aumenta la presión competitiva sobre los fabricantes de compuestos y proveedores de aditivos para que ofrezcan alternativas que cumplan con la normativa y estén listas para su documentación en programas de interiores regulados.
- Noviembre de 2025: Clariant anunció una empresa conjunta con FUHUA en Leshan, provincia de Sichuan, centrada en el desarrollo de retardantes de llama libres de halógenos y a base de fósforo. Esta iniciativa fortalece el acceso de Clariant a los recursos locales de producción y desarrollo en China, una región clave para las cadenas de suministro de los sectores químico y aeroespacial. Asimismo, refleja la tendencia del mercado hacia productos químicos libres de halógenos, a medida que los fabricantes de equipos originales (OEM) endurecen las restricciones sobre sustancias y buscan garantizar la continuidad del suministro.
- Noviembre de 2024: Evonik presentó polvos ignífugos de PA12 y negro de humo para fabricación aditiva, dirigidos a piezas que requieren alta resistencia al calor y la luz, incluidas aplicaciones aeroespaciales. Este lanzamiento respalda el uso cada vez mayor de componentes impresos en 3D que aún deben cumplir con estrictos requisitos de inflamabilidad y emisión de humo para aplicaciones en interiores y conductos. Amplía el conjunto de herramientas ignífugas disponibles, más allá de la composición tradicional, hacia plataformas de polvos para fabricación aditiva certificadas.
Alcance del informe de mercado global de retardantes de llama para plásticos aeroespaciales
El informe de mercado Retardantes de llama para plásticos aeroespaciales incluye:
| Óxido de antimonio |
| Trihidrato de aluminio (ATH) |
| Hidróxido de magnesio |
| Compuestos de boro y nitrógeno-boro |
| Otros tipos de productos (a base de fósforo, etc.) |
| Polímero reforzado con fibra de carbono (CFRP) |
| Polycarbonate |
| Poliimidas termoestables |
| Poliéter-éter-cetona (PEEK) |
| Otro tipo de polímero (poliéter-cetona-cetona (PEKK), etc.) |
| Paneles y suelos interiores |
| Cableado, cables y conectores |
| Compuestos y paneles estructurales |
| Sellos, juntas y conductos |
| Recubrimientos y Adhesivos |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Óxido de antimonio | |
| Trihidrato de aluminio (ATH) | ||
| Hidróxido de magnesio | ||
| Compuestos de boro y nitrógeno-boro | ||
| Otros tipos de productos (a base de fósforo, etc.) | ||
| Por tipo de polímero | Polímero reforzado con fibra de carbono (CFRP) | |
| Polycarbonate | ||
| Poliimidas termoestables | ||
| Poliéter-éter-cetona (PEEK) | ||
| Otro tipo de polímero (poliéter-cetona-cetona (PEKK), etc.) | ||
| Por componente de aeronave | Paneles y suelos interiores | |
| Cableado, cables y conectores | ||
| Compuestos y paneles estructurales | ||
| Sellos, juntas y conductos | ||
| Recubrimientos y Adhesivos | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de retardantes de llama para plásticos aeroespaciales?
El mercado está valorado en USD 34.71 millones en 2026 y se proyecta que alcance los USD 40.52 millones en 2031.
¿Qué tipo de producto domina la demanda?
El óxido de antimonio lidera con una participación del 36.62%, aunque su futuro está nublado por los controles de exportación chinos.
¿Qué región geográfica está creciendo más rápido?
Asia-Pacífico registra la CAGR más alta, del 3.94 %, hasta 2031, a medida que China, India y Japón incrementan la fabricación aeroespacial.
¿Por qué las formulaciones libres de halógenos están ganando terreno?
Las normas medioambientales más estrictas, especialmente en Europa y América del Norte, están eliminando progresivamente los aditivos bromados en favor de soluciones basadas en fósforo, nitrógeno e hidratos de metal.
¿Cómo afectará la impresión 3D al mercado de retardantes de llama para plásticos aeroespaciales?
La adopción de la fabricación aditiva para cabinas y piezas de repuesto está abriendo un nicho para los polvos retardantes de llama especiales, expandiendo la demanda más allá de las aplicaciones tradicionales de moldeo por inyección.
¿Qué impacto tienen las restricciones a la exportación de antimonio en el mercado?
Los controles de China han duplicado los precios al contado y provocado la calificación urgente de alternativas de trihidrato de aluminio y fósforo, inyectando volatilidad de corto plazo en la oferta y los precios.


