

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Volumen de mercado (2026) | 86.48 millones de toneladas |
| Volumen de mercado (2031) | 105.14 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.98% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del vidrio plano por Mordor Intelligence
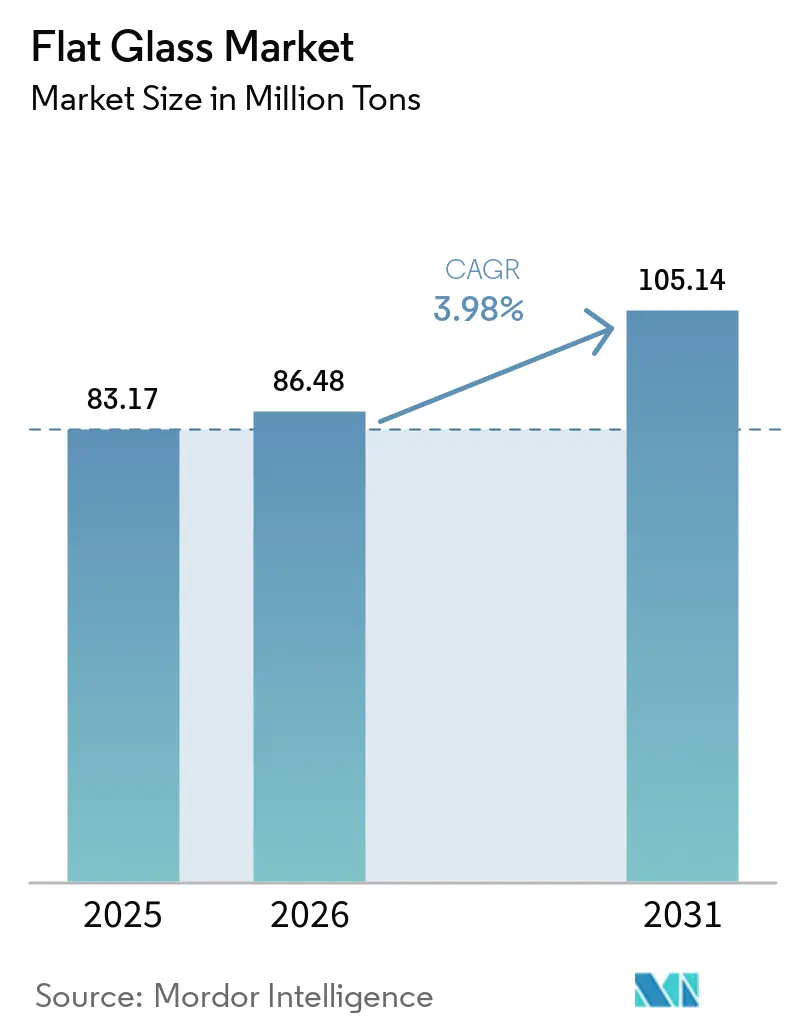
Se espera que el tamaño del mercado de vidrio plano crezca de 83.17 millones de toneladas en 2025 a 86.48 millones de toneladas en 2026 y se prevé que alcance los 105.14 millones de toneladas para 2031 con una tasa de crecimiento anual compuesta (CAGR) del 3.98 % durante el período 2026-2031. La resiliencia de la demanda proviene de códigos de energía de construcción más estrictos, rápidos despliegues de energía fotovoltaica y aligeramiento de la industria automotriz, lo que favorece el uso de vidrios avanzados. Los fabricantes están adoptando procesos de fusión con bajas emisiones de carbono, ensayos con hidrógeno verde y hornos híbridos oxi-eléctricos para asegurar precios superiores en licitaciones que priorizan la sostenibilidad. El vidrio para módulos solares, los recubrimientos antimicrobianos para instalaciones sanitarias y las unidades triples ultrafinas para la rehabilitación de edificios de gran altura están ampliando la cartera de ingresos. Asia-Pacífico es el pilar tanto de la producción como del consumo, mientras que Norteamérica y Europa invierten en la electrificación de hornos para contrarrestar las fluctuaciones de los precios de la energía y los inminentes aranceles al carbono.
Conclusiones clave del informe
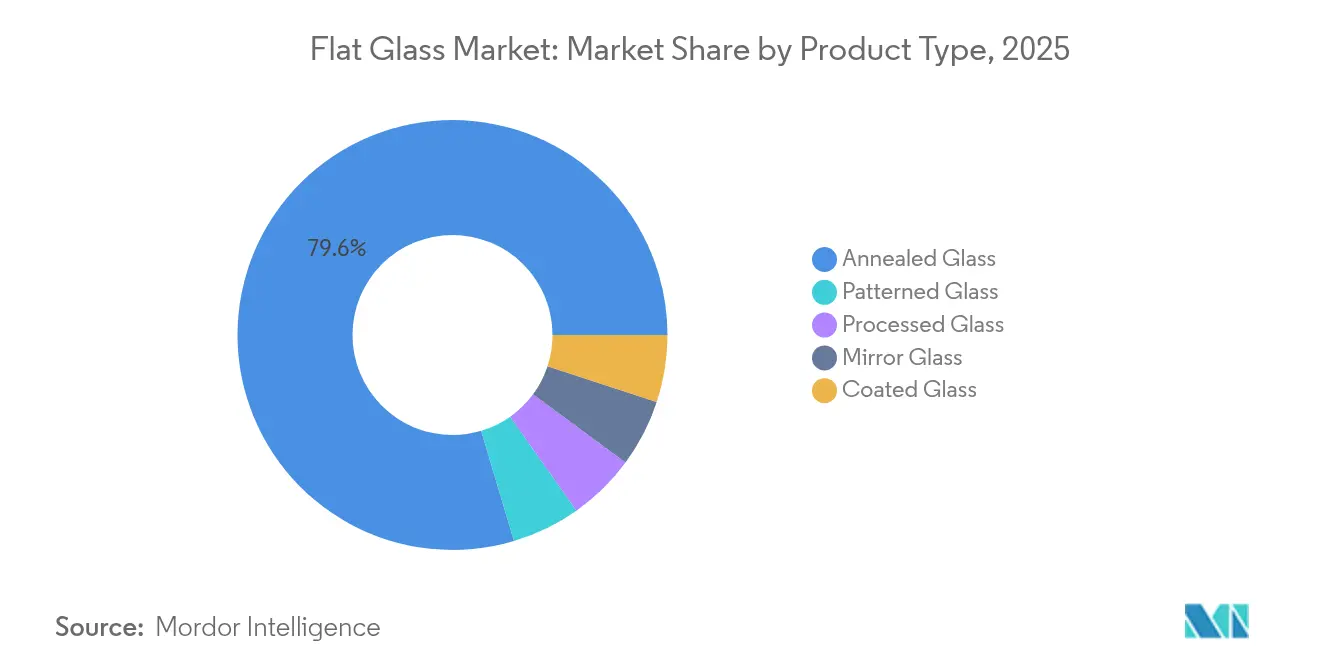
- Por tipo de producto, el vidrio recocido lideró con el 79.62% de la participación de mercado del vidrio plano en 2025, mientras que se proyecta que el vidrio procesado crezca a una CAGR del 4.65% hasta 2031.
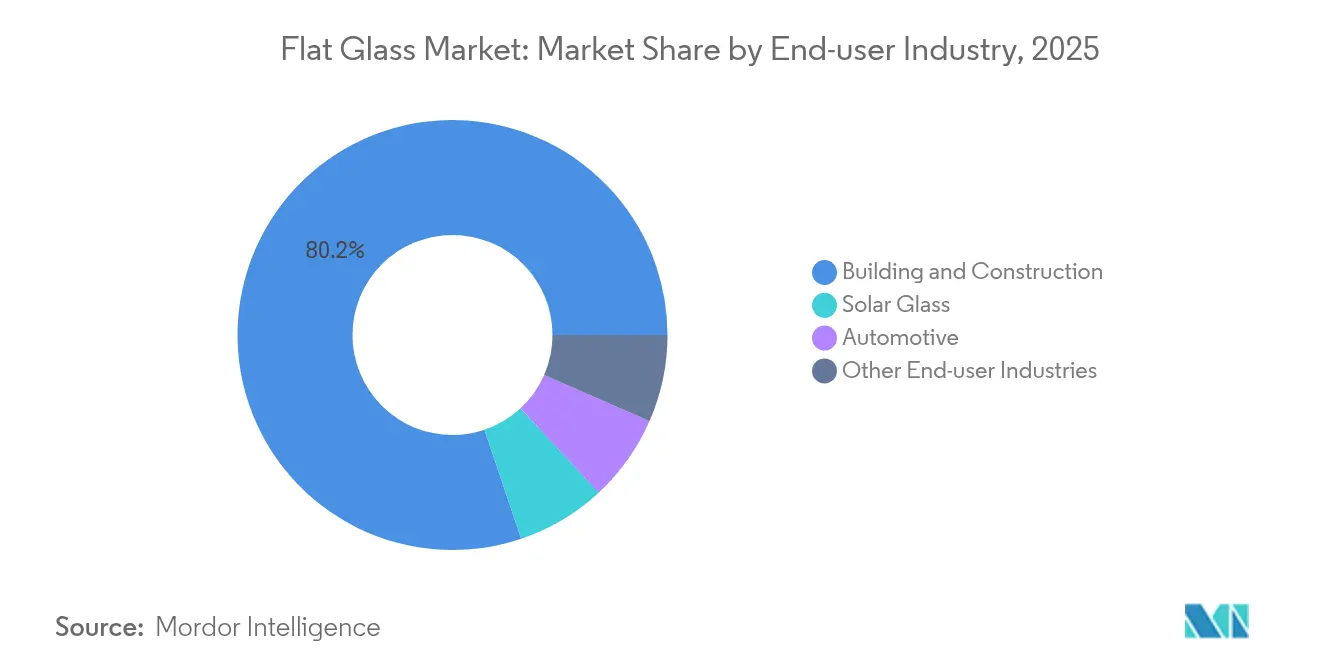
- Por industria de usuario final, la construcción y edificación representaron el 80.18% del tamaño del mercado de vidrio plano en 2025; el vidrio solar está avanzando a una CAGR del 6.45% hasta 2031.
- Por geografía, Asia-Pacífico generó el 63.88 % de los ingresos en 2025, al tiempo que encabezó la tabla de crecimiento con una CAGR del 4.63 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del vidrio plano
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Repunte del gasto en construcción | + 1.2% | APAC y América del Norte | Mediano plazo (2-4 años) |
| Acristalamiento y aligeramiento de vehículos eléctricos | + 0.8% | China, Europa, América del Norte | Mediano plazo (2-4 años) |
| Aumento de la capacidad del vidrio de grado solar | + 1.0% | Núcleo de Asia-Pacífico, propagación a Europa y América del Norte | Largo plazo (≥ 4 años) |
| Códigos de construcción energéticamente eficientes | + 0.7% | Europa y América del Norte, expandiéndose a APAC | Largo plazo (≥ 4 años) |
| Absorción de vidrio antimicrobiano | + 0.3% | Mercados desarrollados en todo el mundo | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||


Crecientes inversiones en construcción comercial y residencial
Se prevé un aumento en la inversión en construcción a nivel mundial, impulsado por la reducción de los costos de financiamiento y una mejora en la confianza de los promotores. El inicio de obras multifamiliares se acelera en respuesta a la brecha de asequibilidad de las viviendas unifamiliares, lo que impulsa la demanda sostenida de sistemas de muro cortina y ventanas que integran unidades de baja emisividad y triple acristalamiento. Los promotores especifican vidrio de mayor rendimiento para obtener créditos LEED, lo que impulsa el crecimiento del volumen de productos aislantes con recubrimiento por pulverización catódica y rellenos de argón. Por lo tanto, el mercado del vidrio plano se beneficia directamente de las relaciones ventana-pared, reguladas por la normativa, que favorecen las soluciones de acristalamiento avanzadas.
Aumento de los requisitos de acristalamiento para automóviles para la seguridad y el aligeramiento de los vehículos eléctricos
Las plataformas de vehículos eléctricos intensifican las necesidades de acristalamiento estructural, al tiempo que exigen vidrios más ligeros para compensar la masa de las baterías. Fuyao destinó 9.1 millones de yuanes (1.26 millones de dólares) en 2024 a dos nuevas plantas destinadas a satisfacer la demanda de vehículos de nuevas energías. Los parabrisas laminados delgados, los techos panorámicos y los parabrisas compatibles con pantallas de visualización frontal amplían la penetración del vidrio procesado. Los paquetes de sensores integrados elevan el valor por vehículo, creando un lucrativo nicho de mercado dentro del mercado más amplio del vidrio plano. Las mejoras aerodinámicas derivadas de perfiles más delgados se alinean con la optimización de la autonomía, consolidando el vidrio como un sustrato ligero crucial en el horizonte de pronóstico.
Aumento rápido de la capacidad de vidrio para módulos solares fotovoltaicos
Los despliegues fotovoltaicos globales superaron los 1.6 TWdc a finales de 2023, y los fabricantes regionales están modernizando las líneas de flotación para láminas solares de bajo contenido en hierro [1] David Feldman, “Actualización de la industria solar”, Departamento de Energía de EE. UU., energy.gov . NSG y Vitro invirtieron 180 millones de dólares para modernizar los hornos para recubrimientos de óxido conductor transparente, mientras que el segmento ya representa el 5 % de la producción de flotación. Con instalaciones solares proyectadas para superar los 240 GW anuales para 2030, el mercado del vidrio plano obtiene una salida duradera y de alto margen para productos ultratransparentes especializados.
Los códigos de construcción energéticamente eficientes impulsan la demanda de ventanas de baja emisividad y triple acristalamiento
El Código Internacional de Conservación de Energía de 2024 reduce la fuga de aire admisible en las ventanas a 0.35 cfm/ft² y ajusta las bandas del factor U en zonas templadas. La norma ASHRAE 90.1-2019 redujo los valores U un 17 % adicional para algunos conjuntos, lo que impulsó la adopción de triple panel. La unidad de vidrio aislante (IGU) de 0.5 mm con centro de vidrio de Glaston ofrece un 20 % mejor rendimiento térmico con cargas de marco más bajas. Las unidades de aislamiento al vacío ahora alcanzan 0.5 W/m²·K, pero mantienen un precio elevado. Cada revisión incorpora vidrio recubierto de mayor valor en las especificaciones del proyecto, ampliando el mercado potencial del vidrio plano.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disponibilidad de sustitutos de polímeros, acrílicos y policarbonatos | -0.5% | Global, con mayor impacto en aplicaciones automotrices | Mediano plazo (2-4 años) |
| Costos de insumos volátiles de carbonato sódico y gas natural | -0.8% | Global, con un impacto agudo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Costos de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono de la UE | -0.3% | Europa y exportadores a los mercados de la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Disponibilidad de sustitutos de polímeros, acrílicos y policarbonatos
Los fabricantes de automóviles prueban ventanas laterales y techos panorámicos de policarbonato que pesan hasta un 50 % menos que los paneles de vidrio comparables. La claridad óptica y la estabilidad UV han mejorado, pero la resistencia a los arañazos y la tolerancia térmica aún están por debajo del vidrio. Las estrictas regulaciones para parabrisas mantienen el nicho de uso del policarbonato, limitando el riesgo de sustitución principalmente a los acristalamientos no portantes. Las ventajas del reciclaje del vidrio y los objetivos de circularidad al final de su vida útil más estrictos aíslan aún más los volúmenes del mercado del vidrio plano.
Costos de insumos de carbonato de sodio volátil y gas natural
Los precios spot del carbonato sódico cayeron debido a un exceso de oferta, pero este insumo sigue siendo propenso a fluctuaciones de precios que reducen los márgenes. El acuerdo de WE Soda por 1.425 millones de dólares para Genesis Alkali consolidó una capacidad de 9.5 millones de toneladas de trona natural, lo que podría estabilizar la oferta y, al mismo tiempo, concentrar el poder adquisitivo. Los productores europeos se enfrentan a una mayor presión debido a la volatilidad del gas natural, lo que impulsa las pruebas con biocombustibles y fundición eléctrica. OI Glass completó la producción de un horno 100% de biocombustible en 2025, lo que representa una alternativa para reducir el riesgo de los costos energéticos.
Análisis de segmento
Por tipo de producto: El vidrio procesado impulsa la innovación
El vidrio procesado generó la tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.65 %, entre 2026 y 2031, superando al mercado general del vidrio plano. Las variantes laminadas y templadas abastecen parabrisas de automóviles, muros cortina y fachadas de seguridad donde la resistencia al impacto es crucial. La producción de vidrio recocido siguió dominando en 2025 con el 79.62 % del volumen, ya que sirve como sustrato base para mejoras posteriores. La ventaja de costos de este segmento lo mantiene en el centro de la construcción de productos básicos; sin embargo, se prevé que su participación se modere a medida que los códigos y las normas de seguridad aumenten la demanda de tratamientos de valor añadido.
Las láminas revestidas, reflectantes y de baja emisividad avanzan en paralelo debido a las normas térmicas obligatorias. El vidrio bajo en carbono de 5.5 kg de CO₂ eq/m² de AGC Glass Europe ejemplifica la diferenciación de producto que genera ofertas premium. El uso de vidrio tintado en vehículos eléctricos favorece la refrigeración del habitáculo y la eficiencia de la batería. Los vidrios espejados y estampados siguen siendo nicho, pero atractivos para aplicaciones de interior y privacidad. En conjunto, la especialización eleva los precios promedio de venta, ampliando la cuota de mercado del vidrio procesado en el mercado del vidrio plano durante el horizonte de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por industria de usuarios finales: el vidrio solar acelera el crecimiento
La construcción y edificación se mantuvieron como el sector principal, con un 80.18 % de la demanda en 2025. Sin embargo, el vidrio solar se encamina a una tasa de crecimiento anual compuesta (TCAC) del 6.45 % hasta 2031, la más rápida entre todos los usuarios finales. Las instalaciones a gran escala y en tejados requieren láminas ultratransparentes con bajo contenido de hierro y capas antirreflectantes, lo que impulsa la conversión de líneas de flotación en todo el mundo. La alianza de AGC con la empresa de reciclaje ROSI canalizará el vidrio de cubierta fotovoltaico retirado hacia nuevos lotes de flotación, reforzando así la circularidad del suministro.
Las renovaciones comerciales, la densificación de viviendas y los proyectos de uso mixto impulsan el volumen de acristalamiento arquitectónico, especialmente donde las unidades Low-E y triples cumplen con normativas más estrictas. La demanda automotriz se alía con la adopción de vehículos eléctricos, utilizando parabrisas compatibles con pantallas de visualización frontal y laminados más delgados para reducir el volumen. Los electrodomésticos, los muebles y las mamparas antimicrobianas para hospitales contribuyen a un consumo base estable. Estas dinámicas diversifican las fuentes de ingresos y protegen el mercado del vidrio plano contra las fluctuaciones cíclicas de cualquier sector.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de vidrio plano en Asia-Pacífico
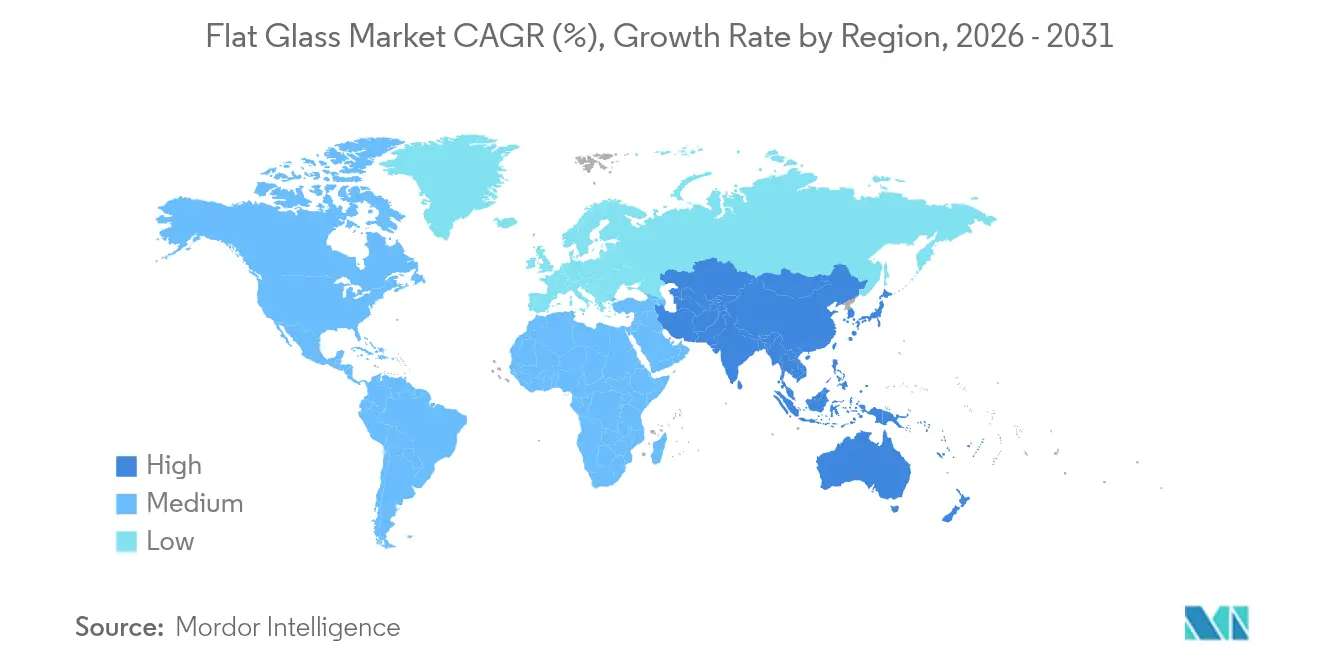
La región de Asia-Pacífico aseguró el 63.88% de los envíos de 2025 y está creciendo a una tasa anual compuesta (CAGR) del 4.63%, la más alta entre las regiones. La demanda de vidrio plano en China y la expansión de nuevas líneas de flotación en India, al tiempo que se prueban hornos de hidrógeno verde, se impulsaron gracias a un acuerdo de compra a 20 años entre Asahi India Glass e INOX Air Products.
Mercado de vidrio plano en Europa y Norteamérica
Europa se centra en el liderazgo en descarbonización. Saint-Gobain y AGC iniciaron las pruebas de un horno híbrido que reduce las emisiones de CO₂ en un 75 % mediante la electrificación del 50 % y la combustión de oxicombustible, con el apoyo del Fondo de Innovación de la UE. Las tarifas del Mecanismo de Ajuste en Frontera de Carbono, vigentes a partir de 2026, incentivan el abastecimiento local, lo que podría impulsar las ventas intrarregionales. Los productores norteamericanos, liderados por la modernización de 180 millones de dólares de Vitro y la inversión de O-I en el Reino Unido, modernizan sus líneas para resistir la volatilidad del precio del gas y el escrutinio de los criterios ESG.
Mercado de vidrio plano en Oriente Medio, África y Sudamérica
Sudamérica, Oriente Medio y África registran una creciente urbanización, pero enfrentan déficits de infraestructura y la competencia de las importaciones asiáticas. Los proyectos de vidrio flotado en nuevas instalaciones siguen siendo selectivos, aunque los constructores regionales prefieren los paneles locales para evitar recargos de flete, lo que impulsa el crecimiento gradual del volumen. En conjunto, los cambios geográficos mantienen a Asia sin rival en cuanto a cuota de mercado, mientras que otras regiones buscan especialidades de valor añadido en el mercado del vidrio plano.

Panorama regulatorio
La regulación influye cada vez más tanto en la demanda (a través de los requisitos de eficiencia energética de los edificios) como en la oferta (a través de la contabilidad de emisiones y la aplicación de las normas comerciales). En Estados Unidos, la Subparte N del Programa de Notificación de Gases de Efecto Invernadero (GHGRP) de la EPA para la producción de vidrio se actualizó en abril de 2024, ampliando el nivel de detalle de la información sobre las emisiones de la fabricación de vidrio. En Europa, el marco de la Directiva sobre la eficiencia energética de los edificios se ha reforzado con el Reglamento Delegado (UE) 2026/52 de la Comisión (publicado en diciembre de 2025), que endurece la base de cálculo del potencial de calentamiento global del ciclo de vida e incrementa la presión para el cumplimiento normativo en materia de acristalamiento de alto rendimiento en el parque de edificios regulado.
En lo que respecta a la oferta y el comercio, Estados Unidos emitió órdenes de derechos antidumping y compensatorios sobre productos de vidrio flotado procedentes de China y Malasia, con vigencia a partir del 6 de abril de 2026, tras las determinaciones afirmativas finales de la Comisión de Comercio Internacional de Estados Unidos, lo que eleva el costo de las importaciones al mercado estadounidense. En China, la estandarización avanza hacia una descarbonización cuantificable: la norma GB/T 47395-2026 (publicada el 31 de marzo de 2026; vigente a partir del 1 de octubre de 2026) define los requisitos de evaluación técnica para el ahorro de energía y la reducción de carbono en la industria del vidrio plano, mientras que la norma JC/T 2937-2026 introduce requisitos unificados de cuantificación de la huella de carbono para productos de vidrio plano, lo que aumenta la presión para documentar y reducir las emisiones a nivel de producto.
Análisis de la cadena de valor
La cadena de valor del vidrio plano comienza con la extracción y el procesamiento de arena de sílice, carbonato de sodio (natural o sintético), piedra caliza/dolomita y aditivos, con el apoyo del suministro de energía (gas natural y electricidad), fundamental dado que los hornos de flotación funcionan de forma continua. La fabricación intermedia se centra en las líneas de flotación y los hornos de recocido, seguida del procesamiento posterior, como el templado, el laminado, el recubrimiento por pulverización catódica (Low-E/control solar) y el ensamblaje de unidades de vidrio aislante (IGU). Los usuarios finales abarcan la construcción, la automoción, el vidrio solar y otras aplicaciones industriales. La logística suele ir desde las plantas hasta los procesadores/fabricantes regionales y los fabricantes de sistemas de acristalamiento, con la garantía de calidad y la documentación de cumplimiento (incluidas las EPD y los métodos de huella de carbono del producto en algunos mercados) como un paso adicional de control para los proyectos basados en especificaciones.
La actividad operativa y de inversión reciente indica dónde se está generando valor y dónde persisten las limitaciones. En junio de 2026, Sisecam puso en marcha su línea de vidrio flotado TR9 en Tarsus, Turquía, con una capacidad de 1,200 toneladas métricas/día, lo que respalda la economía de escala en la producción de vidrio flotado primario. En Europa, el horno híbrido VOLTA en la planta de Barevka (Saint-Gobain Glass y AGC Glass Europe) cumplió un año de operación a escala industrial en junio de 2026, combinando la electrificación parcial con un alto uso de vidrio reciclado, lo que vincula la capacidad de descarbonización con la fusión intermedia y la adquisición de vidrio reciclado. Los cuellos de botella siguen concentrados en la disponibilidad y el precio de la energía, junto con los ciclos de reparación de los hornos, mientras que los procesadores posteriores sopesan la demanda de vidrio revestido y unidades de vidrio aislante de mayor valor frente a la variabilidad de los pedidos y los ciclos de construcción regionales.
Panorama competitivo
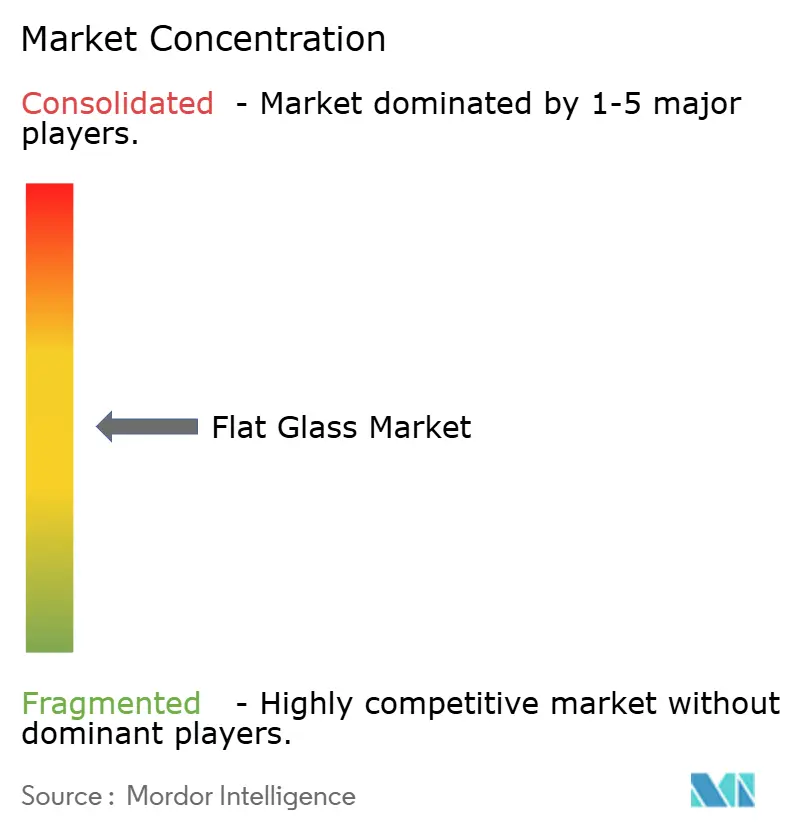
El mercado global del vidrio plano está moderadamente fragmentado. AGC, Saint-Gobain, Guardian Industries y Fuyao aprovechan redes de hornos multicontinentales y tecnologías de recubrimiento propias para ofrecer carteras diferenciadas. El enfoque de Fuyao en la industria automotriz le asegura contratos globales, mientras que las patentes de unidades de aislamiento al vacío de Guardian la posicionan para una demanda de modernización premium. Saint-Gobain y AGC desarrollan conjuntamente hornos híbridos que podrían reducir drásticamente el consumo de energía, reforzando su marca de sostenibilidad. Los nuevos participantes se dirigen a segmentos nicho como los recubrimientos antimicrobianos y el acristalamiento aislante al vacío ultrafino. Las barreras incluyen la intensidad de capital y los ciclos de permisos plurianuales, pero los modelos de colaboración con los proveedores de equipos acortan los plazos de puesta en marcha.
Líderes de la industria del vidrio plano
AGC Inc.
Saint-Gobain
Industrias Guardianes
Nippon Sheet Glass Co. Ltd.
Xinyi Glass Holdings Limited
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: AGC Inc. demostró el primer reciclaje horizontal de vidrio de ventanas en Japón dentro del mismo edificio, en el edificio Nippon Life Higashi-Yaesu, recolectando y reciclando 5.7 toneladas de vidrio plano de desecho. Esta iniciativa ofrece una vía práctica a nivel de proyecto para aumentar la recuperación de vidrio reciclado y reducir la huella de carbono en el suministro de vidrio arquitectónico. También muestra cómo los fabricantes de vidrio colaboran con los propietarios de edificios para garantizar flujos de vidrio recuperado de mayor calidad.
- Marzo de 2026: AGC Inc. inició un proyecto piloto de economía circular en la región de Kansai con Sekisui House y Daiei Kankyo para reciclar el vidrio de ventanas recuperado de renovaciones de viviendas. El programa extiende el reciclaje, desde proyectos piloto en edificios individuales hasta un modelo regional de recolección y procesamiento, lo que puede mejorar la disponibilidad de vidrio reciclado para operaciones de flotación. Además, fortalece los vínculos posteriores entre la actividad de renovación, la gestión de residuos de demolición y la producción de vidrio plano nuevo.
- Diciembre de 2025: Guardian Glass (GulfGuard) anunció sus planes para desarrollar una segunda línea de vidrio flotado y una segunda planta de recubrimiento de vidrio en su complejo industrial de Jubail, Arabia Saudita. Esta expansión, que combina la producción de vidrio flotado y el recubrimiento, busca incrementar el suministro local de vidrio arquitectónico recubierto, reduciendo así los plazos de entrega para proyectos de construcción y fachadas en la región. Además, al aumentar la capacidad de acabado local, incrementa la presión competitiva sobre el vidrio recubierto importado en el Golfo Pérsico.


Alcance y metodología
El vidrio plano es un tipo de vidrio que inicialmente se produce en forma plana. Se utiliza habitualmente para ventanas, puertas de cristal, paredes transparentes y parabrisas. El vidrio plano a veces se dobla después de producir la hoja plana para aplicaciones arquitectónicas y automotrices modernas.
El mercado del vidrio plano está segmentado por tipo de producto, industria de usuario final y geografía. El mercado está segmentado por tipo de producto en vidrio recocido, vidrio revestido, vidrio procesado, vidrio espejo y vidrio estampado. Por industria de usuario final, el mercado se segmenta en edificación y construcción, automoción, vidrio solar y otras industrias de usuario final. El informe también cubre los tamaños de mercado y las previsiones para el mercado del vidrio plano en 15 países de las principales regiones. Para cada segmento, el dimensionamiento del mercado y las previsiones se realizan en función del volumen (toneladas).
Por tipo de producto
| Vidrio recocido | Vidrio transparente |
| Cristal tintado | |
| Vidrio recubierto | Vidrio reflectante |
| Vidrio de baja emisividad | |
| Vidrio procesado | Vidrio laminado |
| Vidrio templado | |
| Espejo de cristal | |
| Vidrio estampado |
Por industria del usuario final
| Maquinaria de construcción usada |
| Motorium |
| Vidrio solar |
| Otras industrias de usuarios finales |
Por geografía
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países nórdicos | |
| Turquía | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Qatar | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Vidrio recocido | Vidrio transparente |
| Cristal tintado | ||
| Vidrio recubierto | Vidrio reflectante | |
| Vidrio de baja emisividad | ||
| Vidrio procesado | Vidrio laminado | |
| Vidrio templado | ||
| Espejo de cristal | ||
| Vidrio estampado | ||
| Por industria del usuario final | Maquinaria de construcción usada | |
| Motorium | ||
| Vidrio solar | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países nórdicos | ||
| Turquía | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Qatar | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de vidrio plano en términos de volumen?
El tamaño del mercado de vidrio plano alcanzó los 86.48 millones de toneladas en 2026 y se prevé que alcance los 105.14 millones de toneladas en 2031.
¿Qué región lidera la demanda mundial de vidrio plano?
Asia Pacífico lideró con el 63.88 % de los envíos de 2025 y también es la región con mayor crecimiento, con una CAGR del 4.63 %.
¿Qué segmento de vidrio plano se está expandiendo más rápidamente?
Se proyecta que el vidrio solar crecerá a una tasa de crecimiento anual compuesta (CAGR) del 6.45 % hasta 2031, superando a todos los demás segmentos de usuarios finales.
¿Cómo influyen los objetivos de sostenibilidad en la producción de vidrio plano?
Los productores están probando hornos híbridos oxicombustibles y eléctricos, combustión de hidrógeno verde y programas de reciclaje de vidrio para reducir las emisiones de CO₂ hasta en un 75%.
¿Quiénes son los principales actores en el mercado del vidrio plano?
AGC, Saint-Gobain, Guardian Industries y Fuyao Group lideran el mercado, respaldados por redes globales de hornos y tecnologías de recubrimiento avanzadas.
¿Cuáles son los principales riesgos de las materias primas para los fabricantes de vidrio?
Los precios volátiles del carbonato de sodio y los costos fluctuantes del gas natural pueden erosionar los márgenes, lo que impulsa a las empresas a asegurar el suministro de trona y probar combustibles alternativos.
Última actualización de la página:



