

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
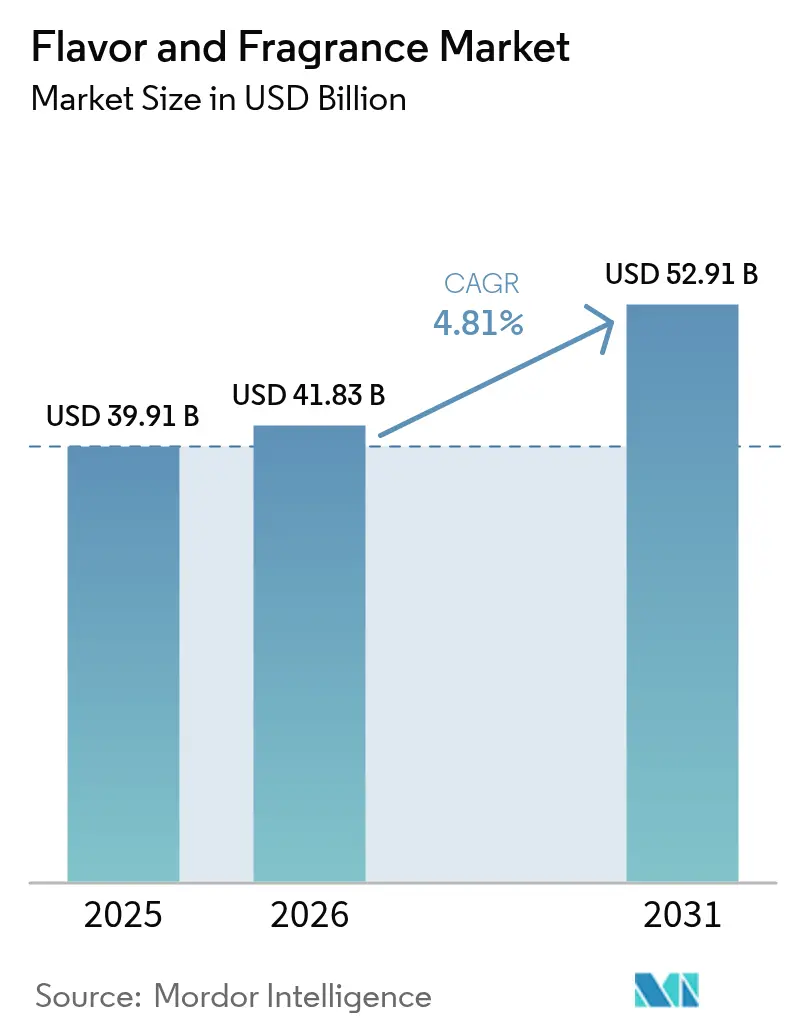
| Tamaño del mercado (2026) | USD 41.83 mil millones |
| Tamaño del mercado (2031) | USD 52.91 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.81% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
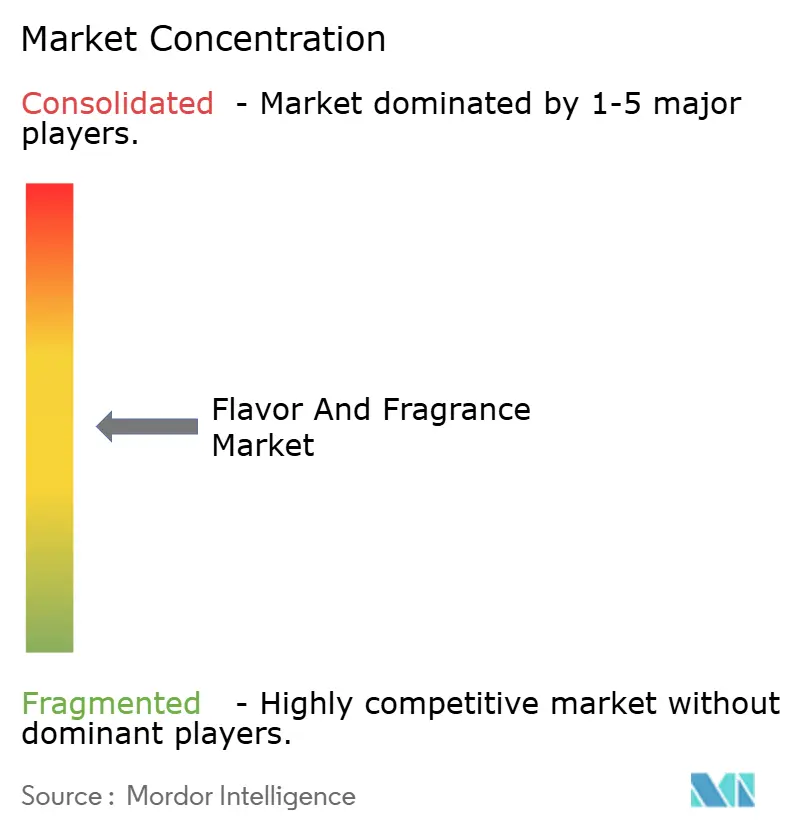
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de sabores y fragancias por Mordor Intelligence
El tamaño del mercado de sabores y fragancias en 2026 se estima en USD 41.83 mil millones, creciendo desde el valor de 2025 de USD 39.91 mil millones con proyecciones para 2031 que muestran USD 52.91 mil millones, creciendo a una CAGR del 4.81% durante 2026-2031. La expansión del mercado se atribuye principalmente al crecimiento sustancial de la industria de alimentos y bebidas en las economías emergentes. La creciente demanda de los consumidores de productos procesados y listos para comer requiere soluciones avanzadas de sabores y fragancias para mejorar la diferenciación del producto y las características sensoriales. Además, el crecimiento del mercado está respaldado por el aumento de los ingresos disponibles y la rápida urbanización, particularmente en India y China. La trayectoria del mercado está significativamente influenciada por la evolución de las preferencias de salud y bienestar, con los consumidores demostrando una fuerte inclinación hacia los ingredientes naturales, orgánicos y de etiqueta limpia. Como resultado, los fabricantes están invirtiendo estratégicamente en soluciones de sabores funcionales y de origen vegetal, posicionando el mercado para un crecimiento sostenido en el período de pronóstico.
Conclusiones clave del informe
- Por tipo de producto, los sabores lideraron con una participación de ingresos del 55.62 % en 2025 y también registraron el crecimiento de segmento más rápido con una CAGR del 5.58 % hasta 2031.
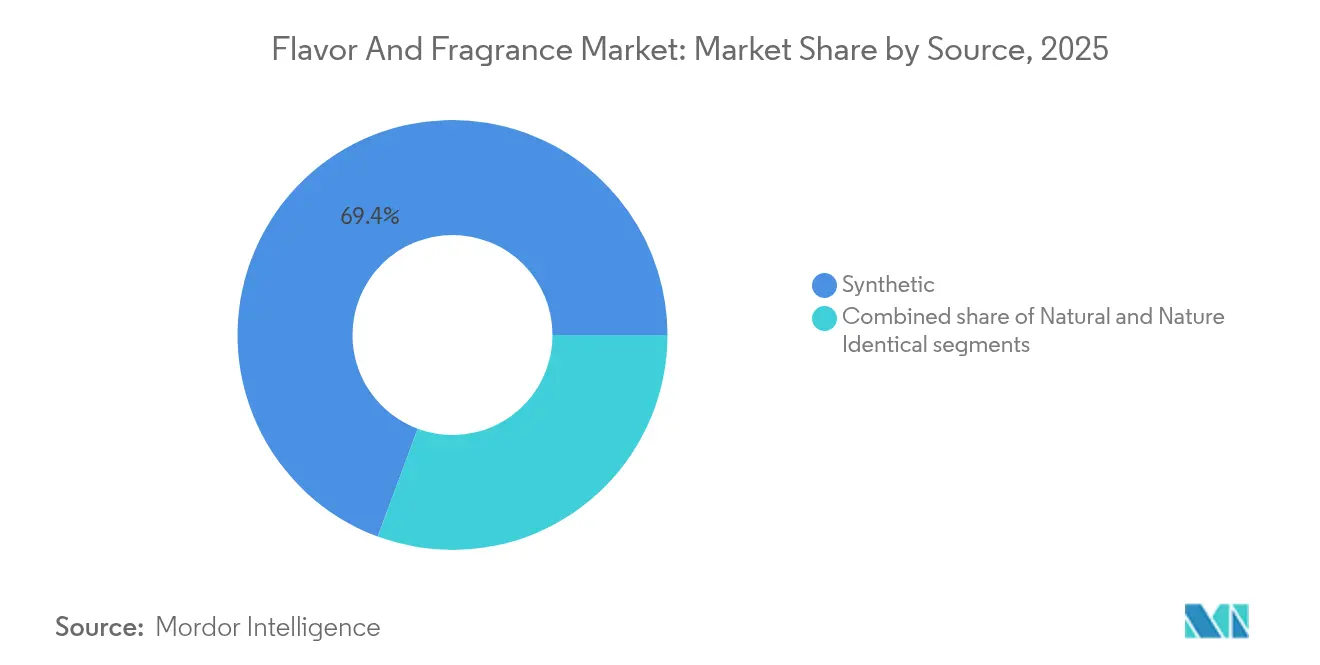
- Por fuente, los ingredientes sintéticos representaron el 69.35% de la participación de mercado de sabores y fragancias en 2025; se proyecta que las alternativas naturales crecerán a una CAGR del 5.50% hasta 2031.
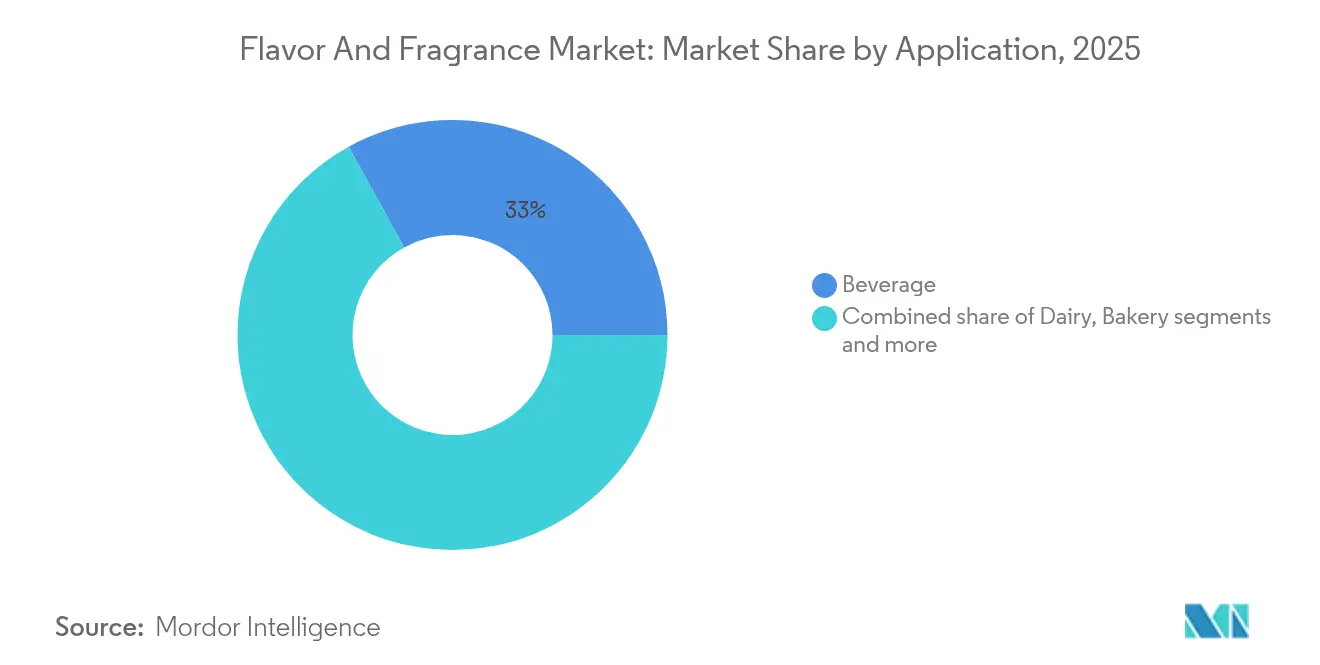
- Por aplicación, las bebidas capturaron el 33.02% de la participación de mercado de sabores y fragancias en 2025 y están avanzando a una CAGR del 5.68% hasta 2031.
- Por forma, el líquido lideró con una participación de ingresos del 36.79 % en 2025, mientras que los formatos en polvo registraron el crecimiento de segmento más rápido con una CAGR del 5.90 % hasta 2031.
- Por región, Asia-Pacífico representó el 31.44% de los ingresos de 2025 y se espera que registre una CAGR del 5.52% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sabores y fragancias
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de productos alimenticios procesados | + 0.8% | Global, con concentración en Asia-Pacífico y América Latina | Mediano plazo (2-4 años) |
| Aumento de la demanda de los consumidores de sabores y fragancias de origen vegetal | + 0.6% | América del Norte y la Unión Europea, expandiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Innovación de productos y lanzamiento de nuevos sabores | + 0.7% | Global, liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Creciente interés de los consumidores por los sabores étnicos | + 0.5% | Global, con mayor impacto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Ampliación de aplicaciones en alimentos y bebidas funcionales | + 0.9% | Global, particularmente América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Integración de inteligencia artificial en el desarrollo y prueba de sabores | + 0.4% | América del Norte y la Unión Europea, con adopción selectiva en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Creciente demanda de productos alimenticios procesados
La expansión del mercado global de sabores y fragancias alimentarias está impulsada por la creciente demanda de productos alimenticios procesados. Los consumidores buscan opciones prácticas, listas para comer y cocinar, que se adapten a su ritmo de vida acelerado. En respuesta, los fabricantes de alimentos están desarrollando diversos productos alimenticios procesados que incorporan tecnologías avanzadas de sabor y fragancia para mantener el atractivo sensorial y lograr la diferenciación del producto. Dado que los alimentos procesados suelen someterse a tratamientos térmicos, de conservación o reformulación que pueden afectar el sabor y el aroma naturales, los fabricantes utilizan sabores y fragancias sofisticados para restaurar o mejorar las cualidades sensoriales deseadas. Según el Consejo Internacional de Información Alimentaria (IFIC), aproximadamente el 79 % de los adultos en Estados Unidos en 2024 consideraron el nivel de procesamiento de los alimentos y bebidas antes de tomar decisiones de compra. [ 1 ]Fuente: Consejo Internacional de Información Alimentaria (IFIC), "Encuesta sobre Alimentación y Salud del IFIC 2024", foodinsight.org Esta conciencia del consumidor sobre el origen de los productos, el contenido nutricional y los métodos de procesamiento ha impulsado a los fabricantes a implementar sistemas de sabor avanzados que pueden recrear perfiles frescos y naturales o brindar experiencias de sabor únicas, a la vez que satisfacen las preferencias de salud y bienestar.
Aumento de la demanda de los consumidores de sabores y fragancias de origen vegetal
El mercado global de sabores y fragancias muestra una transformación sustancial hacia ingredientes de origen vegetal, lo que refleja la evolución de las preferencias de los consumidores, centradas en la conciencia de la salud, la sostenibilidad ambiental y las metodologías de consumo ético. Esta transición fundamental cataliza el desarrollo y la implementación de sofisticados extractos botánicos y aceites esenciales, que facilitan experiencias sensoriales auténticas, a la vez que cumplen con los estrictos requisitos de etiquetado limpio. Según la Asociación de la Industria Alimentaria (FMI), el 84 % de los compradores de comestibles en Estados Unidos incorporaron al menos un alimento de origen vegetal en 2023. [ 2 ]Fuente: Asociación de la Industria Alimentaria (FMI), "¿Qué desean los consumidores de productos de origen vegetal?", fmi.org Además, el segmento de fragancias naturales muestra una expansión continua a medida que los consumidores se conciencian más sobre las posibles consecuencias para la salud asociadas con las alternativas sintéticas. Los participantes de la industria están implementando inversiones estratégicas en tecnologías de extracción avanzadas y estableciendo iniciativas integrales de supraciclaje para convertir subproductos agrícolas en valiosos ingredientes de sabor y fragancia, abordando así los objetivos de sostenibilidad y satisfaciendo las necesidades del mercado de soluciones naturales.
Innovación de productos y lanzamiento de nuevos sabores
La innovación de productos y el desarrollo de nuevos sabores impulsan el mercado global de sabores y fragancias alimentarias, a medida que las empresas responden a la demanda de los consumidores de experiencias sensoriales únicas y personalizadas. Las preferencias de los consumidores por alimentos y bebidas experienciales, influenciadas por las redes sociales, la exploración de la gastronomía internacional y los cambios en los hábitos alimenticios, han hecho que la innovación en sabores sea esencial para el desarrollo de productos. Las organizaciones implementan análisis de datos, inteligencia artificial y métodos avanzados de formulación para desarrollar sabores que se alinean con las preferencias de sabor regionales y las tendencias saludables. Los fabricantes de ingredientes continúan impulsando la industria mediante innovaciones tecnológicas y lanzamientos de productos. Este avance se ejemplifica con la creación, en 30,000, de un Centro de Innovación en Cítricos de 2025 pies cuadrados por parte de International Flavors & Fragrances Inc. en Lakeland, Florida. Las instalaciones, centradas en la investigación botánica y el desarrollo digital de sabores, demuestran cómo los centros de innovación fortalecen las capacidades de los fabricantes para desarrollar sistemas sofisticados de sabores naturales.
Creciente interés de los consumidores por los sabores étnicos
El mercado de sabores y fragancias para alimentos está experimentando un crecimiento significativo impulsado por el creciente interés de los consumidores en los sabores étnicos. Esta tendencia se ve influenciada por la globalización, la exploración cultural y la exposición a los medios digitales. Los consumidores están ampliando sus preferencias gustativas más allá de los sabores occidentales tradicionales a través de viajes internacionales, interacción en redes sociales, servicios de entrega de comida y contenido en streaming. Las plataformas de redes sociales han acelerado especialmente la adopción de las tendencias gastronómicas internacionales. Los fabricantes de alimentos están respondiendo incorporando auténticos perfiles de sabores regionales que ofrecen experiencias de sabor cultural genuinas. Por ejemplo, las Tablas de Sabores Globales 2024 de Kerry Group demuestran esta tendencia, destacando sabores étnicos e interculturales como el chile ahumado, el pollo picante coreano, la carne satay tailandesa, el sambal indonesio y el mala de Sichuan como preferencias emergentes en diversas regiones del mundo. Estos sabores se están expandiendo más allá de las aplicaciones tradicionales en salsas y adobos para incluir snacks, comidas congeladas y bebidas, creando nuevas subcategorías de mercado a través de la fusión cultural.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Estándares internacionales de calidad y regulaciones estrictas | -0.5% | Global, con mayor impacto en América del Norte y la Unión Europea | Corto plazo (≤ 2 años) |
| Precio fluctuante de la materia prima | -0.4% | Global, afectando particularmente el abastecimiento de ingredientes naturales | Corto plazo (≤ 2 años) |
| Vida útil limitada de los sabores naturales. | -0.3% | Global, con mayor impacto en los mercados emergentes | Mediano plazo (2-4 años) |
| Diferencias de gusto culturales y regionales | -0.2% | Global, con la mayor complejidad en Asia-Pacífico, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Normas internacionales de calidad y regulaciones estrictas
El panorama regulatorio cada vez más estricto y complejo en el mercado global de sabores y fragancias alimentarias constituye una restricción significativa, imponiendo requisitos de cumplimiento sustanciales y barreras de entrada, lo que afecta especialmente a los pequeños fabricantes y a los nuevos participantes del mercado. La reforma de la norma GRAS de la Administración de Alimentos y Medicamentos (FDA) exige a los fabricantes presentar documentación de seguridad completa antes de la introducción de nuevos ingredientes, eliminando disposiciones que anteriormente permitían la autoafirmación sin divulgación pública. Estas modificaciones regulatorias brindan ventajas competitivas a las empresas consolidadas con una sólida infraestructura de cumplimiento, a la vez que generan importantes desafíos operativos para las startups que carecen de experiencia regulatoria. La 51.ª Enmienda de la Asociación Internacional de Fragancias (IFA), que implementa 48 nuevas restricciones a los ingredientes, exige amplias modificaciones en la cadena de suministro y reformulaciones de productos, lo que resulta en ciclos de desarrollo prolongados y un mayor gasto operativo en toda la cadena de valor de la industria de sabores y fragancias alimentarias.
Precio fluctuante de la materia prima
Las fluctuaciones en los precios de las materias primas representan una limitación significativa en el mercado global de sabores y fragancias alimentarias. Estas fluctuaciones impactan los costos operativos y la gestión de la cadena de suministro de los fabricantes de sabores naturales que dependen de insumos agrícolas. El cambio climático influye en las regiones de producción agrícola e introduce una considerable incertidumbre en el mercado, ya que los fenómenos meteorológicos extremos interrumpen las cosechas y precipitan la escasez de suministro, lo que resulta en un aumento significativo de los precios. La transición acelerada del mercado hacia ingredientes naturales intensifica la exposición a la volatilidad, mientras que las alternativas sintéticas mantienen una estabilidad de precios constante gracias a la disponibilidad de materias primas derivadas del petróleo y la escalabilidad de la fabricación. Si bien las organizaciones que implementan estrategias de abastecimiento diversificado y mantienen relaciones estratégicas con proveedores demuestran una mayor resiliencia a las fluctuaciones de precios, los fabricantes que dependen de ingredientes de un solo proveedor se enfrentan a riesgos sustanciales de compresión de márgenes, lo que inhibe la expansión integral del mercado.
Análisis de segmento
Por fuente: ganancias naturales a pesar del dominio sintético
El segmento sintético mantuvo una cuota de mercado dominante del 69.35 % en 2025. Este dominio del mercado se atribuye a la eficiencia operativa consolidada, la estabilidad de la cadena de suministro y las capacidades técnicas demostradas. Los fabricantes de alimentos y bebidas priorizan los ingredientes sintéticos debido a su rentabilidad, escalabilidad de producción y capacidad para ofrecer perfiles estandarizados de sabor y fragancia. Estas características posicionan a los ingredientes sintéticos como componentes fundamentales en las operaciones de fabricación de alimentos, bebidas y productos de cuidado personal a escala industrial. La composición química estandarizada de los ingredientes sintéticos facilita el cumplimiento de las normas internacionales de calidad y seguridad alimentaria.
El segmento de alternativas naturales demuestra un potencial de mercado considerable, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 5.50 % hasta 2031. Esta trayectoria de crecimiento refleja la evolución de las preferencias de los consumidores hacia productos alimenticios saludables y ambientalmente sostenibles, en particular aquellos con ingredientes de origen vegetal y de etiqueta limpia. Los avances tecnológicos en los procesos de extracción y formulación de ingredientes naturales han mejorado la viabilidad económica de los sabores y fragancias naturales. Además, una mayor supervisión regulatoria y los compromisos ambientales corporativos están impulsando a los fabricantes de alimentos a implementar reformulaciones de ingredientes naturales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de producto: Los sabores impulsan el liderazgo en innovación
El segmento de sabores alimentarios domina el mercado con una participación del 55.62 % en 2025 y se proyecta que mantendrá un sólido crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 5.58 % hasta 2031. Esta posición en el mercado subraya la importancia fundamental de los sabores en el desarrollo de productos de alimentos y bebidas, donde los atributos funcionales determinan cada vez más los patrones de compra de los consumidores. La expansión del mercado de este segmento se atribuye a la diversificación de aplicaciones entre alimentos funcionales y alternativas vegetales, donde los sofisticados requisitos de sabor requieren soluciones técnicas avanzadas con valoraciones de mercado premium. La implementación de tecnologías de inteligencia artificial ha mejorado sustancialmente las capacidades de desarrollo de sabores. Por ejemplo, en diciembre de 2024, Symrise presentó Symvision AI, un sistema avanzado de predicción multifuente para sabores, ingredientes y afirmaciones, que ilustra la aplicación de metodologías computacionales para abordar los complejos desafíos de la formulación de sabores.
En la industria global de alimentos y bebidas, las fragancias son componentes esenciales que mejoran las propiedades organolépticas del producto y la experiencia del consumidor. La demanda de fragancias en el mercado se basa principalmente en la necesidad de los consumidores de características sensoriales diferenciadas que incorporen tanto el sabor como los aromas. La proliferación de productos alimenticios procesados y de conveniencia ha obligado a los fabricantes a implementar soluciones estratégicas de fragancias para establecer la diferenciación de sus productos y desarrollar identidades de mercado distintivas que generen una interacción sostenida con el consumidor. Además, el creciente énfasis en la salud y el bienestar ha generado una demanda sustancial de fragancias alimentarias naturales y orgánicas que cumplan con los requisitos de etiquetado limpio y satisfagan las preferencias de los consumidores preocupados por la salud.
Por aplicación: Las bebidas lideran la evolución funcional
En 2025, las aplicaciones de bebidas dominarán el mercado global de sabores y fragancias alimentarias, con una participación del 33.02 % y una tasa de crecimiento anual compuesta (TCAC) proyectada del 5.68 % hasta 2031. El crecimiento de las bebidas vegetales, las formulaciones bajas en azúcar y las bebidas con probióticos impulsa la innovación en sabores para disimular los sabores desagradables, ofreciendo perfiles exóticos y placenteros. Las aplicaciones lácteas se benefician de la integración de probióticos y el posicionamiento funcional del producto, respondiendo a la preocupación del consumidor por la salud intestinal y el sistema inmunitario.
Según la Asociación Internacional de Alimentos Lácteos (IDFA), el consumo de yogur en Estados Unidos aumentó de 13.5 kg por persona a 13.8 kg en 2023, lo que indica una mayor demanda de opciones de comidas y refrigerios prácticos, ricos en proteínas y saludables. Este crecimiento se corresponde con las tendencias más amplias en el segmento lácteo, donde la demanda de productos con valor agregado, como yogures saborizados y refrigerios lácteos funcionales, continúa expandiéndose, lo que fortalece aún más la demanda de sabores. Las industrias de panadería y confitería están implementando soluciones de sabores y fragancias para desarrollar productos de etiqueta limpia, indulgentes y de temporada que satisfacen las necesidades de sabor del consumidor. En la industria cárnica, los fabricantes utilizan sabores y especias para producir carnes procesadas premium y alternativas vegetales que ofrecen perfiles de sabor estandarizados. Estos avances indican cómo el mercado de sabores y fragancias permite a los fabricantes de alimentos de los segmentos de lácteos, panadería, confitería y carnes satisfacer las necesidades de los consumidores de características de sabor específicas y naturales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por forma: la tecnología en polvo impulsa el crecimiento
El mercado global de sabores alimentarios demuestra la importante posición de los sabores líquidos, con una participación de mercado del 36.79 % en 2025, gracias a su flexibilidad de formulación, rápida solubilidad y capacidad de integración en aplicaciones de alimentos y bebidas. Su compatibilidad con sistemas de procesamiento líquidos y sus propiedades de dispersión los posicionan como opciones óptimas para bebidas, productos lácteos, salsas y jarabes, donde la distribución uniforme del sabor es esencial. Los formatos líquidos facilitan ajustes precisos durante el desarrollo del producto y siguen siendo fundamentales en formulaciones personalizadas y la producción de lotes pequeños.
Los formatos de saborizantes en polvo presentan un sólido potencial de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 5.90 % hasta 2031, lo que indica una dinámica de mercado en constante evolución. La expansión de los saborizantes en polvo se debe a su mayor vida útil, la optimización de la economía de transporte y almacenamiento, y la estabilidad térmica durante el procesamiento a alta temperatura. Estas características los convierten en ideales para mezclas secas, bebidas instantáneas, snacks, productos de panadería y productos nutricionales. Su eficiencia operativa en procesos de producción automatizados y el cumplimiento de los requisitos de etiquetado limpio, en particular mediante metodologías de encapsulación natural, respaldan su creciente penetración en el mercado.
Análisis geográfico
Mercado de sabores y fragancias de APAC
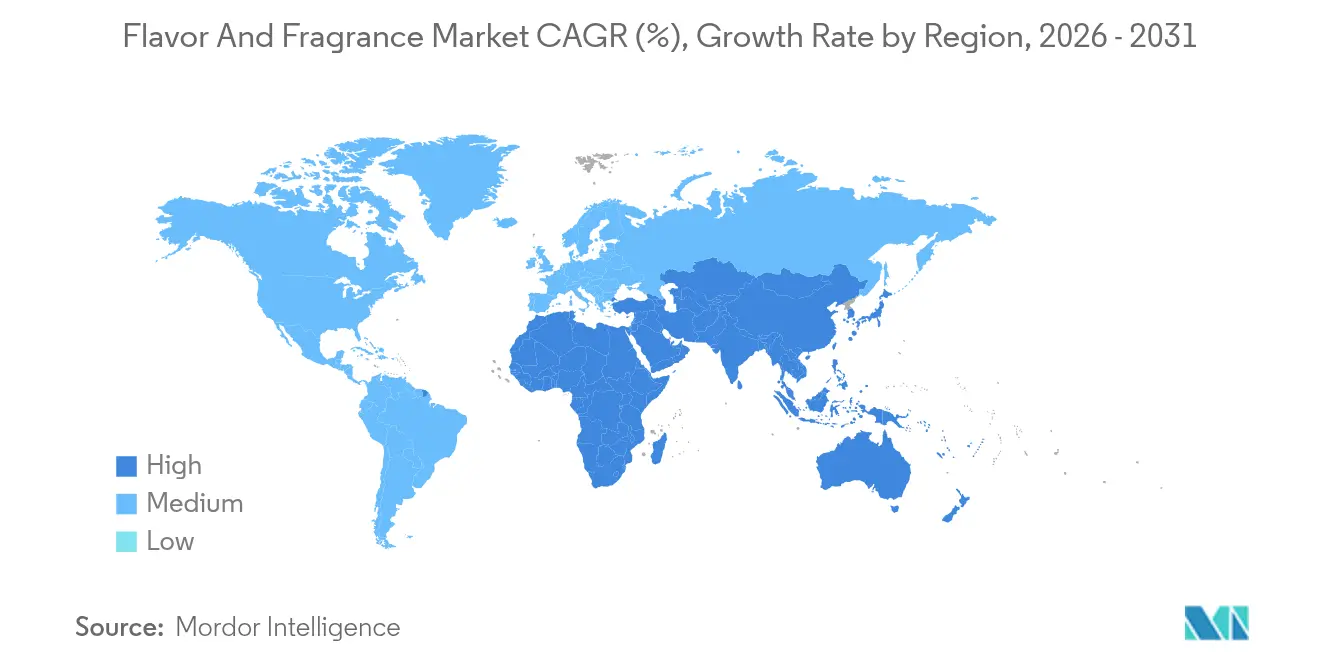
Asia-Pacífico posee una cuota de mercado del 31.44 % en 2025 y se proyecta un crecimiento anual compuesto (CAGR) del 5.52 % hasta 2031. Este crecimiento se atribuye a la urbanización, el aumento de la renta disponible y la preferencia de los consumidores por sabores premium que combinan elementos culturales con beneficios para la salud. El desarrollo de infraestructuras y la simplificación de las regulaciones han reducido las barreras de entrada al mercado y ampliado el acceso. La importancia de la región se evidencia en importantes inversiones en instalaciones, como el proyecto de renovación y expansión en curso de International Flavors & Fragrances Inc. en el Parque Empresarial del Aeropuerto de Shanghái Hongqiao (China), anunciado en julio de 2024.
Mercado de sabores y fragancias de Norteamérica
Norteamérica exhibe estabilidad de mercado, impulsada por los avances regulatorios y tecnológicos, en particular en el desarrollo de sabores basados en inteligencia artificial y reformulaciones de etiqueta limpia. La sólida posición de la región en alimentos funcionales y alternativas vegetales genera demanda de soluciones de sabor avanzadas que cumplan con los requisitos técnicos y las normas regulatorias. La Administración de Alimentos y Medicamentos (FDA) y Health Canada ejercen la supervisión regulatoria, estableciendo directrices claras para la seguridad alimentaria, el etiquetado y la aprobación de nuevos ingredientes.
Mercado de sabores y fragancias de EMEA y Sudamérica
Europa mantiene su posición gracias a iniciativas de sostenibilidad y regulaciones integrales, como lo demuestra la evaluación de 2,000 sustancias aromatizantes realizada por la Autoridad Europea de Seguridad Alimentaria, que establece estándares globales de seguridad. La región prioriza los ingredientes naturales y la sostenibilidad ambiental, impulsando la química verde y el uso de recursos renovables. Además, Sudamérica, Oriente Medio y África presentan oportunidades de crecimiento impulsadas por las preferencias regionales y la expansión de la clase media, si bien enfrentan desafíos en el desarrollo de infraestructuras y marcos regulatorios que afectan el acceso a los mercados internacionales.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
La regulación de sabores y fragancias abarca la autorización de ingredientes, la evaluación de seguridad, el etiquetado y el cumplimiento de las normas de envasado, con Estados Unidos y la Unión Europea estableciendo marcos de referencia utilizados a nivel mundial. En Estados Unidos, la FDA anunció un endurecimiento continuo de la supervisión en 2026 a través de las prioridades de su Programa de Alimentos para Consumo Humano, incluyendo acciones relacionadas con la reforma del sistema GRAS y la reevaluación de sustancias químicas alimentarias, lo que eleva la carga de cumplimiento para la introducción o el mantenimiento de ciertas sustancias en las formulaciones.
En la Unión Europea, el marco normativo sobre aromatizantes, según el Reglamento (CE) n.º 1334/2008, continuó actualizándose a principios de 2026 mediante los Reglamentos (UE) 2026/172 y (UE) 2026/175 de la Comisión (modificaciones y correcciones del Anexo I). Por otro lado, la actividad de la EFSA, como el trabajo de 2026 en torno al acetaldehído (FL n.º 05.001), pone de manifiesto la dinámica de reevaluación en curso, que puede dar lugar a reformulaciones y actualizaciones de la documentación. Los envases y los materiales en contacto con los alimentos también están adquiriendo mayor relevancia para el cumplimiento normativo de los productos que contienen aromas y fragancias, con actualizaciones de la lista de la Unión Europea de plásticos en contacto con los alimentos (FCM) en virtud del Reglamento (UE) 2026/245 y restricciones químicas adicionales en virtud del Reglamento (UE) 2025/40 sobre envases y residuos de envases, que entraron en vigor en agosto de 2026, lo que aumenta la necesidad de verificación analítica y trazabilidad en toda la cadena de suministro.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas procedentes de fuentes agrícolas y petroquímicas, como productos botánicos, cítricos y otros derivados de frutas, e intermedios aromáticos-químicos. A continuación, se aplican procesos como la extracción, la destilación, la fermentación/bioconversión (cuando se utiliza) y la composición o mezcla, además de tecnologías de presentación como el secado por aspersión, la encapsulación y la emulsificación, que dan lugar a sistemas líquidos y en polvo para formulaciones de uso final. Los aromas y sabores terminados se distribuyen a través de ventas directas y distribuidores a fabricantes de alimentos y bebidas y otros usuarios finales, donde los laboratorios de aplicación y el desarrollo conjunto con el cliente son fundamentales para adaptar los perfiles de sabor regionales, las condiciones de procesamiento y los objetivos de etiquetado limpio o funcionales.
Las principales limitaciones y puntos de control se centran cada vez más en la volatilidad y la trazabilidad de las materias primas, junto con la documentación necesaria para cumplir con los estándares de seguridad y calidad en constante evolución. Las grandes empresas han reforzado el abastecimiento responsable y la disponibilidad de datos sobre carbono y trazabilidad como parte de sus programas de cadena de suministro. Ejemplos de ello son la publicación por parte de dsm-firmenich de la disponibilidad de datos completos sobre la huella de carbono de sus ingredientes de perfumería y belleza, basados en análisis del ciclo de vida (mayo de 2025), y la publicación por parte de Givaudan del uso de electricidad 100 % renovable para sus operaciones globales (marzo de 2025). Estas iniciativas respaldan las exigencias de los clientes en cuanto a la transparencia de los ingredientes y pueden influir en la selección de proveedores, las opciones de reformulación y las estrategias de regionalización para la producción y el abastecimiento.
Panorama competitivo
El mercado global de sabores y fragancias alimentarias presenta una fragmentación moderada, con empresas consolidadas que mantienen posiciones competitivas mediante la integración vertical, las capacidades tecnológicas y las operaciones globales. Líderes del mercado, como DSM-Firmenich AG, International Flavors & Fragrances Inc., Symrise AG y Givaudan SA, fortalecen su presencia en el mercado mediante adquisiciones estratégicas, ampliaciones de instalaciones y plataformas de innovación basadas en IA.
La dinámica competitiva del mercado se ve influenciada por la continua innovación de productos y la expansión de su portafolio. Por ejemplo, en octubre de 2023, Symrise presentó SET Flavors, una línea especializada de saborizantes alimentarios que integra soluciones de sabor, nutrición y salud. El producto utiliza tecnologías de separación avanzadas para extraer y mejorar las características de los ingredientes alimentarios y los flujos secundarios del producto, consolidando la posición de la compañía en el segmento de saborizantes alimentarios. De igual manera, otras empresas importantes han introducido soluciones de saborizantes alimentarios naturales y de etiqueta limpia para satisfacer las cambiantes preferencias de los consumidores.
Además, los participantes del mercado se centran en fortalecer su posición competitiva mediante iniciativas de sostenibilidad, transformación digital e integración de la cadena de valor. Las empresas están expandiendo su presencia en toda la cadena de valor de los sabores alimentarios para garantizar la seguridad de las materias primas y mantener la estabilidad de los márgenes. La diferenciación tecnológica se ha convertido en una ventaja competitiva crucial, y las organizaciones invierten en plataformas propias que mejoran el rendimiento del sabor alimentario, cumpliendo al mismo tiempo con los requisitos de sostenibilidad. Este enfoque estratégico permite a las empresas mantener su cuota de mercado y responder eficazmente a las cambiantes demandas de los consumidores en la industria de alimentos y bebidas.
Líderes de la industria de sabores y fragancias
-
DSM-Firmenich AG
-
Sabores y Fragancias Internacionales, Inc.
-
Symrise AG
-
Corporación Internacional Takasago
-
Givaudan SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: International Flavors & Fragrances Inc. (IFF) lanzó SENSORA, una plataforma tecnológica de fragancias activada por luz para aplicaciones en el hogar, textiles y cuidado personal. Esta plataforma amplía las opciones de difusión de fragancias orientadas al rendimiento y fomenta la premiumización mediante experiencias olfativas más duraderas. Asimismo, refuerza la diferenciación en sistemas de fragancias terminadas, donde el rendimiento funcional y la experiencia del consumidor son factores clave en la elección de la marca.
- Mayo de 2026: International Flavors & Fragrances Inc. (IFF) acordó vender su negocio de ingredientes alimentarios a CVC Capital Partners por aproximadamente 4.3 millones de dólares, conservando una participación minoritaria del 10 %. Esta desinversión redefine el enfoque de la cartera de IFF y puede modificar la intensidad competitiva y la dinámica de adquisición de clientes en las distintas categorías de ingredientes que interactúan con los sistemas de sabor. Los ingresos y la simplificación también aumentan la flexibilidad para invertir en las capacidades clave de sabores y fragancias.
- Abril de 2024: Kerry Group implementó Tastesense Salt, una solución diseñada para ofrecer un sabor sabroso con bajo contenido de sodio, replicando el sabor, la textura y el regusto de la sal. Este lanzamiento respalda los programas de reformulación de alimentos procesados y snacks, donde la reducción de sodio genera deficiencias en el sabor. Refuerza la demanda de sistemas de modulación del sabor que ayudan a los fabricantes a alcanzar sus objetivos nutricionales sin sacrificar la aceptación sensorial.
Alcance del informe del mercado global de sabores y fragancias
Los sabores y fragancias crean aromas y sabores para su uso en una amplia gama de productos de consumo, incluidos alimentos preparados, productos de cuidado personal y del hogar, fragancias finas, cosméticos y bebidas.
El mercado de sabores y fragancias se segmenta por tipo de producto, tipo de aplicación, presentación y geografía. Según el tipo de producto, el mercado se divide en sabores y fragancias. Según el tipo, el mercado se divide en natural, sintético e idéntico al natural. Según la aplicación, el mercado se segmenta en lácteos, panadería, confitería, snacks salados, carne, bebidas y otras aplicaciones. Por presentación, el mercado se segmenta en polvo, líquido y otros. Según la geografía, el mercado se segmenta en Norteamérica, Europa, Asia-Pacífico, Sudamérica, Oriente Medio y África. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados.
Por tipo de producto
| Sabores |
| Fragancias |
Por fuente
| Naturales |
| Sintético |
| Naturaleza idéntica |
por Aplicación
| Lácteos |
| Panaderías y pastelerías |
| Confitería |
| Merienda salada |
| Carne |
| Bebidas |
| Otras aplicaciones |
Por formulario
| Polvo |
| Liquid |
| Otros |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Sabores | |
| Fragancias | ||
| Por fuente | Naturales | |
| Sintético | ||
| Naturaleza idéntica | ||
| por Aplicación | Lácteos | |
| Panaderías y pastelerías | ||
| Confitería | ||
| Merienda salada | ||
| Carne | ||
| Bebidas | ||
| Otras aplicaciones | ||
| Por formulario | Polvo | |
| Liquid | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de sabores y fragancias?
El mercado de sabores y fragancias estará valorado en USD 41.83 mil millones en 2026.
¿Qué región tiene la mayor cuota de mercado?
Asia-Pacífico lidera con el 31.44% de los ingresos globales y una perspectiva de CAGR del 5.52% hasta 2031.
¿Por qué los ingredientes naturales crecen más rápido que los sintéticos?
Las normas de seguridad más estrictas y la demanda de los consumidores de etiquetas limpias están impulsando una CAGR del 5.50 % para los sabores y fragancias naturales, superando a los sintéticos.
¿Qué segmento de aplicaciones se está expandiendo más rápidamente?
Las bebidas están avanzando a una tasa compuesta anual del 5.68 %, respaldadas por la demanda de bebidas funcionales que requieren soluciones sofisticadas para enmascarar el sabor.


