

Tamaño y participación en el mercado del agua saborizada
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
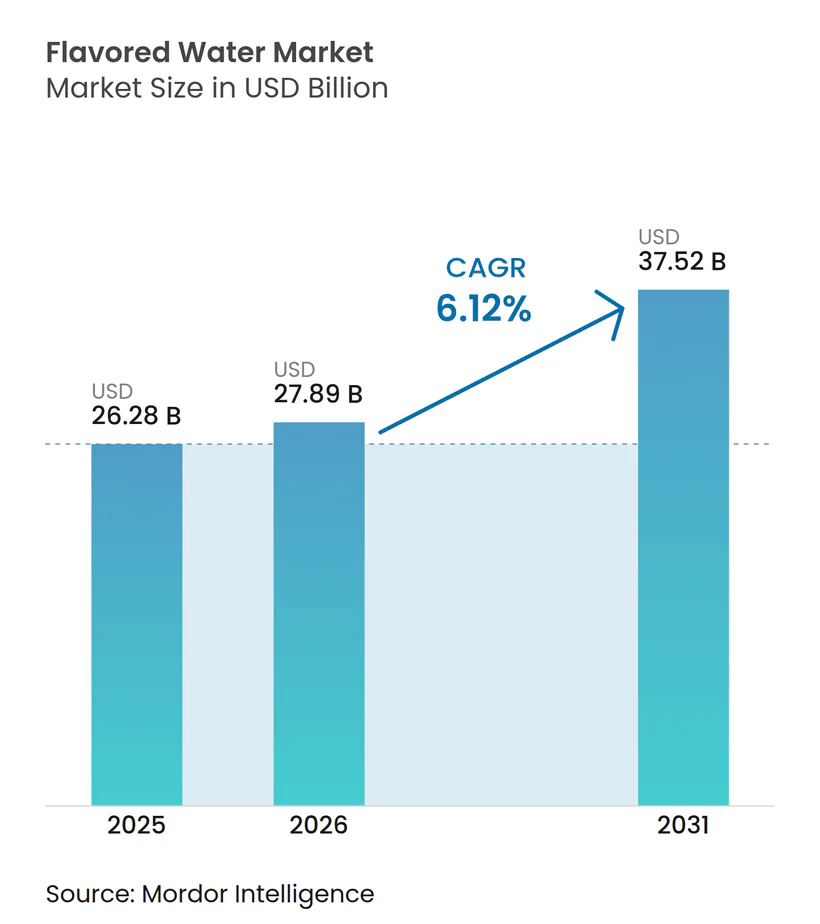
| Tamaño del mercado (2026) | USD 27.89 mil millones |
| Tamaño del mercado (2031) | USD 37.52 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
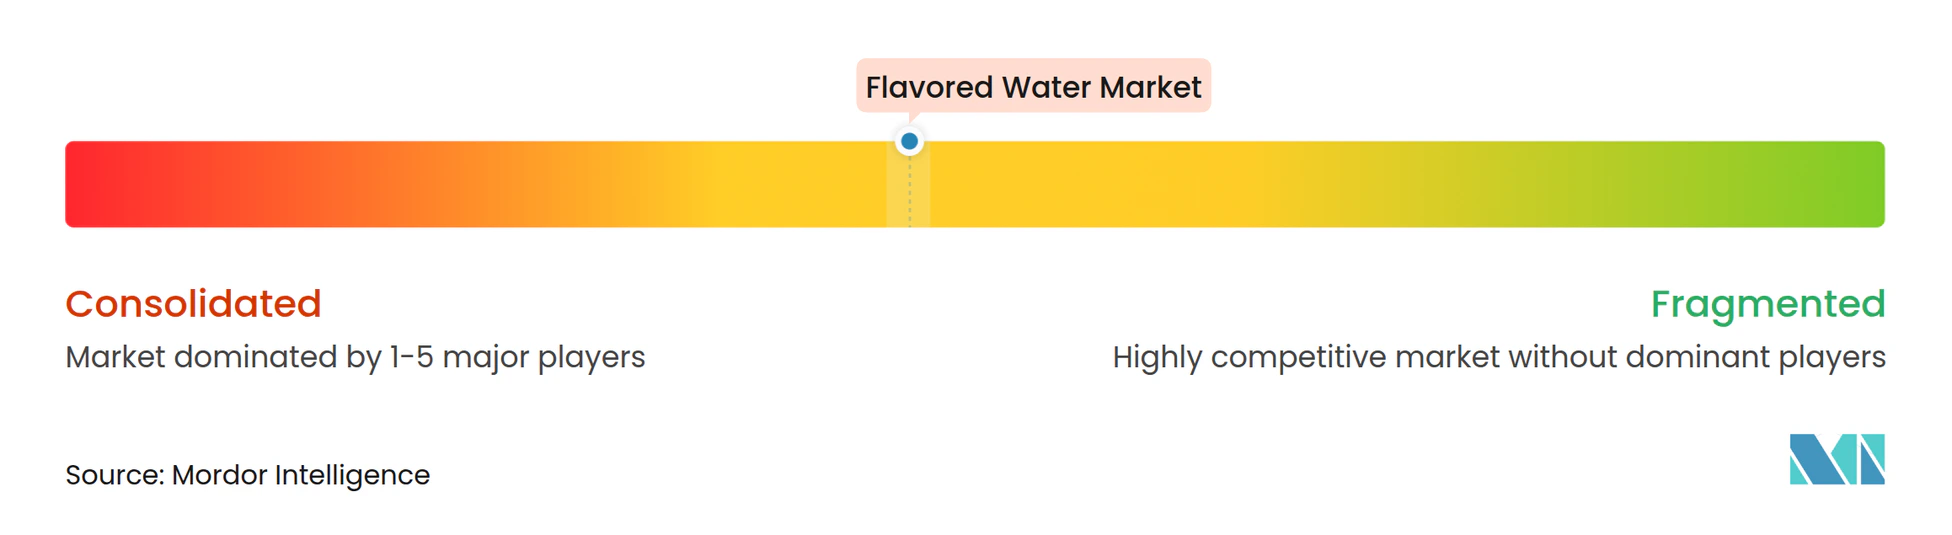
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de agua saborizada por Mordor Intelligence
El mercado de aguas saborizadas alcanzó un valor de 26.28 millones de dólares en 2025 y se estima que crecerá de 27.89 millones de dólares en 2026 a 37.52 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.12% durante el período de pronóstico (2026-2031). Esta expansión del mercado refleja la preferencia de los consumidores por opciones de hidratación más saludables que equilibran el sabor y el bienestar. Las aguas saborizadas se presentan como una alternativa entre el agua embotellada y las bebidas azucaradas, ofreciendo hidratación, beneficios funcionales y una experiencia gustativa satisfactoria, con un menor contenido calórico que los refrescos tradicionales. El crecimiento del mercado se ve impulsado por una mayor concienciación sobre la salud entre los consumidores, especialmente en lo que respecta al consumo de azúcar e ingredientes artificiales. Los fabricantes están respondiendo desarrollando combinaciones de sabores innovadoras e incorporando ingredientes naturales, vitaminas y minerales. El auge de las variantes de aguas saborizadas premium y funcionales, incluidas aquellas con electrolitos, antioxidantes y extractos botánicos añadidos, atrae a los consumidores que buscan una mayor hidratación.
Conclusiones clave del informe
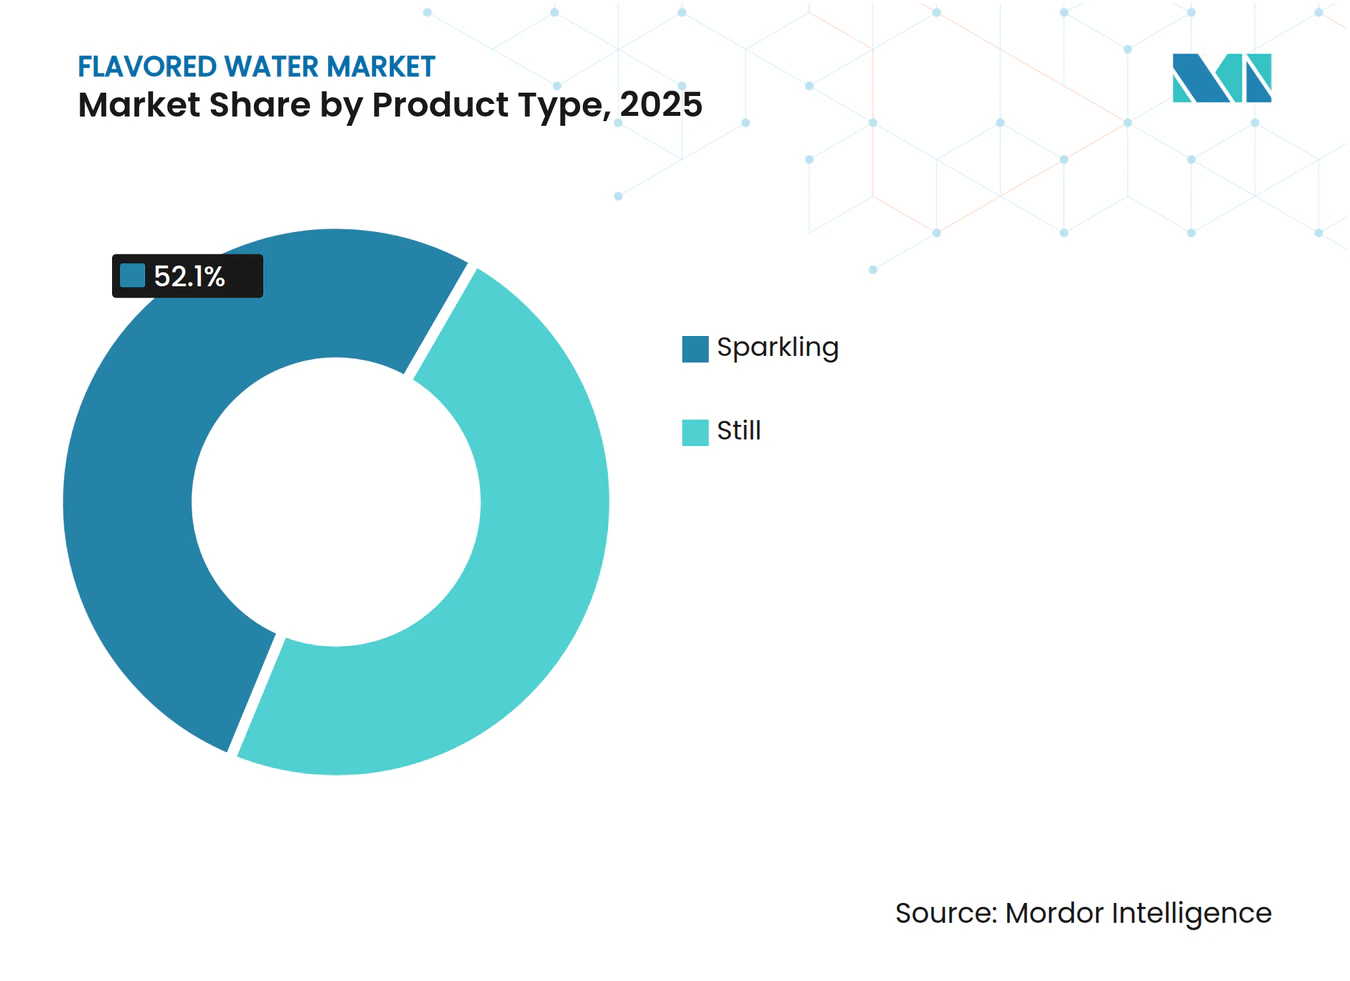
- Por tipo de producto, el segmento de bebidas con gas representó el 52.10 % de la participación de mercado de agua saborizada en 2025 y se proyecta que crecerá a una CAGR del 7.78 % durante 2026-2031.
- Por sabor, los sabores cítricos dominaron con una participación de mercado del 28.40 % en 2025, mientras que se espera que las variantes botánicas/herbales crezcan a una CAGR del 7.45 % hasta 2031.
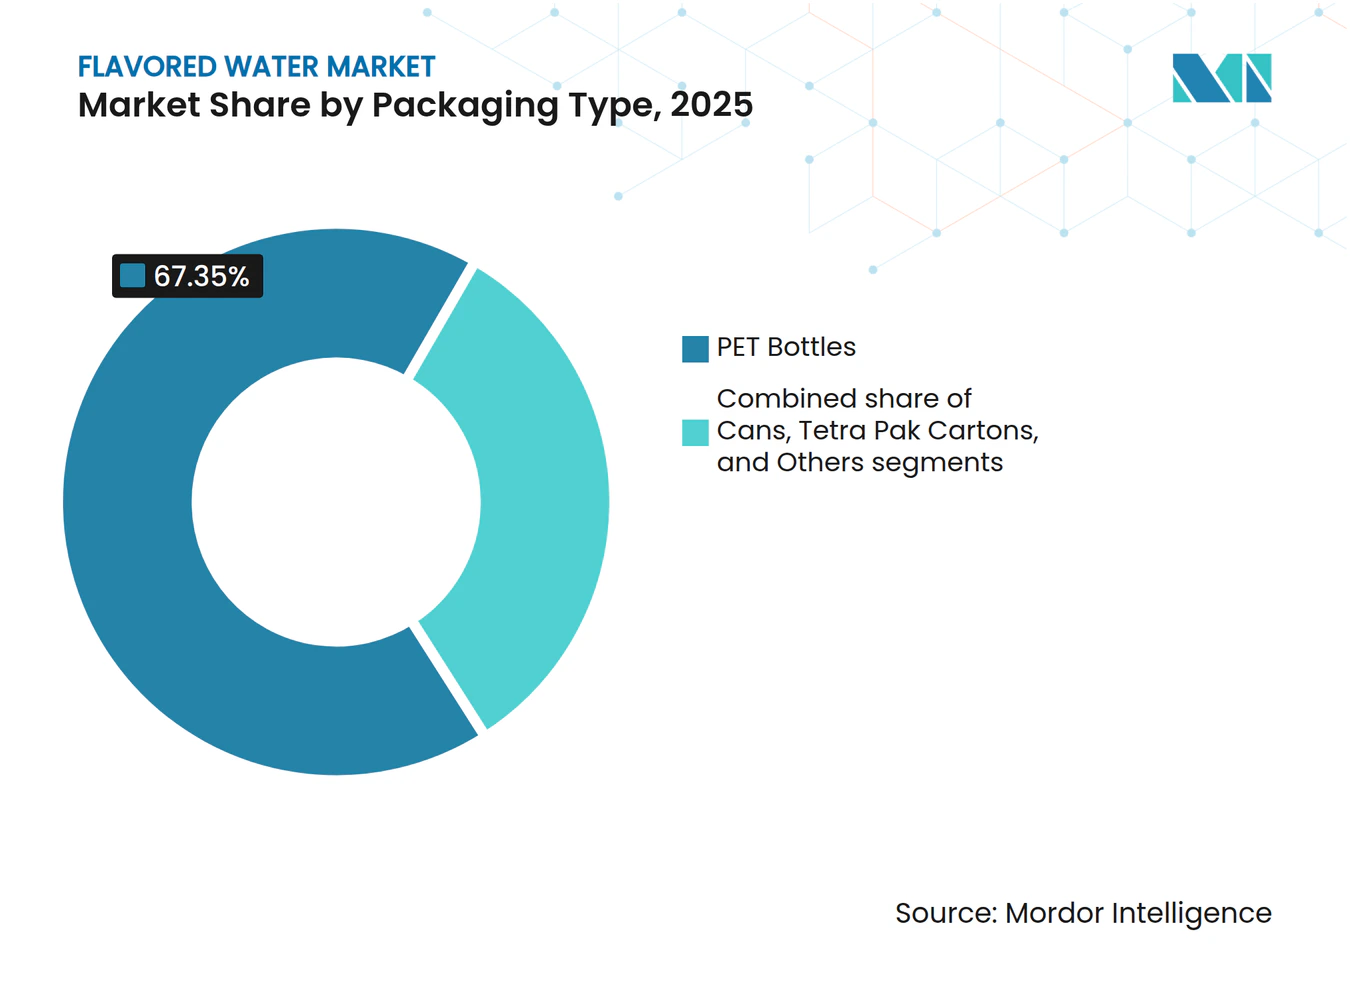
- Por tipo de embalaje, las botellas de PET representaron el 67.35% del mercado de agua saborizada en 2025, y las latas mostraron la tasa de crecimiento más alta con un CAGR del 8.05% durante el período de pronóstico.
- Por canal de distribución, los canales de distribución off-trade representaron el 55.90% del mercado en 2025, mientras que los canales on-trade están creciendo a una CAGR del 7.26% hasta 2031.
- Por geografía, América del Norte dominó el mercado con una participación del 32.85% en 2025, mientras que Asia-Pacífico está creciendo al ritmo más rápido con una CAGR del 7.21% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del agua saborizada
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Un cambio hacia la salud impulsado desde los refrescos azucarados | + 1.8% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Premiumización e innovación de sabores | + 1.2% | Centros urbanos de América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento rápido de aguas funcionales y fortificadas | + 1.0% | Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| El embalaje ecológico como diferenciador | + 0.8% | Europa, América del Norte y propagación a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Preferencia por bebidas bajas en calorías o sin calorías y sin azúcar | + 0.7% | Global, liderado por los mercados desarrollados | Corto plazo (≤ 2 años) |
| Etiqueta limpia e ingredientes naturales. | + 0.6% | Segmentos premium de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Un cambio hacia la salud impulsado desde los refrescos azucarados
La migración de los consumidores de las bebidas carbonatadas tradicionales al agua saborizada representa una transformación estructural del mercado en la industria de las bebidas. Los consumidores preocupados por su salud se muestran cada vez más dispuestos a pagar precios más altos por los beneficios percibidos, especialmente en productos con ingredientes funcionales y fórmulas naturales. Este comportamiento genera efectos colaterales positivos para el agua saborizada, posicionada como una alternativa natural y baja en calorías a los refrescos convencionales. La transformación trasciende las preferencias individuales, ya que las principales compañías de bebidas adaptan sus portafolios de productos para satisfacer las cambiantes demandas de los consumidores. El compromiso de PepsiCo de reducir los azúcares añadidos en el 75% de su portafolio global para 2030 refleja el reconocimiento de la industria de que los productos enfocados en la salud impulsan el crecimiento a largo plazo. Este cambio continúa fortaleciéndose a medida que los consumidores más jóvenes, en particular los millennials y la Generación Z, consideran la hidratación como una inversión en bienestar en lugar de una necesidad básica. Esta tendencia ha impulsado a los fabricantes de bebidas a innovar con productos de agua enriquecidos, incorporando vitaminas, minerales e ingredientes funcionales para captar este creciente segmento de mercado.
Premiumización e innovación de sabores
Los perfiles de sabor premium transforman el agua saborizada de un producto básico a un producto de estilo de vida, lo que permite mayores márgenes y la diferenciación de marca. Las combinaciones complejas de sabores y los maridajes únicos permiten a los fabricantes imponer precios premium a la vez que establecen posiciones distintivas en el mercado. La percepción del consumidor del agua saborizada premium como una opción de bebida sofisticada respalda aún más esta evolución del mercado. Topo Chico Sabores aumentó su penetración en los hogares en más del 20% después de su lanzamiento, lo que demuestra cómo la innovación en sabores impulsa la participación de mercado en los segmentos premium. El éxito de la marca demuestra la sólida respuesta del consumidor a las estrategias de sabor premium bien ejecutadas y valida el potencial de mercado para experiencias de sabor superiores en la categoría de agua saborizada. Además, los sabores botánicos y herbales representan el segmento de mayor crecimiento, lo que refleja la demanda de los consumidores de ingredientes funcionales como adaptógenos y compuestos naturales para el bienestar. Estos ingredientes atraen a los consumidores preocupados por la salud que buscan tanto sabor como funcionalidad. La integración de estos compuestos naturales permite a las marcas diferenciar sus productos y, al mismo tiempo, abordar el creciente interés de los consumidores por el bienestar holístico.
Crecimiento rápido de aguas funcionales y fortificadas
El posicionamiento del agua funcional enfatiza su papel en el bienestar más que en la hidratación básica, creando oportunidades para productos con beneficios para la salud. Se espera que las aguas enriquecidas con vitaminas, minerales y electrolitos experimenten un crecimiento sustancial durante 2025-2030. La Administración de Alimentos y Medicamentos de EE. UU. permite declaraciones de estructura/función para alimentos convencionales sin aprobación previa, lo que permite a los fabricantes promover la hidratación y los beneficios de las vitaminas al tiempo que cumplen con las regulaciones de declaraciones de enfermedades [1] Fuente: Administración de Alimentos y Medicamentos de EE. UU., “Guía de declaraciones de estructura/función”, fda.gov . Este entorno regulatorio beneficia a las empresas que pueden fundamentar sus declaraciones de salud. En México, los consumidores muestran preferencia por las declaraciones de productos naturales, lo que demuestra la demanda regional de bebidas funcionales. La investigación de mercado indica que los consumidores compran principalmente aguas funcionales para hidratarse y obtener vitaminas, lo que respalda las estrategias de posicionamiento centradas en la salud.
El embalaje ecológico como diferenciador
El embalaje sostenible se ha vuelto esencial para el cumplimiento normativo y la diferenciación en el mercado, donde las latas de aluminio experimentan la mayor tasa de crecimiento. Las latas de aluminio demuestran la mayor tasa de crecimiento entre los materiales de embalaje debido a su reciclabilidad y su alineación con los principios de la economía circular. Ball Corporation demostró esta tendencia al enviar 107 mil millones de unidades de embalaje de aluminio en 2023 y establecer un objetivo del 85% de contenido reciclado para 2030. La industria de bebidas genera 1.5 millones de toneladas de emisiones de CO2e al año, de las cuales las materias primas y los embalajes contribuyen con el 58%, lo que hace que el embalaje sostenible sea fundamental para los objetivos de reducción de emisiones. El progreso de Coca-Cola hacia la sostenibilidad incluye alcanzar el 90% de embalajes reciclables en 2023, con planes para el 100% para 2025, y aumentar el contenido reciclado del 27% al 50% para 2030. Estas iniciativas de sostenibilidad permiten a las empresas establecer posiciones de mercado premium a la vez que cumplen con las regulaciones ambientales y las expectativas de los consumidores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Intensa competencia de las bebidas alternativas | -0.9% | Global, particularmente América del Norte | Corto plazo (≤ 2 años) |
| El escepticismo de los consumidores sobre las afirmaciones funcionales y de salud | -0.6% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Complejidades regulatorias y de cumplimiento | -0.5% | Global, variando según la jurisdicción | Largo plazo (≥ 4 años) |
| Sensibilidad al precio en relación con las alternativas | -0.4% | Mercados emergentes, segmentos preocupados por los precios | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Intensa competencia de las bebidas alternativas
El mercado de aguas saborizadas se enfrenta a una mayor fragmentación a medida que las bebidas energéticas, la kombucha y las bebidas funcionales compiten por los consumidores preocupados por su salud. Las empresas están ampliando sus carteras de productos, con Talking Rain lanzando las líneas prebióticas Popwell y Coca-Cola introduciendo Simply Pop para competir con Olipop y Poppi. Esta evolución del mercado ha generado presión sobre los márgenes de beneficio de las aguas saborizadas y ha requerido una mayor inversión en marketing para mantener la diferenciación del producto. El mercado norteamericano experimenta una importante presión competitiva debido a su madurez y a la afluencia de alternativas premium. Las aguas mejoradas en esta región muestran un crecimiento más lento en comparación con Asia-Pacífico, principalmente debido a la competencia de opciones de aguas saborizadas de menor precio. La adquisición de marcas especializadas, como Spindrift, por parte de Gryphon Investors en enero de 2025, ha intensificado aún más la dinámica del mercado al aportar capital adicional y experiencia en el sector a segmentos nicho.
El escepticismo de los consumidores sobre las afirmaciones funcionales y de salud
El mercado de aguas funcionales enfrenta barreras significativas debido a la supervisión regulatoria y la conciencia del consumidor. La Administración de Alimentos y Medicamentos de EE. UU. exige que los fabricantes respalden las afirmaciones de estructura/función con evidencia científica confiable, lo que resulta en mayores costos de cumplimiento y opciones de marketing restringidas [2] Fuente: Administración de Alimentos y Medicamentos de EE. UU., “Guía para la industria: Fundamentación de las afirmaciones de suplementos dietéticos hechas bajo la Sección 403(r)(6) de la Ley Federal de Alimentos, Medicamentos y Cosméticos”, fda.gov . A medida que las afirmaciones de salud se vuelven más frecuentes en las bebidas, los consumidores se han vuelto cada vez más escépticos, lo que obliga a las empresas a invertir en investigación clínica y verificación independiente para establecer credibilidad. Este escrutinio es particularmente evidente en los mercados desarrollados, donde los consumidores informados exigen validación científica de los beneficios funcionales. Si bien los consumidores más jóvenes muestran mayor receptividad a las aguas funcionales, requieren información clara sobre los ingredientes, y los precios premium siguen siendo un desafío cuando los consumidores cuestionan la efectividad del producto. Las empresas con afirmaciones científicamente validadas y sólidas capacidades de cumplimiento regulatorio obtienen ventajas competitivas, mientras que aquellas que carecen de la justificación adecuada enfrentan desafíos de mercado.
Análisis de segmento
Por tipo de producto: El dominio de los productos brillantes impulsa la premiumización
Las variantes con gas dominan el mercado con una participación del 52.10 % en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.78 % hasta 2031. Este crecimiento se debe a la búsqueda de alternativas carbonatadas a los refrescos tradicionales por parte de los consumidores, junto con las oportunidades en el segmento premium. El éxito de esta categoría reside en ofrecer placer sensorial y beneficios para la salud, satisfaciendo las demandas de los consumidores tanto de bienestar como de placer. El dominio del mercado del segmento de las bebidas con gas se ve reforzado por combinaciones de sabores innovadoras, formulaciones de ingredientes naturales y beneficios funcionales mejorados.
El segmento del agua con gas está en crecimiento debido a la tendencia de premiumización y a su creciente adopción en la industria de servicios de alimentación. Restaurantes, bares, hoteles y otros establecimientos de hostelería ofrecen agua con gas saborizada como una opción premium para aumentar sus márgenes de beneficio. La incorporación de sabores naturales, infusiones botánicas únicas y un empaque sofisticado realza el atractivo del agua con gas entre los consumidores que buscan experiencias de bebida superiores. El agua sin gas mantiene una cuota de mercado significativa, principalmente con fines funcionales en actividades de fitness, eventos deportivos, consumo en el trabajo y necesidades diarias de hidratación. Su comodidad y portabilidad la convierten en una opción preferida para el consumo en movimiento, mientras que su papel esencial para mantener la salud y el bienestar impulsa una demanda constante en diversos segmentos de consumidores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sabor: La innovación botánica impulsa el crecimiento premium
Los sabores cítricos dominaron el mercado con una participación del 28.40 % en 2025, impulsados por su amplia familiaridad y aceptación entre los consumidores. Las variantes botánicas/herbales muestran la mayor tasa de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.45 %, lo que indica un mayor interés del consumidor por productos orientados al bienestar. El sólido desempeño de los sabores cítricos se debe a la preferencia del consumidor por opciones consolidadas como limón, lima y naranja, que ofrecen perfiles de sabor refrescantes. Las variantes de frutos rojos aprovechan las preferencias estacionales y las asociaciones con la salud, mientras que los sabores de frutas tropicales atraen a los consumidores que buscan nuevas experiencias gustativas. La categoría de sabores combinados ofrece oportunidades para la diferenciación de productos mediante combinaciones de sabores.
El segmento botánico y herbal ha transformado el agua saborizada más allá del simple refresco, convirtiéndose en una bebida funcional, lo que impulsa estrategias de precios premium. La percepción del consumidor de los ingredientes botánicos como aditivos funcionales, en lugar de simples agentes saborizantes, impulsa este crecimiento. El mercado muestra una clara transición hacia perfiles de sabor complejos que combinan el atractivo del sabor con la percepción de beneficios para la salud. Este desarrollo crea oportunidades de mercado para fabricantes con experiencia en formulación botánica y cumplimiento normativo.
Por tipo de embalaje: Las latas de aluminio obtienen una prima de sostenibilidad
Las botellas de PET dominaron el mercado con un 67.35 % en 2025, gracias a su rentabilidad y a su amplia aceptación por parte del consumidor. Las latas de aluminio registraron la mayor tasa de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.05 %, gracias a su sostenibilidad y a la creciente adopción por parte de marcas premium. Las botellas de PET mantuvieron su liderazgo en el mercado gracias a las economías de escala en la fabricación y a la preferencia del consumidor por la comodidad, especialmente en formatos de mayor volumen y para el consumo doméstico. Los envases de cartón Tetra Pak mantuvieron su posición en los segmentos institucional y de gran volumen, mientras que los envases de vidrio atendieron al segmento ultra premium.
El crecimiento del envasado en latas refleja la creciente conciencia ambiental del consumidor y el aumento de los requisitos regulatorios para opciones de envasado sostenibles. La selección del material de envasado ahora influye significativamente en el comportamiento de compra del consumidor, especialmente entre los consumidores más jóvenes, quienes priorizan las consideraciones ambientales. Este enfoque ambiental fortalece la posición competitiva del aluminio, a la vez que presiona a los fabricantes de PET para que mejoren sus capacidades de reciclaje y reduzcan el impacto ambiental.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: la premiumización del consumo en el comercio minorista se acelera
Los canales off-trade representaron el 55.90 % del mercado en 2025 gracias a las ventas de conveniencia y al por mayor, mientras que los canales on-trade exhibieron el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.26 %. El dominio del off-trade se atribuye a su amplia disponibilidad en supermercados, tiendas de conveniencia y grandes superficies, lo que facilita tanto las compras impulsivas como las compras al por mayor. Estos canales ofrecen ventajas mediante actividades promocionales y una mayor visibilidad de marca mediante la colocación estratégica en los lineales y el marketing en el punto de venta.
El rápido crecimiento de los canales de hostelería se debe a restaurantes, bares y establecimientos de hostelería que ofrecen agua saborizada como alternativa premium. Este posicionamiento permite mayores márgenes de beneficio y crea oportunidades para sabores de edición limitada y colaboraciones exclusivas. El creciente uso de agua saborizada como bebida para cócteles y opciones sin alcohol en establecimientos de restauración contribuye al crecimiento del volumen y a una mayor notoriedad de marca. La presencia en redes sociales ayuda a generar interés en el consumidor y fomenta las pruebas de productos, especialmente entre los consumidores más jóvenes, quienes influyen en las tendencias generales del mercado.
Análisis geográfico
Mercado norteamericano de aguas saborizadas
Norteamérica posee una participación de mercado del 32.85% en 2025, lo que la consolida como el mayor mercado regional. Este dominio se debe a un comportamiento de consumo consciente de la salud y a una sólida infraestructura minorista, aunque el mercado muestra signos de maduración con tasas de crecimiento moderadas en comparación con las regiones emergentes. El liderazgo de mercado de la región se basa en una alta renta disponible, una amplia adopción de tendencias de bienestar y redes de distribución avanzadas que respaldan el posicionamiento de productos premium. El marco regulatorio establecido permite a las empresas comercializar afirmaciones de salud fundamentadas, lo que genera oportunidades para variantes botánicas y funcionales.
Mercado de agua saborizada en la región Asia-Pacífico
Asia-Pacífico muestra la trayectoria de crecimiento más sólida, con una tasa de crecimiento anual compuesta (TCAC) del 7.21 % hasta 2031. Este crecimiento se debe a la creciente urbanización, el aumento de la renta disponible y una mayor concienciación sobre la salud tras la pandemia. La región muestra una fuerte aceptación de las bebidas funcionales y las aguas enriquecidas, lo que atrae una inversión considerable. El éxito del mercado depende de comprender las preferencias locales y desarrollar perfiles de sabor innovadores.
Mercado de aguas saborizadas de EMEA y Sudamérica
Europa, Sudamérica, Oriente Medio y África presentan oportunidades de mercado únicas. Los mercados europeos priorizan la sostenibilidad, con una creciente adopción de envases de aluminio impulsada por las regulaciones ambientales y las preferencias de los consumidores. Un estudio sobre aguas saborizadas en Brasil revela un 37 % de tasas de prueba por parte de los consumidores, impulsadas por la novedad, aunque el conocimiento del mercado sigue siendo limitado, lo que sugiere un potencial de crecimiento significativo con una inversión adecuada en marketing. Oriente Medio y África se muestran prometedores, ya que la expansión de la infraestructura y la urbanización impulsan el crecimiento del comercio minorista moderno y la mayor demanda de bebidas premium.
Panorama competitivo
El mercado de aguas saborizadas presenta una concentración moderada, con una calificación de 6 sobre 10, lo que indica una dinámica competitiva significativa en medio de los continuos esfuerzos de consolidación que redefinen la estructura y el posicionamiento estratégico del sector. Las principales empresas buscan estrategias de integración vertical y diversificación de cartera, como lo demuestra la fusión completa de Primo Water y BlueTriton, que dio origen a Primo Brands. Esta consolidación permite economías de escala y la optimización de la red de distribución, a la vez que crea barreras para competidores más pequeños. La participación del capital privado se intensifica mediante adquisiciones.
La adopción de tecnología impulsa la diferenciación competitiva mediante innovaciones en envases sostenibles, la integración de ingredientes funcionales y capacidades de marketing digital que facilitan la interacción directa con el consumidor y el desarrollo de marca. Las empresas aprovechan los sistemas de procesamiento aséptico para la conservación del sabor y el mantenimiento de la calidad, a la vez que invierten en envases de aluminio para obtener ventajas competitivas en sostenibilidad.
Surgen oportunidades en los segmentos botánico y funcional, donde el cumplimiento normativo y la experiencia en ingredientes crean ventajas competitivas. Empresas disruptivas emergentes como Aura Bora y Mela Water ganan cuota de mercado gracias a perfiles de sabor innovadores y marketing dirigido. El panorama competitivo recompensa cada vez más a las empresas con capacidades de cumplimiento normativo, experiencia en envasado sostenible e innovación en ingredientes funcionales, en lugar de limitarse a las tradicionales ventajas de escala.
Líderes de la industria del agua saborizada
Keurig dr pepper inc.
Danone SA
PepsiCo Inc.
Compañía Coca-Cola
Nestlé SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: Next In Natural adquirió una participación mayoritaria en Aura Bora, una empresa emergente de agua con gas artesanal conocida por sus ingredientes botánicos.
- Abril de 2025: KJ Holding Corp., propietario de Calypso Lemonades, adquirió Mela Water, una empresa emergente de bebidas de origen vegetal especializada en aguas con sabor a sandía con ingredientes naturales y sin azúcares añadidos.
- Enero de 2025: Gryphon Investors adquirió Spindrift, una empresa líder en agua con gas, como parte del mayor enfoque del capital privado en marcas de bebidas premium y productos de hidratación funcional.
Alcance del informe del mercado global de agua saborizada
| Sin embargo |
| Espumoso |
| a base de cítricos |
| A base de bayas |
| Frutas Tropicales |
| Botánico / Herbal |
| Mezclas |
| Botellas de PET |
| latas |
| Envases de cartón Tetra Pak |
| Otros |
| En el comercio | |
| Fuera de comercio | Supermercados / Hipermercados |
| Tiendas de conveniencia | |
| Ventas en línea | |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Sin embargo | |
| Espumoso | ||
| Por sabor | a base de cítricos | |
| A base de bayas | ||
| Frutas Tropicales | ||
| Botánico / Herbal | ||
| Mezclas | ||
| Por tipo de embalaje | Botellas de PET | |
| latas | ||
| Envases de cartón Tetra Pak | ||
| Otros | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Supermercados / Hipermercados | |
| Tiendas de conveniencia | ||
| Ventas en línea | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de agua saborizada?
El tamaño del mercado de agua saborizada alcanzará los 27.89 mil millones de dólares en 2026.
¿Qué tan rápido se espera que crezca el mercado de agua saborizada?
Se pronostica que los ingresos globales aumentarán a una tasa de crecimiento anual compuesta (CAGR) del 6.12% y alcanzarán los 37.52 millones de dólares en 2031.
¿Qué segmento de productos lidera las ventas?
El agua con sabor y gas dominó con una participación del 52.10 % en 2025 y se proyecta que registre la CAGR más rápida del 7.78 % hasta 2031.
¿Qué formato de packaging está ganando terreno?
Las latas son el formato de más rápido crecimiento con una CAGR del 8.05 % debido al atractivo de la sostenibilidad, a pesar de la participación mayoritaria actual del PET.


