

Tamaño y participación en el mercado de placas de circuito impreso flexibles
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 15.11 mil millones |
| Tamaño del mercado (2031) | USD 20.5 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.29% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de placas de circuito impreso flexibles por Mordor Intelligence
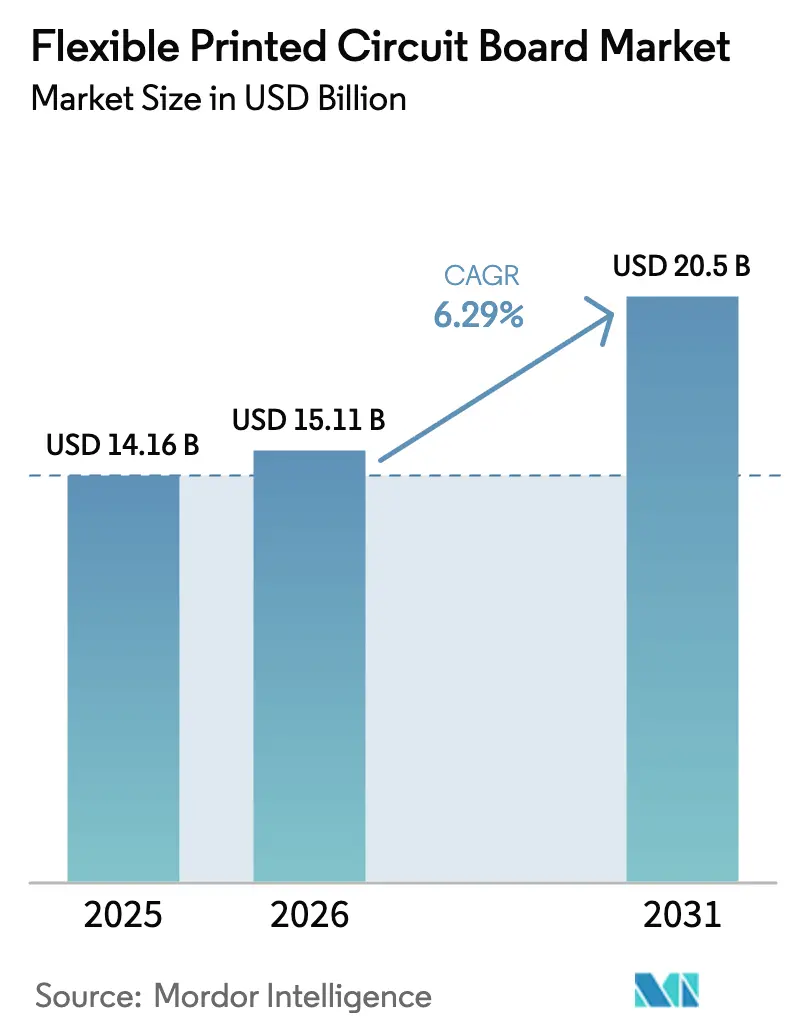
Se espera que el mercado de placas de circuito impreso flexibles crezca de 14.16 millones de dólares en 2025 a 15.11 millones de dólares en 2026 y alcance los 20.5 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.29 % entre 2026 y 2031. Esta expansión se basa en la creciente demanda de interconexiones más ligeras, delgadas y fiables para smartphones plegables, radios de estación base 5G, sistemas avanzados de asistencia al conductor y sensores médicos portátiles. Los fabricantes de dispositivos valoran el radio de curvatura superior, la resiliencia térmica y la integridad de la señal que ofrecen las construcciones basadas en poliimida, lo que impulsa un cambio estructural que se aleja de las placas rígidas. Los fabricantes están ampliando sus carteras de materiales para incluir polímeros de cristal líquido y poliimida modificada de baja pérdida para aplicaciones de ondas milimétricas, mientras que la fabricación aditiva y la deposición de cobre submicrométrica acortan los tiempos de ciclo para construcciones con un alto número de capas. Las presiones de costos vinculadas a la volatilidad del cobre y las películas especiales moderan los márgenes, pero las inversiones en automatización, inspección óptica e integración vertical sostienen la rentabilidad a medida que el mercado de placas de circuitos impresos flexibles recompensa a los proveedores que cumplen con los requisitos de tolerancia estricta y alta confiabilidad.
Conclusiones clave del informe
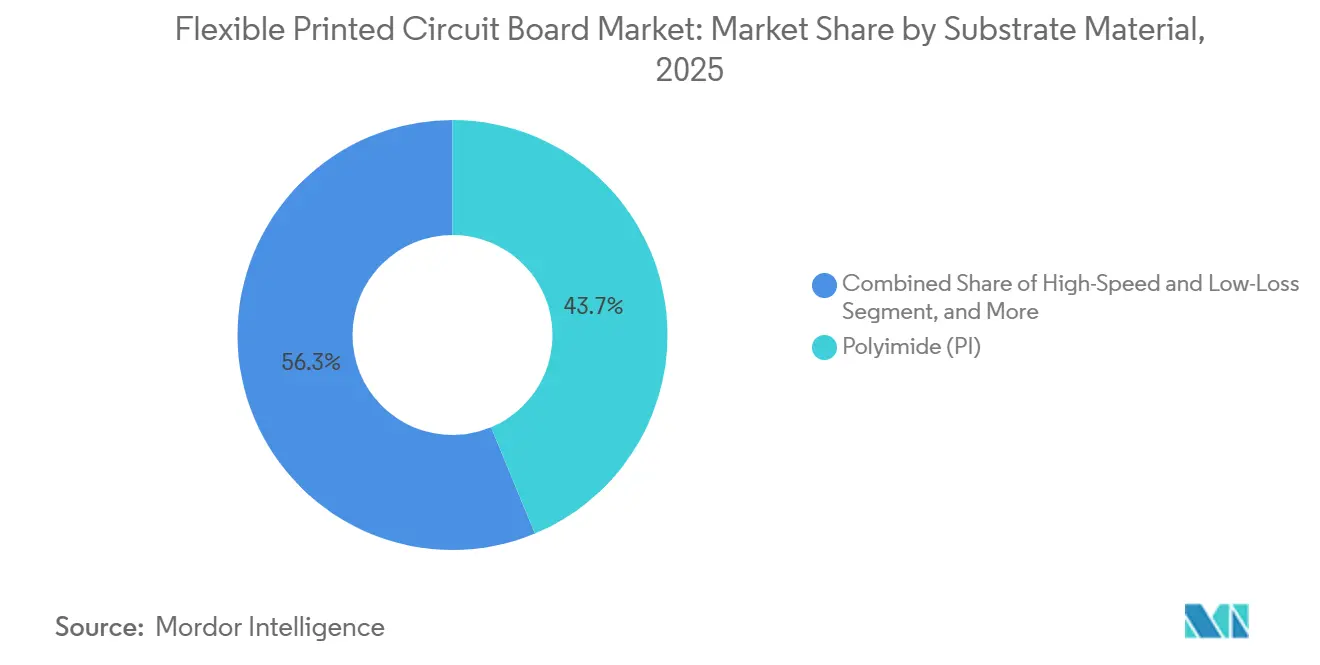
- Por material de sustrato, la poliimida capturó el 43.73% de la participación de mercado de placas de circuito impreso flexibles en 2025.
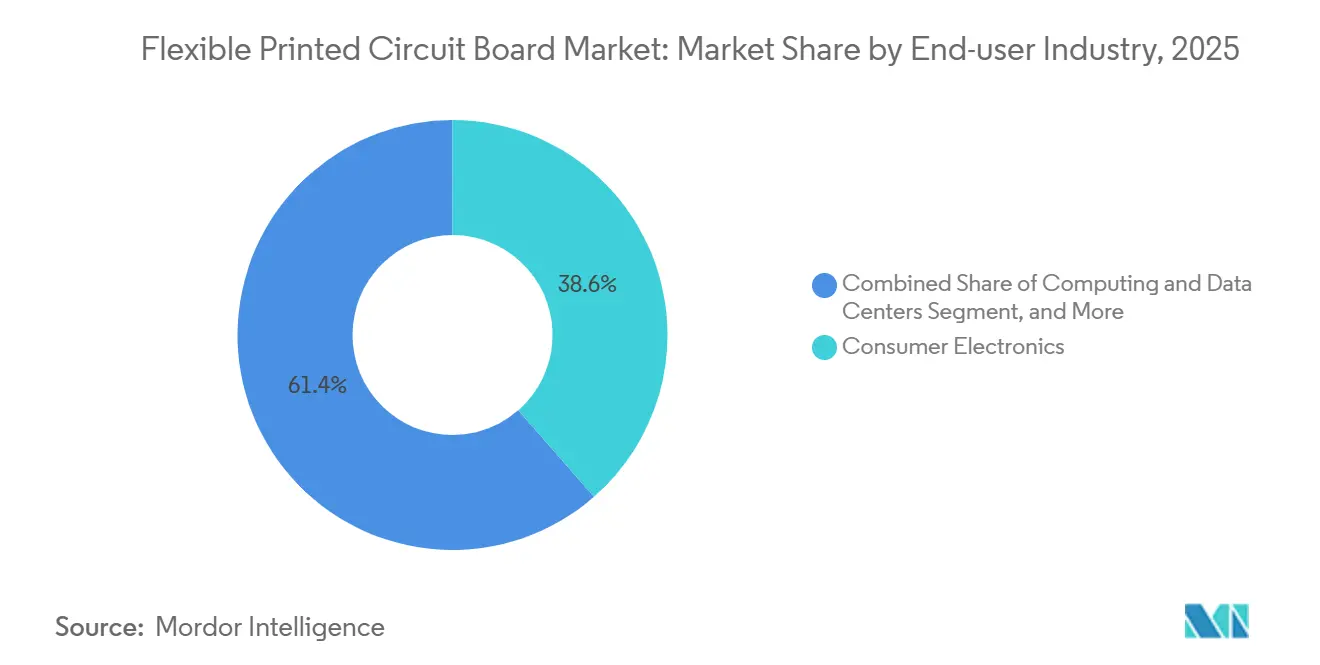
- Por usuario final, la electrónica de consumo lideró con el 38.62% de la participación en los ingresos del mercado de placas de circuito impreso (PCB) flexibles en 2025, mientras que las telecomunicaciones registraron la CAGR más rápida del 7.11% hasta 2031.
- Por geografía, Asia-Pacífico representó el 68.94% de los ingresos globales en 2025 y está avanzando a una CAGR del 6.53% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de placas de circuito impreso flexibles
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Proliferación de teléfonos inteligentes plegables | + 1.2% | Núcleo de Asia y el Pacífico, con repercusiones en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente demanda de sistemas avanzados de asistencia al conductor | + 1.4% | Concentración global temprana en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Miniaturización de dispositivos médicos portátiles | + 0.9% | América del Norte y Europa, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de los despliegues de estaciones base 5G | + 1.5% | Dominio de Asia-Pacífico, mejoras en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Adopción de iluminación LED en proyectos de ciudades inteligentes | + 0.6% | Asia-Pacífico y Oriente Medio, despliegues piloto en Europa | Mediano plazo (2-4 años) |
| Comercialización de paneles solares flexibles para nodos perimetrales de IoT | + 0.5% | Adopción temprana y global de sistemas fotovoltaicos integrados en edificios | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Proliferación de teléfonos inteligentes plegables
Los envíos de teléfonos plegables requieren circuitos de múltiples pliegues que resistan entre 200,000 y 400,000 ciclos de plegado sin fatiga de pista, multiplicando la cantidad de placas por dispositivo en comparación con los teléfonos tipo tableta. Samsung Display comercializó sus paneles MONT FLEX en 2025 para estandarizar las reglas de apilamiento, lo que permite a los proveedores reutilizar herramientas en diferentes modelos y reducir el costo por metro cuadrado. [1] Samsung Display, “MONT FLEX Folding OLED Panel Portfolio”, samsungdisplay.com Los prototipos de triple pliegue aumentan las capas de interconexión y los precios de venta promedio en aproximadamente un 35%, amortiguando la debilidad unitaria del segmento de teléfonos inteligentes. La selección de BH por parte de Apple como proveedor principal de placas atrajo a fabricantes chinos más pequeños a programas de calificación, ampliando la base de suministro. Sin embargo, la producción de Taiwán en el tercer trimestre de 2025 cayó un 10.9% interanual, ya que los retrasos en los lanzamientos de modelos expusieron la volatilidad vinculada a una lista reducida de clientes.
Creciente demanda de sistemas avanzados de asistencia al conductor
Cada vehículo de nivel 2+ integra al menos una docena de módulos de cámara, radar y lidar, con placas de circuito impreso flexibles que dirigen pares diferenciales a través de estrechas cavidades de parachoques y espejos. Las excursiones de temperatura de -40 °C a +125 °C y el nuevo apéndice IPC-A-610JA publicado en septiembre de 2025 imponen una aceptación más estricta de las uniones de soldadura, lo que obliga a los fabricantes a instalar inspección óptica automatizada e imágenes de rayos X. [2] IPC, “IPC-A-610JA Automotive Addendum”, ipc.org Los termistores integrados dentro de las placas de gestión de baterías rastrean las temperaturas de las celdas en paquetes de 400 V y 800 V, una arquitectura ausente en los vehículos de combustión. Las pruebas de vibración USCAR actualizadas a una aceleración máxima de 50 G ahora favorecen los rigidizadores reforzados con poliimida en lugar del acero adhesivo, lo que prolonga la validación pero amplía la brecha para los proveedores certificados.
Miniaturización de dispositivos médicos portátiles
Los monitores continuos de glucosa y los ECG de parche cutáneo requieren trazas inferiores a 50 µm en circuitos que se flexionan con el usuario. Boyd Corporation recomienda poliimida con un coeficiente de expansión térmica inferior a 20 ppm/°C para limitar la deriva del sensor, un parámetro que las películas de consumo no pueden alcanzar. Un estudio publicado en 2025 en Nature demostró que las placas flexibles redujeron los artefactos de movimiento en un 40 % en comparación con las alternativas rígidas. La captación de energía de la comunicación de campo cercano eliminó las baterías de celda de botón, lo que redujo el grosor del dispositivo a menos de 1 mm y duplicó el tiempo de uso. Si bien la autorización 510(k) de la FDA estadounidense tiene una duración media de nueve meses, el MDR europeo añade una vigilancia posterior a la comercialización que eleva los costes de cumplimiento del proveedor entre un 15 % y un 20 %.
Expansión de los despliegues de estaciones base 5G
Las unidades de radio Massive-MIMO implementan matrices de 64 o 128 elementos, cada una con placas de circuito impreso flexibles integradas para líneas de señal de 25 Gb/s que abarcan de 0.5 a 2 m. Las antenas de 617-6000 MHz de TE Connectivity combinan bandas de sub-6 GHz y de ondas milimétricas en una sola carcasa, reduciendo drásticamente los costos de arrendamiento de torres. [3] TE Connectivity, “617-6000 MHz Flexible Antenna Datasheet”, te.com Skyworks combina placas flexibles con componentes pasivos integrados, reduciendo los módulos frontales en un 30 % y manteniendo el margen térmico para climas de -40 °C a +65 °C. Open RAN separa la banda base de las radios, aumentando la demanda de placas de puente de alta velocidad certificadas para la interoperabilidad de O-RAN de 50 Gb/s. China superó los 3.5 millones de sitios activos a finales de 2024, y los subsidios rurales impulsan a los operadores hacia diseños flexibles y rentables. [4] Ministerio de Industria y Tecnología de la Información, “Estado del despliegue de estaciones base 5G”, miit.gov.cn
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Desafíos de la gestión térmica en PCB flexibles de alto número de capas | -0.8% | Global, agudo en automoción y telecomunicaciones | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de las láminas de cobre y la poliimida | -1.1% | Los fabricantes globales de Asia y el Pacífico son los más expuestos | Corto plazo (≤ 2 años) |
| Ciclos rigurosos de calificación automotriz | -0.6% | Europa y América del Norte, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Altos costos de herramientas para modelos de teléfonos inteligentes multigeneracionales | -0.7% | Concentración en Asia-Pacífico que afecta a los fabricantes de Taiwán y China | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de las láminas de cobre y la poliimida
La lámina de cobre representa aproximadamente un tercio del costo del material, y los precios al contado aumentaron un 21.2% desde el cuarto trimestre de 2024 hasta el cuarto trimestre de 2025 en medio de interrupciones en el suministro en Indonesia y Chile. JPMorgan sitúa el promedio de 2026 en USD 12,075 por t, un 8.6% más que el año anterior, lo que reduce los márgenes bajo bloqueos de precios OEM de seis a doce meses. [5] JPMorgan, “Perspectivas del mercado del cobre para 2026”, jpmorgan.com La película de poliimida en China cayó un 13.42% en el tercer trimestre de 2025 a USD 19,133 por t, sin embargo, los convertidores norteamericanos aumentaron las cotizaciones ya que el kit de teléfonos inteligentes del cuarto trimestre absorbió el exceso de suministro. La nueva línea de precursores de UBE no alcanzará el volumen hasta finales de 2027, lo que mantiene el riesgo de concentración de proveedores.
Desafíos de la gestión térmica en placas de circuito impreso flexibles con alto número de capas
Las placas que superan las ocho capas atrapan el calor en pilas de poliimida con una conductividad de 0.12 W/m·K, un tercio de la del FR-4, lo que obliga a una reducción del 20-30% en la capacidad de transporte de corriente. Una estructura de 10 capas que funciona a 10 GHz señaló puntos calientes por encima de 180 °C en pruebas de vida aceleradas, aumentando la pérdida de inserción 0.5 dB por cada 10 cm después de 5,000 h. El Pyralux ML de DuPont cura por debajo de 180 °C y mejora la conductividad, pero el coste del material un 25% superior limita su adopción a prototipos. Las láminas de interfaz rellenas de nitruro de boro alcanzaron 3 W/m·K en ensayos de laboratorio, pero los rendimientos comerciales por debajo del 85% detienen la implementación. La Agencia Espacial Europea ahora exige ciclos térmicos-vacío de -180 °C a +125 °C según ECSS-Q-ST-70-60C Rev.1, lo que expone la delaminación en construcciones adhesivas. [6] Agencia Espacial Europea, “ECSS-Q-ST-70-60C Rev.1”, esa.int
Análisis de segmento
Por material de sustrato: la poliimida lidera implementaciones de alta confiabilidad
La poliimida representó el 43.73 % de la cuota de mercado de placas de circuito impreso flexibles en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.68 % hasta 2031. Su temperatura de transición vítrea de 260 °C, su elongación de rotura del 3-5 % y su constante dieléctrica estable de 3.4 a 1 GHz satisfacen los objetivos de ciclo de curvatura e integridad de ondas milimétricas en teléfonos plegables y matrices de estaciones base de 28 GHz. Estas características garantizan la mayor cuota de mercado de placas de circuito impreso flexibles para diseños basados en poliimida. La cadena de producción totalmente integrada de precursor a película de UBE le otorga la ventaja de contar con un único proveedor, lo que impulsa a los fabricantes de equipos originales (OEM) a obtener químicas modificadas de doble fuente siempre que las ventanas de calificación lo permitan.
Los sustratos de alta velocidad y baja pérdida, como el polímero de cristal líquido, se utilizan en placas base de telecomunicaciones y servidores de inteligencia artificial que impulsan enlaces PAM4 de 56 Gb/s más allá de los límites de pérdida de FR-4. El transceptor óptico de 1.2 Tb/s de IBM enruta dieciséis pares de 100 Gb/s en una placa de tan solo 2 mm de grosor, una envolvente mecánica insostenible para alternativas rígido-flexibles. Los dispositivos sensibles al coste aún utilizan FR-4 por defecto, donde los radios de curvatura superan los 10 mm y las temperaturas de servicio se mantienen por debajo de los 130 °C. Resinas especiales, como la bismaleimida-triazina y la película de acumulación de Ajinomoto, respaldan los intercaladores de chiplet para aceleradores de IA, aunque los ingresos combinados se sitúan por debajo del 8 %, ya que los obstáculos de certificación limitan el volumen.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: las telecomunicaciones superan a los teléfonos móviles en ritmo de crecimiento
La electrónica de consumo generó el 38.62 % de las ventas en 2025, pero la infraestructura de telecomunicaciones ahora presenta la tasa de crecimiento anual compuesta (TCAC) más rápida, con un 7.11 %, convirtiendo las estaciones base de celdas macro y las estaciones de radio remotas en el principal vector de crecimiento del mercado de PCB flexibles. Una sola carcasa de estación base 5G puede albergar entre 20 y 30 placas, lo que impulsa el tamaño del mercado de placas de circuito impreso flexibles (PCB) en equipos de telecomunicaciones, incluso cuando el volumen de teléfonos inteligentes se estanca. El hardware informático y de centros de datos absorbe circuitos de alto número de capas para las placas base de servidores de IA, con la especificación UALink 200 G que estipula una señalización de 212.5 GBd en alcances inferiores a 4 m, lo que favorece la flexibilidad sobre los enlaces ópticos.
Las placas para automóviles requieren una validación AEC-Q200 de 18 a 24 meses, lo que ralentiza la entrada a corto plazo a pesar del aumento de la densidad de sensores. Los dispositivos sanitarios, desde monitores de glucosa hasta neuroestimuladores, prometen mayores márgenes brutos, pero añaden la biocompatibilidad ISO 10993 y los gastos generales de la FDA 510(k). Los actores aeroespaciales y de defensa obtienen circuitos calificados MIL-PRF-55110 para satélites y drones, y las placas personalizadas de 100 m de OKI abrieron el prototipado en órbita terrestre baja a las empresas emergentes que necesitan lotes pequeños. [7] OKI Electric Industry, “Custom FPC for New Space”, oki.com La automatización industrial y el almacenamiento de energía completan la demanda, pero siguen fragmentados, lo que ofrece una escala limitada para los proveedores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
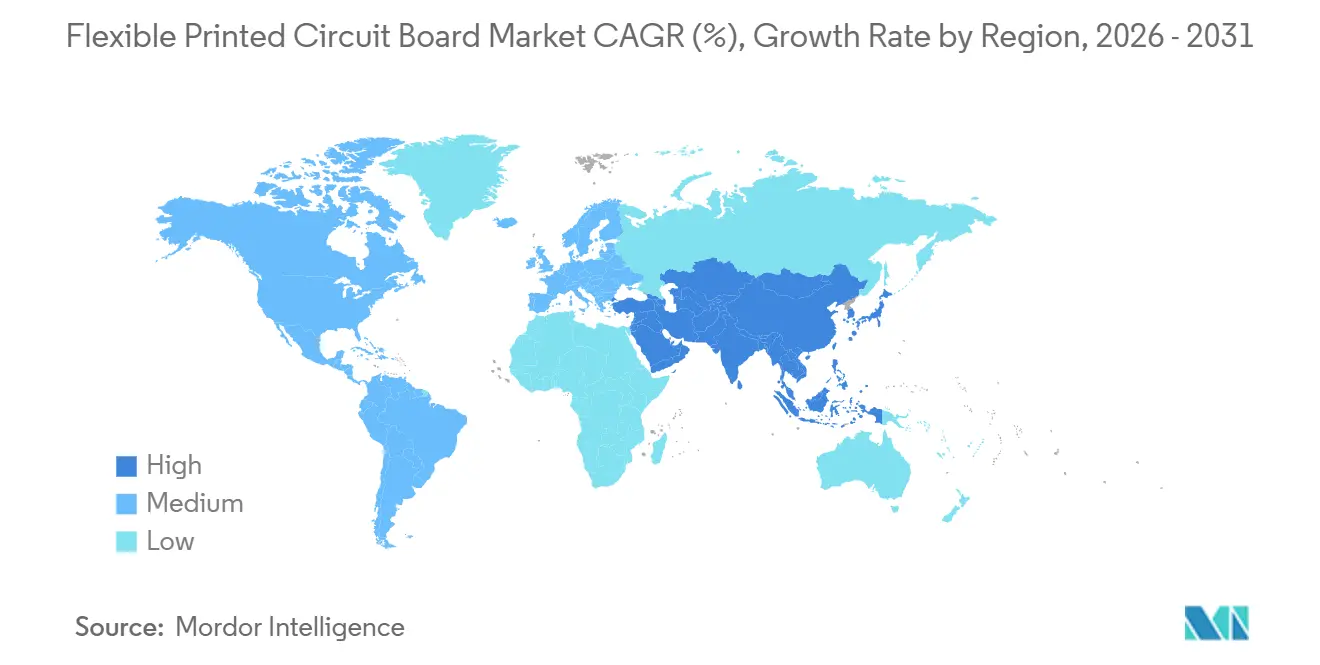
Asia-Pacífico representó el 68.94% de los ingresos del mercado de placas de circuito impreso flexibles en 2025 y se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.53% hasta 2031. La producción de Taiwán en el segundo trimestre de 2025 alcanzó los 218.200 millones de NTD (7.000 millones de USD), impulsada por los pedidos de servidores de IA que consumieron la capacidad de producción de smartphones. China registró una producción de 34.180 millones de USD en 2025, tras una expansión interanual del 22.3%, impulsada por los subsidios para las iniciativas de 5G y empaquetado de semiconductores que canalizan el gasto nacional en placas hacia proveedores locales. Japón mantuvo los circuitos flexibles en el 51.3% del valor total de las placas en 2024, aproximadamente 11.530 millones de USD, lo que refleja su nicho en la fabricación de dispositivos médicos y de grado automotriz, en el mercado de PCB flexibles, que alcanzan primas del 30-40%.
Corea del Sur produjo 7.86 millones de dólares en 2024, de los cuales el 45 % se destinó a sustratos semiconductores, una combinación que expone a los fabricantes a ciclos de chips de memoria. India y el Sudeste Asiático, en conjunto, suministran menos del 5 % de la capacidad regional, pero atraen inversiones de EMS para la diversificación de la cadena de suministro. América del Norte y Europa, en conjunto, representan el 20 % de los ingresos globales, con una ponderación hacia usos automotrices, aeroespaciales y médicos de alta confiabilidad, donde la protección de la propiedad intelectual supera el costo de la mano de obra. Los fabricantes de automóviles europeos ahora exigen la trazabilidad IPC-A-610JA, lo que favorece las fuentes regionales de placas. La demanda de clústeres de IA en los centros de datos de América del Norte eleva el gasto nacional en placas, ya que la complejidad del diseño y la certeza de la entrega compensan las ventajas de precio de Asia-Pacífico en el mercado de placas de circuito impreso flexibles. El resto del mundo representa menos del 12 %, centrado en la implementación de telecomunicaciones y proyectos de ciudades inteligentes que seleccionan soluciones de vidrio-epoxi de menor costo.
Panorama competitivo
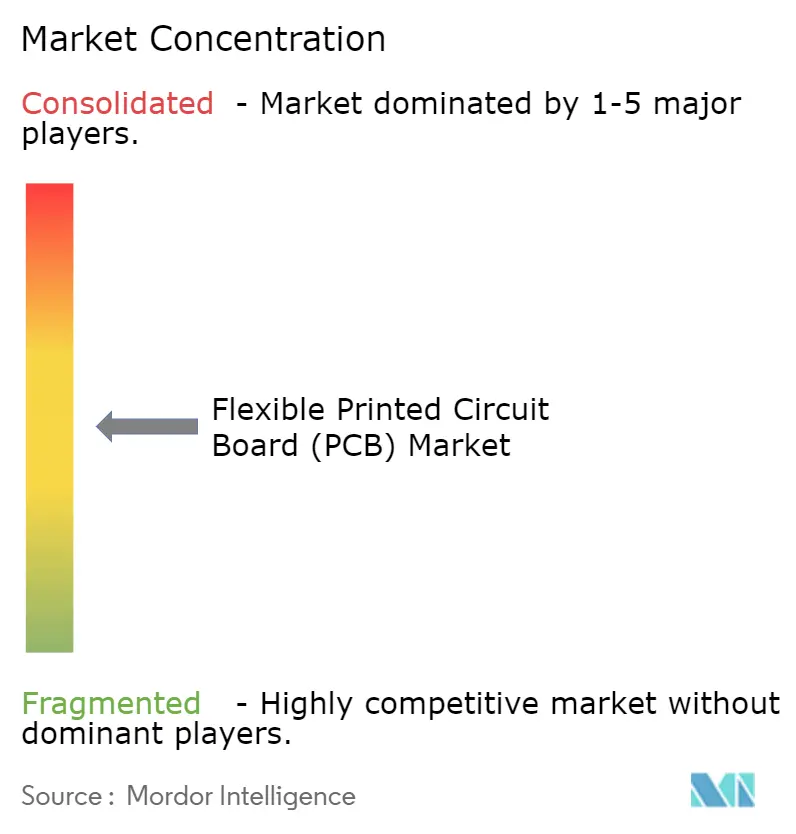
El mercado de placas de circuito impreso flexibles muestra una concentración moderada: Zhen Ding Technology, Dongshan Precision, Nippon Mektron, BH y Flexium Interconnect concentraron conjuntamente el 59.3 % de la capacidad en 2023. Las grandes empresas defienden su cuota de mercado mediante la fabricación aditiva, la deposición de cobre submicrométrica y la integración vertical rígido-flexible. El lanzamiento por parte de Elephantech en abril de 2025 de placas de cobre ultrafinas de 1 µm redujo el desperdicio en un 95 % y permitió la fabricación de pistas de 10 µm, asegurando cuentas en los sectores médico y aeroespacial que pagan primas del 20 % al 30 %.
Se observa una bifurcación en el mercado de PCB flexibles. Los fabricantes chinos y taiwaneses, orientados al volumen, compiten con los fabricantes de smartphones por precio y escala, mientras que las empresas especializadas buscan nichos en automoción, medicina y defensa, acumulando certificaciones como IATF 16949, ISO 13485 y AS9100. Fuji Corporation duplicó la producción de la plataforma Okazaki SMT a 1,000 unidades mensuales, con tasas de colocación superiores a 150 000 cph, lo que refleja las necesidades de rendimiento de los ensambladores en wearables miniaturizados. Entre los disruptores se encuentran los reveladores de poliimida de baja temperatura; Pyralux ML de DuPont cura a menos de 180 °C, pero tiene un sobrecoste del 25 %, lo que lo limita a prototipos de alta fiabilidad.
Los operadores se diversifican hacia modelos orientados a servicios. NOK Corporation y MEKTEC comenzaron pruebas de sensores de monitoreo de infraestructura en septiembre de 2025, creando flujos de ingresos recurrentes a partir de suscripciones de datos. [8] NOK Corporation, “FPC Strain Sensor Trial”, nok.co.jp Los módulos CIGS de BIPVco con una eficiencia del 17% pesan menos de 3 kg/m² y necesitan circuitos con una vida útil de 25 años que resistan ciclos de -40 °C a +85 °C, lo que abre una demanda adyacente en la fotovoltaica integrada en edificios. El creciente gasto de capital de CMI Limited y GCE Electronics subraya el optimismo, pero la volatilidad del cobre y la película aún comprime los márgenes brutos para las plantas menos automatizadas.
Líderes de la industria de placas de circuito impreso flexibles
Nippon Mektron Ltd.
Zhen Ding Technology Holding Ltd.
Flexium Interconnect Inc.
Industrias eléctricas Sumitomo Ltd.
fujikura ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Septiembre de 2025: NOK Corporation y MEKTEC lanzaron pruebas de campo de sensores de tensión de placas de circuito impreso flexibles para el monitoreo de puentes y túneles en la prefectura de Shiga, Japón.
- Julio de 2025: OKI Electric Industry presentó placas flexibles personalizadas de hasta 100 m para prototipos de satélites New Space, reduciendo el tiempo de entrega a seis semanas.
- Abril de 2025: Elephantech inició la producción en masa de placas fabricadas de forma aditiva con láminas de cobre de menos de 1 µm, lo que redujo el desperdicio de grabado en un 95 %.
- Enero de 2025: Sumitomo Electric Industries informó que los usos automotrices e industriales aumentaron al 45% de los ingresos por tableros flexibles, frente al 28% en 2020.
Alcance del informe del mercado global de placas de circuito impreso flexibles
El informe del mercado de placas de circuito impreso flexibles (PCB) está segmentado por material de sustrato (epoxi de vidrio, resinas de baja pérdida y alta velocidad, poliimida, resinas de embalaje y otros materiales de sustrato), sector de consumo (electrónica de consumo, informática y centros de datos, telecomunicaciones y 5G, automoción y vehículos eléctricos, atención médica, aeroespacial y defensa, y otros sectores de consumo) y ubicación geográfica (Norteamérica, Europa, Asia-Pacífico y resto del mundo). Las previsiones de mercado se expresan en valor (USD).
| Epoxi de vidrio (FR-4) |
| Alta velocidad/baja pérdida |
| Poliamida (PI) |
| Resinas de embalaje (BT/ABF) |
| Otros materiales de sustrato |
| Electrónica de Consumo: |
| Computación y centros de datos |
| Telecomunicaciones y 5G |
| Automoción y vehículos eléctricos |
| Atención sanitaria / Médica |
| Aeroespacial y defensa |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Taiwán | |
| Japan | |
| India | |
| South Korea | |
| Southeast Asia | |
| Resto de Asia y el Pacífico | |
| Resto del mundo |
| Por material de sustrato | Epoxi de vidrio (FR-4) | |
| Alta velocidad/baja pérdida | ||
| Poliamida (PI) | ||
| Resinas de embalaje (BT/ABF) | ||
| Otros materiales de sustrato | ||
| Por industria del usuario final | Electrónica de Consumo: | |
| Computación y centros de datos | ||
| Telecomunicaciones y 5G | ||
| Automoción y vehículos eléctricos | ||
| Atención sanitaria / Médica | ||
| Aeroespacial y defensa | ||
| Otras industrias de usuarios finales | ||
| Por región | Norteamérica | Estados Unidos |
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Taiwán | ||
| Japan | ||
| India | ||
| South Korea | ||
| Southeast Asia | ||
| Resto de Asia y el Pacífico | ||
| Resto del mundo | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de placas de circuito impreso flexibles en 2031?
Se prevé que el mercado alcance los 20.5 millones de dólares en 2031, avanzando a una tasa compuesta anual del 6.29 % a partir de 2026.
¿Qué sustrato posee la mayor participación hoy en día?
Los sustratos de poliimida lideran con una participación del 43.73 % en 2025 gracias a un rendimiento térmico y mecánico superior.
¿Qué segmento de uso final se está expandiendo más rápidamente?
Los equipos de telecomunicaciones muestran la tasa de crecimiento anual compuesta (CAGR) más rápida del 7.11 % hasta 2031 a medida que la infraestructura 5G se amplía a nivel mundial.
¿Qué tan concentrada está la capacidad del proveedor?
Los cinco mayores fabricantes controlan el 59.3% de la capacidad global, lo que refleja una consolidación moderada.
¿Cuál es el riesgo principal del costo de la materia prima?
La volatilidad del precio de las láminas de cobre plantea el mayor riesgo a corto plazo, y se espera que en 2026 el promedio ronde los USD 12,075 por tonelada.
¿Qué región domina la producción?
Asia-Pacífico representa el 68.94% de los ingresos globales, impulsado por Taiwán, China, Japón y Corea del Sur.


