

Tamaño y participación en el mercado del vidrio flotado
Visión general del mercado
| Periodo de estudio | 2025 - 2031 |
|---|---|
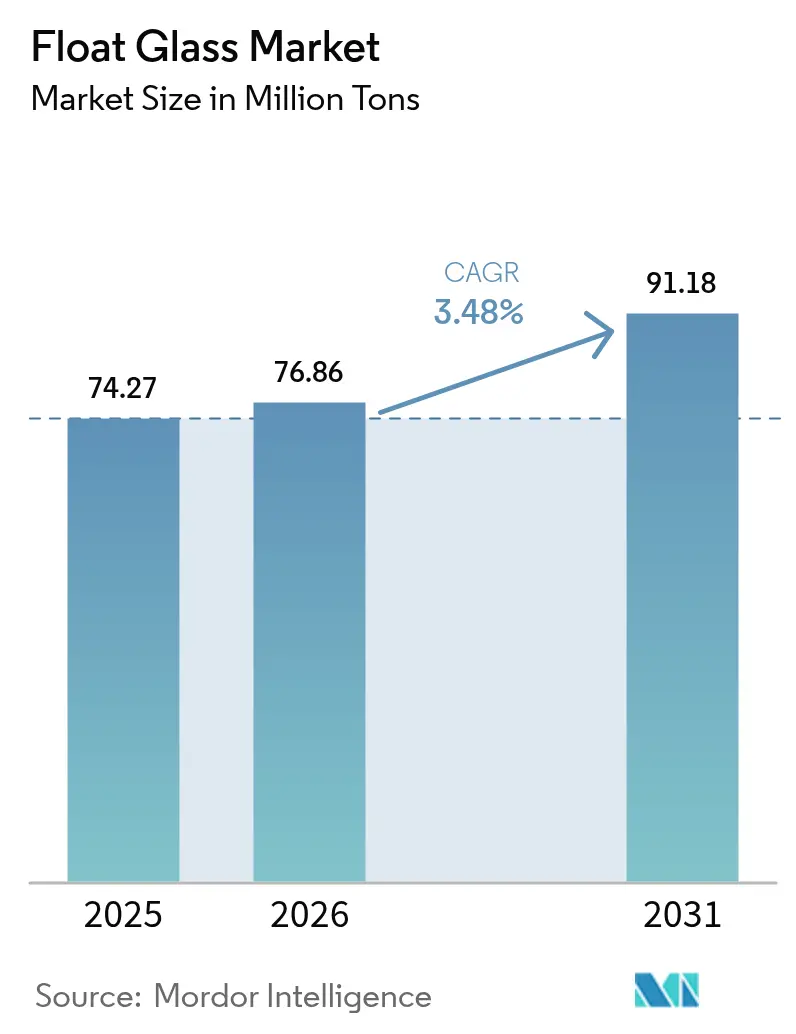
| Volumen de mercado (2026) | 76.86 millones de toneladas |
| Volumen de mercado (2031) | 91.18 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.48% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del vidrio flotado por Mordor Intelligence
El tamaño del mercado de vidrio flotado en 2026 se estima en 76.86 millones de toneladas, cifra que representa un crecimiento respecto al valor de 2025 de 74.27 millones de toneladas, y las proyecciones para 2031 muestran 91.18 millones de toneladas, con un crecimiento anual compuesto (CAGR) del 3.48 % entre 2026 y 2031. La creciente demanda de sustratos de alto rendimiento para la energía solar, la automoción y las fachadas energéticamente eficientes impulsa un aumento constante del volumen, incluso a medida que maduran los usos finales tradicionales en la construcción. Los fabricantes aprovechan la automatización de procesos y las actualizaciones de hornos para reducir la volatilidad derivada de los costos de los insumos de carbonato sódico y gas natural, mientras que las inversiones en descarbonización protegen el acceso a los mercados de exportación que enfrentan barreras comerciales basadas en el carbono. La diferenciación competitiva ahora se basa menos en el rendimiento y más en la precisión, la fiabilidad y la capacidad de ofrecer láminas ultratransparentes, delgadas o multifuncionales con márgenes de beneficio superiores. La rápida instalación de paneles solares a gran escala en Norteamérica y la transición hacia envolventes de edificios con bajas emisiones de carbono en Europa están transformando los modelos globales de adquisición, obligando a los proveedores asiáticos a acelerar sus planes de reducción de emisiones para mantener su cuota de mercado. Con ampliaciones de capacidad multimillonarias programadas tanto en China como en Estados Unidos, el mercado del vidrio flotado continúa reequilibrándose hacia cadenas de suministro regionalizadas que priorizan la resiliencia y la eficiencia en la gestión de carbono.
Conclusiones clave del informe
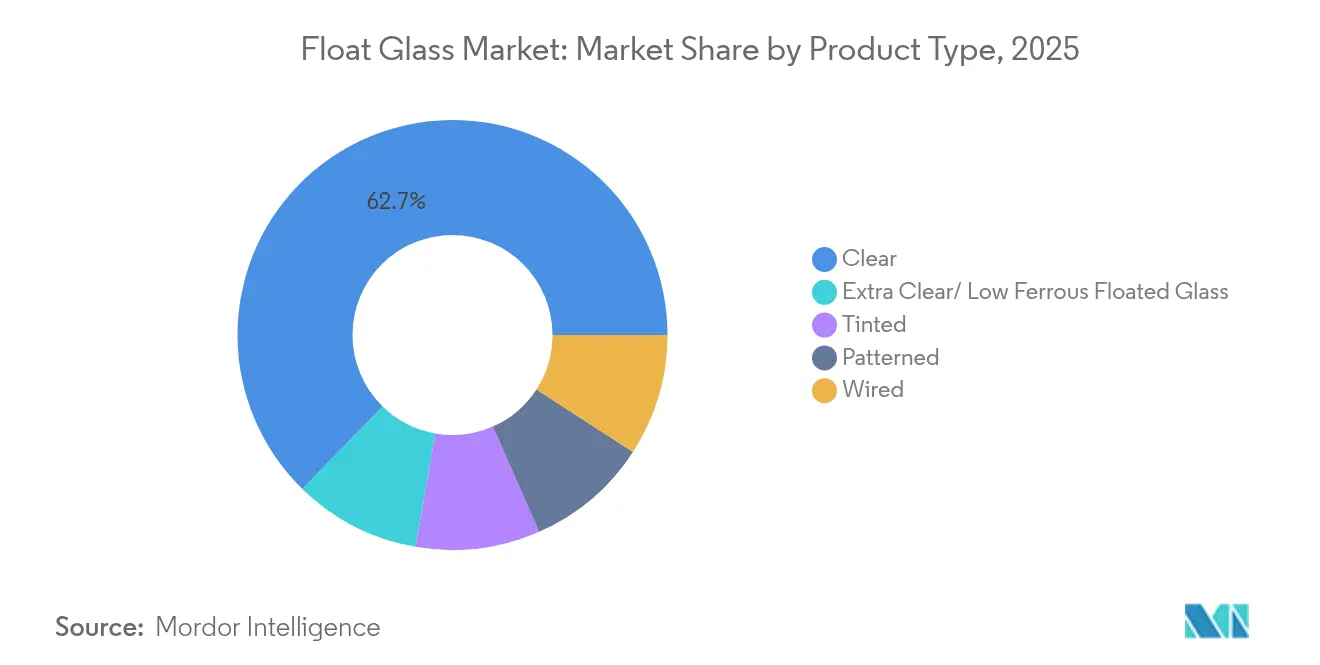
- Por tipo de producto, el vidrio transparente lideró con el 62.70% de la participación de mercado del vidrio flotado en 2025, creciendo a una CAGR del 3.79% hasta 2031.
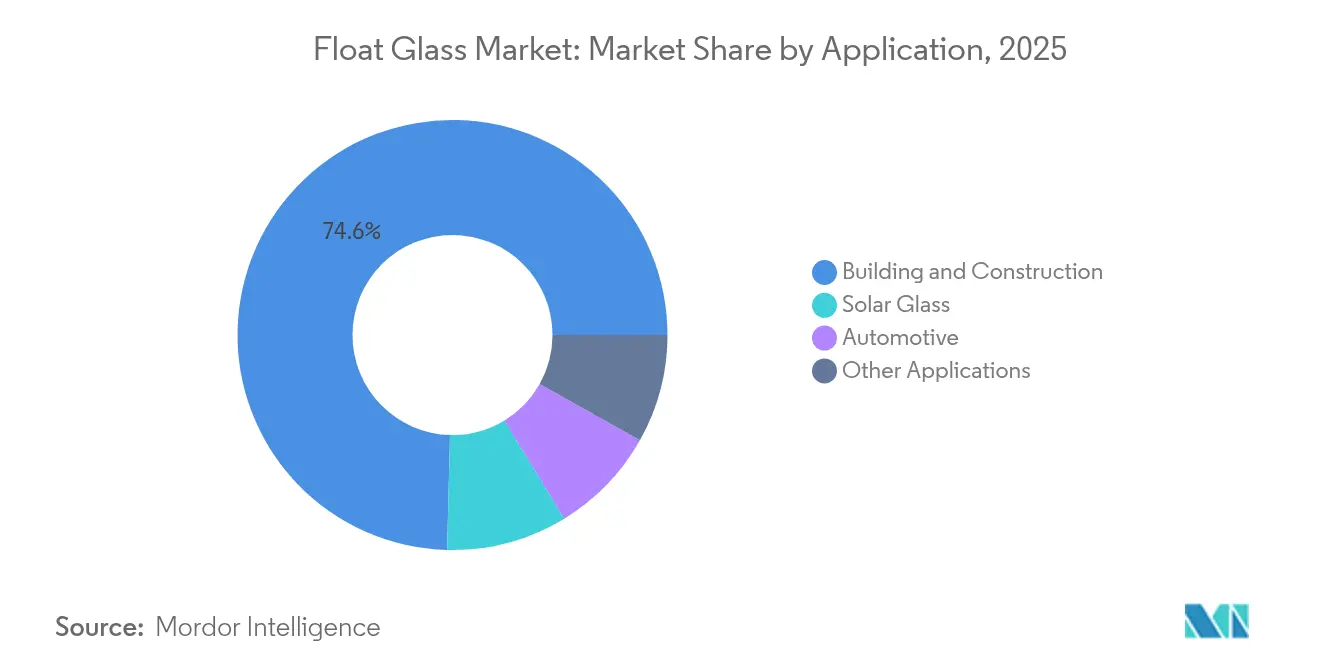
- Por aplicación, la construcción y edificación lideraron con una participación del 74.60% en 2025, mientras que el vidrio solar avanzó a una CAGR del 8.01% hasta 2031, la tasa más alta entre todos los segmentos.
- Por geografía, Asia-Pacífico representó el 62.65 % del tamaño del mercado de vidrio flotado en 2025 y se proyecta que se expanda a una CAGR del 3.92 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del vidrio flotado
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión del sector de la construcción en las economías emergentes | + 0.8% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Mediano plazo (2-4 años) |
| El aligeramiento de los automóviles aumenta los m² de acristalamiento por vehículo | + 1.2% | Global, con concentración en APAC y América del Norte | Largo plazo (≥4 años) |
| Las instalaciones solares a gran escala impulsan la demanda de vidrio flotado con bajo contenido de hierro | + 0.9% | Global, liderado por América del Norte y APAC | Corto plazo (≤2 años) |
| La regeneración urbana exige fachadas energéticamente eficientes | + 0.4% | Europa y América del Norte, expandiéndose a los centros urbanos de APAC | Mediano plazo (2-4 años) |
| Las regulaciones de fachadas BIPV impulsan sustratos ultra transparentes con bajo contenido de hierro | + 0.3% | Núcleo europeo, adopción temprana en América del Norte y APAC | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||


Expansión del sector de la construcción en las economías emergentes
Las inversiones decisivas del sector público en transporte, vivienda y corredores industriales impulsan la compra sostenida de vidrio arquitectónico en el sur y sudeste asiático. La cartera de proyectos de construcción de la India equivale a 3.5 veces los ingresos operativos anuales del sector. El Corredor Económico Oriental de Tailandia continúa absorbiendo grandes volúmenes de láminas, incluso cuando la escasez de mano de obra ralentiza la ejecución de los proyectos. Con las líneas regionales de vidrio flotado operando a tasas de utilización inferiores al 80%, los productores ubicados cerca de estos centros de demanda pueden aumentar rápidamente los envíos sin necesidad de realizar inversiones en nuevas instalaciones. Como resultado, el mercado del vidrio flotado dependerá de las economías emergentes de rápido crecimiento para compensar el estancamiento del consumo en los países occidentales desarrollados.
El aligeramiento de los automóviles aumenta los m² de acristalamiento por vehículo
Los mandatos de electrificación han convertido el peso en un KPI de alta prioridad para los fabricantes de automóviles. Sin embargo, los sistemas avanzados de asistencia al conductor, los techos panorámicos y las pantallas inmersivas de infoentretenimiento están ampliando simultáneamente la superficie de vidrio por vehículo. Esta paradoja sustenta un auge estructural en el mercado del vidrio flotado, ya que los fabricantes de equipos originales (OEM) especifican paneles laminados o templados más delgados pero de mayor tamaño que integran antenas, calefactores y recubrimientos para la pantalla de visualización frontal (HUD). La decisión de Fuyao de invertir 5.8 millones de yuanes (804 millones de dólares) en nuevas líneas de vidrio flotado dedicadas a plataformas de vehículos electrificados ilustra la magnitud de la oportunidad. El requisito resultante de claridad óptica y transparencia electromagnética respalda la fijación de precios premium, lo que garantiza que el crecimiento del volumen se traduzca directamente en la expansión de los ingresos y los márgenes de los proveedores con capacidad tecnológica.
La construcción de sistemas solares a gran escala impulsa la demanda de vidrio flotado con bajo contenido de hierro
Los costos nivelados más bajos de USD 31/MWh para las instalaciones solares de servicios públicos de EE. UU. han eliminado las dependencias de los subsidios, lo que ha desencadenado una ola de desarrollo de varios gigavatios que se apoya en gran medida en láminas ultratransparentes de 2.0 mm para maximizar la eficiencia de las células [1] Joachim Seel, “Utility-Scale Solar, 2024 Edition”, Lawrence Berkeley National Laboratory, lbl.gov . La aceleración de China en la producción de módulos de tipo N ha elevado los requisitos de pureza de sílice y ha impulsado los precios de la arena especializada a USD 55 por tonelada, lo que subraya cómo el mercado del vidrio flotado obtiene un nuevo valor de las cadenas de suministro de minerales adaptadas. Aunque los sustratos más delgados usan menos vidrio por panel, las tasas de rechazo más altas y las tolerancias más estrictas significan que el volumen enviado por megavatio instalado en realidad aumenta, lo que magnifica la demanda de tonelaje a pesar de la tendencia a la reducción del calibre.
La normativa sobre fachadas BIPV impulsa el uso de sustratos ultra transparentes con bajo contenido de hierro
El plan de carbono industrial de la Unión Europea posiciona la energía fotovoltaica integrada en edificios como un instrumento para alcanzar los objetivos de cero emisiones netas, exigiendo sustratos ultratransparentes que optimizan la producción eléctrica. Sin embargo, actualmente solo entre el 1 % y el 3 % de los sistemas fotovoltaicos en Suecia están integrados en envolventes, lo que demuestra un importante margen de mejora para su adopción. A medida que los arquitectos en climas cálidos perfeccionan diseños de fachadas adaptadas al clima que reducen las cargas térmicas sin sacrificar la estética, la demanda se inclina hacia láminas flotadas con alta transmisión solar y control selectivo de infrarrojos. Cada nueva regulación consolida el vidrio flotado de alta transparencia como un insumo indispensable para la generación renovable distribuida.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles del carbonato sódico y del gas natural | -0.6% | Global, con un impacto agudo en Europa y América del Norte | Corto plazo (≤2 años) |
| Sustitutos de polímeros y policarbonatos en acristalamientos de seguridad | -0.4% | Núcleo de América del Norte y Europa, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Costos de cumplimiento del Mecanismo de Ajuste en Frontera del Carbono de la UE | -0.3% | Exportadores de Asia-Pacífico a la UE: impacto secundario en los precios globales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Sustitutos de polímeros y policarbonatos en acristalamientos de seguridad
Las normas automotrices y arquitectónicas permiten soluciones de policarbonato que pesan entre un 40 % y un 50 % menos que el vidrio laminado, a la vez que igualan su resistencia al impacto. Por lo tanto, los fabricantes de equipos originales (OEM) sensibles al peso experimentan con techos y ventanas traseras de polímero; sin embargo, la resistencia a los arañazos, la estabilidad UV y los problemas de distorsión óptica aún limitan su uso a ubicaciones específicas. Los fabricantes de vidrio responden con laminados más delgados y ligeros que utilizan intercapas de PVB avanzadas, como lo demuestra la expansión de la capacidad europea de Eastman. La combinación de materiales resultante modera la tasa de crecimiento anual compuesta (TCAC) del mercado del vidrio flotado, pero también impulsa la innovación, ampliando la gama de productos y eliminando las barreras de entrada.
Costos de cumplimiento del Mecanismo de Ajuste Fronterizo de Carbono de la UE
A partir de 2026, los importadores deben remitir certificados que reflejen el CO₂ incorporado, erosionando la ventaja histórica de costos de la que gozaban las líneas de flotación asiáticas alimentadas con carbón o fueloil. Los análisis muestran que los proveedores estadounidenses pagarán notablemente menos bajo el CBAM, mejorando su paridad de precios en Europa [2] Daniel Hoenig, “Proyectando los impactos del CBAM”, Climate Leadership Council, clcouncil.org . Saint-Gobain y AGC han respondido con un prototipo de horno híbrido de oxicombustible/eléctrico que apunta a reducciones de emisiones del 75 %. La política replantea la descarbonización como una tarifa de acceso al mercado en lugar de una búsqueda voluntaria de ESG, acelerando la rotación de capital hacia plantas bajas en carbono en todo el mercado del vidrio flotado.
Análisis de segmento
Por tipo de producto: El vidrio transparente mantiene su liderazgo mediante aplicaciones premium
Las láminas transparentes controlaban el 62.70 % del mercado del vidrio flotado en 2025 y registrarán la mayor tasa de crecimiento anual compuesta (TCAC) del 3.79 % hasta 2031. Este dominio refleja una versatilidad inigualable: el acristalamiento de fachadas, los parabrisas de automóviles y las cubiertas solares con bajo contenido de hierro exigen niveles de transparencia inalcanzables con las variantes tintadas o estampadas. Los fabricantes destinan sus presupuestos de investigación y desarrollo a tecnologías de purificación y homogeneización de la masa fundida que eliminan el contenido de burbujas y los residuos de hierro, asegurando márgenes que compensan las dificultades de los productos básicos. Las láminas tintadas y estampadas persisten como nichos de mercado impulsados por el diseño, pero su adopción sigue las tendencias arquitectónicas cíclicas en lugar de los cambios tecnológicos estructurales.
Los grados extraclaros de bajo contenido ferroso se sitúan en la cúspide de la gama premium, impulsados por la economía del auge solar y la estética de fachadas de lujo. Las líneas de vidrio Pilkington Mirai™ de NSG y Xinyi de 2.0 mm ejemplifican el énfasis en los cortes de carbono incorporado y la delgadez extrema. A medida que los módulos solares tipo N pasan por las líneas de producción, las tasas de rechazo de láminas aumentan, lo que paradójicamente eleva el tonelaje de vidrio transparente por gigavatio instalado. Por lo tanto, las canteras de arena integradas y los escáneres de impurezas en tiempo real se convierten en activos competitivos cruciales en el mercado del vidrio flotado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por aplicación: El vidrio solar rompe el dominio de la construcción de edificios
La construcción representó el 74.60 % del tamaño del mercado de vidrio flotado en 2025, impulsado por los programas de vivienda en las economías emergentes y las normativas de modernización de Occidente. Sin embargo, el subsegmento del vidrio solar, impulsado por una tasa de crecimiento anual compuesta (TCAC) del 8.01 %, se encuentra en una posición clave. La economía de paridad de red sitúa a las láminas flotadas ultratransparentes en el núcleo de los sistemas fotovoltaicos de megavatios, lo que permite a los proveedores cerrar contratos de compra multianuales con fabricantes de módulos interesados en la consistencia de la calidad. La demanda automotriz genera un tonelaje incremental mediante la ampliación de las relaciones vidrio-metal en las cabinas de los vehículos eléctricos, mientras que los nichos de la electrónica y la industria aportan ingresos con márgenes altos pero de bajo volumen.
Las iniciativas de circularidad fortalecen aún más los vínculos entre las aplicaciones. La alianza de AGC con ROSI recicla el vidrio de cubierta solar al final de su vida útil y lo reincorpora al lote de vidrio flotado, lo que reduce el uso de sílice virgen y minimiza el riesgo de CBAM. A medida que los usuarios finales integran el escrutinio de alcance 3 en las tarjetas de puntuación de los proveedores, los pasaportes de producto que confirman el contenido reciclado y la procedencia energética se convierten en factores decisivos en las ofertas, impulsando el mercado del vidrio flotado hacia ecosistemas de integración vertical.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
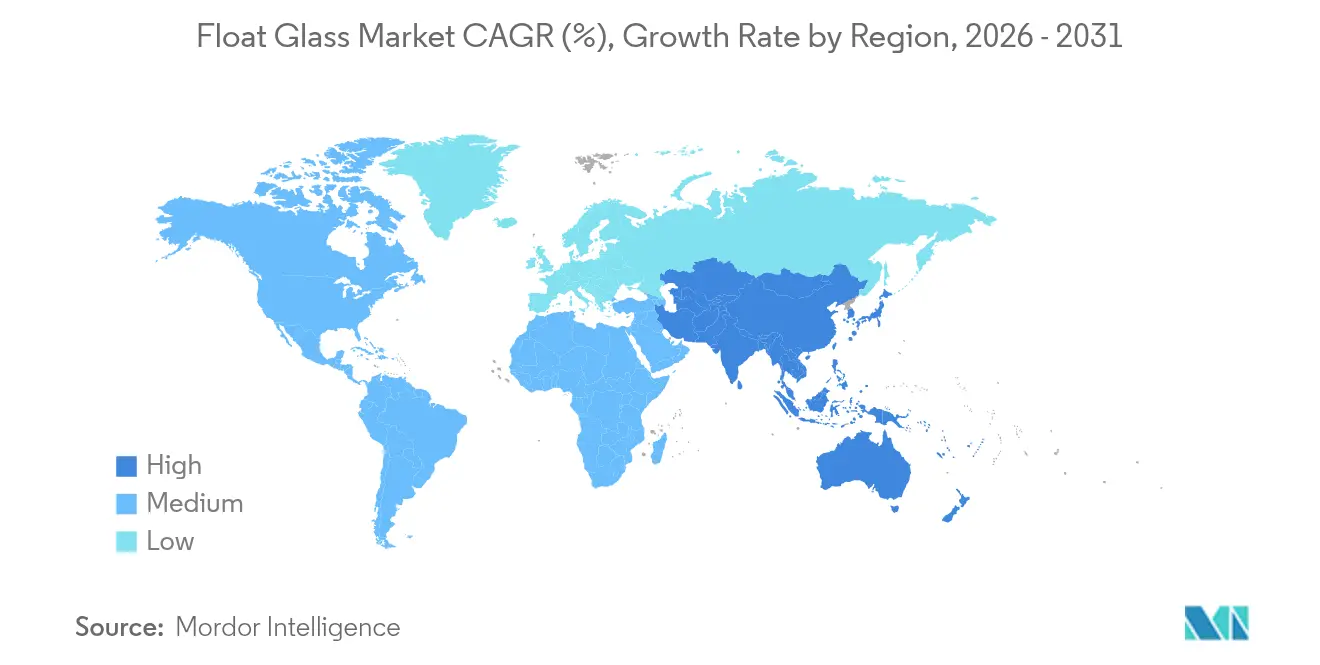
Asia-Pacífico domina el mercado del vidrio flotado, aportando el 62.65 % de la producción mundial en 2025 y con una tasa de crecimiento anual compuesta (TCAC) del 3.92 % hasta 2031. China consolida la base con megagrupos de hornos, mientras que India se beneficia de un ciclo de crecimiento de la construcción sin precedentes de 1.5 billones de dólares que absorbe láminas de gran tamaño para torres residenciales y parques logísticos. La inversión de Tailandia en infraestructuras en el Corredor Económico Oriental amortigua las caídas de la demanda regional asociadas a la desaceleración del sector residencial. Sin embargo, los exportadores asiáticos deben afrontar el aumento de los fletes y las inminentes tasas del CBAM, lo que impulsa inversiones piloto en hornos híbridos y sistemas solares en tejados para reducir las toneladas de CO₂ transportadas.
Europa, históricamente cuna de la innovación en flotación, es ahora el crisol de la fabricación baja en carbono. La serie ORAÉ de Saint-Gobain combina un alto contenido reciclado con la certificación de la cuna a la cuna, mientras que las mejoras de AGC Interpane en Alemania y Austria elevan la eficiencia de las líneas a pesar del bajo inicio de obras.
Norteamérica aprovecha la dinámica de la deslocalización cercana y los incentivos a las energías limpias. El aumento de 400 millones de dólares de Fuyao en su planta de flotación de Illinois garantiza un suministro justo a tiempo para las plantas de vehículos eléctricos del Medio Oeste. En combinación con los créditos fiscales a la fabricación de la Ley de Reducción de la Inflación, estas medidas desplazan la dependencia de las importaciones hacia láminas fundidas nacionales, lo que reduce la latencia y la huella de carbono. Sudamérica, Oriente Medio y África generan un tonelaje adicional mediante la construcción de estadios, proyectos de desalinización y el lanzamiento de ciudades inteligentes, pero la limitada capacidad local mantiene el consumo per cápita por debajo de los estándares del mercado maduro.

Panorama regulatorio
Las medidas de cumplimiento relacionadas con el comercio y las emisiones de carbono son cada vez más determinantes para los flujos y precios del vidrio flotado. En Estados Unidos, la aplicación de las normas comerciales se reforzó en 2026 cuando el Departamento de Comercio emitió órdenes antidumping y de derechos compensatorios que abarcaban productos de vidrio flotado procedentes de la República Popular China y Malasia, con vigencia a partir del 6 de abril de 2026, tras una resolución favorable de la Comisión de Comercio Internacional de Estados Unidos que determinó un daño material. Esto fue precedido por una determinación final de febrero de 2026 que establecía un valor inferior al justo para China (periodo de investigación del 1 de abril de 2024 al 30 de septiembre de 2024) y una resolución preliminar favorable en julio de 2025. En conjunto, estas acciones incrementan el costo y el riesgo de las estrategias de abastecimiento dependientes de las importaciones, al tiempo que aumentan la importancia de la capacidad regional y la oferta nacional cualificada.
En Europa, los requisitos medioambientales y de declaración de productos se están volviendo más estrictos en lo que respecta a las emisiones industriales y la transparencia de los productos de construcción. La fabricación de vidrio plano se rige por la Directiva de Emisiones Industriales (Directiva 2010/75/UE) y su marco de mejores técnicas disponibles, y la contratación pública se ve cada vez más condicionada por las Declaraciones Ambientales de Producto alineadas con las normas ISO 14025 y EN 15804, ya que la documentación de sostenibilidad se está convirtiendo en un requisito recurrente en las licitaciones de productos de construcción. El alcance del informe también refleja el inicio del cumplimiento del Mecanismo de Ajuste en Frontera del Carbono de la UE a partir de 2026, lo que impulsa la competitividad hacia los productores que pueden documentar menores emisiones de CO2 incorporado y operar configuraciones de hornos más eficientes y con menores emisiones de carbono.
Análisis de la cadena de valor
La cadena de valor del vidrio flotado comienza con la extracción y el procesamiento inicial de arena de sílice y carbonatos, junto con la obtención de carbonato de sodio. A continuación, se preparan los lotes y se funden en hornos de flotación de alto consumo energético, para luego formar las láminas en un baño de estaño y someterlas a un proceso de recocido. Las etapas posteriores incluyen el corte y la logística, así como el procesamiento secundario, como el templado, el laminado y la aplicación de recubrimientos funcionales para aplicaciones automotrices, envolventes de edificios y vidrios de cubierta solar.
Debido a que la densidad aparente y los costos de transporte son limitaciones importantes, la arena de sílice y otros minerales suelen obtenerse cerca de las líneas de flotación, mientras que la ceniza de sosa generalmente requiere un abastecimiento más amplio y sigue siendo una variable clave de costo y disponibilidad junto con el gas natural y la electricidad. La fabricación intermedia se concentra entre productores multinacionales y grandes productores regionales (incluidos AGC, Saint-Gobain, Guardian Industries, NSG Group/Pilkington y Sisecam). La diferenciación depende cada vez más del control de calidad bajo en hierro, la capacidad de calibre delgado y la gestión del rendimiento. La distribución se realiza a través de fabricantes, contratistas de acristalamiento, programas de suministro de OEM y cadenas de valor de módulos/IGU, donde la certificación y la documentación (por ejemplo, EPD para la construcción y tarjetas de puntuación de proveedores para la industria automotriz) afectan la calificación de los proveedores. El reciclaje sigue estando estructuralmente limitado en comparación con el vidrio de envases debido a los estrictos requisitos de pureza, pero las iniciativas para reincorporar vidrio reciclado calificado al lote están ganando relevancia, ya que reducen la demanda de energía y apoyan la descarbonización y las necesidades de cumplimiento de acceso al mercado.
Panorama competitivo
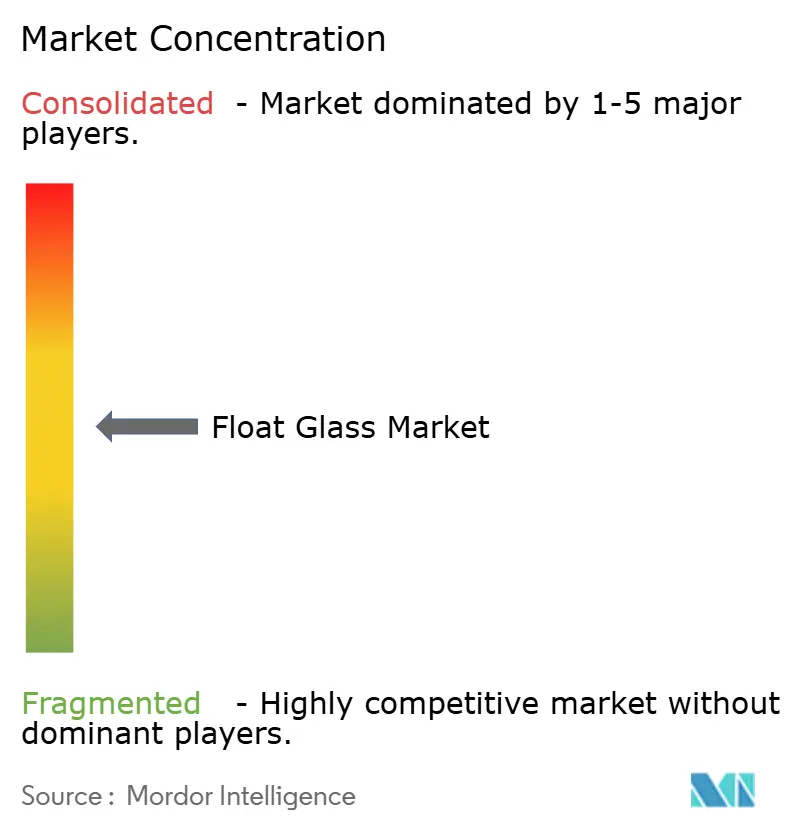
El mercado está moderadamente fragmentado. El posicionamiento competitivo depende de la automatización de procesos, las estrategias de sostenibilidad y el acceso a activos cautivos de sílice o carbonato sódico, más que del mero número de hornos. La sostenibilidad es ahora una métrica de precio de entrada. El ensayo de biocombustible 100% de NSG en el Reino Unido y las fundiciones asistidas por hidrógeno de AGC en Bélgica redujeron el CO₂ del horno hasta en un 50%, ganando puntos de adquisición de OEM en la cadena de suministro automotriz europea en proceso de descarbonización. Los especialistas regionales más pequeños sobreviven mediante la personalización de colores, patrones o paquetes de servicios, a menudo bajo modelos de fabricación por contrato de OEM. A medida que proliferan las tarifas CBAM y otras tarifas de carbono, es probable que aumente la prima asociada a las láminas verificables de bajas emisiones, lo que otorgará una ventaja de pioneros a los innovadores y reforzará una jerarquía centrada en la tecnología dentro del mercado del vidrio flotado.
Líderes de la industria del vidrio flotado
AGC Inc.
Hoja de Nippon Glass Co., Ltd.
Saint-Gobain
Participaciones de las industrias guardianas
Xinyi Glass Holdings Limited
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: El Departamento de Comercio de EE. UU. emitió órdenes de derechos antidumping y compensatorios sobre productos de vidrio flotado procedentes de la República Popular China y Malasia, con vigencia a partir del 6 de abril de 2026, tras una determinación afirmativa de daño material por parte de la Comisión de Comercio Internacional de EE. UU. Estas órdenes modifican la estructura económica de los costos de importación y alientan a los compradores a considerar fuentes de suministro regionales alternativas y capacidad de fundición nacional. Asimismo, incrementan la importancia de la trazabilidad de los costos y el cumplimiento de las normas de origen en todas las redes de distribuidores y fabricantes.
- Agosto de 2025: Saint-Gobain inició la construcción de su séptima línea de vidrio flotado (1,000 toneladas diarias) y una quinta línea de aislamiento de lana mineral en su planta de Oragadam, Chennai, India. La incorporación de capacidad de producción de vidrio flotado junto con el aislamiento permite una oferta más integrada para la envolvente de edificios, lo que fortalece las ventas orientadas a especificaciones en programas de construcción energéticamente eficientes. Esta iniciativa también refuerza el papel de la India como centro de fabricación de vidrio arquitectónico y de valor añadido.
- Enero de 2024: Fuyao Glass aprobó una inversión de 5.8 millones de yuanes (804 millones de dólares) para dos líneas de producción de vidrio flotado en Hefei, China, centradas en plataformas de vehículos de última generación. La inversión se destina a sustratos de grado automotriz, donde la calidad óptica y la compatibilidad con los procesos posteriores son cruciales para el suministro a los fabricantes de equipos originales (OEM). Asimismo, refleja el compromiso continuo de capital con el desarrollo de vidrios más delgados y de mayor superficie, en línea con las tendencias de diseño de vehículos eléctricos.


Alcance del informe del mercado global de vidrio flotado
El vidrio flotado es un tipo de vidrio plano producido mediante el proceso de vidrio flotado. Es un vidrio liso y sin distorsiones que se utiliza para diseñar otros artículos de vidrio, como el vidrio laminado y el vidrio templado por calor. Con un tono verdoso natural y una naturaleza translúcida, puede transmitir aproximadamente el 87 % de la luz incidente y, a diferencia del vidrio en láminas, el vidrio flotado brinda a los usuarios una vista nítida.
El mercado del vidrio flotado está segmentado por materia prima, tipo, aplicación y geografía. Por tipo, el mercado está segmentado en vidrio flotado transparente, tintado, estampado, cableado y extra transparente o con bajo contenido de hierro. Por aplicación, el mercado está segmentado en construcción y edificación, automoción, vidrio solar y otras aplicaciones (vitrinas, etc.). El informe también cubre el tamaño del mercado y las previsiones para el mercado del vidrio flotado en 28 países en las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del volumen (toneladas).
| Limpiar firma |
| Teñido |
| Estampado |
| Con conexión de cable |
| Vidrio flotado extra claro/bajo en hierro |
| Maquinaria de construcción usada |
| Motorium |
| Vidrio solar |
| Otras aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Vietnam | |
| Thailand | |
| Indonesia | |
| Malaysia | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Nigeria | |
| Qatar | |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Limpiar firma | |
| Teñido | ||
| Estampado | ||
| Con conexión de cable | ||
| Vidrio flotado extra claro/bajo en hierro | ||
| por Aplicación | Maquinaria de construcción usada | |
| Motorium | ||
| Vidrio solar | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Vietnam | ||
| Thailand | ||
| Indonesia | ||
| Malaysia | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Nigeria | ||
| Qatar | ||
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es la demanda mundial proyectada de vidrio flotado en 2031?
El tamaño del mercado de vidrio flotado alcanzará los 91.18 millones de toneladas en 2031, frente a los 76.86 millones de toneladas en 2026.
¿Qué tan rápido está creciendo la demanda de láminas flotantes de grado solar?
El vidrio solar se está expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 8.01 % hasta 2031 gracias a las instalaciones a gran escala.
¿Qué región impulsa la mayor producción de vidrio flotado en la actualidad?
Asia-Pacífico suministra el 62.65% del volumen mundial, con China e India como centros principales.
¿Cómo afecta el CBAM a los exportadores asiáticos de flotación?
A partir de 2026, los envíos a la UE incluirán tarifas de carbono, lo que reducirá las ventajas de costos anteriores e incentivará los hornos con bajas emisiones de carbono.
¿Por qué son importantes los fabricantes de automóviles para los futuros pedidos de los fabricantes de vidrio?
La electrificación y las áreas de vidrio más grandes aumentan el uso de vidrio por vehículo, mientras que las láminas más delgadas y de mayor claridad alcanzan precios superiores.
Última actualización de la página:



