

Tamaño y participación del mercado de floculantes y coagulantes
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 13.13 mil millones |
| Tamaño del mercado (2031) | USD 15.94 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.95% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de floculantes y coagulantes por Mordor Intelligence
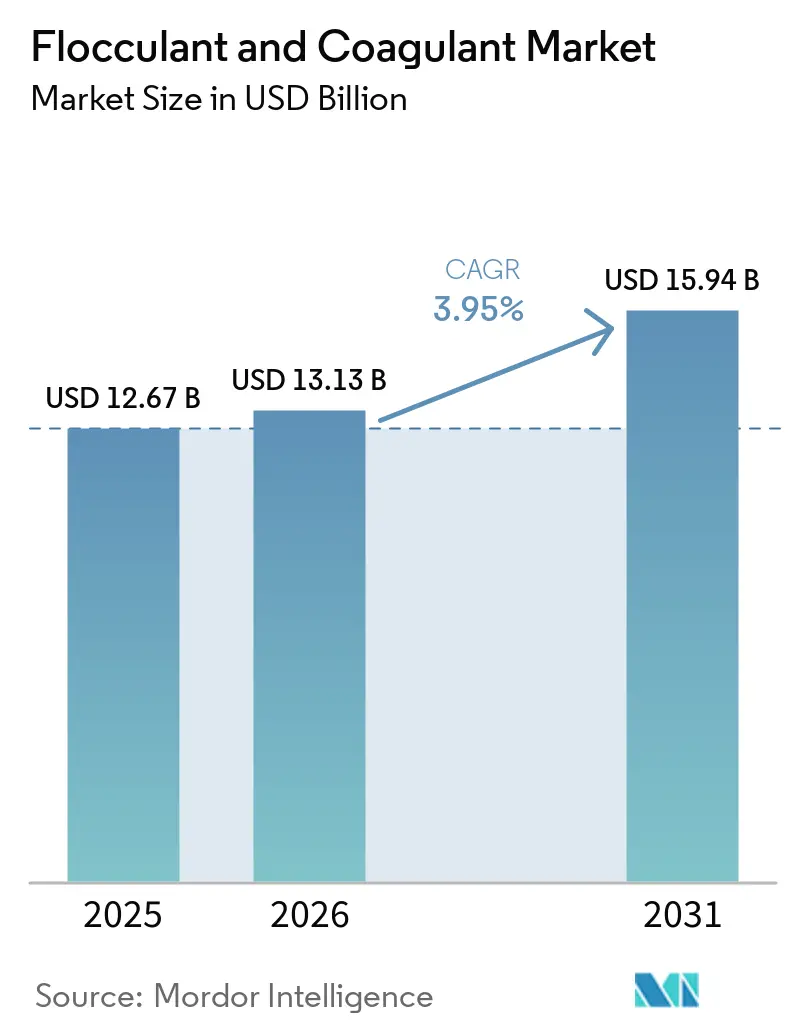
Se espera que el tamaño del mercado de floculantes y coagulantes aumente de USD 12.67 mil millones en 2025 a USD 13.13 mil millones en 2026 y alcance USD 15.94 mil millones para 2031, con un crecimiento a una CAGR del 3.95% durante 2026-2031. Las empresas de servicios públicos municipales en América del Norte y Europa están reduciendo la dosificación per cápita en lugar de agregar nueva capacidad, mientras que las restricciones a los límites de descarga en el sudeste asiático, India y Oriente Medio impulsan un aumento en el uso de productos químicos. Los coagulantes se mantienen por delante de los floculantes porque los sistemas de descarga cero de líquidos (ZLD) requieren sales inorgánicas de alta pureza para proteger las membranas, y los mandatos de eliminación de fósforo favorecen las mezclas de hierro y aluminio. Asia-Pacífico está creciendo más rápido, respaldado por el aumento de la producción de cloruro de polialuminio (PAC) en China y las normas más estrictas sobre efluentes en Vietnam e Indonesia. En cambio, en Norteamérica y Europa se observa un crecimiento moderado del volumen de producción, pero un mayor gasto en mezclas especiales y plataformas de dosificación dirigidas por IA, que reducen los residuos químicos entre un 15 % y un 25 %.
Conclusiones clave del informe
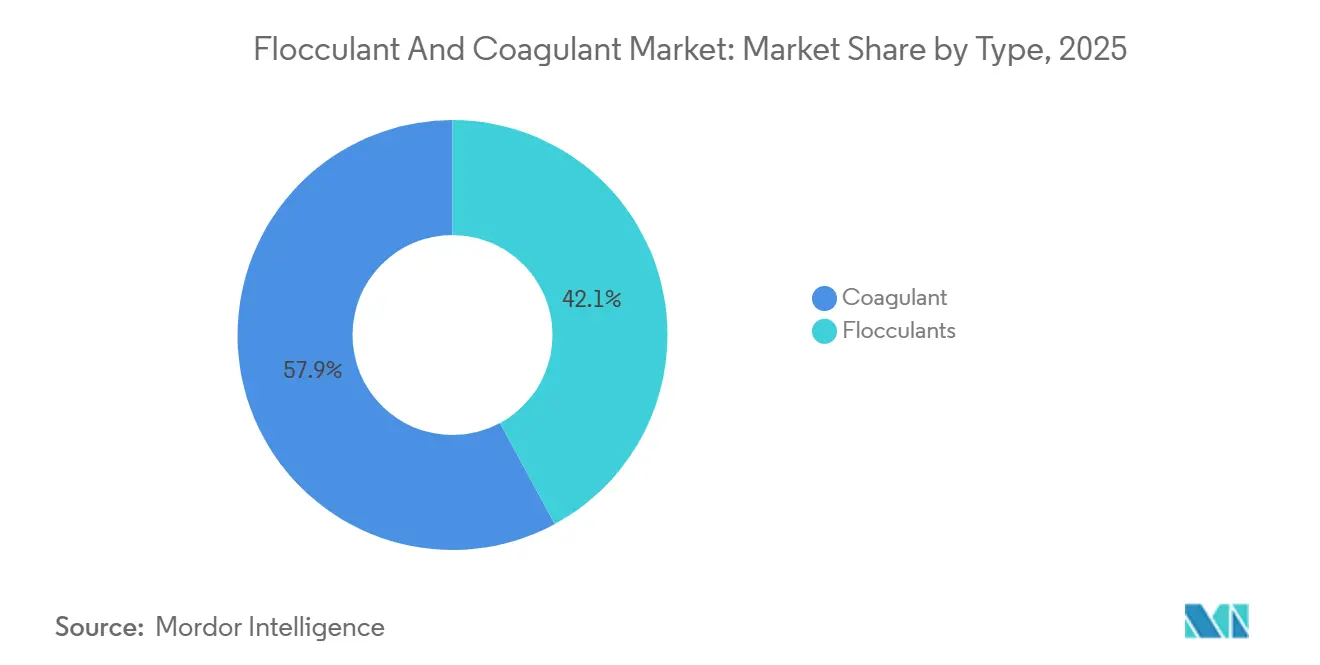
- Por tipo, los coagulantes lideraron con el 57.89% de la cuota de mercado de floculantes y coagulantes en 2025; se prevé que los coagulantes crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4.56% entre 2026 y 2031.
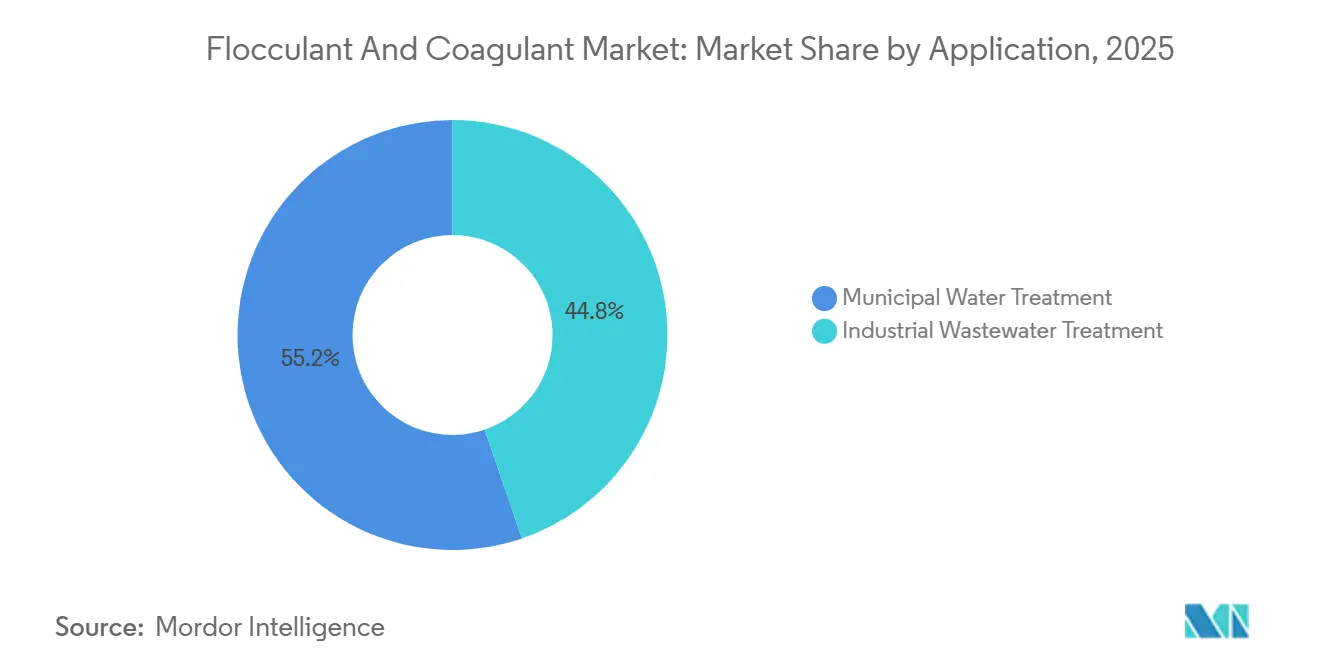
- Por aplicación, el agua municipal representó el 55.23% del mercado de floculantes y coagulantes en 2025, mientras que el tratamiento de aguas residuales industriales avanza a una tasa de crecimiento anual compuesta (CAGR) del 4.71% entre 2026 y 2031.
- Geográficamente, la región de Asia-Pacífico acaparó el 31.20% de los ingresos en 2025; se prevé que la región registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 4.98%, entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de floculantes y coagulantes
Análisis del impacto de los impulsores
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normas de descarga más estrictas para los clústeres industriales de mercados emergentes. | + 0.8% | Asia-Pacífico (Vietnam, Indonesia, India), con repercusiones en Oriente Medio y África. | Corto plazo (≤ 2 años) |
| Desarrollo acelerado de centrales eléctricas y petroquímicas de descarga cero de líquidos (ZLD, por sus siglas en inglés). | + 0.6% | Global, con especial presencia en la región Asia-Pacífico (China, India) y Oriente Medio (Arabia Saudita, Emiratos Árabes Unidos). | Mediano plazo (2-4 años) |
| Mandatos de reutilización en regiones con escasez de agua. | + 0.5% | América del Norte (California, Arizona, Nuevo México), Oriente Medio, sur de Europa (España), Australia | Mediano plazo (2-4 años) |
| Ciclos de gasto de servicios públicos maduros en Norteamérica y Europa | + 0.3% | América del Norte y la UE | Largo plazo (≥ 4 años) |
| Plataformas de control de dosificación habilitadas por IA que aumentan la eficiencia química | + 0.4% | Adopción global y temprana en Norteamérica, la UE y las zonas urbanas de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Normas de descarga más estrictas para los clústeres industriales de mercados emergentes
En el sudeste y sur de Asia, las nuevas regulaciones obligan a las fábricas a aumentar significativamente su producción de productos químicos para cumplir con límites más estrictos en la demanda química de oxígeno (DQO) y sólidos en suspensión. A partir de enero de 2025, la regulación QCVN 40:2025 de Vietnam redujo los límites de DQO para los efluentes de las industrias textiles y de procesamiento de alimentos a 50 mg/L [1] Ministerio de Recursos Naturales y Medio Ambiente de Vietnam, “Guía de implementación para QCVN 40:2025”, monre.gov.vn . Mientras tanto, la norma de Indonesia de 2024 sobre aguas residuales domésticas exige una eliminación del 80 % de los sólidos, lo que conlleva mejoras necesarias en municipios como Yakarta, Surabaya y Bandung. Turquía, Corea del Sur e India también han endurecido las regulaciones, acortando los plazos de adquisición, favoreciendo a los proveedores con existencias locales y creando picos de demanda que superan la CAGR principal en estas regiones.
Desarrollo acelerado de centrales eléctricas y petroquímicas con cero vertidos líquidos (ZLD, por sus siglas en inglés)
Los sistemas de descarga cero de líquidos (ZLD) utilizan técnicas de coagulación, ósmosis inversa y cristalización para lograr una recuperación de agua casi total. Los coagulantes se incorporan como un paso de pretratamiento obligatorio para proteger las membranas. Veolia ha implementado un sistema en la planta Pearl GTL de Shell, tratando con éxito 12 000 m³/día de purga con una tasa de recuperación del 99.5 % [2] Veolia Water Technologies, “Pearl GTL ZLD Commissioning”, veolia.com . Las iniciativas de China en el sector químico del carbón en Shaanxi y Mongolia Interior, junto con los clústeres textiles en India en 2025, tienen como objetivo la descarga cero. Esta urgencia los está llevando hacia contratos de servicios químicos a largo plazo, a menudo a un precio superior.
Obligaciones de reutilización en regiones con escasez de agua
En las regiones áridas, la creciente regulación del uso de agua reciclada está impulsando el consumo de coagulantes más allá de los tratamientos municipales tradicionales, extendiéndose tanto a la reutilización directa como indirecta del agua potable. California, Arizona y Nuevo México están implementando normativas para la reutilización directa e indirecta del agua potable, que exigen un tratamiento previo de múltiples barreras que incluye la coagulación. Mientras tanto, el decreto actualizado de España amplía el uso de agua regenerada en Murcia y Almería. Estas regulaciones están transformando la demanda de coagulantes, pasando de mejoras municipales esporádicas a un uso constante en entornos industriales y agrícolas. Sin embargo, la variabilidad en el rendimiento en matrices con alta salinidad y contenido orgánico requiere una formulación y dosificación optimizadas para cada sitio.
Ciclos de gasto de servicios públicos maduros en Norteamérica y Europa
En Norteamérica y Europa, las empresas municipales de agua potable están cambiando su enfoque, pasando de la expansión de la capacidad a la mejora de la eficiencia química y el ahorro operativo. Este cambio ha provocado una desaceleración en el crecimiento del volumen, pero estas empresas siguen manteniendo sus ingresos ofreciendo productos especializados de precio elevado. Las principales empresas de servicios públicos tanto en EE. UU. como en la UE se están concentrando en reducir el volumen de lodos y los costes energéticos. Este enfoque ha impulsado la adopción de productos de hierro-aluminio mezclados y plataformas de dosificación en tiempo real. En 2024, un aumento del 40 % en los precios de la electricidad en Alemania aceleró la transición a regímenes de coagulantes de baja dosis. Estos regímenes no solo reducen los lodos entre un 20 % y un 30 %, sino que también justifican el precio elevado. A medida que las decisiones de compra pasan de estar impulsadas por el volumen a estarlo por el valor, los márgenes de los coagulantes de grado básico se están reduciendo. Sin embargo, los proveedores que ofrecen servicios técnicos, asistencia para pruebas de laboratorio y garantías de rendimiento están obteniendo grandes beneficios.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La toxicidad regulatoria se centra en los residuos del monómero de acrilamida. | -0.4% | Escrutinio global intensificado en la UE y América del Norte | Mediano plazo (2-4 años) |
| Aumento repentino de los precios de los insumos para el aluminio y las sales férricas. | -0.3% | Global, con incidencia aguda en regiones con producción intensiva en energía (UE, América del Norte). | Corto plazo (≤ 2 años) |
| Creciente preferencia por los sistemas híbridos de membrana y electrocoagulación. | -0.5% | América del Norte, UE, Asia-Pacífico urbano (Singapur, Japón, Corea del Sur) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La toxicidad regulatoria está bajo la lupa de los residuos del monómero de acrilamida.
En 2024, la EPA de EE. UU. incluyó la acrilamida en su Lista de Contaminantes Candidatos. La OMS estableció un límite máximo de 0.5 mg/kg para la acrilamida residual en el agua potable, y Japón redujo los límites para el contacto con alimentos a 0.05 mg/kg. La UE planea restringir las formulaciones con más del 0.1 % de monómero residual. Los productores se enfrentan a costos de purificación de entre 0.10 y 0.30 USD por kg. Ofrecer grados certificados de bajo residuo puede ayudar a los productores a mantener una posición competitiva en el mercado.
Creciente preferencia por los sistemas híbridos de membrana y electrocoagulación.
En Singapur y California, los proyectos piloto de electrocoagulación reportan tasas de eliminación de turbidez de hasta el 99%, con una reducción del 30 al 50% en la generación de lodos. Sin embargo, los altos costos de capital y los frecuentes reemplazos de electrodos limitan su adopción generalizada. En la planta NEWater de Singapur, las unidades híbridas de membrana y electrocoagulación han logrado ahorros anuales de 200 000 USD en la eliminación de lodos, lo que sugiere una reducción gradual en el uso de productos químicos para nuevas construcciones.
Análisis de segmento
Por tipo: Los coagulantes inorgánicos acaparan el volumen, los orgánicos capturan nichos de mercado premium.
En 2025, los coagulantes capturaron una participación del 57.89% de los ingresos, y las proyecciones indican que este segmento crecerá a una CAGR del 4.56% hasta 2031. Dentro del segmento de coagulantes, las variantes inorgánicas como el PAC, el sulfato de aluminio y el cloruro férrico lideran en tonelaje. Este dominio se sustenta en la producción de China en 2025 de 2.3123 millones de toneladas de PAC, que se vende a un precio interno promedio de 1,636 CNY/tonelada (aproximadamente 230 USD/tonelada). Los coagulantes orgánicos, como el poliDADMAC y el EPI-DMDA, tienen un precio superior del 15-30%. Estas variantes orgánicas funcionan bien en aguas de alta alcalinidad, donde su capacidad para reducir el volumen de lodos justifica los costos elevados. Las alternativas de base biológica como el quitosano y los extractos de moringa han demostrado una eliminación de turbidez del 85-95% en pruebas de laboratorio. Sin embargo, los problemas en la cadena de suministro y la falta de consistencia han limitado su cuota de mercado.
Los floculantes desempeñan un papel fundamental en la deshidratación de lodos y el procesamiento de minerales. Las poliacrilamidas catiónicas representan la mayor parte de los ingresos por floculantes, debido a la necesidad de polímeros de alta carga en lodos municipales y relaves mineros para facilitar la liberación de agua. Las variantes aniónicas se utilizan como agentes de retención en la industria de la pulpa y el papel, mientras que las no iónicas se aplican en el lavado de carbón. Las iniciativas regulatorias que buscan limitar el contenido residual de monómero a menos de 0.5 mg/kg en aplicaciones de agua potable han incrementado los costos de producción. Sin embargo, también crean oportunidades para productos con contenido ultrabajo de monómero, que pueden comercializarse a un precio superior.
Por aplicación: el liderazgo municipal se une al impulso industrial
El tratamiento de aguas municipales representó el 55.23 % de los ingresos de 2025, gracias a las plantas a gran escala en zonas urbanas de Norteamérica, Europa y China, que dependen de sales de hierro y aluminio para reducir la turbidez y los patógenos. A pesar de la reducción de presupuestos, las empresas de servicios públicos invierten en sistemas de dosificación guiados por IA que disminuyen la necesidad de productos químicos entre un 15 % y un 25 % y reducen el transporte de lodos. Las normativas sobre la reutilización directa de agua potable en California y Arizona generan una demanda constante de coagulantes de alta pureza para alcanzar estándares de dosificación inferiores a 0.3 NTU.
Se prevé que el tratamiento de aguas residuales industriales crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.71 % hasta 2031, el segmento de mayor crecimiento dentro del mercado de floculantes y coagulantes. Las operaciones mineras en Chile e Indonesia aumentan el consumo de PAM aniónico para espesar los relaves hasta alcanzar un contenido de sólidos del 65-70 %, y los productores de petróleo y gas en Nuevo México utilizan sales de hierro para purificar el agua producida y reutilizarla. Las normativas de descarga cero de vertidos (ZLD) en proyectos de carbón-químicos en China y en centros textiles de la India incorporan el uso continuo de coagulantes antes de los evaporadores y cristalizadores, lo que incrementa tanto el volumen como el valor de las mezclas especiales adaptadas a corrientes hipersalinas.
Análisis geográfico
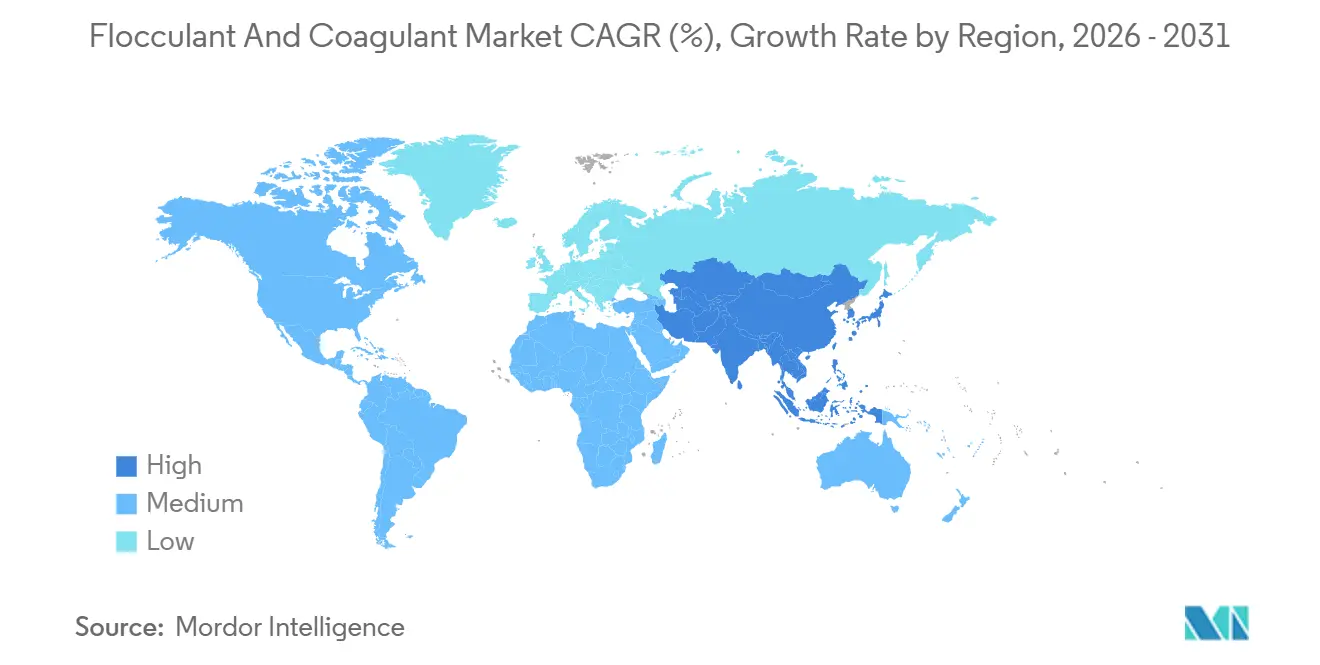
En 2025, Asia-Pacífico domina el mercado de floculantes y coagulantes con una participación del 31.20 % en los ingresos y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.98 % hasta 2031. La base de PAC de China, un actor dominante, abastece a las plantas regionales de textiles, papel y productos químicos derivados del carbón. Mientras tanto, las normas de descarga más estrictas en Vietnam, Indonesia e India han dado lugar a un aumento del triple en el procesamiento de productos químicos en clústeres específicos. Japón y Corea del Sur están a la vanguardia, empleando la dosificación impulsada por IA para cumplir con los límites de fósforo de 0.2 mg/L. Las naciones de la ASEAN, con el respaldo de organismos multilaterales, están modernizando los sistemas municipales, pero las tendencias de adquisición se inclinan hacia productores rentables de China e India.
Aunque Norteamérica está aumentando su volumen a un ritmo más lento, está invirtiendo más por tonelada en coagulantes especializados y plataformas de control conectadas a la nube. Iniciativas clave como la implementación en California de la reutilización directa de agua potable en 2025 y el programa de reutilización de agua de Arizona, con una inversión de 1.2 millones de dólares, están impulsando la demanda. Además, en virtud de la ley de Nuevo México de 2024, la Cuenca Pérmica está recuperando el agua producida para riego. En Canadá, las empresas de servicios públicos están adoptando estrategias de PAC de baja dosis para contrarrestar el aumento de las tarifas de vertedero de lodos, lo que garantiza ingresos estables a pesar de los modestos incrementos de volumen.
La demanda en Europa se mantiene estable, especialmente en Alemania, el Reino Unido, Francia y los países nórdicos. Las fluctuaciones en los precios de la energía impulsan un cambio hacia mezclas de baja dosis. Francia incentiva este cambio con un plan de subsidios de 500 millones de euros (aproximadamente 585.06 millones de dólares) para pequeñas empresas de servicios públicos, premiando especialmente a aquellas con certificaciones ISO 9001 y NSF 60. Si bien las nuevas regulaciones españolas sobre la reutilización de agua de riego impulsan el uso de coagulantes en Murcia y Almería, las limitaciones presupuestarias en Rusia restringen el crecimiento a un modesto 1-2% anual. En Sudamérica, Oriente Medio y África, surgen oportunidades de nicho en proyectos de minería, desalinización y vertidos líquidos cero municipales (ZLD), impulsadas por el endurecimiento de las regulaciones sobre efluentes en Brasil, los relaves de cobre en Chile y las grandes iniciativas de desalinización en Arabia Saudita.
Panorama competitivo
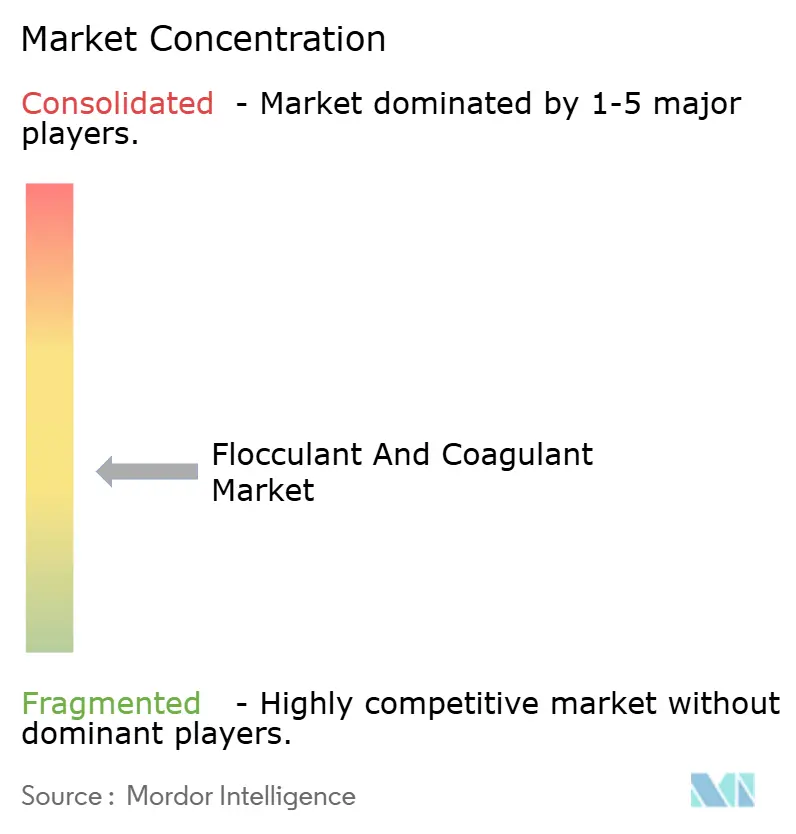
El mercado de floculantes y coagulantes está experimentando una tendencia de fragmentación moderada. Los cinco principales proveedores son SNF, Kemira, Solenis, BASF y Ecolab. En 2024, Platinum Equity acaparó titulares con la adquisición de Solenis por 5.25 millones de dólares, lo que resultó en una sólida red de 71 plantas con una facturación de 3.9 millones de dólares. Por su parte, la fusión de USALCO con G2O Technologies estableció una plataforma de 27 plantas para sales de aluminio y hierro, que abarca Estados Unidos y Puerto Rico. La adquisición estratégica de Water Engineering, Inc. por parte de Kemira en 2025 no solo añadió 14 plantas estadounidenses a su cartera, sino que también amplió su oferta de servicios. Esta operación subraya una tendencia más amplia del sector hacia soluciones químicas y digitales integradas, lo que fomenta los contratos plurianuales.
Las empresas chinas e indias dominan el panorama de costos en productos inorgánicos básicos. Exportan PAC a aproximadamente USD 230/t ex-works, superando significativamente a sus contrapartes occidentales, que lidian con costos de energía un 40% más altos. Las herramientas digitales están transformando la industria: 3D TRASAR de Ecolab y KemConnect de Kemira aprovechan el análisis en la nube para una dosificación optimizada. Esta innovación se traduce en ahorros anuales de USD 50,000 a 200,000 por planta, creando formidables barreras de cambio. Si bien los proveedores de electrocoagulación y membranas emergen como potenciales disruptores, su crecimiento se ve moderado por los altos costos de capital, que oscilan entre USD 2 y 5 por m³ para descarga líquida cero total (ZLD), y el mantenimiento continuo de los electrodos, lo que limita su alcance a los segmentos de reutilización premium y desalinización.
Se están logrando avances innovadores en el campo de los coagulantes de base biológica, especialmente para aguas residuales hipersalinas. Los ensayos de laboratorio realizados en 2026 mostraron resultados prometedores: la biomasa de Arthrospira platensis logró una eliminación de sal de 235.25 mg por gramo de peso seco, mientras que un híbrido de Nostoc y Mentha demostró una reducción del 34.5 % en el cloruro del Mar Rojo. Estos hallazgos sugieren posibles métodos de pretratamiento de bajo consumo energético que podrían reducir significativamente el uso de productos químicos en la desalinización, sobre todo a escala industrial.
Líderes de la industria de floculantes y coagulantes
BASF
Kemira Oyj
Ecolab Inc.
Grupo SNF
solenis
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Solenis reforzó su cartera con la adquisición del negocio de floculantes de BASF, específicamente diseñado para aplicaciones mineras. Esta estrategia no solo fortaleció la oferta de Solenis, sino que también mejoró su capacidad para brindar soluciones integrales a su clientela de minería y procesamiento de minerales. Con esta integración, se espera que Solenis ofrezca una gama ampliada de productos y servicios que satisfagan las diversas necesidades del sector minero.
- Enero de 2026: La revista Journal of Environmental Management informó que Arthrospira platensis redujo la salinidad en un 28.13 % y eliminó 235.25 mg de sal/g, lo que abre las puertas a la biodesalinización.
Alcance del informe del mercado global de floculantes y coagulantes
Los coagulantes y floculantes son productos químicos que se utilizan en el tratamiento de aguas para eliminar los sólidos en suspensión. Los coagulantes neutralizan las cargas negativas de los contaminantes para formar microflóculos diminutos, mientras que los floculantes unen estos microflóculos en partículas más grandes y pesadas (flóculos) que se sedimentan rápidamente para su eliminación.
El mercado se segmenta por tipo y aplicación. Por tipo, se divide en coagulantes y floculantes. El segmento de coagulantes se subdivide en coagulantes inorgánicos, orgánicos/sintéticos y naturales/de base biológica. El segmento de floculantes se subdivide en floculantes catiónicos, aniónicos y no iónicos. Por aplicación, se divide en tratamiento de aguas municipales y tratamiento de aguas residuales industriales. El segmento de tratamiento de aguas residuales industriales se subdivide en pulpa y papel, minería y procesamiento de minerales, petróleo y gas, generación de energía y construcción e infraestructura. El informe también abarca el tamaño del mercado y las previsiones para floculantes y coagulantes en 17 países del mundo. Para cada segmento, el tamaño del mercado y las previsiones se proporcionan en términos de valor (USD).
| COAGULANTES | Coagulantes Inorgánicos |
| Coagulantes orgánicos/sintéticos | |
| Coagulantes naturales/de base biológica | |
| FLOCULANTES | Floculantes catiónicos |
| Floculantes aniónicos | |
| Floculantes no iónicos |
| TRATAMIENTO DE AGUAS MUNICIPALES | |
| Tratamiento de aguas residuales industriales | Pulpa y Papel |
| Minería y Procesamiento de Minerales | |
| Petróleo y Gas | |
| Generación de energía | |
| Construcción e Infraestructura |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | COAGULANTES | Coagulantes Inorgánicos |
| Coagulantes orgánicos/sintéticos | ||
| Coagulantes naturales/de base biológica | ||
| FLOCULANTES | Floculantes catiónicos | |
| Floculantes aniónicos | ||
| Floculantes no iónicos | ||
| por Aplicación | TRATAMIENTO DE AGUAS MUNICIPALES | |
| Tratamiento de aguas residuales industriales | Pulpa y Papel | |
| Minería y Procesamiento de Minerales | ||
| Petróleo y Gas | ||
| Generación de energía | ||
| Construcción e Infraestructura | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de floculantes y coagulantes en 2031?
Se prevé que el tamaño del mercado de floculantes y coagulantes aumente de 12.67 millones de dólares en 2025 a 13.13 millones de dólares en 2026 y alcance los 15.94 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.95% durante el período 2026-2031.
¿Qué segmento está creciendo más rápido dentro del mercado?
Se prevé que el tratamiento de aguas residuales industriales se expanda a una tasa de crecimiento anual compuesta del 4.71 % entre 2026 y 2031.
¿Por qué los coagulantes están superando a los floculantes en crecimiento de ingresos?
Las normativas sobre vertidos cero de líquidos y los límites más estrictos de fósforo requieren coagulantes inorgánicos de gran volumen, lo que eleva su tasa de crecimiento anual compuesta (CAGR) al 4.56 %.
¿Qué región generará la mayor demanda incremental?
Se prevé que la región de Asia-Pacífico, liderada por China, Vietnam e Indonesia, registre una tasa de crecimiento anual compuesta (CAGR) del 4.98 % hasta 2031.


