

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
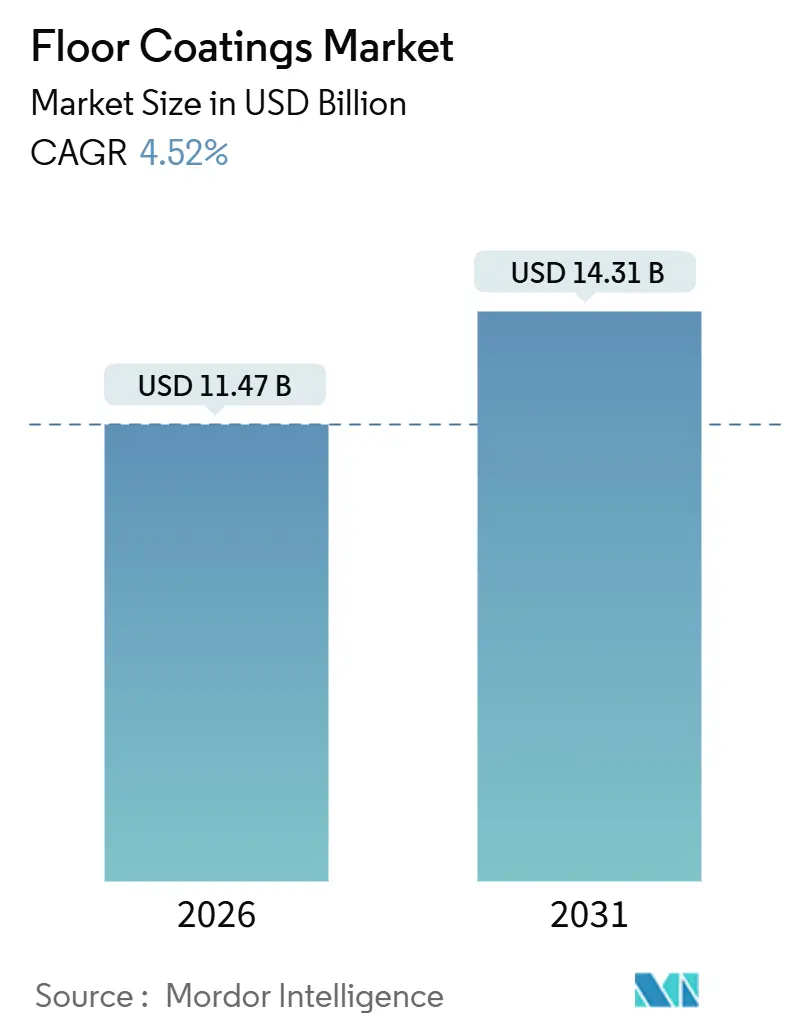
| Tamaño del mercado (2026) | USD 11.47 mil millones |
| Tamaño del mercado (2031) | USD 14.31 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.52% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
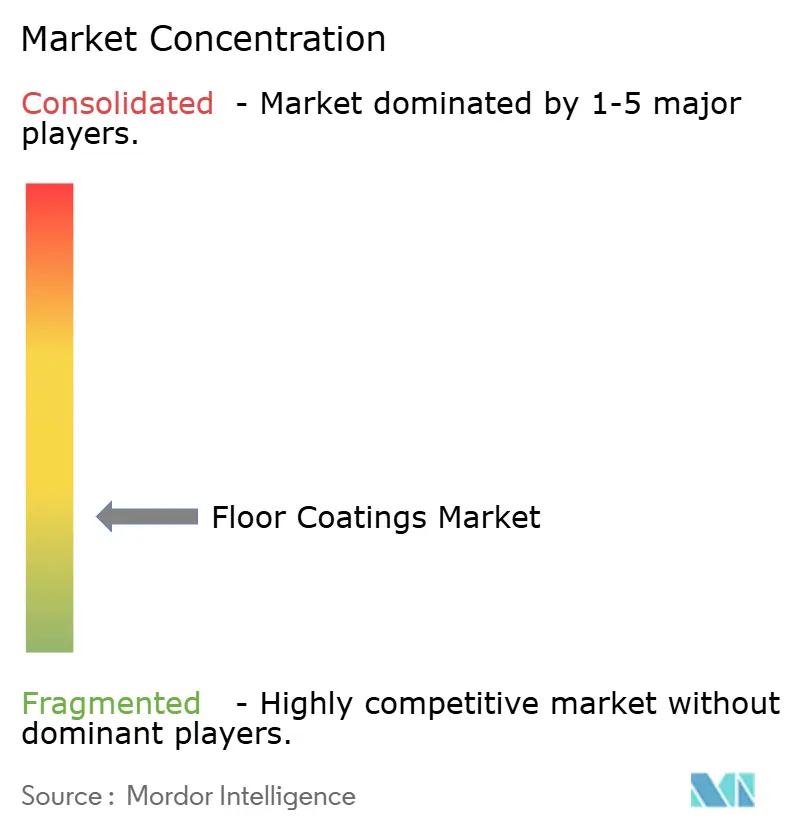
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de revestimientos para suelos por Mordor Intelligence
El tamaño del mercado de recubrimientos para pisos se estima en USD 11.47 mil millones en 2026 y se espera que alcance los USD 14.31 mil millones para 2031, con una CAGR del 4.52% durante el período de pronóstico (2026-2031). El crecimiento se ve impulsado por la creciente demanda de sistemas epóxicos antimicrobianos en logística de almacenamiento en frío, pisos conductores en gigafábricas de baterías para vehículos eléctricos y formulaciones curadas por UV que minimizan el tiempo de inactividad en plantas de producción 24/7. El desarrollo inmobiliario logístico, los estrictos estándares de salas blancas en electrónica y productos farmacéuticos, y el endurecimiento de las normas sobre COV en Europa y los países nórdicos están cambiando constantemente las especificaciones hacia productos químicos de bajas emisiones y alto rendimiento. Simultáneamente, las fluctuaciones en los costos de las materias primas y una persistente escasez de instaladores están ampliando los diferenciales de precios entre regiones, lo que favorece a los proveedores con capacidad de resina integrada verticalmente y sólidas redes de aplicadores. La intensidad competitiva sigue siendo alta porque los especialistas regionales pueden ganar participación rápidamente al adaptar los productos a las condiciones climáticas y regulatorias locales.
Conclusiones clave del informe
- Por tipo de producto, el epoxi representó el 50.15 % de los ingresos del mercado de revestimientos para pisos en 2025, y se proyecta que se expandirá a una CAGR del 4.71 % hasta 2031.
- Por tecnología, los sistemas curados con UV capturaron el 35.22 % del mercado de revestimientos para pisos en 2025 y se proyecta que crecerán a una CAGR del 4.82 % hasta 2031.
- Por material de piso, el concreto representó el 70.06% de la participación en los ingresos del mercado de revestimientos para pisos en 2025, y se prevé que se expanda a una CAGR del 4.94% hasta 2031.
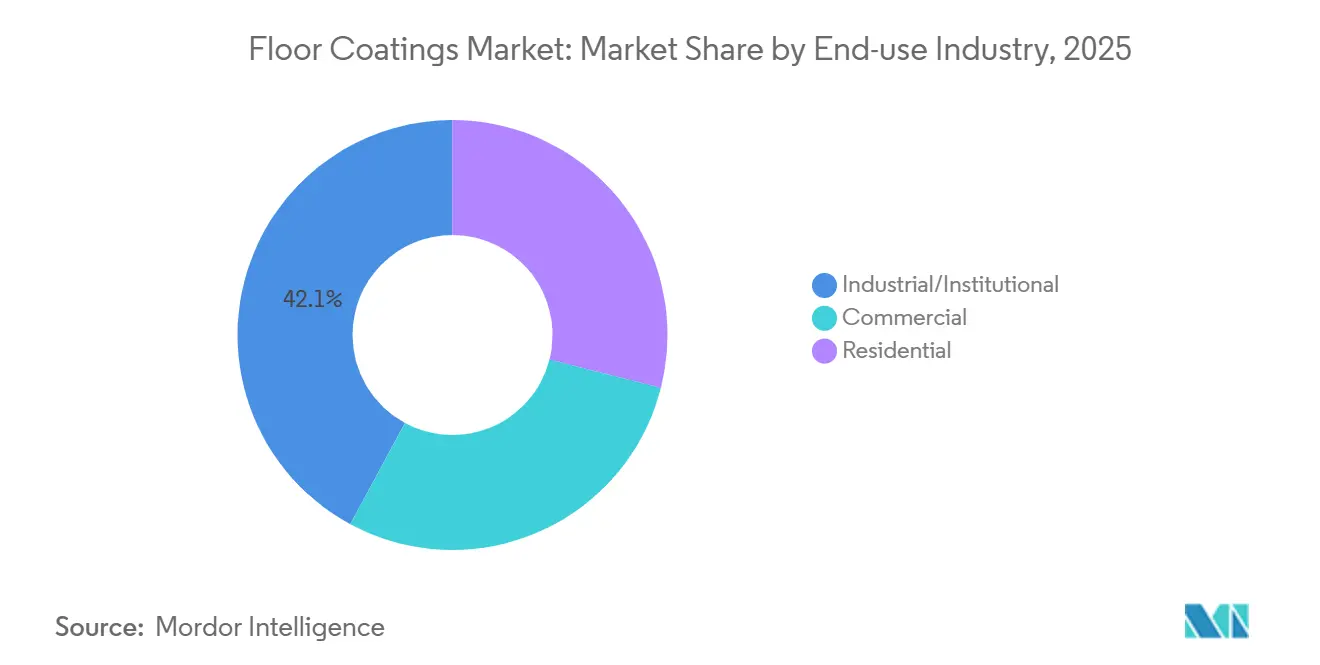
- Por industria de uso final, el segmento industrial/institucional representó el 42.12 % del tamaño del mercado de revestimientos para pisos en 2025 y está avanzando a una CAGR del 4.63 % hasta 2031.
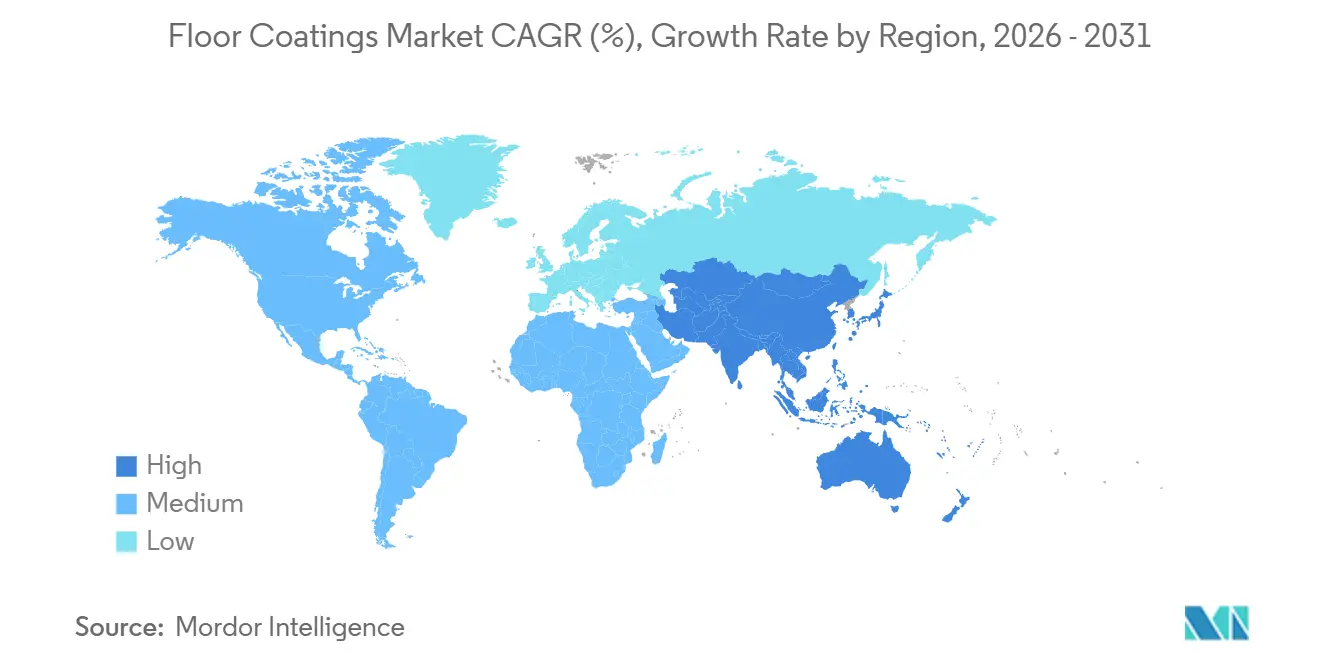
- Por geografía, Asia Pacífico representó el 38.27% de la participación de mercado de revestimientos para pisos en 2025 y se proyecta que crecerá a una CAGR del 4.78% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de revestimientos para suelos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Rápida expansión de los almacenes frigoríficos que necesitan recubrimientos antimicrobianos | + 0.8% | Centros de cadena de frío de América del Norte, Europa y Asia Pacífico | Mediano plazo (2-4 años) |
| Los centros logísticos de comercio electrónico impulsan el uso de epoxis resistentes a la abrasión | + 1.1% | América del Norte y Asia-Pacífico, con repercusión en Oriente Medio y África | Corto plazo (≤ 2 años) |
| El auge de la renovación en viviendas multifamiliares impulsa los poliaspárticos decorativos | + 0.6% | América del Norte y Europa urbanas | Mediano plazo (2-4 años) |
| Mandatos antiestáticos en gigafábricas de baterías de vehículos eléctricos que fomentan suelos conductores | + 0.7% | China, Corea del Sur, Indonesia, Europa, América del Norte | Largo plazo (≥ 4 años) |
| Incentivos gubernamentales para sistemas de tratamiento de aguas sin COV en los países nórdicos | + 0.4% | Suecia, Noruega, Dinamarca, Finlandia | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La rápida expansión de los almacenes frigoríficos requiere recubrimientos antimicrobianos
Los operadores de almacenamiento en frío especifican epoxis antimicrobianos que resisten los ciclos de congelación-descongelación y los lavados a alta presión. Jotafloor Hygiene de Jotun logra una reducción bacteriana del 99.9 % en 24 horas, en consonancia con el Código Alimentario de la FDA §3-304.14 sobre superficies no porosas y limpiables [1] Jotun Technical Team, “Jotafloor Hygiene Performance Data”, jotun.com . El poliuretano Flowfresh de Flowcrete incorpora biocidas de iones de plata que permanecen activos durante la vida útil del piso, cumpliendo con USDA 9 CFR Parte 416 sobre construcción impermeable a la humedad. Las auditorías regulatorias bajo la Iniciativa Global de Seguridad Alimentaria han acelerado el reemplazo de pisos antiguos instalados antes de 2020 que carecen de agentes antimicrobianos integrados, acortando así los ciclos de recubrimiento. La tendencia es global, pero es más pronunciada en los centros de distribución de América del Norte y Europa, donde los minoristas de comestibles se comprometen a expandir la capacidad refrigerada. A medida que continúa la consolidación en la logística de la cadena de frío, los operadores individuales adjudican cada vez más contratos de recubrimiento para múltiples ubicaciones, favoreciendo a los proveedores con amplias redes de servicio geográfico.
Los centros logísticos de comercio electrónico impulsan el uso de epóxicos resistentes a la abrasión
Los centros logísticos exponen los pisos a un tráfico de montacargas que supera los 10,000 ciclos por día, vehículos guiados automatizados y clasificadores robóticos que generan cargas concentradas superiores a 5,000 psi. Los sistemas epóxicos formulados con resinas novolac y endurecedores de agregados ofrecen resistencias a la compresión superiores a 10,000 psi, lo que previene la delaminación bajo impactos repetitivos. El epóxico Macropoxy 646 Fast Cure de Sherwin-Williams alcanza un curado completo en 16 horas a 70 °F, lo que permite instalaciones por etapas sin cerrar los pasillos activos. A medida que los minoristas en línea regionalizan el inventario para reducir los tiempos de entrega, los nuevos almacenes y las modernizaciones exigen recubrimientos de rápida ejecución que minimicen las horas operativas perdidas. El Banco Asiático de Desarrollo proyecta un crecimiento del PIB del 4.9% para los países en desarrollo de Asia en 2025, lo que respalda la expansión de la infraestructura logística. Las fluctuaciones económicas de ciclo corto no han alterado los compromisos a largo plazo con la automatización y los estándares de pisos de alto rendimiento.
El auge de la renovación en viviendas multifamiliares impulsa los poliaspárticos decorativos
Los recubrimientos poliaspárticos curan a temperaturas tan bajas como -20 °F y presentan una estabilidad superior a los rayos UV, lo que los hace ideales para balcones, pasillos y espacios de servicios en edificios multifamiliares. La Casa Blanca asignó USD 10 mil millones en Subvenciones Globales para el Desarrollo Comunitario para conversiones de edificios comerciales a residenciales, lo que permitió proyectos que requieren recubrimientos con bajo olor y con puesta en servicio el mismo día. Los poliaspárticos Flexmar alcanzan la condición de libres de pegajosidad en 30 minutos, lo que permite a los contratistas minimizar las molestias a los inquilinos. En 2024 se entregaron más de 400,000 unidades multifamiliares, muchas de las cuales especificaban poliaspárticos decorativos que replican la estética del terrazo a un menor costo de instalación. Los arquitectos ahora integran las decisiones sobre el acabado de pisos con mayor anticipación en los cronogramas de proyectos para asegurar la instalación durante la persistente escasez de mano de obra. El Instituto Americano de Arquitectos anticipa que el gasto en construcción no residencial aumentará un 2% en 2025, manteniendo el impulso de las renovaciones.
Mandatos antiestáticos en gigafábricas de baterías para vehículos eléctricos que fomentan suelos conductores
El ensamblaje de celdas de iones de litio requiere pisos de descarga electrostática con una resistividad superficial de entre 1×10⁶ y 1×10⁹ ohmios por cuadrado para evitar la ignición de electrolitos inflamables. El uretano Perma-Crete ESD de Sherwin-Williams cumple con este rango, a la vez que resiste la N-metil-2-pirrolidona, un solvente común en la producción de electrodos. El epoxi conductor Sikafloor-2530 W de Sika incorpora nanotubos de carbono, lo que elimina las tiras de cobre de conexión a tierra y reduce la mano de obra de instalación en aproximadamente un 20%. Los países de la ASEAN atrajeron aproximadamente USD 12 mil millones al año en inversiones en nuevas instalaciones en semiconductores y electrónica entre 2021 y 2024, gran parte de las cuales se destinaron a componentes de baterías. Las políticas industriales nacionales en Indonesia, Malasia, Tailandia y Vietnam incentivan el suministro local de revestimientos para pisos, lo que impulsa a los formuladores multinacionales a desarrollar capacidad de producción regional. Estas inversiones respaldan la demanda constante a largo plazo de revestimientos conductores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas | -0.9% | Europa y América del Norte | Corto plazo (≤ 2 años) |
| Escasez de instaladores cualificados en las economías emergentes | -0.5% | Asia Pacífico, Oriente Medio y África, América Latina | Mediano plazo (2-4 años) |
| La prohibición de PFAS limita las capas superiores fluoradas de alto rendimiento | -0.3% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas
Los precios de la resina epoxi en Alemania aumentaron en enero de 2025, y los proveedores estadounidenses registraron un aumento ese mismo mes, debido principalmente a la menor disponibilidad de bisfenol A y a las investigaciones antidumping sobre las importaciones chinas. El mantenimiento simultáneo de las refinerías elevó los costos del tolueno, lo que redujo los márgenes del poliuretano. La Comisión de Comercio Internacional de EE. UU. ha impuesto aranceles provisionales del 15-35% sobre la resina epoxi importada, lo que impulsa a los distribuidores hacia el suministro regional a pesar de los precios base más altos. La desinversión de la división de recubrimientos de BASF en Carlyle Group pone de relieve cómo los productores integrados están abandonando negocios con menores márgenes, lo que aumenta la exposición de los formuladores downstream a los mercados spot de resinas. Las fluctuaciones de precios impulsan a los gerentes de compras a extender contratos y mantener inventarios más altos, lo que inmoviliza el capital circulante y ralentiza los cambios de especificaciones hacia productos químicos de última generación.
Escasez de instaladores cualificados en las economías emergentes
La Asociación Nacional de Constructores de Viviendas estima que el sector de la construcción de viviendas en EE. UU. enfrenta USD 10.8 mil millones en costos anuales debido a la escasez de mano de obra, retrasando aproximadamente 19,000 viviendas y las instalaciones de pisos asociadas [2] Asociación Nacional de Constructores de Viviendas, “Encuesta Laboral del Mercado de Vivienda 2025”, nahb.org . Los carpinteros de acabado, un grupo ocupacional que incluye a los instaladores de pisos, ocupan el segundo lugar en gravedad de escasez, con el 56% de los constructores reportando dificultades de contratación. Los mercados emergentes enfrentan brechas aún más pronunciadas porque los programas vocacionales no han seguido el ritmo de los flujos de construcción. Los megaproyectos de la Visión 2030 de Arabia Saudita atraen a contratistas internacionales que compiten por un número limitado de aplicadores certificados de pisos de resina, lo que eleva la inflación laboral por encima de los índices generales de la construcción. La capacidad insuficiente de instaladores alarga los plazos de los proyectos y aumenta el riesgo de fallas en el revestimiento debido a una preparación inadecuada del sustrato.
Análisis de segmento
Por tipo de producto: Dominancia epoxi anclada en adherencia de hormigón
Las resinas epóxicas generaron el 50.15 % de los ingresos en 2025 y se prevé un crecimiento del 4.71 % hasta 2031. Las salas blancas farmacéuticas especifican el uso de resinas epóxicas sin juntas para cumplir con la norma 21 CFR §211.56 de la FDA para superficies duras y fáciles de limpiar. Las plantas de procesamiento de alimentos utilizan sistemas similares para cumplir con la norma 9 CFR Parte 416 del USDA FSIS en suelos impermeables a la humedad. El poliuretano se consolida en el almacenamiento en frío, donde la resistencia al choque térmico previene el agrietamiento. La demanda de poliaspártico decorativo aumenta en las reformas multifamiliares, ya que la ocupación en el mismo día evita las penalizaciones por desplazamiento de inquilinos. Las variantes de acrílico y metacrilato de metilo siguen siendo un nicho para el comercio minorista de uso ligero. El mercado de revestimientos para suelos sigue favoreciendo la resina epóxica porque ninguna alternativa iguala su relación coste-rendimiento para entornos de carga pesada, lo que mantiene el liderazgo del segmento hasta 2031.
La presencia del epoxi en el mercado de revestimientos para suelos también se ve reforzada por la amplia familiaridad de los instaladores, un completo ecosistema de accesorios y décadas de guías de aplicación publicadas. Innovaciones como los rellenos conductores de nanotubos de carbono y los aditivos antimicrobianos amplían los usos finales de este producto químico sin aumentar la complejidad para los contratistas. Los formuladores de poliuretano están respondiendo con grados antibacterianos de iones de plata, pero su adopción es más lenta debido al mayor coste de las materias primas. En general, la competencia por las resinas se intensificará en torno a las formulaciones de alto valor, pero el segmento del epoxi está bien posicionado para defender su cuota de mercado del 50 % en revestimientos para suelos.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tecnología: Los sistemas curados por UV redefinen la economía de la instalación
Los recubrimientos curados por UV alcanzaron una cuota de mercado del 35.22 % en 2025 y crecerán un 4.82 % hasta 2031. El curado instantáneo con lámparas LED elimina los costes energéticos del horno y cumple los objetivos de la certificación ISO 14001. Sherwin-Williams documenta una eficiencia de curado del 99 %, lo que reduce el consumo energético hasta en un 70 % en comparación con los procesos térmicos. Las resinas epóxicas a base de agua se están expandiendo en Europa, ya que los impuestos sobre los disolventes y los límites de COV aumentan los costes de los sistemas tradicionales de dos componentes. Teknofloor 7300 de Teknos, con una emisión de tan solo 25 g/L de COV, demuestra que las opciones a base de agua pueden rivalizar con la resistencia a la abrasión de las resinas a base de disolvente. Los recubrimientos en polvo se limitan a los paneles metálicos de los centros de datos. El tamaño del mercado de recubrimientos para suelos vinculado a las tecnologías de curado por UV y a base de agua se ampliará a medida que los compradores públicos exijan el cumplimiento de la etiqueta ecológica, especialmente en los países nórdicos.
Los gerentes de producción citan dos factores para adoptar el curado UV: la eliminación de paradas prolongadas y una profundidad de curado predecible, independientemente de la humedad ambiental. Las líneas de envasado, las salas de llenado y acabado de productos farmacéuticos y las naves de embotellado de alimentos aprovechan estas ventajas para actualizarse durante los periodos de mantenimiento de fin de semana. Los proveedores que combinan sistemas de lámparas con recubrimientos obtienen ingresos adicionales. A medida que bajan los precios de los LED, los talleres más pequeños pueden permitirse unidades UV móviles, ampliando la cartera de clientes de la industria de recubrimientos para pisos.
Por material de suelo: la participación del 70% del hormigón refleja la escala de la construcción industrial
Los sustratos de hormigón representaron el 70.06 % de los ingresos en 2025 y se prevé un crecimiento del 4.94 % hasta 2031. Asia impulsa el tamaño del mercado de revestimientos para suelos vinculados al hormigón; la inversión extranjera directa (IED) en el sector manufacturero de Asia Pacífico alcanzó los 226 000 millones de dólares en 2024, de los cuales la mitad se destinó a la construcción de fábricas. Los perfiles del Instituto Internacional de Reparación de Hormigón (IHRC), que van desde CSP 3 hasta CSP 5, dominan las especificaciones de preparación, lo que garantiza el enclavamiento mecánico. La prueba de humedad según la norma ASTM F2170 al 40 % de la profundidad de la losa es ahora estándar en las instalaciones auditadas por la FDA. Los proveedores de equipos de granallado y pulido con diamante informan de un crecimiento de dos dígitos en sus ventas, ya que los contratistas no pueden arriesgarse a la delaminación en proyectos acelerados.
Los pisos de madera ocupan una menor proporción en interiores comerciales, donde los poliuretanos curados con UV proporcionan resistencia a los arañazos. Los pisos elevados metálicos que soportan centros de datos se basan en recubrimientos en polvo que disipan la estática sin liberar COV. Los ciclos de mantenimiento varían: el hormigón sellado en almacenes puede durar de 7 a 10 años, mientras que los acabados decorativos de madera suelen requerir retoques cada 3 a 5 años. Dado que la asignación de capital favorece las superestructuras de hormigón, los proveedores de recubrimientos orientan su I+D hacia mejoras que permitan el puenteo de grietas, la conductividad y la antimicrobiana, específicamente para este sustrato.
Por industria de uso final: los sectores industrial e institucional lideran con una participación del 42 %
Las instalaciones industriales e institucionales generaron el 42.12 % de sus ingresos en 2025 y crecerán un 4.63 % hasta 2031. Las gigafábricas de baterías para vehículos eléctricos, las fábricas de semiconductores y las plantas farmacéuticas exigen suelos especiales que disipan la estática, resisten los disolventes y el crecimiento microbiano, lo que eleva el valor medio del sistema de recubrimiento por encima del de los entornos comerciales. Los operadores sanitarios adoptan el epoxi con bases cóncavas para cumplir las directrices de los NIH sobre superficies sin juntas y desinfectables. Los suelos de calidad para salas blancas siguen siendo un requisito en las organizaciones de fabricación por contrato que atienden a las líneas de producción farmacéutica globales.
El comercio minorista y la hostelería priorizan la estética y la rápida reincorporación al mercado, favoreciendo las composiciones químicas poliaspárticas y acrílicas. La demanda residencial se concentra en las conversiones multifamiliares en Norteamérica y Europa, respaldadas por incentivos federales o municipales. La escasez de mano de obra en Norteamérica puede ralentizar las tasas de instalación, pero también aumentar los márgenes de beneficio para los aplicadores certificados. En general, los proyectos industriales e institucionales seguirán siendo un pilar del mercado de revestimientos para suelos, ya que los costos de cumplimiento normativo desalientan la sustitución por materiales de menor precio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de revestimientos para suelos en la región Asia-Pacífico
Asia Pacífico generó el 38.27 % de los ingresos globales en 2025 y se prevé un crecimiento del 4.78 % hasta 2031. La ASEAN atrajo 226 000 millones de dólares de inversión extranjera directa en 2024, la mitad de los cuales se destinó a plantas de fabricación que requieren suelos de grado industrial. China, India, Japón y Corea del Sur siguen siendo los principales contribuyentes, mientras que Indonesia, Malasia, Tailandia y Vietnam emergen como centros de la cadena de suministro de baterías que aplican las normas IEC 61340-5-1. La capacidad de los centros de datos en la subregión aumentó de 800 MW en 2019 a 1,700 MW en 2023, impulsando la demanda de sistemas de suelo técnico con acabados en polvo o recubrimientos curados por UV. Los incentivos gubernamentales para la producción local de resina están atrayendo a formuladores multinacionales que construyen plantas en zonas francas, garantizando así la proximidad a los usuarios finales.
Mercado de revestimientos para suelos en Norteamérica
La demanda norteamericana se ve impulsada por las nuevas instalaciones logísticas y la alta actividad de renovación de apartamentos. La construcción de almacenes superó la mitad de todas las obras comerciales iniciadas en 2023 y continúa superando a la de oficinas y comercios minoristas. La asignación de 10 000 millones de dólares de la Casa Blanca para conversiones de reutilización adaptativa añade una cartera de proyectos que valora los productos de curado rápido y bajo olor. Sin embargo, la escasez de mano de obra cualificada alarga los plazos de los proyectos y aumenta el precio de los equipos de instalación de suelos sindicalizados. Canadá refleja las tendencias de EE. UU., con un mayor impulso hacia sustratos de hormigón bajos en carbono que requieren imprimaciones compatibles a base de agua o cementosas.
Mercado europeo de revestimientos para suelos
Europa experimenta un cambio tecnológico a medida que se endurecen los límites de COV. Suecia canceló su exención para recubrimientos ricos en disolventes, Dinamarca aplica un impuesto sobre disolventes y la Directiva Decopaint de la UE impone límites de 500 g/L a los sistemas de dos componentes. Las licitaciones públicas favorecen cada vez más los productos con certificación Nordic Swan que emiten menos de 30 g/L de COV. Alemania, Francia e Italia promueven líneas de producción energéticamente eficientes; en consecuencia, se acelera la adopción del curado UV en plantas automotrices y fábricas de embalaje. La construcción de centros de datos en Europa del Este ofrece nuevas oportunidades para suelos elevados conductores, pero la migración laboral a Europa Occidental limita la capacidad de los instaladores locales.
Mercado de revestimientos para suelos en Oriente Medio, África y Latinoamérica
Oriente Medio y África cobran impulso gracias a los programas soberanos de infraestructura. La Visión Saudí 2030 canaliza capital hacia megaproyectos como NEOM, cuya producción de hormigón de 20,000 m³ diarios impulsa el consumo de epóxicos a gran escala. El Fondo Monetario Internacional proyecta un crecimiento del PIB saudí del 3.5 % en 2025 y del 3.9 % en 2026, lo que impulsará la construcción sostenida. Emiratos Árabes Unidos, Nigeria y Egipto diversifican su producción para reducir su dependencia del petróleo con zonas francas de fabricación que exigen suelos resistentes a los productos químicos. El crecimiento de América Latina es más estable; Brasil y México modernizan sus plantas de procesamiento agrícola utilizando epóxicos antimicrobianos para cumplir con los regímenes de inspección de exportaciones.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Análisis de la cadena de valor
La cadena de valor de los revestimientos para suelos comienza con insumos petroquímicos y minerales, como sistemas epoxi/amina, intermedios de poliuretano, monómeros acrílicos, cargas, pigmentos y aditivos antimicrobianos o conductores. Estos insumos alimentan a los productores de resinas y aditivos, fabricantes por contrato y formuladores integrados que mezclan, prueban y califican sistemas completos de revestimiento (imprimaciones, capas base, capas de acabado y morteros de reparación) según requisitos de rendimiento como resistencia a la abrasión, resistencia química, ESD e higiene.
En la mayoría de los mercados, la distribución fluye a través de distribuidores de productos químicos especializados y canales de recubrimientos hacia contratistas de pisos, contratistas generales y propietarios de instalaciones. Los laboratorios de servicio técnico y la capacitación de aplicadores también influyen en las especificaciones en segmentos como almacenamiento en frío, salas blancas y plantas de baterías para vehículos eléctricos, donde la preparación del sustrato y la adaptación del sistema afectan los resultados. Los movimientos recientes reflejan cómo los proveedores están reforzando tanto el acceso a los insumos como el alcance del canal, por ejemplo: en febrero de 2026, Westlake Epoxy amplió su relación de distribución con Brenntag para cubrir el sur y el oeste de la India para su cartera de soluciones epoxi, y en marzo de 2026 Incorez nombró a Ravago Chemicals North America como distribuidor exclusivo para EE. UU. y Canadá para tecnologías de curado de poliuretano, poliaspártico y epoxi. En la fase posterior de la cadena de valor, la producción y la prestación de servicios se están acercando a los centros de demanda, como la asociación de VIP Coatings con CIC Construction Chemicals en abril de 2026 para localizar la producción de recubrimientos de poliurea, poliaspártico e híbridos en Arabia Saudita, en consonancia con la Visión 2030, y la ampliación de la empresa conjunta al 50 % entre Asian Paints y PPG para recubrimientos industriales hasta 2041, con el fin de asegurar la capacidad de fabricación de recubrimientos industriales y automotrices a largo plazo en la India.
Panorama competitivo
El mercado de revestimientos para suelos está fragmentado. Los especialistas regionales ganan cuota de mercado al cumplir con los límites máximos de COV locales o al integrar aditivos antimicrobianos y conductores adaptados a las necesidades regulatorias específicas. Las estrategias de marketing priorizan las credenciales de sostenibilidad, como las DAP (Declaraciones Ambientales de Producto) y las ecoetiquetas de terceros. Los proveedores que pueden documentar una huella de carbono de la cuna a la puerta por debajo de los umbrales de referencia obtienen una puntuación ventajosa en licitaciones públicas en Escandinavia y Europa Occidental.
Líderes de la industria de recubrimientos para pisos
La compañía Sherwin-Williams
Industrias PPG Inc.
Sika AG
BASF
RPM Internacional Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: BASF amplió su cartera de aditivos con balance de biomasa para recubrimientos arquitectónicos con nuevos productos, entre los que se incluyen Dispex AA 4145 MB, Rheovis PU 1333 MB y Rheovis HS 1169 MB. Este lanzamiento amplía las opciones para los formuladores que buscan materias primas con menor impacto ambiental en sistemas de recubrimiento utilizados en entornos de construcción y renovación. Asimismo, facilita las conversaciones sobre especificaciones donde los compradores solicitan atributos de sostenibilidad trazables junto con las métricas de rendimiento convencionales.
- Junio de 2026: Premium Service Brands adquirió Wise Coatings, una red de contratistas de revestimientos para pisos con presencia en 20 estados de EE. UU. Esta operación acelera la consolidación en el sector de la aplicación y el servicio, donde la disponibilidad de instaladores y la calidad de la ejecución influyen directamente en el rendimiento a lo largo del ciclo de vida del producto. Una plataforma más amplia permite estandarizar los procesos y aumentar el alcance de marketing para las ofertas de revestimientos para pisos residenciales y comerciales ligeros.
- Abril de 2026: VIP Coatings y CIC Construction Chemicals anuncian la localización de la producción de recubrimientos de poliurea, poliaspártico e híbridos en Arabia Saudita, en consonancia con la Visión 2030. Esta colaboración permite a ambas compañías acortar los ciclos de cualificación y mejorar la fiabilidad del suministro en el mercado de Oriente Medio. Esta iniciativa subraya la tendencia hacia la producción regionalizada y el servicio cercano al mercado para recubrimientos de alto rendimiento.
Alcance y metodología
Los revestimientos para pisos sirven como capas protectoras que se aplican a las superficies de los pisos, protegiéndolas de daños, desgaste y deterioro. Estos revestimientos tienen como objetivo brindar una superficie duradera, de bajo mantenimiento y visualmente atractiva, resistente a tensiones como el tránsito peatonal, los derrames, las manchas y la exposición a sustancias químicas. Las aplicaciones más comunes incluyen almacenes, plantas químicas y pisos de producción.
El mercado de revestimientos para pisos está segmentado por tipo de producto, material para pisos, industria del usuario final y geografía. Por tipo de producto, el mercado está segmentado en epoxi, poliaspárticos, acrílico, poliuretano y otros tipos de productos. Por material para pisos, el mercado está segmentado en madera, concreto y otros materiales para pisos. Por industria del usuario final, el mercado está segmentado en decorativo (incluidos residencial y comercial), industrial y estacionamientos. El informe también cubre los tamaños de mercado y pronósticos para el mercado global de revestimientos para pisos en 27 países en las principales regiones. Para cada segmento, el tamaño del mercado y los pronósticos se han realizado sobre la base del valor (USD).
Por tipo de producto
| Epoxy |
| Poliuretano |
| Poliaspártico |
| Acrílico |
| Otros |
por Tecnología
| A base de solvente |
| Llevado por barco |
| Polvo |
| curado por UV |
Por material del piso
| Concreto |
| Madera |
| Otros |
Por industria de uso final
| Industrial/Institucional |
| Comercial |
| Residencial |
Por geografía
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| Turquía | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Epoxy | |
| Poliuretano | ||
| Poliaspártico | ||
| Acrílico | ||
| Otros | ||
| por Tecnología | A base de solvente | |
| Llevado por barco | ||
| Polvo | ||
| curado por UV | ||
| Por material del piso | Concreto | |
| Madera | ||
| Otros | ||
| Por industria de uso final | Industrial/Institucional | |
| Comercial | ||
| Residencial | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| Turquía | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de revestimientos para suelos?
El tamaño del mercado de revestimientos para pisos está valorado en USD 11.47 mil millones en 2026.
¿A qué velocidad se espera que crezca la demanda de revestimientos para pisos?
Se proyecta que los ingresos alcancen los USD 14.31 mil millones para 2031, lo que refleja una CAGR del 4.52 % durante el período de pronóstico.
¿Qué tipo de producto lidera las ventas globales?
Las resinas epoxi ocupan la primera posición, captando el 50.15 % de los ingresos de 2025 debido a su superior adhesión y resistencia química.
¿Por qué están ganando popularidad los revestimientos para suelos curados con UV?
Se curan instantáneamente bajo lámparas LED, lo que reduce el tiempo de inactividad de la planta y cumple con los estrictos límites de COV sin hornos, lo que permite una entrega más rápida del proyecto.
¿Qué región representa la mayor oportunidad?
Asia Pacífico, que ya genera el 38.27% de los ingresos mundiales, se beneficia de la IED en el sector manufacturero pesado y se prevé que se expanda un 4.78% hasta 2031.


