

Tamaño y participación del mercado de la poliimida fluorada
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
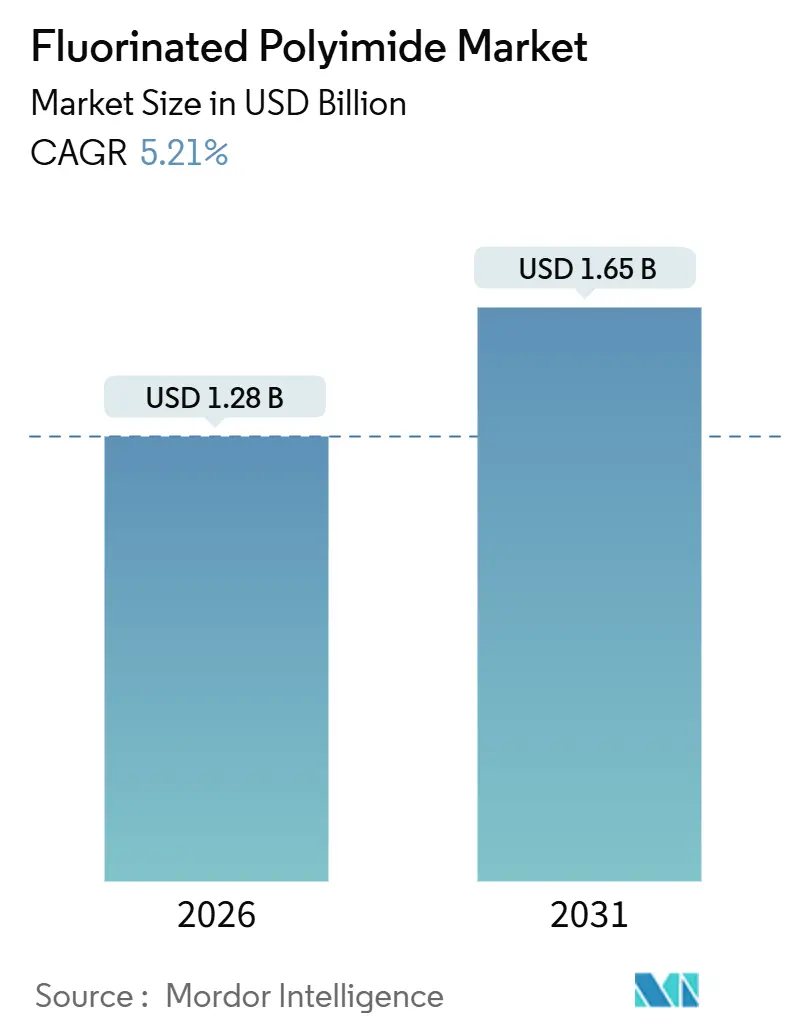
| Tamaño del mercado (2026) | USD 1.28 mil millones |
| Tamaño del mercado (2031) | USD 1.65 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.21% CAGR |
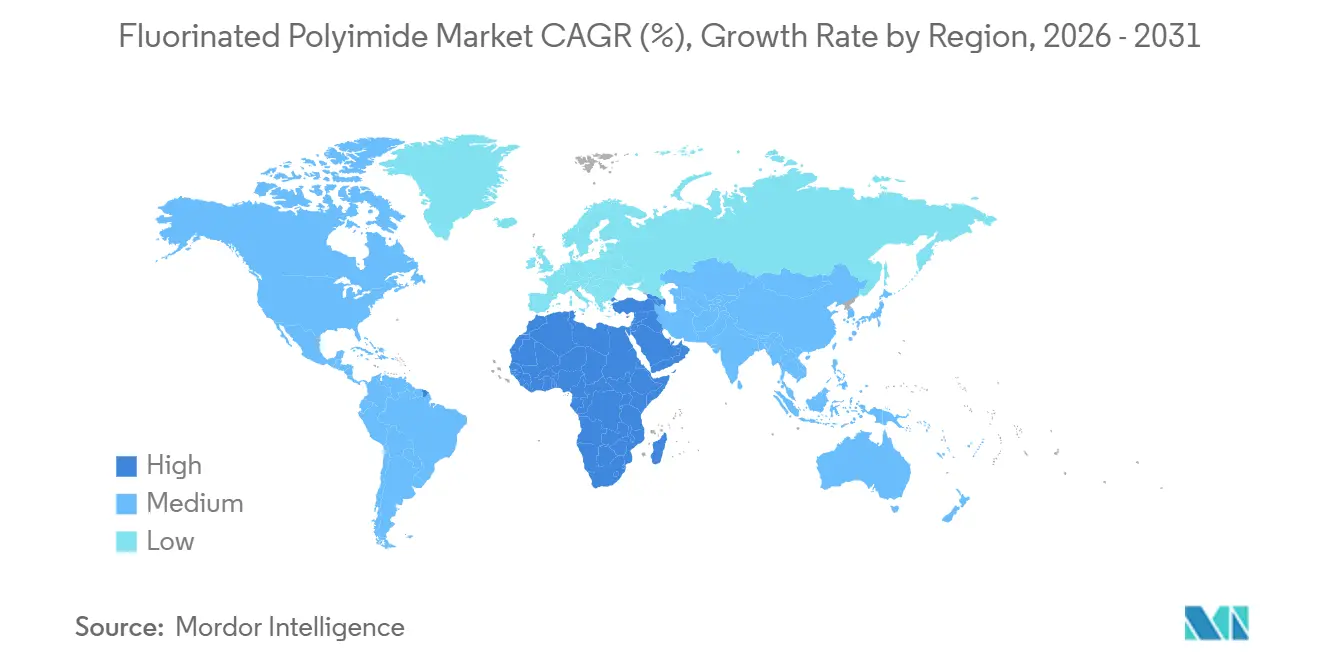
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
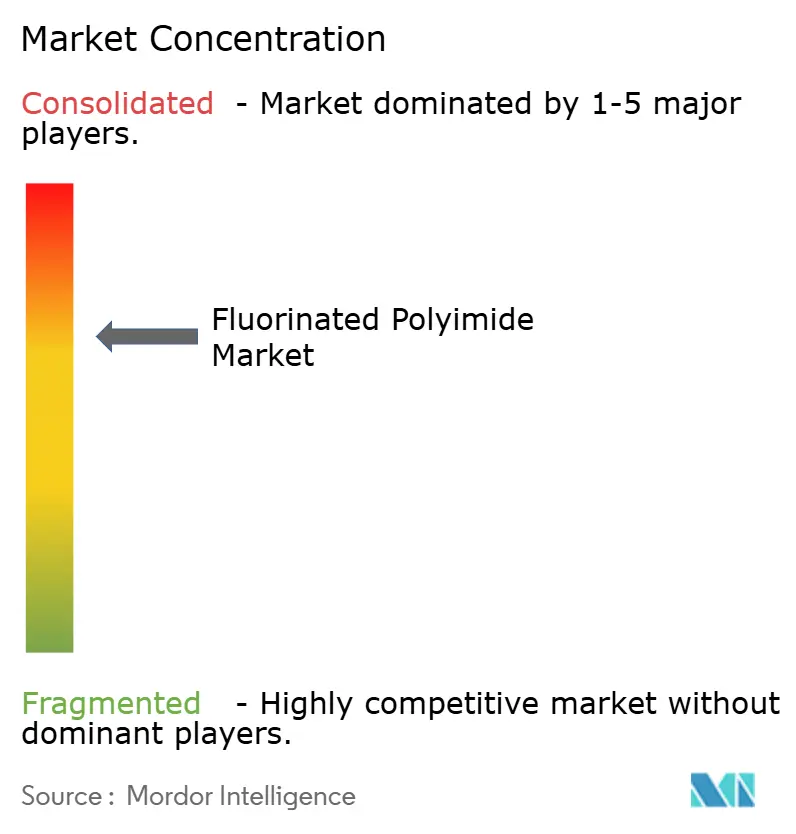
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de poliimida fluorada por Mordor Intelligence
Se estima que el tamaño del mercado de poliimida fluorada será de 1.28 millones de dólares en 2026 y se espera que alcance los 1.65 millones de dólares para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.21 % durante el período de pronóstico (2026-2031). Una cifra general moderada oculta un cambio estratégico desde sustratos rígidos hacia películas ultrafinas y termoestables que sustentan pantallas plegables, antenas de ondas milimétricas y paneles solares resistentes a la radiación. El crecimiento unitario de los teléfonos inteligentes se está estabilizando, pero los fabricantes de pantallas están ampliando sus horizontes de diseño a televisores enrollables, portátiles plegables y salpicaderos curvos para automóviles, todo lo cual sustenta la demanda de sustratos. Las empresas de encapsulado de semiconductores han optado por arquitecturas de línea y espacio más finas, utilizando grados fluorados de baja constante dieléctrica que resisten los procesos de reflujo a 400 °C. Mientras tanto, las constelaciones de satélites comerciales y los megaproyectos solares liderados por Arabia Saudita amplifican la demanda de películas resistentes a la radiación y a los rayos UV, compensando el menor impulso en Europa y América del Norte, donde las regulaciones PFAS inflan los costos de cumplimiento.
Conclusiones clave del informe
- Por aplicación, los materiales de visualización flexibles lideraron con una participación en los ingresos del mercado de poliimida fluorada del 38.46 % en 2025, mientras que las células solares están avanzando a una CAGR del 6.34 % hasta 2031.
- Por industria de usuario final, la electrónica representó el 42.37% de la participación de mercado de poliimida fluorada en 2025, mientras que se proyecta que la energía solar se expandirá a una CAGR del 6.41% hasta 2031.
- Por geografía, Asia-Pacífico contribuyó con el 49.28% del valor de 2025, y se prevé que la región de Medio Oriente y África registre una CAGR del 5.92% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de poliimida fluorada
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de dispositivos de visualización flexibles por parte de los consumidores | + 1.3% | Núcleo de APAC (Corea del Sur, China), propagación a América del Norte | Corto plazo (≤ 2 años) |
| La ampliación de la infraestructura 5G/de alta frecuencia requiere películas de bajo Dk | + 1.2% | Global, con concentración temprana en APAC y América del Norte | Mediano plazo (2-4 años) |
| La miniaturización de la electrónica exige sustratos ultrafinos y resistentes al calor | + 0.9% | Global, liderado por los centros de electrónica de APAC | Mediano plazo (2-4 años) |
| Sustratos de paneles solares de grado espacial que requieren FPI endurecidos por radiación | + 0.7% | América del Norte, Europa (programas satelitales), emergentes en Oriente Medio | Largo plazo (≥ 4 años) |
| La fabricación aditiva permite fabricar componentes aeroespaciales personalizados in situ | + 0.6% | América del Norte, Europa (clústeres aeroespaciales) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de dispositivos de pantalla flexible por parte de los consumidores
Los smartphones plegables han pasado de ser un concepto a ser algo común, y la base instalada de líneas OLED flexibles ya supera las 15 plantas en Corea del Sur y China. Cada línea utiliza películas de poliimida fluorada incoloras, de menos de 50 µm de grosor, que deben resistir 200,000 ciclos de uso sin agrietarse. La fluoración reduce el índice de refracción y previene el amarilleo, lo que ayuda a los dispositivos a mantener la gama cromática durante toda su vida útil. La serie Galaxy Z de Samsung vendió varios millones de unidades en 2025; al extender los formatos plegables a rangos de precio medio, los fabricantes de paneles esperan duplicar la producción de sustratos para 2028. Las pilas híbridas que combinan vidrio ultrafino y poliimida fluorada equilibran la resistencia al rayado con la flexibilidad, una tendencia que probablemente se extenderá a los grupos electrógenos de automoción y las pantallas portátiles.
Aumento de la infraestructura 5G/de alta frecuencia que requiere películas de baja densidad óptica
Las antenas de ondas milimétricas que operan por encima de los 24 GHz requieren constantes dieléctricas y factores de disipación bajos. Las poliimidas fluoradas mantienen una alta temperatura de transición vítrea, lo que permite una integración perfecta en módulos de antena encapsulada sin riesgo de deformación. En 2025, el despliegue de estaciones base se disparó, y la tendencia a la densificación con celdas pequeñas intensificó aún más la demanda de circuitos flexibles de baja pérdida. Las directrices del IEEE sobre laminados han acortado los ciclos de calificación, lo que permite a los proveedores de materiales convertir la producción de plantas piloto a escala comercial más rápidamente que en generaciones inalámbricas anteriores.
La miniaturización de la electrónica exige sustratos ultrafinos y resistentes al calor
Los diseños de sistema en encapsulado (SIP) ahora apilan múltiples matrices en espacios con alta densidad de potencia. Las capas de redistribución y las películas de fijación de matrices, fabricadas con cintas de poliimida fluorada, pueden soportar altas temperaturas de reflujo de soldadura sin desgasificarse. El encapsulado en abanico a nivel de oblea, un método adoptado por fundiciones de Taiwán y Corea del Sur, elimina por completo los sustratos rígidos. En su lugar, utiliza capas de polímero para el enrutamiento de la señal, lo que aumenta significativamente la demanda de polímeros en cada encapsulado. A medida que los fabricantes de chips adoptan arquitecturas de chiplets para la integración 2.5-D, se prevé que el aumento previsto de las capas de interconexión aumente aún más esta demanda.
Sustratos de paneles solares de grado espacial que requieren FPI reforzados contra la radiación
Las poliimidas fluoradas se han vuelto esenciales para los paneles solares destinados al espacio, gracias a su resiliencia a la degradación del flujo de protones y electrones y a los ataques del oxígeno atómico. Estos materiales mantienen su resistencia mecánica incluso tras la exposición a radiación electrónica de alta energía, superando el rendimiento de sus homólogos no fluorados. Con un peso significativamente inferior al de los paneles rígidos, esta película permite a los diseñadores de satélites instalar paneles más grandes dentro de envolventes de carga útil fijas. Con las constelaciones comerciales de banda ancha que planean desplegar miles de satélites para 2030, cada uno diseñado para transportar células flexibles, se prevé un crecimiento significativo de la demanda de películas endurecidas por radiación.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de producción y volatilidad de las materias primas | -0.8% | Global, agudo en regiones con suministro limitado de monómeros | Corto plazo (≤ 2 años) |
| Normativas medioambientales estrictas relacionadas con los PFAS | -0.7% | América del Norte, Europa; posible contagio a Asia-Pacífico | Mediano plazo (2-4 años) |
| Fallos de adherencia de imágenes OLED relacionados con la migración de iones de fluoruro | -0.6% | Núcleo de APAC (Corea del Sur, China), América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de producción y volatilidad de las materias primas
Los dianhídridos basados en hexafluoroisopropilideno requieren múltiples componentes aromáticos convencionales, lo que refleja síntesis en múltiples etapas y contención especializada. Una interrupción imprevista de un solo proveedor puede disparar los precios al contado en cuestión de semanas, y las fluctuaciones cambiarias magnifican la volatilidad, ya que muchos contratos están denominados en euros o yenes. Empresas integradas como DuPont y Daikin pueden amortiguar las interrupciones mediante la retrointegración en monómeros, pero los convertidores más pequeños carecen de esta cobertura y se enfrentan al riesgo de asignación en mercados con restricciones.
Normativas ambientales estrictas relacionadas con los PFAS
En 2023, la Agencia Europea de Sustancias Químicas propuso restricciones drásticas sobre unos 10,000 compuestos PFAS en el marco de REACH [1] Agencia Europea de Sustancias Químicas, “Annex XV Restriction Report: Per- and Polyfluoroalkyl Substances (PFASs),” ECHA.EUROPA.EU . Esta medida incluye poliimidas fluoradas de alto peso molecular, obligando a las empresas a demostrar la ausencia de alternativas más seguras para cada uso específico. Mientras tanto, en abril de 2024, la EPA de EE. UU. clasificó el PFOA y el PFOS como sustancias peligrosas en virtud de CERCLA. Esta designación conlleva responsabilidad desde la cuna hasta la tumba y requiere costosas mejoras en los sistemas de aguas residuales. Como resultado, el cumplimiento podría aumentar los costos de producción y posponer la introducción de nuevos grados.
Análisis de segmento
Por aplicación: Las pantallas dominan el volumen, las células solares aceleran
Los materiales de pantalla flexibles captaron el 38.46 % de los ingresos de 2025, lo que refleja la proliferación de productos OLED plegables y enrollables. Esta porción del mercado de poliimida fluorada se sustenta en la expansión de las líneas Gen-6 de las fábricas surcoreanas y chinas, y en la experimentación de los fabricantes de equipos originales (OEM) de automóviles con tableros curvos. El aislamiento eléctrico (recubrimientos para cables, revestimientos para ranuras de motor, cintas para transformadores) ofrece un volumen estable, ya que las empresas de servicios públicos prefieren los dieléctricos de eficacia probada a los sustitutos más económicos.
Se proyecta que las células solares registren una tasa de crecimiento anual compuesta (TCAC) del 6.34 %, la más alta entre las aplicaciones, ya que las megaconstelaciones y los parques de concentración de Oriente Medio exigen láminas traseras resistentes a la radiación y a los rayos UV. Los dispositivos de iluminación, como las luminarias OLED, adoptan películas delgadas y transparentes para la iluminación ambiental arquitectónica y automotriz, una salida modesta pero en auge. Los usos específicos, desde catéteres médicos hasta conectores de alta frecuencia, completan la gama de aplicaciones, lo que subraya la versatilidad del material.
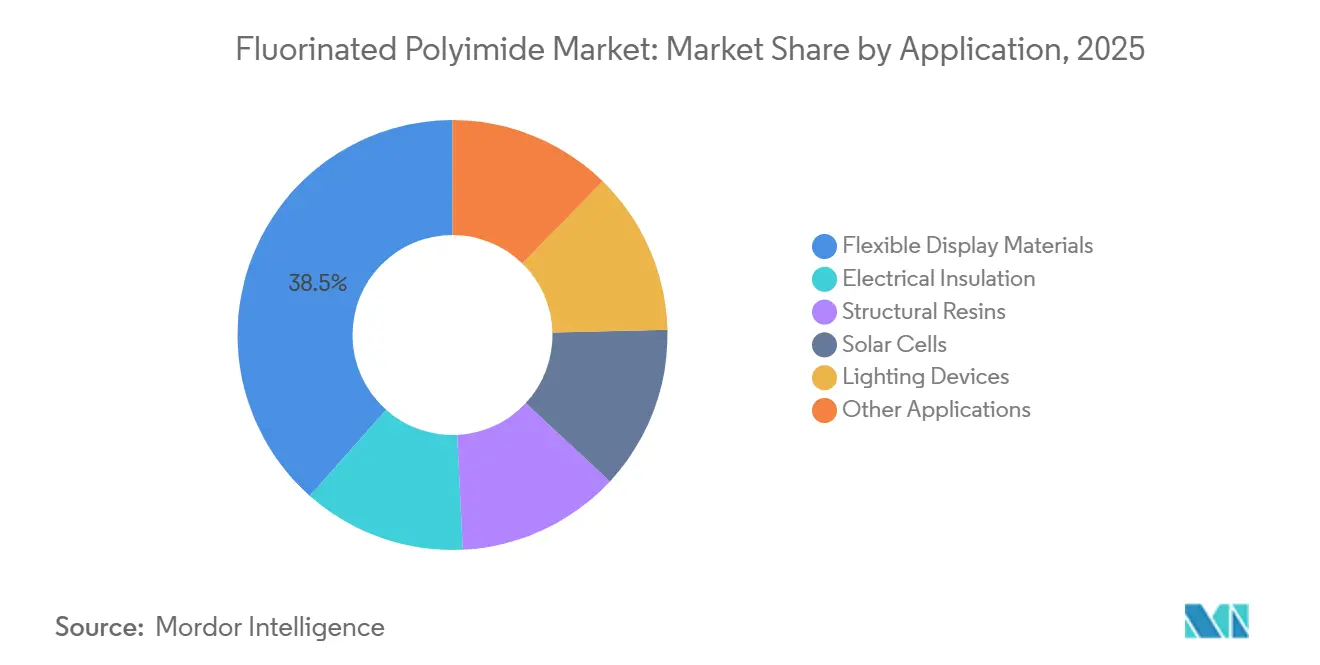
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: la electrónica lidera, la energía solar aumenta
La electrónica representó el 42.37 % de la demanda en 2025, centrada en smartphones, tablets y portátiles. El crecimiento ahora depende de formatos emergentes (portátiles plegables, monitores flexibles, gafas de realidad aumentada) en lugar de un volumen creciente de teléfonos. La industria aeroespacial y de defensa aprovecha la resistencia al fuego y la estabilidad dimensional; los productos fluorados cumplen con las normas de inflamabilidad de la FAA sin halógenos, lo que simplifica su manejo al final de su vida útil. La fabricación aditiva de soportes personalizados añade un impulso a medida que las impresoras cualificadas se distribuyen por los talleres de mantenimiento.
Se prevé que la energía solar registre una tasa de crecimiento anual compuesta (TCAC) del 6.41 %, la más rápida entre los usuarios finales, impulsada por sistemas de energía orbital y parques de concentración en zonas desérticas que requieren láminas traseras resistentes a los rayos UV y al bombardeo de partículas. La demanda automotriz se extiende más allá de los paneles de instrumentos, incluyendo elementos calefactores, pantallas de visualización frontal y barras colectoras de baterías. Las aplicaciones médicas (revestimientos de catéteres, portadores de electrodos implantables) aprovechan la menor adsorción de proteínas para prolongar la vida útil de los dispositivos, mientras que los sensores de petróleo y gas y las etiquetas de automatización industrial proporcionan un consumo nicho estable.
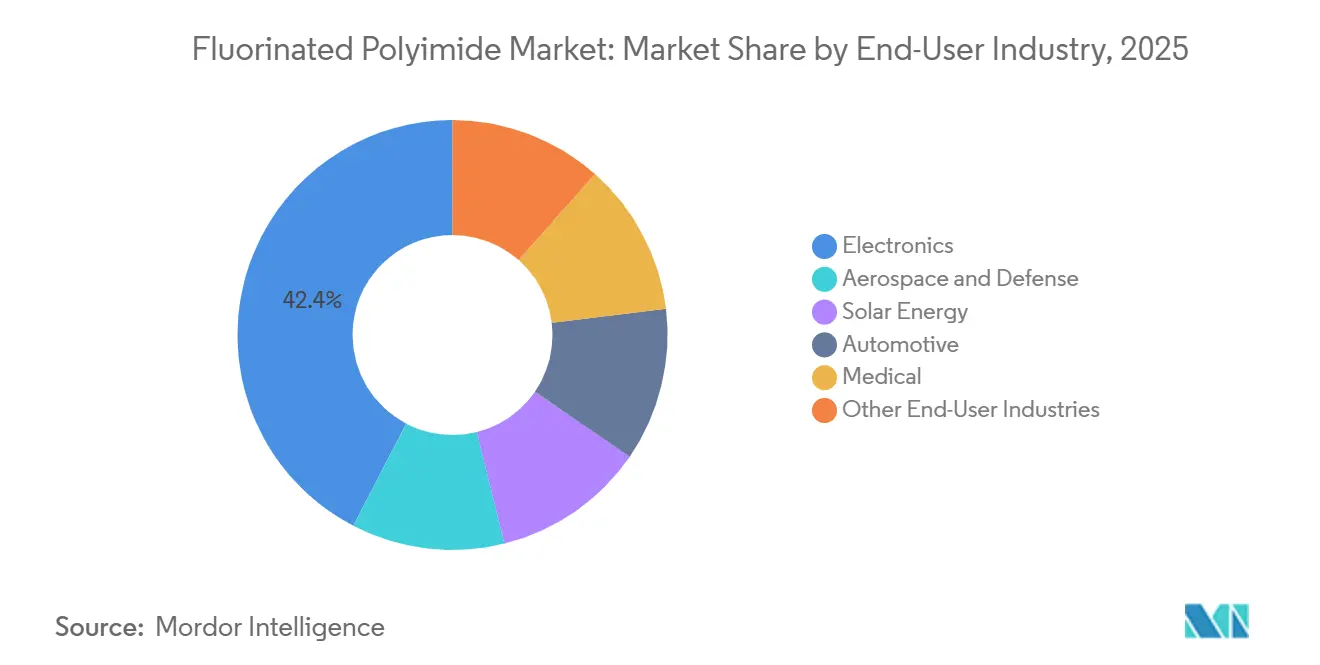
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Asia-Pacífico representó el 49.28% del valor para 2025 gracias al dominio de los OLED flexibles de Corea del Sur y al despliegue del 5G en China. Samsung Display, LG Display y BOE controlan conjuntamente la mayor parte de la producción mundial de paneles plegables, consumiendo grandes volúmenes de películas incoloras. Japón conserva su experiencia en la síntesis de monómeros; proveedores como Kaneka y Ube proporcionan materias primas de alta pureza, lo que sustenta un ecosistema regional imbatible en cuanto a precio y calidad. India está intensificando el ensamblaje de productos electrónicos, aunque los sustratos siguen siendo mayoritariamente importados.
El crecimiento en Norteamérica se ve impulsado por proyectos aeroespaciales y satelitales. La expansión de DuPont en Circleville, Ohio, añadió capacidad de Kapton y Pyralux, con el objetivo de interconexiones de baterías para vehículos eléctricos y módulos de antena 5G. Las dificultades regulatorias en Estados Unidos —donde la responsabilidad de la CERCLA se aplica a las PFAS— presionan los márgenes y animan a algunos convertidores a trasladar el procesamiento secundario al extranjero.
En Europa, el mercado se divide entre la electrónica para automóviles de Alemania, los compuestos aeroespaciales de Francia y el Reino Unido, y nichos industriales especializados. La amplia propuesta de restricción de PFAS alarga los ciclos de aprobación y desalienta la inversión en nuevas instalaciones. Airbus y las compañías aéreas principales siguen especificando películas fluoradas, pero la fabricación de electrónica de consumo sigue siendo mínima en comparación con Asia. Sudamérica, Oriente Medio y África, en conjunto, representan ingresos reducidos; este último país crecerá un 5.92 % a medida que Arabia Saudí y los Emiratos Árabes Unidos desplieguen parques solares a escala de gigavatios que exigen láminas posteriores termoestables y de baja emisión de gases.
Panorama regulatorio
Las poliimidas fluoradas operan en un entorno de cumplimiento normativo cada vez más estricto en materia de PFAS, con los efectos más notables en la Unión Europea y Estados Unidos. En Europa, la Agencia Europea de Sustancias Químicas (ECHA) impulsó el programa de restricciones de PFAS del reglamento REACH mediante actualizaciones en 2025 y consultas en 2026, incluyendo una consulta de dos meses en marzo de 2026 y una consulta pública adicional en abril de 2026 sobre el borrador de dictamen del Comité Asesor Científico del Estado (SEAC). Esto mantiene las decisiones de calificación e inversión estrechamente vinculadas a la definición del alcance de los polímeros fluorados de alto peso molecular y a la aplicación de exenciones.
En Estados Unidos, las químicas de poliimida fluorada pueden generar informes adicionales y controles posteriores según su uso y forma, incluyendo vías de notificación de uso nuevo significativo según 40 CFR 721.11119 para ciertas sustancias de poliimida/poliamida funcionalizadas (excluidas las formas curadas). Para aplicaciones que llegan a mercados finales regulados, las resinas relacionadas con la poliimida utilizadas en artículos en contacto con alimentos deben cumplir con los requisitos y límites de extracción a los que se hace referencia en 21 CFR 177.2450 y 21 CFR 177.1595. Para el rendimiento de las películas de aislamiento eléctrico, la calificación suele estar alineada con especificaciones internacionales como IEC 60674-3-4:2022.
Análisis de la cadena de valor
La cadena de valor comienza con la producción de monómeros fluorados, principalmente dianhídridos a base de hexafluoroisopropilideno y diaminas aromáticas de alta pureza. Esta base de suministro está geográficamente concentrada y es vulnerable a interrupciones y problemas logísticos. Los monómeros se transforman, mediante síntesis de poli(ácido amídico) e imidización, en resinas de poliimida fluoradas, que luego se procesan en películas mediante moldeo/calandrado y estiramiento. Las mejoras continúan con el tratamiento superficial y la transformación posterior, como el recubrimiento, la laminación y el revestimiento de cobre para circuitos flexibles e interconexiones avanzadas.
Los productores y convertidores de películas de la fase intermedia colaboran en el desarrollo de especificaciones con clientes de electrónica, pantallas y embalaje, donde los ciclos de cualificación y el control del rendimiento (a menudo alineados con los estándares IPC y SEMI) influyen en la velocidad de adopción. Las aplicaciones posteriores incluyen películas incoloras para pilas OLED flexibles y plegables, capas dieléctricas de baja constante dieléctrica para arquitecturas de antenas integradas y redistribución de semiconductores, y películas resistentes a la radiación UV para paneles solares de grado espacial. Junto con la cualificación técnica, la documentación de cumplimiento y la trazabilidad se integran cada vez más a medida que los controles relacionados con las sustancias PFAS se extienden a diferentes jurisdicciones.
Panorama competitivo
El mercado de poliimidas fluoradas está moderadamente consolidado. Los actores integrados controlan la síntesis de monómeros, el calandrado de películas y el recubrimiento posterior, lo que garantiza un control de calidad de principio a fin. La intensidad de capital es alta; DuPont invirtió entre 220 y 250 millones de dólares entre 2019 y 2022 para aumentar la capacidad de Kapton en Circleville, lo que subraya las barreras de entrada [2] DuPont, “DuPont Announces Major Investment in Kapton Polyimide Capacity”, DUPONT.COM . Los convertidores de nicho en Corea del Sur y Taiwán se han labrado un espacio competitivo en películas ultrafinas e incoloras adaptadas a radios de bisagra específicos y recubrimientos resistentes a los arañazos. Muchos operan en estrecha colaboración con los fabricantes de paneles, colocando recubridores piloto dentro de salas limpias para acelerar el diseño iterativo. Las oportunidades emergentes incluyen materias primas para fabricación aditiva y poliimidas fluoradas de base biológica. Los principales fabricantes aeroespaciales buscan extrusoras alimentadas con gránulos que eviten la obstrucción de la boquilla mientras imprimen piezas de alta temperatura bajo demanda. El escrutinio regulatorio de las sustancias PFAS está orientando la investigación y el desarrollo hacia dianhídridos parcialmente fluorados o renovables, aunque las rutas biológicas actuales aún se encuentran por detrás de las ya establecidas en cuanto a estabilidad térmica. Los nuevos actores chinos, impulsados por subsidios estatales, compiten por localizar la producción de monómeros, lo que podría erosionar el poder de fijación de precios de las empresas ya establecidas en el mercado de productos básicos para pantallas.
Líderes de la industria de la poliimida fluorada
DuPont
Corporación Kaneka
Industrias Kolon
Sumitomo Chemical Co. Ltd.
Industrias Daikin Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Kaneka Corporation anunció una revisión de precios para sus productos de película de poliimida Apical y Pixeo, aumentando los precios en un 20 % para los envíos a partir del 16 de abril de 2026. La compañía atribuyó el aumento a los mayores costos de la energía y la inestabilidad en las condiciones del transporte marítimo relacionadas con Oriente Medio, lo que pone de manifiesto la dinámica de repercusión de los costos en el suministro de películas de alto rendimiento.
- Junio de 2025: DuPont presentó sus soluciones avanzadas de interconexión en la feria JPCA Show 2025 en Tokio, incluyendo los laminados Pyralux ML y el laminado flexible revestido de cobre Pyralux AP. Esta actualización refuerza el enfoque en materiales para circuitos de alta densidad y electrónica de próxima generación, donde los laminados a base de poliimida se encuentran cerca de los ciclos de calificación para su uso final.
- Julio de 2024: Tras adquirir la participación mayoritaria, Arkema integró aún más PI Advanced Materials en su cartera de materiales de alto rendimiento, reforzando su enfoque en las películas de poliimida para las cadenas de valor de la electrónica y la movilidad eléctrica. Esta iniciativa facilitó un mayor acceso al mercado para grados de película especializados a través de una plataforma global de materiales y una red de clientes más amplias.
Alcance del informe sobre el mercado mundial de poliimida fluorada
Las poliimidas fluoradas pertenecen a la clase de plásticos de alto rendimiento diseñados mediante el uso de diaminas o dianhídridos fluorados como monómeros. Las poliimidas fluoradas poseen propiedades dieléctricas y resistencia al calor, la temperatura y los productos químicos. Sus excelentes propiedades les han permitido conquistar el mercado de la electrónica y la optoelectrónica, con aplicaciones en sistemas fotovoltaicos, dispositivos de visualización, circuitos impresos flexibles, etc. En comparación con las poliimidas convencionales, las poliimidas fluoradas ofrecen propiedades de solubilidad superiores, una constante dieléctrica baja y una alta transparencia óptica, lo que las ha hecho extremadamente populares en dispositivos de visualización utilizados en electrónica de consumo, sanidad, aeroespacial, etc.
El mercado de poliimidas fluoradas está segmentado por aplicación, sector de consumo final y geografía. Por aplicación, el mercado se divide en materiales flexibles para pantallas, aislamiento eléctrico, resinas estructurales, células solares, dispositivos de iluminación y otras aplicaciones. Por sector de consumo final, el mercado se segmenta en electrónica, aeroespacial y defensa, energía solar, automoción, medicina y otros sectores. El informe también abarca el tamaño del mercado y las previsiones para el mercado de poliimidas fluoradas en 15 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se basan en el valor (USD).
| Materiales de exhibición flexibles |
| Aislamiento electrico |
| Resinas Estructurales |
| Células fotovoltaicas |
| Dispositivos de iluminación |
| Otras aplicaciones |
| Electrónica |
| Aeroespacial y defensa |
| Panameña de |
| Motorium |
| Médical Scientific |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| por Aplicación | Materiales de exhibición flexibles | |
| Aislamiento electrico | ||
| Resinas Estructurales | ||
| Células fotovoltaicas | ||
| Dispositivos de iluminación | ||
| Otras aplicaciones | ||
| Por industria del usuario final | Electrónica | |
| Aeroespacial y defensa | ||
| Panameña de | ||
| Motorium | ||
| Médical Scientific | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de poliimida fluorada en 2026 y qué tasa de crecimiento se espera?
El tamaño del mercado de poliimida fluorada alcanzó los USD 1.28 millones en 2026 y se proyecta que aumente a USD 1.65 millones para 2031 con una CAGR del 5.21 %.
¿Qué segmento de aplicaciones genera ingresos?
Los materiales de visualización flexibles lideraron con una participación del 38.46 % en 2025, lo que refleja un uso intensivo de productos OLED plegables y enrollables.
¿Qué industria de usuarios finales se está expandiendo más rápidamente?
La energía solar muestra el mayor crecimiento, y se prevé que registre una CAGR del 6.41 % hasta 2031, a medida que se multiplican los proyectos solares orbitales y en el desierto.
¿Por qué Asia-Pacífico es dominante en la demanda de poliimida fluorada?
La ubicación conjunta de instalaciones de paneles OLED, centros de empaquetado de semiconductores y lanzamientos de redes 5G le otorga a Asia-Pacífico el 49.28 % del valor de 2025 y una ventaja de escala continua.
¿Cómo afectan las regulaciones PFAS a los productores?
Las designaciones CERCLA de EE. UU. y la amplia propuesta de restricción de PFAS de la UE agregan costos de cumplimiento, extienden los plazos de aprobación de productos y pueden impulsar la reformulación o reubicación de la capacidad.


