

Tamaño y participación en el mercado de películas de fluoropolímeros
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 0.89 mil millones |
| Tamaño del mercado (2031) | USD 1.16 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.54% CAGR |
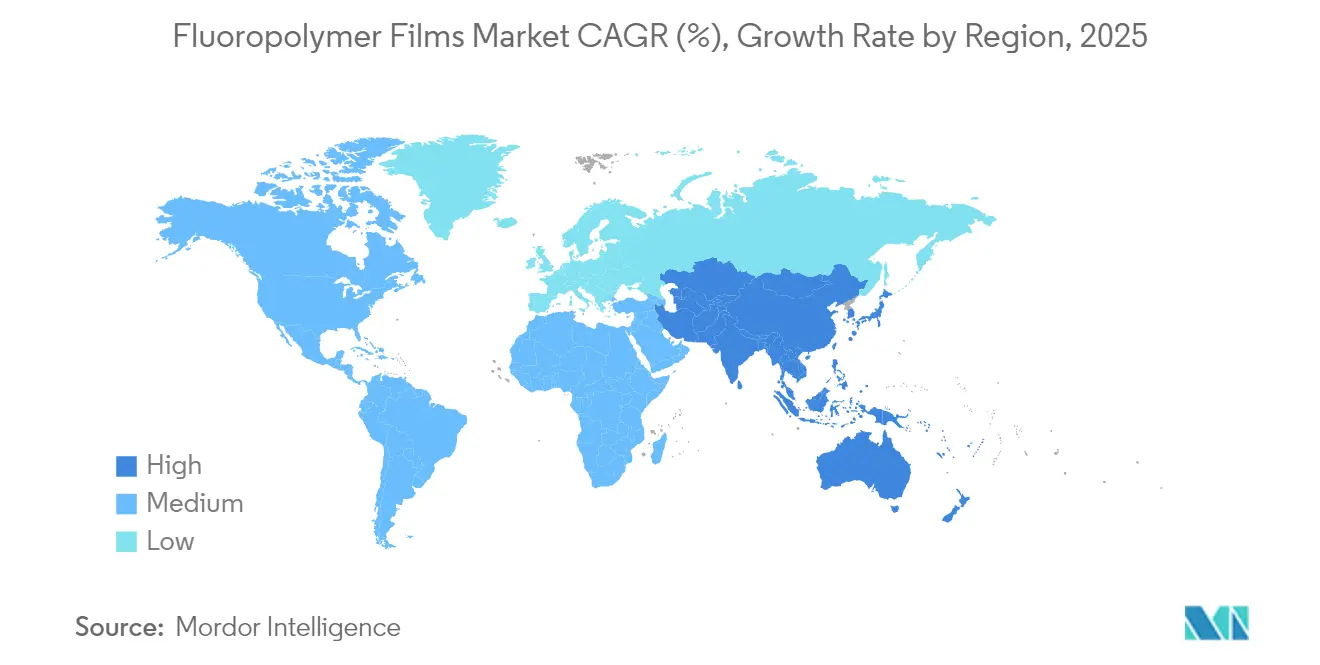
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de películas de fluoropolímeros por Mordor Intelligence
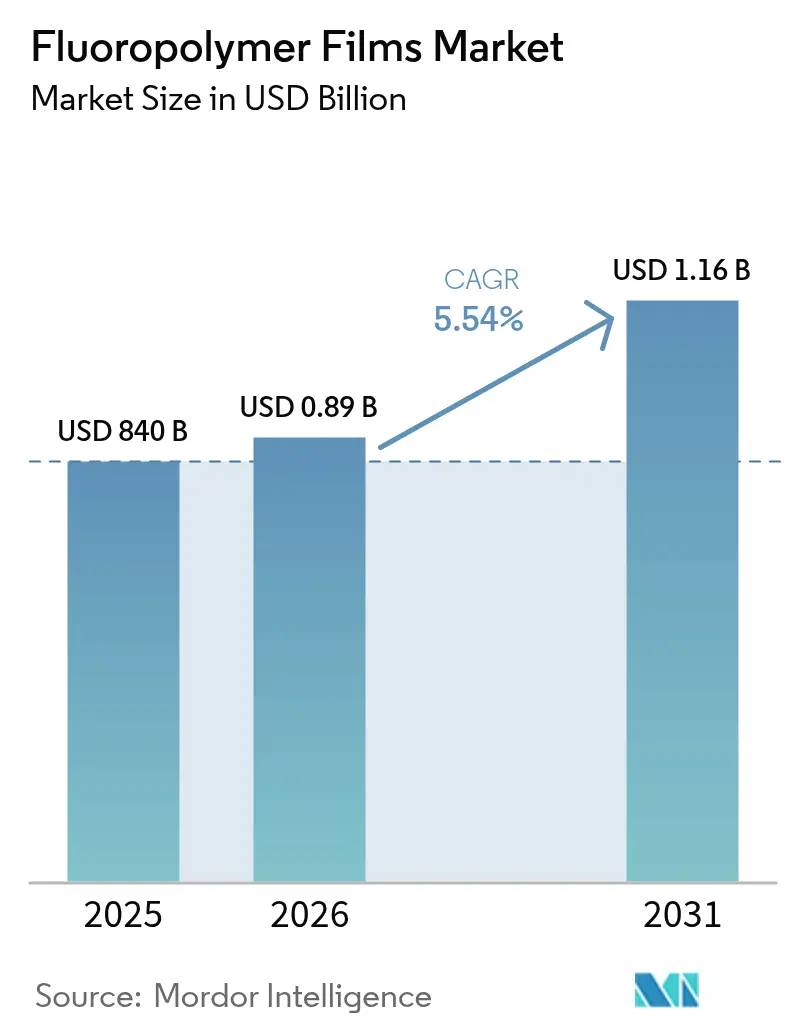
Se espera que el mercado de películas de fluoropolímeros crezca de 840 millones de dólares en 2025 a 886.5 millones de dólares en 2026, y se prevé que alcance los 1.16 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.54 % entre 2026 y 2031. Esta perspectiva de crecimiento subraya cómo las características de rendimiento insustituibles, en particular la inercia química, la baja energía superficial y la estabilidad a un amplio rango de temperaturas, siguen superando las crecientes presiones regulatorias sobre las sustancias perfluoroalquiladas y polifluoroalquiladas (PFAS). El rápido desarrollo de la energía fotovoltaica (FV), la reducción del peso de los vehículos eléctricos (VE) y el control de la contaminación de los semiconductores siguen siendo los tres motores de demanda más influyentes. Los productores establecidos están ampliando sus carteras de productos para aplicaciones críticas en lugar de centrarse únicamente en el volumen, mientras que los clientes finales muestran una mayor disposición a pagar por garantías de durabilidad y seguridad. La región de Asia-Pacífico conserva ventajas estructurales en cuanto a costes y proximidad a los usuarios finales; los compradores norteamericanos priorizan la alta pureza y la trazabilidad; y los responsables políticos europeos impulsan la innovación en químicas que cumplen con la normativa sobre PFAS. En conjunto, estas fuerzas apuntan a una expansión constante, en lugar de exponencial, del mercado de películas de fluoropolímeros durante los próximos cinco años.
Conclusiones clave del informe
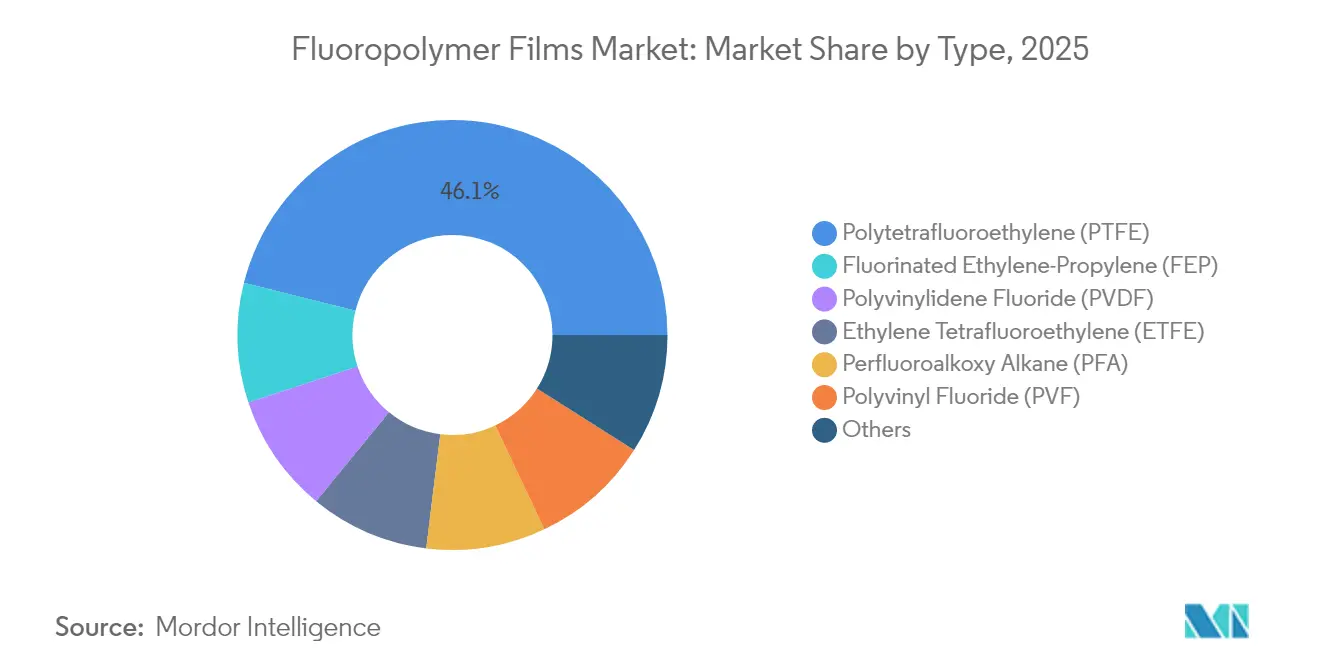
- Por tipo, el politetrafluoroetileno (PTFE) tenía el 46.10 % de la participación de mercado de películas de fluoropolímeros en 2025, mientras que se proyecta que el etileno-propileno fluorado (FEP) se expandirá a una CAGR del 5.93 % hasta 2031.
- Por aplicación, las películas de barrera lideraron con una participación en los ingresos del 43.80 % en 2025; las películas microporosas registraron la CAGR más rápida del 6.05 % hasta 2031.
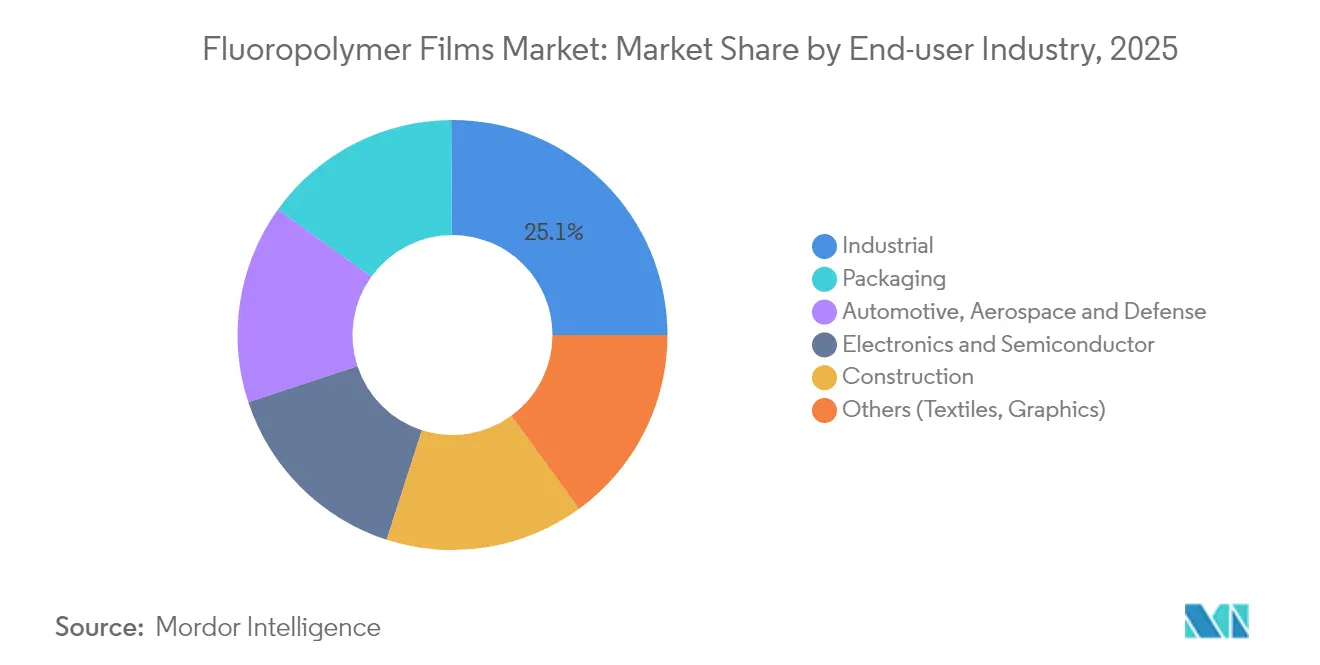
- Por industria de usuario final, el segmento industrial capturó el 25.10% del tamaño del mercado de películas de fluoropolímero en 2025, mientras que el embalaje muestra la CAGR más alta del 6.42% hasta 2031.
- Por geografía, Asia Pacífico representó el 48.20 % de los ingresos de 2025 y está avanzando a una CAGR del 6.02 %, la más rápida entre todas las regiones.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de películas de fluoropolímeros
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aceleración de la demanda de películas frontales y posteriores para energía solar fotovoltaica | + 1.8% | Globalmente, el más fuerte se encuentra en China y Estados Unidos | Mediano plazo (2-4 años) |
| Aumento de la adopción de envases farmacéuticos y médicos | + 1.2% | América del Norte y la Unión Europea, expandiéndose en Asia Pacífico | Largo plazo (≥ 4 años) |
| Adopción de películas de liberación para compuestos ligeros impulsada por vehículos eléctricos | + 1.5% | China, la UE y América del Norte | Mediano plazo (2-4 años) |
| Membranas de intercambio de protones de fluoropolímero en electrolizadores de hidrógeno verde | + 0.9% | UE y Estados Unidos, adopción temprana en Asia Pacífico | Largo plazo (≥ 4 años) |
| Separadores de PTFE microporosos para baterías de aviación electrónicas de estado sólido | + 0.7% | Estados Unidos y la UE: repercusión en Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda en aumento de películas frontales y traseras para energía solar fotovoltaica
Las instalaciones fotovoltaicas flexibles se basan en laminados de fluoropolímero transparentes y resistentes a la intemperie para reemplazar el vidrio más pesado. Las menores tasas de transmisión de vapor de agua permiten que los módulos de perovskita mantengan una eficiencia del 84 % tras 2,000 horas de pruebas de humedad-calor, lo que extiende la garantía de los módulos a 25 años. La cuota de consumo de Asia Pacífico refleja su dominio en el sector de los ensamblajes fotovoltaicos, mientras que las políticas de energía solar comunitaria de EE. UU. refuerzan los picos de demanda. En consecuencia, las películas de barrera siguen siendo la principal aplicación del mercado de películas de fluoropolímero.
Aumento de la adopción de envases farmacéuticos y médicos
Los productos biológicos y las terapias personalizadas requieren barreras químicas y de humedad rigurosas. Chemours confirma que los grados de PTFE y PVDF siguen siendo esenciales en jeringas precargadas y microcatéteres debido a su bajo contenido de extraíbles y biocompatibilidad. Las directrices de la FDA estadounidense sobre la integridad del cierre del envase impulsan a los fabricantes de medicamentos a especificar revestimientos de fluoropolímero de alta pureza para proteger los principios activos sensibles. Las tendencias coincidentes en las revisiones del Anexo 1 de la UE refuerzan la demanda de películas de grado médico.
Adopción de películas de liberación para compuestos ligeros impulsada por vehículos eléctricos
Los fabricantes de automóviles reemplazan el metal con plásticos reforzados con fibra de carbono para mejorar la autonomía. Las películas de liberación deben soportar ciclos de curado de más de 180 °C sin contaminar las superficies. Los datos de la industria muestran un beneficio de eficiencia de combustible del 48 % en el transporte cuando los fluoropolímeros permiten la reducción de peso [1] Performance Fluoropolymer Partnership, “Mobility Gains from Fluoropolymers”, pffp.org . La película Ajedium PEEK de Syensqo, finalista en los premios PACE Pilot Awards 2025, evidencia la continua innovación de materiales para sistemas de propulsión de 800 V.
Membranas de intercambio de protones de fluoropolímero en electrolizadores de hidrógeno verde
La Unión Europea se ha fijado como objetivo producir 25 millones de toneladas anuales de hidrógeno verde para 2030. La tecnología de membrana de Gore reduce la resistencia del electrolizador, lo que reduce el coste normalizado del hidrógeno al mejorar la eficiencia y la durabilidad. Si bien la investigación sobre alternativas a los hidrocarburos avanza, los ensayos de campo demuestran que las membranas de membrana de fluoropolímero (PEM) siguen ofreciendo una estabilidad química superior, lo que garantiza el crecimiento de la demanda a corto plazo.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Endurecimiento regulatorio global sobre PFAS | –1.4% | UE y América del Norte, seguimiento global | Corto plazo (≤ 2 años) |
| Costos volátiles de las materias primas | –0.8% | A nivel mundial, más agudo en la región Asia Pacífico. | Corto plazo (≤ 2 años) |
| Aumento de las películas multicapa de alta barrera sin flúor | –0.6% | América del Norte y la UE, extendiéndose a Asia Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Endurecimiento regulatorio global sobre PFAS
La EPA de EE. UU. ha prohibido la producción de 329 PFAS sin revisión de la agencia y ha designado el PFOA y el PFOS como sustancias peligrosas [2] Agencia de Protección Ambiental de EE. UU., “Hoja de ruta estratégica de PFAS”, epa.gov . Minnesota y California prohíben los PFAS en ciertos productos de consumo a partir de enero de 2025, mientras que una propuesta REACH de la UE busca restringir más de 10 000 sustancias por encima de las concentraciones umbral. Los costos de cumplimiento y los riesgos potenciales de sustitución reducen colectivamente 1.4 puntos porcentuales de la CAGR prevista para el mercado de películas de fluoropolímeros.
Costos de materias primas volátiles
Los precursores de ácido fluorhídrico dependen de las fluctuaciones del precio de la fluorita y de las interrupciones de la producción regional. La escasez de propileno de grado polimérico infla los costos intermedios, lo que reduce los márgenes de beneficio de las pequeñas extrusoras. Los clientes de semiconductores aplican cláusulas de reducción de precios, lo que limita la capacidad de transferencia y supone un lastre de 0.8 puntos porcentuales para el crecimiento.
Análisis de segmento
Por tipo: el politetrafluoroetileno sostiene el plomo, mientras que el etileno-propileno fluorado lo acelera
El politetrafluoroetileno (PTFE) representó una participación del 46.10%. Su alta viscosidad de fusión, junto con su inigualable inercia química, consolida su uso en cámaras de fabricación de semiconductores, láminas de juntas y cables de alta frecuencia. La continua expansión de las fábricas en Taiwán y Estados Unidos respalda la resiliencia de la demanda. El bajo coeficiente de fricción del material también mantiene la relevancia del PTFE en los revestimientos de dispositivos quirúrgicos a pesar de la inminente revisión regulatoria.
La tasa de crecimiento anual compuesta (TCAC) del 5.93 % del etileno-propileno fluorado (FEP) lo posiciona como la familia de polímeros de más rápido crecimiento hasta 2031. Su menor temperatura de fusión permite la fabricación de tubos extruidos por fusión, láminas con colores compatibles y, cada vez más, filamentos impresos en 3D para carcasas de electrónica de consumo. El lanzamiento del filamento FluorX de Arkema ilustra cómo el FEP aborda las limitaciones de procesamiento que limitan la adopción del PTFE en la fabricación aditiva. Los usuarios valoran la claridad óptica combinada con una temperatura de uso continuo de 200 °C, lo que amplía su adopción en circuitos impresos flexibles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: Dominancia de barrera, momento microporoso
Las películas de barrera generaron el 43.80 % de los ingresos en 2025, ya que las marcas exigen garantías de 25 años para los paneles solares y una estricta protección contra la humedad para los productos biológicos. La ventaja de las películas de fluoropolímeros en el mercado se debe a su transmisión de vapor de agua excepcionalmente baja y a su estabilidad ultravioleta, que prolongan la vida útil del producto.
Sin embargo, los separadores microporosos están en alza con una tasa de crecimiento anual compuesta (TCAC) del 6.05 %. Las fábricas de semiconductores adoptan estructuras similares como medios de filtración química para lograr una pureza de nodo avanzada. Esta convergencia intersectorial impulsa el aumento del tonelaje, aunque desde una base menor.
Las películas de liberación siguen siendo indispensables en los compuestos de fibra de carbono, mientras que las películas de seguridad se utilizan en la autenticación de billetes y documentos de identidad. La innovación incremental se centra en el reciclaje de películas desechadas para obtener láminas de menor calidad, lo que contribuye a los objetivos de circularidad sin socavar la demanda de productos de calidad primaria.
Por industria de usuario final: núcleo industrial, auge del embalaje
Los usuarios industriales representaron el 25.10 % de los ingresos de 2025, lo que demuestra la larga dependencia de los revestimientos, cintas y diafragmas de fluoropolímeros en reactores químicos y consumibles para salas blancas. Las cámaras de grabado y deposición en las fábricas de semiconductores utilizan películas de PTFE y PFA para minimizar la generación de partículas, lo que consolida una base sólida para el mercado de películas de fluoropolímeros.
El sector de los envases registra la tasa de crecimiento anual compuesta (TCAC) más alta, del 6.42 %. Los fabricantes farmacéuticos adoptan blísteres de PVDF laminado que superan a las combinaciones de aluminio y plástico en cuanto a resistencia a la perforación y barrera contra la humedad. Los procesadores de alimentos posicionan los envoltorios de ETFE de alta transparencia como alternativas premium al PVC, lo que prolonga la vida útil de las comidas preparadas. Los organismos reguladores aceptan las capas de contacto de fluoropolímero tras rigurosas pruebas de extraíbles, lo que fomenta una mayor implantación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de películas de fluoropolímeros en la región Asia-Pacífico
Asia Pacífico generó el 48.20 % de las ventas globales en 2025, con un mercado de películas de fluoropolímeros que se expandió a una tasa de crecimiento anual compuesta (TCAC) del 6.02 %, líder en la región. La cadena de suministro fotovoltaica integrada de China consume grandes volúmenes de láminas posteriores de PVF y láminas frontales de ETFE, mientras que los incentivos gubernamentales aceleran la modernización de sistemas solares en tejados. El programa de fabricación de productos electrónicos de la India promueve el abastecimiento nacional de cintas de PTFE de alta pureza, lo que eleva la demanda base. Las plataformas automotrices de Japón cambian a arquitecturas de 800 V, priorizando las películas dieléctricas de PEEK y PTFE para una mejor gestión térmica.
Mercado de películas de fluoropolímeros en Norteamérica
Norteamérica se beneficia de una fuerte inversión en semiconductores y de la innovación en dispositivos médicos. Las fábricas de chips, amparadas por la Ley CHIPS de EE. UU., mejoran los estándares de las salas blancas, impulsando el uso de consumibles de PTFE y FEP. Las plataformas de vehículos eléctricos, desde Michigan hasta Georgia, requieren películas protectoras compuestas para los paneles de la carrocería.
Mercado europeo de películas de fluoropolímeros
Europa equilibra el rigor regulatorio con la presión política climática. Los proyectos piloto de electrolizadores de hidrógeno verde en Alemania y España incorporan PEM de fluoropolímero. Los fabricantes de equipos originales (OEM) de automoción en Alemania y Francia integran revestimientos de techo de ETFE para reducir el peso. Sin embargo, las restricciones propuestas a los PFAS en toda la UE generan incertidumbre, lo que impulsa a los productores a invertir en la recuperación de circuito cerrado y la reducción de gases residuales. Estas medidas sustentan el suministro, aunque con un mayor coste de cumplimiento.

Panorama regulatorio
La regulación de las sustancias perfluoroalquiladas y perfluoroalquiladas (PFAS) está influyendo cada vez más en las decisiones de mercado a corto plazo, siendo el proceso de restricción del reglamento REACH de la UE el punto de inflexión clave. En marzo de 2026, el Comité de Evaluación de Riesgos (RAC) de la ECHA adoptó su dictamen final en apoyo de una restricción amplia de las PFAS, y la ECHA abrió una consulta pública de 60 días sobre el borrador del dictamen del Comité de Análisis Socioeconómico (SEAC) el 26 de marzo de 2026, que finalizó el 25 de mayo de 2026. En el caso de las películas de fluoropolímeros, el marco normativo se orienta hacia excepciones específicas para cada uso y de duración limitada para aplicaciones críticas (en particular, usos médicos y de semiconductores) en lugar de una autorización uniforme, lo que eleva los requisitos de documentación y cumplimiento a lo largo de todo el ciclo de vida, desde la producción hasta la eliminación.
Fuera de la UE, la armonización de políticas y la defensa de la industria están generando presiones paralelas para los proveedores y transformadores globales. El Reino Unido publicó un plan sobre PFAS en febrero de 2026, señalando la reforma del reglamento REACH británico para diciembre de 2028, con el fin de permitir controles de PFAS alineados con el enfoque de la UE. Esto aumenta la importancia de los resultados regulatorios de la UE para los procesadores británicos que dependen de insumos de fluoropolímeros importados. Las asociaciones industriales también han intensificado su participación, incluyendo una declaración de posición de enero de 2026 del Grupo de Productos de Fluoropolímeros que solicita una exención para los fluoropolímeros y aboga por su gestión a través de los marcos existentes, como la Directiva sobre Emisiones Industriales.
Análisis de la cadena de valor
La cadena de valor comienza con la extracción de fluorita y su conversión en fluoruro de hidrógeno e intermedios fluorados posteriores, para luego pasar a la polimerización en fluoropolímeros (PTFE, PVDF, FEP, ETFE, PFA, PVF) y la composición en grados adecuados para el procesamiento de películas. La conversión de películas utiliza extrusión o moldeo especializados, estiramiento biaxial y enfriamiento y manipulación de alta precisión para cumplir con tolerancias estrictas en cuanto a estructuras de barrera, liberación y microporosidad. Estos pasos requieren una gran inversión de capital y conocimientos técnicos, lo que convierte la conversión de películas en un obstáculo para los posibles nuevos participantes.
La demanda en la fase posterior de la cadena de suministro se satisface mediante el suministro directo a grandes fabricantes de equipos originales (OEM) y fabricantes de módulos (fotovoltaicos, electrónicos/semiconductores, industriales), así como a través de convertidores y distribuidores de cintas, revestimientos y laminaciones de embalaje. El riesgo de suministro se concentra en la fase inicial de la cadena de suministro y en geografías específicas, particularmente para la capacidad de fluorita y fluoruro de hidrógeno, lo que genera exposición a costos y disponibilidad para los productores de películas y convertidores. Europa sigue dependiendo estructuralmente de las importaciones de fluoropolímeros (con una gran parte del suministro proveniente de fuera de la región), mientras que los procesadores enfrentan una fricción adicional debido a los costos de energía y cumplimiento, lo que aumenta el interés en fuentes de suministro alternativas y asociaciones de producción regionales. Chemours proporcionó un ejemplo concreto en agosto de 2025, cuando firmó acuerdos estratégicos con SRF Limited en India para fabricar fluoropolímeros avanzados en la planta de SRF en Dahej mediante transferencia de tecnología, lo que respaldó aplicaciones esenciales y amplió las opciones de suministro para resinas de grado cinematográfico y procesadores posteriores.
Panorama competitivo
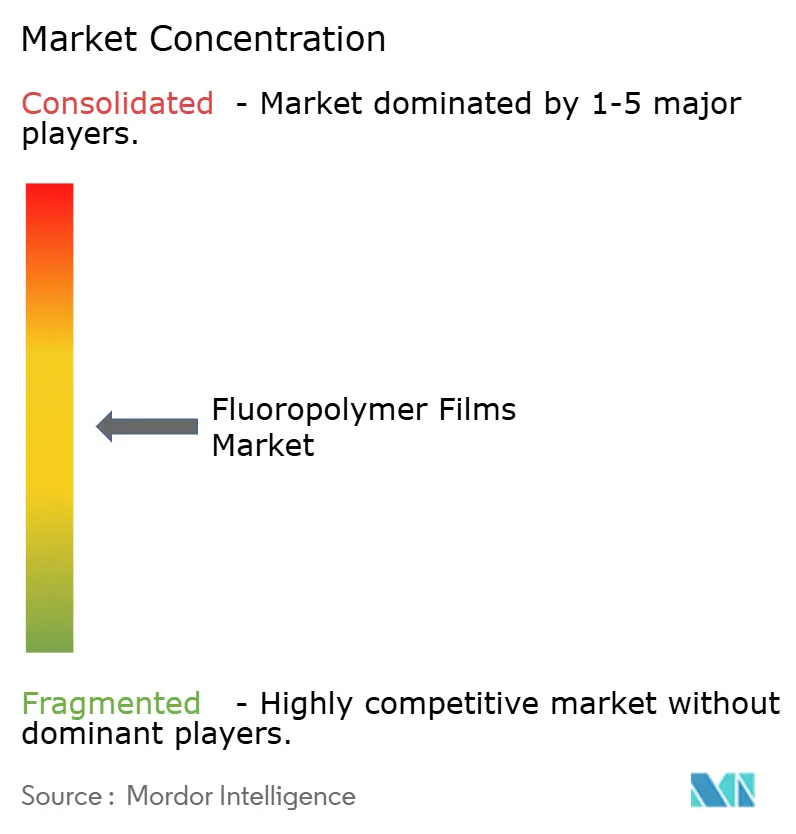
El mercado de películas de fluoropolímeros permanece moderadamente fragmentado. Los competidores de tamaño mediano se centran en grados de nicho para dispositivos optoelectrónicos o biomédicos. La intensidad competitiva se centra en la preparación regulatoria, más que únicamente en la escala de planta. Los competidores ya están cortejando a sus clientes de cintas especiales y dispositivos médicos. De cara al futuro, la profundidad de la propiedad intelectual, la transparencia en la evaluación del ciclo de vida y el acceso cautivo a monómeros se destacan como principales palancas competitivas. Los productores que equilibran la gestión ambiental con la innovación centrada en las aplicaciones están mejor posicionados para captar una mayor participación en el mercado de películas de fluoropolímeros.
Líderes de la industria de películas de fluoropolímeros
3M
La empresa chemours
Saint-Gobain
Arkema
Industrias Daikin Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Arkema puso en marcha la ampliación de su capacidad de producción de PVDF en un 15 % en Calvert City, Kentucky, gracias a una inversión de aproximadamente 20 millones de dólares. El aumento de la producción de PVDF permite su posterior transformación en películas de alto rendimiento y componentes relacionados que se utilizan en baterías, electrónica y aplicaciones industriales, lo que refuerza la resiliencia del suministro regional en Norteamérica.
- Abril de 2026: Daikin Industries inició la construcción de una nueva planta de producción de perfluoroelastómero (FFKM) en su planta de Kashima, Japón, con el objetivo de satisfacer la demanda de semiconductores, y se prevé su finalización para agosto de 2026. Si bien el proyecto se centra en los elastómeros, refleja una mayor capacidad de producción de materiales fluorados que se está desarrollando en torno a las cadenas de suministro de semiconductores, las cuales también consumen películas y consumibles de fluoropolímeros de alta pureza.
- Octubre de 2024: Honeywell anunció sus planes para escindir su negocio de Materiales Avanzados, que incluye películas de fluoropolímeros, en una empresa independiente a principios de 2026. Esta separación prevista tiene implicaciones para la priorización de la cartera de productos y la asignación de capital en materiales de fluoropolímeros para aplicaciones de películas, lo que podría transformar la forma en que la empresa compite y se asocia en mercados especializados.


Alcance del informe del mercado global de películas de fluoropolímeros
Las películas de fluoropolímero brindan una variedad de propiedades, como una excelente resistencia química, un amplio rango de temperatura de operación (desde menos 200 a más 250 °C) y buenas propiedades dieléctricas y aislantes, entre otras.
El mercado de películas de fluoropolímero está segmentado por tipo, aplicación, industria de usuario final y geografía. Por tipo, el mercado está segmentado en PTFE, PVDF, FEP, ETFE, PFA, PVF y otros tipos. Por aplicación, el mercado está segmentado en películas de barrera, películas de liberación, películas microporosas y películas de seguridad. Por industria de usuario final, el mercado está segmentado en industria automotriz, aeroespacial, defensa, construcción, empaque, industrial, electrónica y semiconductores, y otras industrias de usuarios finales. El informe también cubre el tamaño del mercado y las previsiones para el mercado de películas de fluoropolímero en 15 países de las principales regiones.
Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base de los ingresos (USD).
| Politetrafluoroetileno (PTFE) |
| Fluoruro de polivinilideno (PVDF) |
| Etileno-propileno fluorado (FEP) |
| Etileno tetrafluoroetileno (ETFE) |
| Alcano perfluoroalcoxi (PFA) |
| Fluoruro de polivinilo (PVF) |
| Otros |
| Películas de barrera |
| Películas de estreno |
| Películas microporosas |
| Películas de seguridad |
| Automoción, aeroespacial y defensa |
| Construcción |
| Embalaje |
| Industrial |
| Electrónica y Semiconductores |
| Otros (Textiles, Gráficos) |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Politetrafluoroetileno (PTFE) | |
| Fluoruro de polivinilideno (PVDF) | ||
| Etileno-propileno fluorado (FEP) | ||
| Etileno tetrafluoroetileno (ETFE) | ||
| Alcano perfluoroalcoxi (PFA) | ||
| Fluoruro de polivinilo (PVF) | ||
| Otros | ||
| por Aplicación | Películas de barrera | |
| Películas de estreno | ||
| Películas microporosas | ||
| Películas de seguridad | ||
| Por industria del usuario final | Automoción, aeroespacial y defensa | |
| Construcción | ||
| Embalaje | ||
| Industrial | ||
| Electrónica y Semiconductores | ||
| Otros (Textiles, Gráficos) | ||
| Geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de películas de fluoropolímeros y qué tan rápido está creciendo?
El mercado está valorado en USD 886.5 millones en 2026 y se proyecta que alcance los USD 1.16 millones en 2031, lo que refleja una CAGR del 5.54%.
¿Qué región lidera la demanda mundial de películas de fluoropolímeros?
Asia Pacífico posee el 48.20 % de participación en los ingresos en 2025 y también es la región de más rápido crecimiento, con una CAGR del 6.02 % hasta 2031.
¿Qué tipo de película de fluoropolímero representa la mayor cuota de ventas?
Las películas de PTFE dominan con el 46.10% de los ingresos de 2025, principalmente debido a su uso generalizado en semiconductores, dispositivos médicos y equipos industriales.
¿Qué segmento de aplicaciones se está expandiendo más rápidamente?
Las películas microporosas utilizadas en separadores de baterías de estado sólido y filtración de alta gama están avanzando a una CAGR del 6.05 %, la más rápida entre todas las aplicaciones.
¿Cómo influyen las regulaciones PFAS en la dinámica del mercado?
Las normas más estrictas de Estados Unidos y la UE sobre los PFAS recortan alrededor de 1.4 puntos porcentuales de la CAGR prevista, lo que impulsa a los productores a invertir en controles de emisiones y productos químicos alternativos.
Última actualización de la página:



