

Tamaño y participación en el mercado de fluoropolímeros
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
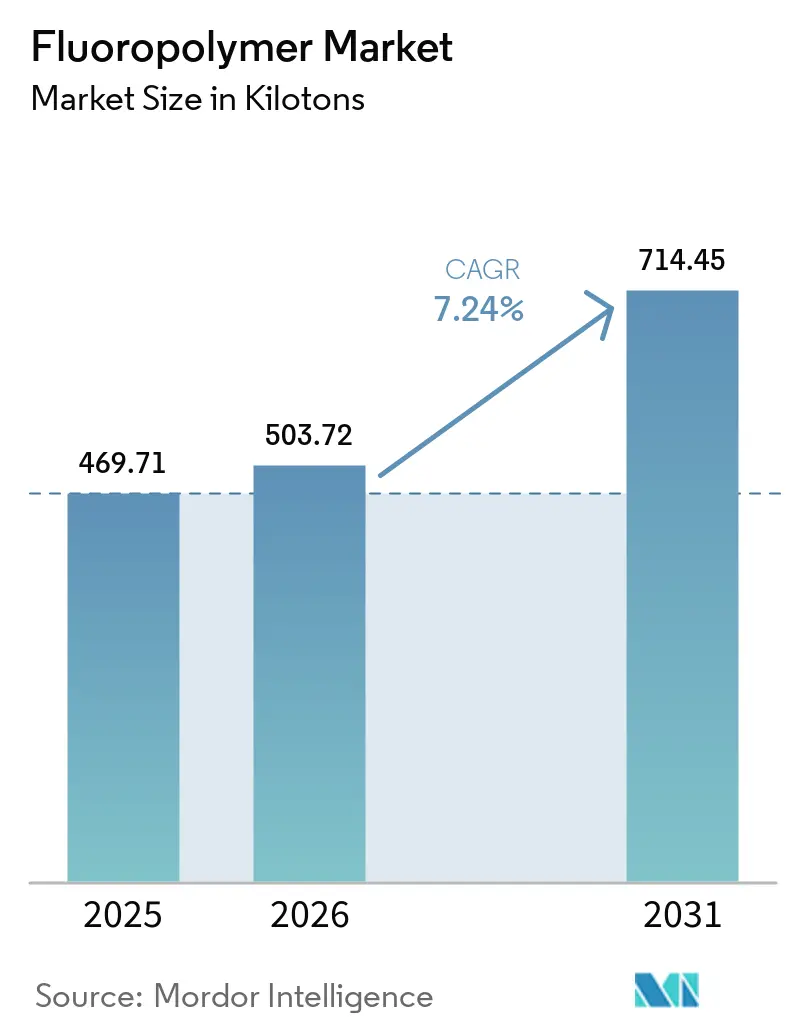
| Volumen de mercado (2026) | Kilotones 503.72 |
| Volumen de mercado (2031) | Kilotones 714.45 |
| Tasa de crecimiento (2026 - 2031) | 7.24% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fluoropolímeros por Mordor Intelligence
Se espera que el mercado de fluoropolímeros crezca de 469.71 kilotoneladas en 2025 a 503.72 kilotoneladas en 2026, y se prevé que alcance las 714.45 kilotoneladas en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.24 % entre 2026 y 2031. El crecimiento sostenido se debe al aislamiento de cables para vehículos eléctricos, la expansión de las fábricas de semiconductores en Asia-Pacífico y las normativas sobre recubrimientos con bajo contenido de COV, que favorecen el uso de fluoropolímeros. La estabilidad de los precios se debe a su incomparable inercia química, estabilidad térmica y rigidez dieléctrica, que prolongan la vida útil y reducen los costes de mantenimiento de los activos críticos. Los principales proveedores están profundizando su integración vertical en la extracción de fluorita y la formulación posterior para mitigar la volatilidad de las materias primas. La intensificación de procesos y los avances en la durabilidad de las membranas impulsan la adopción de proyectos de hidrógeno verde. En conjunto, estos factores refuerzan la interdependencia entre los distintos sectores, protegiendo al mercado de fluoropolímeros de las recesiones cíclicas.
Conclusiones clave del informe
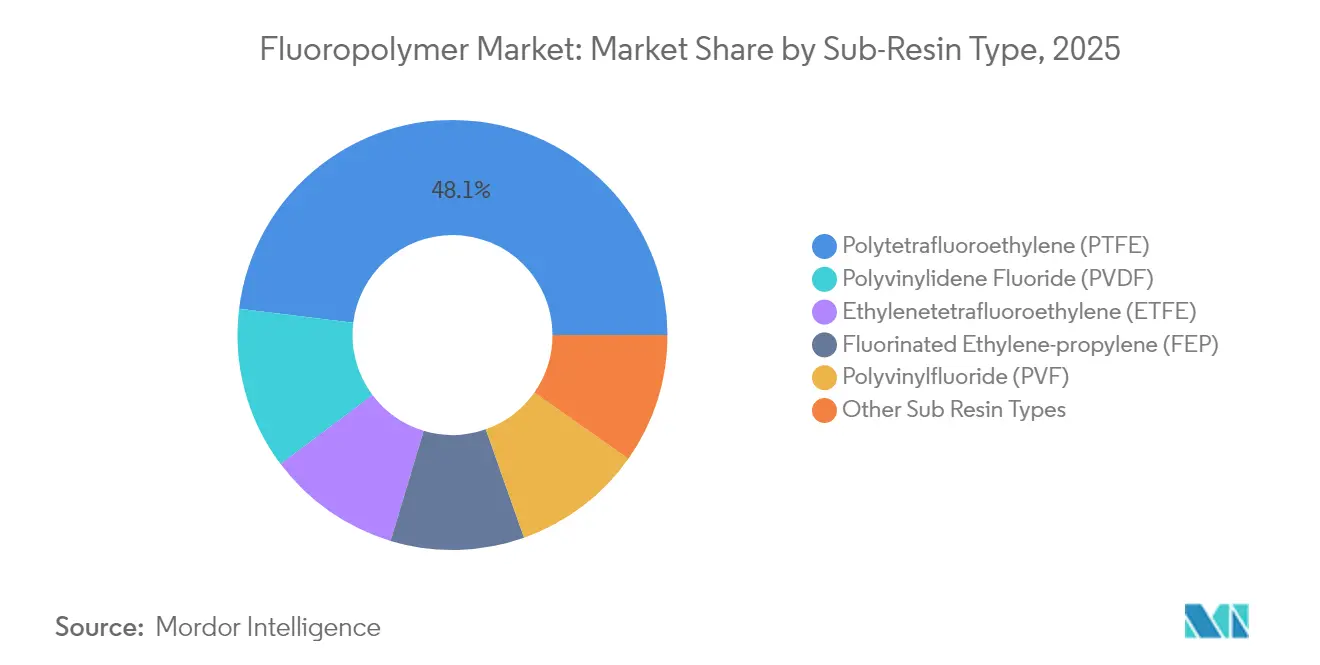
- Por subtipo de resina, el PTFE lideró con una participación en los ingresos del 48.05% en 2025; se espera que el PVDF se expanda a una tasa de crecimiento anual compuesta (TCAC) del 17.1% hasta 2031.
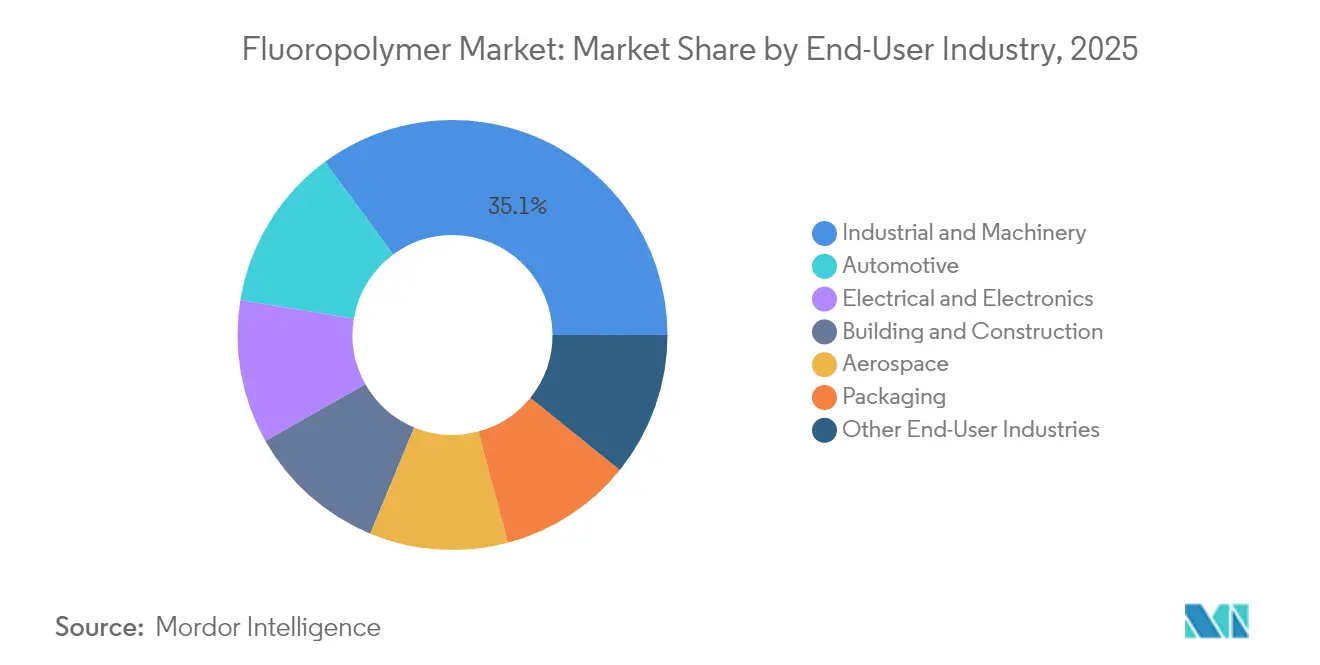
- Por industria de usuario final, las aplicaciones industriales y de maquinaria representaron el 35.10 % de la participación de mercado de fluoropolímeros en 2025, mientras que se proyecta que las aplicaciones automotrices avancen a una CAGR del 13.88 % hasta 2031.
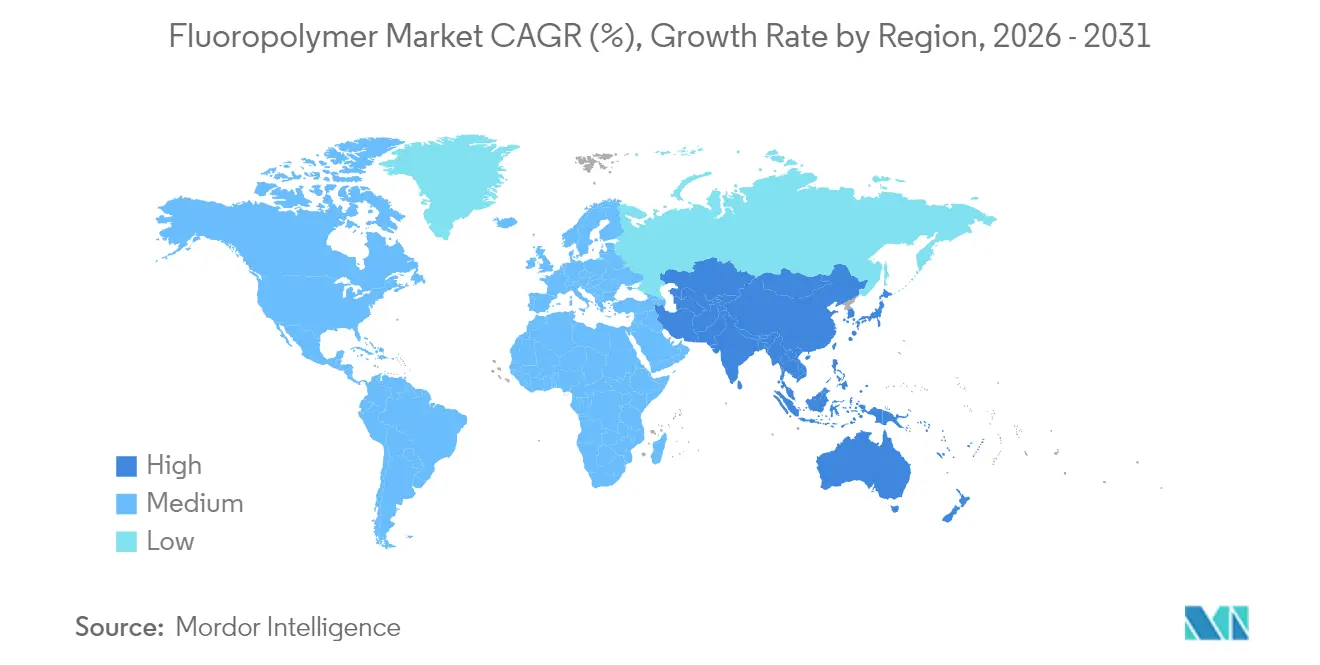
- Por geografía, la región de Asia-Pacífico representó el 53.92% del tamaño del mercado de fluoropolímeros en 2025 y se prevé que registre el crecimiento regional más rápido, con una tasa de crecimiento anual compuesto (TCAC) del 8.34% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de fluoropolímeros
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de cableado de alto rendimiento en vehículos eléctricos | + 2.1% | Global, con mayor concentración en China, Estados Unidos y Europa. | Mediano plazo (2-4 años) |
| Creciente adopción de PVDF como aglutinante para baterías de iones de litio | + 1.8% | Núcleo de Asia y el Pacífico, con repercusión en América del Norte | Corto plazo (≤ 2 años) |
| Expansión de la capacidad de fabricación de semiconductores en Asia | + 1.5% | núcleo de APAC, particularmente Taiwán, Corea del Sur y China | Largo plazo (≥ 4 años) |
| Normativas estrictas sobre recubrimientos con bajo contenido de COV | + 1.2% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Membranas de electrólisis de hidrógeno verde (PVDF, FEP) | + 1.1% | Europa, Japón, Australia, con ganancias tempranas en Alemania y Países Bajos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de cableado de alto rendimiento en vehículos eléctricos
Los vehículos eléctricos dependen de un aislamiento de cables que resista arquitecturas de 800 V, ciclos térmicos de −40 °C a 150 °C y salpicaduras de electrolitos. El PVDF y el ETFE cumplen con estos perfiles de estrés al tiempo que mantienen la resistencia a la llama que satisface las pruebas de seguridad de los fabricantes de equipos originales (OEM) globales. Los modelos premium como el Tesla Model S Plaid y el Lucid Air Dream Edition especifican arneses con aislamiento de fluoropolímero para asegurar un funcionamiento continuo de alta potencia en condiciones de pista [1] American Chemistry Council, “PFAS: Critical to America's Air Travel,” americanchemistry.com . El crecimiento en vehículos comerciales híbridos suaves de 48 V amplía el volumen objetivo, y los compuestos de cables y alambres precalifican grados para acortar los tiempos de validación para las nuevas plataformas de vehículos eléctricos. Los proveedores que pueden proporcionar grados de aislamiento estables en color y reticulables por irradiación obtienen victorias en las especificaciones a medida que los fabricantes de automóviles comprimen los ciclos de desarrollo. La presión continua sobre el precio del cobre también impulsa a los diseñadores hacia un aislamiento de pared más delgada, favoreciendo a los fluoropolímeros de alta rigidez dieléctrica.
Creciente adopción de PVDF como aglutinante para baterías de iones de litio
El PVDF sustituyó a los aglutinantes tradicionales al ofrecer una ventana de estabilidad electroquímica de hasta 4.6 V, lo que permite cátodos con mayor contenido de níquel que elevan la densidad energética del paquete. Los recubrimientos separadores y los aditivos electrolíticos amplían la función del PVDF en baterías y multiplican los ingresos por kilovatio-hora. Los fabricantes chinos de celdas combinan resina de PVDF local con carbonato de litio nacional, minimizando la dependencia de las importaciones y acortando los plazos de entrega. Los aglutinantes alternativos a base de agua presentan dificultades de adhesión durante el curado a alta temperatura, lo que mantiene el afianzamiento del PVDF a pesar de la continua investigación y desarrollo en sistemas poliacrílicos y de biomateriales. A medida que la capacidad global de las gigafábricas supere los 3 TWh para 2030, la demanda incremental de aglutinantes por sí sola sustenta un crecimiento de dos dígitos para los proveedores de PVDF. Los productores que invierten en la capacidad de producción de monómeros de VDF en las fases iniciales de producción aseguran la materia prima y defienden sus márgenes ante las fluctuaciones de precios de las materias primas.
Expansión de la capacidad de fabricación de semiconductores en Asia
La dependencia de los fluoropolímeros de ultraalta pureza en la fabricación de semiconductores genera un crecimiento sostenido de la demanda a medida que la región Asia-Pacífico aumenta su capacidad de fabricación. Cualquier traza de metal o extraíble orgánico en los tubos de suministro de productos químicos puede dar como resultado lotes enteros de obleas valorados en millones. Por lo tanto, los ciclos de reemplazo de líneas de ácido, mangueras de drenaje y sellos de vacío se convierten en fuentes de ingresos para los productores de resinas. La litografía EUV intensifica la agresividad química del proceso, lo que requiere sellos y juntas tóricas moldeados a partir de perfluoroelastómeros en lugar de cauchos fluorados convencionales. La localización del mecanizado de componentes en China, Taiwán y Corea del Sur reduce el tiempo de inactividad por mantenimiento y fomenta la creación de centros regionales de compuestos. Estas dinámicas refuerzan el dominio de Asia-Pacífico en el mercado de fluoropolímeros durante el horizonte de pronóstico.
Normativas estrictas sobre recubrimientos con bajo contenido de COV
Las Normas Nacionales de Emisión de la EPA de EE. UU. limitan el contenido de COV, lo que lleva a los arquitectos a utilizar capas superiores de fluoropolímeros a base de agua que logran una durabilidad de fachada de 25 años sin olor a disolvente [2] Agencia de Protección Ambiental de EE. UU., “Reglas de Recubrimiento de Superficies NESHAP”, epa.gov . El Distrito de Gestión de la Calidad del Aire de la Costa Sur de California impone límites aún más estrictos, lo que obliga a los formuladores de recubrimientos a sustituir los acrílicos de alto contenido de sólidos por dispersiones de FEVE y PVDF. Las evaluaciones REACH europeas mantienen la presión sobre los disolventes aromáticos, acelerando la adopción de dispersiones en paneles de muro cortina y recubrimientos de bobinas en Alemania y Francia. Los esquemas de certificación de edificios sostenibles, como LEED, otorgan crédito a los materiales de bajas emisiones, lo que convierte a los recubrimientos de fluoropolímeros en una vía directa para que los desarrolladores cumplan con los objetivos de calidad del aire interior.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escrutinio regulatorio de las PFAS en EE. UU. y la UE | -1.4% | América del Norte y la UE, con efectos indirectos a nivel mundial | Mediano plazo (2-4 años) |
| Los altos costos del espato flúor y el suministro limitado | -0.9% | Global, con un impacto agudo en regiones distantes de China | Corto plazo (≤ 2 años) |
| Volatilidad de los precios de las materias primas | -0.8% | Global, con concentración manufacturera en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Escrutinio regulatorio de PFAS en EE. UU. y la UE
Las amplias propuestas sobre PFAS, según el Reglamento REACH de la UE, incluyen más de 10 000 sustancias, que abarcan los fluoropolímeros, excepto donde se aplican las excepciones para usos críticos. La incertidumbre frena los proyectos de expansión, ya que los inversores sopesan los costes de cumplimiento normativo frente al flujo de caja futuro. La prohibición gradual de ciertos artículos en contacto con alimentos en California ilustra cómo las medidas localizadas se extienden a las cadenas de suministro globales, obligando a los fabricantes de equipos originales (OEM) a rediseñar sus productos. Los usuarios finales de semiconductores presionan para obtener exenciones, advirtiendo que el riesgo de defectos en las obleas aumenta considerablemente sin tubos de fluoropolímero ultralimpios. Las empresas que certifican proactivamente los grados de aditivos fluorados de baja capacidad de extracción mejoran sus probabilidades de obtener excepciones.
Los altos costos del espato flúor y el suministro limitado
China controla la mayor parte del espato flúor extraído y ha endurecido los permisos ambientales, lo que ha impulsado picos de precios que repercuten en las cadenas de HF y fluoropolímeros. México y Mongolia representan fuentes alternativas, pero las nuevas minas requieren un desarrollo plurianual, lo que limita la oferta a corto plazo. Los productores integrados con activos mineros cautivos transfieren los aumentos aguas abajo con una erosión mínima del EBITDA, mientras que los fabricantes de compuestos comerciales experimentan una compresión de márgenes. Varios compradores cierran acuerdos de compra multianuales con cláusulas de ajuste para estabilizar el costo de los bienes.
Análisis de segmento
Por tipo de subresina: PTFE mantiene el liderazgo mientras que PVDF avanza
En 2025, la categoría de PTFE mantuvo una cuota de mercado del 48.05 % en el mercado de fluoropolímeros, impulsada por aplicaciones como juntas para procesos químicos, sellos aeroespaciales y soportes para obleas de semiconductores. Se prevé que el mercado de fluoropolímeros para el PTFE alcance aproximadamente las 333.6 kilotoneladas en 2031, debido a la nueva demanda de intercambiadores de calor revestidos con PFA.
En contraste, el PVDF registró una tasa de crecimiento anual compuesta (TCAC) del 17.1 % y superará las 120 kilotoneladas para 2031, impulsado por los aglutinantes de cátodos de iones de litio y las membranas de intercambio de protones. China y Corea del Sur representan el 70 % de los anuncios de capacidad incremental de PVDF, lo que alinea la disponibilidad de resina con el crecimiento de los clústeres de gigafábricas de baterías. El ETFE cobra impulso en las membranas para techos arquitectónicos y en los revestimientos de cables para vehículos eléctricos de 200 °C. El crecimiento del FEP se debe a las mejoras en los laboratorios de semiconductores, dado su perfil de extractables ultrabajo. Persisten nichos más pequeños para el PFA, el ECTFE y el PVF donde el cumplimiento de la normativa FDA 21 CFR o la durabilidad de la lámina posterior fotovoltaica son requisitos indispensables.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: La maquinaria industrial sustenta la demanda base
Las aplicaciones industriales y de maquinaria representaron el 35.10 % del mercado de fluoropolímeros en 2025, con las carcasas de bombas, los asientos de válvulas y los revestimientos de procesos impulsando la demanda recurrente. Las adquisiciones centradas en la fiabilidad siguen priorizando los compuestos a base de PTFE a pesar de su mayor coste inicial.
La demanda automotriz creció rápidamente, con una tasa de crecimiento anual compuesta (TCAC) del 13.88 %, a medida que se aceleraba la penetración de los vehículos eléctricos. Se prevé que el aislamiento de cables de alto voltaje y las películas para módulos de baterías impulsen el segmento hasta alcanzar una cuota de mercado superior al 20 % para 2031. Los recubrimientos ligeros de PVDF y los arneses de cables de ETFE sustituyen al PVC para reducir la masa de los vehículos, lo que contribuye a alcanzar los objetivos de autonomía. Los usos finales en electrónica absorben los crecientes volúmenes de resina a través de cables coaxiales 5G y encapsulado avanzado de circuitos integrados. La adopción en el sector de la construcción se fortalece con fachadas de PVDF de bajo contenido en COV, mientras que los volúmenes aeroespaciales se recuperan junto con el aumento de la producción de aviones de fuselaje estrecho. El embalaje mantiene funciones específicas pero esenciales en viales médicos y contenedores para productos químicos agresivos, donde la integridad de la barrera es primordial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
APAC Fluoropolymer Market
La región de Asia-Pacífico representó el 53.92 % del mercado de fluoropolímeros en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.34 % hasta 2031. China concentra una parte importante de la capacidad de producción nacional de resinas y domina la producción de baterías de iones de litio, lo que garantiza un suministro seguro de PVDF para los fabricantes locales de cátodos. Taiwán y Corea del Sur invierten fuertemente en la fabricación de obleas de menos de 7 nm, utilizando tubos de PFA ultrapuro y fuelles de PTFE para evitar la contaminación. India está ampliando la fabricación de vehículos eléctricos y los proyectos de procesamiento químico que requieren materiales de revestimiento de fluoropolímeros resistentes a la corrosión. Los incentivos gubernamentales en Japón apoyan el despliegue de electrolizadores PEM, lo que impulsa aún más la demanda de membranas de PVDF y FEP.
Mercado de fluoropolímeros de América del Norte
América del Norte presenta un consumo constante en los sectores aeroespacial, de defensa y de productos químicos especializados, donde el rendimiento prima sobre el costo. Estados Unidos también aplica límites estrictos a los COV, lo que impulsa la sustitución por recubrimientos de PVDF acuosos en paneles arquitectónicos. El creciente sector de ensamblaje de vehículos en México incrementa las compras de tubos de fluoropolímero para los circuitos de refrigeración de baterías, y las operaciones mineras canadienses especifican revestimientos de PTFE para los circuitos de lixiviación ácida. El crecimiento general es moderado en comparación con Asia, pero se sustenta en aplicaciones de mayor valor por unidad que impulsan los márgenes.
EMEA and South America Fluoropolymer Market
Europa mantiene su enfoque en la sostenibilidad y el cumplimiento normativo. El Pacto Verde Europeo impulsa la inversión en plantas de hidrógeno verde que requieren membranas de fluoropolímero, mientras que los fabricantes de equipos originales alemanes impulsan la producción de componentes para vehículos eléctricos que consumen aglutinante de PVDF y aislamiento de cables. Sin embargo, la restricción propuesta de PFAS en el marco de REACH genera incertidumbre, retrasando algunas expansiones de capacidad hasta que se aclare la derogación. Las exenciones para usos críticos en los sectores aeroespacial, médico y de semiconductores sustentan la demanda de productos de primera calidad. Sudamérica, Oriente Medio y África registran un crecimiento emergente a medida que los sectores petroquímico y minero modernizan sus equipos con revestimientos anticorrosivos, si bien desde una base más pequeña, lo que mantiene moderada su influencia en el tamaño total del mercado de fluoropolímeros durante el pronóstico.
Panorama competitivo
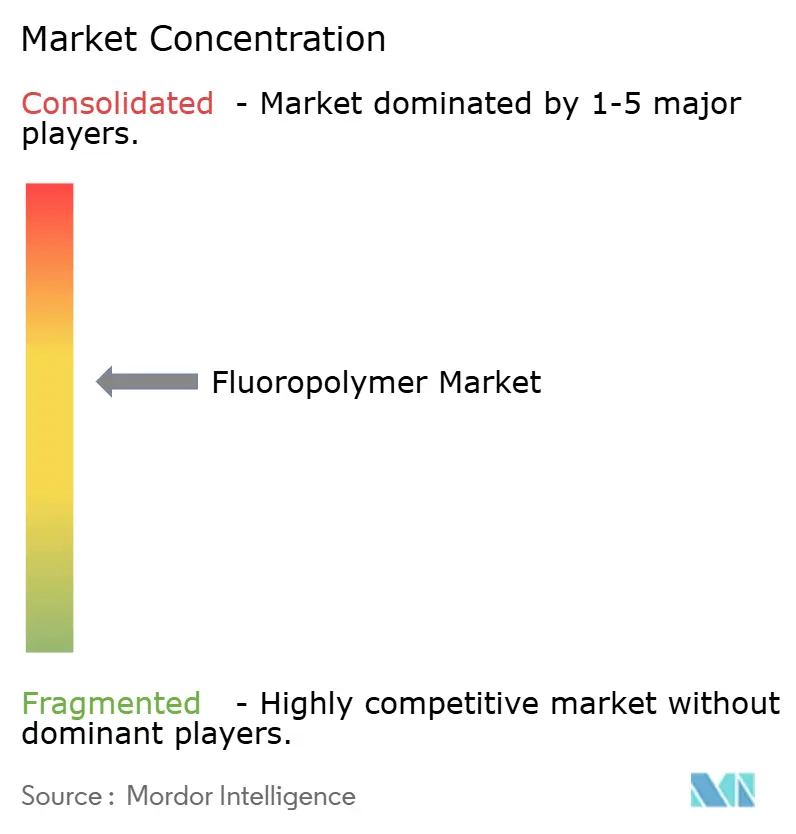
El mercado de fluoropolímeros está moderadamente consolidado. Las alianzas estratégicas son comunes. Los productores experimentan con el reciclaje de PTFE basado en pirólisis y rutas de monómeros de origen biológico para responder a las demandas de sostenibilidad y diferenciarse en las negociaciones contractuales. Los nuevos competidores disruptivos se centran en grados de polvo para fabricación aditiva y filamentos de impresión 3D de nicho, donde los operadores tradicionales tienen un alcance de canal limitado. La propiedad intelectual en torno a la polimerización por suspensión y la sinterización de alta pureza sigue siendo una sólida ventaja competitiva, lo que frena la comoditización a pesar de las dificultades regulatorias. Las vulnerabilidades de la cadena de suministro favorecen a los actores integrados. Quienes controlan las minas de fluorita y la capacidad de HF se protegen contra los picos de precios de las materias primas, mientras que los procesadores que dependen del HF comercial se enfrentan a la volatilidad de los costes y a recortes ocasionales en la asignación de recursos. La mano de obra cualificada capaz de manipular intermediarios corrosivos y mantener hornos de cinta de sinterización también sigue siendo escasa, lo que refuerza las barreras para los nuevos participantes. En conjunto, la profundidad tecnológica, la seguridad de las materias primas y el cumplimiento normativo configuran un campo competitivo donde la escala y la especialización superan a la simple competencia de precios.
Líderes de la industria de fluoropolímeros
La empresa chemours
Industrias Daikin Ltd.
3M
Arkema
Solvay
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2025: Arkema anunció una expansión del 15 % de su capacidad de PVDF en su planta de Calvert City, Kentucky, con una inversión de 20 millones de dólares para satisfacer la creciente demanda de los mercados de baterías para vehículos eléctricos, semiconductores y cables, consolidando así su liderazgo en la industria global de fluoropolímeros. La puesta en marcha está prevista para mediados de 2026.
- Marzo de 2024: Kureha Corporation anunció su decisión de interrumpir un proyecto de expansión de capacidad de fluoruro de polivinilideno (PVDF) en su subsidiaria de propiedad absoluta, Kureha Changshu Fluoropolymer Co., Ltd. en China.
Alcance del informe del mercado global de fluoropolímeros
Aeroespacial, Automotriz, Edificación y Construcción, Electricidad y Electrónica, Industrial y Maquinaria, Embalaje se agrupan por sector de usuario final. Etilentetrafluoroetileno (ETFE), Etilenopropileno Fluorado (FEP), Politetrafluoroetileno (PTFE), Polifluoruro de Vinilo (PVF) y Fluoruro de Polivinilideno (PVDF) se agrupan por subtipo de resina. África, Asia-Pacífico, Europa, Oriente Medio, Norteamérica y Sudamérica se agrupan por región.| Etilentetrafluoroetileno (ETFE) |
| Etileno-propileno fluorado (FEP) |
| Politetrafluoroetileno (PTFE) |
| Fluoruro de polivinilo (PVF) |
| Fluoruro de polivinilideno (PVDF) |
| Otros tipos de resinas secundarias |
| Aeroespacial |
| Motorium |
| Maquinaria de construcción usada |
| Eléctrica y electrónica |
| Industriales y Maquinaria |
| Embalaje |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Malaysia | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Francia | |
| Italia | |
| Reino Unido | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de subresina | Etilentetrafluoroetileno (ETFE) | |
| Etileno-propileno fluorado (FEP) | ||
| Politetrafluoroetileno (PTFE) | ||
| Fluoruro de polivinilo (PVF) | ||
| Fluoruro de polivinilideno (PVDF) | ||
| Otros tipos de resinas secundarias | ||
| Por industria del usuario final | Aeroespacial | |
| Motorium | ||
| Maquinaria de construcción usada | ||
| Eléctrica y electrónica | ||
| Industriales y Maquinaria | ||
| Embalaje | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Malaysia | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| Reino Unido | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Definición de mercado
- Industria del usuario final - La edificación y la construcción, el embalaje, la automoción, la industria aeroespacial, la maquinaria industrial, la electricidad y la electrónica, y otras, son las industrias de usuarios finales consideradas en el mercado de los fluoropolímeros.
- Resina - Bajo el alcance del estudio, se consideran resinas de fluoropolímeros vírgenes como el politetrafluoroetileno, el fluoruro de polivinilideno, el fluoruro de polivinilo, el etileno-propileno fluorado, el etilenotetrafluoroetileno, etc. en las formas primarias.
| Palabra clave | Definición |
|---|---|
| acetal | Este es un material rígido que tiene una superficie resbaladiza. Puede resistir fácilmente el desgaste en entornos laborales abusivos. Este polímero se utiliza para aplicaciones de construcción como engranajes, cojinetes, componentes de válvulas, etc. |
| Acrílico | Esta resina sintética es un derivado del ácido acrílico. Forma una superficie lisa y se utiliza principalmente para diversas aplicaciones en interiores. El material también se puede utilizar para aplicaciones en exteriores con una formulación especial. |
| Película de reparto | Una película fundida se fabrica depositando una capa de plástico sobre una superficie, luego solidifica y retira la película de esa superficie. La capa de plástico puede estar en forma fundida, en solución o en dispersión. |
| Colorantes y pigmentos | Los colorantes y pigmentos son aditivos que se utilizan para cambiar el color del plástico. Pueden ser un polvo o una premezcla de resina/color. |
| Material compuesto | Un material compuesto es un material que se produce a partir de dos o más materiales constituyentes. Estos materiales constituyentes tienen propiedades químicas o físicas diferentes y se fusionan para crear un material con propiedades diferentes a los elementos individuales. |
| Grado de polimerización (DP) | El número de unidades monoméricas en una macromolécula, polímero u molécula de oligómero se denomina grado de polimerización o DP. Los plásticos con propiedades físicas útiles a menudo tienen miles de DP. |
| Dispersión | Para crear una suspensión o solución de un material en otra sustancia, se dispersan partículas sólidas finas y aglomeradas de una sustancia en un líquido u otra sustancia para formar una dispersión. |
| Fibra de vidrio | El plástico reforzado con fibra de vidrio es un material formado por fibras de vidrio incrustadas en una matriz de resina. Estos materiales tienen alta resistencia a la tracción y al impacto. Los pasamanos y las plataformas son dos ejemplos de aplicaciones estructurales livianas que utilizan fibra de vidrio estándar. |
| Polímero reforzado con fibra (FRP) | El polímero reforzado con fibras es un material compuesto hecho de una matriz polimérica reforzada con fibras. Las fibras suelen ser de vidrio, carbono, aramida o basalto. |
| Escama | Se trata de una pieza seca, despegada, normalmente con una superficie irregular, y es la base de los plásticos celulósicos. |
| Fluoropolímeros | Se trata de un polímero a base de fluorocarbono con múltiples enlaces carbono-flúor. Se caracteriza por una alta resistencia a disolventes, ácidos y bases. Estos materiales son resistentes pero fáciles de mecanizar. Algunos de los fluoropolímeros populares son PTFE, ETFE, PVDF, PVF, etc. |
| Kevlar | Kevlar es el nombre comúnmente conocido para la fibra de aramida, que inicialmente era una marca de Dupont para fibra de aramida. Cualquier grupo de materiales de poliamida aromática, sintética, sólida, ligera y resistente al calor que se transformen en fibras, filamentos u láminas se denomina fibra de aramida. Se clasifican en Para-aramida y Meta-aramida. |
| Laminado | Una estructura o superficie compuesta de capas secuenciales de material unidas bajo presión y calor para alcanzar la forma y el ancho deseados. |
| Nailon | Son poliamidas formadoras de fibras sintéticas formadas en hilos y monofilamentos. Estas fibras poseen una excelente resistencia a la tracción, durabilidad y elasticidad. Tienen altos puntos de fusión y pueden resistir productos químicos y diversos líquidos. |
| Preforma de PET | Una preforma es un producto intermedio que posteriormente se sopla en una botella o contenedor de tereftalato de polietileno (PET). |
| compuestos plásticos | La composición consiste en preparar formulaciones plásticas mezclando y/o combinando polímeros y aditivos en estado fundido para lograr las características deseadas. Estas mezclas se dosifican automáticamente con puntos de ajuste fijos, generalmente a través de alimentadores/tolvas. |
| Pellets de plástico | Los gránulos de plástico, también conocidos como gránulos de preproducción o nurdles, son los componentes básicos de casi todos los productos fabricados con plástico. |
| Polimerización | Es una reacción química de varias moléculas de monómero para formar cadenas de polímeros que forman enlaces covalentes estables. |
| Copolímeros de estireno | Un copolímero es un polímero derivado de más de una especie de monómero y un copolímero de estireno es una cadena de polímeros que consta de estireno y acrilato. |
| Termoplásticos | Los termoplásticos se definen como polímeros que se vuelven blandos cuando se calientan y se endurecen cuando se enfrían. Los termoplásticos tienen una amplia gama de propiedades y pueden remodelarse y reciclarse sin afectar sus propiedades físicas. |
| Plástico virgen | Es una forma básica de plástico que nunca se ha utilizado, procesado o desarrollado. Puede considerarse más valioso que los materiales reciclados o ya usados. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Las variables clave cuantificables (industria y externas) pertenecientes al segmento de producto específico y al país se seleccionan de un grupo de variables y factores relevantes basados en investigación de escritorio y revisión de literatura; junto con aportes de expertos primarios. Estas variables se confirman aún más a través de modelos de regresión (donde sea necesario).
- Paso 2: Cree un modelo de mercado: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




