

Tamaño y participación en el mercado de fluorosilicona
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Volumen de mercado (2026) | Kilotones 32.63 |
| Volumen de mercado (2031) | Kilotones 41.12 |
| Tasa de crecimiento (2026 - 2031) | 4.74% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
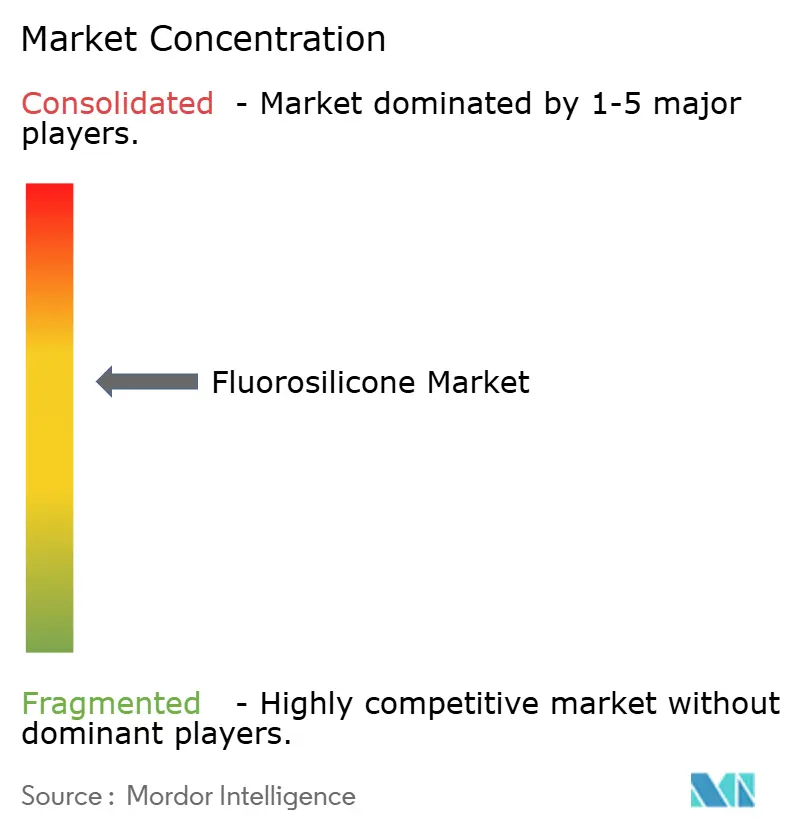
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fluorosilicona por Mordor Intelligence
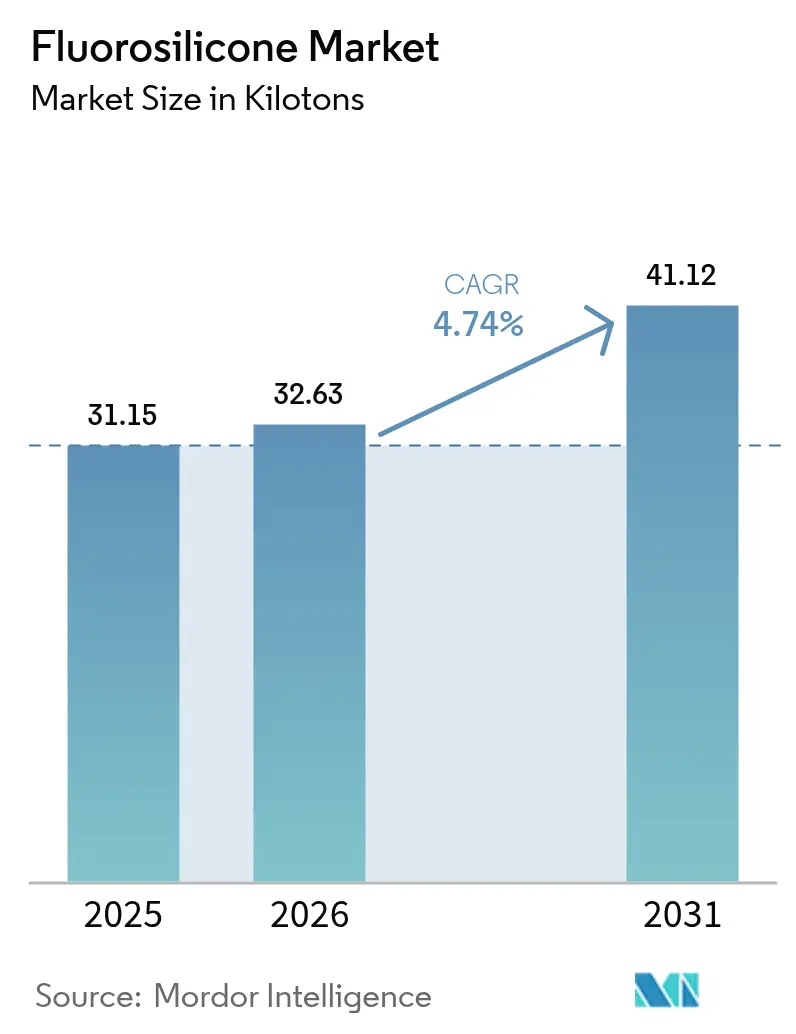
Se espera que el tamaño del mercado de fluorosilicona crezca de 31.15 kilotones en 2025 a 32.63 kilotones en 2026 y se pronostica que alcance los 41.12 kilotones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 4.74 % durante el período 2026-2031. La demanda se mantiene vinculada a aplicaciones donde los elastómeros convencionales no toleran grandes oscilaciones de temperatura, combustibles agresivos ni una descompresión rápida. El crecimiento se ve reforzado por un mayor uso en circuitos hidráulicos y de combustible aeroespacial, circuitos de gestión térmica en vehículos eléctricos de batería y herramientas para yacimientos petrolíferos de ultraalta presión. Simultáneamente, las regulaciones globales sobre PFAS desmantelan partes de la cadena de suministro de fluoropolímeros, pero abren ventanas de sustitución para los diseños basados en fluorosilicona. El impulso regional se centra en Asia-Pacífico, donde las plantas de automoción y electrónica se están convirtiendo a materiales de sellado y recubrimiento de mayor valor, mientras que los productores de América del Norte y Europa apuntan a grados diferenciados para activos de defensa y energía en aguas profundas.
Conclusiones clave del informe
- Por tipo de producto, los elastómeros lideraron con el 46.55% de la participación de mercado de fluorosilicona en 2025; se prevé que los lubricantes y otras especialidades avancen a una CAGR del 7.55% hasta 2031.
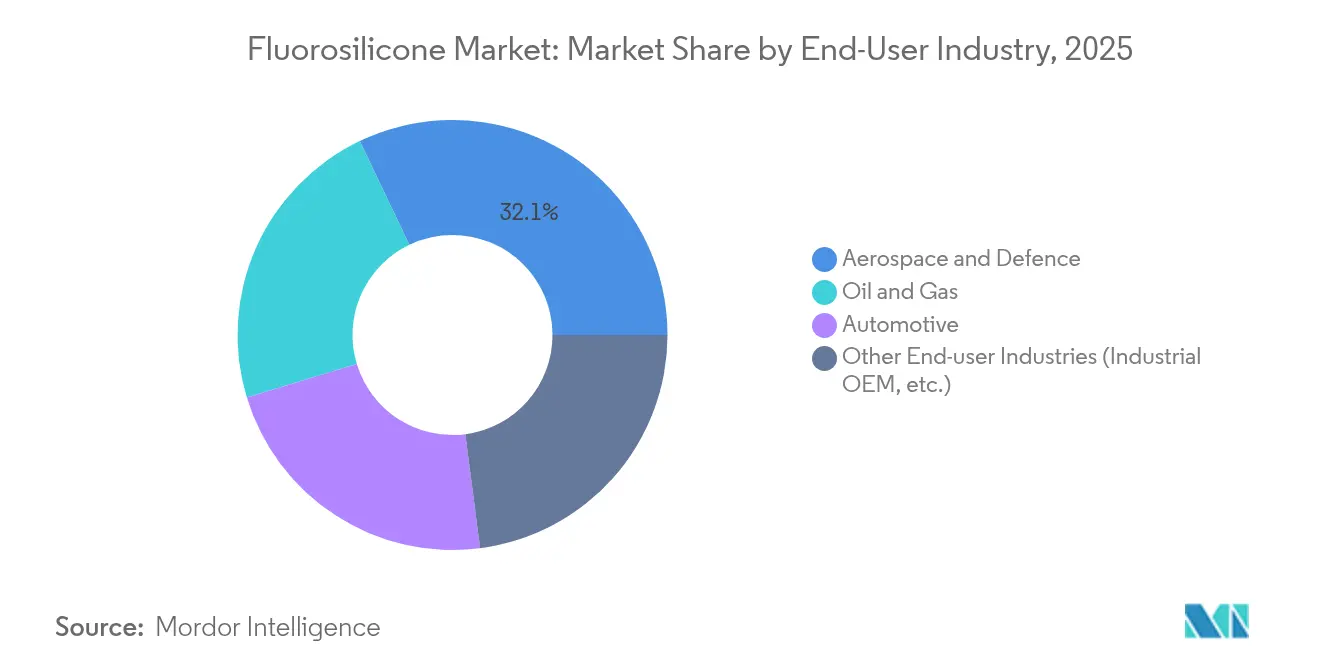
- Por industria de usuario final, la industria aeroespacial representó el 32.10 % del tamaño del mercado de fluorosilicona en 2025, mientras que se proyecta que los OEM industriales y otros usuarios registren una CAGR del 7.05 % entre 2026 y 2031.
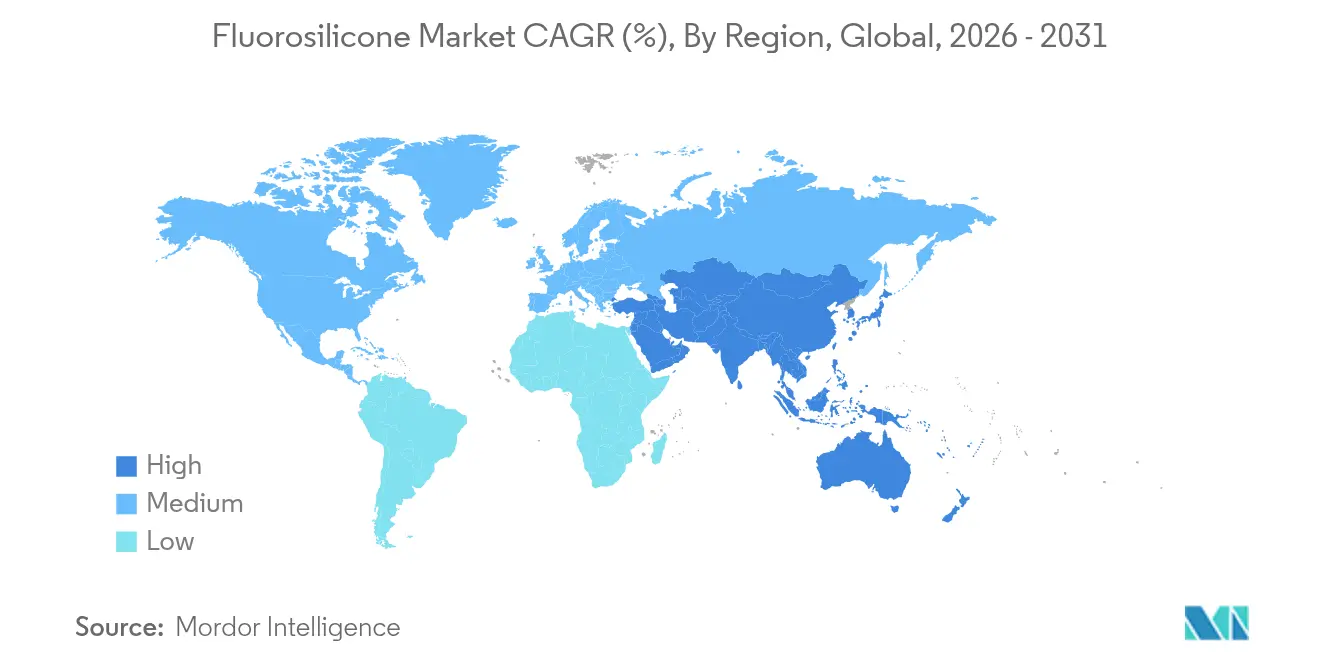
- Por geografía, Asia-Pacífico tenía el 38.55% de la participación de mercado de fluorosilicona en 2025 y se prevé que registre la CAGR regional más rápida del 6.55% durante el mismo período.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de fluorosilicona
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de sistemas hidráulicos y de combustible para la industria aeroespacial y de defensa | + 1.2% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de la utilización de la industria del petróleo y el gas | + 0.9% | Global, con énfasis en regiones offshore | Largo plazo (≥ 4 años) |
| Adopción en líneas de turbo y biocombustibles automotrices de alta temperatura | + 0.8% | Núcleo de Asia-Pacífico, propagación a América del Norte | Corto plazo (≤ 2 años) |
| Aparición de aplicaciones de electrónica flexible y baterías para vehículos eléctricos | + 1.1% | Líder en APAC, con expansión a América del Norte y la UE | Mediano plazo (2-4 años) |
| Comercialización de monómero de siloxano fluorado de origen biológico | + 0.5% | Adopción impulsada por la normativa de la UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de sistemas hidráulicos y de combustible para la industria aeroespacial y de defensa
Los circuitos de combustible de las aeronaves modernas funcionan a temperaturas superiores a 177 °C y alternan entre mezclas sintéticas de biocombustibles para aviones, fluidos hidráulicos y aditivos antihielo. Las siliconas estándar se fracturan o se hinchan, pero las cadenas sustituidas con trifluoropropilo en la fluorosilicona permanecen elásticas hasta -73 °C, evitando la fractura frágil a gran altitud. Los principales proveedores de juntas ahora califican las juntas tóricas de fluorosilicona según MIL-DTL-25988 para satisfacer ciclos de presión rápidos sin fatiga. Las tendencias de reducción de peso intensifican el cambio porque las juntas más delgadas dependen de una tenacidad química superior para preservar la fiabilidad de por vida [1] ERIKS, “Fuel-Resistant Sealing Solutions for Aerospace,” eriks.com.
Aumento de la utilización de los yacimientos de petróleo y gas en alta mar
Los pozos ultraprofundos superan las 22,000 450 psi y se acercan a los XNUMX °F. Las sartas de terminación y los conectores giratorios de fluidos de la FPSO se enfrentan a gas agrio, alta salinidad de la salmuera y una rápida descompresión del gas. La fluorosilicona mantiene el módulo y la variación de volumen dentro de los límites de las especificaciones API, donde los grados de HNBR y perfluoroelastómero se agrietan o pierden resistencia. Un mayor tiempo medio entre intervenciones reduce los costos de levantamiento, por lo que los operadores especifican fluorosilicona en los empacadores, sellos de preventores de reventones y sensores de fondo de pozo para yacimientos de gas agresivo.
Adopción en líneas de turbo y biocombustibles automotrices de alta temperatura
Los motores de alto rendimiento más pequeños exponen las mangueras y juntas a cargas cíclicas entre -40 °C y 250 °C. El caucho de fluorosilicona líquida se procesa en moldes de inyección que producen geometrías complejas con mínimas rebabas, reduciendo los residuos de ensamblaje. La resistencia a la gasolina rica en etanol evita la hinchazón del 10-15 % que se observa con los sellos de nitrilo. Las juntas de fluorosilicona formadas in situ también combinan el blindaje electromagnético con la durabilidad térmica para la electrónica de potencia de los vehículos eléctricos [2] Dow, “SILASTIC Fluorosilicone Rubber for Turbocharger Hoses,” dow.com.
Surgimiento de la electrónica flexible y aplicaciones de baterías para vehículos eléctricos
La refrigeración por inmersión directa para baterías de 800 V se basa en fluidos dieléctricos que no conducen la electricidad ni se degradan en puntos calientes. Los fluidos de fluorosilicona ofrecen baja conductividad y se mantienen estables por encima de los 200 °C, un rango inalcanzable para los aceites de hidrocarburos. En dispositivos portátiles, la biocompatibilidad del polímero permite el uso de sensores de contacto con la piel que resisten la transpiración y los productos de limpieza. Los prototipos de investigación utilizan sustratos permeables de fluorosilicona para permitir la salida del vapor sin comprometer el funcionamiento del circuito.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disponibilidad de alternativas competitivas en costos | -0.7% | Mercados globales, especialmente sensibles a los precios | Corto plazo (≤ 2 años) |
| Volatilidad del precio de los fluoromonómeros y cuellos de botella en el suministro | -0.8% | Impacto en la cadena de suministro global | Mediano plazo (2-4 años) |
| Preocupaciones ambientales relacionadas con los compuestos de flúor | -0.6% | Enfoque regulatorio de la UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Disponibilidad de alternativas competitivas en costos
Los compuestos avanzados de EPDM, HNBR y VMQ alcanzan ahora niveles de resistencia a los combustibles que antes eran exclusivos de la fluorosilicona, ofreciendo hasta un 70 % de ahorro de material para aplicaciones a temperaturas moderadas. El cambio es más rápido en sellos para automóviles y electrodomésticos de consumo masivo, donde las temperaturas totales de exposición rara vez superan los 180 °C. Sin embargo, en entornos con exposición simultánea a aromáticos agresivos y grandes oscilaciones térmicas, los elastómeros de la competencia aún presentan deficiencias.
Volatilidad del precio de los fluoromonómeros y cuellos de botella en el suministro
Solo un puñado de productores fabrican trifluoropropil vinil silano, el monómero crítico para la fluorosilicona. Las interrupciones o los retrasos regulatorios reducen la oferta, lo que eleva los precios al contado y lleva a algunos convertidores a racionar la capacidad. Las barreras de patentes en torno a las rutas de síntesis avanzadas prolongan la concentración. Los fabricantes de automóviles que negocian contratos de suministro anuales a menudo se protegen con pilas de sellado híbridas que mezclan fluorosilicona solo en secciones de alta exposición [3] Daikin Chemicals, “Fluoromonomer Production and Supply”, daikinchemicals.com.
Análisis de segmento
Por tipo de producto: Los elastómeros superan en versatilidad
Los elastómeros generaron la mayor parte del mercado de fluorosilicona en 2025, con un 46.55 % del volumen. Dominan porque los formatos de caucho de alta consistencia y caucho de silicona líquida son adecuados para las líneas de moldeo a presión, extrusión e inyección utilizadas por los fabricantes de mangueras, juntas y juntas tóricas. Los lubricantes, las grasas y los fluidos dieléctricos se encuentran en un grupo más pequeño, pero más rápido, y se espera que registren una tasa de crecimiento anual compuesta (TCAC) del 7.55 % hasta 2031, a medida que los circuitos de refrigeración eléctricos de batería se expanden. En la producción en masa, los grados líquidos reducen los tiempos de ciclo manteniendo tolerancias ajustadas, y las químicas de vulcanización a temperatura ambiente de dos componentes simplifican la fabricación de juntas en línea. Los recubrimientos especiales y los antiespumantes siguen siendo nicho, pero rentables, y se venden a la industria farmacéutica y procesadora de alimentos que necesita agentes químicamente inertes y no contaminantes.
Una ventana de formulación más amplia permite a los proveedores adaptar la dureza, la resiliencia y los límites de hinchamiento a las especificaciones de cada cliente. Esta flexibilidad preserva la importancia del elastómero incluso con fluctuaciones en los volúmenes entre industrias. Mientras tanto, el subsegmento de lubricantes se beneficia del auge de la refrigeración de baterías por inmersión directa, donde la baja conductividad eléctrica es crucial. La adopción también se extiende en bombas de vacío para semiconductores que no toleran el reflujo de hidrocarburos. En estos usos, el tamaño del mercado de la fluorosilicona para lubricantes podría pasar de la escala de laboratorio al tonelaje comercial para 2030.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por industria de usuario final: la industria aeroespacial sigue siendo el ancla premium
El sector aeroespacial representó el 32.10 % del mercado de fluorosilicona en 2025, ya que los fabricantes de equipos originales (OEM) y las aerolíneas aceptan un precio más alto a cambio de décadas de fiabilidad. Cada avión de fuselaje ancho contiene cientos de juntas tóricas, diafragmas y ojales de fluorosilicona que aseguran las funciones de combustible, hidráulica y de purga de aire. El siguiente segmento de crecimiento se encuentra en los segmentos de fabricantes de equipos originales (OEM) industriales, como semiconductores, procesamiento químico e instrumentación de precisión, que, en conjunto, se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.05 % hasta 2031. Los fabricantes de sistemas de propulsión para vehículos eléctricos les siguen, utilizando sellos y mangueras que soportan mezclas con alto contenido de glicol y ciclos térmicos rápidos.
La aviación militar y los sistemas de lanzamiento espacial especifican la fluorosilicona para su exposición a temperaturas criogénicas, lo que expone el material a temperaturas inaccesibles para polímeros alternativos. Las empresas de servicios petrolíferos también se encuentran entre los principales compradores, reservando el compuesto para herramientas de gas agrio. A medida que se intensifica el escrutinio ambiental, los fabricantes de productos químicos comercializan grados de origen biológico con bajo contenido de COV para cumplir con las normas de abastecimiento sostenible impuestas por los contratistas de aviación y defensa. Esta interacción entre rendimiento y cumplimiento normativo mantiene a la industria de la fluorosilicona como un elemento clave en aplicaciones de misión crítica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de fluorosiliconas en la región Asia-Pacífico
Asia-Pacífico controló el 38.55 % de los envíos globales en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 6.55 % hasta 2031. China sigue siendo el nodo central, gracias a la producción de alto volumen de turbocompresores para automóviles, la rápida expansión de las fábricas de semiconductores de 300 mm y los programas estatales dirigidos a las cadenas de suministro nacionales de productos químicos especializados. Químicos locales están probando espumas de fluorosilicona para la separación de aceite y agua, un paso que subraya la capacidad de innovación de la región. Japón aprovecha la experiencia en procesos de precisión para producir grados ultralimpios para instrumentos espaciales y de defensa, mientras que la estructura de chaebol de Corea del Sur se benefició tras la absorción de Momentive por parte de KCC Corporation, consolidando la seguridad del suministro interno.
Mercado de fluorosiliconas en Norteamérica
Norteamérica mantiene el segundo bloque de consumo más grande, impulsado por sus sectores de aviación, espacio y defensa, además de operadores de gas de esquisto y plataformas marinas que prefieren materiales de primera calidad. El tamaño del mercado de fluorosilicona en la región se basa en las certificaciones de la FAA y el Departamento de Defensa, que garantizan largos ciclos de reemplazo. La demanda automotriz se mantiene estable, aunque no estelar, debido a los objetivos de reducción de costos. Sin embargo, la transición a camiones eléctricos de batería crea nuevas oportunidades en la interfaz térmica y el fluido dieléctrico. Las arenas petrolíferas canadienses elevan las temperaturas de servicio lo suficiente como para justificar el uso de fluorosilicona en lugar de FKM, lo que extiende la demanda regional al sector energético.
Mercado europeo de fluorosiliconas
Europa se enfrenta al entorno regulatorio más complejo. Las restricciones preliminares de PFAS bajo REACH endurecen los requisitos de notificación y sustitución, pero existen exenciones para infraestructuras aeroespaciales, médicas y energéticas críticas. Los fabricantes de equipos originales alemanes siguen instalando mangueras de fluorosilicona en motores con capacidad para biocombustibles, y las instalaciones nucleares francesas siguen utilizando grados resistentes a la radiación. Los países nórdicos exploran bucles de silicona reciclada que descomponen las cadenas de polímeros en monómeros reutilizables, una vía hacia la circularidad que podría estabilizar el suministro a largo plazo. En general, el consumo europeo crece lentamente, pero se orienta hacia diseños sostenibles con bajo contenido de flúor, un nicho que los productores locales están bien posicionados para atender.

Análisis de la cadena de valor
La cadena de valor de la fluorosilicona comienza con materias primas fluoradas y de silicona, centradas en el conjunto de moléculas de trifluoropropilsilano utilizado para introducir la cadena lateral fluorada, junto con intermedios de silicona convencionales (por ejemplo, siloxanos cíclicos como el D4). Los rellenos de sílice tratada y los catalizadores también forman parte de la polimerización y el curado. Una limitación estructural clave es el número reducido de productores de fluoromonómeros críticos, lo que puede generar cuellos de botella en el suministro y volatilidad de precios para los fabricantes de polímeros y compuestos.
Entre los actores de la cadena de suministro se incluyen productores de polímeros y formuladores de siliconas especiales que transforman polímeros base en caucho de alta consistencia y caucho de fluorosilicona líquida (F-LSR), además de fluidos, grasas, adhesivos, selladores y recubrimientos. En la fase posterior, los fabricantes de compuestos y moldeadores producen juntas tóricas, empaquetaduras, mangueras, diafragmas y piezas de blindaje EMI que cumplen con estándares de aplicación como ASMR25988 (anteriormente MIL-DTL-25988), MIL-DTL-83528 y especificaciones de materiales aeroespaciales de la serie SAE AMS 3325 a AMS 3331. La distribución se realiza mediante el suministro directo a proveedores de primer nivel y fabricantes de equipos originales (OEM) en los sectores aeroespacial, automotriz y de petróleo y gas, además de distribuidores industriales que dan soporte a MRO y piezas de ingeniería de lotes pequeños.
Panorama competitivo
El mercado de las fluorosiliconas presenta una concentración moderada, con empresas consolidadas que aprovechan su experiencia técnica y su escala de fabricación para mantener su competitividad. Por otro lado, las presiones regulatorias en torno a las PFAS generan oportunidades para formulaciones especializadas y alternativas sostenibles. Wacker Chemie AG reforzó su estrategia regional con la finalización de una planta de siliconas especiales en Zhangjiagang en 2025, lo que permitirá plazos de entrega más rápidos para clientes asiáticos de electrónica y cosmética. Mientras Shin-Etsu Silicones consolida su sólida presencia en el sector aeroespacial, DuPont se centra en soluciones de perfluoroelastómeros de ultraalta pureza, con el objetivo de complementar, en lugar de duplicar, la oferta de fluorosiliconas.
Las solicitudes de patente indican una tendencia hacia la despolimerización catalítica para el reciclaje de chatarra postindustrial, lo que sugiere la preparación de iniciativas de recuperación. Los riesgos de suministro se concentran en la cadena del monómero de trifluoropropilo; en respuesta, algunos convertidores están cerrando acuerdos de compra plurianuales con Daikin y algunos fabricantes chinos más pequeños.
Líderes de la industria de la fluorosilicona
Dow
Wacker Chemie AG
Materiales de alto rendimiento Momentive (Corporación KCC)
3M
Shin-Etsu Silicones of America, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Dow anunció proyectos de inversión por un total aproximado de 100 millones de dólares hasta finales de 2027 para ampliar la capacidad de fabricación e innovación de siliconas especiales en Estados Unidos, China y Japón. El programa respalda una mayor capacidad y desarrollo de aplicaciones para materiales de silicona de alto valor, fortaleciendo las opciones de suministro de elastómeros, fluidos y soluciones térmicas y de sellado similares a la fluorosilicona, utilizados por clientes de los sectores de transporte, electrónica e industria.
- Mayo de 2025: Wacker Chemie AG inauguró una planta de fabricación de siliconas especializadas en Zhangjiagang, China, ampliando así su capacidad de producción de fluidos, emulsiones y geles elastoméricos de silicona, incluyendo fluorosiliconas. Esta planta incrementa el suministro local para clientes de Asia-Pacífico y reduce los plazos de entrega para clientes de los sectores electrónico, automotriz e industrial que requieren materiales de sellado y recubrimiento de mayor valor.
- Julio de 2024: Momentive Performance Materials (KCC Corporation) anunció planes para ampliar su capacidad de producción de fluorosilicona en Europa con el fin de satisfacer la creciente demanda, especialmente en el sector automotriz. Esta iniciativa favorece la disponibilidad regional de compuestos de fluorosilicona y contribuye a acortar las cadenas de suministro para los fabricantes de moldes y proveedores de primer nivel europeos que requieren materiales aptos para componentes expuestos a altas temperaturas y combustibles.


Alcance y metodología
La fluorosilicona es una variación del caucho de silicona que mantiene una excelente estabilidad a altas temperaturas y propiedades mecánicas al tiempo que ofrece una mayor resistencia al combustible, el aceite y otros productos químicos. Ofrece alta resistencia a la intemperie, al ozono y a los productos químicos y está desarrollado para aplicaciones especiales donde se requiere resistencia general a los productos químicos oxidantes y a las bases de disolventes aromáticos y clorados.
El mercado de fluorosilicona está segmentado por tipo de producto, industria de usuario final y geografía (Asia-Pacífico, América del Norte, Europa, América del Sur, Oriente Medio y África). Por tipo de producto, el mercado se segmenta en elastómeros, adhesivos y selladores, antiespumantes, recubrimientos y otros tipos de productos (lubricantes, etc.). Por industria de usuario final, el mercado se segmenta en petróleo y gas, automotriz, aeroespacial y de defensa, y otras industrias de usuario final (OEM, industrial, etc.).
El informe también cubre el tamaño del mercado y las previsiones de fluorosilicona en 15 países de las principales regiones. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función del volumen (toneladas).
| Elastómero |
| Adhesivos y selladores |
| Antiespumantes |
| Recubrimiento Gray Diamond Seal® |
| Otros tipos de productos (lubricantes, etc.) |
| Petróleo y Gas |
| Motorium |
| Aeroespacial y Defensa |
| Otras industrias de usuarios finales (OEM industrial, etc.) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Elastómero | |
| Adhesivos y selladores | ||
| Antiespumantes | ||
| Recubrimiento Gray Diamond Seal® | ||
| Otros tipos de productos (lubricantes, etc.) | ||
| Por industria del usuario final | Petróleo y Gas | |
| Motorium | ||
| Aeroespacial y Defensa | ||
| Otras industrias de usuarios finales (OEM industrial, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de fluorosilicona?
El tamaño del mercado de fluorosilicona era de 32.63 kilotones en 2026 y se proyecta que alcance los 41.12 kilotones en 2031 con una CAGR del 4.74 %.
¿Qué segmento tiene la mayor participación en el mercado de fluorosilicona?
Los elastómeros representaron el 46.55 % de la participación en el mercado de fluorosilicona en 2025 debido a su adaptabilidad a las tareas de sellado de la industria aeroespacial, automotriz y de petróleo y gas.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
Asia-Pacífico se beneficia de una capacidad de producción concentrada en los sectores automotriz, electrónico y químico, lo que se traduce en una CAGR regional del 6.55 % hasta 2031, respaldada por políticas industriales de apoyo.
¿Cómo influyen las regulaciones sobre PFAS en la demanda?
Las normas más estrictas sobre los PFAS restringen algunos usos de los fluoropolímeros, pero al mismo tiempo orientan a los diseñadores hacia la fluorosilicona como sustituto compatible en sistemas de combustible, circuitos de refrigeración de vehículos eléctricos y electrónica flexible.
Última actualización de la página:



