

Tamaño y participación en el mercado de fluorita
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
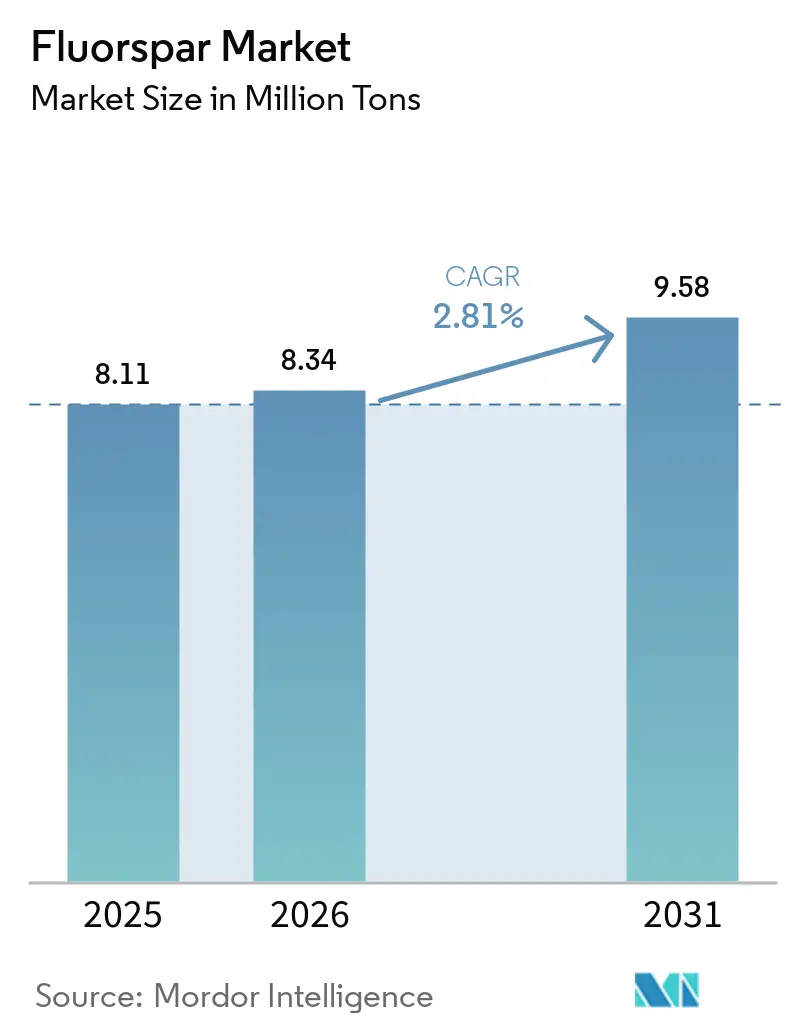
| Volumen de mercado (2026) | 8.34 millones de toneladas |
| Volumen de mercado (2031) | 9.58 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 2.81% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fluorita por Mordor Intelligence
El tamaño del mercado de fluorita se valoró en 8.11 millones de toneladas en 2025 y se estima que crecerá de 8.34 millones de toneladas en 2026 a 9.58 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 2.81 % durante el período de pronóstico (2026-2031). El fluoruro de aluminio de grado batería y el hexafluorofosfato de litio están incorporando espato ácido premium en sus procesos electroquímicos, obteniendo márgenes dos o tres veces superiores a los del espato metálico comercial. Si bien el exceso de capacidad en el sector siderúrgico obstaculiza el crecimiento del espato metálico, la demanda se mantiene sólida, impulsada por la expansión de las fundiciones de aluminio en el Golfo y el auge de los nuevos hornos de arco eléctrico en la región de Asia-Pacífico. A partir de enero de 2026, el nuevo régimen de licencias de exportación de China reducirá la disponibilidad de carga spot. Al mismo tiempo, los créditos de producción estadounidenses, junto con una adjudicación del Departamento de Defensa a una empresa minera, están impulsando una importante ola de relocalización en Norteamérica. Mientras tanto, la fluorita de grado lapidario, aunque de nicho, está atrayendo la atención de coleccionistas y pedidos de óptica especializada, marcando una trayectoria de crecimiento constante durante el período previsto de 2026 a 2031.
Conclusiones clave del informe
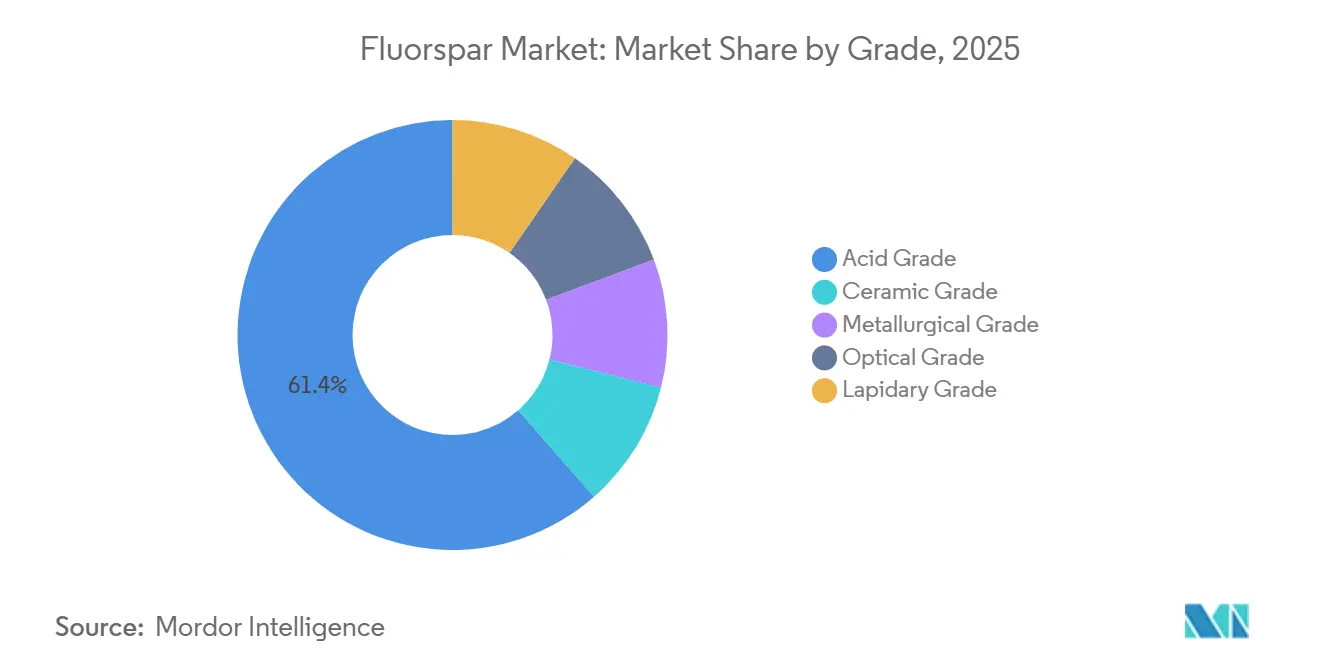
- Por grado, el material de grado ácido capturó el 61.44% de la participación de mercado de fluorita en 2025, mientras que se pronostica que el material de grado lapidario se expandirá a una CAGR del 4.33% en el período de pronóstico (2026-2031).
- Por variedad, la antozonita lideró con un 27.15 % de volumen en 2025, mientras que se proyecta que la itrocerita registre la CAGR más rápida del 2.96 % en el período de pronóstico (2026-2031).
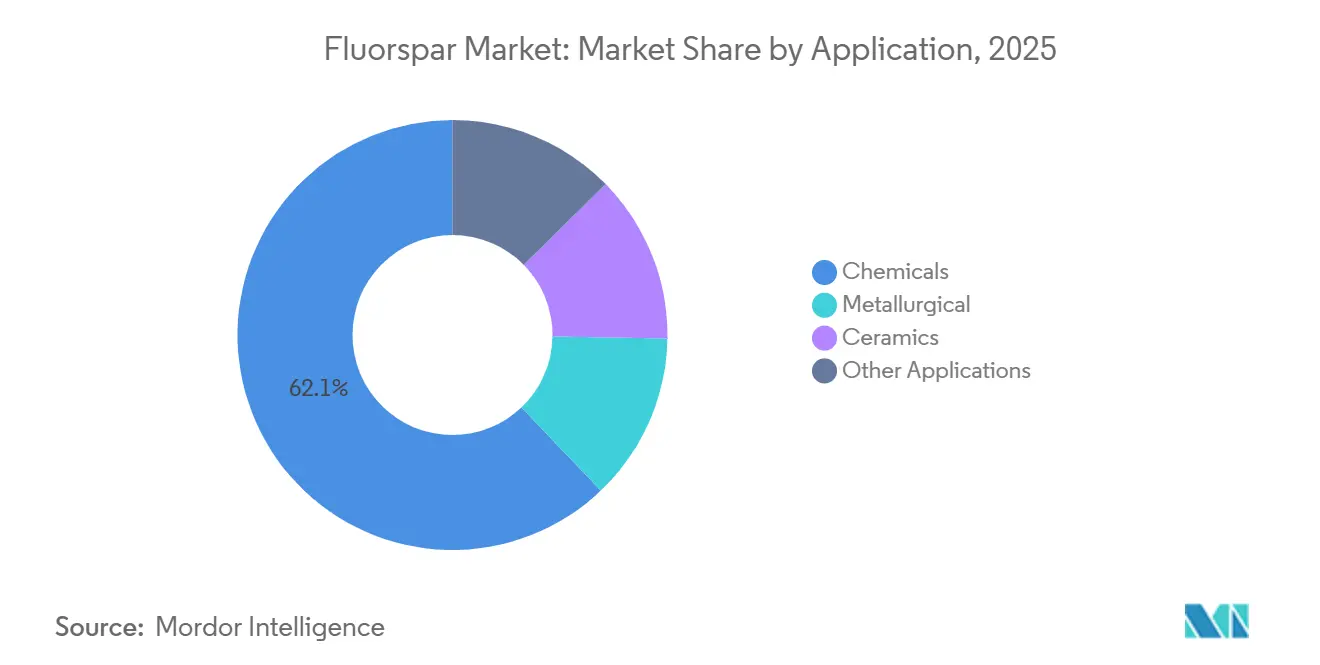
- Por aplicación, los productos químicos representaron el 62.12% del año base 2025, lo que respalda el tamaño general del mercado de fluorita, con los usos metalúrgicos avanzando a una tasa de crecimiento anual compuesta del 3.25% en el período de pronóstico (2026-2031).
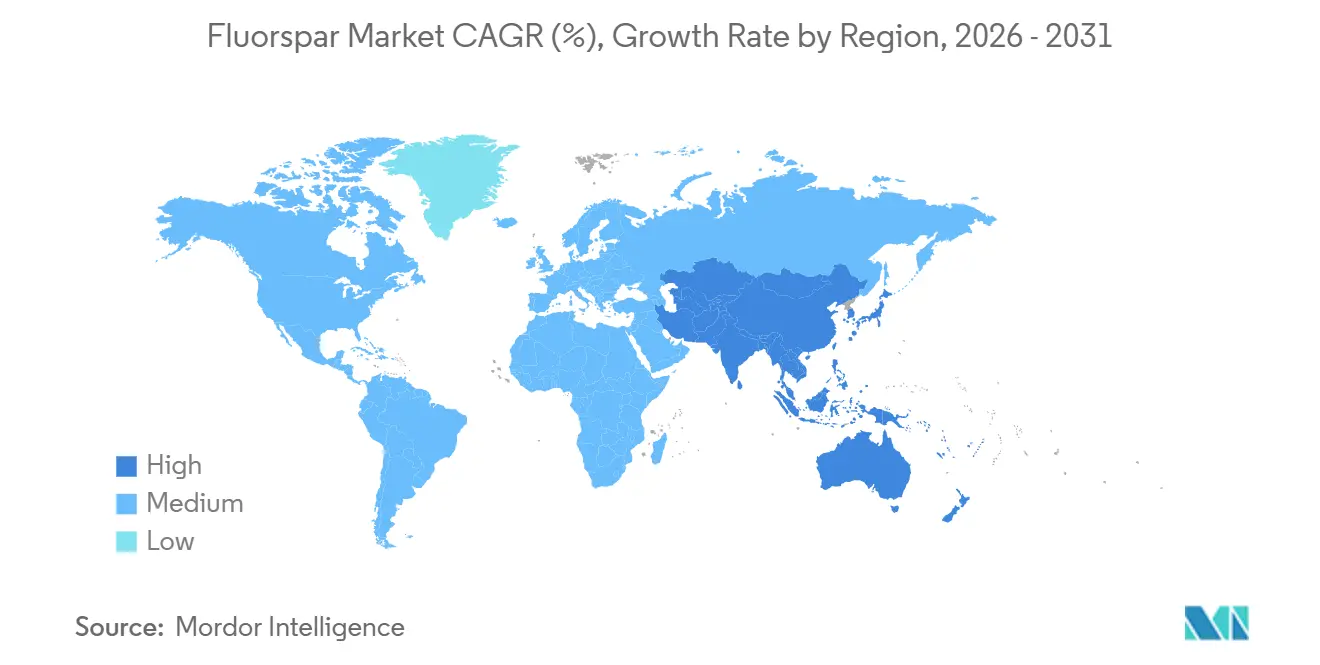
- Por geografía, Asia-Pacífico representó el 74.22% del consumo de 2025 y se prevé que crezca a la CAGR más alta del 3.04% durante el período de pronóstico (2026-2031).
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de fluorita
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la producción de acero y aluminio en Asia y Oriente Medio y Norte de África | + 0.6% | Núcleo de Asia y el Pacífico, región secundaria de Oriente Medio y Norte de África | Mediano plazo (2-4 años) |
| Demanda de AlF₃ de grado de batería de las gigafábricas de iones de litio | + 0.9% | Global, concentrado en China, Corea del Sur, India | Largo plazo (≥ 4 años) |
| Crecimiento de sales electrolíticas LiPF₆ para vehículos eléctricos | + 0.7% | Global, liderado por Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Los gases de grabado de semiconductores necesitan espato ácido ultrapuro | + 0.4% | América del Norte, Asia Oriental (Taiwán, Corea del Sur) | Mediano plazo (2-4 años) |
| Incentivos occidentales para la relocalización de "minerales críticos" | + 0.5% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la producción de acero y aluminio en Asia y Oriente Medio y Norte de África
Entre 2025 y 2027, las acerías planean importantes aumentos anuales de capacidad, principalmente en China e India. Esta expansión subraya la continua importancia de la fluorita metalúrgica, incluso cuando la demanda de acero experimenta un crecimiento moderado. En el Golfo Pérsico, el consumo de fluoruro de aluminio por parte de las fundiciones de aluminio por cada tonelada de metal producida está impulsando el uso de fluorita de grado ácido. Esta tendencia está incrementando notablemente el consumo regional. En Baotou, China, Baotou Steel procesó una cantidad considerable de concentrado en los primeros tres trimestres de 2025. La empresa también optimizó sus operaciones, logrando una tasa de conversión de ácido fluorhídrico más eficiente . Simultáneamente, las fundiciones de Oriente Medio están aprovechando el gas de bajo costo, lo que consolida una demanda constante de fundente. En conjunto, estos factores están fomentando un crecimiento moderado del volumen en el mercado de la fluorita, con precios que se mantienen estables.
Demanda de AlF₃ de grado de batería de las gigafábricas de iones de litio
Las gigafábricas de vehículos eléctricos utilizan cada vez más compuestos de flúor procedentes de fluorita para cada vehículo. La Corporación Financiera Internacional ha apoyado la planta de sales electrolíticas de GFCL en India, asegurando una fuente local de materia prima de fluorita ácida [1] Corporación Financiera Internacional, “GFCL EV India Electrolyte-Salt Facility Financing”, IFC, ifc.org . En los últimos años, Zhejiang Jianli y Jiangxi Fuli han ampliado sus capacidades de LiPF₆, y Tianci Materials planea introducir capacidad adicional para 2027. La demanda de AlF₃ de grado batería, conocido por sus estrictos requisitos de pureza, se concentra principalmente en el nivel superior de producción de grado ácido, que a menudo exige una prima sobre los grados estándar de materia prima. De cara al período de previsión de 2026–2031, la iniciativa piloto de reciclaje de FluoRok puede contribuir a la cadena de suministro.
Crecimiento de las sales electrolíticas LiPF₆ para vehículos eléctricos
Do-Fluoride ha inaugurado una nueva planta de LiPF₆ en Henan, China, que se abastece de HF desde sus concentradores de fluorita patentados. En 2025, Orbia amplió su planta de electrolitos en Madison, Wisconsin, triplicando su capacidad y garantizando plazos de entrega de cuatro semanas para clientes de los sectores de almacenamiento de energía y aeroespacial. Se prevé un crecimiento significativo del segmento de electrolitos durante el período de pronóstico 2026-2031. La producción de una tonelada de LiPF₆ requiere HF, derivado de aproximadamente un 97 % de fluorita ácida. Esta retrointegración está provocando la fragmentación del tonelaje comercial en el mercado de la fluorita.
Los gases de grabado de semiconductores requieren espato ácido ultrapuro
A medida que TSMC y Samsung aumentan la producción de sus plantas de fabricación de menos de 5 nm, la demanda de HF de grado electrónico se ha disparado. Para ponerlo en perspectiva, el consumo anual de HF de una sola planta de 300 mm equivale a una cantidad significativa de espato ácido de alta calidad. Además, la Ley CHIPS de EE. UU., con subvenciones válidas hasta 2026, ha incrementado la demanda interna. En China, Luoyang Fengrui destila actualmente HF de alta pureza específicamente para fundiciones. Solo Mongolia Interior y Sudáfrica poseen el mineral necesario para una modernización rentable de grado electrónico, lo que crea cuellos de botella regionales. Como resultado, los sobreprecios han aumentado significativamente durante la escasez.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Agotamiento de recursos naturales en China y México | -0.4% | China, México y su propagación a América del Norte | Largo plazo (≥ 4 años) |
| Volatilidad de las cuotas de exportación de China y cuellos de botella en el transporte de mercancías | -0.5% | Global, agudo en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Sustitución por HF derivado de FSA | -0.3% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Agotamiento de recursos de grado natural en China y México
En Hunan y Zhejiang, las leyes de cabeza promedio continúan disminuyendo, mientras que las tasas de desbroce están en aumento. Esta tendencia está impulsando los costos unitarios al alza, a pesar de algunas mejoras en la eficiencia. Las aprobaciones más estrictas para la exploración están reduciendo las tasas de operación, y la necesidad de comprar mineral externo presenta riesgos para el control de calidad. México, con una importante base de reservas, abastece una parte sustancial de las necesidades de fluorita estadounidense. Sin embargo, desde 2020, las nuevas inversiones mineras se han estancado, lo que limita las exportaciones, incluso con el fortalecimiento de la demanda en el mercado estadounidense de fluorita. En consecuencia, ahora se obtienen suministros marginales de Mongolia y Kenia, lo que genera un costo de entrega más alto para América del Norte y Europa.
Volatilidad de las cuotas de exportación de China y sustitución por HF derivado de la FSA
Los compradores al contado se enfrentaron a interrupciones debido a retrasos en la documentación y a volúmenes impredecibles de cuotas de las licencias de exportación bajo los Anuncios 88 y 89. La congestión en los puertos de Qingdao y Shanghái en el primer trimestre de 2025 prolongó los plazos de entrega varias semanas, lo que incrementó tanto los niveles de existencias de seguridad como los costos asociados. En 2024, el HF, derivado del ácido fluorosilícico, surgió como una opción rentable para aplicaciones no electrónicas. Esta ventaja de precio impulsó un cambio hacia el HF como sustituto preferente en productos de fluoruro de aluminio y tratamiento de agua. Como resultado, el mercado de la fluorita se fragmentó en silos regionales, lo que obligó a los usuarios finales a adoptar estrategias de doble fuente.
Análisis de segmento
Por grado: Premium Acidspar captura el margen de la batería
En 2025, el grado ácido, que representó el 61.44% de la cuota de mercado de fluorita por volumen, sirvió como columna vertebral de las cadenas de ácido fluorhídrico. Estas cadenas posteriormente suministraron refrigerantes, fluoruro de aluminio y electrolitos para baterías. Mientras tanto, el grado lapidario, en una trayectoria de crecimiento con una CAGR del 4.33%, ha comenzado a absorber cristales de alta pureza que antes estaban reservados para cerámica. Una caída de precios en Sudáfrica durante el segundo trimestre de 2025 provocó un notable repunte del volumen, ya que las fundiciones europeas aprovecharon la oportunidad para reabastecerse. Este evento destaca la aguda sensibilidad del mercado de fluorita a los cambios de precios [2] Departamento de Recursos Minerales y Energía, “Producción de minerales Q2 2025”, DMRE.GOV.ZA, dmre.gov.za.
El control de procesos desempeña un papel fundamental en la diferenciación de márgenes. El complejo Baotou de Jinshi Resources reportó una relación concentrado-HF inferior al estándar de la industria, lo que demuestra una reducción en la intensidad del consumo de materia prima. Orbia, con la mira puesta en el mercado de espato metálico sintético, anticipa un aumento del EBITDA para 2027, lo que indica una mayor competencia en fundentes especiales, que se extiende más allá de los límites de la minería tradicional. El período de pronóstico para este análisis es 2026-2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por variedad: predomina la antozonita, el nicho de la itrocerita se expande
En 2025, la antozonita representó una importante participación del 27.15% del volumen, atrayendo principalmente la atención de coleccionistas e investigadores que estudian los daños por radiación. La itrocerita, por otro lado, está experimentando el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 2.96% durante el período de pronóstico de 2026 a 2031, impulsada por su integración como material óptico dopado con tierras raras en las cadenas de suministro de LED y pantallas. Si bien el Blue John y el clorofano contribuyen solo con un pequeño tonelaje, su atractivo decorativo garantiza precios superiores. Los compradores industriales priorizan la calidad y la pureza, lo que significa que la variedad del material solo influye en el precio cuando posee atributos coleccionables u ópticos. La fuerte demanda de aplicaciones especializadas está desviando tonelaje de alta pureza del mercado más amplio de la fluorita, lo que limita la disponibilidad para usos con menor margen de beneficio.
Por aplicación: Productos químicos Plomo, usos metalúrgicos Rebote
En 2025, los productos químicos representaron el 62.12 % de las aplicaciones, con las sales de iones de litio y los reactivos de grabado para semiconductores liderando la incorporación de valor añadido a las cadenas de valor. Se prevé que la demanda de fundente metalúrgico crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.25 % hasta 2031, impulsada por el aumento de capacidad en Asia y el Golfo, eclipsando la preocupación mundial por el exceso de capacidad.
El sector químico está experimentando una transformación: mientras que el HF comercial utilizado en refrigerantes se enfrenta a su sustitución por la FSA, los grados de baterías y semiconductores siguen siendo sensibles al precio y lucrativos. La expansión de Tianci en LiPF₆ podría generar una mayor demanda de concentrado de grado ácido para 2027. Es probable que esta tendencia traslade la cuota de mercado del espato flúor del espato metálico al espato ácido, de mayor calidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de fluorita en la región Asia-Pacífico
Se proyecta que la región de Asia-Pacífico, que representa el 74.22 % del tonelaje de 2025, crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.04 % durante el período de pronóstico de 2026 a 2031. Este crecimiento se sustenta en las reservas de China y sus complejos integrados de beneficio a HF, lo que refuerza la posición de la región en el mercado de la fluorita. Si bien las correcciones de seguridad en China mantienen bajas tasas de utilización, lo que respalda los precios, los nuevos complejos en Mongolia Interior garantizan un suministro constante para cadenas de grado batería. Mongolia, con su importante producción, envía principalmente su producción a China y Rusia por ferrocarril. En 2022, la producción de Vietnam, junto con la capacidad planificada en Nui Phao, garantiza la autosuficiencia de la región en cerámica y productos químicos.
Mercado de espato flúor de América del Norte
A pesar de su dependencia de las importaciones, Norteamérica experimenta un crecimiento impulsado por iniciativas políticas proactivas en el mercado de la fluorita. El crédito fiscal 45X de Estados Unidos, junto con la financiación del Departamento de Defensa (DoD), ha allanado el camino para que Lost Sheep se convierta en la primera mina nacional de fluorita ácida en décadas, con el objetivo de iniciar la producción a finales de 2026. Si bien México posee importantes reservas, su infraestructura obsoleta dificulta las exportaciones. No obstante, el transporte a las plantas de fluorita ácida de Estados Unidos sigue siendo crucial. Además, las fábricas de semiconductores, impulsadas por la Ley CHIPS, están preparadas para aumentar la demanda de fluorita ácida de alta calidad, lo que incrementará el interés de Norteamérica.
Mercado de fluorespato en Europa, Asia Pacífico y África
Europa obtiene la mayor parte de sus materias primas de China, Sudáfrica y Mongolia para el mercado de fluorita. Sin embargo, la Ley de Materias Primas Críticas está impulsando la diversificación en el continente. En consecuencia, las fundiciones recurren cada vez más a los suministros africanos y a las perspectivas europeas, como el yacimiento francés de Montroc. En 2025, una caída de precios catalizó un notable aumento en las ventas de Sudáfrica. Por otro lado, el proyecto Kimwarer de Kenia, que ya cuenta con financiación asegurada, se prepara para su reinicio y aspira a producir volúmenes significativos para 2027, con el objetivo de abastecer a las plantas de HF de la India.

Panorama competitivo
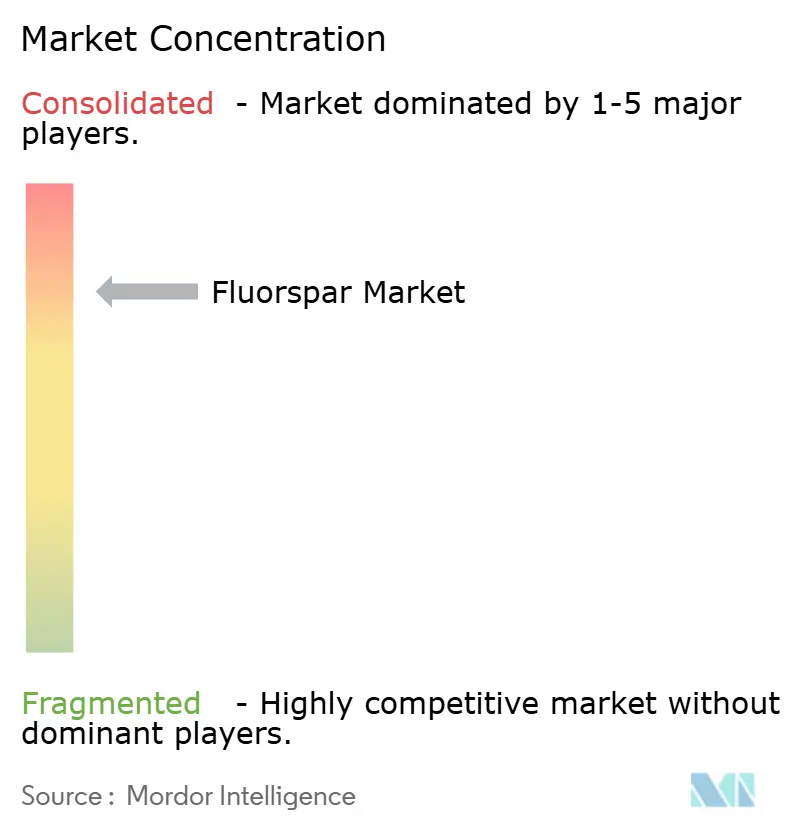
El mercado mundial de fluorita está consolidado. Los productores fuera de China se están centrando en los mercados regionales. Mongolrostsvetmet y MongolCzech Metal están dirigiendo sus envíos a China y Rusia. Las estrategias clave incluyen la integración regresiva y el posicionamiento de nicho. Orbia está invirtiendo en espato metálico sintético como medida estratégica para abordar la escasez de materia prima. Las empresas están adquiriendo minas para mejorar su producción de LiPF₆ y fluoropolímeros, protegiendo eficazmente sus márgenes de beneficio de la volatilidad del mercado. Además, innovaciones como el proceso de circuito cerrado de AlF₃ de FluoRok en espato ácido ultrapuro y el reciclaje subrayan una creciente ventaja competitiva.
Líderes de la industria de la fluorita
China Kings Resources Group Co., Ltd.
Grupo Sinochem Co., Ltd.
Flúor
GRUPO MINERSA
Corporación de materiales de alta tecnología Masan
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2025: Ares Strategic Mining obtuvo USD 11 millones de la Legislatura del Estado de Utah para acelerar la producción de espato ácido y galio en Lost Sheep, la mayor inversión en espato flúor a nivel estatal de EE. UU. desde la década de 1990.
- Diciembre de 2024: Masan High-Tech Materials firmó un memorando de entendimiento con Fluorine Korea para suministrar hasta 70,000 toneladas de fluorita de grado ácido al año para una planta de fluorita de grado ácido de Corea del Sur cuya puesta en marcha está prevista para 2026.


Alcance del informe de mercado global de fluorita
El espato flúor, o fluorita, es la forma mineral del fluoruro de calcio. El CaF₂ es una sustancia química, el fluoruro de calcio, un tipo de mineral haluro. Si bien la cristalización cúbica isométrica es frecuente, también son comunes en este material las formas isométricas octaédricas y otras más complejas.
El mercado de la fluorita está segmentado por grado, variedad, aplicación y geografía. Por grado, el mercado se divide en grado ácido, grado cerámico, grado metalúrgico, grado óptico y grado lapidario. Por variedad, el mercado se segmenta en antozonita, fluorita azul, clorofano, itrocerita, itrofluorita y otras variedades. Por aplicación, el mercado se segmenta en metalúrgico, cerámico, químico y otras aplicaciones (óptica, vidrio, cemento y recubrimientos). El informe también abarca el tamaño del mercado y las previsiones para 28 países en las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se basan en el volumen (toneladas).
| Grado ácido |
| Grado cerámico |
| Grado metalúrgico |
| Grado óptico |
| Grado lapidario |
| antozonita |
| Juan azul |
| clorofano |
| itrocerita |
| Itrofluorita |
| Otras variedades |
| Metalúrgico |
| Cerámica |
| Productos químicos |
| Otras aplicaciones (ópticas, vidrio, cemento y recubrimientos) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| Turquía | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Nigeria | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por grado | Grado ácido | |
| Grado cerámico | ||
| Grado metalúrgico | ||
| Grado óptico | ||
| Grado lapidario | ||
| por variedad | antozonita | |
| Juan azul | ||
| clorofano | ||
| itrocerita | ||
| Itrofluorita | ||
| Otras variedades | ||
| por Aplicación | Metalúrgico | |
| Cerámica | ||
| Productos químicos | ||
| Otras aplicaciones (ópticas, vidrio, cemento y recubrimientos) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| Turquía | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Nigeria | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Qué crecimiento en volumen se proyecta para la demanda mundial de fluorita hasta 2031?
Se prevé que la demanda aumente de 8.34 millones de toneladas en 2026 a 9.58 millones de toneladas en 2031, lo que refleja una CAGR del 2.81%.
¿Cómo afectarán las nuevas normas de licencias de exportación de China a los compradores norteamericanos?
Los requisitos de licencia agregan demoras administrativas y asignaciones más estrictas, lo que empuja a las empresas norteamericanas a asegurar el suministro nacional o mexicano bajo incentivos 45X.
¿Qué grado de fluorita muestra la tasa de crecimiento más alta?
La fluorita de grado lapidario lidera con una CAGR del 4.33 % hasta 2031 en ópticas especializadas y demanda de coleccionistas.
¿Por qué el espato flúor de grado ácido tiene mayor demanda que el de grado metalúrgico?
Los electrolitos de batería, los reactivos de grabado de semiconductores y el fluoruro de aluminio necesitan espato ácido de alta pureza, lo que genera márgenes más fuertes y extrae concentrados premium de la cadena de suministro.
Última actualización de la página:



