

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 70.39 mil millones |
| Tamaño del mercado (2031) | USD 99.51 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.17% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases de cartón plegable por Mordor Intelligence
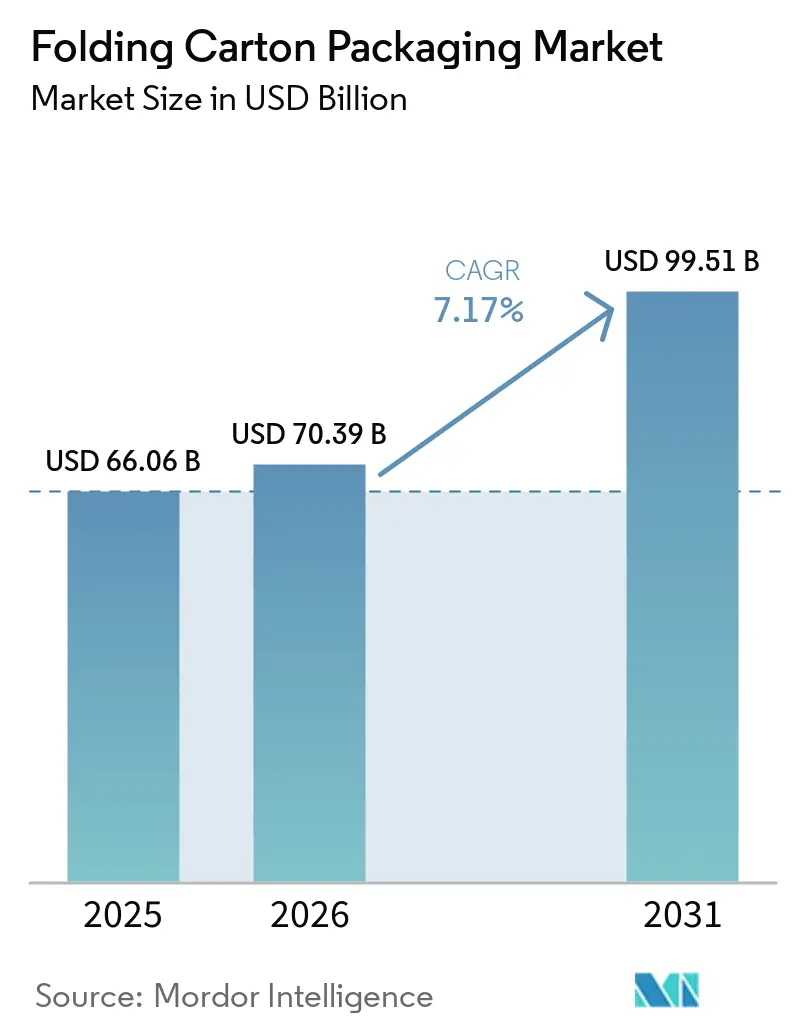
Se prevé que el mercado de envases de cartón plegable aumente de 66.06 millones de dólares en 2025 a 70.39 millones de dólares en 2026 y alcance los 99.51 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.17% entre 2026 y 2031. El aumento de la capacidad productiva en Asia-Pacífico y Europa respalda este incremento de la oferta, mientras que la industrialización del procesamiento de alimentos y los formatos de distribución listos para la venta minorista contribuyen a una demanda constante. El mercado de envases de cartón plegable también se beneficia de los esfuerzos de las marcas por sustituir los plásticos de un solo uso por formatos de cartón reciclable, lo que está impulsando la elección de especificaciones a favor del cartón en diversas categorías de productos envasados. La competencia se mantiene activa debido a que los grandes productores integrados de cartón invierten en automatización, flujos de trabajo digitales y cadenas de suministro certificadas, mientras que los convertidores más pequeños siguen enfrentándose a la presión sobre los márgenes derivada de la volatilidad de las materias primas. Durante el periodo de previsión, es probable que el mercado de envases de cartón plegable recompense a los productores que logren combinar la escala, el cumplimiento normativo y la personalización de tiradas cortas sin perder la disciplina de costes.
Conclusiones clave del informe
- Por tipo de material, el cartón blanqueado sólido acaparó el 39.13% de la cuota de mercado de envases de cartón plegables en 2025.
- Según la tecnología de impresión, se prevé que el mercado de envases de cartón plegable para impresión digital crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.34 % hasta 2031.
- Por sector de usuario final, la industria de alimentos y bebidas acaparó el 46.71% de la cuota de mercado de envases de cartón plegables en 2025.
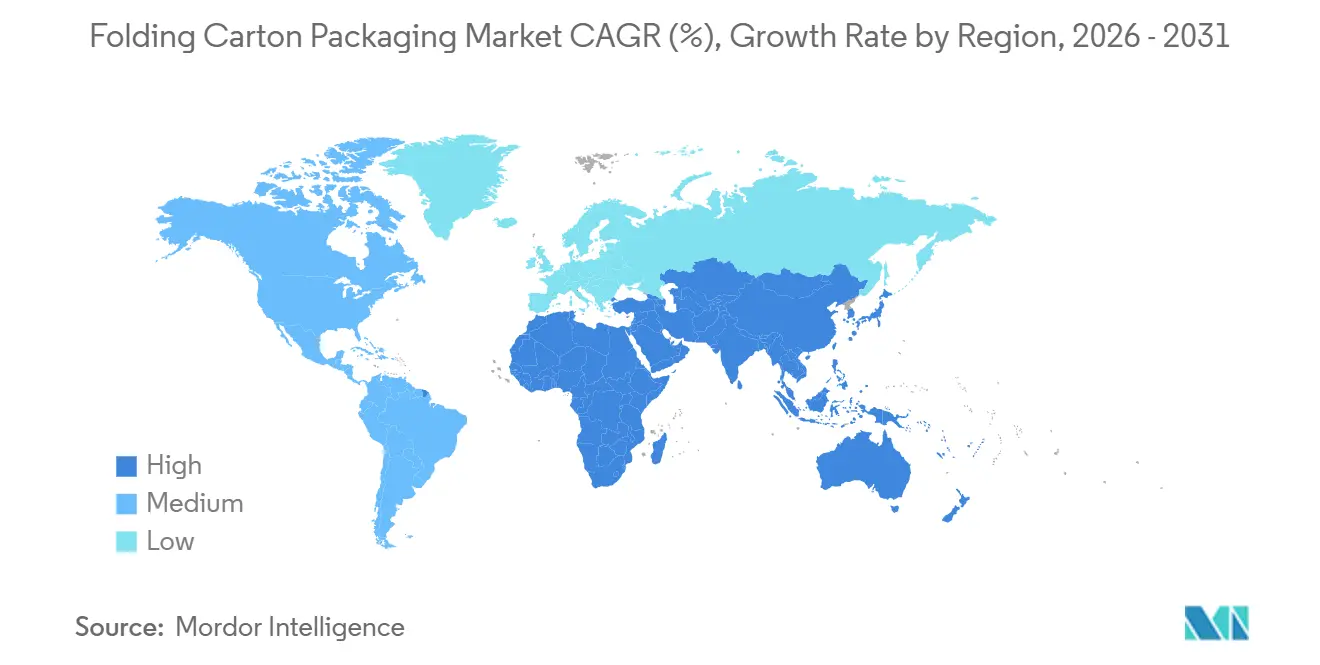
- Desde el punto de vista geográfico, se prevé que el mercado de envases de cartón plegable en la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.03 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases de cartón plegable
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión del sector de procesamiento de alimentos y bebidas | + 2.0% | Global | Corto plazo (≤ 2 años) |
| Crecimiento de la demanda de envases para comercio electrónico | + 1.6% | Global, liderado por Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda creciente de soluciones de embalaje sostenibles | + 1.2% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Mayor adopción de la impresión digital para cajas de tiradas cortas. | + 0.8% | Norteamérica y europa | Mediano plazo (2-4 años) |
| El impuesto especial del gobierno sobre los envases de plástico impulsa el cambio hacia el cartón. | + 0.5% | Europa y América del Norte | Corto plazo (≤ 2 años) |
| Rápido crecimiento de las empresas emergentes de cocinas fantasma y kits de comida que requieren envases de cartón para lotes pequeños. | + 0.3% | Asia-Pacífico y Oriente Medio, y África | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión del sector de procesamiento de alimentos y bebidas
El sector de procesamiento de alimentos y bebidas sigue siendo el principal motor de la demanda del mercado de envases de cartón plegable. Las ampliaciones de capacidad en el sudeste asiático, India y África subsahariana impulsan la demanda de nuevos envases de cartón en lugar de simplemente reemplazar los volúmenes existentes. La demanda también se está orientando hacia formatos asépticos y con recubrimiento de barrera, lo que significa que el mercado de envases de cartón plegable está experimentando una mayor atracción hacia sustratos de mayor valor en lugar de solo cartón blanqueado estándar. Smurfit WestRock plc informó ventas netas de USD 31.18 mil millones en el año fiscal 2025, con volúmenes de conversión de alimentos y bebidas que continúan respaldando su escala en el envasado a base de papel, lo que refuerza el papel central del sector en la demanda de cartón. [1] Smurfit WestRock plc, “Informe anual y estados financieros 2025”, Smurfit WestRock, smurfitwestrock.com Los procesadores de mercados emergentes siguen comprando más grados de nivel medio con propiedades de barrera básicas, mientras que los propietarios de marcas europeas y norteamericanas están especificando grados premium reciclables certificados para cumplir con las normas de adquisición relacionadas con la sostenibilidad.
Crecimiento de la demanda de envases para comercio electrónico
La logística del comercio electrónico está cambiando los requisitos de embalaje en todo el mercado de cajas plegables, especialmente para cajas ligeras que aún necesitan suficiente resistencia para la manipulación automatizada de pedidos. El embalaje listo para la venta minorista se está convirtiendo en una especificación estándar en muchas cadenas de suministro online y omnicanal, lo que favorece a los convertidores que pueden gestionar múltiples SKU con tiradas cortas. El mercado de cajas plegables también se está transformando debido a que las marcas ahora buscan más variantes de diseño en lotes más pequeños, lo que debilita el antiguo vínculo entre alta complejidad y alto volumen. Graphic Packaging International LLC lanzó la máquina multipack Boardio en diciembre de 2025 para reemplazar los soportes de plástico para múltiples latas con alternativas de cartón, una medida que se alineó directamente con la demanda de los propietarios de marcas de formatos reciclables y listos para el canal. Los convertidores que carecen de capacidad de impresión digital o de economía de tiradas cortas corren el riesgo de perder cuota de mercado en el sector de las cajas plegables, incluso cuando su calidad de impresión convencional sigue siendo competitiva.
Demanda creciente de soluciones de embalaje sostenibles
La sostenibilidad ha pasado de ser un mensaje de marca a un criterio formal de selección de proveedores en todo el mercado de envases de cartón plegable. Las grandes empresas de bienes de consumo ahora exigen umbrales de reciclabilidad, niveles de contenido reciclado y divulgación de la huella de carbono al evaluar a los proveedores de envases, lo que ha mejorado la posición de los formatos de cartón a base de fibra. El Reglamento de la UE sobre envases y residuos de envases, Reglamento (UE) 2025/40, exige que los envases en el mercado de la UE sean reciclables para 2030 y restringe las barreras funcionales que contienen PFAS a partir del 12 de agosto de 2026, lo que está acelerando los programas de conversión de materiales en Europa. Metsä Board publicó un análisis del ciclo de vida en marzo de 2025 que muestra que un cambio del cartón con revestimiento blanco al cartón plegable puede reducir la huella de carbono en más del 60 % en aplicaciones de envasado de alimentos, proporcionando a los equipos de compras una base cuantificada para avanzar hacia cartón de mayor calidad. Stora Enso Oyj inauguró su línea de cartón para embalaje en Oulu en agosto de 2025 como parte de una inversión de 1.3 millones de dólares, equivalente a 1.24 millones de dólares, lo que demuestra que los productores integrados están desarrollando capacidad en torno al posicionamiento de sustratos con bajas emisiones de carbono en lugar de tratar el cumplimiento normativo como una cuestión secundaria.
Mayor adopción de la impresión digital para cajas de tiradas cortas.
La impresión digital está mejorando la rentabilidad de las tiradas cortas de cartón en todo el mercado de envases de cartón plegable, al eliminar los costes de las planchas y facilitar la ejecución de trabajos con datos variables. Esto es importante en categorías donde los propietarios de marcas necesitan personalización, versiones regionales o paquetes serializados sin comprometerse con tiradas largas. BOBST Group SA informó que sus plataformas de impresión de cartón por inyección de tinta están registrando una tasa de crecimiento de instalación del 11 % hasta 2030, lo que sugiere que el despliegue de equipos está superando la tasa de crecimiento general del segmento digital. Smurfit WestRock presentó su prototipo ActiBlu en mayo de 2026, y el sistema utilizó un 60 % menos de adhesivo que los métodos de cierre termofusibles convencionales, lo que demuestra que la innovación digital se está extendiendo ahora al ensamblaje, no solo a la etapa de impresión. Los requisitos de trazabilidad farmacéutica en Estados Unidos y Europa también están impulsando el mercado de envases de cartón plegable al generar una demanda constante de impresión de cartón con datos variables, menos dependiente de las preferencias cambiantes de los consumidores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios del cartón | -0.9% | Global | Corto plazo (≤ 2 años) |
| Competencia de alternativas de embalaje flexible | -0.7% | Asia-Pacífico y Global | Largo plazo (≥ 4 años) |
| La limitada producción nacional de pulpa de papel aumenta la dependencia de las importaciones. | -0.4% | Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Las interrupciones en el suministro eléctrico elevan los costos de producción de los convertidores. | -0.3% | África y el sur de Asia | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios del cartón
La volatilidad de los costos de los insumos sigue siendo el riesgo operativo más inmediato para el mercado de envases de cartón plegable. Packaging Corporation of America informó que los precios del cartón para embalaje en Norteamérica aumentaron en USD 50 por tonelada en abril de 2026, con otro aumento anunciado de USD 50-70 por tonelada para mediados de 2026, lo que continuó presionando los márgenes de conversión. Los precios contractuales a menudo se desfasan uno o dos trimestres con respecto a los cambios en los insumos al contado, lo que crea una brecha de ganancias para los convertidores sin protección de suministro o integración hacia atrás. Si bien los precios de la pulpa NBSK en Estados Unidos disminuyeron un 7.6% a USD 790-860 por tonelada métrica en el tercer trimestre de 2025, el aumento de los precios del cartón terminado significó que el alivio a nivel de pulpa no restauró completamente los márgenes posteriores. Mayr-Melnhof Karton AG informó que su programa Fit-for-Future generó ahorros de EUR 70 millones en el año fiscal 2025, equivalentes a USD 79.1 millones, lo que demuestra que los programas de eficiencia pueden mitigar los choques de costos, pero son más difíciles de replicar para los convertidores regionales fragmentados. En consecuencia, el mercado de envases de cartón plegable sigue favoreciendo a los operadores a gran escala cuando los precios de las materias primas se vuelven volátiles.
Competencia de alternativas de embalaje flexible
El embalaje flexible sigue compitiendo con el embalaje de cartón plegable en las categorías de snacks, lácteos y cuidado personal, donde el rendimiento de la barrera y la eficiencia del envase influyen en las decisiones de compra. Esta presión de sustitución es más fuerte en Asia-Pacífico, donde la infraestructura de film flexible está bien establecida y la diferencia de coste del envase con respecto a los formatos de cartón más pesados sigue siendo relevante. Al mismo tiempo, la desventaja del reciclaje de los films multicapa está pasando de ser un punto débil en la percepción de la marca a un problema de costes real en el marco de los sistemas de responsabilidad ampliada del productor. El Reglamento (UE) 2025/40 y las tendencias de ecomodulación relacionadas están cambiando gradualmente la economía de la selección de envases al vincular el coste regulatorio de forma más directa con el rendimiento de la reciclabilidad. Este cambio tardará en reflejarse en las decisiones de compra, pero el mercado del embalaje de cartón plegable está bien posicionado para beneficiarse, ya que los costes de cumplimiento hacen que las comparaciones con las alternativas flexibles sean menos favorables a largo plazo.
Análisis de segmento
Por tipo de material: Anclajes SBS Premium Aplicaciones de cartón
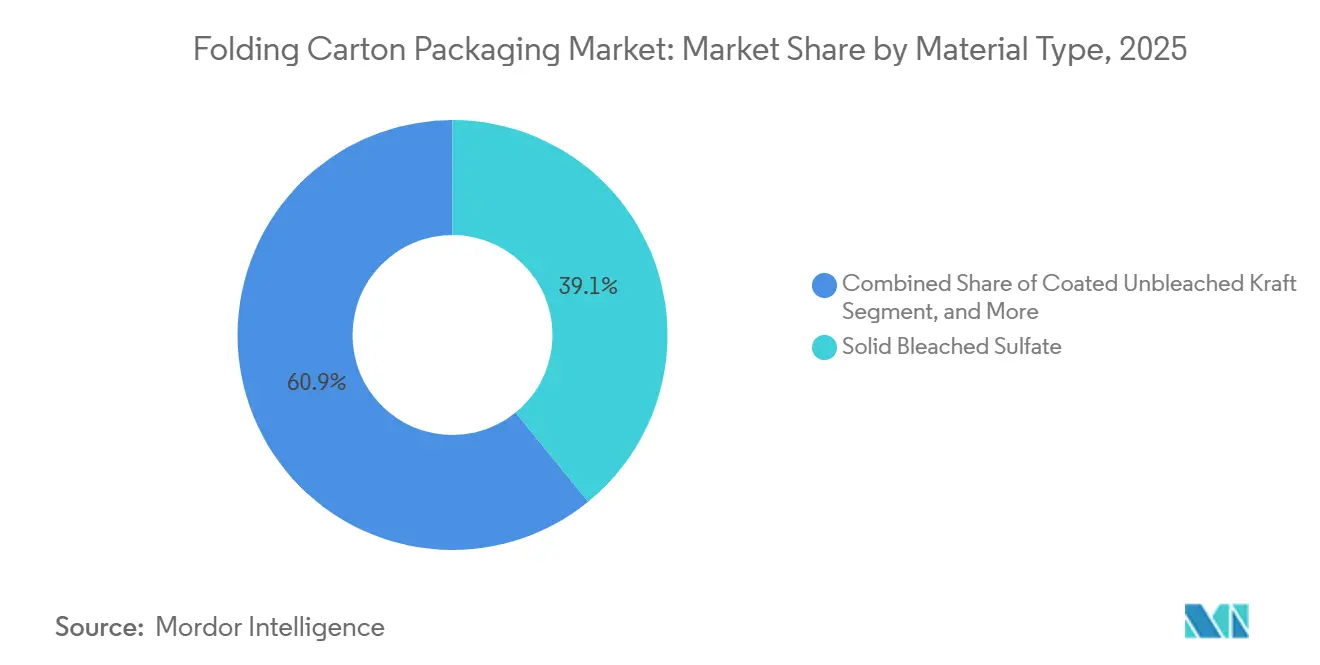
El sulfato blanqueado sólido representó el 39.13 % del mercado de envases de cartón plegable en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.76 % entre 2026 y 2031. Esta combinación de escala y crecimiento superior al del mercado es inusual en el sector de envases de cartón plegable, ya que el material líder sigue siendo uno de los grados más sensibles a las especificaciones. El SBS continúa liderando en aplicaciones de contacto con alimentos y farmacéuticas, dado que el brillo, la calidad de impresión y la certificación siguen siendo esenciales en estas categorías. Su superficie lisa permite la impresión de gráficos de alta resolución, mientras que su perfil de cumplimiento establecido ayuda a las marcas multinacionales a estandarizar las especificaciones de los envases en todos los mercados.
El cartón plegable ocupó la segunda posición más importante en el mercado de envases de cartón plegable y siguió siendo especialmente importante en aplicaciones europeas de tabaco y cosméticos de alta gama. Metsä Board declaró en marzo de 2025 que el cartón plegable puede reducir la huella de carbono en más del 60 % en comparación con el cartón con revestimiento blanco en envases de alimentos, lo que está influyendo en la selección de materiales entre las marcas con objetivos climáticos. [2] Metsä Board, “Lifecycle Assessment, Folding Boxboard Vs. White-lined Chipboard In Food Packaging,” Metsä Board, metsaboard.com El Kraft sin blanquear recubierto desempeñó un papel importante en los envases de comida rápida y listos para la venta minorista debido a su relación rigidez-peso y su aspecto natural. El cartón con revestimiento blanco se mantuvo presente en los envases sensibles al precio, como los de cereales y detergentes, pero está perdiendo terreno gradualmente donde los recubrimientos reducen la clasificación de reciclabilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Tecnología de impresión: La impresión digital redefine la economía de las tiradas cortas
La impresión flexográfica alcanzó una cuota de mercado del 39.53 % en 2025, consolidándose como el formato de producción líder en el mercado de envases de cartón plegable. Su posición se basa en la rentabilidad de tiradas de volumen medio y alto, especialmente en envases para alimentos y bebidas, donde los trabajos repetitivos siguen dominando la utilización de las plantas. La impresión offset litográfica también se mantuvo importante en cosméticos de alta gama y productos de cuidado personal de lujo, ya que continúa ofreciendo una gran fidelidad de color y una ornamentación compleja. La impresión en huecograbado se mantuvo concentrada en aplicaciones de alto volumen para tabaco y alimentos, donde el coste de preparación de los cilindros aún se justifica por la escala.
Se prevé que la impresión digital crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.34 % entre 2026 y 2031, lo que la sitúa por delante del mercado general de envases de cartón plegable. BOBST Group SA afirmó que sus plataformas de cartón basadas en inyección de tinta están experimentando un crecimiento de instalación del 11 % hasta 2030, lo que indica que la adopción a nivel de equipos se está acelerando. El prototipo ActiBlu de Smurfit WestRock, presentado en mayo de 2026, ilustra cómo los flujos de trabajo digitales se están extendiendo ahora al cierre y el ensamblaje, además de la impresión. Los propietarios de marcas en aplicaciones farmacéuticas, de lujo y de bienes de consumo de alta rotación valoran cada vez más la capacidad de datos variables en los contratos de embalaje, lo que otorga a los convertidores con capacidad digital una posición de mayor valor dentro de la industria de envases de cartón plegable.
Por sector de usuario final: Alimentos y bebidas impulsan el volumen, el comercio electrónico impulsa el crecimiento.
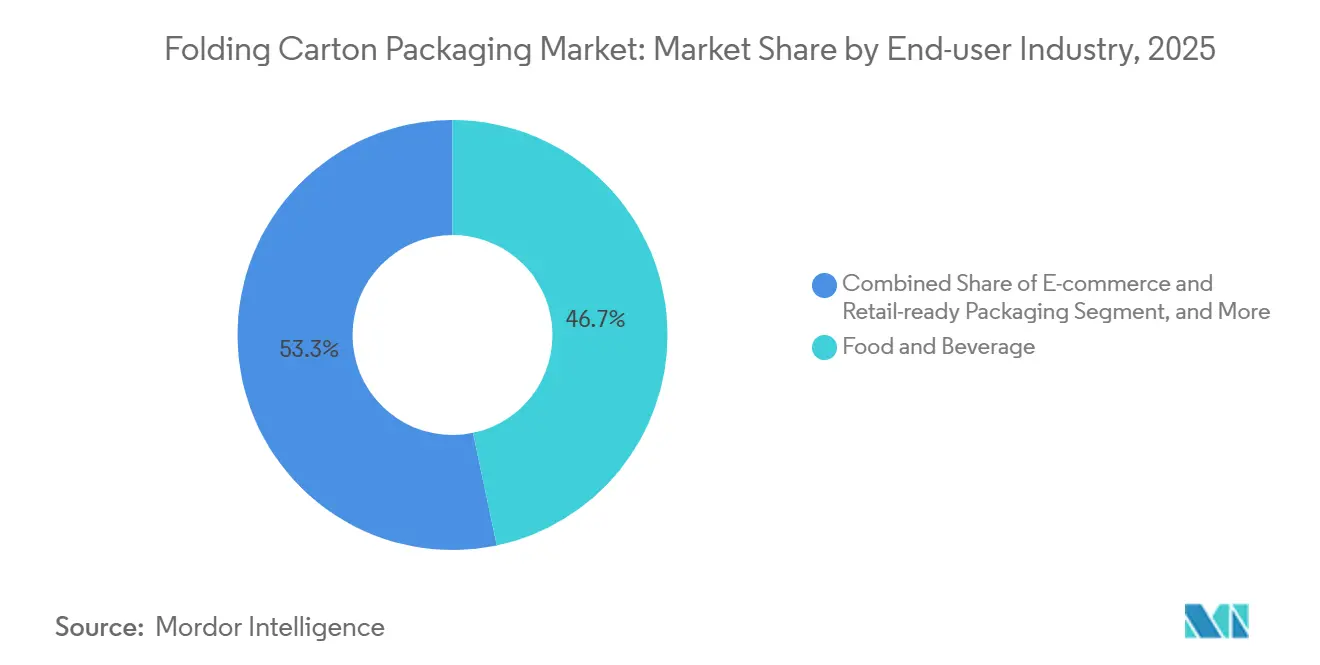
El sector de alimentos y bebidas representó el 46.71 % de la cuota de mercado de envases de cartón plegable en 2025, lo que reflejó la base de consumo estable de la categoría y su alta dependencia de los envases de cartón impreso. El segmento también se beneficia de la expansión global de los alimentos procesados, las comidas preparadas y la distribución minorista organizada, factores que refuerzan la demanda de envases de cartón. El sector de la salud y los productos farmacéuticos se mantuvo como el segundo segmento de usuarios finales más grande, ya que los programas de relocalización en Norteamérica y Europa incrementaron la adquisición local de envases de cartón SBS serializados y a prueba de manipulaciones. El sector de cuidado personal y cosméticos también impulsó el mercado de envases de cartón plegable, especialmente en Corea del Sur, Japón y China, donde el embalaje exterior sigue siendo una parte visible de la presentación de la marca.
Se prevé que el embalaje para comercio electrónico y venta minorista crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.96 % entre 2026 y 2031, convirtiéndose en la categoría de usuario final de mayor crecimiento en el mercado de embalaje de cartón plegable. Los formatos listos para la venta minorista se están adoptando porque reducen la manipulación en tienda y, al mismo tiempo, mantienen la visibilidad en los estantes para las marcas de productos de consumo de alta rotación. Graphic Packaging International LLC presentó la máquina multipack Boardio en diciembre de 2025 para apoyar la transición de los soportes de anillos de plástico a alternativas basadas en cartón, que se adaptan tanto al comercio electrónico como a los casos de uso listos para el estante. Los sectores de electricidad y electrónica, artículos para el hogar e industriales y tabaco siguen proporcionando una base de demanda estable, aunque los volúmenes de tabaco se están debilitando en los mercados occidentales debido a las políticas de embalaje estandarizadas. El embalaje para el hogar e industrial también está experimentando un valor incremental gracias a los diseños de cartón con códigos QR y NFC, que añaden funcionalidad más allá del simple confinamiento y respaldan una mayor relevancia para el mercado de embalaje de cartón plegable.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de envases de cartón plegables en la región Asia-Pacífico
La región Asia-Pacífico representó el 42.89 % de la cuota de mercado de envases de cartón plegable en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.03 % hasta 2031. China representó el 49 % de la demanda en Asia-Pacífico, impulsada por la modernización del procesamiento de alimentos, el crecimiento del comercio minorista moderno y un sistema de comercio electrónico que ha convertido los formatos listos para la venta minorista en un requisito común. India es el segundo motor de crecimiento regional más importante para el mercado de envases de cartón plegable, ya que la urbanización, la penetración de alimentos envasados y la expansión de los bienes de consumo de alta rotación (FMCG) nacionales están impulsando una demanda constante. La demanda en India también está cambiando de sustratos importados a grados SBS y FBB de gama media suministrados localmente, lo que refleja la mejora de las capacidades de envasado nacionales. Sonoco Products Company inauguró una planta de fabricación de latas de papel en Tailandia en marzo de 2026, con una capacidad de 200 millones de unidades al año, lo que indica que los productores multinacionales están dirigiendo sus inversiones hacia las perspectivas de mayor demanda de la región.
El mercado de envases de cartón plegable en América
América del Norte siguió siendo la segunda región más grande en el mercado de envases de cartón plegable, pero actualmente está experimentando una menor demanda y una racionalización de la oferta. Graphic Packaging International LLC anunció una reducción global de la fuerza laboral de más de 500 puestos en abril de 2026, lo que indica un ajuste operativo vinculado al exceso de capacidad y a una demanda más débil a corto plazo, en lugar de una disminución estructural en la relevancia del cartón. [3] Graphic Packaging International LLC, “Anuncio de reestructuración de la fuerza laboral”, Graphic Packaging International, graphicpkg.com La base farmacéutica y de atención médica de la región aún proporciona una demanda constante de cajas de cartón SBS de mayor valor y ayuda a estabilizar la mezcla. International Paper Company completó su adquisición de DS Smith plc por USD 7.2 mil millones en enero de 2026, lo que está reconfigurando la escala de los envases a base de papel y las relaciones de suministro de cartón en América del Norte y Europa. América del Sur se está beneficiando de las restricciones a los plásticos de un solo uso y del aumento de la inversión en el procesamiento local de alimentos, mientras que Brasil continúa siendo el pilar de la región a través de su sólida base de fibra y la posición de escala de Klabin SA
Mercado de envases de cartón plegables en EMEA
Europa mantuvo una posición estructuralmente importante en el mercado de envases de cartón plegable, ya que Alemania, Francia y el Reino Unido siguen siendo centros clave para la demanda y la capacidad de conversión de cartón. El Reglamento (UE) 2025/40 entró en vigor el 12 de agosto de 2026, y sus disposiciones sobre reciclabilidad y PFAS están reforzando la justificación a largo plazo para los envases de cartón a base de fibra en las cadenas de suministro europeas de bienes de consumo de alta rotación (FMCG). Stora Enso Oyj inauguró su línea de Oulu en agosto de 2025 con el objetivo de alcanzar una capacidad de 750 000 toneladas anuales de cartón plegable prácticamente neutra en carbono para 2027, lo que la posiciona para captar la demanda de sustitución vinculada a la conversión de plástico a cartón. Oriente Medio sigue siendo más pequeño en términos absolutos, pero la formalización del comercio minorista en los Emiratos Árabes Unidos y Arabia Saudí, junto con los proyectos de procesamiento de alimentos vinculados a una diversificación económica más amplia, están impulsando una nueva demanda de cartón. África sigue limitada por la dependencia de las importaciones, las deficiencias en infraestructura y la inestabilidad del suministro eléctrico, aunque la expansión regional de los FMCG sigue generando oportunidades adicionales para el mercado de envases de cartón plegable.

Panorama competitivo
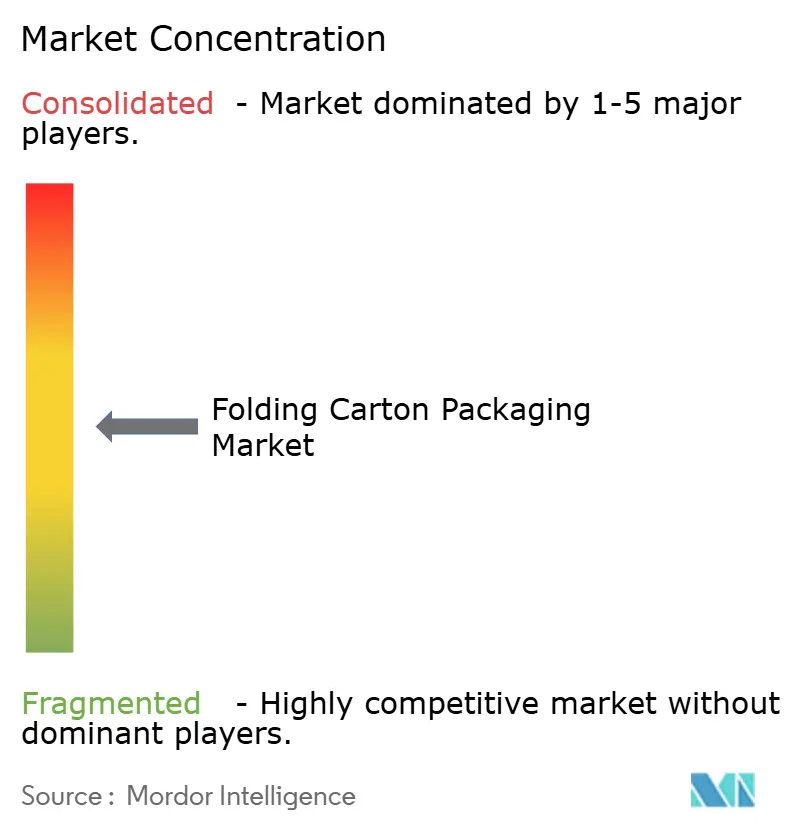
El mercado de envases de cartón plegable muestra una concentración moderada en el nivel de cartón integrado. Ningún convertidor individual tiene una posición global dominante, pero los grandes productores integrados verticalmente continúan dando forma a los precios, los estándares tecnológicos y las expectativas de adquisición. Smurfit WestRock plc se mantuvo en el nivel superior después de la fusión anterior de Smurfit Kappa y WestRock, reportando ventas netas de USD 31.18 mil millones para el año fiscal 2025, ventas relacionadas con la fusión por encima de USD 400 millones, y un objetivo de EBITDA de USD 7 mil millones para 2030. [4] Smurfit WestRock plc, “Presentación del Día del Inversor, Plan Financiero a Medio Plazo”, Smurfit WestRock, smurfitwestrock.com Esa escala es importante en el mercado de envases de cartón plegable porque los grandes clientes quieren cada vez más una amplia cobertura geográfica, documentación de cumplimiento y garantía de suministro del mismo proveedor.
La adquisición de DS Smith por parte de International Paper y la operación de Packaging Corporation of America por 1.8 millones de dólares para adquirir el negocio de cartón para embalaje de Greif demuestran que las grandes empresas siguen recurriendo a la consolidación para mejorar el acceso al cartón y el control de la cadena de suministro. Al mismo tiempo, el mercado de envases de cartón plegable no está cerrando las oportunidades para los convertidores especializados. Edelmann GmbH y Autajon Group siguen siendo relevantes en los mercados de cartón farmacéutico y de lujo, ya que la cualificación técnica, la calidad de impresión y el cumplimiento normativo elevan los costes de cambio en esos nichos. Esto mantiene el mercado de envases de cartón plegable abierto a empresas más pequeñas pero altamente capacitadas, incluso cuando la amplia base de proveedores se vuelve más exigente en cuanto a costes y cumplimiento normativo.
La automatización y la impresión digital están transformando la diferenciación competitiva en el mercado de envases de cartón plegable, ya que mejoran la capacidad de respuesta para tiradas cortas, reducen los residuos de preparación y ayudan a los convertidores a gestionar la complejidad de las referencias. Los propietarios de marcas también están incorporando umbrales de reciclabilidad y normativas de divulgación de emisiones de carbono en la selección de proveedores, lo que aumenta el valor de las cadenas de suministro certificadas y el abastecimiento de materiales auditado. El prototipo ActiBlu de Smurfit WestRock, presentado en mayo de 2026, demostró cómo el ensamblaje digital y el menor uso de adhesivos pueden mejorar simultáneamente la reciclabilidad y la eficiencia de la planta. Las tendencias de implementación de la plataforma BOBST también sugieren que los convertidores equipados digitalmente pueden competir con los actores establecidos en formatos de tiradas cortas sin tener que replicar toda su infraestructura de producción. Por lo tanto, el mercado de envases de cartón plegable se está volviendo más difícil para los nuevos participantes que carecen de capital, sistemas de cumplimiento y profundidad tecnológica, aunque la fragmentación a nivel regional aún es visible.
Líderes de la industria de embalajes de cartón plegable
Smurfit WestRock plc
Empaquetado gráfico internacional LLC
Mayr Melnhof Karton AG
International Paper Company
Stora Enso Oyj
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: Smurfit WestRock destinó 150 millones de dólares a la adquisición de prensas HP Indigo 100K para 12 plantas en Norteamérica y Europa, con el objetivo de alcanzar una cuota de mercado del 20 % en la producción digital de cajas plegables para 2028.
- Marzo de 2026: Sonoco Products Company inauguró una nueva planta de fabricación de latas de papel en Tailandia con una capacidad de 200 millones de unidades al año, dirigida al mercado asiático de patatas fritas apiladas y aperitivos para apoyar el crecimiento de la demanda regional.
- Febrero de 2026: Smurfit WestRock plc presentó su plan financiero a medio plazo en su jornada para inversores, estableciendo un objetivo de EBITDA de 7.000 millones de dólares para 2030 e informando de unas ventas netas de 7.500 millones de dólares en el cuarto trimestre de 2025, lo que refleja el continuo progreso de la integración posterior a la fusión.
- Enero de 2026: International Paper Company completó la adquisición de DS Smith plc por 7.2 millones de dólares, creando una de las mayores empresas de embalaje a base de papel del mundo y ampliando significativamente la presencia de International Paper en el suministro de cartón en Europa.


Alcance del informe del mercado global de envases de cartón plegable
El alcance del informe abarca el análisis del mercado de envases de cartón plegable, centrándose en sus tendencias actuales, factores de crecimiento, desafíos y oportunidades. Estos envases son ligeros, reciclables y personalizables, lo que los convierte en una opción preferida para el embalaje. El informe ofrece información sobre la dinámica del mercado, el panorama competitivo y los principales avances que configuran el mercado de envases de cartón plegable.
El informe del mercado de envases de cartón plegables se segmenta por tipo de material (sulfato blanqueado sólido, cartón plegable, kraft recubierto sin blanquear, cartón blanco y más), tecnología de impresión (impresión litográfica, impresión flexográfica, impresión digital, impresión en huecograbado y más), industria de usuario final (alimentos y bebidas, salud/productos farmacéuticos, cuidado personal y cosméticos, electricidad y electrónica, artículos para el hogar e industriales, tabaco, comercio electrónico y envases listos para la venta minorista y más) y geografía (América del Norte, América del Sur, Europa, Asia Pacífico y Oriente Medio y África). Las previsiones del mercado se proporcionan en términos de valor (USD).
Por tipo de material
| Sulfato Sólido Blanqueado |
| Cartón plegable |
| Kraft sin blanquear recubierto |
| Tablero de aglomerado de línea blanca |
| Otros tipos de materiales |
Por tecnología de impresión
| Impresión litográfica |
| Impresión flexográfica |
| Impresión digital |
| Impresión en huecograbado |
| Otras tecnologías de impresión |
Por industria del usuario final
| Alimentos y Bebidas |
| Salud/Farmacéutica |
| Cuidado personal y cosméticos |
| Eléctrica y electrónica |
| Artículos domésticos e industriales |
| Tabaco |
| Embalaje listo para el comercio electrónico y la venta minorista. |
| Otras industrias de usuarios finales |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| India | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Africa |
| Por tipo de material | Sulfato Sólido Blanqueado | |
| Cartón plegable | ||
| Kraft sin blanquear recubierto | ||
| Tablero de aglomerado de línea blanca | ||
| Otros tipos de materiales | ||
| Por tecnología de impresión | Impresión litográfica | |
| Impresión flexográfica | ||
| Impresión digital | ||
| Impresión en huecograbado | ||
| Otras tecnologías de impresión | ||
| Por industria del usuario final | Alimentos y Bebidas | |
| Salud/Farmacéutica | ||
| Cuidado personal y cosméticos | ||
| Eléctrica y electrónica | ||
| Artículos domésticos e industriales | ||
| Tabaco | ||
| Embalaje listo para el comercio electrónico y la venta minorista. | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual y previsto de los envases de cartón plegable?
El mercado de envases de cartón plegable alcanzó los 70.39 millones de dólares en 2026 y se prevé que llegue a los 99.51 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.17% entre 2026 y 2031.
¿Qué región lidera la demanda mundial de cajas plegables?
La región de Asia-Pacífico lideró el mercado con una participación del 42.89% en 2025 y es también la región de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 8.03% hasta 2031, impulsada por China e India.
¿Qué tipo de material tiene la posición más fuerte en la conversión de cartón?
El sulfato blanqueado sólido lideró el mercado con una cuota del 39.13 % en 2025 y se prevé que siga creciendo a una tasa de crecimiento anual compuesta (CAGR) del 7.76 %, lo que refleja la fuerte demanda en envases para contacto con alimentos y productos farmacéuticos.
¿Por qué la impresión digital está ganando terreno en la conversión de cajas de cartón?
La impresión digital está en auge porque admite tiradas cortas, impresión de datos variables y personalización para el comercio electrónico, y se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.34 % hasta 2031.
¿Qué grupo de usuarios finales genera el mayor volumen de cajas?
El sector de alimentos y bebidas siguió siendo el segmento de usuarios finales más importante, con una cuota del 46.71 % en 2025, debido a que los alimentos procesados y el comercio minorista organizado continúan requiriendo grandes volúmenes de envases de cartón impresos.
¿Cuál es el mayor desafío a corto plazo para los transformadores de cartón?
La volatilidad de las materias primas sigue siendo el principal problema operativo, especialmente el aumento de los precios de los tableros y la presión sobre los márgenes de los transformadores que no cuentan con integración vertical o contratos de suministro a largo plazo.
Última actualización de la página:



