

Tamaño y participación del mercado de maquinaria de envasado de alimentos y bebidas
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 21.67 mil millones |
| Tamaño del mercado (2030) | USD 29.72 mil millones |
| Tasa de crecimiento (2025 - 2030) | 6.52% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Medio Oriente |
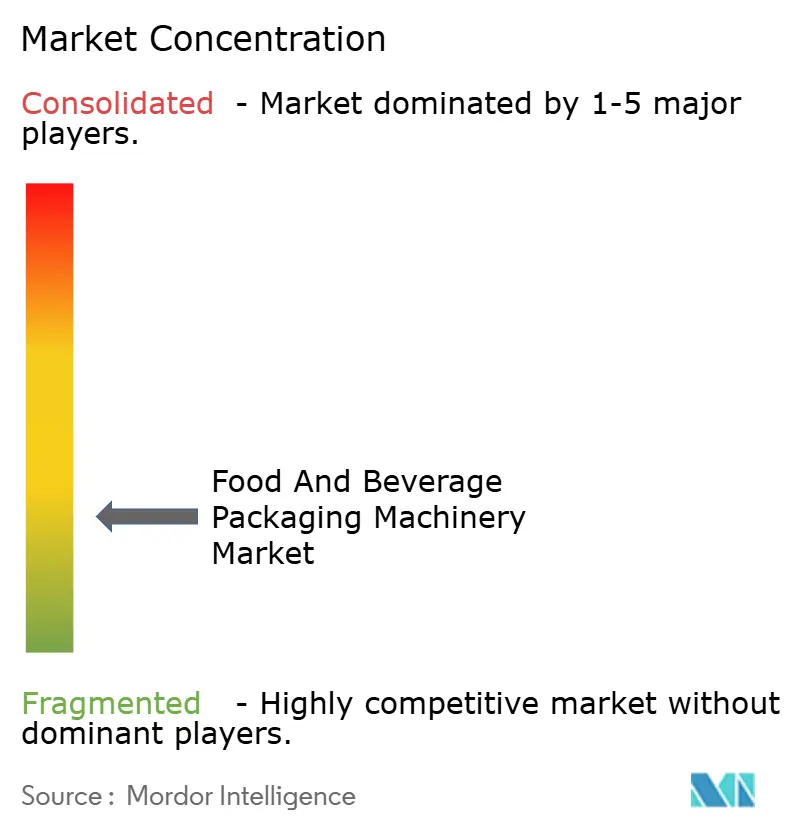
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |

Análisis del mercado de maquinaria de envasado de alimentos y bebidas por Mordor Intelligence
El tamaño del mercado de maquinaria de envasado de alimentos y bebidas alcanzó los 21.67 millones de dólares en 2025 y se prevé que alcance los 29.72 millones de dólares para 2030, expandiéndose a una tasa de crecimiento anual compuesta (TCAC) del 6.52 % durante el período 2025-2030. La creciente demanda de líneas de envasado automatizadas y eficientes en el uso de recursos se ve reforzada por los objetivos de sostenibilidad corporativa, las normas de seguridad alimentaria más estrictas y la aparición de formatos de envase impulsados por el comercio electrónico en las economías en desarrollo. Las plataformas de maquinaria flexible que procesan múltiples tamaños de envase sin largos cambios están experimentando una fuerte adopción a medida que los propietarios de marcas proliferan los SKU, mientras que la inspección en línea habilitada por IA reduce el retrabajo y admite un funcionamiento 24/7. El menor uso general de material y el menor peso de transporte posicionan a los envases ligeros, rígidos y flexibles, como palancas atractivas para las hojas de ruta de reducción de carbono. Los patrones de inversión regionales reflejan los cambios en la capacidad de procesamiento de alimentos: Asia-Pacífico mantiene la mayor base instalada, Oriente Medio acelera más rápido y América del Norte se centra en proyectos de modernización que añaden conectividad a las líneas existentes. Los proveedores capaces de agrupar robótica, sistemas de visión y análisis en la nube en una única oferta llave en mano obtienen una prima de precio medible, lo que aumenta las apuestas competitivas para los constructores especializados más pequeños.
Conclusiones clave del informe
- Por tipo de máquina, el segmento de sistemas de llenado capturó el 22.74% de la participación de mercado de maquinaria de envasado de alimentos y bebidas en 2024.
- Por nivel de automatización, se proyecta que el tamaño del mercado de maquinaria de envasado de alimentos y bebidas para equipos semiautomáticos crecerá a una CAGR del 7.93 % entre 2025 y 2030.
- Por tipo de embalaje, el segmento de formatos rígidos captó el 39.73% de la cuota de mercado de maquinaria de envasado de alimentos y bebidas en 2024.
- Por aplicación, se proyecta que el tamaño del mercado de maquinaria de envasado de alimentos y bebidas para líneas de carne, aves y mariscos crezca a una CAGR del 8.61 % entre 2025 y 2030.
- Por geografía, se proyecta que el tamaño del mercado de maquinaria de envasado de alimentos y bebidas para Medio Oriente crecerá a una CAGR del 9.07 % entre 2025 y 2030.
Tendencias y perspectivas del mercado global de maquinaria de envasado de alimentos y bebidas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Envases monomateriales sostenibles | + 1.2% | Global, tempranamente en la UE y América del Norte | Mediano plazo (2-4 años) |
| Demanda de productos listos para consumir en los países emergentes de Asia | + 1.8% | Núcleo de APAC, propagación a MEA | Largo plazo (≥ 4 años) |
| Programas de aligeramiento de bebidas | + 0.9% | Centros de embotellado clave a nivel mundial | Corto plazo (≤ 2 años) |
| Proliferación de SKU pospandémica | + 1.1% | América del Norte y la UE, en ascenso en APAC | Mediano plazo (2-4 años) |
| Inspección en línea habilitada con IA | + 0.8% | Regiones de fabricación avanzada | Largo plazo (≥ 4 años) |
| Líneas asépticas para lácteos de origen vegetal | + 0.7% | América del Norte y la UE, región emergente de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Transición rápida a envases sostenibles de un solo material
Los propietarios de marcas ahora insisten en estructuras de película y bolsa que utilizan un solo polímero y, al mismo tiempo, protegen los alimentos sensibles a la humedad y al oxígeno. Los proveedores de equipos responden con módulos de control de tensión especialmente diseñados, un manejo más suave de la banda y estaciones avanzadas de recubrimiento de superficies para que los sustratos de un solo polímero funcionen a velocidades comerciales sin delaminación. El compromiso de Unilever de eliminar los "plásticos problemáticos" para 2025 aumentó la visibilidad global y desencadenó un aumento repentino en las solicitudes de modernización de maquinaria para líneas de snacks y confitería. En 2024, los fabricantes de equipos originales europeos registraron un 30 % más de solicitudes de cotización (RFQ) para sistemas listos para un solo material, lo que los impulsó a ampliar rápidamente los esfuerzos de I+D de recubrimiento de barrera. Según el Reglamento de la UE sobre envases y residuos de envases, las películas compuestas que no cumplen las normas se enfrentan a tasas cada vez mayores, por lo que los grupos alimentarios multinacionales estandarizan globalmente nuevos sustratos que reducen la complejidad regulatoria. El ciclo de gastos de capital resultante impulsa una parte notable del crecimiento previsto, ya que los procesadores priorizan el rediseño de los envases antes de los plazos legislativos.
Creciente demanda de formatos listos para consumir en los países emergentes de Asia
La creciente migración urbana en India, Vietnam e Indonesia impulsa el consumo sobre la marcha, obligando a los procesadores locales a instalar líneas de llenado, MAP y bolsas que ofrecen comidas estables y con porciones controladas. La categoría de alimentos listos para comer de India se expandió un 23 % en 2024, respaldada por las directrices de la Autoridad de Seguridad Alimentaria y Normas de India que destacan el diseño higiénico y la trazabilidad como criterios de acceso para la aprobación de plantas. [1] Autoridad de Seguridad Alimentaria y Normas de India, “Informe Anual 2024”, fssai.gov.in La inversión extranjera directa, en particular los 2.1 millones de dólares en el segmento de alimentos procesados de Vietnam el año pasado, dirige el gasto hacia equipos de alta velocidad pero configurables capaces de realizar pequeñas series de empaque. Las unidades semiautomáticas ganan popularidad porque permiten la automatización incremental al tiempo que conservan capital, una propuesta atractiva para las empresas regionales que aún están desarrollando recursos de ingeniería internos. La certificación ISO 22000 se perfila como la clave para acceder a los mercados de exportación, ya que pone en contacto a los compradores locales con proveedores que ya incorporan el diseño sanitario, la limpieza in situ y el registro electrónico de lotes en sus modelos básicos.
La inspección en línea habilitada con IA reduce el costo total de la calidad
Las cámaras de visión, combinadas con algoritmos de aprendizaje automático, ahora detectan huecos en los sellos, frentes mal etiquetados o llenados insuficientes con una precisión del 99.7 %, superando la inspección manual y reduciendo a la mitad los costos de mano de obra en las grandes plantas de bebidas. Los proyectos piloto de Tetra Pak redujeron los niveles de falsos rechazos en un 40 % en 2024, lo que se traduce en un ahorro significativo de material y una reducción de los ciclos de reprocesamiento. El flujo continuo de datos también alimenta el análisis predictivo que detecta la deriva de las boquillas o el desgaste de las barras calefactoras horas antes de que se produzcan defectos. Estos avances se reflejan en las aplicaciones farmacéuticas y de nutrición infantil, donde los protocolos de validación de la FDA ahora hacen referencia explícita a la gobernanza de modelos de IA, lo que ofrece a los primeros usuarios claridad regulatoria. Los proveedores interesados en obtener ingresos adicionales combinan paneles de control en la nube, diagnósticos remotos y análisis de suscripciones, añadiendo un elemento recurrente a las ventas puntuales de equipos tradicionales.
Inversión impulsada por la seguridad alimentaria en líneas asépticas para productos lácteos de origen vegetal
Las bebidas de avena, almendras y guisantes, con larga conservación, requieren entornos de llenado ultralimpios para evitar tratamientos térmicos que alteren el sabor. Oatly destinó 200 millones de euros (226 millones de dólares estadounidenses) a la capacidad aséptica europea en 2024, lo que refleja la inversión necesaria para satisfacer la demanda global de envases de cartón a temperatura ambiente. SIG Combibloc registró un aumento del 60 % en las consultas de clientes de productos vegetales ese mismo año, lo que confirma una mayor tendencia hacia la tecnología aséptica de alta acidez que conserva la funcionalidad de las proteínas. Las directrices en constante evolución de la EFSA sobre el envasado de nuevos alimentos exigen una rigurosa validación de las barreras, lo que favorece a los proveedores con secuencias de esterilización probadas. La integración de celdas asépticas con estaciones robóticas de envasado secundario reduce aún más el riesgo de contaminación y aumenta el rendimiento, lo que las convierte en la opción preferida con garantía de futuro, a pesar del mayor coste inicial.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Riesgo de obsolescencia durante la transición a la Industria 4.0 | −1.3% | Plantas globales heredadas en regiones maduras | Largo plazo (≥ 4 años) |
| Escasez de técnicos de mantenimiento cualificados | −0.9% | Global, agudo en EE. UU., UE y Japón | Mediano plazo (2-4 años) |
| Volatilidad de los precios del acero inoxidable y del aluminio | −0.6% | Fluctuaciones globales vinculadas a la cadena de suministro | Corto plazo (≤ 2 años) |
| Restricciones a los plásticos de un solo uso en la UE y Norteamérica | −0.4% | UE y jurisdicciones seleccionadas de América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto riesgo de obsolescencia de la base instalada en medio de la transición a la Industria 4.0
La mayoría de las líneas de envasado instaladas datan de hace más de una década y carecen de conectividad OPC-UA, capacidad de edge computing y las medidas de ciberseguridad necesarias para el mantenimiento predictivo o la optimización remota. Existen kits de modernización que incorporan sensores y puertas de enlace, pero a menudo cuestan el 60 % del precio de una máquina nueva, lo que obliga a los directores financieros a retrasar las actualizaciones y aceptar una menor OEE. Los fabricantes de equipos originales alemanes ahora incluyen fundas modulares para IoT, pero las limitaciones de integración mecánica limitan la funcionalidad en comparación con las nuevas tecnologías nativas digitales. A medida que los parámetros competitivos priorizan cada vez más la eficiencia basada en datos, las plantas que utilizan kits heredados pierden flexibilidad en la combinación de componentes y transparencia en el seguimiento energético, lo que erosiona los márgenes de beneficio con el tiempo.
Escasez de técnicos de mantenimiento calificados
La Asociación de Tecnologías de Empaque y Procesamiento proyecta que el 40% de los técnicos actuales se jubilarán para 2032, mientras que los programas de formación profesional no pueden reponer la mano de obra lo suficientemente rápido. [2] PMMI, “Informe de Desarrollo de la Fuerza Laboral 2024”, pmmi.org Para una llenadora de bebidas de alta velocidad, cada hora de tiempo de inactividad no planificado puede costar USD 50,000, lo que convierte la escasez de talento en un riesgo a nivel de la junta directiva. Los proveedores responden con capacitación en realidad virtual y aplicaciones de servicio de realidad aumentada, pero la presencia física sigue siendo indispensable para la reconstrucción de cilindros neumáticos, el intercambio de servomotores y la calibración. Las plantas en áreas rurales son las que más sufren porque el tiempo de viaje aumenta los costos de servicio y extiende el tiempo medio de reparación. La escasez impulsa a los procesadores hacia sistemas semiautomáticos que requieren una resolución de problemas menos avanzada, pero al mismo tiempo ralentiza la adopción de líneas totalmente automáticas complejas, lo que frena el crecimiento de la demanda a corto plazo.
Análisis de segmento
Por tipo de máquina: Sistemas de llenado Operaciones de núcleo de anclaje
Los equipos de llenado representaron el 22.74 % de la cuota de mercado de maquinaria de envasado de alimentos y bebidas en 2024, lo que subraya su importancia tanto para productos líquidos como viscosos. La precisión en la medición del volumen, la facilidad de limpieza y los conjuntos de boquillas de cambio rápido impulsan las decisiones de compra, donde la velocidad de la línea y la higiene determinan la integridad del producto. Se prevé que el tamaño del mercado de maquinaria de envasado de alimentos y bebidas asociada a plataformas de formado, llenado y sellado crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.64 %, superando a otros tipos de máquinas, ya que la integración del formado, la dosificación y el sellado reduce el espacio y las necesidades de mano de obra.
Las mejoras en las líneas de llenado dominan la inversión en capital para envases de bebidas, lácteos y nutracéuticos, que deben cumplir con las especificaciones de la FDA para zonas de alta higiene. Por otro lado, los sistemas de encartonado y paletizado atraen inversiones donde los formatos de comercio electrónico requieren una integridad repetible de las cajas para sobrevivir a largas cadenas de paquetería. Los imperativos de sostenibilidad obligan al rediseño de las válvulas de llenado para manejar PET ligero o contenido reciclado; los proveedores con llenadoras de gravedad de baja presión patentadas obtienen mayores márgenes. En el horizonte de pronóstico, se espera que las llenadoras híbridas que procesan variantes lácteas y vegetales sin contacto cruzado con alérgenos influyan en las listas de candidatos de los compradores.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por nivel de automatización: los sistemas semiautomáticos cobran impulso
Las unidades totalmente automáticas representaron el 56.32 % de los ingresos totales en 2024, consolidando su papel en las operaciones de bebidas, lácteos y confitería de alta producción. Sin embargo, los equipos semiautomáticos están en camino de alcanzar una tasa de crecimiento anual compuesta (TCAC) del 7.93 %, la más alta entre los niveles de automatización, ya que ofrecen mejoras de rendimiento rentables para procesadores de escala media. En situaciones donde los precios de los servicios públicos se disparan, las llenadoras o selladoras semiautomáticas compactas minimizan el consumo de energía en reposo, a la vez que reducen a la mitad los puntos de contacto manuales.
Los mercados emergentes consideran los sistemas semiautomáticos como herramientas de aprendizaje hacia la digitalización completa, y su arquitectura de codificación flexible permite la incorporación gradual de sensores que se adaptan a las habilidades de los técnicos. Los módulos de la Industria 4.0 debutan primero en líneas totalmente automáticas, pero la monitorización a escala reducida de temperatura, vacío y par se está extendiendo gradualmente a los rangos semiautomáticos, creando una vía gradual y de menor riesgo hacia operaciones ricas en datos. La creciente escasez de mano de obra acelera la adopción incluso en geografías consolidadas, ya que los fabricantes buscan redistribuir el personal escaso hacia tareas de control de calidad más cualificadas en lugar de la manipulación repetitiva de paquetes.
Por tipo de embalaje: Soluciones flexibles aceleran
Los formatos rígidos aún controlaban el 39.73 % de los ingresos de 2024, principalmente a través de botellas de vidrio, latas metálicas y envases de HDPE utilizados en bebidas carbonatadas, salsas y lácteos no perecederos. Por el contrario, se prevé que los envases flexibles, desde bolsas verticales hasta películas multicapa, aumenten a una tasa de crecimiento anual compuesta (TCAC) del 8.47 %, lo que refleja una transición decisiva hacia formatos que minimizan el peso de distribución y prolongan la vida útil a temperatura ambiente con menos recursos. Los procesadores adoptan películas monomateriales de PE o PP con capas de barrera depositadas por plasma que protegen el aroma y cumplen con los estándares de reciclabilidad.
La inversión en unidades horizontales de formado, llenado y sellado se intensifica a medida que las máquinas incorporan características de cierre, pico vertedor y marcado láser que se alinean con las tendencias de conveniencia en el control de porciones. Los factores regulatorios también favorecen la flexibilidad, ya que los límites de migración actualizados de la EFSA para los recubrimientos de latas aumentan las cargas de cumplimiento para los envases metálicos, lo que impulsa a los comercializadores de bebidas a reconsiderar el uso de envases de PET con funda o laminados. Durante el período de pronóstico, las líneas híbridas que alternan sin problemas entre formatos rígidos y flexibles podrían alcanzar posiciones privilegiadas, especialmente en las instalaciones de co-packing.

Por aplicación: el procesamiento de proteínas impulsa el crecimiento
Las líneas de bebidas representaron el 42.67 % del mercado de maquinaria de envasado de alimentos y bebidas en 2024 gracias a las carteras de alto volumen de refrescos, agua y jugos. Sin embargo, el envasado de carnes, aves y mariscos registrará la tasa de crecimiento anual compuesta (TCAC) más alta, del 8.61 %, impulsada por el aumento del consumo de proteínas en Asia y la expansión de la cadena de frío que permite ofrecer productos frescos o mínimamente procesados. Las envolvedoras de flujo con film retráctil integradas con módulos de inyección de gas son cada vez más populares porque prolongan la vida útil refrigerada sin conservantes químicos.
Los procesadores priorizan el diseño sanitario, exigiendo superficies inclinadas, perfiles abiertos y desmontaje sin herramientas para cumplir con el sistema HACCP y los protocolos de inspección de exportaciones. La proteína vegetal, aunque menor en volumen absoluto, recibe una atención desproporcionada, ya que las llenadoras asépticas y los sistemas Tetra Recart reciben financiación para su desarrollo y asegurar su distribución global sin necesidad de enfriadores. Con el tiempo, las inversiones en películas de barrera con alto contenido de oxígeno y maquinaria de envasado al vacío skin, capaces de ofrecer una presentación premium en los estantes, deberían ampliar los márgenes en las categorías de proteínas.
Análisis geográfico
Asia-Pacífico representó el 34.78 % de los ingresos globales en 2024 gracias a la enorme infraestructura de embotellado de bebidas de China y la creciente adopción de alimentos envasados en India. Los procesadores regionales aceleran la inversión en máquinas que equilibran un alto rendimiento con la flexibilidad de lotes pequeños, lo que refleja el interés de los consumidores por la variedad de productos. Las inversiones también se inclinan hacia accionamientos energéticamente eficientes y plataformas de movimiento servocontroladas para reducir los costos de los servicios públicos, un problema acuciante en los mercados del Sudeste Asiático, sensibles a los precios de la energía.
Se proyecta que Oriente Medio será el que más rápido se moverá, con una tasa de crecimiento anual compuesta (TCAC) del 9.07 % hasta 2030, a medida que los gobiernos diversifican sus economías, dejando de depender de los hidrocarburos y canalizando fondos soberanos hacia megaproyectos de seguridad alimentaria. Las plantas del Consejo de Cooperación del Golfo integran la supervisión de la certificación halal directamente en los sistemas de ejecución del envasado para asegurar privilegios comerciales regionales. Las grandes empresas locales de agua embotellada cambian sus antiguas llenadoras por gravedad por unidades de contrapresión con barrera microbiológica mejorada, una actualización necesaria para satisfacer la expansión de los mercados de exportación en África y el sur de Asia.
América del Norte muestra un crecimiento gradual, caracterizado por programas de modernización que incorporan visión artificial, paletizadores colaborativos y software de diseño de botellas que ahorra material a las líneas existentes, en lugar de ampliaciones de capacidad a gran escala. Las marcas estadounidenses priorizan el cumplimiento de las directivas sobre plásticos de un solo uso que surgen a nivel estatal, lo que las impulsa hacia máquinas preparadas para procesar materiales reciclados. Europa sigue siendo un referente en sostenibilidad, canalizando las subvenciones del Fondo de Recuperación de la UE hacia mejoras en la economía circular que permiten el uso de películas flexibles monomateriales y frascos de vidrio ligeros. [3] Autoridad Europea de Seguridad Alimentaria, «Guía sobre materiales en contacto con alimentos», efsa.europa.eu

Panorama competitivo
La concentración del mercado global es moderada, con las cinco principales empresas controlando aproximadamente el 35% de los ingresos, lo que deja amplio margen para el desarrollo de especialistas regionales. Grandes empresas europeas como Krones, Tetra Pak y Syntegon siguen aprovechando la escala, la propiedad intelectual y los contratos de servicio de base instalada, pero se enfrentan a la presión de los márgenes de las ágiles empresas asiáticas que ofrecen máquinas a medida a precios más bajos. En 2024, se produjo una oleada de adquisiciones complementarias, ya que las empresas establecidas buscaron capacidades digitales, análisis de visión y plataformas IIoT para complementar sus carteras de productos mecánicos.
La colaboración estratégica se centra en el control de calidad basado en IA, la manipulación de materiales con bajas emisiones de carbono y las arquitecturas nativas de la Industria 4.0 que reducen los silos de control de línea. Las solicitudes de propiedad intelectual se centran cada vez más en la química de recubrimientos de barrera y los clasificadores de defectos de aprendizaje profundo, lo que refleja la transición de la competencia de la mecánica al software y la ciencia de los materiales. Los paquetes de modernización comercializados por empresas medianas generan ingresos específicos al extender la vida útil de las líneas existentes hasta que se materialicen los presupuestos de reemplazo completos; sin embargo, los clientes sopesan los costos de la modernización frente a la posible obsolescencia futura.
Los criterios de compra de los clientes ahora van más allá del tiempo de funcionamiento de las máquinas e incluyen la madurez en ciberseguridad, los tiempos de respuesta del servicio y la reducción verificada de la huella de carbono. Los proveedores que ofrecen soluciones unificadas para equipos primarios, secundarios y de final de línea, con conectividad MES, logran acuerdos marco a largo plazo para varias plantas. Mientras tanto, los coenvasadores que buscan flexibilidad en la fabricación por contrato impulsan la demanda de máquinas modulares que se puedan redistribuir rápidamente cuando cambian los SKU.
Líderes de la industria de maquinaria de envasado de alimentos y bebidas
Krones AG
Tetra Pak International SA
Syntegon Tecnología GmbH
SIG Combibloc Grupo AG
Coesia SpA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Octubre de 2025: Krones destina 150 millones de euros (169.5 millones de dólares) a un centro de investigación y desarrollo de líneas de envasado centrado en IA en Alemania, orientado al mantenimiento predictivo y al control de calidad avanzado.
- Septiembre de 2025: Tetra Pak adquiere una empresa especializada en tecnología aséptica por 280 millones de dólares, ampliando su oferta para líneas de productos lácteos de origen vegetal.
- Agosto de 2025: Syntegon obtuvo un contrato de 95 millones de dólares para suministrar a los envasadores farmacéuticos indios líneas de alta velocidad compatibles.
- Julio de 2025: SIG Combibloc presentó recubrimientos de barrera monomaterial de última generación que mantienen un rendimiento apto para uso alimentario y cumplen con los estándares de reciclabilidad.
Alcance del informe sobre el mercado global de maquinaria de envasado de alimentos y bebidas
| Máquinas de llenado |
| Máquinas de formado, llenado y sellado (FFS) |
| Máquinas de sellado |
| Máquinas para envolver |
| Sistemas de encartonado y embalaje en cajas |
| Máquinas paletizadoras |
| Otros tipos de máquinas |
| Manual |
| Semiautomático |
| Totalmente automática |
| Embalaje rígido |
| Envases Flexibles |
| Productos lácteos |
| Productos de panadería |
| Confitería |
| Carnes, aves y mariscos |
| Frutas y vegetales |
| Otras aplicaciones |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de máquina | Máquinas de llenado | ||
| Máquinas de formado, llenado y sellado (FFS) | |||
| Máquinas de sellado | |||
| Máquinas para envolver | |||
| Sistemas de encartonado y embalaje en cajas | |||
| Máquinas paletizadoras | |||
| Otros tipos de máquinas | |||
| Por nivel de automatización | Manual | ||
| Semiautomático | |||
| Totalmente automática | |||
| Por tipo de embalaje | Embalaje rígido | ||
| Envases Flexibles | |||
| por Aplicación | Productos lácteos | ||
| Productos de panadería | |||
| Confitería | |||
| Carnes, aves y mariscos | |||
| Frutas y vegetales | |||
| Otras aplicaciones | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de maquinaria de envasado de alimentos y bebidas en 2025?
El tamaño del mercado de maquinaria de envasado de alimentos y bebidas ascenderá a USD 21.67 mil millones en 2025, con una CAGR del 6.52 % proyectada hasta 2030.
¿Qué tipo de máquina capta la mayor participación en los ingresos?
Los sistemas de llenado lideran con una participación del 22.74%, lo que refleja su papel central en la producción de bebidas, lácteos y alimentos líquidos.
¿Qué región geográfica está creciendo más rápido?
Se prevé que Oriente Medio registre una CAGR del 9.07% durante 2025-2030 gracias a las inversiones en seguridad alimentaria y la diversificación económica.
¿Por qué las máquinas semiautomáticas están ganando terreno?
Ofrecen importantes ahorros de mano de obra y ganancias de rendimiento con un menor costo de capital, lo que resulta atractivo para los procesadores de nivel medio en los mercados emergentes.
¿Cómo mejora la IA el rendimiento de la línea de envasado?
Los sistemas de visión habilitados con IA reducen los rechazos falsos hasta en un 40%, aumentan la precisión de detección de defectos al 99.7% y alimentan análisis de mantenimiento predictivo que reducen el tiempo de inactividad.


