

Tamaño y participación en el mercado de contenedores de alimentos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
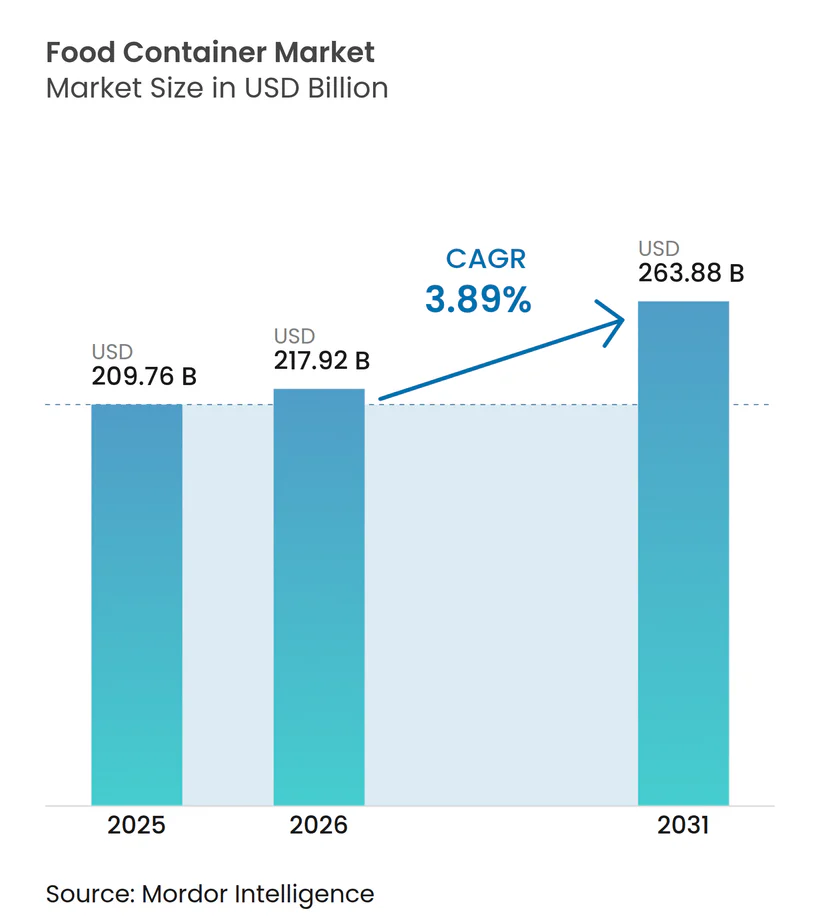
| Tamaño del mercado (2026) | USD 217.92 mil millones |
| Tamaño del mercado (2031) | USD 263.88 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.89% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
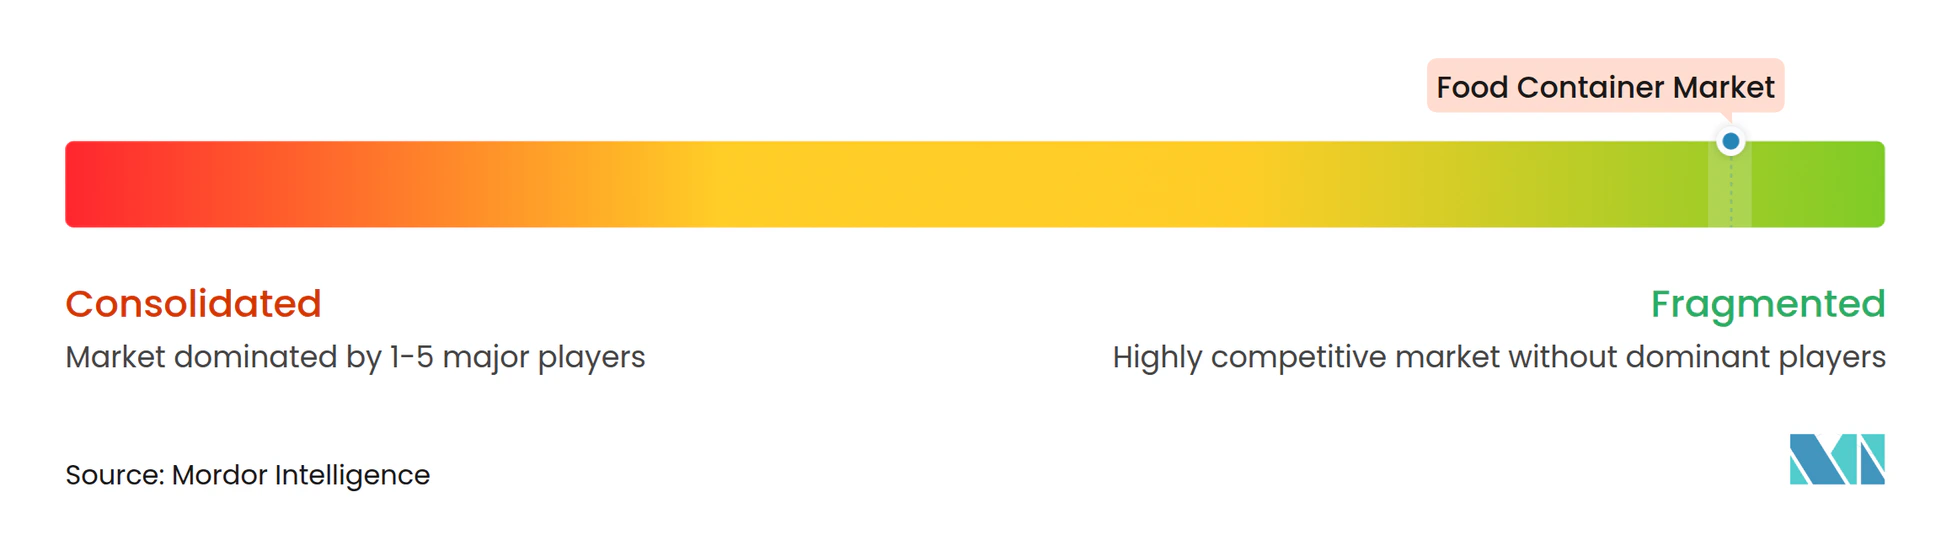
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases de alimentos por Mordor Intelligence
El tamaño del mercado de envases de alimentos en 2026 se estima en 217.92 millones de dólares, creciendo desde los 209.76 millones de dólares de 2025, con proyecciones para 2031 de 263.88 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 3.89 % entre 2026 y 2031. Este crecimiento se sustenta en los cambios en el estilo de vida urbano que impulsan la demanda de alimentos envasados y de conveniencia, la proliferación de servicios de comercio electrónico de comestibles y kits de comida que requieren formatos más protectores y ligeros, y las inversiones constantes en ingeniería de materiales que hacen que la reciclabilidad y la trazabilidad sean técnica y económicamente viables. Los grandes convertidores defienden sus márgenes mediante la integración vertical, contratos a largo plazo de resina y metal, y una presencia global que equilibra las fluctuaciones de la demanda regional, mientras que las empresas medianas se diferencian mediante tecnologías de barrera especializadas, la integración de etiquetas inteligentes y alternativas basadas en papel. Asia-Pacífico sigue siendo la región de mayor expansión, pero los marcos regulatorios de la Unión Europea y América del Norte establecen las normas de diseño de facto para el contenido reciclado, las estructuras monomateriales y los umbrales de migración química. Mientras tanto, el impulso de la economía circular está acelerando la sustitución de los plásticos desechables tradicionales por cartón, metal y formatos híbridos, lo que impulsa a las empresas tradicionales a invertir en capacidad de biopolímeros y redes de abastecimiento de resina posconsumo (PCR).
Conclusiones clave del informe
- Por material, el plástico retuvo el 61.85% de la participación de mercado de envases de alimentos en 2025, mientras que el cartón está en camino de crecer a una CAGR del 7.05% hasta 2031.
- Por tipo de producto, el embalaje flexible lideró con una participación de ingresos del 53.75 % en 2025 y se proyecta que se expandirá a una CAGR del 5.10 % hasta 2031.
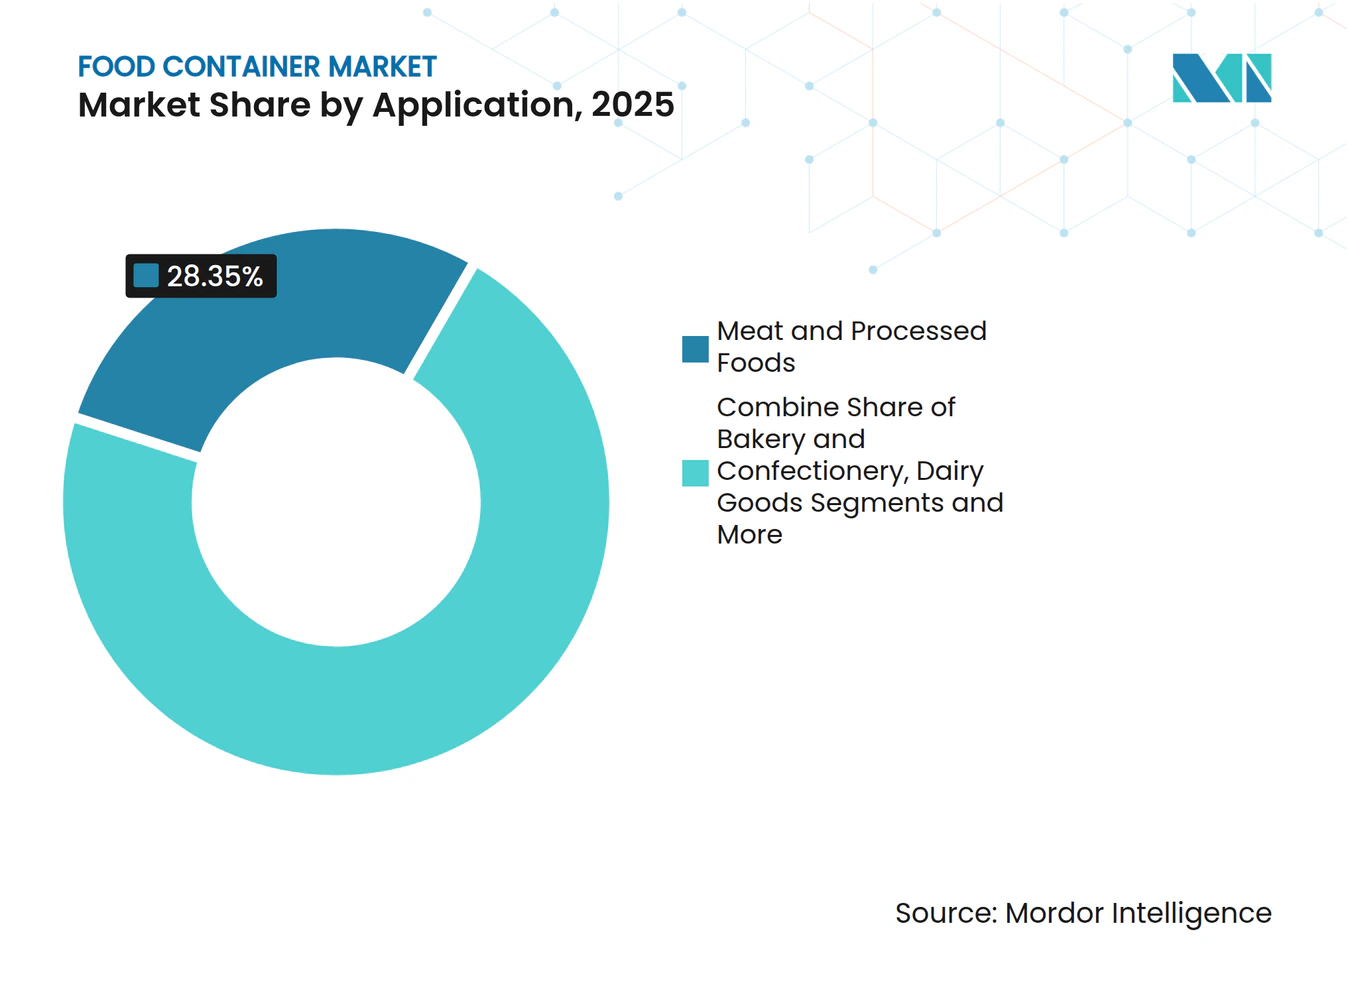
- Por aplicación, la carne y los alimentos procesados representaron una participación del 28.35% del tamaño del mercado de envases de alimentos en 2025; las comidas preparadas están avanzando a una CAGR del 7.72% hasta 2031.
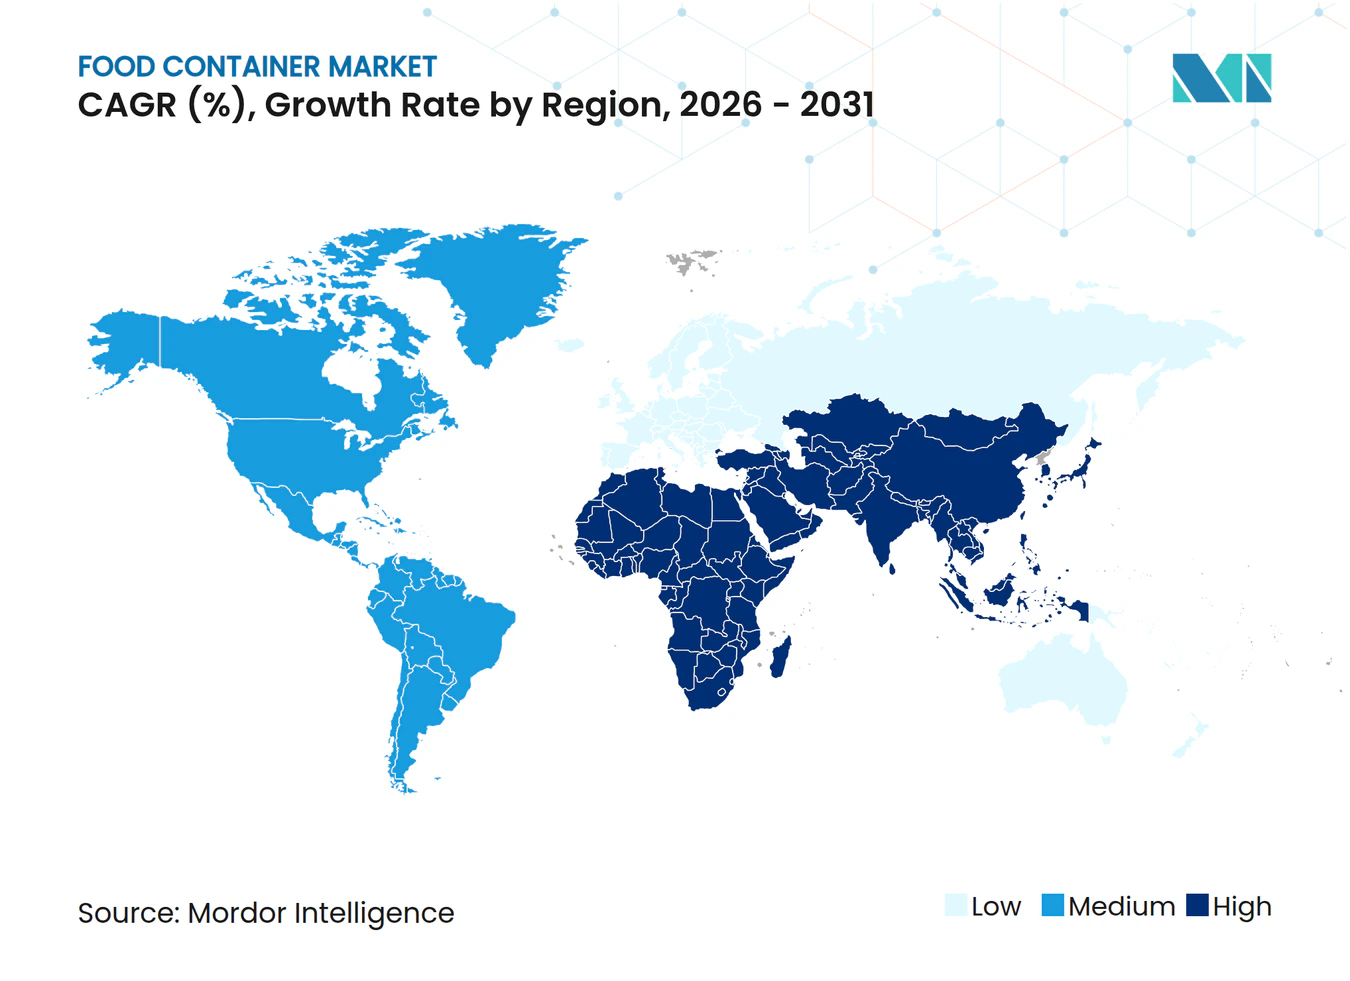
- Por geografía, Asia-Pacífico representó el 38.62 % del tamaño del mercado de contenedores de alimentos en 2025 y se prevé que registre una CAGR del 7.61 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de envases de alimentos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de alimentos envasados y de conveniencia en las economías emergentes | + 1.2% | Núcleo de Asia-Pacífico, propagación a América Latina | Mediano plazo (2-4 años) |
| Impulso regulatorio y demanda de los consumidores de materiales reciclables | + 0.8% | Global, con la UE y América del Norte a la cabeza | Largo plazo (≥ 4 años) |
| Expansión de los canales de comercio electrónico de comestibles y kits de comida | + 0.7% | Global, concentrado en los mercados urbanos | Corto plazo (≤ 2 años) |
| Las tarifas de responsabilidad extendida del productor impulsan el diseño ligero | + 0.5% | Núcleo de la UE, expandiéndose a América del Norte y APAC | Mediano plazo (2-4 años) |
| Etiquetas inteligentes con sensor de frescura integrado que permiten precios premium | + 0.3% | Segmentos premium de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de alimentos envasados y de conveniencia en las economías emergentes
La rápida urbanización impulsa un cambio estructural hacia productos procesados y listos para consumir, lo que eleva los volúmenes base del mercado de envases para alimentos en China, India, Indonesia y Vietnam. Las normas de trazabilidad de China de 2024 exigen un etiquetado más sofisticado, lo que a su vez impulsa la demanda de películas multicapa y envases interactivos con códigos QR que conectan a los compradores con los datos de procedencia. Los hogares de ingresos medios de la India se inclinan por los envases con porciones controladas y una vida útil más larga; sin embargo, las prácticas culinarias arraigadas culturalmente aún prefieren los formatos resellables a los sobres individuales. Los proveedores se benefician de la visibilidad del volumen a lo largo de varios años, pero deben localizar los sistemas de impresión, logística y recolección posconsumo para alinearse con los esquemas de segregación de residuos a nivel de ciudad. El impulso de crecimiento se extiende a América Latina, donde se observan tendencias demográficas similares, aunque atenuadas por una mayor inflación y fluctuaciones monetarias.
Impulso regulatorio y demanda de los consumidores de materiales reciclables
El Reglamento de la Unión Europea sobre envases y residuos de envases, vigente desde 2024, establece umbrales mínimos de contenido reciclado y estructuras de tarifas de RPE armonizadas, lo que redefine la economía de la elección de materiales. [1] Comisión Europea, “Envases y residuos de envases”, environment.ec.europa.eu Las marcas que superan el umbral mínimo obtienen ventajas de acceso al mercado y capital reputacional, mientras que las que se quedan atrás asumen mayores costes de cumplimiento. Iniciativas similares en Estados Unidos y Canadá endurecen los límites de PFAS y otros contaminantes químicos, lo que obliga a los transformadores a acelerar la migración de materiales hacia soluciones de mono-PET y papel recubierto que equilibran el rendimiento de barrera con la reciclabilidad. Las encuestas indican que la mayoría de los compradores de la Generación Z ahora sitúan la sostenibilidad de los envases entre sus tres principales criterios de compra, lo que consolida el cambio de un nicho a un motor principal del mercado de envases de alimentos.
Expansión de los canales de comercio electrónico de comestibles y kits de comida
La venta directa al consumidor de comestibles creció a un ritmo de dos dígitos en 2024 y está redefiniendo las especificaciones de rendimiento de los envases: la durabilidad en tránsito, los sellos herméticos y el impacto en la llegada al estante ahora tienen la misma importancia que el costo de producción. El sector estadounidense de kits de comida duplicó el gasto en envases entre 2022 y 2024, priorizando las bolsas ligeras con compartimentos integrados para paquetes de hielo e instrucciones de cocción con código QR. Estos diseños reducen el peso de los paquetes, minimizan el deterioro y permiten la captura de datos de la que dependen los algoritmos de suscripción. Los formatos flexibles experimentan un aumento desproporcionado de participación, pero las bandejas rígidas con espumas aislantes avanzadas también se benefician, especialmente para las líneas de mariscos premium y platos preparados. El canal también acelera la adopción de indicadores inteligentes de tiempo y temperatura, impulsando a los proveedores de películas de barrera que pueden laminar sensores electrónicos a gran escala.
Las tarifas de responsabilidad extendida del productor impulsan el diseño ligero
El programa revisado de EPR de Alemania vincula las tarifas de licencia al peso unitario y a la reciclabilidad del material, convirtiendo cada gramo ahorrado en una fuente directa de ganancias. Los propietarios de marcas globales replican esta lógica contable en sus portafolios, lo que impulsa a los equipos de ingeniería a reducir el espesor de las tapas, eliminar las capas de unión de EVOH y adoptar bolsas monomaterial donde la resistencia del sellado lo permite. El aligeramiento compensa la volatilidad de los costos iniciales causada por las fluctuaciones en las primas de resina y aluminio, pero en última instancia reduce el gasto en tarifas. Los proveedores con servicios de diseño internos captan una mayor participación en el presupuesto al ofrecer herramientas de simulación de elementos finitos y evaluación del ciclo de vida que convierten los datos de EPR en un retorno de la inversión medible para los clientes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de las materias primas de plásticos y metales | -0.9% | Global, con los mercados emergentes más afectados | Corto plazo (≤ 2 años) |
| Prohibiciones de plásticos de un solo uso en las principales economías | -0.6% | UE, América del Norte y mercados selectos de APAC | Mediano plazo (2-4 años) |
| Los PFAS y las responsabilidades por migración química aumentan los costos de cumplimiento | -0.4% | Núcleo de América del Norte y la UE, en expansión global | Largo plazo (≥ 4 años) |
| Escasez de resina PCR de grado alimenticio debido a lagunas en la recolección | -0.3% | Global, con los mercados desarrollados más restringidos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de las materias primas de plásticos y metales
Los precios al contado del aluminio en la Bolsa de Metales de Londres fluctuaron dentro de una banda del 26% en 2024, lo que afectó a los fabricantes de latas cuyos costos de materia prima pueden superar el 60% del valor del envase terminado. [2] Bolsa de Metales de Londres, “LME Aluminium”, lme.com De manera similar, los contratos de resina de polietileno y polipropileno siguen al crudo Brent con un retraso de 3 meses, lo que dificulta la precisión de los pronósticos para los convertidores que operan con ciclos trimestrales de precios para los clientes. Por lo tanto, el mercado de envases para alimentos beneficia a las empresas integradas verticalmente o a aquellas con mesas de cobertura capaces de asegurar primas a futuro. Los actores regionales más pequeños, por el contrario, luchan contra la erosión de los márgenes y ocasionalmente ceden cuota de mercado a los importadores de marcas blancas cuando la depreciación de la moneda amplifica los picos de resina.
Prohibiciones de plásticos de un solo uso en las principales economías
La FDA amplió el escrutinio de los PFAS en 2025, prohibiendo ciertos recubrimientos que antes se usaban en bolsas de palomitas de maíz para microondas y envases de hamburguesas. [3] Administración de Alimentos y Medicamentos de EE. UU., “Sustancias en contacto con alimentos”, fda.gov Paralelamente, las directivas de la UE prohíben los cubiertos, platos y envases de alimentos de poliestireno expandido de plástico de un solo uso, lo que obliga a los propietarios de marcas a renovar rápidamente los SKU. A menudo surgen cadenas de suministro duales porque los plazos regulatorios difieren entre jurisdicciones, lo que socava las economías de escala y complica la planificación de materias primas. Las empresas que invirtieron de forma proactiva en sistemas basados en papel o reutilizables ganan presencia en los estantes, pero los costos de modernización pesan mucho sobre los que se retrasan, lo que frena el flujo de caja a corto plazo.
Análisis de segmento
Por material: el dominio del plástico se enfrenta a desafíos sostenibles
El plástico conservó la mayor parte del mercado de envases para alimentos en 2025, con el 61.85 % del volumen gracias a su bajo coste, su maleabilidad y sus sólidas cadenas de suministro globales. En este contexto, el tamaño del mercado de envases para alimentos, tanto para botellas rígidas de PET como para envases de HDPE, se mantuvo estable, mientras que las películas flexibles multicapa registraron avances en los envases para snacks y panadería. Sin embargo, la presión regulatoria y las preferencias ecológicas de los consumidores están cambiando de rumbo: el cartón, impulsado por los avances en recubrimientos de barrera, registra una tasa de crecimiento anual compuesta (TCAC) del 7.05 % hasta 2031, lo que lo convierte en el sustrato de mayor crecimiento entre los principales. Cabe destacar que el lanzamiento comercial de polipropileno biocircular derivado de aceite de cocina usado por parte de Braskem indica que los bioplásticos ahora pueden alcanzar el mismo rendimiento y, al mismo tiempo, reducir las emisiones durante su ciclo de vida, un cambio radical que las grandes marcas están implementando a escala comercial.
Las implicaciones de segundo orden incluyen la competencia por la resina PCR de grado alimenticio, cuya escasez de materiales infla las primas y dificulta su adopción a gran escala en los mercados emergentes. Los envases metálicos, que aprovechan su infinita reciclabilidad, experimentan un modesto resurgimiento en las latas premium de café listo para beber y fórmulas infantiles, mientras que el vidrio cede cuota de mercado por la retención de valor en salsas gourmet y bebidas funcionales. Las estructuras híbridas (vasos de papel con recubrimientos acuosos o tapas de latas de aluminio en envases compuestos) aparecen cada vez más en el mercado de envases para alimentos, a medida que los convertidores equilibran el rendimiento, la reciclabilidad y el coste unitario. En general, la jerarquía de materiales es fluida, pero los claros ganadores combinan atributos circulares con la compatibilidad con el procesamiento directo y la aceptación regulatoria global.
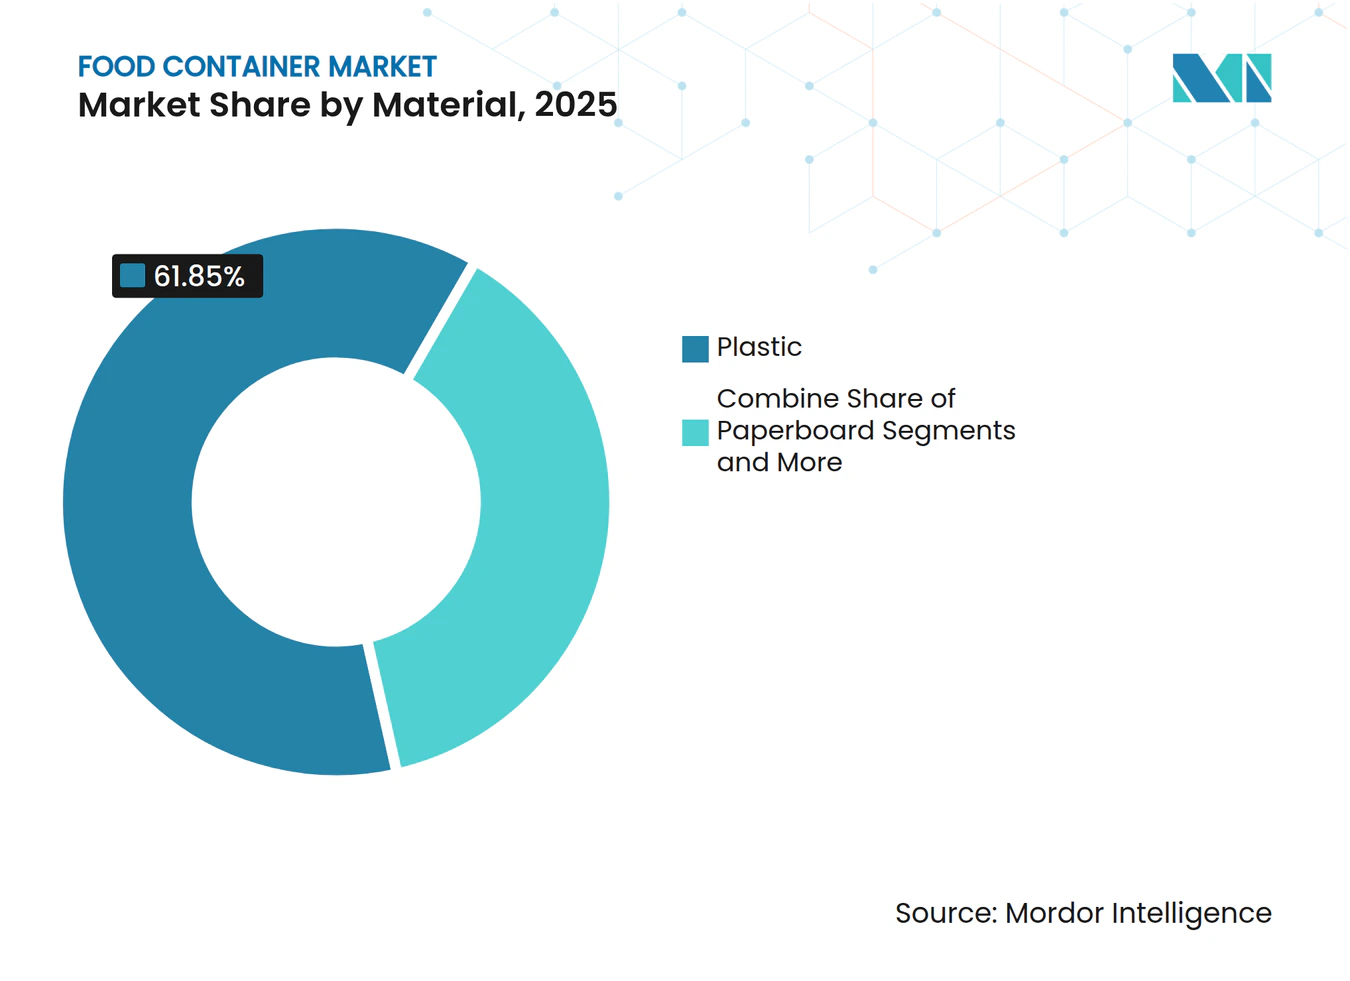
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: Soluciones flexibles Liderar la innovación
Los formatos flexibles captaron el 53.75 % de los ingresos de 2025 gracias a su baja relación peso-producto, sus formatos compatibles con bolsas para comercio electrónico y su estética de huecograbado. Dentro de este subgrupo, las bolsas monomaterial de PE y PP superaron a los laminados tradicionales de PET/PE, ya que las marcas buscan certificaciones de reciclaje que les permitan reducir las tasas de EPR. La tasa de crecimiento anual compuesta (TCAC) del 5.10 % del segmento hasta 2031 está ligada a formatos de envase flexibles que combinan la practicidad con los objetivos de reducción en origen. Las bolsas verticales para frutos secos, alimento para mascotas y sopas líquidas incorporan ahora boquillas y marcado láser, lo que amplía sus usos y consolida su liderazgo en el mercado de envases flexibles para alimentos.
Las ofertas rígidas, aunque más lentas, evolucionan mediante el aligeramiento y la premiumización. Los frascos de vidrio mantienen la tradición de la marca para salsas y untables, mientras que las bandejas de aluminio se introducen con mayor fuerza en los kits de comida para horno que se calientan rápidamente. Los tazones de pulpa moldeada, promovidos por restaurantes de comida rápida que se enfrentan a la prohibición de plásticos de un solo uso, se posicionan en ensaladas y tazones de cereales, aunque se enfrentan al reto de las normas químicas de resistencia a la grasa. Para mantener su relevancia, los fabricantes de envases rígidos están incorporando tapas con código QR y películas de frescura despegables, ofertas que se alinean con la tendencia de los envases inteligentes que arrasa en el mercado de envases para alimentos.
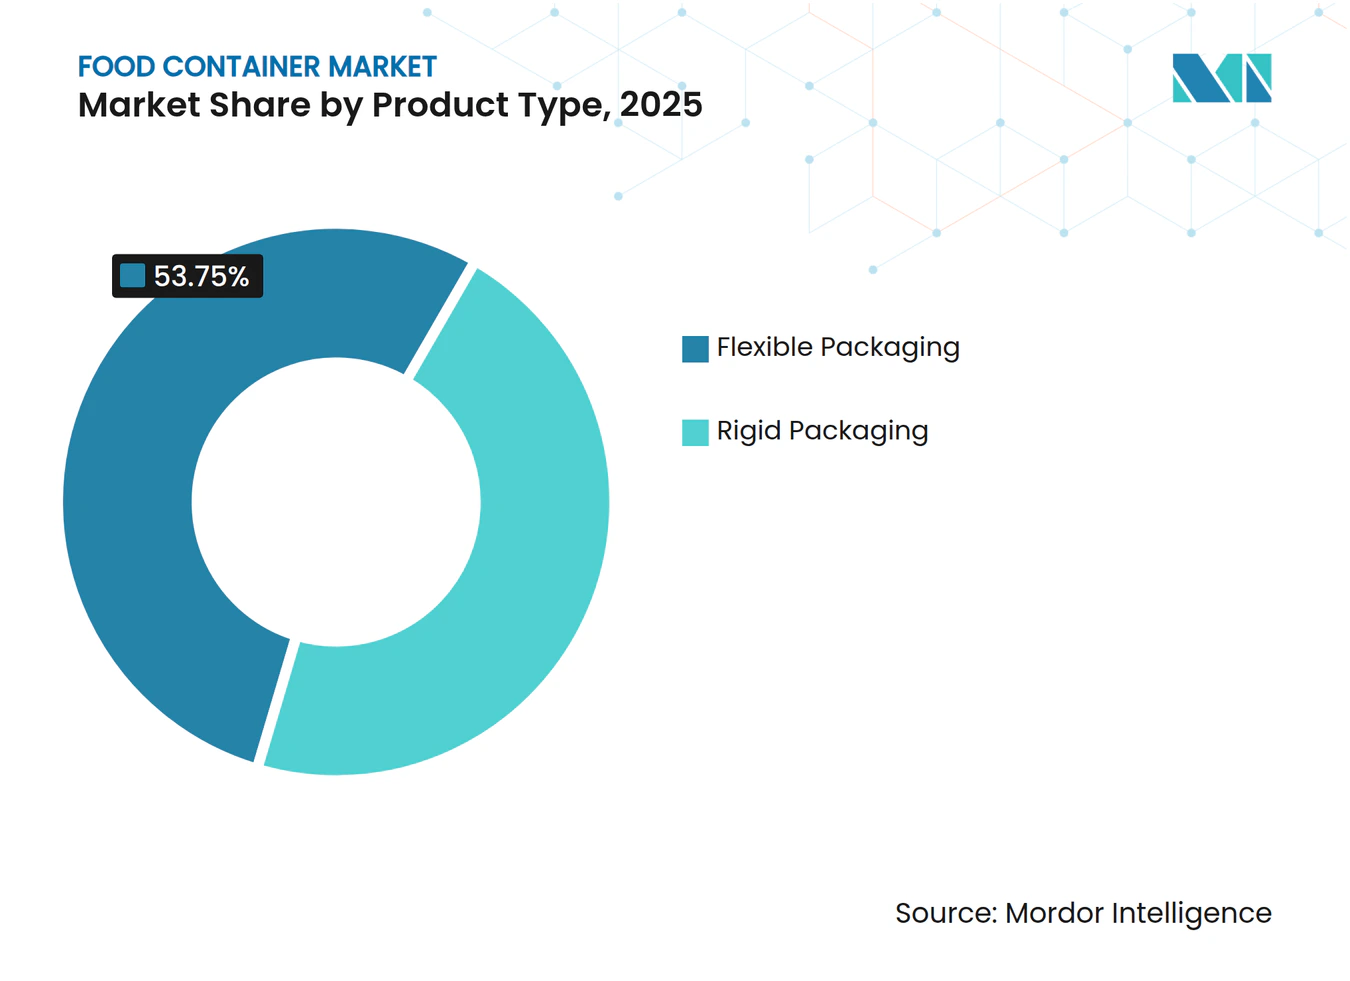
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Las comidas preparadas impulsan la aceleración del crecimiento
La carne y los alimentos procesados se mantuvieron como el pilar de la demanda en 2025, representando el 28.35 % del volumen, gracias a estrictos protocolos de cadena de frío y seguridad alimentaria que priorizan los laminados de alta barrera y las latas metálicas. Sin embargo, el foco de atención del crecimiento recae en los platos preparados y los formatos de comida para llevar, que avanzan a una tasa de crecimiento anual compuesta (TCAC) del 7.72 % hasta 2031 gracias al aumento de hogares con dos ingresos, la entrega de comida a domicilio a través de aplicaciones y el apetito de los consumidores por la gastronomía internacional. Las bandejas para microondas con películas de control de ventilación, los recipientes autocalentables y las bolsas multicompartimentales diseñadas para dietas cetogénicas o basadas en plantas ilustran cómo las necesidades de las aplicaciones determinan la innovación en los envases.
En el sector lácteo, los envases multicapa de PET con aditivos que filtran la luz prolongan la vida útil del yogur probiótico, mientras que los envases asépticos se integran a mayor temperatura ambiente para reducir el consumo de energía. Experimentos en envases de productos con membranas transpirables y absorbentes de etileno en el envase para limitar el deterioro, un enfoque que respalda el compromiso de cero desperdicio de alimentos de los minoristas. Los productos de panadería, confitería y molinería se centran en la regulación de la humedad y la visibilidad de las manipulaciones, lo que pone de relieve que cada ciclo de aplicación genera sus propias microtendencias, que, en conjunto, difunden la innovación en el mercado general de envases para alimentos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de envases para alimentos en la región Asia-Pacífico
Asia-Pacífico generó el 38.62 % de los ingresos globales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.61 %, ampliando su liderazgo a medida que la migración urbana, la creciente participación femenina en la fuerza laboral y la adopción del comercio móvil impulsan el consumo de alimentos precocinados. El mandato del código de trazabilidad de China de 2024 posicionó las bolsas inteligentes multicapa como la opción estándar para la carne y las aves refrigeradas, impulsando a los convertidores locales a ampliar la impresión digital y la serialización de datos variables. La fragmentación del tamaño de los hogares en India favorece los envases pequeños, y las campañas de seguridad alimentaria respaldadas por el gobierno impulsan la adopción de tapas con precinto de seguridad, lo que beneficia a las fábricas regionales de plástico y cartón ubicadas cerca de las megaciudades.
Mercado de envases para alimentos de América del Norte
Norteamérica mantiene una sólida cuota de mercado gracias a una cadena de frío consolidada y a la disposición de consumidores a pagar primas por la sostenibilidad. El mayor escrutinio de la FDA sobre las PFAS redefine las carteras de recubrimientos, lo que otorga una ventaja a los convertidores que ya invirtieron en barreras sin flúor. Los volúmenes de venta en línea de comestibles, consolidados por el comportamiento durante la pandemia, siguen siendo estancados; como resultado, los proveedores de bolsas y revestimientos aislantes amplían su capacidad en el Medio Oeste y México para cumplir con los acuerdos de nivel de servicio (SLA) de entrega en dos días. Canadá imita las tendencias de EE. UU., pero implementa esquemas de tarificación del carbono que favorecen los formatos ligeros, mientras que la demanda de México impulsa a los proveedores de cartón corrugado y flexible, que se alinean con las florecientes cadenas de descuento.
Mercado europeo de envases para alimentos
Europa es el crisol de la regulación de la economía circular. El Reglamento de Envases y Residuos de Envases de 2024 codifica los objetivos de contenido reciclado y modula las tarifas de la REP, acelerando el diseño para el reciclaje y el abastecimiento de PCR. Alemania refinó la granularidad de las tarifas, aplicando aranceles más altos a los envases multimaterial, lo que impulsó la rápida sustitución de la película mono-PET. El Reino Unido sigue las normas de la UE, pero está implementando un sistema piloto de depósito y devolución digital (DRS) para rastrear las unidades de envase, lo que ofrece información que probablemente se difunda globalmente. Los mercados del sur de Europa priorizan la autenticidad y las características premium, impulsando la demanda de vidrio y metal decorado en el aceite de oliva, el vino y las conservas especiales. En conjunto, estos factores regulatorios y culturales influyen en las decisiones de diseño de envases en todo el mundo, a medida que las multinacionales se estandarizan según el denominador común más estricto.
Panorama competitivo
El mercado de envases para alimentos está fragmentado. La fusión pendiente de Amcor con Berry Global ampliaría la escala de extrusión, moldeo y laminación de películas de la entidad combinada, lo que promete sinergias en la adquisición de resinas y la logística de la cadena de frío. Crown Holdings aprovecha los picos de demanda de latas metálicas añadiendo dos líneas de alta velocidad en el Medio Oeste de EE. UU., aprovechando contratos de suministro de aluminio a largo plazo para amortiguar las fluctuaciones de precios. OI Glass superó las expectativas de ganancias en el primer trimestre de 1, atribuyendo las ganancias a su plan de reducción de costos "Fit to Win", que redujo el tiempo de inactividad del horno y mejoró el rendimiento del vidrio reciclado.
Los temas estratégicos se centran en las inversiones en sostenibilidad y las capacidades de empaquetado inteligente. La fábrica de cartón reciclado para envases de Mondi, con una inversión de 200 millones de euros, en Italia añadirá una capacidad de 420 kilotones para 2027, lo que reforzará el suministro de cartón para los transformadores europeos. La bolsa de resina 100 % biológica de Accredo Packaging, presentada en la Pack Expo 2024, demuestra cómo las pequeñas empresas innovadoras captan la atención del consumidor al alinearse con narrativas de marca neutras en carbono. Por otro lado, Reynolds Consumer Products anunció beneficios récord en 2024, a pesar de las fluctuaciones en la resina, gracias a mejoras en la combinación de precios y a estrategias de cobertura operativa. Las solicitudes de patentes para mezclas de biopolímeros y etiquetas para electrónica impresa aumentaron un 18 % interanual, lo que indica una carrera armamentística por la propiedad intelectual que puede asegurar márgenes en un sector que, por lo demás, se centra en el volumen.
La consolidación se mantiene activa, pero selectiva: las adquisiciones favorecen a empresas con químicas de barrera diferenciadas, contratos de abastecimiento de PCR o formatos de envases basados en datos. El interés del capital privado persiste, pero las valoraciones ahora dependen de métricas ESG demostrables que se alinean con los convenios de préstamo vinculados a la sostenibilidad de los prestamistas. A medida que se reduce la latencia regulatoria entre la UE, EE. UU. y los principales mercados de Asia-Pacífico, aumenta la complejidad de la cadena de suministro, lo que beneficia a las empresas con equipos de cumplimiento global y nodos de producción multirregionales capaces de realizar cambios de SKU justo a tiempo. Durante los próximos cinco años, la frontera competitiva probablemente se centrará en quién puede operacionalizar flujos de materiales de circuito cerrado y monetizar a gran escala los flujos de datos integrados en los envases.
Líderes de la industria de contenedores de alimentos
Compañía de Productos Sonoco
PLC Amcor
Huhtamaki Oyj
corona holdings inc.
Sealed Air Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: OI Glass informó ganancias ajustadas para el primer trimestre de 1 de USD 2025 por acción, generando USD 0.40 millones en beneficios operativos bajo su programa “Fit to Win”.
- Febrero de 2025: Mondi Group inició la construcción de una fábrica de cartón reciclado para envases de 200 millones de euros en Duino (Italia), con el objetivo de satisfacer la creciente demanda europea de envases circulares.
- Octubre de 2024: Tupperware Brands llegó a un pacto con prestamistas garantizados para formar The New Tupperware Company, enfatizando un modelo digital en los principales mercados de América del Norte.
- Octubre de 2024: Accredo Packaging lanzó la primera bolsa de resina 100 % biológica en Pack Expo 2024, que combina materia prima de caña de azúcar con rendimiento convencional.
- Junio de 2024: Saica Group y Mondelēz International presentan soluciones multipack basadas en papel reciclable para líneas de confitería.
Alcance del informe del mercado global de contenedores de alimentos
Los envases de alimentos de diversos tamaños, formas y materiales satisfacen las necesidades de los consumidores, desde el almacenamiento de productos secos y líquidos hasta el de comidas preparadas. Los envases de primera calidad son fundamentales para prolongar la vida útil de los alimentos, garantizando que los ingredientes se mantengan frescos. Los envases avanzados de hoy en día suelen tener sellos herméticos, diseños a prueba de fugas y compartimentos especializados diseñados para evitar el deterioro al mantener los alimentos separados. La investigación también examina los factores de crecimiento subyacentes y los proveedores importantes de la industria, todo lo cual ayuda a respaldar las estimaciones de mercado y las tasas de crecimiento durante el período previsto. Las estimaciones y proyecciones de mercado se basan en los factores del año base y se obtienen a partir de enfoques de arriba hacia abajo y de abajo hacia arriba.
El mercado de envases de alimentos está segmentado por material (plástico, vidrio, metal y otros materiales), por tipo de producto (embalaje flexible (bolsas, envoltorios y otros tipos de productos), embalaje rígido (botellas y frascos, bandejas, cajas, latas y otros tipos de productos) y por geografía (América del Norte, Europa, Asia Pacífico, América del Sur y Oriente Medio y África). El tamaño del mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Plástico | Polietileno (PE) | Polietileno de baja densidad (LDPE) |
| Polietileno de Alta Densidad (HDPE) | ||
| Polietileno lineal de baja densidad (LLDPE) | ||
| ¿Polipropileno (PP)? | ||
| Tereftalato de polietileno (PET) | ||
| Otros plásticos | ||
| Vidrio | ||
| Metal | ||
| cartón | ||
| Otros materiales |
| Envases Flexibles | Bolsas con cremallera |
| Bolsos | |
| Envolturas | |
| Otros tipos de embalajes flexibles | |
| Embalaje rígido | Botellas y Tarros |
| Bandejas | |
| Cajas | |
| latas | |
| Tazas y tinas | |
| Almejas | |
| Otros tipos de embalaje rígido |
| Panaderia y Confiteria |
| productos lácteos |
| Frutas y vegetales |
| Productos de molienda de granos |
| Carne y alimentos procesados |
| Comidas preparadas y para llevar |
| Salsas, aderezos y untables |
| Otra aplicación |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por material | Plástico | Polietileno (PE) | Polietileno de baja densidad (LDPE) |
| Polietileno de Alta Densidad (HDPE) | |||
| Polietileno lineal de baja densidad (LLDPE) | |||
| ¿Polipropileno (PP)? | |||
| Tereftalato de polietileno (PET) | |||
| Otros plásticos | |||
| Vidrio | |||
| Metal | |||
| cartón | |||
| Otros materiales | |||
| Por tipo de producto | Envases Flexibles | Bolsas con cremallera | |
| Bolsos | |||
| Envolturas | |||
| Otros tipos de embalajes flexibles | |||
| Embalaje rígido | Botellas y Tarros | ||
| Bandejas | |||
| Cajas | |||
| latas | |||
| Tazas y tinas | |||
| Almejas | |||
| Otros tipos de embalaje rígido | |||
| por Aplicación | Panaderia y Confiteria | ||
| productos lácteos | |||
| Frutas y vegetales | |||
| Productos de molienda de granos | |||
| Carne y alimentos procesados | |||
| Comidas preparadas y para llevar | |||
| Salsas, aderezos y untables | |||
| Otra aplicación | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de contenedores de alimentos?
El tamaño del mercado de contenedores de alimentos alcanzó los USD 217.92 mil millones en 2026 y se proyecta que crezca a USD 263.88 mil millones para 2031.
¿Qué región domina el mercado de contenedores de alimentos?
Asia-Pacífico lidera con una participación del 38.62 % en 2025 y se prevé que se expanda a una CAGR del 7.61 % hasta 2031.
¿Qué segmento material está creciendo más rápido?
El cartón es el material de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 7.05 % a medida que las preferencias regulatorias y de sostenibilidad de los consumidores cambian la demanda.
¿Cómo afectan el comercio electrónico y los servicios de kits de comida al diseño de envases?
Requieren embalajes livianos, protectores y, a menudo, inteligentes, que soporten cadenas de tránsito más largas y brinden información sobre la calidad en tiempo real.
¿Qué impulsa la tendencia hacia envases reciclables y de origen biológico?
Las regulaciones de la UE y de América del Norte imponen umbrales de contenido reciclado, y los consumidores recompensan cada vez más a las marcas que invierten en materiales circulares y con bajas emisiones de carbono.
¿Las etiquetas inteligentes se están convirtiendo en algo habitual en el envasado de alimentos?
Su adopción está aumentando, particularmente en América del Norte y Europa, ya que los sensores integrados ofrecen monitoreo de frescura y pueden justificar precios premium en categorías de alto valor.


