

Tamaño y cuota de mercado de las decoraciones e inclusiones alimentarias.
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 7.60 mil millones |
| Tamaño del mercado (2031) | USD 10.10 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.92% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Europa |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de decoraciones e inclusiones para alimentos realizado por Mordor Intelligence.
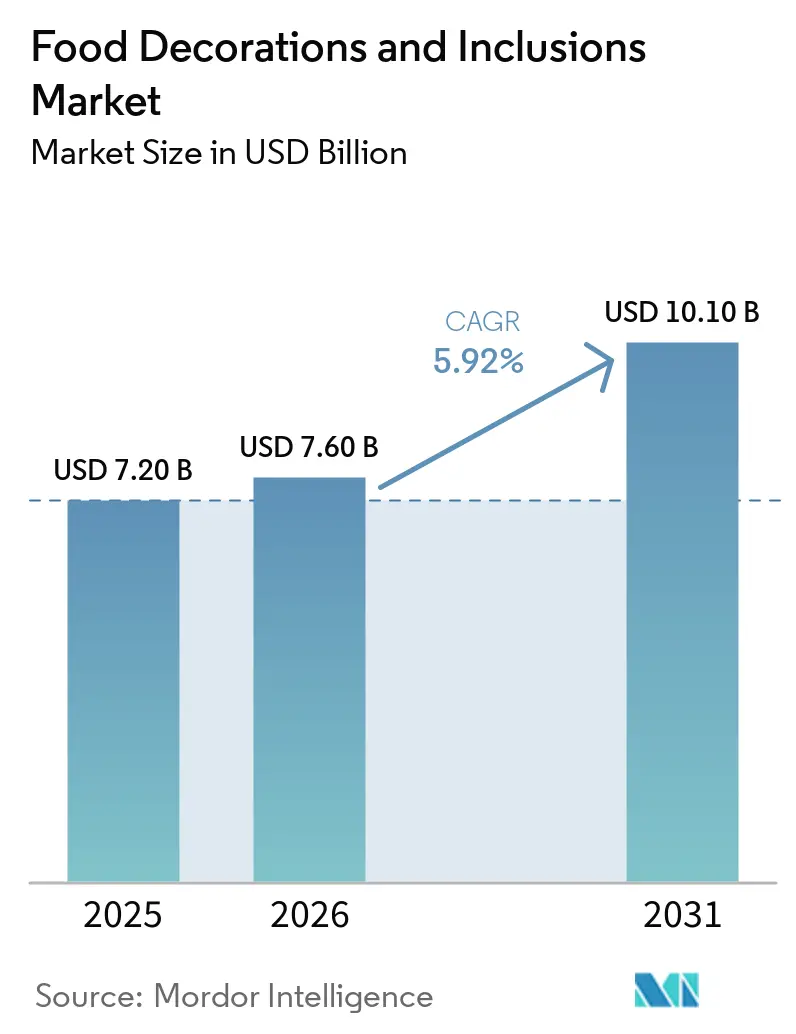
El mercado de decoraciones e inclusiones para alimentos se valoró en 7200 millones de dólares en 2025 y alcanzó los 7600 millones de dólares en 2026, con un crecimiento previsto hasta los 10 100 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 5.92 %. Este crecimiento pone de manifiesto un cambio significativo, ya que los ingredientes para decoración e inclusiones pasan de ser artículos de lujo artesanales a componentes esenciales de los productos alimenticios de producción masiva. Los fabricantes de alimentos industriales representaron el 54.11 %. Sin embargo, el canal de servicios de alimentación está creciendo a una TCAC más rápida, del 6.86 % hasta 2031, impulsado por las cafeterías especializadas y los establecimientos de postres de alta gama que actúan como centros de innovación. Estos establecimientos prueban nuevos formatos de decoración que posteriormente se adoptan en la producción a gran escala, lo que otorga al segmento de servicios de alimentación una influencia de mercado que supera su cuota de ingresos actual. Además, la creciente demanda de productos alimenticios de edición limitada, de temporada y personalizados está impulsando la innovación en formatos decorativos en aplicaciones como panadería, confitería, lácteos y postres congelados. A medida que se intensifica la competencia en el mercado de alimentos envasados, las decoraciones y los ingredientes adicionales están surgiendo como componentes estratégicos que permiten a las marcas diferenciar sus productos, justificar precios más altos y mejorar su atractivo en los estantes.
Conclusiones clave del informe
- Por tipo de producto, los ingredientes alimentarios representaron el 68.34% del mercado en 2025, mientras que las decoraciones alimentarias avanzan a una tasa de crecimiento anual compuesta del 6.99% hasta 2031.
- Por tipo de ingrediente, las decoraciones e inclusiones de chocolate mantuvieron una cuota del 30.19 % del tamaño del mercado de decoraciones e inclusiones alimentarias en 2025, mientras que se prevé que el segmento de frutas en conserva y liofilizadas crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.83 % hasta 2031.
- Por categorías, los cultivos convencionales representaron el 88.76% de la demanda en 2025, mientras que los orgánicos se están expandiendo más rápidamente, con una tasa de crecimiento anual compuesta del 8.37% entre 2026 y 2031.
- Por usuario final, los fabricantes de alimentos industriales representaron el 54.11% de la demanda en 2025, mientras que el sector de servicios de alimentación está experimentando el crecimiento más rápido, con una tasa de crecimiento anual compuesta del 6.86% entre 2026 y 2031.
- Por regiones geográficas, Europa representó el 32.02% de los ingresos de 2025, mientras que Norteamérica es el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta del 6.78% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de decoraciones e inclusiones alimentarias
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de productos alimenticios visualmente atractivos y aptos para Instagram. | + 1.4% | Global, liderada por Norteamérica, Europa y los centros urbanos de Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Expansión de productos de panadería y confitería de alta gama. | + 1.1% | Global, con mayor presencia en Norteamérica y Europa. | Mediano plazo (2–4 años) |
| Expansión mundial de panaderías artesanales, cafeterías especializadas y establecimientos de postres de alta gama. | + 0.9% | Global; Norteamérica y el Sudeste Asiático impulsan el crecimiento más rápido de la red. | Mediano plazo (2–4 años) |
| Creciente demanda de decoraciones naturales y con etiquetas limpias. | + 0.8% | América del Norte y el núcleo de la Unión Europea; efecto indirecto en Asia-Pacífico y Oriente Medio y África. | Mediano plazo (2–4 años) |
| Innovación en formatos de producto, texturas y combinaciones de sabores para crear ofertas diferenciadas. | + 0.7% | Global; centros industriales en Norteamérica, Europa y Asia-Pacífico. | Mediano plazo (2–4 años) |
| Creciente demanda de soluciones personalizadas para ingredientes industriales. | + 0.6% | Global, con mayor presencia en los mercados de fabricación a gran escala. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de productos alimenticios visualmente atractivos y aptos para Instagram.
Las redes sociales han transformado significativamente la economía de la presentación de alimentos, y su impacto aumenta a medida que crece su escala. Según un estudio de la industria realizado por Dawn Foods, el 57% de los consumidores se ven influenciados por las redes sociales al comprar productos de panadería, lo que establece una conexión directa entre la interacción en las plataformas visuales y la demanda de ingredientes para la decoración.[ 1 ]Fuente: Dawn Foods, "Dawn Foods presenta Dawn Global Bakery Trends en IBA", Dawnfoods.comEsta tendencia acelera los ciclos de desarrollo de productos, ya que un solo formato de postre viral puede generar necesidades urgentes de adquisición de ingredientes en cuestión de semanas. Los proveedores con una cartera diversa de decoraciones listas para su envío están mejor posicionados para captar cuota de mercado en comparación con aquellos con modelos de suministro de mayor duración. Este cambio beneficia especialmente a productos como purpurina comestible, virutas de colores y formatos con colores vibrantes, que resultan visualmente atractivos y tienen un buen rendimiento en redes sociales. Además, plataformas como Instagram y TikTok están impulsando los estándares de decoración artesanal hacia la producción semiindustrial, a medida que las panaderías comerciales replican diseños virales a gran escala.
Expansión de productos de panadería y confitería de alta gama.
La tendencia hacia productos de alta gama en la repostería está cobrando fuerza tanto en el sector minorista como en el de la restauración, extendiéndose más allá de los precios de lujo. El informe Taste Charts 2026 de Kerry Group destacó los perfiles de sabor "Swicy" (dulce + picante) y los ingredientes de inspiración coreana como categorías de alto crecimiento. Por ejemplo, los lanzamientos de productos de repostería con sabor a gochujang en el mercado estadounidense aumentaron un 120 % en los últimos 12 meses, lo que demuestra cómo las influencias interculturales globales están ampliando el abanico de ingredientes que se pueden incorporar en las formulaciones.[ 2 ]Fuente: "Kerry publica sus gráficos globales de sabores de 2026: definiendo el futuro del sabor con información detallada basada en datos", kerry.comLos ingredientes premium, como las chispas de chocolate de origen único, los racimos de frutos secos caramelizados y las piezas crujientes multicapa, se utilizan cada vez más como herramientas de fijación de precios por parte de los fabricantes que buscan mantener precios minoristas más altos sin aumentar el tamaño de los productos. Esta tendencia posiciona a los proveedores de ingredientes como actores clave en las estrategias de margen, en lugar de ser simplemente proveedores de sabor. Para los equipos de compras industriales, esto sugiere que es probable que aumente la fidelidad a los formatos de inclusión de marca y certificados, incluso cuando los volúmenes de decoración estándar sigan siendo competitivos en precio.
Expansión mundial de panaderías artesanales, cafeterías especializadas y establecimientos de postres de alta gama.
El rápido crecimiento de las panaderías artesanales, las cafeterías especializadas y los establecimientos de postres de alta gama es un factor clave que impulsa el mercado de decoraciones e inclusiones para alimentos. Estos establecimientos dependen en gran medida de productos visualmente atractivos y con una rica textura para destacar en el competitivo mercado de la restauración. Los pasteles, bollería, donuts, galletas, helados y bebidas especiales de alta gama suelen incluir inclusiones de chocolate, trozos de fruta, frutos secos, virutas de colores, glaseados y aderezos decorativos para realzar tanto la presentación visual como el atractivo sensorial. Además, los establecimientos artesanales y de alta gama suelen actuar como centros de innovación, introduciendo nuevas técnicas de decoración, formatos de inclusión y combinaciones de sabores que posteriormente adoptan los grandes fabricantes de alimentos. A medida que los consumidores priorizan cada vez más los productos de alta gama y las experiencias de consumo, la creciente presencia de establecimientos de restauración especializados sigue impulsando la demanda de decoraciones e inclusiones de alto valor en los mercados globales.
Creciente demanda de decoraciones naturales y con etiquetas limpias.
La preferencia de los consumidores por productos alimenticios con etiquetas limpias está impulsando la demanda de decoraciones e ingredientes naturales en productos de panadería, confitería, lácteos y snacks. Los fabricantes de alimentos están sustituyendo cada vez más los colorantes, sabores e ingredientes decorativos artificiales por alternativas de origen natural, como ingredientes a base de frutas, extractos botánicos, colorantes naturales y aderezos orgánicos, para satisfacer las cambiantes expectativas de los consumidores. Esta tendencia es particularmente significativa entre los consumidores más jóvenes, quienes priorizan la transparencia de los ingredientes y la autenticidad del producto. Para 2025, se espera que los compradores, especialmente la Generación Z y los Millennials, paguen entre un 20 % y un 30 % más por productos etiquetados como orgánicos, naturales, ricos en proteínas o libres de ingredientes artificiales.[ 3 ]Fuente: "Ingredion, "Menos misterio, más significado: las etiquetas claras ganan la preferencia del consumidor", ingredion.comEn respuesta, los fabricantes están ampliando sus carteras de decoraciones e inclusiones de etiqueta limpia para mejorar el atractivo del producto y respaldar su posicionamiento premium, impulsando así el crecimiento en el mercado de decoraciones e inclusiones alimentarias.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Carga de cumplimiento derivada de las regulaciones sobre colorantes, aditivos y alérgenos. | -0.5% | Global; la mayor fricción se observa en las formulaciones multimercado de Norteamérica y la Unión Europea. | Corto plazo (≤ 2 años) |
| Restricciones en el suministro de ingredientes especiales | -0.4% | Materias primas procedentes de Asia-Pacífico (cacao, frutas tropicales); repercusión a nivel mundial. | Mediano plazo (2–4 años) |
| Creciente preferencia de los consumidores por productos con bajo contenido de azúcar. | -0.4% | América del Norte y Europa; la adopción temprana se está extendiendo a las zonas urbanas de Asia-Pacífico. | Mediano plazo (2–4 años) |
| Los elevados costes de fabricación de los productos premium y orgánicos afectan a la competitividad. | -0.4% | Global, con la mayor exposición a costes en Norteamérica y Europa Occidental. | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Carga de cumplimiento derivada de las regulaciones sobre colorantes, aditivos y alérgenos.
Las estrictas regulaciones sobre colorantes alimentarios, aditivos y etiquetado de alérgenos representan un desafío significativo para los fabricantes en el mercado de decoraciones e inclusiones alimentarias. Los ingredientes decorativos e inclusiones suelen contener colorantes, saborizantes, frutos secos, componentes lácteos u otras sustancias alergénicas, que deben cumplir con diversos requisitos regulatorios en diferentes regiones. El mayor control sobre los colorantes y aditivos artificiales está impulsando a los fabricantes a reformular productos, realizar pruebas regulatorias y revisar las prácticas de etiquetado, lo que aumenta la complejidad y los costos del desarrollo de productos. Además, garantizar la segregación de alérgenos y el cumplimiento normativo a lo largo de la cadena de suministro es particularmente exigente para los productores de inclusiones con múltiples ingredientes. Estos requisitos regulatorios pueden prolongar los plazos de desarrollo de productos, aumentar los costos operativos y reducir la flexibilidad para introducir rápidamente nuevos formatos de decoración e inclusión en el mercado.
Creciente preferencia de los consumidores por productos con bajo contenido de azúcar.
La creciente preferencia de los consumidores por opciones de alimentos más saludables y con menos azúcar está generando desafíos para el mercado de decoraciones e inclusiones alimentarias. Muchos ingredientes decorativos tradicionales, como chispas de colores, decoraciones de azúcar, piezas de confitería, frutas confitadas e inclusiones dulces, contienen altos niveles de azúcar. Los consumidores preocupados por la salud buscan cada vez más alternativas bajas en calorías y azúcar, lo que conlleva un mayor escrutinio de estos productos. En respuesta, los fabricantes de alimentos se ven obligados a reformular sus productos incorporando edulcorantes alternativos o reduciendo el uso de elementos decorativos. Estos cambios pueden afectar la apariencia, la textura y el atractivo sensorial de los productos finales. A medida que crece la demanda de reducción de azúcar en las categorías de panadería, confitería y postres, el potencial de crecimiento de las decoraciones e inclusiones convencionales a base de azúcar podría verse significativamente limitado.
Análisis de segmento
Por tipo de producto: Los artículos decorativos lideran el crecimiento, mientras que los artículos incluidos son el pilar de los ingresos.
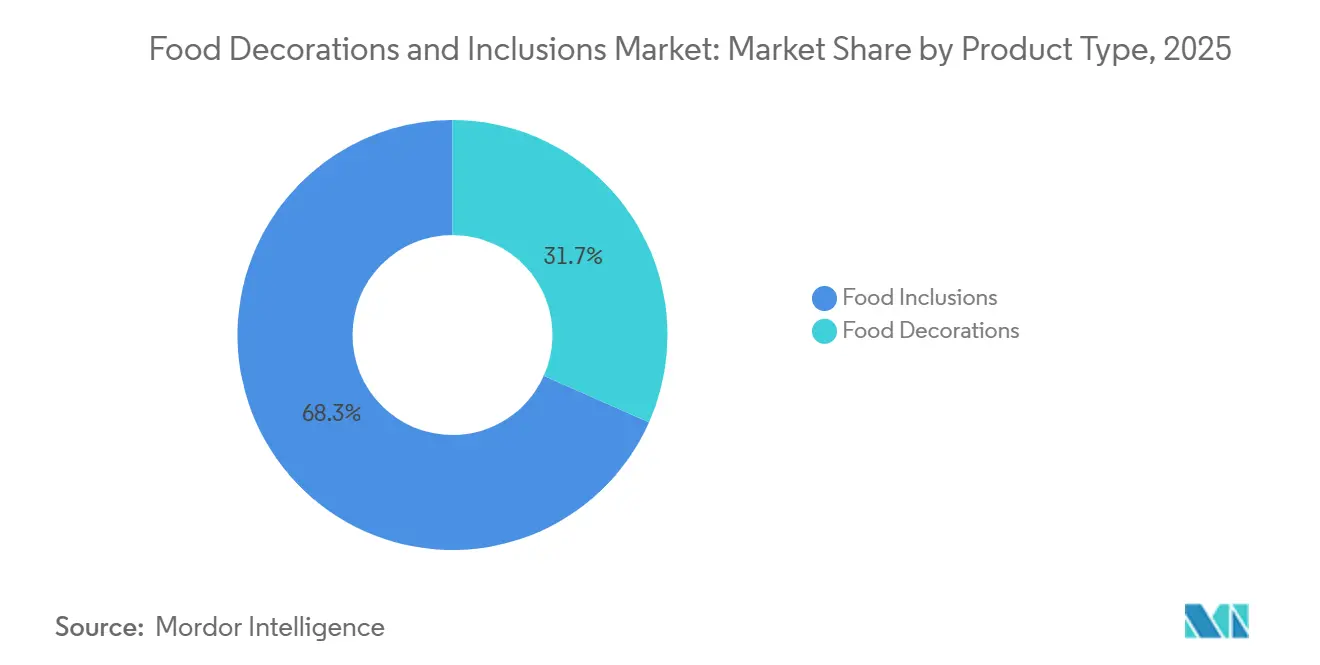
Los ingredientes añadidos representaron el 68.34 % de los ingresos por tipo de producto en 2025, impulsados por su papel fundamental como portadores de sabor y componentes de textura en productos de panadería, confitería, lácteos y postres congelados. Elementos como las chispas de chocolate, los racimos de frutos secos y los trozos de fruta se integran directamente en las formulaciones de los productos, en lugar de aplicarse como elementos superficiales. Esta incorporación a la composición principal del producto fomenta relaciones más sólidas con los proveedores en comparación con los adornos decorativos, que son más fáciles de sustituir entre marcas. La integración de estos ingredientes garantiza la consistencia en el sabor y la textura, convirtiéndolos en un componente crítico para la diferenciación del producto y la satisfacción del consumidor.
Aunque la decoración de alimentos genera menores ingresos absolutos, se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.99 % hasta 2031, la más rápida entre todos los tipos de productos y aproximadamente un punto porcentual superior a la tasa de crecimiento general del mercado. Este crecimiento está estrechamente vinculado a las tendencias de marketing visual, ya que el énfasis en la estética del producto, impulsado por las plataformas de redes sociales, lleva a los fabricantes de alimentos a aumentar las inversiones en decoraciones de superficie, independientemente de los cambios en las recetas. La creciente demanda de los consumidores por productos visualmente atractivos, especialmente en las categorías premium y artesanales, acelera aún más la adopción de elementos decorativos, convirtiéndolos en un factor clave para mejorar la visibilidad de la marca y la interacción con el consumidor.
Por tipo de ingrediente: El predominio estructural del chocolate bajo la presión de las alternativas emergentes
Las decoraciones e inclusiones de chocolate representaron la mayor cuota de mercado en 2025, con un 30.19%, lo que evidencia el amplio atractivo del chocolate para el consumidor y su extenso uso en panadería, confitería, helados y productos lácteos. La introducción por parte de Barry Callebaut de una categoría específica de "Recubrimientos e Inclusiones de Cacao" y la comercialización exclusiva de ChoViva, un producto similar al chocolate sin cacao elaborado con semillas de girasol como componente principal del sabor, indican una creciente tendencia a la sustitución dentro de este segmento dominante de ingredientes. Las decoraciones e inclusiones de azúcar, los frutos secos, la pasta y el glaseado de azúcar, los glaseados y el mazapán se utilizan cada vez en áreas de aplicación específicas. El mazapán sigue siendo particularmente popular en la confitería artesanal europea, mientras que los glaseados se utilizan cada vez más en formatos de servicio rápido que priorizan la rapidez de aplicación.
Las frutas en conserva y liofilizadas representan la categoría de ingredientes de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.83 % hasta 2031. A diferencia de las decoraciones de azúcar, las frutas liofilizadas conservan la intensidad de su color y su integridad estructural en aplicaciones con alta humedad, lo que ofrece ventajas técnicas para ciertos formatos. Además, su posicionamiento orientado a la salud permite a los fabricantes destacar el contenido de fruta natural en el envase, lo que justifica precios premium que muchos otros tipos de inclusión no pueden alcanzar.
Por categoría: El segmento orgánico señala una reestructuración premium del mercado.
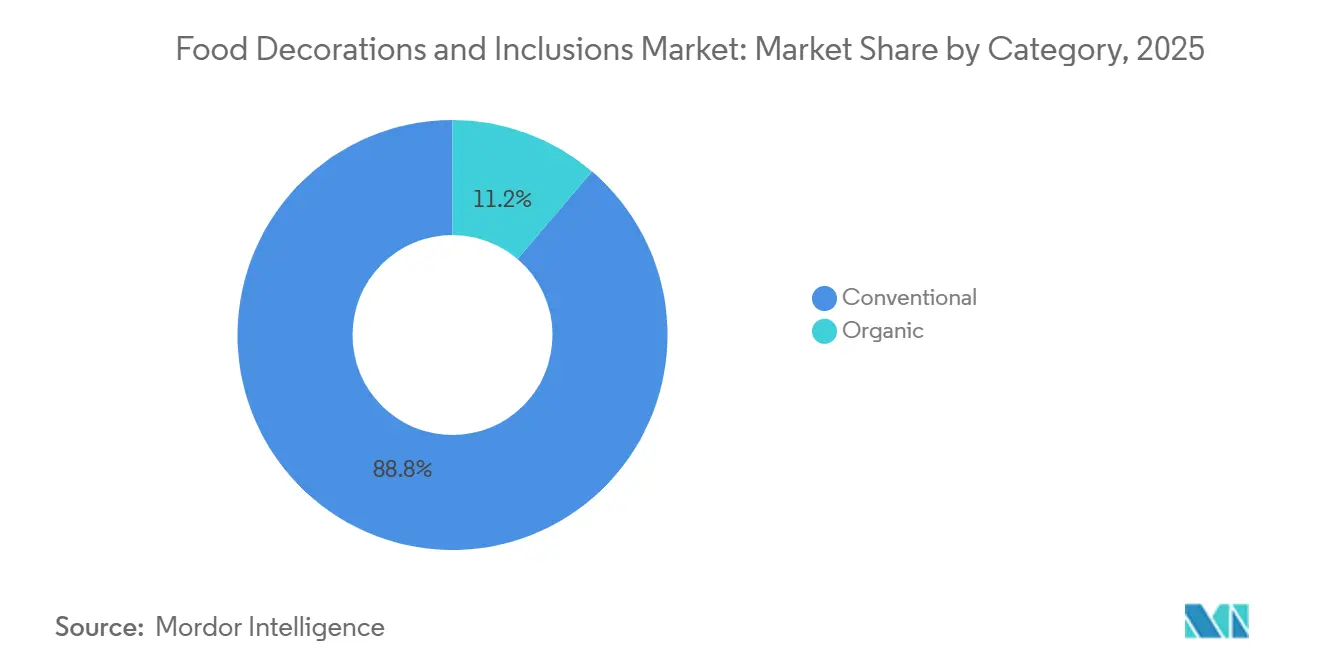
Las formulaciones convencionales representaron el 88.76 % del mercado en 2025, manteniendo su dominio en términos de volumen absoluto hasta 2031, impulsado por las estructuras de costos establecidas en la fabricación industrial de alimentos. Sin embargo, se espera que el segmento orgánico crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.37 %, la más alta entre todas las categorías de segmentación. Esto indica la aparición de un submercado premium dentro de las decoraciones e inclusiones, que está influyendo gradualmente en las decisiones de formulación convencionales. El proceso de certificación orgánica impone requisitos más estrictos de abastecimiento y procesamiento, sirviendo como un indicador de calidad para el posicionamiento en el comercio minorista premium. Esta dinámica respalda primas de precio del 20 al 40 % para los formatos de inclusión con certificación orgánica en el comercio minorista especializado.
La estrategia "más allá de la etiqueta limpia" de Puratos, presentada en IDDBA 2026, incorpora la ciencia de la fermentación y la inclusión de granos para conectar el posicionamiento cercano a lo orgánico con las aplicaciones de panadería convencionales. Para los proveedores de ingredientes, la conclusión principal es que obtener la certificación orgánica para formatos de inclusión específicos, como frutas liofilizadas y chocolate, permite acceder a un nivel de precios más alto sin necesidad de convertir toda la cartera a orgánica, lo que convierte la certificación selectiva en una estrategia rentable.
Por usuario final: La escala industrial mantiene los ingresos mientras que el sector de servicios de alimentación ofrece la señal de innovación.
Los fabricantes de alimentos industriales representaron el 54.11 % de la demanda del usuario final en 2025, impulsados por la amplia integración de ingredientes de inclusión en productos de panadería, confitería, lácteos y postres congelados, bebidas y otras aplicaciones a gran escala. Entre estos, los productos de panadería constituyen la subcategoría de aplicación más grande, seguida de la confitería, los lácteos y los postres congelados. Históricamente, el poder adquisitivo institucional de los grandes fabricantes ha provocado márgenes reducidos para los proveedores. Sin embargo, el cambio hacia los productos exclusivos desarrollados en colaboración y los formatos de inclusión patentados está redistribuyendo gradualmente el poder de fijación de precios. Los proveedores con propiedad intelectual (PI) única sobre ingredientes pueden asegurar márgenes más altos en comparación con aquellos que ofrecen formatos estandarizados.
El sector de la restauración, que se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.86 % hasta 2031, funciona como mercado comercial y fuente de innovación para el sector industrial. Los formatos de decoración de alta gama que demuestran su éxito en cafeterías especializadas suelen ser adoptados por los fabricantes de gran consumo en un plazo de 18 a 36 meses. El segmento de usuarios finales minoristas, si bien es el más pequeño de los tres, se beneficia de la creciente tendencia de la repostería casera y del creciente interés de los consumidores por los kits de decoración preenvasados.
Análisis geográfico
Mercado europeo de decoraciones e inclusiones para alimentos
Europa acaparó la mayor cuota del mercado de decoraciones e inclusiones alimentarias, con un 32.02 % en 2025. Este dominio se sustenta en la sólida industria de la panadería, la confitería y los postres de alta gama de la región. La fuerte demanda de productos horneados artesanales, chocolates y dulces visualmente atractivos, especialmente en países como Alemania, Francia, Italia y el Reino Unido, impulsa el crecimiento del mercado. Además, el sector de la fabricación de alimentos europeo, consolidado y con una cultura de innovación de productos, sigue fomentando la adopción de formatos de decoración avanzados e inclusiones de alta calidad en diversas aplicaciones alimentarias.
Mercado norteamericano de decoraciones e inclusiones para alimentos
Se prevé que Norteamérica sea el mercado regional de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 6.78 % entre 2026 y 2031. Este crecimiento se debe a la creciente demanda de productos de panadería de alta gama, aperitivos gourmet, postres personalizados y alimentos con ingredientes naturales. Los fabricantes de alimentos y los operadores de servicios de alimentación están utilizando ingredientes decorativos y otros aditivos para mejorar la diferenciación, la textura y el atractivo visual de sus productos. Además, la creciente popularidad de las cafeterías especializadas, las cadenas de postres de alta gama y los lanzamientos de productos de temporada impulsan la demanda de soluciones innovadoras de decoración e ingredientes en la región.
Mercado de decoraciones e inclusiones alimentarias en APAC, MEA y Sudamérica
Asia-Pacífico, Oriente Medio y África, y Sudamérica ofrecen importantes oportunidades de crecimiento para los participantes del mercado. En Asia-Pacífico, la creciente urbanización, el aumento del consumo de productos de panadería y la mayor exposición a postres de estilo occidental impulsan la demanda de decoraciones e ingredientes. En Oriente Medio y África, la adopción de confitería de alta gama y productos de panadería para celebraciones está en aumento, especialmente en las zonas urbanas. Sudamérica experimenta un crecimiento debido a la expansión de las industrias de procesamiento de alimentos y al creciente interés de los consumidores por productos de panadería y snacks de valor añadido, lo que contribuye a la expansión general del mercado global.
Panorama competitivo
El mercado de decoraciones e inclusiones alimentarias está moderadamente fragmentado, con proveedores multinacionales de ingredientes, fabricantes especializados de inclusiones, productores regionales de ingredientes para panadería y especialistas en decoración de nicho que contribuyen al panorama competitivo. La competencia se basa principalmente en la innovación de productos, la experiencia en aplicaciones y la capacidad de ofrecer soluciones personalizadas para panadería, confitería, lácteos y snacks. Las empresas líderes se centran en ampliar sus carteras de inclusiones de chocolate, preparados de frutas, decoraciones de azúcar e ingredientes de etiqueta limpia para satisfacer las cambiantes preferencias de los consumidores y fortalecer las alianzas con los fabricantes de alimentos industriales.
Los participantes del mercado invierten cada vez más en investigación y desarrollo para mejorar la funcionalidad, la estabilidad y el atractivo visual de las decoraciones e inclusiones bajo diversas condiciones de procesamiento. La diferenciación de productos se centra cada vez más en formulaciones con etiquetas limpias, colorantes naturales, ingredientes orgánicos, reducción de azúcar y soluciones para mejorar la textura. A medida que los fabricantes de alimentos buscan acelerar los ciclos de innovación de productos, los proveedores que ofrecen inclusiones específicas para cada aplicación, con un rendimiento de procesamiento superior y una calidad constante, están obteniendo una ventaja competitiva.
Las alianzas estratégicas, las adquisiciones y la expansión geográfica siguen siendo estrategias competitivas cruciales en el mercado. Las empresas están ampliando su presencia en regiones de alto crecimiento y aumentando su capacidad de producción para satisfacer la creciente demanda de los fabricantes de alimentos industriales y los operadores de servicios de alimentación. Además, los proveedores colaboran con cadenas de panaderías, marcas de confitería y fabricantes de postres de alta gama para desarrollar soluciones personalizadas de decoración e inclusión, reforzando así su posición en el mercado y fomentando la fidelización de clientes a largo plazo.
Líderes de la industria en decoraciones e inclusiones para alimentos
-
Barry Callebaut AG
-
Cargill, Incorporated
-
Tate y Lyle PLC
-
Archer Daniels Midland Company
-
Grupo Kerry plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: CSM Ingredients ha presentado Creami, una gama de rellenos gourmet diseñados para profesionales de la panadería, pastelería y confitería que buscan realzar el sabor, la textura y la experiencia general del producto. Desarrollada aprovechando la experiencia artesanal de CSM Ingredients en panadería y la alta calidad de los rellenos de Sipral, la gama incluye texturas suaves, cremosas, estructuradas y crujientes en sabores como pistacho, avellana, cacao y chocolate blanco. Ideal para rellenar, cubrir y decorar, Creami ofrece soluciones resistentes al horneado y opciones innovadoras como Pistacho Crujiente y Avellana Crujiente, que incorporan inclusiones de kataifi caramelizado.
- Abril de 2025: Dawn Foods ha ampliado su gama de ingredientes para decoración con la introducción de Dawn Balance Cleaner Ingredients Colorful Buttercream Style Icings. Estos glaseados, elaborados con colorantes vegetales y sabores naturales, ofrecen opciones de decoración vibrantes y cumplen con los requisitos de etiquetado limpio. Este lanzamiento permite a los fabricantes y decoradores de productos de panadería elaborar pasteles y repostería visualmente atractivos con declaraciones de ingredientes más claras, respondiendo así a las tendencias de premiumización y transparencia en los productos de panadería.
- Marzo de 2024: Cargill presentó en AAHAR 2024 una nueva gama de chispas de chocolate, chocolates en barra y cacao en polvo NatureFresh Professional, dirigida a fabricantes de productos de panadería y confitería. Las chispas de chocolate están diseñadas para ofrecer a los panaderos ingredientes de primera calidad que realzan el sabor del cacao, la textura cremosa, la sensación en boca superior y el atractivo visual de productos como pasteles, galletas, magdalenas y otros productos horneados. Este lanzamiento responde a la creciente demanda de productos de panadería exquisitos con ingredientes y decoraciones de chocolate de alta calidad.
Alcance del informe del mercado global de decoraciones e inclusiones para alimentos
| Decoraciones de alimentos |
| Inclusiones alimentarias |
| Decoraciones e inclusiones de chocolate |
| Decoraciones e inclusiones de azúcar |
| Nueces |
| Frutas en conserva y liofilizadas |
| Pasta de azúcar y glaseado |
| Esmaltes |
| Mazapán |
| Otros tipos de productos |
| Convencional |
| Organic |
| Fabricantes de Alimentos Industriales | Productos de panadería |
| Productos de confitería | |
| Postres Helados y Lácteos | |
| Bebidas | |
| Otras aplicaciones | |
| Servicio de comida | |
| Venta al Por Menor |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| New Zealand | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Decoraciones de alimentos | |
| Inclusiones alimentarias | ||
| Por tipo de ingrediente | Decoraciones e inclusiones de chocolate | |
| Decoraciones e inclusiones de azúcar | ||
| Nueces | ||
| Frutas en conserva y liofilizadas | ||
| Pasta de azúcar y glaseado | ||
| Esmaltes | ||
| Mazapán | ||
| Otros tipos de productos | ||
| Por categoría | Convencional | |
| Organic | ||
| Por usuario final | Fabricantes de Alimentos Industriales | Productos de panadería |
| Productos de confitería | ||
| Postres Helados y Lácteos | ||
| Bebidas | ||
| Otras aplicaciones | ||
| Servicio de comida | ||
| Venta al Por Menor | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de decoraciones e inclusiones para alimentos?
El mercado estaba valorado en 7.20 millones de dólares en 2025 y se prevé que alcance los 10.10 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.92%.
¿Qué tipo de producto domina el mercado?
Los aditivos alimentarios representaron la mayor cuota de mercado en 2025, con un 68.34%.
¿Cuál es el segmento de mercado de mayor crecimiento?
Se prevé que los elementos de decoración de alimentos sean el tipo de producto de mayor crecimiento, registrando una tasa de crecimiento anual compuesta (CAGR) del 6.99 % durante el período 2026-2031.
¿Qué región tiene la mayor cuota de mercado?
Europa lideró el mercado en 2025 con una cuota del 32.02%, mientras que se prevé que Norteamérica sea la región de mayor crecimiento hasta 2031.


