

Tamaño y participación en el mercado de fibras alimentarias
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 10.04 mil millones |
| Tamaño del mercado (2031) | USD 15.99 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.75% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fibras alimentarias por Mordor Intelligence
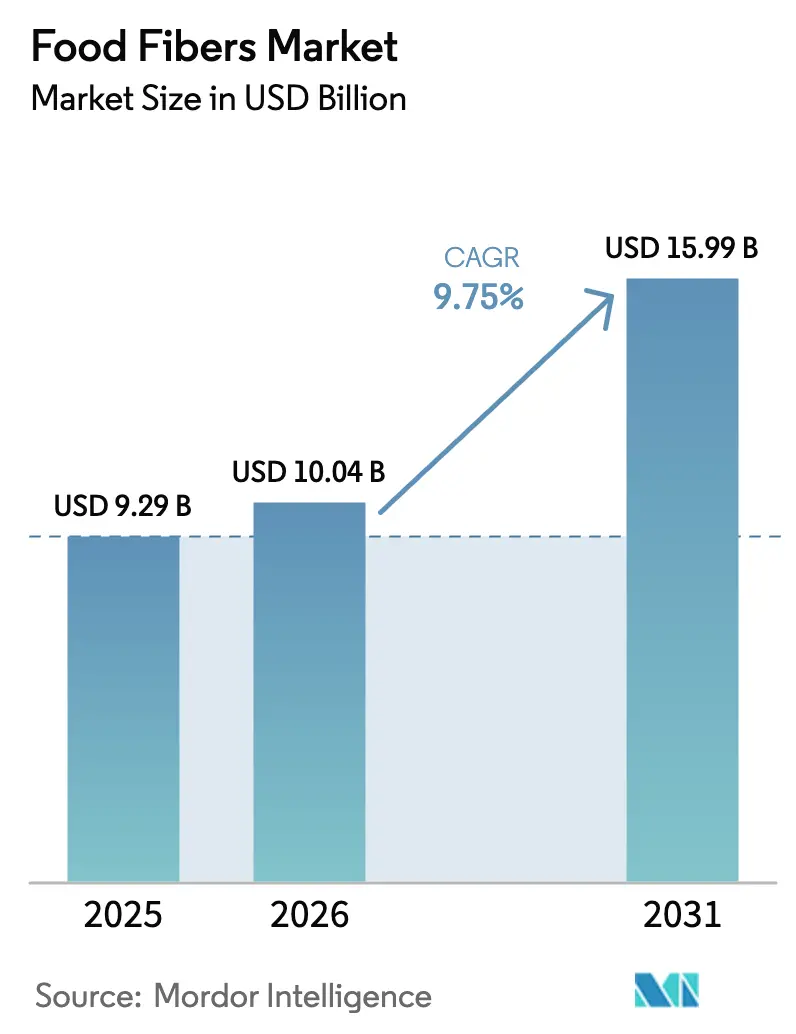
Se proyecta que el tamaño del mercado de fibras alimentarias se expandirá de USD 9.29 mil millones en 2025 y USD 10.04 mil millones en 2026 a USD 15.99 mil millones para 2031, registrando una tasa de crecimiento anual compuesta (CAGR) de 9.75% entre 2026 y 2031. Este crecimiento refleja cómo los fabricantes se están alineando con los objetivos regulatorios de reducción de azúcar y las preferencias de los consumidores por alimentos que apoyan la salud metabólica. Las fibras solubles representaron el 59.21% del valor del mercado en 2025, ya que actúan como sustitutos del azúcar al tiempo que brindan beneficios prebióticos que resuenan con las tendencias de salud intestinal. Se anticipa que las fibras insolubles crecerán a una tasa más rápida del 11.28% anual, impulsada por su aplicación como agentes de carga rentables en panadería y procesamiento de carne, donde la tolerancia al procesamiento de alto cizallamiento es esencial. Los cereales y granos siguieron siendo la categoría dominante de materia prima en 2025; Sin embargo, los frutos secos y las semillas se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 11.77 %, impulsada por la creciente demanda de formulaciones de etiqueta limpia y aptas para alérgenos. Los formatos en polvo representaron el 51.64 % de los ingresos gracias a su fácil integración en mezclas secas, mientras que los formatos líquidos y en jarabe crecen a una TCAC del 13.01 %, impulsados por los fabricantes de bebidas que buscan mejorar la textura en boca. La demanda de consumo final se está desplazando cada vez más de las aplicaciones convencionales de alimentos y bebidas a los suplementos dietéticos de venta directa al consumidor, donde la fibra se posiciona como una solución para la salud metabólica.
Conclusiones clave del informe
- Por tipo, las fibras solubles capturaron el 59.21% de la participación del mercado de fibras alimentarias en 2025, mientras que se prevé que las fibras insolubles se expandan a una CAGR del 11.28% hasta 2031.
- Por fuente, los cereales y granos representaron el 49.01% del tamaño del mercado de fibras alimentarias en 2025, mientras que se proyecta que los frutos secos y las semillas crecerán a una CAGR del 11.77% entre 2026 y 2031.
- Por forma, los formatos en polvo controlaron el 51.64% del tamaño del mercado de fibras alimentarias en 2025, mientras que los formatos líquidos y de jarabe avanzan a una CAGR del 13.01% hasta 2031.
- Por aplicación, los alimentos y bebidas representaron el 48.02% del tamaño del mercado de fibras alimentarias en 2025, y los suplementos dietéticos registran una CAGR del 12.45% hasta 2031.
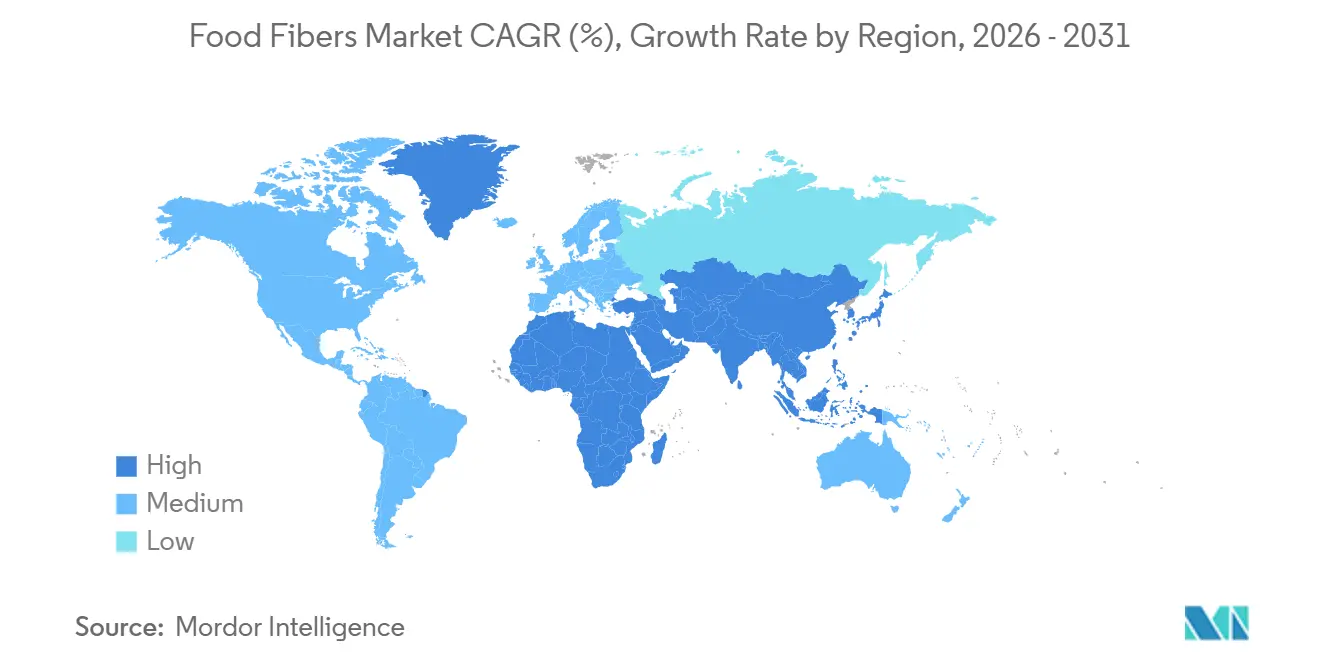
- Por geografía, América del Norte lideró con una participación de ingresos del 40.73 % en 2025, mientras que Asia-Pacífico es la región más rápida, expandiéndose a una CAGR del 11.01 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de fibras alimentarias
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de los consumidores de alimentos, bebidas y suplementos enriquecidos con fibra destinados a la salud digestiva | + 2.1% | Global, con máxima adopción en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Avances tecnológicos en métodos de extracción de fibras enzimáticos y basados en membranas | + 1.4% | Global, concentrado en centros de fabricación de América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Alimentos funcionales que promueven la fibra para la salud cardiovascular, la saciedad y el control glucémico. | + 1.8% | América del Norte y Europa lideran, con una adopción cada vez mayor en las zonas urbanas de Asia y el Pacífico. | Mediano plazo (2-4 años) |
| Preferencia por fuentes de fibra de etiqueta limpia sobre ingredientes modificados químicamente | + 1.3% | Global, más fuerte en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| El aumento de las dietas basadas en plantas impulsa el consumo de alimentos naturalmente ricos en fibra. | + 1.6% | Global, con un impulso notable en América del Norte, Europa y la región urbana de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Uso de fibras solubles para reducir azúcares y calorías en alimentos procesados | + 1.5% | Global, impulsado por la legislación sobre impuestos al azúcar en Europa, América Latina y mercados selectos de Asia y el Pacífico. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Demanda de los consumidores de alimentos, bebidas y suplementos enriquecidos con fibra destinados a la salud digestiva
El bienestar digestivo ha pasado de ser una categoría de nicho en tiendas de alimentos saludables a convertirse en una oferta principal en el comercio minorista, con productos enriquecidos con fibra que ahora tienen un espacio dedicado en los estantes de los supermercados convencionales. Las Guías Alimentarias 2025 del Departamento de Agricultura de los Estados Unidos destacaron la importante brecha en la ingesta de fibra, señalando que el 95% de los adultos estadounidenses no alcanzan los niveles diarios recomendados. Esta estadística está siendo utilizada por las marcas en sus mensajes en el empaque [1] Fuente: Departamento de Agricultura de los Estados Unidos, “Guías Alimentarias 2025”, dietaryguidelines.gov . Las afirmaciones relacionadas con fibras prebióticas, como la inulina y los fructooligosacáridos (FOS), han aumentado a medida que los avances en la ciencia del microbioma se comunican a los consumidores, particularmente en relación con la salud del eje intestino-cerebro. Los fabricantes de suplementos están revisando sus mezclas de fibra para incluir almidones resistentes y betaglucanos, con el objetivo de abordar no solo la regularidad digestiva sino también el apoyo al sistema inmunológico y el control del colesterol. Esta creciente demanda está transformando las estrategias de adquisición de ingredientes, y los compradores se centran en fibras que proporcionan múltiples beneficios para la salud en una sola formulación.
Avances tecnológicos en métodos de extracción de fibras enzimáticos y basados en membranas
La extracción enzimática y la filtración por membrana están reemplazando los métodos tradicionales alcalinos, lo que permite a los fabricantes aislar fibras con mayor pureza y un menor impacto ambiental. Por ejemplo, la inversión de Roquette en la extracción asistida por enzimas de fibra de guisante para 2025 resultó en una reducción del 40 % en el uso de agua y un aumento del 22 % en el rendimiento de fibra soluble. Este avance no solo reduce el costo por unidad funcional, sino que también mejora las credenciales de sostenibilidad. Además, la extracción con dióxido de carbono (CO₂) supercrítico se está popularizando para fibras especiales derivadas de semillas y frutos secos, ya que preserva los polifenoles sensibles al calor que proporcionan beneficios antioxidantes. Estas innovaciones en los procesos son cruciales, ya que los formuladores exigen cada vez más fibras con perfiles de sabor neutros y un impacto mínimo en el color del producto, atributos que las técnicas de molienda mecánica tradicionales a menudo no logran. La transición hacia la extracción de precisión también facilita la trazabilidad, un requisito clave para la certificación orgánica de la Unión Europea y que se prioriza cada vez más en los compromisos voluntarios de sostenibilidad corporativa.
Alimentos funcionales que promueven la fibra para la salud cardiovascular, la saciedad y el control glucémico.
El posicionamiento en salud cardiovascular se ha convertido en un importante diferenciador, particularmente para el betaglucano derivado de la avena y la cebada, que están respaldados por declaraciones de salud calificadas por la Administración de Alimentos y Medicamentos (FDA) que vinculan una ingesta diaria de 3 gramos con niveles reducidos de colesterol en sangre [2] Fuente: Administración de Alimentos y Medicamentos de EE. UU. “Revisión de la evidencia científica sobre los efectos fisiológicos de ciertos carbohidratos no digeribles”, fda.gov . Los productos enfocados en la saciedad están apuntando al segmento de control de peso, con fibras solubles como el glucomanano y la cáscara de psyllium que muestran efectos clínicamente validados en retrasar el vaciamiento gástrico y suprimir el apetito. El mensaje de control glucémico está ganando terreno en la región de Asia-Pacífico, donde la prevalencia de la diabetes está aumentando más rápido que en cualquier otra parte del mundo. El Instituto Nacional de Nutrición de la India ha respaldado las dietas de granos integrales y ricas en fibra en sus directrices de 2024, alentando a las marcas locales a fortificar alimentos básicos como la harina de chapati con almidón resistente. La convergencia de estas tres plataformas de salud, a saber, la salud cardiovascular, la saciedad y el control glucémico, está impulsando estrategias de coformulación, en las que las marcas combinan múltiples tipos de fibra para abordar preocupaciones comunes de los consumidores dentro de un mismo producto.
Preferencia por fuentes de fibra de etiqueta limpia sobre ingredientes modificados químicamente
El escrutinio de los consumidores hacia los productos de etiqueta limpia ha aumentado, con un creciente rechazo a las fibras percibidas como sintéticas o altamente procesadas, como la polidextrosa y ciertas maltodextrinas resistentes, a pesar de su aprobación regulatoria. Ingredion informó durante su presentación de resultados de 2025 que la demanda de fibras con certificación orgánica y sin organismos genéticamente modificados (no OGM) creció un 18% interanual, triplicando la tasa de crecimiento de las ventas de fibra convencional. Este cambio está impulsando a los proveedores a invertir en cadenas de suministro con identidad preservada para granos antiguos y legumbres tradicionales. Si bien estas opciones conllevan precios superiores, se alinean con las expectativas de transparencia de los consumidores. Minoristas como Whole Foods Market y Tesco han eliminado productos que contienen almidones modificados químicamente, acelerando los esfuerzos de reformulación y aumentando la necesidad de que los proveedores de ingredientes validen el origen botánico y el procesamiento mínimo de sus productos de fibra. Esta tendencia es particularmente significativa en Europa, donde el estricto proceso de aprobación de nuevos alimentos de la Autoridad Europea de Seguridad Alimentaria ha aumentado la cautela de los consumidores respecto de los nombres de fibras desconocidos en las etiquetas de ingredientes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de precios y desafíos regulatorios en el etiquetado de la fibra dietética y las definiciones de funcionalidad | -0.8% | Global, con un impacto agudo en América del Norte y Europa debido a la estricta aplicación del etiquetado. | Corto plazo (≤ 2 años) |
| Desafíos regulatorios que restringen las declaraciones de propiedades saludables de las fibras en los envases en distintas jurisdicciones | -0.6% | Global, más pronunciado en Europa y Asia-Pacífico, donde los requisitos de justificación de reclamaciones son rigurosos. | Mediano plazo (2-4 años) |
| Regulaciones complejas que afectan las aprobaciones de fibras aisladas y sintéticas en múltiples mercados | -0.5% | Global, con las barreras más altas en la Unión Europea y países seleccionados de Asia y el Pacífico | Largo plazo (≥ 4 años) |
| Dificultades técnicas para mantener la funcionalidad de la fibra durante el procesamiento a alta temperatura y alto cizallamiento | -0.7% | A nivel mundial, con especial impacto en las categorías de alimentos no perecederos y procesados en retorta | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de precios y desafíos regulatorios en el etiquetado de la fibra dietética y las definiciones de funcionalidad
Los costos de las materias primas para el salvado de trigo y la fibra de avena fluctuaron entre un 25% y un 35% entre 2024 y 2025, principalmente debido a las condiciones de sequía en las Grandes Llanuras de América del Norte y a las restricciones a la exportación de los productores del Mar Negro. Esta volatilidad de precios ha impactado significativamente los márgenes de ganancia de los proveedores de fibra que operan bajo contratos de precio fijo con fabricantes de alimentos. En consecuencia, algunos proveedores han optado por reformular mezclas utilizando alternativas de menor costo, como el bagazo de caña de azúcar o el salvado de arroz, aunque estas alternativas podrían no ofrecer el mismo rendimiento funcional. Además de estos desafíos, la incertidumbre regulatoria ha generado complicaciones adicionales. La guía de 2024 de la Administración de Alimentos y Medicamentos (FDA) sobre la maltodextrina resistente reclasificó ciertas variantes como sin fibra, obligando a las marcas a reformular los productos o eliminar las declaraciones de fibra. Este ajuste resultó en un costo estimado de USD 120 millones para la industria en empaques y cancelaciones de inventario. Además, las diferentes definiciones de fibra dietética en los distintos mercados, donde una fibra puede calificar en los Estados Unidos pero no bajo los estándares del Codex Alimentarius o de la Unión Europea, han hecho que el desarrollo de productos multinacionales sea más complejo y han aumentado los costos de cumplimiento.
Desafíos regulatorios que restringen las declaraciones de propiedades saludables de las fibras en los envases en distintas jurisdicciones
Los requisitos de justificación de las declaraciones de propiedades saludables varían significativamente entre regiones, lo que dificulta la flexibilidad de comercialización. La Autoridad Europea de Seguridad Alimentaria (AESA) rechazó el 78 % de las solicitudes de declaraciones de propiedades saludables relacionadas con la fibra entre 2020 y 2025, principalmente debido a la falta de evidencia clínica o a relaciones causales poco claras. Esta alta tasa de rechazo desalienta a las empresas a invertir en el desarrollo de declaraciones de propiedades saludables. En comparación, la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) permite declaraciones de propiedades saludables cualificadas para fibras específicas, como el psyllium y el betaglucano, pero solo tras la presentación de expedientes completos y datos de ensayos revisados por pares. Este riguroso proceso suele crear obstáculos importantes para los pequeños proveedores de ingredientes. En la región de Asia y el Pacífico, existen desafíos adicionales. Por ejemplo, la Comisión Nacional de Salud (NHC) de China exige ensayos clínicos nacionales para los ingredientes de fibra importados que buscan declaraciones de propiedades saludables. Este proceso suele extender los plazos de 18 a 24 meses e incurre en costos que oscilan entre 500 000 y 1 millón de dólares. Estas estrictas regulaciones obligan a las marcas a confiar en declaraciones de estructura y función o en beneficios implícitos, lo que reduce la diferenciación del producto y limita las oportunidades de fijar precios premium.
Análisis de segmento
Por tipo: Las fibras insolubles ganan participación a medida que se acelera la reformulación en la panadería
Se prevé que las fibras insolubles crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11.28 % entre 2026 y 2031, superando la tasa de crecimiento promedio del mercado del 9.75 %. Este crecimiento se debe principalmente a que los fabricantes de panadería y snacks buscan modificadores de textura rentables que resistan el horneado a alta temperatura sin afectar la estructura de la miga. La celulosa, que representa el segmento más grande dentro de las fibras insolubles, se incorpora cada vez más a las formulaciones sin gluten para imitar la integridad estructural que tradicionalmente proporcionaba el gluten de trigo. Este cambio ha resultado en un aumento interanual del 14 % en el uso de celulosa en pan y pasta. El almidón resistente, en particular el tipo 2 derivado del maíz con alto contenido de amilosa, está ganando popularidad en los snacks extruidos, ya que ofrece tanto fortificación con fibra como una menor absorción de aceite durante la fritura. Este doble beneficio ayuda a reducir los costos de producción a la vez que mejora el perfil nutricional de los productos.
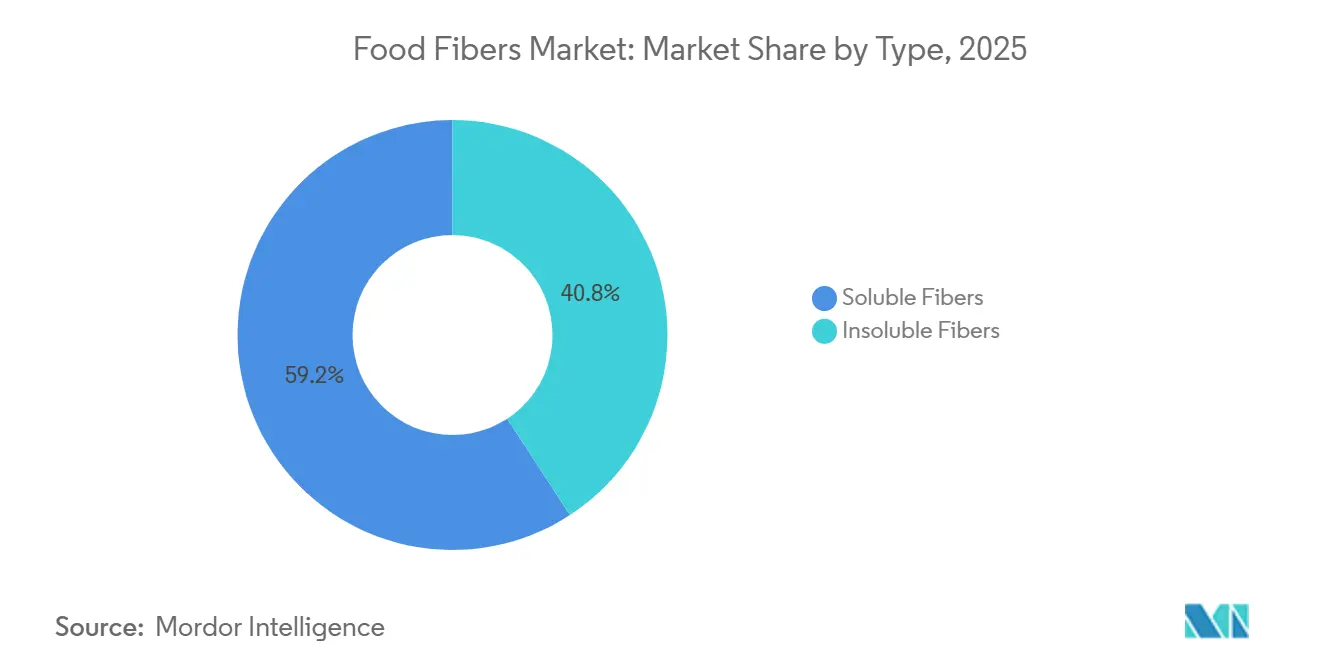
Las fibras solubles representaron el 59.21 % del valor de mercado en 2025, siendo la inulina líder en aplicaciones lácteas y de bebidas gracias a sus propiedades prebióticas y su perfil de sabor neutro, en línea con las tendencias de etiquetado limpio. La pectina sigue desempeñando un papel importante en preparaciones de frutas y confitería; sin embargo, su crecimiento se ve frenado por alternativas como la goma gellan y otros hidrocoloides que proporcionan mayor estabilidad térmica. El betaglucano, procedente de la avena y la cebada, se está consolidando como un nicho premium en productos para la salud cardiovascular. Esto se ve respaldado por las declaraciones de propiedades saludables aprobadas por la Administración de Alimentos y Medicamentos (FDA), que permiten a las marcas cobrar precios entre un 20 % y un 30 % más altos en comparación con las mezclas de fibra genéricas.
Por fuente: Los frutos secos y las semillas aumentan a medida que convergen las narrativas de sostenibilidad y de protección de los alérgenos
Se espera que los frutos secos y las semillas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11.77 % entre 2026 y 2031, lo que los convierte en la categoría de origen con mayor crecimiento. Este crecimiento se atribuye a su doble atractivo como alternativas a la soja y el trigo, sin alérgenos, a la vez que aportan un alto contenido en fibra, proteínas y grasas saludables. Las semillas de chía y lino, en particular, se están procesando para obtener polvos finos que se pueden incorporar fácilmente a productos horneados, batidos y barritas energéticas. Las marcas también destacan su contenido en ácidos grasos omega-3 como un beneficio adicional, lo que justifica precios premium. Además, la fibra de semilla de girasol se perfila como una opción rentable para los fabricantes que buscan diversificar sus fuentes de granos tradicionales, ofreciendo propiedades de volumen comparables a un coste por kilogramo entre un 10 % y un 15 % inferior.
Los cereales y granos representaron el 49.01 % del abastecimiento en 2025, gracias a las consolidadas cadenas de suministro de salvado de trigo y fibra de avena, que se benefician de la economía de los coproductos en la molienda de harina y el procesamiento de la avena. Sin embargo, este predominio está disminuyendo gradualmente a medida que las marcas responden a las tendencias de evitar el gluten y buscan narrativas innovadoras que los cereales no pueden ofrecer. Las frutas y verduras contribuyen con volúmenes moderados pero estables, y la fibra de manzana y la fibra de cítricos son valoradas por sus propiedades de retención de agua en productos cárnicos y su atractivo de etiqueta limpia en formulaciones orgánicas.
Por forma: Los formatos líquido y de jarabe captan la demanda de bebidas y fortificación de productos lácteos
Se prevé que las formas líquidas y en jarabe de fibra crezcan a una tasa de crecimiento anual compuesta (TCAC) del 13.01 % entre 2026 y 2031, lo que las convierte en el segmento de mayor crecimiento entre las formas de fibra. Este crecimiento se atribuye a que los fabricantes de bebidas se centran en la facilidad de mezclado y la dispersión uniforme en líneas de producción de alta velocidad. En particular, los jarabes solubles de fibra de maíz están sustituyendo al jarabe de maíz de alta fructosa en refrescos y bebidas deportivas con bajo contenido de azúcar. Estos jarabes proporcionan un dulzor suave y una mayor fortificación con fibra, sin los problemas de viscosidad que suelen asociarse con las suspensiones en polvo. Además, los procesadores de lácteos utilizan inulina líquida en formulaciones de yogur y kéfir para mejorar la cremosidad y ofrecer funcionalidad prebiótica, lo que se alinea con las estrategias de marketing centradas en la salud intestinal.
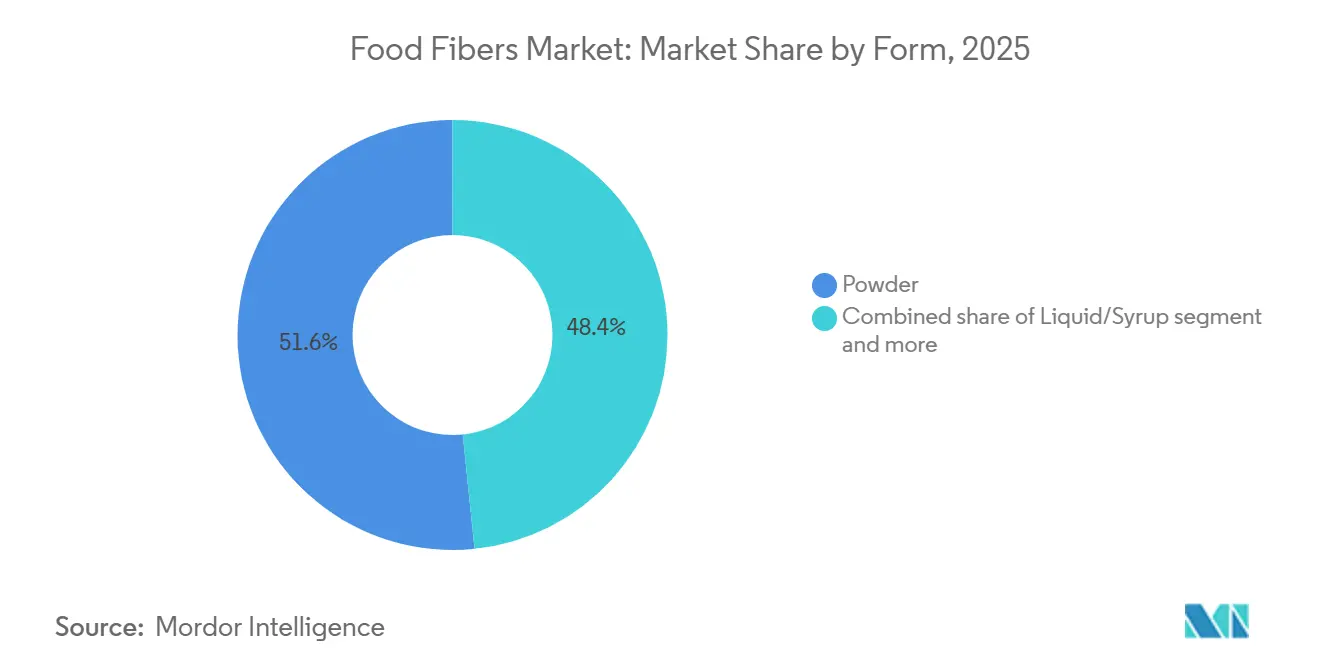
Los formatos en polvo representaron el 51.64 % de las ventas en 2025, lo que destaca su versatilidad en aplicaciones de mezcla seca, como proteínas en polvo, mezclas para hornear y sopas instantáneas. Estos formatos ofrecen una mayor vida útil y una logística simplificada en comparación con las alternativas líquidas. El crecimiento de este segmento se ve impulsado por los avances en las tecnologías de aglomeración e instantanización, que mejoran la dispersabilidad y minimizan los problemas de aglomeración y sedimentación que históricamente han afectado a las bebidas enriquecidas con fibra. Otras presentaciones, como gránulos y hojuelas, se adaptan a aplicaciones específicas, como cereales para el desayuno y barritas de snack. Estas presentaciones incluyen partículas de fibra visibles que realzan la sensación de autenticidad integral y aportan un atractivo textural a los productos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Los suplementos dietéticos superan a los alimentos y bebidas a medida que se expanden los canales directos al consumidor
Se espera que los suplementos dietéticos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 12.45 % entre 2026 y 2031, superando la tasa de crecimiento del mercado de alimentos y bebidas del 9.2 %. Este crecimiento está siendo impulsado por marcas de venta directa al consumidor que aprovechan modelos de suscripción y plataformas de nutrición personalizada para posicionar la fibra como una solución de bienestar específica, en lugar de un ingrediente pasivo. Los formatos de cápsulas y gomitas lideran el mercado, con fabricantes que combinan múltiples tipos de fibra, como psyllium, inulina y glucomanano, para abordar problemas de salud comunes como el estreñimiento, el control de peso y la reducción del colesterol en un solo producto. Las vías regulatorias para los suplementos dietéticos son menos estrictas en comparación con las declaraciones de propiedades saludables de los alimentos, lo que permite a las marcas realizar declaraciones de estructura y función que sugieren beneficios sin requerir la justificación clínica necesaria para las declaraciones de propiedades saludables calificadas.
Las aplicaciones de alimentos y bebidas representaron el 48.02 % del valor de uso final en 2025, con productos de panadería y confitería liderando este segmento gracias a la función de la fibra en la retención de humedad y la prolongación de la vida útil. Los lácteos y postres congelados incorporan cada vez más fibras solubles para reducir el contenido de grasa y mantener la cremosidad, lo que atrae a los consumidores preocupados por las calorías sin comprometer el placer. Además, los procesadores de carne, aves y mariscos utilizan fibras insolubles como aglutinantes y extensores, lo que ayuda a mejorar el rendimiento y la textura en productos reestructurados como nuggets de pollo y palitos de pescado.
Análisis geográfico
Mercado de fibras alimentarias de América del Norte
América del Norte representó el 40.73 % de los ingresos mundiales en 2025, impulsada por un marco regulatorio que permite declaraciones de salud calificadas para fibras específicas y una base de consumidores centrada en soluciones para el bienestar digestivo. Estados Unidos lidera en el consumo per cápita de suplementos de fibra, con marcas establecidas como Metamucil y Benefiber que mantienen posiciones minoristas sólidas. Al mismo tiempo, las marcas desafiantes están ganando impulso a través del comercio electrónico y los modelos basados en suscripciones. En Canadá, la actualización de 2024 de su Reglamento de Alimentos y Medicamentos amplió la lista de fibras dietéticas reconocidas, lo que permite a las marcas hacer declaraciones de contenido de fibra para ingredientes como la dextrina resistente y la polidextrosa. Este cambio regulatorio ha fomentado esfuerzos de reformulación en todos los productos alimenticios envasados [3] Fuente: Gobierno de Canadá, “Lista de fibras dietéticas revisada y aceptada por la Dirección de Alimentos de Salud Canadá”, canada.ca.
Mercado de fibras alimentarias en la región Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una tasa anual compuesta del 11.01 % entre 2026 y 2031, lo que la convierte en la región de mayor crecimiento. Este crecimiento se sustenta en la urbanización, el aumento de la renta disponible y las iniciativas gubernamentales de nutrición en países como China e India. La iniciativa China Saludable 2030 de China hace hincapié en el consumo de cereales integrales y una mayor ingesta de fibra, lo que impulsa a las empresas alimentarias estatales a enriquecer alimentos básicos como fideos y bollos al vapor con almidón resistente y fibra de avena. En India, las directrices dietéticas de 2024 del Instituto Nacional de Nutrición respaldaron las dietas ricas en fibra, lo que influyó en los programas de comidas escolares y los sistemas de distribución pública para incorporar harinas de mijo y legumbres, naturalmente ricas en fibra. En Japón, el envejecimiento de la población impulsa la demanda de suplementos de fibra para el estreñimiento y la salud cardiovascular, donde la inulina y la goma guar parcialmente hidrolizada lideran las ventas en farmacias y tiendas de conveniencia.
Mercado europeo de fibras alimentarias
El crecimiento de Europa se ve moderado por los estrictos requisitos de la Autoridad Europea de Seguridad Alimentaria (AESA) en materia de propiedades saludables y el escepticismo de los consumidores hacia las nuevas fibras. Sin embargo, la región sigue siendo un mercado importante para ingredientes orgánicos y de origen sostenible. Alemania lidera el consumo de fibra, gracias a la preferencia cultural por el pan integral y a un sólido sector minorista de productos naturales que prioriza el contenido de fibra en sus productos. El sistema de etiquetado Nutri-Score de Francia premia los productos ricos en fibra con puntuaciones más altas, lo que fomenta la reformulación y proporciona una ventaja competitiva a las marcas que cumplen con los requisitos de contenido de fibra.
Panorama regulatorio
La regulación de las fibras alimentarias está ligada a la forma en que las jurisdicciones definen la fibra dietética para el etiquetado y a las vías de autorización para las fibras novedosas y las declaraciones relacionadas. En Estados Unidos, la FDA mantiene su definición de fibra dietética y continúa aplicando discreción en la aplicación de la normativa para ciertos carbohidratos no digeribles aislados o sintéticos mientras se desarrolla la reglamentación, lo que mantiene la justificación basada en expedientes como elemento central para los proveedores que venden dextrinas resistentes, variantes de almidón resistente y otras fibras procesadas. En la Unión Europea, el acceso al mercado para nuevos ingredientes de fibra generalmente se canaliza a través del marco de Nuevos Alimentos según el Reglamento (UE) 2015/2283, lo que añade plazos y requisitos de datos para los solicitantes que buscan la autorización y, cuando corresponda, protección de datos.
En 2026, varias medidas de la UE reforzaron el marco de cumplimiento para los ingredientes y formulaciones adyacentes a la fibra. El Reglamento de Ejecución (UE) 2026/1306 de la Comisión autorizó el extracto de zanahoria enriquecido con ramnogalacturonano-I (cRG-I) como nuevo alimento (en vigor desde el 2 de julio de 2026), y el Reglamento de Ejecución (UE) 2026/1219 autorizó el éster de inulina-propionato (en vigor desde el 30 de junio de 2026), reforzando así el papel de las autorizaciones formales para posibilitar plataformas de fibra diferenciadas. Por otra parte, el Reglamento (UE) 2026/196 de la Comisión modificó las normas y especificaciones de aditivos para múltiples hidrocoloides utilizados en formulaciones ricas en fibra (incluidas las pectinas, E 440), cuya aplicación comenzó el 18 de agosto de 2026, mientras que la Comisión del Codex Alimentarius adoptó revisiones de la GSFA (CXS 192-1995) en su 49.ª sesión en julio de 2026, lo que influyó en las normas de referencia mundiales utilizadas por muchos organismos reguladores nacionales.
Análisis de la cadena de valor
La cadena de valor comienza con los flujos agrícolas y de subproductos iniciales, luego pasa por la extracción, purificación y conversión a formatos estandarizados (principalmente polvos, y cada vez más líquidos/jarabes) antes de llegar a los fabricantes de alimentos, bebidas y suplementos. Las materias primas clave incluyen cereales y granos (trigo, maíz, avena), cultivos específicos (como la achicoria) y subproductos reciclados (por ejemplo, cáscara de cítricos y orujo de manzana) que pueden mejorar la rentabilidad de la materia prima al tiempo que respaldan las afirmaciones de sostenibilidad. El procesamiento intermedio se basa en la molienda y el fraccionamiento, junto con enfoques enzimáticos y basados en membranas más recientes, para proporcionar una funcionalidad consistente (solubilidad, viscosidad, retención de agua) necesaria para aplicaciones en panadería, bebidas, lácteos y carne.
El cumplimiento y el aseguramiento de la calidad actúan como funciones de control a lo largo de la cadena, requiriendo a menudo especificaciones rigurosas, sistemas de seguridad alimentaria (generalmente alineados con FSSC 22000/ISO 22000) y, cuando se buscan declaraciones, evidencia clínica. Los flujos de trabajo regulatorios también pueden impulsar las transiciones de la fase piloto a la comercial, como lo ilustran las series de producción de grado alimenticio de celulosa microfibrilada (MFC) realizadas en octubre de 2025 por Vireo Advisors con Valmet, el Centro de Desarrollo de Procesos de la Universidad de Maine y Capatec para respaldar los pasos orientados a GRAS y la expansión del mercado estadounidense. En la fase posterior, la distribución suele combinar el suministro directo a grandes clientes de bienes de consumo envasados con distribuidores de ingredientes especializados que atienden a fabricantes regionales y pequeños y medianos, con una cadena de suministro que se orienta hacia el abastecimiento multirregional y la mezcla/acabado local para reducir la exposición a la volatilidad agrícola, la geopolítica y las interrupciones logísticas.
Panorama competitivo
El mercado de fibras alimentarias muestra una concentración moderada, con los cinco principales proveedores, incluyendo Cargill, Archer Daniels Midland, Tate and Lyle, Ingredion y Roquette, representando aproximadamente el 45% de la capacidad global. A pesar de esto, estas empresas enfrentan una competencia constante de especialistas regionales que ofrecen fuentes de fibra únicas como la goma arábiga, el glucomanano de konjac y las fibras de granos antiguos. Las tendencias estratégicas resaltan una clara división en los enfoques. Las grandes empresas multinacionales se enfocan en la integración vertical al asegurar el suministro de materia prima mediante contratos a largo plazo con cooperativas de granos e invertir en tecnologías de extracción patentadas para reducir costos y mejorar la funcionalidad. Por otro lado, los actores más pequeños se diferencian al enfatizar la certificación orgánica, la verificación de organismos no modificados genéticamente (no OGM) y las narrativas de origen único, lo que les ayuda a lograr precios premium en los mercados naturales y especializados.
Están surgiendo oportunidades en fibras termoestables que conservan su funcionalidad durante el procesamiento en autoclave y a temperaturas ultraaltas. Esta innovación podría abordar necesidades insatisfechas en aplicaciones de comidas estables y fórmulas infantiles, actualmente desatendidas por las opciones de fibra existentes. La innovación tecnológica sigue siendo un factor competitivo clave, con empresas líderes invirtiendo en extracción enzimática, filtración por membrana y procesamiento de fluidos supercríticos. Estos métodos producen fibras con sabor neutro, alta pureza y mínimo impacto ambiental, atributos que atraen tanto a desarrolladores de productos como a equipos de compras enfocados en la sostenibilidad. Por ejemplo, la solicitud de patente de Tate and Lyle, presentada en 2025, para una mezcla de fibra soluble que se mantiene estable a niveles de pH inferiores a 3.5 aborda un desafío importante en las bebidas ácidas. Este desarrollo podría permitir la fortificación con fibra en refrescos carbonatados y jugos de fruta, que anteriormente presentaban problemas de precipitación.
Además, las empresas disruptivas emergentes utilizan la fermentación de precisión para crear nuevos polisacáridos con pesos moleculares y perfiles prebióticos personalizados. Esta tecnología tiene el potencial de superar la volatilidad de la cadena de suministro agrícola y garantizar una producción constante durante todo el año. El cumplimiento de las normas de seguridad alimentaria ISO 22000 de la Organización Internacional de Normalización (ISO) y las certificaciones voluntarias, como la Verificación del Proyecto No-GMO y la certificación Orgánica del Departamento de Agricultura de los Estados Unidos (USDA), se está convirtiendo cada vez más en un requisito básico para el acceso al mercado. Esto es especialmente evidente en Norteamérica y Europa, donde las expectativas de los minoristas y los consumidores respecto a la validación por terceros se han intensificado significativamente.
Líderes de la industria de fibras alimentarias
Ingredion Incorporado
Cargill, Incorporated
Tate y Lyle PLC
Archer Daniels Midland Company
Roquette Frères SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Ingredion adquirió Benicaros, una fibra prebiótica patentada derivada del bagazo de zanahoria reciclado, ampliando así su cartera de productos hacia una fibra orientada a la salud inmunológica con una baja dosis diaria. Esta adquisición refuerza el posicionamiento de Ingredion en fibras sostenibles y recicladas, y favorece una mayor penetración en el mercado de suplementos y alimentos funcionales, donde las propiedades prebióticas y el origen diferenciado son fundamentales.
- Septiembre de 2025: ADM informó que Fibersol recibió la aprobación de la Administración de Productos Terapéuticos (TGA) de Australia como ingrediente activo para productos sanitarios, incluidos medicamentos autorizados y de venta con receta. Esta aprobación amplía el canal de comercialización más allá de los alimentos convencionales, abarcando categorías de productos sanitarios más reguladas, y puede influir en las especificaciones, la documentación y los acuerdos de suministro en Australia.
- Junio de 2024: Cargill estableció un centro tecnológico en Atlanta, Georgia, enfocado en la transformación digital de la industria alimentaria y agrícola, incluyendo herramientas para mejorar la eficiencia y la sostenibilidad de la cadena de suministro. Esta inversión respalda las capacidades de abastecimiento de ingredientes y logística, lo que puede mejorar la confiabilidad del suministro de fibra a las redes globales de fabricación de alimentos y bebidas.
Alcance del informe del mercado global de fibras alimentarias
La fibra alimentaria, también conocida como fibra dietética, comprende compuestos presentes en plantas que no son completamente digeribles por el intestino humano. Comercialmente, las fibras se extraen de frutas y verduras y pueden aislarse o modificarse durante el procesamiento. El mercado de las fibras alimentarias se clasifica por tipo, origen, forma, aplicación y ubicación geográfica. Por tipo, el mercado se divide en fibras solubles e insolubles. El segmento de las fibras solubles incluye inulina, pectina, polidextrosa, betaglucano, arabinoxilano, maltodextrina resistente y otras fibras solubles. El segmento de las fibras insolubles comprende celulosa, hemicelulosa, lignina, quitina y quitosano, almidón resistente y otras fibras insolubles. Por origen, el mercado se segmenta en cereales y granos, frutas y verduras, frutos secos y semillas, entre otros. Por forma, el mercado se clasifica en polvo, líquido/jarabe, entre otros. Según la aplicación, el mercado se segmenta en alimentos y bebidas, suplementos dietéticos y productos farmacéuticos. Dentro del sector de alimentos y bebidas, el mercado se segmenta en panadería y confitería, lácteos, carnes, aves y mariscos, bebidas y otros productos alimenticios y bebidas. Geográficamente, el informe analiza regiones clave, como Norteamérica, Europa, Asia-Pacífico, Sudamérica, Oriente Medio y África. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados.
| Fibras solubles | La inulina |
| Pectina | |
| Polidextrosa | |
| Beta glucano | |
| Arabinoxylan | |
| Maltodextrina resistente | |
| Otras fibras solubles | |
| Fibras Insolubles | Celulosa |
| Hemicelulosa | |
| Lignina | |
| Quitina y Chitosan | |
| Almidón resistente | |
| Otras Fibras Insolubles |
| Cereales y Granos |
| Frutas y vegetales |
| Nueces y semillas |
| Otros |
| Polvo |
| Líquido/jarabe |
| Otros |
| Alimentos y Bebidas | Panaderia y Confiteria |
| Postres Helados y Lácteos | |
| Carnes, Aves y Mariscos | |
| Bebidas | |
| Otros Alimentos y Bebidas | |
| Suplementos dietéticos | |
| Farmacéuticos | |
| Nutrición animal y alimentos para mascotas | |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente y África |
| Por Tipo | Fibras solubles | La inulina |
| Pectina | ||
| Polidextrosa | ||
| Beta glucano | ||
| Arabinoxylan | ||
| Maltodextrina resistente | ||
| Otras fibras solubles | ||
| Fibras Insolubles | Celulosa | |
| Hemicelulosa | ||
| Lignina | ||
| Quitina y Chitosan | ||
| Almidón resistente | ||
| Otras Fibras Insolubles | ||
| Por fuente | Cereales y Granos | |
| Frutas y vegetales | ||
| Nueces y semillas | ||
| Otros | ||
| Por formulario | Polvo | |
| Líquido/jarabe | ||
| Otros | ||
| por Aplicación | Alimentos y Bebidas | Panaderia y Confiteria |
| Postres Helados y Lácteos | ||
| Carnes, Aves y Mariscos | ||
| Bebidas | ||
| Otros Alimentos y Bebidas | ||
| Suplementos dietéticos | ||
| Farmacéuticos | ||
| Nutrición animal y alimentos para mascotas | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuáles son los ingresos proyectados para el mercado de fibras alimentarias en 2031?
Se prevé que el tamaño del mercado de fibras alimentarias alcance los 15.99 millones de dólares en 2031.
¿Qué región está creciendo más rápido en ventas de fibras alimentarias?
Asia-Pacífico registra la CAGR más alta, con un 11.01 %, impulsada por China e India.
¿Por qué son importantes las fibras solubles en los productos bajos en azúcar?
Las fibras solubles reemplazan la masa de azúcar, reducen las calorías y agregan beneficios prebióticos sin aumentar la carga glucémica.
¿Qué categoría de fuentes se está expandiendo más rápidamente?
Los frutos secos y las semillas lideran el crecimiento a una tasa compuesta anual del 11.77 % porque combinan fibra con proteínas y grasas saludables.


