

Tamaño y cuota de mercado de la ecografía alimentaria
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 146.90 Million |
| Tamaño del mercado (2031) | USD 201.73 Million |
| Tasa de crecimiento (2026 - 2031) | 6.55% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
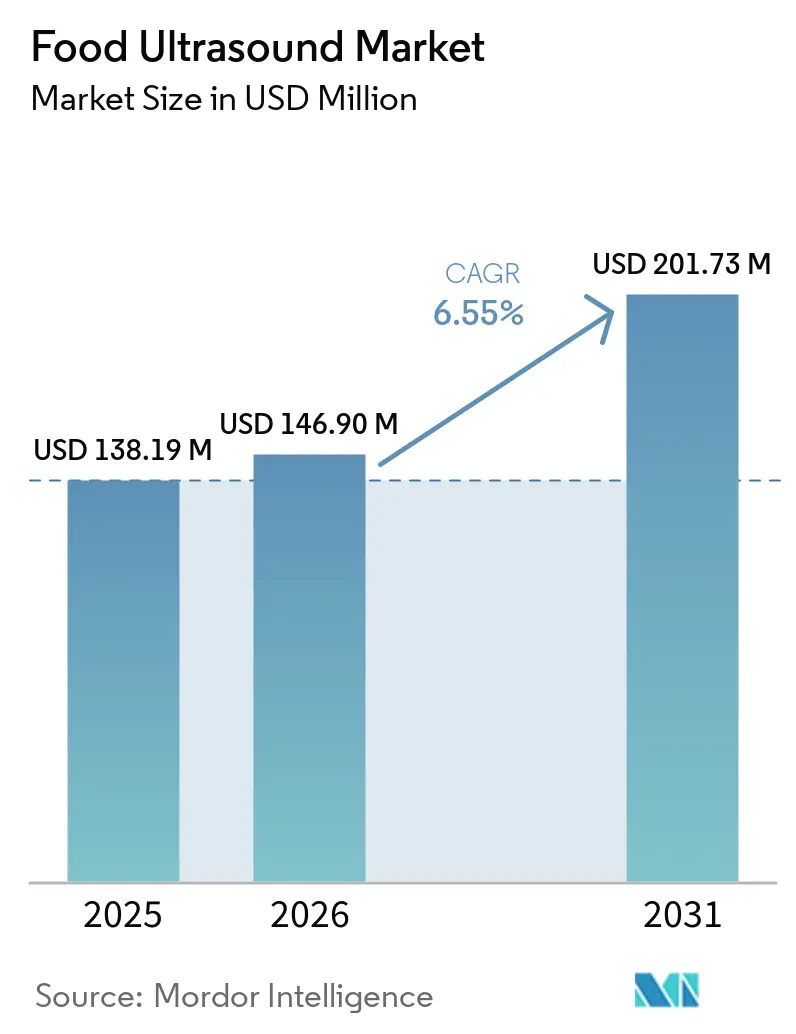
Análisis del mercado de ultrasonidos para la industria alimentaria realizado por Mordor Intelligence.
El mercado de ultrasonidos para alimentos se valoró en 138.19 millones de dólares en 2025 y se prevé que alcance los 201.73 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.55 % durante el período 2026-2031. En 2026, se espera que los ingresos del mercado alcancen los 146.90 millones de dólares, impulsados por la creciente adopción de métodos de procesamiento que preservan la integridad nutricional sin depender de energía térmica. El cambio de la conservación basada en calor a alternativas basadas en ultrasonidos está influyendo en el consumo de energía y las estrategias de diferenciación de productos. Por ejemplo, un sonorreactor de elaboración de cerveza ultrasónico patentado, desarrollado en la Universidad de Nueva Gales del Sur, demostró una reducción del 75 % en el consumo de energía, según se publicó en el Journal of Food Engineering (2026). Esto pone de relieve los beneficios potenciales en términos de costes y sostenibilidad para los procesadores de alimentos industriales. El procesamiento ultrasónico de alimentos logra estas ventajas al utilizar la cavitación, la formación y el colapso de burbujas microscópicas, en lugar de calor, lo que lo hace energéticamente eficiente y no destructivo para los compuestos bioactivos sensibles al calor.
Conclusiones clave del informe
- Por rango de frecuencia, la baja frecuencia y alta intensidad representó el 57.56% de los ingresos de 2025, mientras que la alta frecuencia y baja intensidad registrará una tasa de crecimiento anual compuesta (CAGR) del 7.94% hasta 2031.
- Por función, la emulsificación y la homogeneización lideraron con un 36.81% en 2025; el control de calidad registró la tasa de crecimiento anual compuesta (CAGR) más rápida, del 7.53%, hasta 2031.
- Por aplicación, las bebidas representaron el 34.31% de la demanda en 2025, mientras que se prevé que la carne y el marisco crezcan a una tasa de crecimiento anual compuesta del 8.76% hasta 2031.
- Geográficamente, Norteamérica representó el 40.75% de las ventas de 2025, mientras que la región de Asia-Pacífico experimentará un crecimiento anual compuesto del 7.58% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de ultrasonidos para la industria alimentaria
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de las formulaciones con etiquetas limpias y con un mínimo de aditivos. | + 1.2% | Global; liderazgo inicial en Norteamérica y la Unión Europea. | Corto plazo (≤ 2 años) |
| Aumento de la demanda de procesamiento no térmico en alimentos con vida útil limitada. | + 1.5% | Presencia mundial; con mayor presencia en Norteamérica y la Unión Europea, y un rápido crecimiento en Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Mayor necesidad de control de calidad en línea y detección de defectos. | + 0.8% | Núcleo de América del Norte y la Unión Europea, con repercusión en Asia-Pacífico | Mediano plazo (2–4 años) |
| Complejidad del procesamiento de alimentos funcionales y de origen vegetal | + 0.7% | América del Norte, Unión Europea, Asia-Pacífico | Mediano plazo (2–4 años) |
| Creciente demanda de soluciones de procesamiento sostenibles y eficientes en el uso de recursos. | + 0.6% | Global | Largo plazo (≥ 4 años) |
| Normas estrictas de seguridad y calidad de los alimentos | + 0.5% | América del Norte, Unión Europea | Corto a mediano plazo (≤ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de las formulaciones con etiquetas limpias y con un mínimo de aditivos.
La creciente demanda de formulaciones con etiquetas limpias y bajos aditivos está impulsando la adopción de tecnologías de ultrasonido en la industria alimentaria. Los fabricantes de alimentos buscan métodos de procesamiento que preserven la calidad del producto a la vez que reducen el uso de aditivos artificiales, conservantes y coadyuvantes químicos. Como tecnología de procesamiento no térmico, el ultrasonido en la industria alimentaria facilita procesos como la emulsificación, la homogeneización, la extracción y el control microbiano, manteniendo el sabor, la textura y el valor nutricional naturales de los alimentos. La importancia comercial de los productos con etiquetas limpias se refleja en las tendencias de compra de los consumidores; en particular, la Generación Z y los Millennials estarán dispuestos a pagar entre un 20 % y un 30 % más por productos etiquetados como orgánicos, naturales, con alto contenido proteico o libres de ingredientes artificiales en 2025. [ 1 ]Fuente: Ingredion, "Menos misterio, más significado: las etiquetas claras conquistan la preferencia del consumidor", ingredion.comEn respuesta, las empresas procesadoras de alimentos están adoptando cada vez más soluciones basadas en ultrasonidos para facilitar el desarrollo de productos con etiquetas limpias, mejorar la funcionalidad de los ingredientes y satisfacer la demanda de los consumidores de alimentos mínimamente procesados.
Aumento de la demanda de procesamiento no térmico en alimentos con vida útil limitada.
La creciente demanda de procesamiento no térmico en alimentos sensibles a la vida útil está impulsando la adopción de la tecnología de ultrasonido en alimentos. Los fabricantes están aprovechando esta tecnología para preservar la frescura, el valor nutricional, el sabor y la textura de los productos sin depender de los métodos tradicionales basados en calor. El ultrasonido en alimentos proporciona una solución de procesamiento no térmico eficaz, que mejora el control microbiano, la emulsificación, la homogeneización y la extracción, al tiempo que reduce la degradación de la calidad. Esta tecnología funciona utilizando ondas sonoras de alta frecuencia para crear burbujas de cavitación en los líquidos, que generan altas temperaturas y presiones localizadas, interrumpiendo eficazmente las células microbianas y facilitando diversas funciones de procesamiento. Con la creciente preferencia de los consumidores por alimentos mínimamente procesados, los productores utilizan cada vez más las tecnologías de ultrasonido para extender la vida útil y mejorar la estabilidad de los productos en categorías como bebidas, productos lácteos, frutas y verduras frescas y alimentos listos para el consumo.
Complejidad del procesamiento de alimentos funcionales y de origen vegetal
La complejidad del procesamiento de alimentos funcionales y de origen vegetal está impulsando la adopción de tecnologías de ultrasonido en alimentos, ya que los fabricantes buscan soluciones avanzadas para mejorar la textura, la estabilidad, la emulsificación y la funcionalidad de los ingredientes en formulaciones alimentarias sofisticadas. En comparación con los productos alimenticios convencionales, las carnes de origen vegetal, las alternativas lácteas y los alimentos funcionales a menudo presentan desafíos como la estructuración de las proteínas, la sensación en boca, la dispersión de los ingredientes y la estabilidad durante su vida útil. El ultrasonido en alimentos proporciona un método no térmico y eficiente para abordar estos desafíos, manteniendo la calidad nutricional y apoyando el posicionamiento de etiqueta limpia. Esta necesidad se ve reforzada por el fuerte interés de los consumidores en los productos de origen vegetal. Según un estudio de GFI de 2024, el 71 % de los consumidores estadounidenses de entre 18 y 59 años indicó que era al menos algo probable que consumieran carne y/o productos lácteos de origen vegetal en el futuro. [ 2 ]Fuente: Good Food Institute, "Análisis del mercado de servicios de alimentación en EE. UU. para alimentos de origen vegetal", gfi.orgA medida que crece la demanda de alimentos funcionales y de origen vegetal, los procesadores de alimentos utilizan cada vez más tecnologías de ultrasonido para mejorar la calidad del producto y la eficiencia de la producción.
Creciente demanda de soluciones de procesamiento sostenibles y eficientes en el uso de recursos.
La creciente demanda de soluciones de procesamiento sostenibles y eficientes en el uso de recursos está impulsando la adopción de tecnologías de ultrasonido en la industria alimentaria. Los fabricantes de alimentos buscan métodos para reducir el consumo de energía, el tiempo de procesamiento, el uso de agua y la dependencia de aditivos químicos, manteniendo al mismo tiempo la calidad del producto. Como tecnología de procesamiento no térmica y eficiente, el ultrasonido en la industria alimentaria mejora procesos como la extracción, la emulsificación, la homogeneización y la conservación, ofreciendo un menor impacto ambiental en comparación con algunos métodos convencionales. El énfasis en la sostenibilidad en las decisiones de compra de los consumidores respalda aún más esta tendencia. Según el IFIC, el 59 % de los estadounidenses en 2025 considera muy importante que sus alimentos se produzcan de manera ambientalmente sostenible, un aumento con respecto al 53 % en 2021.[ 3 ]Fuente: Consejo Internacional de Información Alimentaria (IFIC), "Encuesta IFIC sobre Alimentación y Salud 2025", ific.orgComo resultado, las empresas procesadoras de alimentos están invirtiendo cada vez más en soluciones basadas en ultrasonidos para alinear sus prácticas de producción con los objetivos de sostenibilidad y las cambiantes preferencias de los consumidores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto coste de capital para la modernización y validación a escala industrial. | -1.1% | Global; más aguda en Sudamérica y Oriente Medio y África. | Corto a mediano plazo (≤ 4 años) |
| Competencia de tecnologías de procesamiento establecidas | -0.8% | América del Norte, Unión Europea | Mediano plazo (2–4 años) |
| Deficiencias en la estandarización de procesos en diversas matrices alimentarias | -0.5% | Global | Largo plazo (≥ 4 años) |
| Escasez de operadores cualificados e ingenieros de aplicaciones | -0.4% | Global; más aguda en Asia-Pacífico y Sudamérica. | A medio y largo plazo (más de 2 años) |
| Fuente: Inteligencia de Mordor | |||
Alto coste de capital para la modernización y validación a escala industrial.
El elevado coste de capital asociado a la modernización y validación a escala industrial supone una importante limitación para el mercado de la ecografía en la industria alimentaria. La implementación de esta tecnología requiere una inversión inicial sustancial en equipos especializados, integración de sistemas, modificaciones de las instalaciones y validación de procesos. Además, los fabricantes de alimentos afrontan costes relacionados con las pruebas piloto, el cumplimiento normativo, la formación del personal y la verificación del rendimiento antes de la implementación a gran escala. Estas exigencias financieras y operativas pueden dificultar la adopción, especialmente para las pequeñas y medianas empresas procesadoras de alimentos, y pueden prolongar el periodo de recuperación de la inversión en comparación con las tecnologías de procesamiento tradicionales.
Competencia de tecnologías de procesamiento establecidas
Las tecnologías de procesamiento establecidas representan un desafío para el crecimiento del mercado de ultrasonidos en la industria alimentaria, ya que muchos fabricantes de alimentos siguen dependiendo de métodos tradicionales como la pasteurización térmica, el procesamiento a alta presión (HPP), la homogeneización, la mezcla mecánica y los sistemas de extracción convencionales. Estos métodos cuentan con un rendimiento comprobado, infraestructura existente, cumplimiento normativo y amplia aceptación en la industria, lo que reduce el incentivo para que los fabricantes adopten alternativas basadas en ultrasonidos. Además, las preocupaciones sobre la complejidad de la integración, los procesos de validación y la incertidumbre en el retorno de la inversión suelen llevar a los fabricantes a priorizar las tecnologías convencionales, especialmente en entornos de producción a gran escala donde la fiabilidad y la consistencia son esenciales.
Análisis de segmento
Por rango de frecuencia: el predominio del modo de potencia coexiste con el impulso de alta frecuencia.
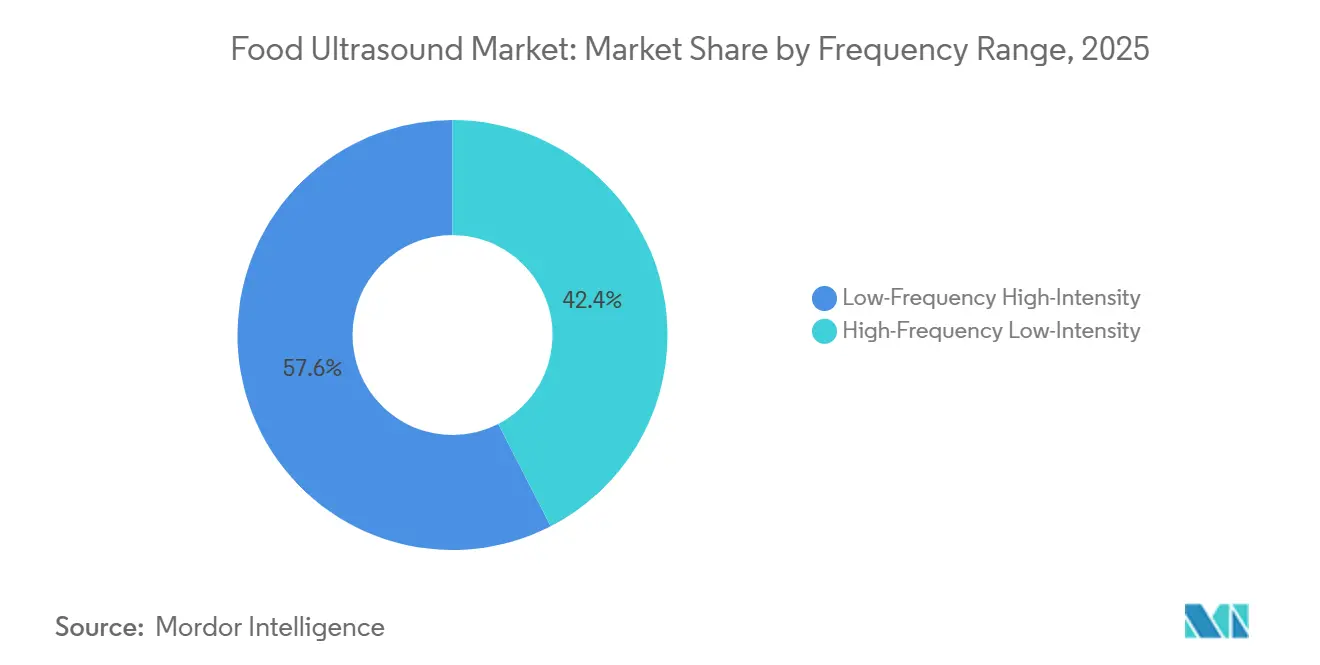
El ultrasonido de baja frecuencia y alta intensidad representó el 57.56 % del mercado de 2025, lo que subraya su papel consolidado en aplicaciones como la emulsificación, la inactivación microbiana, el corte y la limpieza. Estas funciones, en conjunto, contribuyen a la mayor parte del valor de uso del equipo. Esta tecnología, que opera típicamente en el rango de 20 a 100 kHz con intensidades superiores a 10 W/cm², aprovecha la cavitación acústica para producir efectos mecánicos, térmicos y químicos simultáneamente. Estos efectos son fundamentales en diversos procesos industriales, como la mejora de la estabilidad de las emulsiones, la inactivación eficaz de microbios para garantizar la seguridad del producto, el corte de precisión en la fabricación y la limpieza exhaustiva de equipos. Estas capacidades justifican su mayor consumo energético por unidad en comparación con las alternativas de diagnóstico.
El ultrasonido de alta frecuencia y baja intensidad es el segmento de frecuencia de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.94 % para el período 2026-2031. Este crecimiento se debe a la creciente adopción de herramientas de detección de calidad no destructivas en las líneas de producción de alimentos automatizadas. Al operar por encima de 100 kHz con intensidades inferiores a 1 W/cm², esta tecnología evalúa propiedades físicas como el contenido de grasa, la textura, el estado de fermentación y la presencia de cuerpos extraños sin alterar el producto. Su capacidad para proporcionar evaluaciones de calidad precisas y en tiempo real sin comprometer la integridad del producto la convierte en una herramienta esencial en el procesamiento moderno de alimentos, donde la eficiencia y el control de calidad son primordiales.
Por función: La emulsificación lidera en escala; la detección transforma las perspectivas de crecimiento.
La emulsificación y la homogeneización representaron el 36.81 % del mercado de 2025, impulsadas por su uso consolidado en bebidas, productos lácteos, salsas y aderezos, donde lograr emulsiones consistentes y estables a ritmos de producción industriales es un requisito fundamental. La tecnología de ultrasonido de alta intensidad (HIU) produce gotas con tamaños inferiores a 200 nm con un menor consumo de energía en comparación con los homogeneizadores de alta presión convencionales. Esta ventaja se ha documentado en estudios revisados por pares en diversas matrices alimentarias, incluidas las emulsiones complejas de proteínas y polisacáridos. La inactivación microbiana y enzimática, la limpieza y el corte representan, en conjunto, una parte significativa del mercado restante, cada una con patrones de adopción únicos.
El control de calidad es la aplicación de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.53 % para el período 2026-2031, impulsada por el aumento de la inversión en tecnologías de detección para líneas de producción automatizadas. Las aplicaciones de corte se benefician de plataformas comerciales consolidadas. Por ejemplo, la división Branson Ultrasonics de Emerson ofrece soluciones de porcionado sin fricción para confitería, productos de panadería y comidas congeladas, proporcionando ventajas como una mayor vida útil de las cuchillas y un mínimo desperdicio de producto, como se destaca en la documentación técnica de Emerson de 2025. Además, los sonotrodos de Telsonic, que operan a frecuencias de 20 kHz, 30 kHz y 35 kHz, son compatibles con sistemas de corte rotativos en línea e integrados con robots para productos de pastelería y alimentos en capas.
Por aplicación en la industria alimentaria: las bebidas son la principal fuente de ingresos; la carne y los mariscos impulsan el crecimiento.
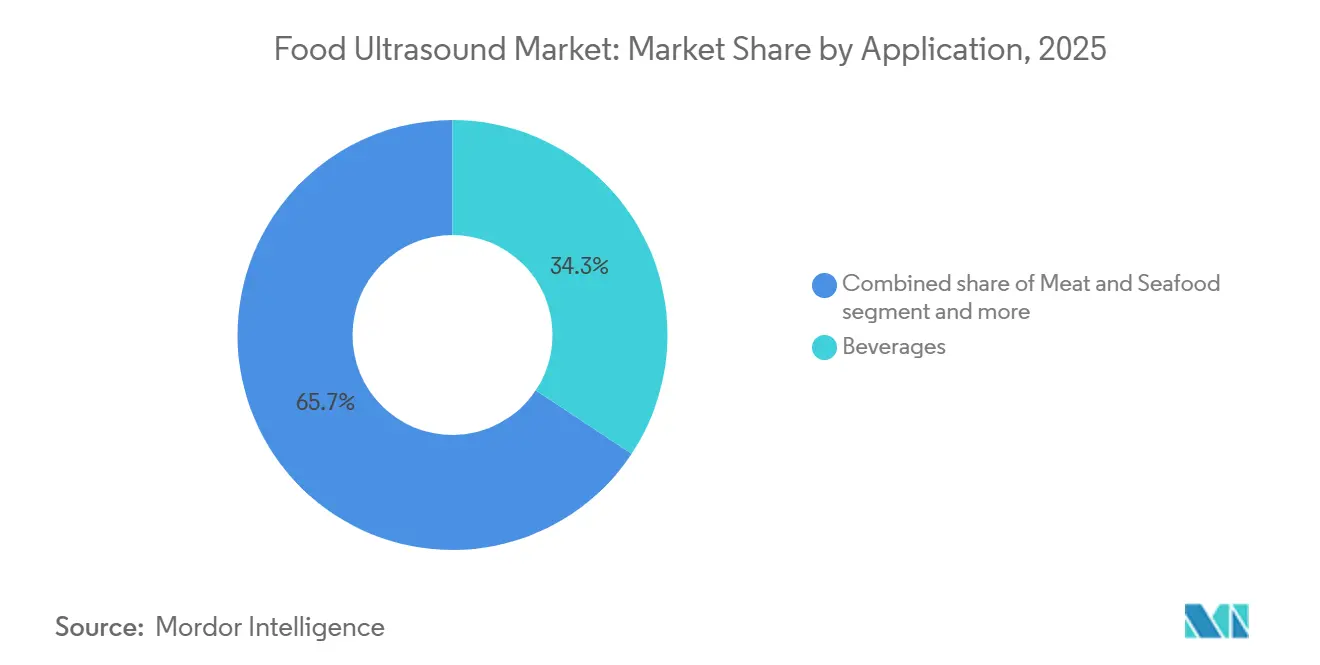
El segmento de bebidas representó el 34.31 % del mercado de 2025, impulsado por los beneficios multifuncionales de la tecnología de ultrasonido en aplicaciones líquidas. Estos beneficios incluyen la estabilización de emulsiones, el refinamiento de partículas, la reducción microbiana mediante procesamiento en frío y la homogeneización del sabor, todo ello a velocidades de producción adecuadas para la fabricación industrial de bebidas. Los homogeneizadores ultrasónicos son especialmente eficaces para zumos y bebidas de origen vegetal, ya que descomponen la pulpa de la fruta y la pectina para evitar la sedimentación, operando a temperaturas inferiores a 40 °C y preservando así las vitaminas y antocianinas sensibles al calor.
Se prevé que el segmento de carne y mariscos sea el de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.76 % entre 2026 y 2031. Este crecimiento se ve impulsado por la demanda de ablandamiento sin el uso de enzimas exógenas, marinado acelerado y modificación de proteínas para productos procesados con etiqueta limpia. Un estudio de 2025 publicado en RSC Sustainable Food Technology sobre ganado Bos indicus demostró que el ultrasonido de alta intensidad (150–262.5 W durante 12–16 minutos) reduce la pérdida de agua y la decoloración, a la vez que mejora la terneza. Estos resultados concuerdan con el énfasis del mercado de carne de vacuno premium en el procesamiento sin químicos para respaldar las declaraciones de etiqueta limpia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
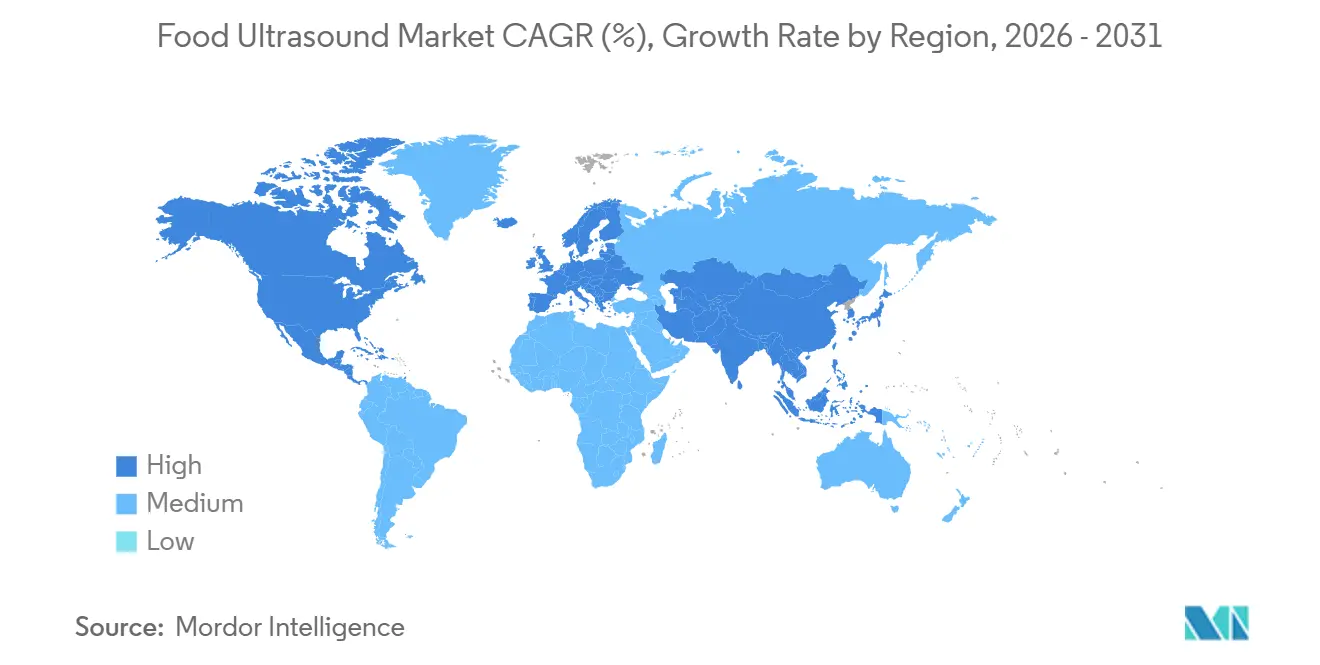
América del Norte dominó el mercado de ultrasonidos para la industria alimentaria, representando el 40.75 % de los ingresos del mercado en 2026. Este liderazgo se debe a una industria de procesamiento de alimentos y bebidas bien establecida, la adopción generalizada de tecnologías de fabricación avanzadas y la creciente demanda de los consumidores por productos con etiquetas limpias y mínimamente procesados. Los fabricantes de alimentos de la región están invirtiendo en soluciones de procesamiento innovadoras para mejorar la calidad del producto, optimizar la eficiencia operativa y promover la sostenibilidad, lo que genera condiciones favorables para la adopción de tecnologías de ultrasonidos en la industria alimentaria.
Se prevé que la región de Asia-Pacífico sea el mercado regional de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.58 % entre 2026 y 2031. Factores como la rápida urbanización, el aumento de los ingresos disponibles y el creciente consumo de alimentos procesados y precocinados impulsan a los fabricantes de alimentos a modernizar sus instalaciones de producción y adoptar tecnologías de procesamiento avanzadas. Además, las crecientes inversiones en infraestructura de procesamiento de alimentos y la expansión de las industrias alimentarias nacionales en países como China, India, Japón y Australia contribuyen aún más al crecimiento del mercado.
Europa, Latinoamérica y Oriente Medio y África están experimentando un crecimiento constante en la adopción de tecnologías de ultrasonido para la industria alimentaria. Los productores de alimentos en estas regiones se centran cada vez más en mejorar la eficiencia del procesamiento, la calidad del producto y la sostenibilidad. El creciente interés en los métodos de procesamiento no térmicos, las formulaciones con etiquetas limpias y las prácticas de fabricación eficientes en el uso de recursos impulsa la integración de las tecnologías de ultrasonido en diversas aplicaciones alimentarias. Además, las continuas innovaciones en el procesamiento de alimentos y el mayor énfasis normativo en las prácticas de producción sostenibles están generando oportunidades de crecimiento adicionales en estas regiones.
Panorama competitivo
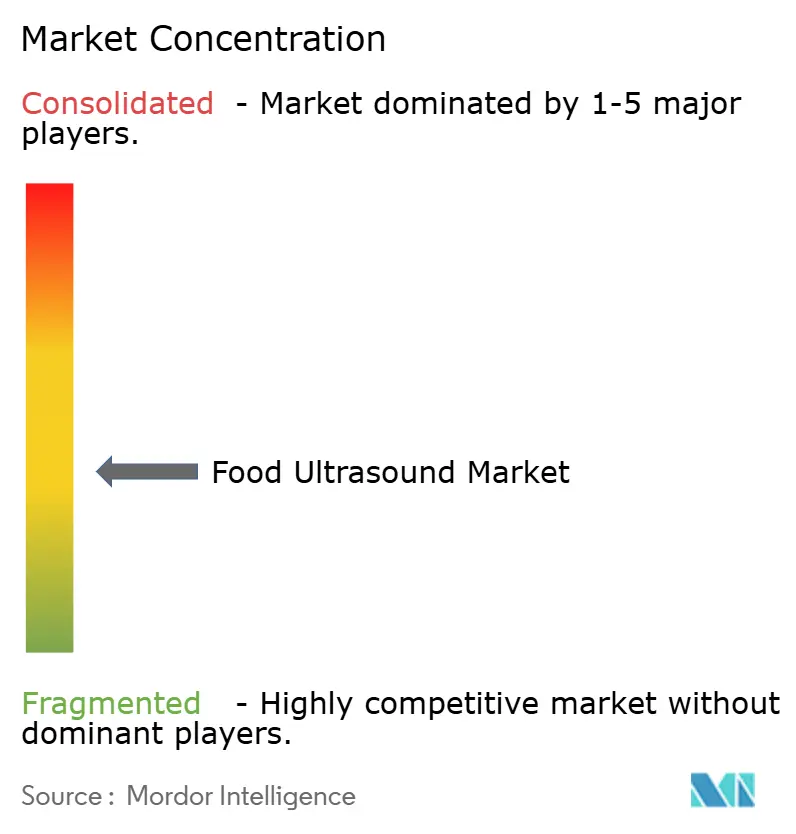
El mercado de procesamiento ultrasónico de alimentos refleja una fragmentación moderada, lo que indica que ningún proveedor domina todas las áreas de aplicación. Los especialistas europeos en ultrasonidos de precisión, como Hielscher Ultrasonics, Weber Ultrasonics, Telsonic y SinapTec, compiten en función de la calidad de sus transductores y su experiencia en ingeniería de aplicaciones. Por el contrario, las empresas norteamericanas, como la división Branson de Emerson y Dukane, aprovechan su envergadura, su amplia base instalada y su dilatada trayectoria en el sector de servicios alimentarios.
Proveedores chinos como Cheersonic y XIAOWEI se centran en precios competitivos para el corte y la homogeneización ultrasónica de productos básicos, ganando cuota de mercado en Asia-Pacífico y Sudamérica, donde el coste de adquisición suele primar sobre el coste total de propiedad. La diferenciación estratégica en el mercado se basa cada vez más en la integración de software y sensores, en lugar de depender únicamente del hardware del transductor. Los proveedores que incorporan control de amplitud habilitado para IoT, registro de procesos y sistemas de retroalimentación de circuito cerrado, como la plataforma Branson Polaris de Emerson, están mejor posicionados para asegurar relaciones a largo plazo con sus clientes. Este enfoque traslada los flujos de ingresos de la venta de equipos de capital a los servicios recurrentes de software y mantenimiento.
Existen oportunidades de innovación en sistemas híbridos de ultrasonido que combinan la inactivación de baja frecuencia con la detección de alta frecuencia en un único reactor de flujo continuo. Además, hay potencial en los servicios de documentación de validación diseñados para ayudar a los pequeños procesadores de alimentos a cumplir con los requisitos de la autoridad de procesos HACCP. Entre los nuevos actores disruptivos del mercado se encuentran las empresas que desarrollan soluciones ultrasónicas para la extracción de proteínas de origen vegetal y sistemas de fermentación asistida por ultrasonido. Estas áreas están atrayendo el interés de los inversores agroalimentarios sostenibles debido a las menores barreras de capital y los resultados funcionales únicos.
Líderes de la industria de ultrasonidos alimentarios
-
Hielscher Ultrasonics GmbH
-
Sonics y materiales, Inc.
-
Dukane
-
Weber Ultrasonics AG
-
Telsonic AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Emerson presentó la plataforma de soldadura ultrasónica Branson Polaris, un sistema de soldadura ultrasónica configurable y escalable diseñado para entornos de fabricación modernos. La plataforma permite la integración flexible de componentes de hardware y software, lo que posibilita a los fabricantes crear soluciones de soldadura personalizadas para aplicaciones en industrias como la automotriz, dispositivos médicos, electrónica, bienes de consumo, envasado de alimentos y bioplásticos.
- Abril de 2025: Fujitsu, en colaboración con Sonofai, Ishida Tec y la Universidad de Tokai, lanzó el SONAFAI T-01, el primer dispositivo de inspección automatizado del mundo capaz de evaluar de forma no destructiva el contenido de grasa del atún blanco congelado. El sistema utiliza análisis por ultrasonido combinado con tecnología de IA, aprovechando el motor de IA por ultrasonido de Fujitsu (parte de su plataforma Kozuchi AI) para evaluar la calidad del atún en tan solo 12 segundos. Esto representa una mejora significativa con respecto a las inspecciones manuales tradicionales de la cola, que requieren personal especializado y mucho más tiempo.
- Marzo de 2024: GEA presentó NiSoMate, un sistema de monitorización en línea basado en sensores para homogeneizadores que proporciona análisis en tiempo real de productos líquidos durante el procesamiento. El sistema mide continuamente parámetros de calidad del producto, como la densidad, la consistencia y la dilución, mediante tecnología de sensores ultrasónicos. Esto permite a los operarios ajustar las condiciones del proceso, como la presión de homogeneización, al instante. NiSoMate sustituye el muestreo de laboratorio tradicional, reduce los residuos y el consumo de energía, y mejora la eficiencia del proceso y la consistencia del producto.
Alcance del informe del mercado global de ultrasonidos para alimentos
| Alta frecuencia y baja intensidad |
| Baja frecuencia Alta intensidad |
| Garantía de Calidad |
| Inactivación microbiana y enzimática |
| Emulsificación y Homogeneización |
| Limpieza |
| Corte |
| Otras funciones de procesamiento de alimentos |
| Carnes y Mariscos |
| Frutas y vegetales |
| Productos lácteos |
| Bebidas |
| Panaderia y Confiteria |
| Otros productos alimenticios |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| New Zealand | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por rango de frecuencia | Alta frecuencia y baja intensidad | |
| Baja frecuencia Alta intensidad | ||
| Por función | Garantía de Calidad | |
| Inactivación microbiana y enzimática | ||
| Emulsificación y Homogeneización | ||
| Limpieza | ||
| Corte | ||
| Otras funciones de procesamiento de alimentos | ||
| Mediante aplicación alimentaria | Carnes y Mariscos | |
| Frutas y vegetales | ||
| Productos lácteos | ||
| Bebidas | ||
| Panaderia y Confiteria | ||
| Otros productos alimenticios | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál será el tamaño del mercado de ultrasonidos para alimentos en 2026?
El mercado de ultrasonidos para el análisis de alimentos está valorado en 146.90 millones de dólares en 2026.
¿Qué segmento de aplicaciones lidera el mercado de ultrasonidos para la industria alimentaria?
En el mercado de la ecografía aplicada a la alimentación, el segmento de bebidas lidera con una cuota del 34.31% en 2026.
¿Qué región domina el mercado de ultrasonidos para la industria alimentaria?
América del Norte domina el mercado de ultrasonidos para el análisis de alimentos, con una cuota del 40.75% en 2026.
¿Qué segmento está creciendo más rápido en el mercado de ultrasonidos para alimentos?
En el mercado de ultrasonidos para la industria alimentaria, las aplicaciones para carne y mariscos constituyen el segmento de mayor crecimiento, registrando una tasa de crecimiento anual compuesta (CAGR) del 8.76 % (2026-2031).


