

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
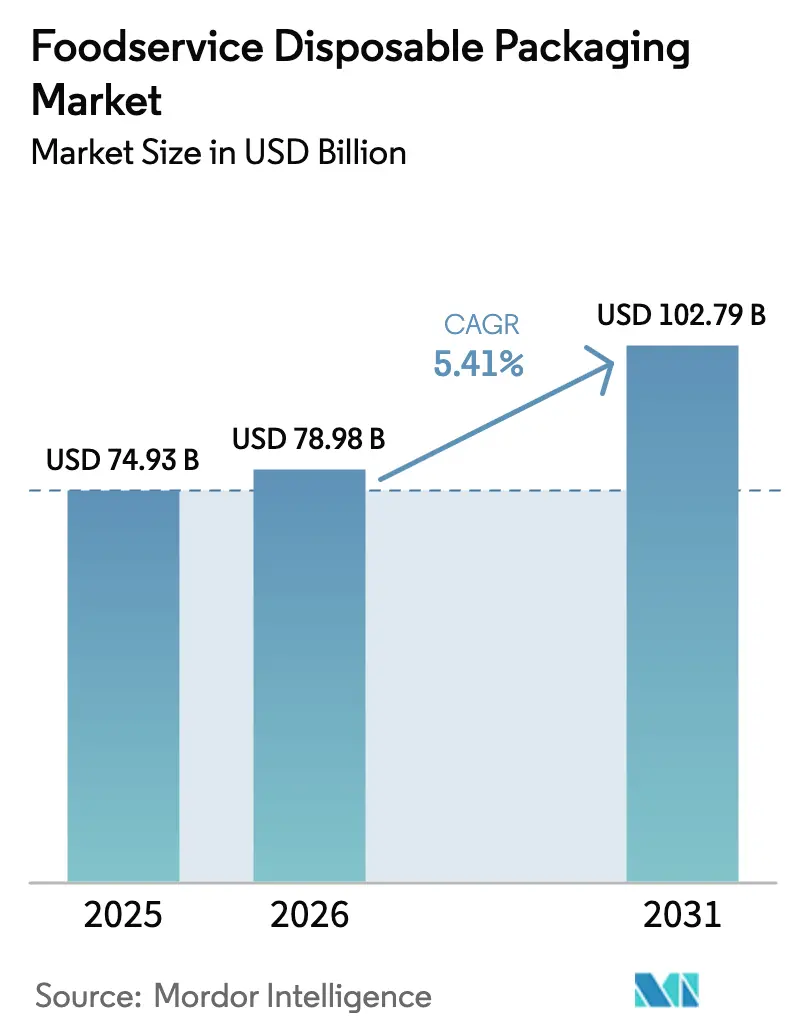
| Tamaño del mercado (2026) | USD 78.98 mil millones |
| Tamaño del mercado (2031) | USD 102.79 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.41% CAGR |
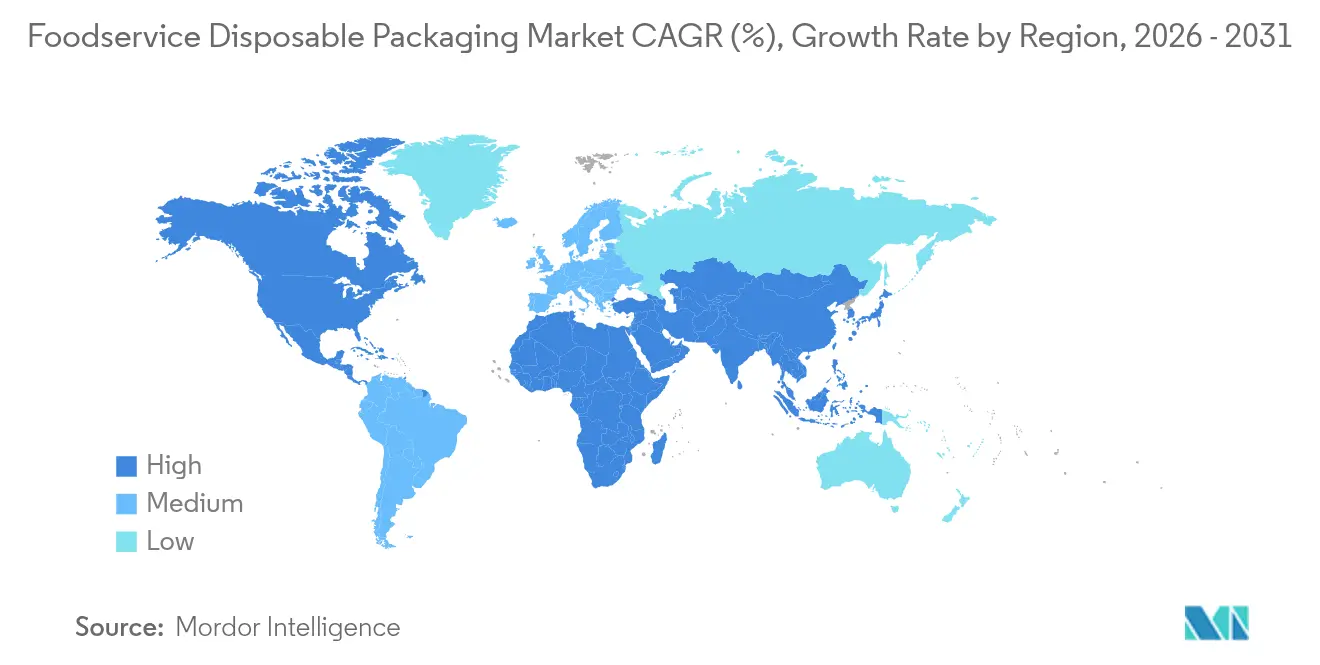
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
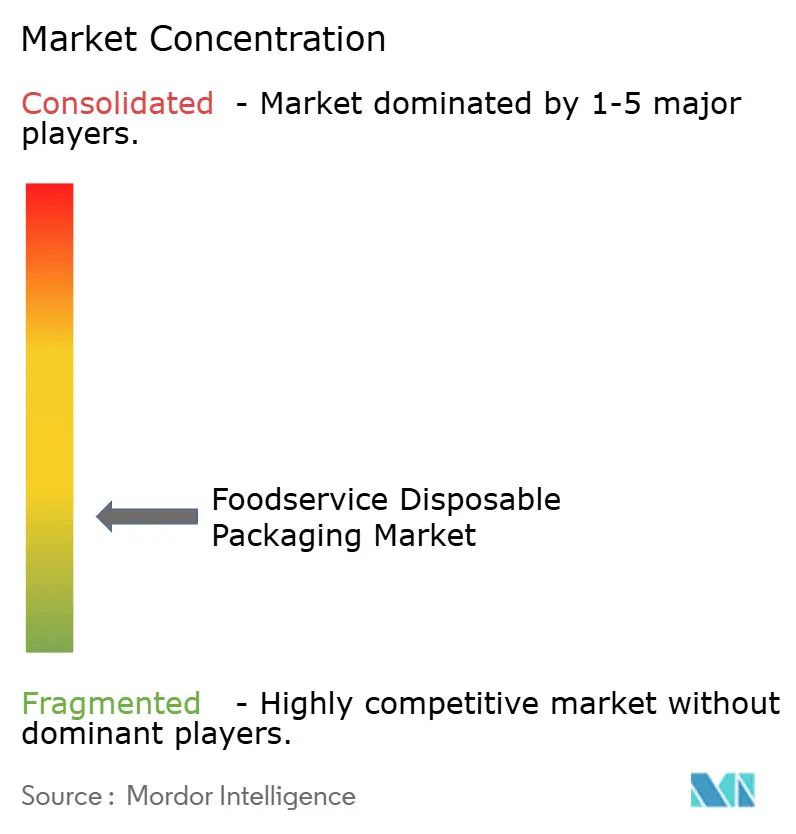
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases desechables para servicios de alimentación por Mordor Intelligence
El tamaño del mercado de envases desechables para servicios de alimentación se valoró en 74.93 millones de dólares en 2025 y se estima que crecerá de 78.98 millones de dólares en 2026 a 102.79 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.41 % durante el período de pronóstico (2026-2031). Este desempeño confirma una trayectoria ascendente resiliente para el mercado de envases desechables para servicios de alimentación a pesar de la inflación de costos y la presión regulatoria. El aumento de las comidas fuera de los establecimientos, las normas de seguridad de materiales más estrictas y la rápida adopción institucional continúan impulsando la demanda. Los marcos regulatorios en la Unión Europea y Asia-Pacífico están acelerando la innovación de materiales hacia formatos de fibra y bioplástico, mientras que los pedidos digitales de alimentos subrayan la necesidad de envases con precinto de seguridad que protejan la confianza de la marca. Por lo tanto, los fabricantes están priorizando las tecnologías de barrera que excluyen las PFAS, mejoran la reciclabilidad y reducen la huella de carbono. Al mismo tiempo, la volatilidad de la cadena de suministro, especialmente en el caso de la resina de ácido poliláctico (PLA), ha impulsado cambios en la producción regional y estrategias de cobertura de precios. La intensidad competitiva se mantiene moderada, con una consolidación en marcha a medida que las empresas buscan escalar e investigar sinergias para satisfacer las cambiantes especificaciones de los clientes.
Conclusiones clave del informe
- Por geografía, Asia-Pacífico lideró con el 42.10 % de la participación de mercado de envases desechables para servicios de alimentos en 2025, mientras que la región de Medio Oriente y África avanza a una CAGR del 6.95 % hacia 2031.
- Por material, los plásticos conservaron el 48.85 % del tamaño del mercado de envases desechables para servicios de alimentación en 2025, mientras que los formatos biodegradables y compostables se están expandiendo a una CAGR del 8.88 %.
- Por tipo de producto, los vasos y tapas obtuvieron el 26.21 % de la participación de mercado de envases desechables para servicios de alimentación en 2025; se prevé que las bandejas y platos crezcan a una CAGR del 6.92 % hasta 2031.
- Por usuario final, los restaurantes de servicio rápido representaron el 52.00 % del tamaño del mercado de envases desechables para servicios de alimentación en 2025, mientras que las cocinas fantasma y en la nube están aumentando a una CAGR del 8.74 %.
- Por canal de distribución, las ventas directas representaron el 56.20% del tamaño del mercado de envases desechables para servicios de alimentación en 2025; se prevé que los canales indirectos aumenten a una tasa compuesta anual del 6.60% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases desechables para servicios de alimentación
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El aumento de las cocinas fantasma y las entregas en línea impulsa la demanda de envases a prueba de manipulaciones | + 1.2% | Global – Núcleo de América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Los mandatos de sostenibilidad de la UE y Asia están desplazando la demanda hacia envases basados en fibra | + 0.9% | Europa y Asia-Pacífico con repercusión en América del Norte | Largo plazo (≥ 4 años) |
| Expansión de cadenas QSR en varios países | + 0.8% | Global – más fuerte en los mercados emergentes | Mediano plazo (2-4 años) |
| Enfoque post-higiene: aumentar el uso de bandejas de un solo uso en instituciones de Oriente Medio | + 0.6% | Oriente Medio y África; sectores institucionales a nivel mundial | Corto plazo (≤ 2 años) |
| Adopción de recipientes de fibra moldeada resistentes al calor para comidas calientes fuera del establecimiento | + 0.5% | América del Norte y Europa; expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Los menús de bebidas diversificados impulsan la innovación en las tapas de los vasos | + 0.4% | Global – liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
El aumento de las cocinas fantasma y las entregas en línea impulsa la demanda de envases con precinto de seguridad.
Los pedidos digitales representan ahora el 40 % de las ventas totales de los restaurantes en EE. UU., lo que obliga a los operadores sin comedor a considerar el empaque como su principal punto de contacto con la marca. Las soluciones a prueba de manipulaciones, como las etiquetas TamperSeal de DayMark Safety Systems y la tecnología de bisagra ClearPac SafeSeal de Dart Container, tranquilizan a los clientes al mostrar indicadores visibles de manipulación. [1] DayMark Safety Systems, “TamperSeal Labels”, daymarksafety.com Dado que las plataformas de terceros clasifican a los restaurantes en parte según sus puntuaciones de seguridad, la adopción de este tipo de empaques es ahora una necesidad competitiva. Los operadores también prefieren las características de manipulación integradas a las bandas retráctiles adicionales para reducir los pasos de mano de obra y el uso de materiales.
Los mandatos de sostenibilidad de la UE y Asia están cambiando la demanda hacia envases de fibra
El Reglamento de Envases y Residuos de Envases de la Unión Europea, vigente desde febrero de 2025, exige que todos los envases sean reciclables para 2030 y prohíbe las PFAS en materiales en contacto con alimentos. Políticas paralelas —la norma GB 4806.15-2024 de China para adhesivos en contacto con alimentos y la Lista Positiva de Japón para resinas sintéticas— endurecen los requisitos de cumplimiento en toda Asia. Productores como Huhtamaki han ampliado su capacidad de producción de tapas de fibra en Irlanda del Norte para adaptarse a esta exigencia regulatoria. En conjunto, estas normas reposicionan la fibra como un imperativo de cumplimiento en lugar de una opción voluntaria de sostenibilidad, impulsando a las marcas globales a rediseñar sus SKU tradicionales.
Expansión de cadenas de QSR en varios países
Las cadenas globales de comida rápida están abriendo nuevos establecimientos y adaptando sus menús a los gustos locales, impulsando así líneas de envasado uniformes pero flexibles. El lanzamiento de los envoltorios de fibra de Burger King ilustra cómo las multinacionales concilian la coherencia de la marca con las normativas de materiales específicas de cada país. Los envases SmartPour de Pactiv Evergreen, con cierres resellables, reducen la pérdida de ingredientes y mejoran la eficiencia en tienda, lo que permite formatos de servicio en mostrador más rápidos. El crecimiento del segmento, por lo tanto, no solo proviene de la expansión de los establecimientos, sino también de innovaciones en el envasado que facilitan el servicio.
Enfoque post-higiene: Fomento del uso de bandejas desechables en instituciones de Oriente Medio
Hospitales, universidades y comedores públicos de todo el CCG han reforzado sus protocolos de higiene, priorizando las bandejas desechables que limitan la contaminación cruzada. La decisión de Hotpack de invertir 100 millones de dólares en una planta en Nueva Jersey abastecerá tanto a los compradores norteamericanos como a la demanda de exportación de Oriente Medio con formatos personalizados de un solo uso. Las directrices de contratación pública que consideran los factores nutricionales y ambientales refuerzan la compra de bandejas compostables o reciclables, especialmente donde la logística para el lavado de platos es limitada.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los altos costos de producción: una barrera importante para la adopción de envases de papel | -0.8% | Global – más fuerte en los mercados emergentes | Mediano plazo (2-4 años) |
| Las prohibiciones municipales de PFAS reducen la viabilidad del inventario existente | -0.6% | América del Norte y Europa con repercusión en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Los cuellos de botella en el suministro de resina PLA elevan los costos del bioplástico | -0.5% | Global – producción centrada en Asia-Pacífico | Mediano plazo (2-4 años) |
| La consolidación de agregadores reduce los precios unitarios para los proveedores | -0.4% | Mercados de entrega de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los altos costos de producción: una barrera importante para la adopción de envases de papel
Una segunda ola de aumentos de precios del cartón para embalaje de 70 USD por tonelada métrica entró en vigor en enero de 2025, lo que supuso una carga para los operadores que ya habían absorbido la inflación anterior. [2] Creative Edge Packaging, “Navegando el aumento de 70 USD por tonelada”, cepkg.com Los recargos por energía y flete agravan la prima de los formatos de fibra sobre los plásticos convencionales, lo que ralentiza la sustitución en los mercados emergentes sensibles a los costos. Las pequeñas empresas de servicios de alimentos con un flujo de caja ajustado tienen poco poder de negociación y a menudo posponen el cambio al papel compostable, incluso cuando las regulaciones lo fomentan.
Las prohibiciones municipales de PFAS reducen la viabilidad del inventario existente
La FDA de EE. UU. ha declarado inactivas 35 notificaciones de contacto con alimentos relacionadas con PFAS, lo que impone una fecha límite de venta a nivel nacional para junio de 2025. [3] Administración de Alimentos y Medicamentos de EE. UU., “Determinación sobre 35 notificaciones de PFAS”, fda.gov Once estados de EE. UU. ya aplican prohibiciones separadas, lo que complica la planificación de inventario para los distribuidores multiestatales. Los fabricantes que mantienen existencias antiguas enfrentan depreciaciones, y los minoristas deben examinar los suministros entrantes para evitar materiales que no cumplan con la normativa.
Análisis de segmento
Por tipo de material: El aumento de los biodegradables desafía el dominio del plástico
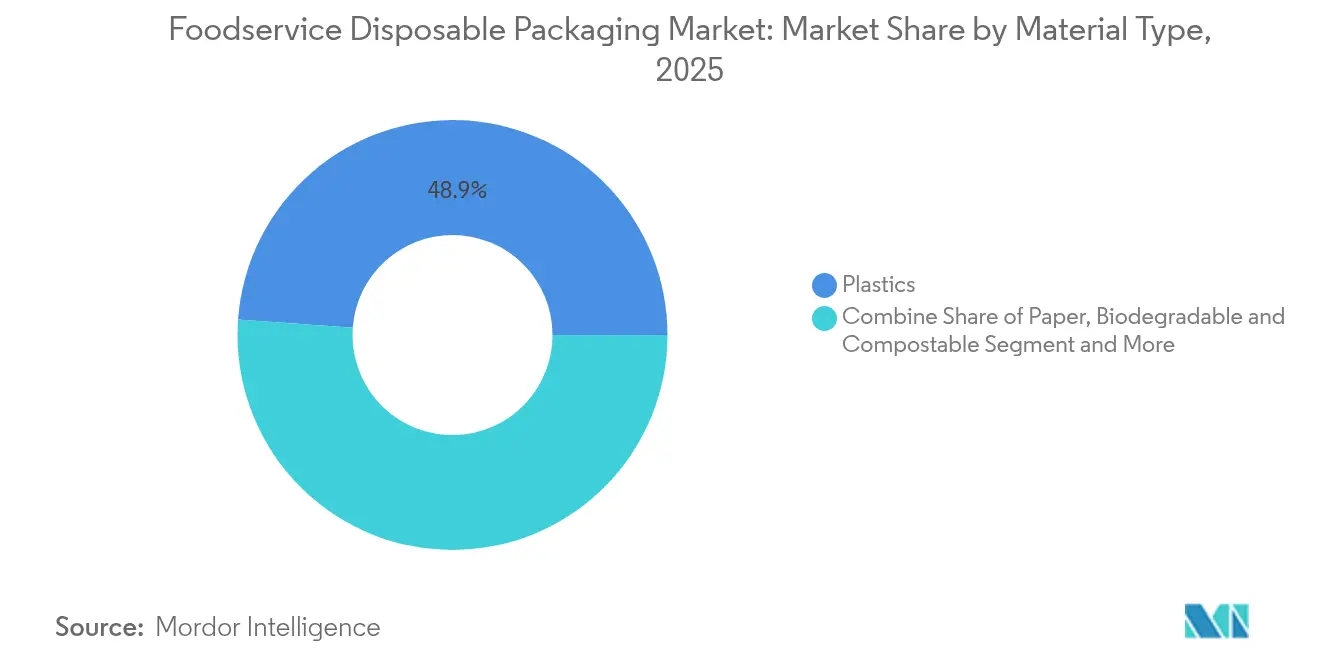
Los plásticos representaron el 48.85 % de la cuota de mercado de envases desechables para servicios de alimentación en 2025; sin embargo, los formatos biodegradables y compostables están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 8.88 %. El lanzamiento por parte de Braskem del polipropileno biocircular WENEW, procedente de aceite de cocina usado, demuestra cómo los sustitutos directos pueden descarbonizar las resinas convencionales sin reducir su rendimiento. Amcor ha obtenido patentes europeas para el papel AmFiber Performance Paper, un papel reciclable de alta barrera que compite directamente con las películas metalizadas. La bandeja de cocción PaperSeal Cook Tray, lista para horno, de Graphic Packaging amplía la utilidad de la fibra a aplicaciones en caliente, ampliando los casos de uso final.
El impulso en este segmento también depende de la capacidad de la oferta: la producción mundial de PLA superó las 700 kilotoneladas en 2022, con Asia-Pacífico controlando el 70% de la producción y el 60% del consumo. BioPak eliminó los PFAS de su línea de fibra vegetal en julio de 2024 e introdujo vasos de café revestidos con PHA que cumplen con los estándares de compostaje doméstico. Los envases Pulp Ultra de Sabert demuestran cómo los recubrimientos resistentes a la humedad pueden permitir que la fibra sustituya al plástico en entornos de comida caliente y grasosa. En conjunto, estos avances señalan un punto de inflexión donde los obstáculos técnicos están desapareciendo más rápido que los sobreprecios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de producto: Las bandejas se aceleran mientras las tazas mantienen el liderazgo
Los vasos y tapas representaron el 26.21 % del mercado de envases desechables para hostelería en 2025, gracias a la continua innovación en bebidas. La solución bag-in-box de SIG para café frío reduce el peso en comparación con el vidrio y mejora su vida útil. Por el contrario, se proyecta que las bandejas y platos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.92 % a medida que prolifera el reparto de comidas calientes. Las bandejas de fibra para platos preparados de Huhtamaki para supermercados nórdicos demuestran que la fibra horneable puede satisfacer tanto a los canales minoristas como a los de hostelería.
El crecimiento de las bandejas también está vinculado a la restauración institucional, donde las soluciones de un solo uso siguen siendo cruciales para la higiene. Las bandejas compostables para carne de SEE (54 % de origen biológico y 45 % recicladas) ilustran estrategias de materiales híbridos que facilitan la transición del operador. La RotiBag resistente a fugas de ProAmpac ofrece retención de calor, asas integradas y un peso reducido del envase, lo que demuestra cómo un diseño específico resuelve los problemas de entrega con un menor uso de materiales.
Por el usuario final: Las cocinas fantasma interrumpen el dominio de los restaurantes de comida rápida
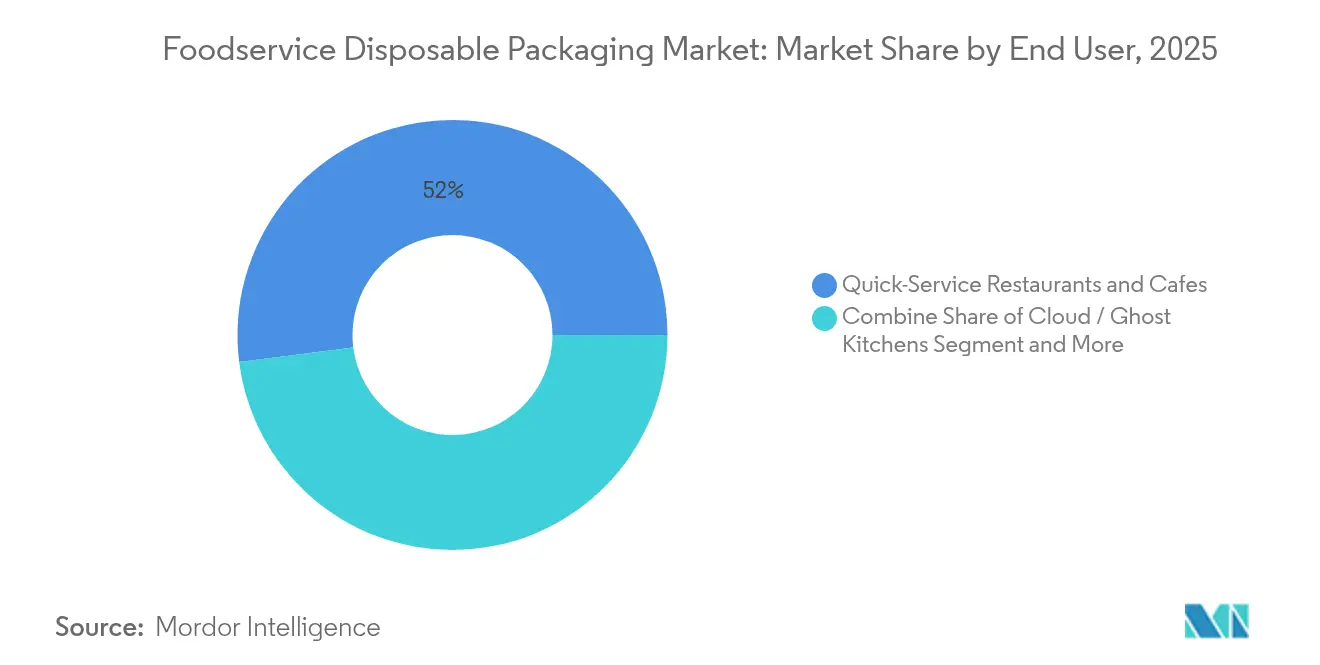
Los restaurantes de comida rápida aún representan el 52.00 % del mercado de envases desechables para servicios de alimentación en 2025 debido a la escala de la red y a los menús estandarizados. Sin embargo, las cocinas fantasma se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 8.74 %, lo que las convierte en el grupo de usuarios finales de mayor crecimiento. Su modelo elimina el espacio para comer en el local, pero impone una mayor carga funcional y estética al envase, que se convierte en la única experiencia física de la marca. El precinto de seguridad, la retención de temperatura y una presentación atractiva impulsan las especificaciones del envase y la disposición a pagar.
La restauración institucional también busca formatos de un solo uso para cumplir con los altos estándares de higiene. Las grandes cadenas hospitalarias y los distritos escolares incluyen cada vez más cláusulas de compostabilidad en sus licitaciones, lo que impulsa a los proveedores hacia la fibra moldeada o el rPET con vías de fin de vida verificadas. Mientras tanto, los restaurantes de servicio completo continúan ampliando sus menús para llevar, combinando el emplatado tradicional con envases aptos para el consumo fuera del establecimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: las ventas indirectas cobran impulso
Las ventas directas representaron el 56.20 % de la cuota de mercado de envases desechables para servicios de alimentación en 2025, lo que refleja los contratos de larga duración con proveedores de cadenas multinacionales. Las herramientas personalizadas, la I+D conjunta y los descuentos por volumen consolidan estas relaciones. Sin embargo, el canal indirecto crece a una tasa de crecimiento anual compuesta (TCAC) del 6.60 % a medida que se multiplican las pequeñas y medianas empresas. Los distribuidores añaden valor seleccionando SKU que cumplen con la normativa y ofreciendo inventario justo a tiempo, un servicio fundamental para las cocinas fantasma que operan con almacenamiento limitado. Los portales de comercio electrónico amplían este alcance, permitiendo a los productores especializados presentar sus innovaciones compostables sin tener que crear equipos de ventas en cada región.
Si bien las relaciones directas permiten comprender las previsiones de los clientes, exponen a los fabricantes a un riesgo de concentración. Los canales indirectos diversifican la base de clientes, pero requieren inversiones en catálogos digitales y formación que enseñen a los operadores la correcta eliminación de residuos al final de su vida útil, lo que refuerza la reputación de la marca y el cumplimiento normativo.
Análisis geográfico
Mercado de envases desechables para servicios de alimentación en la región Asia-Pacífico
Asia-Pacífico dominó el mercado de envases desechables para servicios de alimentación con una cuota del 42.10 % en 2025. La sólida expansión de los restaurantes de comida rápida en India, Indonesia y Vietnam, sumada a la normativa actualizada de Pekín sobre adhesivos en contacto con alimentos, vigente desde febrero de 2025, garantiza una sólida alineación regulatoria hacia materiales más seguros. La región también concentra la mayor parte de la capacidad mundial de PLA, lo que supone una ventaja de coste para los formatos biodegradables. El sistema de Lista Positiva de Japón, que entrará en vigor en junio de 2025, refuerza el cumplimiento normativo en materia de resinas e impulsa la inversión nacional en fibra, mientras que la prohibición gradual de vajillas de plástico en Hong Kong orienta a los compradores del sector hostelero hacia alternativas compostables.
Mercado de envases desechables para servicios de alimentación en Europa y Norteamérica
Europa sigue marcando la pauta gracias al Reglamento sobre Envases y Residuos de Envases, que exige la reciclabilidad total para 2030. Los productores de todo el continente están acelerando la capacidad de producción de fibra, y los programas de responsabilidad extendida del productor alejan los vertederos de las rutas aceptables para el final de su vida útil. Norteamérica se enfrenta a un mosaico de prohibiciones de PFAS a nivel estatal; la armonización federal se produjo cuando la FDA completó la eliminación gradual de PFAS en febrero de 2024. Estas normas superpuestas complican el cumplimiento normativo, pero también generan un mercado atractivo para los tazones de papel con revestimiento de barrera y las tapas de rPET.
Mercado de envases desechables para servicios de alimentación en Oriente Medio y África
Se prevé que la región de Oriente Medio y África registre una tasa de crecimiento anual compuesta (TCAC) del 6.95 % hasta 2031, a medida que el crecimiento de la infraestructura impulsa la demanda de productos desechables para la restauración institucional. Empresas líderes locales como Hotpack invierten en el extranjero para asegurar el suministro de resina y la experiencia técnica, y luego reimportan productos terminados o semiterminados para cumplir con los contratos del CCG. Proyectos piloto de reciclaje, como la recuperación de envases de cartón para bebidas de SIG en Egipto, buscan crear soluciones circulares incluso en sistemas de gestión de residuos incipientes.
Mercado de envases desechables para servicios de alimentos en Latinoamérica
En América Latina, la demanda crece de forma constante, ya que la vajilla desechable se incorpora a los kits de comida para minoristas y a los programas de alimentación de tiendas de conveniencia. Los productores regionales suelen adaptar los diseños de fibra europeos, pero utilizan bagazo de caña de azúcar de origen local, lo que refleja las prioridades tanto de costo como de sostenibilidad.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
La normativa sobre envases desechables para servicios de alimentación se está volviendo más estricta en lo que respecta a sustancias químicas preocupantes, su reciclabilidad y la responsabilidad del productor, lo que aumenta la complejidad del cumplimiento normativo para las referencias globales. En la Unión Europea, el Reglamento sobre envases y residuos de envases (PPWR, por sus siglas en inglés), Reglamento (UE) 2025/40, establece los requisitos para el reciclaje de los envases a partir de 2030 y amplía las obligaciones relativas al etiquetado, la documentación de conformidad y la inscripción en el régimen de responsabilidad ampliada del productor (RAP) para los operadores económicos que comercializan envases en el mercado de la UE.
Un punto de inflexión en el cumplimiento normativo a corto plazo, según la PPWR, es el 12 de agosto de 2026, fecha en la que los requisitos de información y conformidad se aplicarán de forma más amplia, incluyendo las declaraciones de conformidad de la UE y las obligaciones de documentación técnica para los envases pertinentes. La PPWR también introduce límites de PFAS para envases en contacto con alimentos a partir del 12 de agosto de 2026 (incluyendo umbrales para PFAS individuales, sumas de PFAS específicos y flúor total). Esto refuerza la tendencia de los proveedores de envases para servicios de alimentación hacia barreras contra la grasa y la humedad libres de PFAS, junto con el rediseño de los formatos de fibra y papel para facilitar el cumplimiento normativo en las rutas de fin de vida útil.
Panorama competitivo
La industria de envases desechables para servicios de alimentación presenta una fragmentación, con líderes globales con participaciones significativas, pero no abrumadoras, en todas las líneas de producto. Las fusiones y adquisiciones estratégicas están transformando el sector: la fusión de Novolex con Pactiv Evergreen por 6.7 millones de dólares en abril de 2025 creó una cartera de más de 250 marcas y 39,000 SKU. La adquisición de Berry Global por 8.4 millones de dólares planeada por Amcor ilustra de forma similar el impulso hacia la escalabilidad en investigación, infraestructura de reciclaje y distribución global.
La diferenciación tecnológica sigue siendo un tema clave. El lanzamiento de la fibra moldeada seca de Dart Container, en colaboración con PulPac, promete una reducción del 80 % en las emisiones de CO₂ y ciclos más rápidos, lo que la hace atractiva para SKUs de gran volumen. Huhtamaki está aumentando la capacidad de vasos y tapas de fibra para cumplir con los plazos de cumplimiento normativo de Europa y Asia, mientras que el PP biocircular de Braskem ofrece a los convertidores una resina de reemplazo directo con menores emisiones. Numerosas empresas regionales se centran en oportunidades de nicho: la línea de fibra libre de PFAS de Genpak cumple con las prohibiciones municipales; los recubrimientos de PHA de BioPak facilitan el compostaje doméstico; y las bandejas híbridas de SEE combinan el rendimiento en vitrinas de carne con la compostabilidad.
La intensidad competitiva se ve condicionada además por la volatilidad de las materias primas. Los precios del PLA fluctuaron hasta los 2,390 USD por tonelada métrica en el cuarto trimestre de 4, lo que impulsó a los procesadores a cubrir sus suministros o a desarrollar conjuntamente contratos de materias primas con biorrefinerías. La presión al alza de los costos incentiva las innovaciones de proceso que reducen el peso en gramos, amplían el moldeo de ciclo rápido o incorporan un mayor contenido reciclado sin afectar el rendimiento.
Líderes de la industria de envases desechables para servicios de alimentación
Huhtamäki Oyj
Sealed Air Corporation
amcor plc
Pitufit Westrock
Novolex Holdings, LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Amcor plc anuncia la instalación de la primera tecnología de sellado al vacío rotativo Moda en Brasil, gracias a una alianza estratégica con Barra Mansa Alimentos. Esta implementación representa una expansión directa de la tecnología de envasado en un mercado clave. La iniciativa fortalece la presencia de Amcor en innovación de fibras y envases, así como su capacidad local en Sudamérica.
- Mayo de 2026: Huhtamaki Oyj se asocia con Hesburger para desarrollar y lanzar tapas de fibra personalizadas para bebidas frías y calientes en Alf, Alemania. Esta colaboración amplía la oferta de tapas de fibra e impulsa la adopción de este material para cumplir con las normativas vigentes.
- Abril de 2026: Sealed Air Corporation, tras obtener las aprobaciones regulatorias, completa su adquisición por parte de fondos afiliados a CDR. Esta operación representa una importante consolidación del sector que afecta a la dinámica del mercado. La consolidación da lugar a un actor global más grande y diversificado, con mayores capacidades y mayor alcance.
Alcance del informe del mercado global de envases desechables para servicios de alimentación
Los envases de alimentos desechables se refieren a productos de embalaje como recipientes, tazones, platos, bandejas, cartones, tazas, tenedores, cuchillos, cucharas, pajitas, tapas, bolsas, sacos, envoltorios y otros artículos diseñados para un solo uso. El uso de estos productos en el sector de la restauración se denomina envases desechables para la restauración.
Para el alcance del estudio, el mercado de envases desechables para servicios de alimentos está segmentado por formato de envase (a base de papel, plástico, papel de aluminio, pañuelos de papel), usuario final (restaurantes, establecimientos minoristas, institucionales y otras aplicaciones de usuario final) y geografía. (Norteamérica, Europa, Asia-Pacífico, Medio Oriente y África, y Latinoamérica).
El alcance del estudio para el tisú se limita a los de papel, mientras que los restaurantes cubren restaurantes de comida rápida y de servicio completo. El estudio rastrea el mercado de productos desechables para servicios de alimentos a través del valor acumulado de las ventas de soluciones de embalaje desechables ofrecidas por proveedores de todo el mundo. Los tamaños de mercado y las previsiones se proporcionan en términos de valor (millones de dólares) para todos los segmentos anteriores.
Por tipo de material
| Plásticos | Polipropileno (PP): |
| Tereftalato de polietileno (PET) | |
| Otros tipos de plástico | |
| Papel | Papel cuché |
| Papel Kraft | |
| Fibra moldeada | |
| Aluminio: | |
| Biodegradable y compostable |
Por tipo de producto
| Copas y Tapas |
| Tinas y Contenedores |
| Bandejas y Platos |
| Cubiertos, agitadores y pajitas |
| Otros tipos de productos (bolsas, envoltorios, cajas, cartones, envases tipo concha, etc.) |
Por usuario final
| Restaurantes y cafés de servicio rápido |
| Restaurantes de servicio completo |
| Cocinas en la nube/fantasmas |
| Catering institucional (hospitales, escuelas) |
| Otro usuario final |
Por canal de distribución
| Ventas directas |
| Ventas indirectas |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por tipo de material | Plásticos | Polipropileno (PP): | |
| Tereftalato de polietileno (PET) | |||
| Otros tipos de plástico | |||
| Papel | Papel cuché | ||
| Papel Kraft | |||
| Fibra moldeada | |||
| Aluminio: | |||
| Biodegradable y compostable | |||
| Por tipo de producto | Copas y Tapas | ||
| Tinas y Contenedores | |||
| Bandejas y Platos | |||
| Cubiertos, agitadores y pajitas | |||
| Otros tipos de productos (bolsas, envoltorios, cajas, cartones, envases tipo concha, etc.) | |||
| Por usuario final | Restaurantes y cafés de servicio rápido | ||
| Restaurantes de servicio completo | |||
| Cocinas en la nube/fantasmas | |||
| Catering institucional (hospitales, escuelas) | |||
| Otro usuario final | |||
| Por canal de distribución | Ventas directas | ||
| Ventas indirectas | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de envases desechables para servicios de alimentación?
El tamaño del mercado de envases desechables para servicios de alimentación será de 78.98 mil millones de dólares en 2026.
¿A qué velocidad se espera que crezca el mercado de envases desechables para servicios de alimentación?
Se proyecta que el mercado registre una CAGR del 5.41% y alcance los 102.79 millones de dólares en 2031.
¿Qué región lidera la demanda mundial?
Asia-Pacífico representa el 42.10 % de los ingresos de 2025 gracias a la rápida urbanización, la expansión de los restaurantes de comida rápida y una sólida fabricación local.
¿Qué segmento de materiales está creciendo más rápido?
Se pronostica que los envases biodegradables y compostables se expandirán a una tasa de crecimiento anual compuesta (CAGR) del 8.88 %, impulsada por los mandatos regulatorios y las preferencias de los consumidores.
¿Qué impacto tienen las prohibiciones de PFAS en los proveedores?
Las prohibiciones nacionales y municipales de PFAS obligan a las empresas a retirar el inventario no conforme e invertir en barreras alternativas, lo que reduce la CAGR del sector en un estimado de 0.6%.
¿Por qué son importantes las cocinas fantasma para los proveedores de envases?
Las cocinas fantasma dependen completamente de la entrega, lo que hace que el embalaje sea la principal interfaz de la marca; se proyecta que este segmento crezca a una tasa compuesta anual del 8.74 % hasta 2031, lo que estimula la demanda de soluciones a prueba de manipulaciones y térmicamente robustas.


