

Tamaño y participación del mercado de equipamiento de fútbol
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
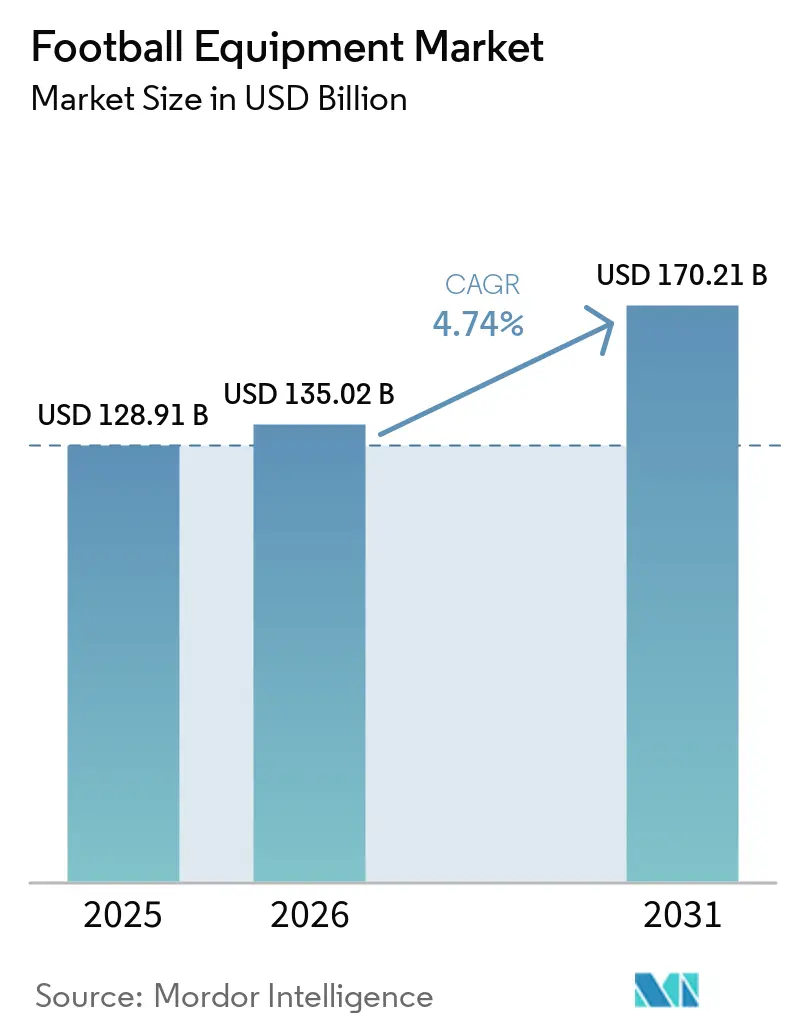
| Tamaño del mercado (2026) | USD 135.02 mil millones |
| Tamaño del mercado (2031) | USD 170.21 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.74% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de equipamiento de fútbol por Mordor Intelligence
El tamaño del mercado de equipamiento de fútbol se valoró en 128.91 millones de dólares en 2025 y se estima que crecerá de 135.02 millones de dólares en 2026 a 170.21 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.74 % durante el período de pronóstico (2026-2031). La creciente participación de las bases, especialmente entre mujeres y niños, el gasto sostenido en patrocinios y la rápida implementación de equipos con sensores impulsan colectivamente el crecimiento del volumen y los precios del mercado de equipamiento de fútbol. Los clubes están canalizando los ingresos extraordinarios de las transmisiones hacia las academias juveniles, lo que impulsa la demanda base de botas, balones y equipo de protección certificados. El comercio electrónico directo al consumidor está reduciendo la brecha entre las marcas y los consumidores, permitiendo lanzamientos más rápidos de colecciones limitadas y una reposición basada en datos. Mientras tanto, las mejoras tecnológicas, las suelas de fibra de carbono, los tejidos con grafeno y los chips de autenticación NFC (Comunicación de Campo Cercano) impulsan la premiumización, incluso con el dominio del mercado masivo. La intensificación de la lucha contra las falsificaciones en la Unión Europea y las nuevas normativas de seguridad ISO (Organización Internacional de Normalización) en Asia-Pacífico están impulsando a los consumidores hacia productos verificables y homologados por la federación.
Conclusiones clave del informe
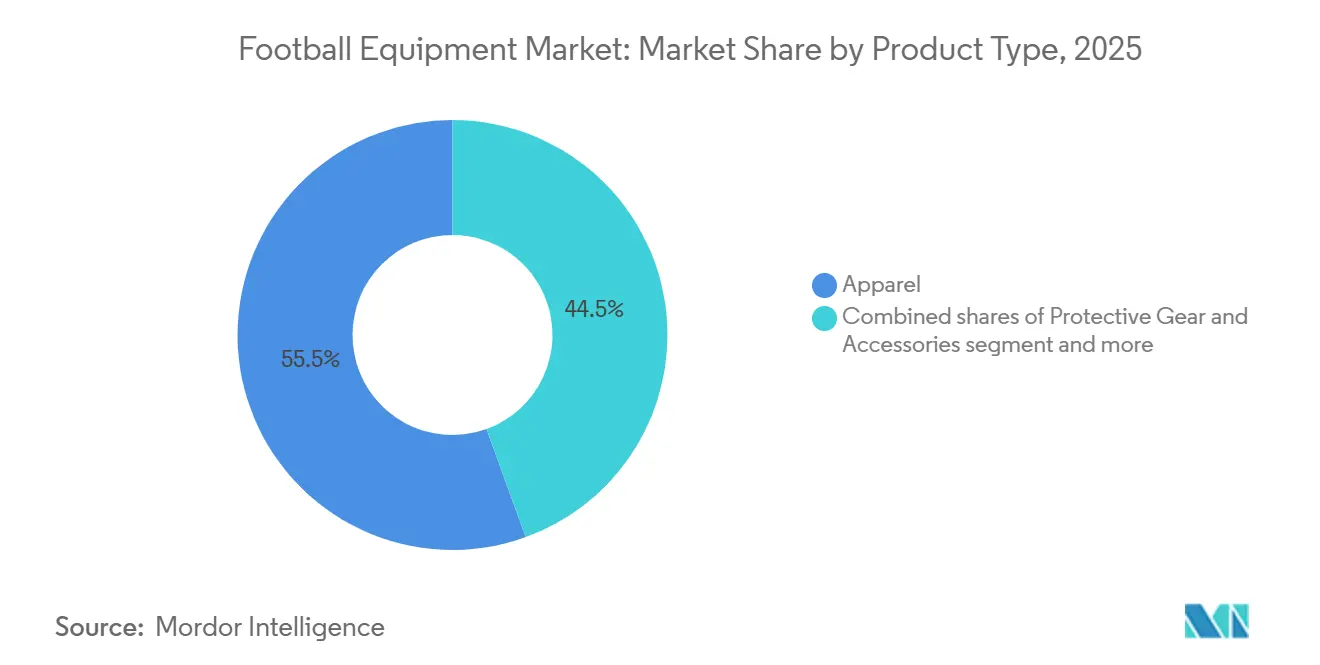
- Por tipo de producto, la indumentaria lideró con el 55.54% de la participación de mercado de equipamiento de fútbol en 2025, mientras que los equipos de protección y los accesorios están en camino de la expansión más rápida con una CAGR del 5.47% hasta 2031.
- Por categoría, el segmento masivo capturó el 71.22% del tamaño del mercado de equipamiento de fútbol en 2025, mientras que se prevé que los productos premium aumenten a una CAGR del 6.03% durante 2026-2031.
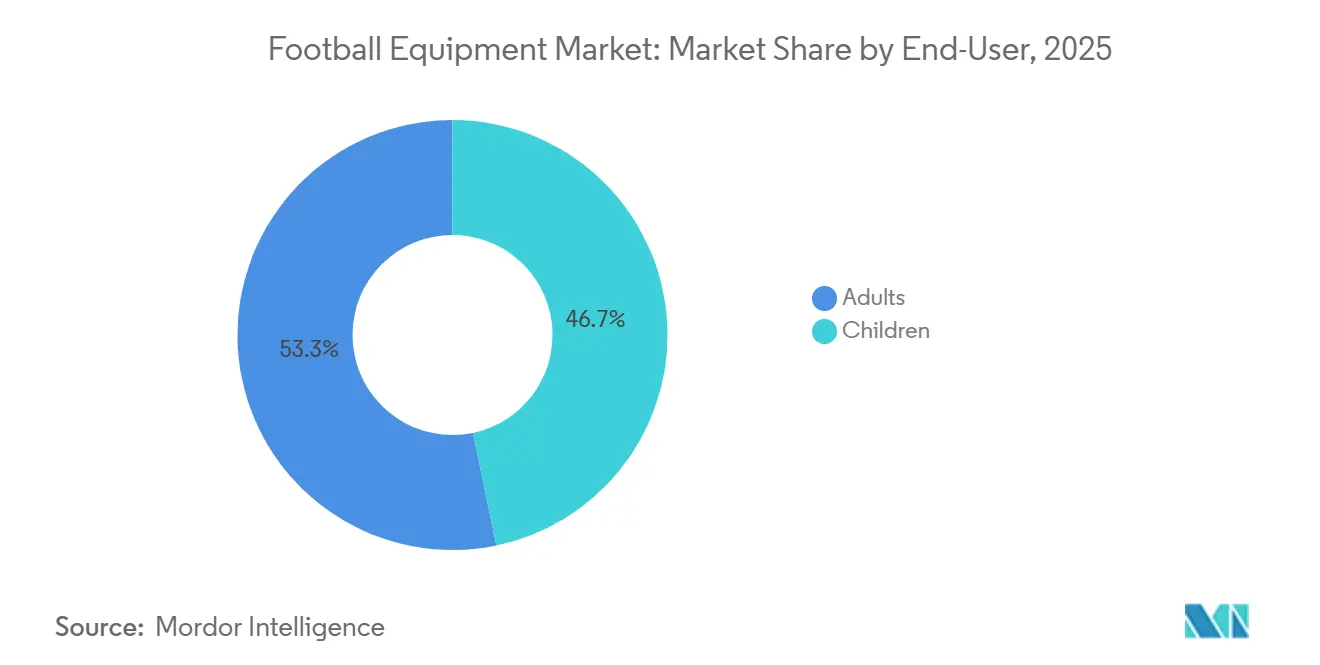
- Por usuario final, los adultos representaron el 53.27% del gasto en 2025; se proyecta que el segmento infantil avance a una CAGR del 6.26% hasta 2031.
- Por canal de distribución, los puntos de venta fuera de línea retuvieron el 53.26 % de las ventas en 2025, pero se prevé que las plataformas en línea tengan una CAGR del 5.21 %, ya que las herramientas de prueba virtual impulsan la conversión y reducen las tasas de devolución.
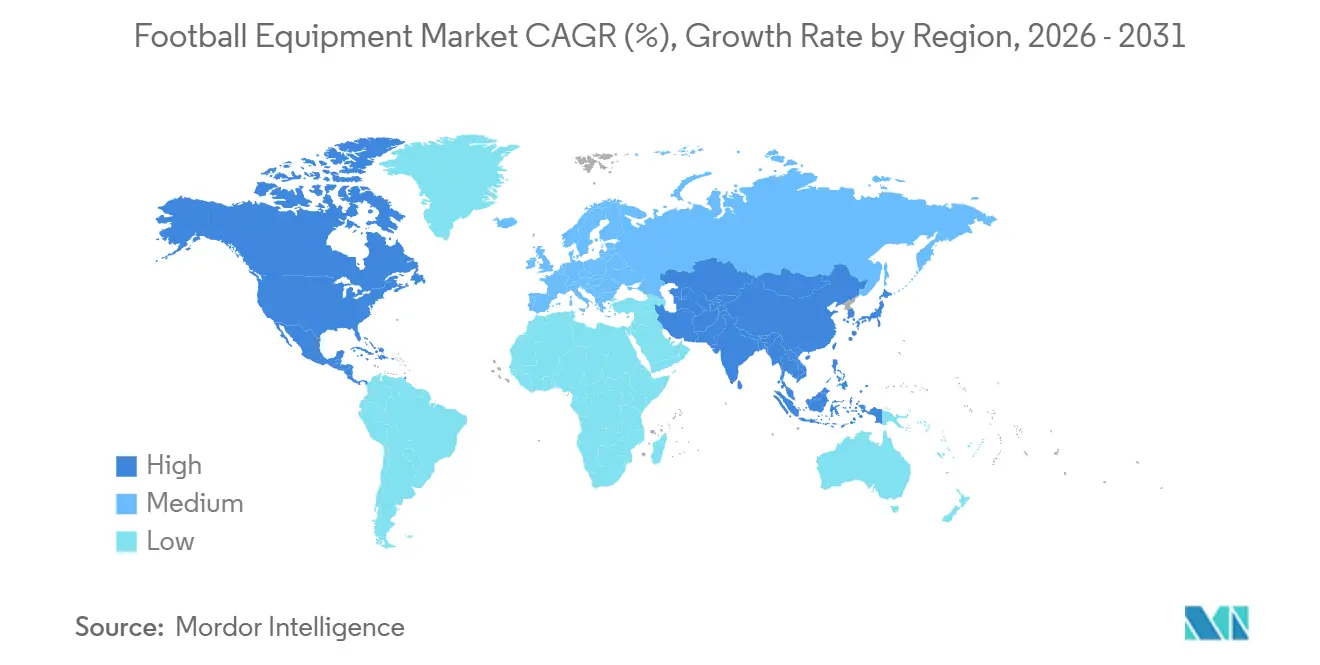
- Por geografía, Europa controló el 33.47% de los ingresos en 2025; Asia-Pacífico es la región de más rápido crecimiento, con una CAGR del 4.89% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de equipamiento de fútbol
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente participación en el fútbol organizado a nivel mundial | + 1.2% | Global, aceleración en Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Campañas mejoradas de marketing y patrocinio de atletas | + 0.8% | Norteamérica, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento de equipos tecnológicos deportivos inteligentes y portátiles | + 0.9% | América del Norte, Europa, Japón, Australia | Mediano plazo (2-4 años) |
| Aumento de la participación femenina en actividades futbolísticas | + 1.0% | Europa, América del Norte, Medio Oriente | Largo plazo (≥ 4 años) |
| Innovación tecnológica en materiales y diseño de equipos | + 1.1% | Centros de innovación en América del Norte, Europa y Japón | Mediano plazo (2-4 años) |
| Creciente popularidad de los principales eventos futbolísticos internacionales | + 0.7% | Países anfitriones de las Copas Mundiales de 2026 y 2034 | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente participación en el fútbol organizado a nivel mundial
Cada vez más escuelas, empresas y programas municipales están integrando el fútbol oficial de la liga, convirtiendo a los jugadores sociales en compradores de equipamiento. La FIFA (Federación Internacional de Fútbol Asociación) contabilizó 270 millones de jugadores activos en 2024, mientras que China aspira a 50 millones de participantes registrados para 2025, cada uno de los cuales necesita botas, ropa deportiva y equipo de protección. El Fondo de Inversión Pública de Arabia Saudí adquirió participaciones mayoritarias en cuatro clubes de la Pro League, triplicando el valor de mercado de la liga y provocando un aumento en las ventas de balones oficiales y uniformes de entrenamiento. [ 1 ]Fuente: Visión Saudí 2030, "VISION2030.GOV.SA, vision2030.gov.saLa Superliga de la India creció a 12 franquicias en 2024, exigiendo equipamiento estandarizado para los equipos juveniles, y la expansión de la A-League de Australia impulsó la demanda de espinilleras y guantes de portero. La transición de los partidos callejeros a las ligas formales aumenta las expectativas de seguridad y canaliza la inversión hacia productos con certificación ISO.
Campañas mejoradas de marketing y patrocinio de atletas
Las recomendaciones siguen siendo un potente catalizador de compras para los consumidores de 15 a 25 años. Nike viste a más de 1,000 futbolistas en 70 países, generando miles de millones de impresiones en redes sociales durante los torneos. Adidas renovó los derechos exclusivos para suministrar balones de la UEFA (Unión de Asociaciones Europeas de Fútbol) hasta 2030, lo que garantiza la visibilidad de la marca ante los 220 millones de espectadores de la Champions League. [ 2 ]Fuente: UEFA (Unión de Asociaciones Europeas de Fútbol), "Liga de Campeones", uefa.comLa alianza de Puma con Neymar Jr. generó botas de edición limitada que se agotaron en cuestión de horas, lo que ilustra la demanda impulsada por la escasez. El mercado global de fichajes registró un repunte en 2024, con un aumento del 20.8% en las transferencias femeninas, lo que subraya el peso comercial del poder estelar. Las marcas están incorporando pruebas de realidad aumentada y transmisiones en vivo con influencers para convertir la interacción social en ventas inmediatas.
Crecimiento de equipos deportivos tecnológicos inteligentes y portátiles
Las botas, balones y chalecos con GPS conectados se están extendiendo desde los clubes de élite hasta los campos de aficionados. Las normas de los Sistemas Electrónicos de Rendimiento y Seguimiento (EPTS) de la FIFA codifican los umbrales de precisión para la frecuencia cardíaca y los datos de posición, lo que ofrece a los proveedores pioneros una ventaja en el cumplimiento normativo. Las plantillas inteligentes de Nike registran el tiempo de contacto con el suelo, mientras que Adidas integró sensores inerciales en los balones oficiales para obtener datos de giro en tiempo real. [ 3 ]Fuente: Oficina de Patentes y Marcas de los Estados Unidos, "Creando el cielo a partir del caos organizado", USPTO.GOV.La J-League japonesa implementó wearables en las categorías inferiores en 2024, y la Federación Australiana de Fútbol ahora exige chalecos con GPS para las selecciones nacionales sub-17. Esta tecnología premium eleva los precios de venta promedio entre un 15 % y un 20 % y desbloquea fuentes de ingresos por suscripción de datos.
Aumento de la participación femenina en actividades futbolísticas
El fútbol femenino está pasando de ser un nicho a ser un deporte generalizado. La Copa Mundial Femenina de la FIFA 2023 atrajo a 1.42 millones de espectadores y 5 millones de interacciones sociales, lo que impulsó la demanda de botas y camisetas de compresión específicas para mujeres. Arabia Saudí presentó 10 clubes femeninos de primera división y contabilizó 700,000 niñas en ligas escolares en 2024. Las competiciones femeninas de la UEFA atrajeron a 8 millones de espectadores en estadios en 2024, lo que impulsó a los patrocinadores a destinar presupuestos específicos para atletas femeninas. Las marcas respondieron con taloneras más estrechas, tacos más ligeros y una biomecánica a medida. El crecimiento en el segmento infantil apunta al gasto futuro de los adultos a medida que las chicas de las academias de hoy maduran. A medida que el deporte atrae más atención, los derechos de los medios y los acuerdos de patrocinio están experimentando un repunte significativo. Este aumento no solo subraya la creciente prominencia del deporte, sino que también insinúa su potencial lucrativo en los próximos años.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Prevalencia de equipos falsificados y de baja calidad | -0.6% | Asia-Pacífico, África, Sudamérica | Mediano plazo (2-4 años) |
| Alto costo de productos de equipamiento de fútbol de primera calidad | -0.5% | Mercados emergentes en Asia-Pacífico, África y Sudamérica | Largo plazo (≥ 4 años) |
| Fluctuaciones estacionales de la demanda que afectan los ciclos de ventas | -0.4% | Europa, america del norte | Corto plazo (≤ 2 años) |
| Limitaciones de asequibilidad en los mercados de países emergentes | -0.7% | Asia-Pacífico (excepto Japón, Australia), África, partes de América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Prevalencia de equipos falsificados y de baja calidad
El comercio mundial de falsificaciones diluye el valor de las marcas y pone en peligro la seguridad de los jugadores. En 2023, las aduanas de la UE incautaron productos falsificados por valor de 10 000 millones de euros, con una participación de 300 millones en artículos deportivos, incluyendo botas de fútbol y espinilleras de baja calidad. Los mercados en línea permiten a los vendedores vender productos auténticos a precios entre un 40 % y un 60 %. Las marcas están implementando etiquetas blockchain y chips NFC, lo que añade entre 2 % y 5 % de dólares a los costes unitarios, pero restaura la confianza del consumidor. Las federaciones ahora exigen equipos de protección con certificación ISO-20344, lo que dirige a los compradores hacia canales verificados. El alcance del comercio de falsificaciones va más allá de las meras pérdidas financieras y amenaza la esencia misma de la confianza que las marcas han construido durante décadas. A medida que los falsificadores se vuelven más sofisticados, el desafío para las marcas se intensifica, impulsándolas a innovar y adaptarse. Con tanto en juego, la lucha contra la falsificación no es solo una batalla legal, sino una carrera contra el tiempo y la tecnología.
El alto costo de los productos de equipamiento de fútbol de primera calidad
Las botas insignia con precios de USD 200-300 presionan los presupuestos de los consumidores en los mercados emergentes, donde los ingresos mensuales promedian USD 500-800. Los ciclos de producto rápidos de 12 a 18 meses exacerban las brechas de asequibilidad. Los fabricantes locales en India, Indonesia y Nigeria llenan el vacío con ofertas de USD 30-50, sacrificando materiales avanzados y patrocinios. Sin embargo, los compradores urbanos con aspiraciones continúan buscando modelos estrella vinculados a atletas de renombre, lo que mantiene la CAGR del 6.03% del segmento premium. A pesar de la presión financiera, el atractivo de estas botas insignia se mantiene fuerte, destacando un significado cultural que trasciende la mera asequibilidad. A medida que las marcas globales lidian con estrategias de precios, la danza entre la aspiración y el presupuesto se vuelve cada vez más pronunciada en estos mercados florecientes. La resiliencia del segmento premium subraya una narrativa más amplia: en el mundo de la moda, el deseo a menudo supera las limitaciones económicas.
Análisis de segmento
Por tipo de producto: la ropa domina, el equipo de protección se acelera
En 2025, la indumentaria deportiva acaparó el 55.54 % del mercado de equipamiento de fútbol, impulsada por la frecuente renovación de las camisetas y el atractivo de los colores de los clubes. A medida que las ligas juveniles toman mayor conciencia de los riesgos de conmoción cerebral, se prevé que la demanda de equipamiento y accesorios de protección crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.47 %. El calzado deportivo está evolucionando, con plantillas inteligentes y placas de fibra de carbono a la cabeza, y algunos modelos alcanzan precios superiores a los 300 USD. Con la disminución de los costes de los sensores, se espera que el mercado de las botas de fútbol se expanda, y el análisis de datos se convierta en una característica estándar incluso en las líneas de gama básica.
Los avances regulatorios están impulsando el auge de los equipos de protección. El reglamento EPTS (Sistemas Electrónicos de Rendimiento y Seguimiento de la FIFA) de la FIFA se ha ampliado para incluir sensores de espinilleras y chalecos GPS, convirtiendo estos productos, antes especializados, en esenciales para los equipos de las academias. El auge de la indumentaria se ve reforzado por lanzamientos de ediciones limitadas e iniciativas de sostenibilidad; por ejemplo, los kits de Parley, fabricados con plástico oceánico, y las camisetas Flyknit suelen agotarse en cuestión de días. En el horizonte, innovaciones biodegradables como las botas Re: Suede de Puma sugieren una transición hacia una economía circular, que podría acortar los ciclos de reemplazo y aumentar la fidelidad a la marca.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por categoría: el mercado masivo lidera, el segmento premium cobra impulso
En 2025, la categoría de consumo masivo dominó el mercado de equipamiento de fútbol, con una cuota sustancial del 71.22 %. Dirigidas principalmente a consumidores sensibles al precio, estas ofertas para el mercado masivo encontraron sus principales canales de venta en las tiendas de comercio general. Mientras tanto, el segmento premium se encuentra en una trayectoria ascendente, con una sólida tasa de crecimiento anual compuesta (TCAC) del 6.03 %. Este crecimiento se debe principalmente a clubes de élite, jugadores semiprofesionales y aficionados urbanos, quienes buscan cada vez más mejoras de rendimiento. Estas mejoras se presentan en forma de materiales avanzados como fibra de carbono, tejidos que absorben la humedad y wearables de vanguardia. A medida que el mercado evoluciona, las botas premium no solo dominan una porción más grande del mercado de equipamiento de fútbol, sino que también se benefician del auge de los canales directos al consumidor. Estos canales están demostrando ser lucrativos, permitiendo a las marcas obtener mayores márgenes de beneficio.
En un intento por captar cuota de mercado, los proveedores del mercado masivo han lanzado diseños competitivos con precios tan bajos como un tercio de los de sus homólogos globales. Esta agresiva estrategia de precios ha convencido a menudo a los consumidores de zonas rurales y suburbanas. Sin embargo, estos proveedores se enfrentan a retos, en particular el persistente problema de las falsificaciones y las limitaciones de los modestos presupuestos de I+D. Por otro lado, los proveedores premium, si bien enfrentan sus propios desafíos, han encontrado soluciones innovadoras para abordar los problemas de costes. Ofrecen planes de pago a plazos, programas de suscripción y planes de recompra, distribuyendo eficazmente la carga financiera a lo largo de varias temporadas. Esta estrategia no solo alivia la presión financiera inmediata de los consumidores, sino que también fomenta la fidelidad a la marca y la repetición de compras.
Por usuario final: los adultos lideran, el segmento infantil crece
En 2025, los adultos representaron un significativo 53.27% del gasto total, impulsado en gran medida por las ligas profesionales y corporativas que prefieren botas y ropa de alta gama. Mientras tanto, se prevé que el segmento infantil experimente una sólida tasa de crecimiento anual compuesta (TCAC) del 6.26% hasta 2031, impulsada por las sustanciales inversiones de China, India y Arabia Saudí en programas escolares. A medida que las subvenciones gubernamentales cubren cada vez más los kits de inicio y las normas de las federaciones endurecen las especificaciones de seguridad, la asignación del mercado de equipamiento de fútbol está cambiando, con una notable expansión hacia las líneas juveniles.
Los consumidores adultos se inclinan cada vez más por el calzado de alta gama, y muchos optan por cambiar sus botas cada 12 a 18 meses para mantenerse al día con las mejoras profesionales. Por otro lado, los programas para jóvenes priorizan la asequibilidad, pero la necesidad de ajustes frecuentes de talla conlleva un ciclo de renovación constante. En respuesta a esta dinámica, las marcas están innovando personalizando botas para jóvenes, incorporando hormas más estrechas y empeines más ligeros. Estas botas para jóvenes tienen un precio estratégicamente entre un 20 % y un 30 % inferior al de sus homólogas para adultos, pero mantienen la continuidad del diseño, lo que garantiza que se ajusten a las aspiraciones de los jóvenes consumidores.
Por canal de distribución: las tiendas físicas mantienen su ventaja, las tiendas online ganan terreno
Las tiendas físicas aún acapararon el 53.26 % de las ventas de 2025, gracias a las compras centradas en el ajuste y la disponibilidad inmediata. Sin embargo, los canales online están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 5.21 % gracias a las herramientas virtuales de tallaje y los lanzamientos exclusivos en línea. El tamaño del mercado de equipamiento de fútbol transaccionado online seguirá creciendo a medida que mejore la penetración de la banda ancha y el comercio social integre funciones de pago con un solo clic. A medida que los consumidores priorizan cada vez más la comodidad, la transición hacia las plataformas online es cada vez más pronunciada. Esta tendencia se ve reforzada por la creciente confianza en las transacciones digitales y el atractivo de las ofertas exclusivas online.
Las cadenas físicas están incorporando servicios experienciales, personalización de calzado, análisis de la marcha y termomoldeo para evitar el showrooming. Mientras tanto, las aplicaciones de las marcas incluyen contenido, planes de entrenamiento y puntos de fidelidad, lo que fomenta la repetición de compras. En las regiones en desarrollo, donde la logística sigue siendo irregular, los minoristas tradicionales y los quioscos informales aún dominan las ventas de última milla. Estos actores locales aprovechan su conocimiento de las preferencias de la comunidad para garantizar la satisfacción de las demandas regionales específicas. Como resultado, mantienen una ventaja competitiva, incluso cuando las marcas globales buscan una mayor presencia.
Análisis geográfico
Europa mantuvo una presencia del 33.47% en 2025, impulsada por los 7.1 millones de jugadores registrados de Alemania y los 11.5 millones de Inglaterra. El elevado gasto per cápita y los rápidos ciclos de mejora mantienen la rentabilidad de la región, aunque el crecimiento se está reduciendo a medida que se satura la participación en Europa Occidental. La financiación de las subvenciones de desarrollo de la UEFA está redirigiendo las ganancias incrementales hacia Europa del Este, donde Polonia y la República Checa están invirtiendo en campos de césped artificial y becas para las academias.
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.89 % hasta 2031. El objetivo de China de 50 millones de jugadores registrados para 2025 impulsa la producción de equipos a varios años. La expansión de la Superliga india y la implementación de un mandato de wearables en Japón impulsan la demanda de equipamiento tecnológico avanzado. Persisten las brechas de asequibilidad; las botas premium por encima de los 150 USD son compras aspiracionales para las élites urbanas, lo que deja un amplio margen para que los productores nacionales ofrezcan alternativas de entre 30 y 50 USD. Norteamérica está experimentando una recuperación estructural, ya que la asistencia a la MLS alcanzó los 11.2 millones en 2025 y el gasto en capital en estadios superó los 11 000 millones de USD antes del Mundial de 2026. Se prevé que las ventas de réplicas aumenten un 40 % en los seis meses previos al inicio del torneo. Canadá y México impulsan la clasificación de sus selecciones nacionales y la audiencia de la Liga MX. La alta participación juvenil (3 millones de inscripciones en US Youth Soccer) genera compras repetitivas de equipamiento, ya que los niños se quedan pequeños cada año.
Sudamérica sigue siendo un baluarte patrimonial. Argentina inyectó 4.25 millones de pesos dominicanos en 800 clubes, mejorando la calidad de sus canchas y vestuarios. El flujo de exportación de Brasil alimenta la demanda de réplicas de camisetas, ya que los aficionados siguen a las estrellas transferidas al extranjero. La volatilidad económica y la prevalencia de las falsificaciones lastran la adopción de productos premium, pero la pasión arraigada asegura el consumo básico. Oriente Medio y África tienen un gran potencial, ya que los presupuestos públicos financian estadios y academias. El proyecto de 15 estadios de Arabia Saudí, vinculado al Mundial de 2034, catalizará las licitaciones de equipamiento al por mayor. Emiratos Árabes Unidos y Catar organizan torneos juveniles anuales que requieren equipaciones estandarizadas. Persisten los obstáculos de asequibilidad; la mayoría de los compradores optan por botas de mercado masivo, a menos que estén subvencionadas por federaciones u ONG.
Panorama regulatorio
El cumplimiento de las normas de seguridad y rendimiento es un factor clave para el desarrollo de productos y las decisiones de compra de equipamiento de fútbol americano, en función de las normas de las federaciones, los programas de pruebas de las ligas y los marcos de seguridad regionales. En Estados Unidos, NOCSAE sigue siendo la entidad principal en la certificación de cascos, con su primer estándar de rendimiento específico para cascos de fútbol americano juvenil (ND 006-26), finalizado en febrero de 2025, y una especificación de rendimiento revisada para cascos de fútbol americano (ND 002-26), publicada en febrero de 2026. La actualización ND 002-26 añade la opción de probar cascos con protectores faciales, formalizando así los requisitos específicos para jóvenes y ampliando las configuraciones de prueba que los fabricantes y reacondicionadores deben validar al certificar modelos y accesorios.
En Europa, el Reglamento General de Seguridad de los Productos (UE) 2023/988 está endureciendo las exigencias para los equipos deportivos de consumo. La Comisión Europea publicó la Decisión de Ejecución (UE) 2026/901 en abril de 2026 para adoptar normas que faciliten su cumplimiento. Junto con el contexto del informe sobre la lucha contra la falsificación (las aduanas de la UE incautaron 10 millones de euros en productos falsificados en 2023, de los cuales 300 millones correspondían a artículos deportivos), estas medidas aumentan la demanda de productos trazables y que cumplan con las normas, impulsando a las marcas hacia el etiquetado verificable y los métodos de autenticación, como las etiquetas NFC en botas, balones y artículos de protección.
Panorama competitivo
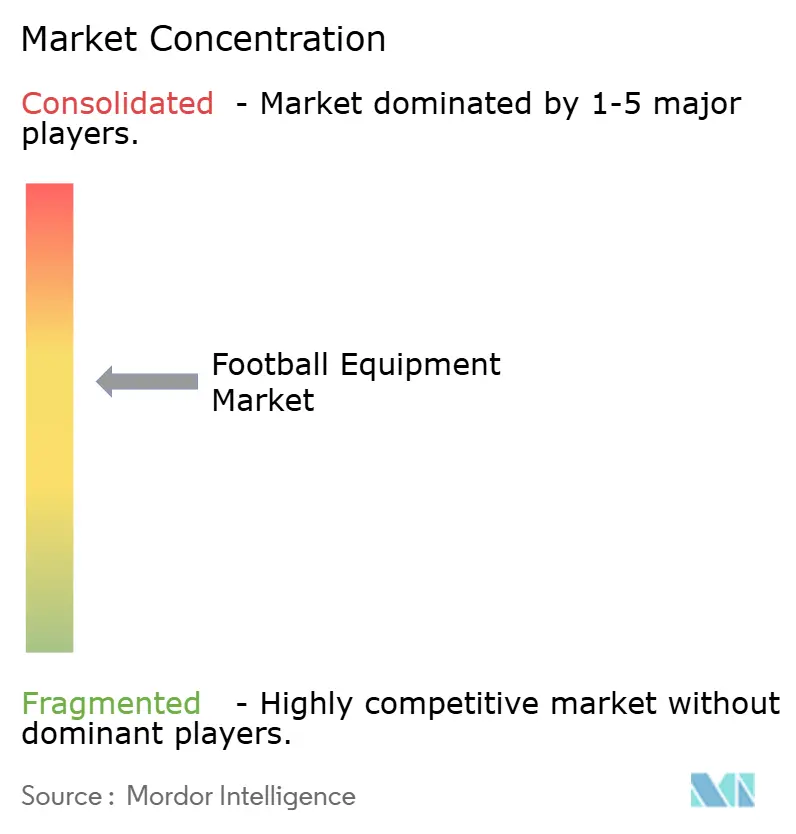
El mercado de equipamiento de fútbol muestra una concentración moderada, dominado por Nike, Adidas y Puma, pero abierto a competidores regionales. Nike registró 51.4 millones de dólares en ingresos en 2024, lo que le permitió un mayor control sobre precios y datos. Adidas registró 21.4 millones de euros en ventas en 2023, y su división de comercio electrónico representó el 22% de la facturación. Puma se diferencia con estrategias de sostenibilidad como la bota biodegradable Re: Suede y la visibilidad que ofrecen los patrocinios de Neymar Jr.
Las carteras de patentes en torno a plantillas inteligentes, balones con tecnología NFC y tejidos de punto que absorben la humedad ofrecen ventajas tecnológicas. Los costes de cumplimiento vinculados a las normas FIFA EPTS, IEC e IEEE representan barreras para los competidores con bajo gasto de capital. La fuga de falsificaciones reduce los márgenes, lo que impulsa a los operadores tradicionales hacia la tecnología de autenticación y la aplicación de la ley. En los mercados emergentes, los fabricantes locales aprovechan los menores costes laborales y las ventajas arancelarias para ofrecer botas de entre 30 y 50 USD, a veces incluyendo wearables de gama básica como extras opcionales.
Las alianzas estratégicas están transformando el ecosistema. Adidas mantiene contratos con la UEFA hasta 2030, lo que garantiza la exclusividad de sus productos en las noches de la Champions League. La participación minoritaria de Nike en Zelus Analytics acelera la integración de sensores, mientras que la alianza de Puma con la Saudi Pro League asegura la visibilidad antes del Mundial de 2034. Los proyectos piloto de economía circular, los programas de recuperación y las líneas de reacondicionamiento son incipientes, pero podrían extender la vida útil de los productos y redefinir el reconocimiento de ingresos.
Líderes de la industria de equipamiento de fútbol
-
Adidas AG
-
Nike Inc.
-
bajo armadura, inc.
-
nuevo equilibrio, inc.
-
Corporación ASICS
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Adidas lanzó el balón oficial TRIONDA para las semifinales y la final de la Copa Mundial de la FIFA 2026. Este lanzamiento aumentó la visibilidad de la marca en los partidos de mayor audiencia y respaldó los precios premium de los balones de gama alta y la gama de entrenamiento relacionada. Además, impulsó la demanda de productos autenticados y homologados por las federaciones, ante el creciente problema de la falsificación en torno a los torneos más importantes.
- Diciembre de 2025: Adidas presentó las botas de fútbol Predator, que incorporan las tecnologías POWERSPINE y NANOSTRIKE+, diseñadas para mejorar el control y la tracción. Esta actualización renueva un modelo emblemático con un enfoque en el rendimiento, capaz de atraer a los consumidores hacia los modelos de mayor precio, a la vez que mantiene el prestigio de las líneas de consumo masivo. Además, intensifica la competencia en materiales y componentes entre las distintas marcas de botas de velocidad y control.
- Abril de 2024: La FIFA continuó formalizando los procesos de cumplimiento normativo del equipamiento mediante su marco de Sistemas Electrónicos de Rendimiento y Seguimiento (EPTS), al que recurren cada vez más clubes y academias que adoptan chalecos GPS y equipamiento con sensores. La codificación de los requisitos de precisión y uso eleva el nivel de exigencia para los proveedores de dispositivos portátiles e influye en las decisiones de compra, inclinándolos hacia sistemas certificados. A medida que el equipamiento conectado se incorpora a las categorías inferiores, se amplían las oportunidades recurrentes de software, servicios de datos y sensores de repuesto, además de la venta de equipamiento físico.
Alcance y metodología
El equipamiento básico que usan la mayoría de los jugadores de fútbol, incluyendo cascos, hombreras, guantes, zapatos, musleras y rodilleras, protector bucal y suspensorio o pantalones cortos de compresión, está diseñado para protegerlos de lesiones mientras practican este deporte y se conoce colectivamente como equipamiento de fútbol. El mercado global de equipamiento de fútbol está segmentado por tipo de producto, categoría, usuario final, canal de distribución y geografía. Por tipo de producto, el mercado se segmenta en zapatos de fútbol, balones de fútbol, equipo de protección y accesorios. Por categoría, el mercado se segmenta en masivo y premium. Por usuario final, el mercado se divide en adultos y niños. Por categoría, el mercado se divide en masivo y premium. Por canal de distribución, el mercado se segmenta en tiendas minoristas físicas y en línea. El estudio también proporciona un análisis a nivel global de las principales regiones, incluyendo América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el valor (en millones de USD).
| Zapatos de fútbol |
| Ropa de futbol |
| Equipo de protección y accesorios |
| balones de fútbol |
| Misa |
| Premium |
| Adultos |
| Niños |
| Tiendas sin conexión |
| Tiendas en línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Tipo de Producto | Zapatos de fútbol | |
| Ropa de futbol | ||
| Equipo de protección y accesorios | ||
| balones de fútbol | ||
| Categoría | Misa | |
| Premium | ||
| Usuario final | Adultos | |
| Niños | ||
| Canal de distribución | Tiendas sin conexión | |
| Tiendas en línea | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de equipamiento de fútbol?
El tamaño del mercado de equipamiento de fútbol alcanzará los 135.02 millones de dólares en 2026.
¿Qué tan rápido está creciendo la demanda de equipos de protección?
Se prevé que los equipos y accesorios de protección crezcan a una tasa compuesta anual del 5.47 % hasta 2031.
¿Qué región aumentará las ventas más rápidamente?
Se espera que Asia-Pacífico registre las ganancias más rápidas con una CAGR del 4.89 % durante 2026-2031.
¿Qué tan grande es la oportunidad del segmento infantil?
Se proyecta que el gasto en equipamiento infantil aumentará a una tasa anual compuesta del 6.26 % a medida que los programas escolares se amplíen en China, India y Arabia Saudita.


