

Tamaño y participación en el mercado de contabilidad forense
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
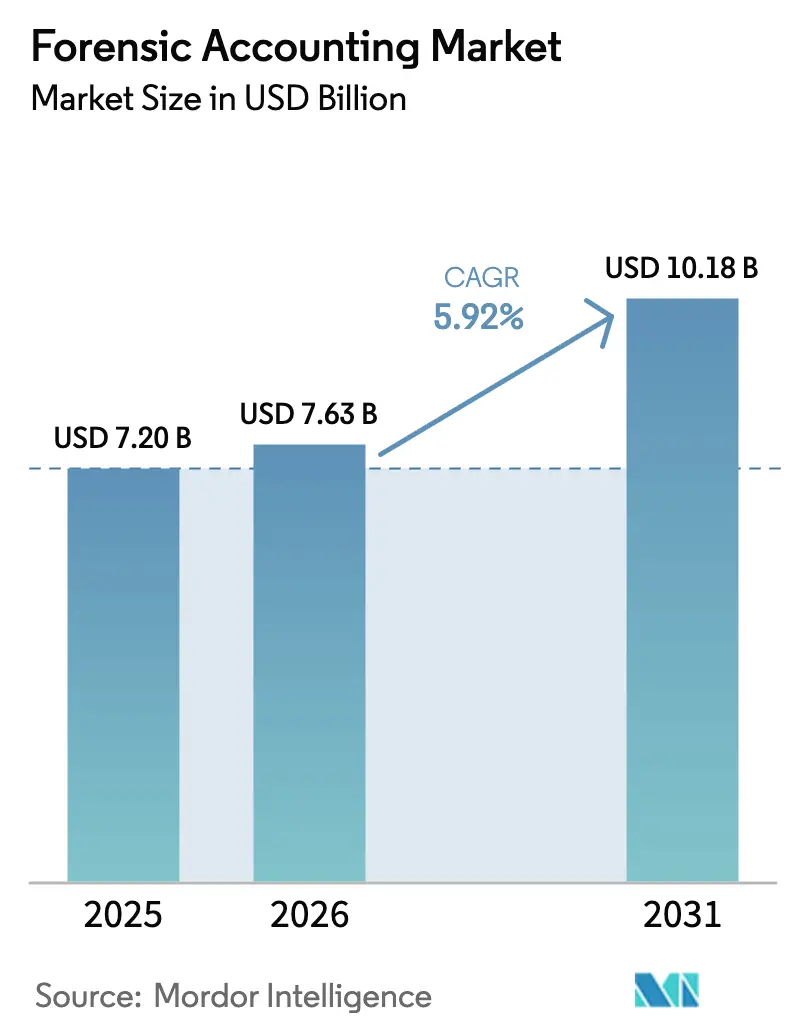
| Tamaño del mercado (2026) | USD 7.63 mil millones |
| Tamaño del mercado (2031) | USD 10.18 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.92% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
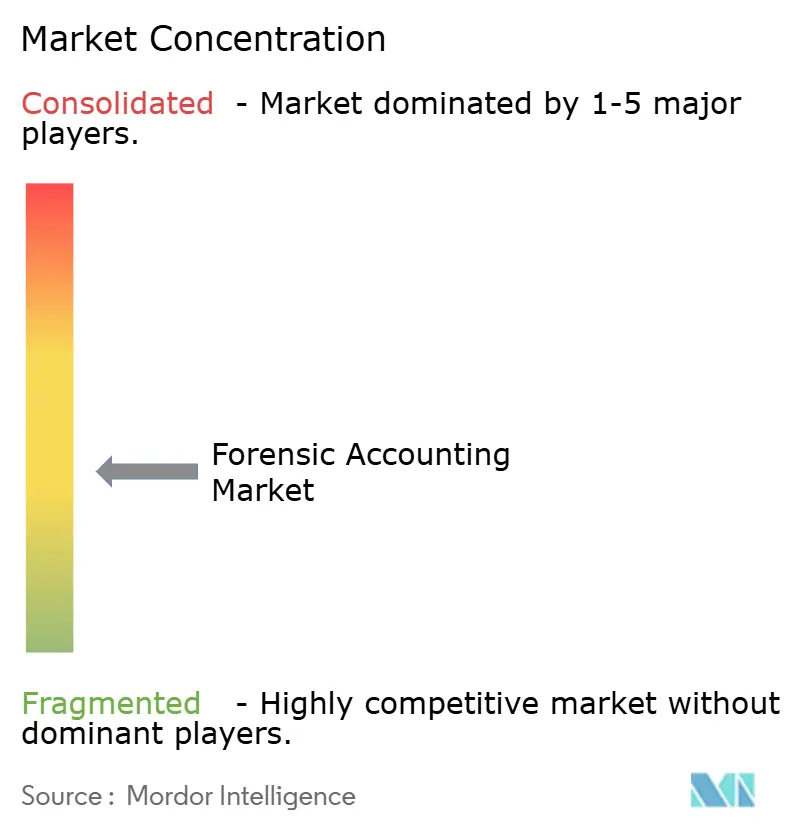
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de contabilidad forense por Mordor Intelligence
Se espera que el mercado de contabilidad forense crezca de 7200 millones de dólares en 2025 a 7630 millones de dólares en 2026, y se prevé que alcance los 10 180 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.92 % entre 2026 y 2031. Este fuerte crecimiento refleja la convergencia del creciente fraude cibernético, la intensificación de las normativas contra el blanqueo de capitales y la rápida adopción de análisis avanzados en las investigaciones. Las instituciones financieras siguen siendo el principal centro de demanda, pero las agencias públicas, las aseguradoras sanitarias y las empresas energéticas están ampliando su cartera de clientes a medida que se endurecen las leyes de transparencia y se aceleran los litigios relacionados con criterios ESG (ambientales, sociales y de gobernanza). La tecnología se ha convertido en la palanca competitiva decisiva: las empresas que integran la detección de anomalías basada en IA, el análisis forense de blockchain y las soluciones de descubrimiento electrónico multilingües están ampliando su mercado potencial. Al mismo tiempo, la escasez de especialistas cualificados, el aumento de los costes de las licencias de software y las restricciones de acceso a los datos motivadas por la privacidad limitan las perspectivas de expansión a corto plazo.
Conclusiones clave del informe
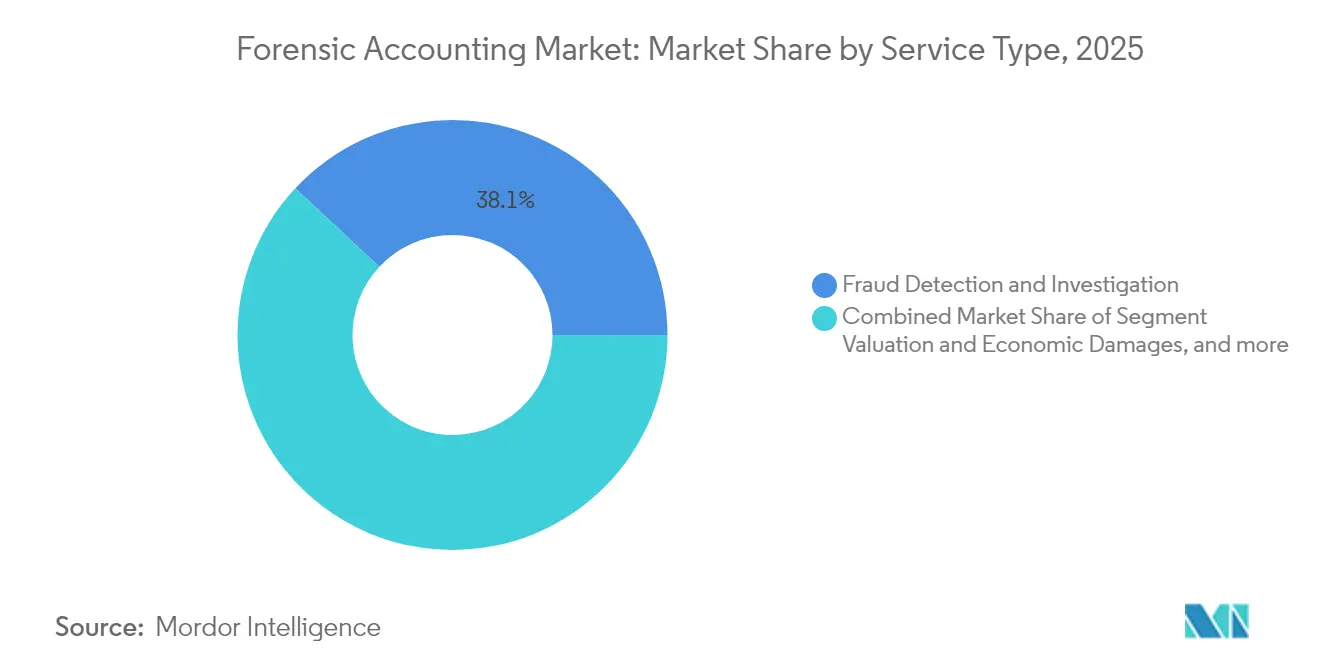
- Por tipo de servicio, Detección e Investigación de Fraudes tenía el 38.05% de la participación de mercado de contabilidad forense en 2025, mientras que se proyecta que Gestión de Riesgos y Cumplimiento registre la CAGR más rápida del 8.92% hasta 2031.
- Por industria de usuario final, la banca, los servicios financieros y los seguros representaron el 41.12 % de los ingresos en 2025; se prevé que el sector público y gubernamental crezca a una tasa compuesta anual del 8.44 % hasta 2031.
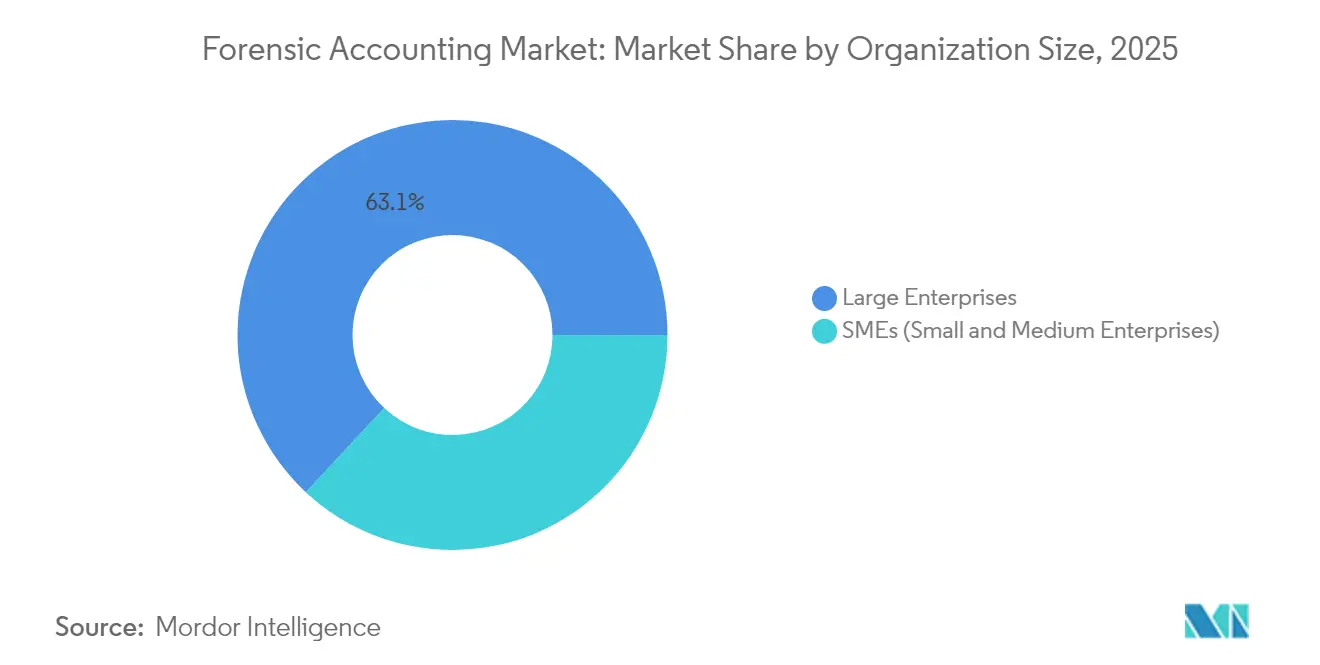
- Por tamaño de organización, las grandes empresas representaron el 63.05 % del tamaño del mercado de contabilidad forense en 2025, mientras que el segmento de las PYME está en camino de lograr una CAGR del 9.28 % hasta 2031.
- Por geografía, América del Norte representó el 40.25 % de los ingresos en 2025; se prevé que Asia-Pacífico crezca a una CAGR del 10.05 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de contabilidad forense
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la incidencia del fraude corporativo y de los delitos financieros | + 1.8% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Cumplimiento normativo más estricto y requisitos AML | + 1.5% | Global, liderado por el régimen ALD/CFT de la UE y los estándares PCAOB de EE. UU. | Largo plazo (≥ 4 años) |
| Integración de análisis de datos e IA en auditorías forenses | + 1.2% | Adopción temprana en América del Norte y Europa, seguida por APAC | Corto plazo (≤ 2 años) |
| Fraude cibernético impulsado por la digitalización en BFSI | + 0.9% | Global, con el mayor impacto en los mercados digitalmente avanzados | Mediano plazo (2-4 años) |
| Los litigios vinculados a ESG impulsan la demanda | + 0.7% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| Los bufetes de abogados respaldados por PE impulsan las valoraciones de disputas | + 0.4% | Norteamérica y Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la incidencia del fraude corporativo y los delitos financieros
El volumen de fraude corporativo continúa en aumento a medida que los perpetradores utilizan la IA generativa, las criptomonedas y las identidades sintéticas como arma para evadir los controles convencionales. Los reguladores han respondido con mayores premios a los denunciantes y novedosos estatutos de transparencia, lo que impulsa la demanda de análisis forenses exhaustivos en los flujos de nóminas, proveedores y regalías. Casos notables, como una estafa de transmisión de música de 10 millones de dólares basada íntegramente en contenido generado por IA, demuestran cómo los canales digitales multiplican las oportunidades de engaño. La Ley de Delitos Económicos de 2024 del Reino Unido ahora obliga a las empresas a disuadir el fraude de forma proactiva, impulsando a los consejos de administración a encargar mandatos forenses preventivos. A medida que la aplicación de la ley se extiende más allá de los estados financieros a las áreas cibernéticas y operativas, el mercado de la contabilidad forense se beneficia de un ámbito de trabajo más amplio y multidisciplinario.
Cumplimiento normativo más estricto y requisitos contra el lavado de dinero
El Reglamento de la UE contra el blanqueo de capitales (UE 2024/1624) establece la AMLA y amplía las "entidades obligadas" para incluir a los proveedores de servicios de contabilidad y criptoactivos, aumentando las cargas de trabajo de cumplimiento a partir de 2028 [1] Parlamento Europeo, "Reglamento (UE) 2024/1624 sobre la prevención del blanqueo de capitales", europarl.europa.eu . En EE. UU., la norma NOCLAR propuesta por la PCAOB exige que los auditores busquen activamente el incumplimiento, inyectando de hecho técnicas forenses en las auditorías rutinarias. Los bancos de Hong Kong, bajo un escrutinio más intenso de la HKMA, ahora destinan mayores presupuestos a investigaciones basadas en análisis, mientras que la circular SCA de los EAU exige auditorías de control interno alineadas con COSO a partir de 2025. Estas leyes superpuestas aumentan la complejidad, lo que impulsa a las empresas a externalizar revisiones especializadas a proveedores con experiencia en múltiples jurisdicciones. En consecuencia, las iniciativas proactivas de gestión de riesgos están superando en importancia para los ingresos a las investigaciones puntuales sobre fraude.
Integración de análisis de datos e inteligencia artificial en auditorías forenses
Los modelos de aprendizaje automático como EY Helix GL Anomaly Detector triplican las tasas de aciertos de entradas anómalas en comparación con las pruebas basadas en reglas, comprimiendo los plazos de revisión para libros con miles de millones de filas. Grant Thornton informa que el procesamiento del lenguaje natural redujo la verificación de documentos de meses a días, disminuyendo las horas facturables en tareas rutinarias pero liberando a los consultores para análisis de mayor valor. En marzo de 2025, FTI Consulting lanzó IQ.AI for Review, un revisor de IA que señala privilegio, riesgo de idioma extranjero y sentimiento en tiempo real, extendiendo la aplicabilidad a litigios transfronterizos complejos [2] FTI Consulting, “FTI Technology Unveils IQ.AI for Review”, fticonsulting.com . Estas herramientas permiten a las firmas de nivel medio desafiar a los establecidos en velocidad y precios, intensificando la competencia dentro del mercado de contabilidad forense. Simultáneamente, los reguladores insisten en que los auditores comprendan los sesgos algorítmicos, elevando el nivel técnico para la acreditación de los profesionales.
Fraude cibernético impulsado por la digitalización en BFSI
Los bancos en proceso de transformación digital reportan un aumento paralelo en la apropiación de cuentas, los pagos push autorizados y los ataques de identidad sintética, con motores de reglas tradicionales capturando algunos de estos eventos. Las plataformas de vigilancia impulsadas por IA ahora monitorean los flujos de datos en tiempo real, generando registros forenses granulares que alimentan los flujos de trabajo de cumplimiento y resolución de disputas. Sin embargo, la implementación de estos sistemas requiere un capital sustancial y habilidades especializadas, lo que convierte a la subcontratación en la opción predeterminada para los prestamistas de nivel 2 y cooperativos. Las plataformas de criptomonedas añaden mayor complejidad a la investigación al combinar billeteras seudónimas con flujos fiduciarios, lo que obliga a las instituciones a buscar expertos forenses en blockchain. A medida que las autoridades monetarias exigen controles demostrables, las intervenciones forenses relacionadas con el ciberfraude han pasado de ser episódicas a programáticas, expandiendo significativamente el mercado de la contabilidad forense.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de contadores forenses calificados | -1.4% | Global, particularmente agudo en los mercados emergentes | Largo plazo (≥ 4 años) |
| Alto costo del software y de las investigaciones | -0.8% | Segmento de PYMES a nivel mundial, mercados emergentes | Mediano plazo (2-4 años) |
| Reticencia del cliente a la privacidad de los datos | -0.6% | Regulaciones de privacidad de Europa (RGPD) y Asia-Pacífico | Corto plazo (≤ 2 años) |
| La automatización está reduciendo las horas facturables rutinarias | -0.5% | Mercados desarrollados con alta adopción de automatización | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de contadores forenses calificados
Las universidades siguen siendo lentas en integrar el análisis multidisciplinario del fraude en sus programas de estudio principales, lo que deja a los graduados mal preparados para los requisitos de la práctica, que evolucionan rápidamente. Solo las cuatro grandes firmas de la India prevén 80,000 nuevos puestos, pero la cantera de talentos está rezagada, especialmente para especialistas en ciberseguridad forense y descubrimiento electrónico. Las organizaciones profesionales priorizan una amplia gama de metodologías de investigación, lo que refleja una curva de aprendizaje significativa que puede dificultar la incorporación de nuevos participantes. La escasez infla los costes salariales y prolonga los plazos de los proyectos, especialmente en los mercados emergentes donde la experiencia local es escasa. A menos que los modelos de aprendizaje a distancia y de aprendizaje se expandan rápidamente, las limitaciones de capacidad podrían limitar el potencial de crecimiento del mercado de la contabilidad forense.
Altos costos del software y las investigaciones
Los altos costos de las licencias empresariales para análisis de grafos, rastreo de blockchain y suites de revisión con IA suelen restringir el acceso a firmas de auditoría más pequeñas y usuarios corporativos, ya que estos gastos suelen superar sus presupuestos anuales. Las pymes tienen dificultades para justificar trabajos forenses integrales cuando las recuperaciones potenciales son modestas, lo que crea nichos de demanda latente pero sin explotar. Las nuevas normas de la SEC, que obligan a realizar valoraciones de terceros en transacciones secundarias dirigidas por asesores, imponen un gasto adicional de cumplimiento normativo a los fondos de capital privado del mercado medio. A medida que se reduce la relación coste-beneficio, los compradores optan por diagnósticos de versión reducida, lo que limita los fondos de comisiones a pesar del riesgo subyacente. Las herramientas de suscripción basadas en la nube están reduciendo gradualmente las barreras, pero el precio sigue siendo una limitación significativa a medio plazo.
Análisis de segmento
Por tipo de servicio: La detección de fraudes avanza a pesar del aumento del cumplimiento
Detección e Investigación de Fraudes generó la mayor contribución a los ingresos, con una cuota de mercado del 38.05% en contabilidad forense en 2025. El aumento de los fraudes de pagos impulsados por IA, las redes de facturas falsas y el robo de criptomonedas mantiene una alta demanda, consolidando el dominio de esta línea de servicio. Gestión de Riesgos y Cumplimiento, aunque de menor tamaño, crece a una tasa de crecimiento anual compuesta (TCAC) del 8.92%, ya que las juntas directivas priorizan los marcos preventivos sobre las investigaciones posteriores al evento. Este cambio se alinea con la exigencia de los reguladores de realizar pruebas de control continuas, lo que impulsa a las empresas a integrar la consultoría de cumplimiento con los mandatos de aseguramiento. El Apoyo a Litigios y la Resolución de Disputas también cobra impulso, impulsado por fusiones y adquisiciones transfronterizas, demandas colectivas relacionadas con ESG y operaciones secundarias de capital privado que requieren testimonio de valoración.
Se prevé que el tamaño del mercado de contabilidad forense para la ciberciencia forense, dentro de la categoría "Otros", se multiplique a medida que convergen las investigaciones de ransomware y criptomonedas. Las empresas de análisis de blockchain se asocian cada vez más con prácticas tradicionales para rastrear flujos ilícitos de tokens, integrando paneles de control en tiempo real que los tribunales ahora aceptan como elementos probatorios. Las investigaciones de reclamaciones de seguros también están en aumento, ya que la administración digitalizada de pólizas expone nuevos vectores de fraude durante los ciclos de presentación y ajuste de reclamaciones. El uso ético de la IA sigue siendo un debate abierto, ya que los profesionales equilibran la amplitud de la investigación con las obligaciones de privacidad bajo el RGPD y la CCPA. Los proveedores capaces de integrar análisis de bajo código, bots de revisión multilingües y testimonios cualificados se perfilan para captar una cuota desproporcionada de cartera a medida que evoluciona el mercado de contabilidad forense.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: el dominio de BFSI se ve desafiado por el crecimiento del gobierno
El sector bancario, de servicios financieros y de seguros conservó su participación del 41.12 % en los ingresos de 2025, gracias a las constantes presiones contra el blanqueo de capitales (AML), las sanciones y el ciberfraude. Sin embargo, el sector público y gubernamental está acelerando su crecimiento a una tasa de crecimiento anual compuesta (TCAC) del 8.44 % hasta 2031, impulsado por las leyes de transparencia y las auditorías federales de recuperación de fondos para la pandemia. Las organizaciones sanitarias son otro grupo de compradores emergente, que reacciona ante la aplicación de la Ley de Reclamaciones Falsas a las prácticas de codificación de Medicare Advantage. Las empresas manufactureras y energéticas encargan investigaciones relacionadas con ESG sobre la cadena de suministro y la garantía de créditos de carbono, lo que amplía la cobertura sectorial. Los actores del comercio minorista y electrónico, que se enfrentan a las identidades sintéticas y al robo de puntos de fidelidad, buscan cada vez más expertos en fraude digital que no están disponibles internamente.
La heterogeneidad de la demanda obliga a los proveedores a elaborar estrategias específicas para cada sector, que abarcan diferentes léxicos regulatorios, arquitecturas de datos y taxonomías de riesgo. En el ámbito financiero, las revisiones de cumplimiento relacionadas con las stablecoins complementan ahora las iniciativas tradicionales de lucha contra el blanqueo de capitales (AML), mientras que los organismos públicos priorizan las hojas de ruta de gestión de riesgos empresariales basadas en COSO. Las empresas de ciencias de la vida se centran en los controles de acceso al mercado y a las oficinas de conferenciantes ante el mayor escrutinio del Departamento de Justicia, mientras que las empresas de servicios públicos exigen la verificación de las compensaciones de carbono ante el activismo inversor. Este panorama multifacético refuerza la necesidad del mercado de la contabilidad forense de un profundo conocimiento vertical, junto con técnicas de investigación interdisciplinarias. Las empresas que combinan la fluidez del sector con análisis escalables están superando a sus competidores tanto en tasas de éxito como en la realización de precios.
Por tamaño de la organización: el segmento de las PYME impulsa el crecimiento futuro
Las grandes empresas generaron el 63.05 % del tamaño del mercado de contabilidad forense en 2025 debido a la complejidad de los compromisos multijurisdiccionales que favorecen las redes globales. Sin embargo, las pymes representan el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.28 %, ya que las plataformas en la nube y los análisis de suscripción reducen las barreras de entrada. Las autoridades reguladoras ya no eximen a las entidades más pequeñas de las normas de prevención del blanqueo de capitales (AML) y protección de datos, lo que las obliga a buscar asesoramiento externo. Las líneas directas forenses externalizadas, las herramientas de captura remota de registros y los paquetes modulares de e-discovery permiten ahora a las empresas del mercado medio adquirir solo lo que necesitan, lo que reduce la fricción de costes. El patrocinio de capital privado de las fusiones de empresas de mediana capitalización impulsa aún más la demanda de diligencia debida forense previa a la operación y auditorías de integración posteriores a la fusión.
La cuota de mercado de contabilidad forense, captada por las boutiques tecnológicas que atienden a pymes, está en expansión, ya que aprovechan los equipos virtuales y la automatización del flujo de trabajo para ofrecer precios más competitivos que las empresas tradicionales sin reducir los márgenes. Las colaboraciones entre FinTech y RegTech también agilizan la incorporación y la monitorización continua de las transacciones, ofreciendo a las pymes defensas casi de nivel empresarial. El comercio electrónico transfronterizo expone a los pequeños comerciantes a riesgos internacionales de fraude del IVA, lo que genera mayores oportunidades de venta para asesores con experiencia en normativas multijurisdiccionales. La escasez de personal cualificado sigue siendo grave en las pymes, lo que refuerza la preferencia por la externalización de servicios gestionados en lugar de la creación interna. Con el tiempo, se espera que la expansión de los centros de distribución en zonas geográficas de menor coste iguale el acceso, impulsando un crecimiento inclusivo en todo el mercado de contabilidad forense.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de contabilidad forense en Norteamérica
Norteamérica sigue siendo el mayor contribuyente regional, con una tasa de crecimiento anual compuesta (TCAC) del 40.25 %, sustentada por los sólidos programas de cumplimiento de la SEC y el Departamento de Justicia (DOJ), que amplían los pagos a los denunciantes y amplían el alcance de las investigaciones. El comercio transfronterizo a través del T-MEC aumenta la complejidad del cumplimiento para las empresas canadienses y mexicanas, canalizando más disputas a los tribunales estadounidenses, donde los estándares de descubrimiento son estrictos. La madurez del mercado ha impulsado un giro hacia la productividad impulsada por la tecnología, con revisiones asistidas por IA integradas de forma rutinaria en las interacciones. No obstante, el debate regulatorio en torno a la gobernanza de la IA introduce incertidumbre, lo que impulsa a los proveedores a mantener salvaguardas con participación humana. Las empresas de nivel medio se están adentrando en nichos cibernéticos y ESG que las Cuatro Grandes históricamente han desatendido, diversificando gradualmente la competencia en el mercado de la contabilidad forense.
Mercado europeo de contabilidad forense
Europa ofrece el mayor potencial a largo plazo, impulsada por la implementación de la AMLA en la UE y la ampliación de los mandatos de divulgación de ESG. El entorno posbrexit del Reino Unido refuerza el cumplimiento normativo nacional, incluyendo la Ley de Delitos Económicos de 2024, que penaliza la omisión en la prevención del fraude, lo que impulsa la demanda forense. El RGPD sigue siendo a la vez una limitación y una oportunidad: las estrictas normas sobre transferencia de datos complican las investigaciones transfronterizas, pero impulsan el trabajo de asesoramiento sobre metodologías que respetan la privacidad. Los proveedores medianos con capacidad multilingüe encuentran en Europa un terreno fértil para aumentar su cuota de mercado, a medida que las redes globales priorizan los mandatos estadounidenses, con mayor margen de beneficio.
Mercado de contabilidad forense en Asia-Pacífico y África
Se proyecta que Asia-Pacífico registre la tasa de crecimiento anual compuesta (TCAC) más rápida, del 10.05 %, hasta 2031, respaldada por los objetivos de ingresos de las Cuatro Grandes de la India, que superaron los 450 5.4 millones de INR (25 millones de USD) en el año fiscal XNUMX, en un contexto de sólida inversión en consultoría y tecnología (economictimes.com). La creciente penetración de los pagos digitales en el Sudeste Asiático intensifica la exposición al ciberfraude, lo que obliga a los bancos a incorporar herramientas de monitorización mejoradas con IA y preparación forense. El enfoque de China en la integridad de los mercados de capitales y el código AML reforzado de Hong Kong aumentan la demanda de especialistas locales familiarizados con los estándares probatorios bilingües. Mientras tanto, la retirada de PwC de nueve países del África subsahariana ha redirigido parte del trabajo internacional a centros de distribución asiáticos, acelerando la formación de clústeres de habilidades. En conjunto, estos factores impulsan el mercado de la contabilidad forense hacia un perfil de ingresos global más equilibrado para finales de la década.

Panorama competitivo
La intensidad competitiva se ve condicionada por una concentración moderada: las cinco principales firmas representan casi la mitad de los ingresos globales, pero las Cuatro Grandes controlan por sí solas la mayoría de los mandatos de alto valor en mercados como India. Las investigaciones regulatorias sobre la concentración de auditorías y los posibles conflictos de intereses están animando a las empresas a evaluar proveedores alternativos, especialmente para investigaciones cibernéticas forenses y de ESG. Chambers Rankings ahora incluye a Alvarez & Marsal, Forensic Risk Alliance y FTI Consulting junto a los líderes tradicionales, lo que indica un panorama competitivo más plural (chambers.com). La inversión en tecnología sigue siendo el principal diferenciador; el lanzamiento de KPMG Law US por parte de KPMG en 2025 ilustra una estrategia de integración de soluciones jurídico-forenses integrales que podrían redefinir los límites del mercado.
La consolidación impulsada por el capital privado también está reconfigurando la dinámica del mercado medio, como lo demuestra la fusión de Baker Tilly y Moss Adams por 7 mil millones de dólares que creó la sexta red de CPA más grande de EE. UU. [3] The Finance Story, “Inside the Baker Tilly–Moss Adams USD 7 Billion Tie-up”, thefinancestory.com . Tales acuerdos generan riesgo de integración que, a su vez, crea nuevos flujos de trabajo forenses en torno a la validación de la migración de datos y las evaluaciones de adecuación cultural. La presión sobre los precios se ha intensificado en India y en algunos mercados de la ASEAN, ya que las consultoras locales ofrecen tarifas inferiores a las globales, lo que ha llevado a las Cuatro Grandes a enfatizar el valor añadido de los análisis. Simultáneamente, los disruptores de soluciones puntuales que ofrecen IA como servicio para la detección de anomalías compiten por segmentos del alcance que antes se encontraban exclusivamente dentro de los trabajos de auditoría. Por lo tanto, es probable que la carrera armamentística tecnológica del mercado de la contabilidad forense continúe, premiando a las empresas capaces de estandarizar los flujos de trabajo digitales manteniendo al mismo tiempo un rigor defendible en los tribunales.
Líderes de la industria de contabilidad forense
PwC
Deloitte
KPMG
Ernst & Young (EY)
Consultoría FTI
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: PwC reveló 1,500 despidos globales, lo que indica una compresión de márgenes que puede estimular una mayor consolidación del mercado.
- Abril de 2025: Baker Tilly y Moss Adams completaron su fusión de USD 7 mil millones, creando una empresa con ingresos de USD 6 mil millones proyectados para 2030.
- Abril de 2025: PwC salió de nueve mercados de África subsahariana, abriendo brechas competitivas para empresas medianas regionales.
- Febrero de 2025: KPMG LLP lanzó KPMG Law US, la primera firma de abogados propiedad de una de las Cuatro Grandes en los EE. UU., que aprovecha plataformas de inteligencia artificial para servicios legales y forenses administrados.
Alcance del informe del mercado global de contabilidad forense
La contabilidad forense, también conocida como auditoría forense, es la práctica de examinar datos financieros en busca de signos de actividad delictiva. El mercado de la contabilidad forense está segmentado por tamaño de empresa (grandes empresas y pequeñas y medianas empresas), por industria vertical en automoción y por BFSI. Atención médica, viajes y hotelería, medios y entretenimiento, gobierno y sector público), por aplicación (fraude comercial, fraude fiscal, fraude de valores, apropiación indebida de activos o activos ocultos, disputas sobre sociedades y acciones, reclamaciones de seguros, pérdidas económicas y quiebras, blanqueo de dinero, Disputas matrimoniales y familiares por región, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América Latina y Oriente Medio y África. El informe ofrece el tamaño del mercado y previsiones para el mercado de contabilidad forense en valor (USD) para todos los países. segmentos anteriores.
| Detección e investigación de fraudes |
| Soporte en litigios y resolución de disputas |
| Valoración y daños económicos |
| Gestión de riesgos y cumplimiento |
| Otros (ciberanálisis forense, reclamaciones de seguros, etc.) |
| Banca, servicios financieros y seguros (BFSI) |
| Gobierno y sector público |
| Sector Sanitario |
| TI y telecomunicaciones |
| Manufactura |
| Energía y servicios públicos |
| Comercio minorista y comercio electrónico |
| Otros |
| Grandes empresas |
| Pequeñas y medianas empresas (pymes) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX | |
| NÓRDICOS | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Sudeste de Asia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de servicio | Detección e investigación de fraudes | |
| Soporte en litigios y resolución de disputas | ||
| Valoración y daños económicos | ||
| Gestión de riesgos y cumplimiento | ||
| Otros (ciberanálisis forense, reclamaciones de seguros, etc.) | ||
| Por industria del usuario final | Banca, servicios financieros y seguros (BFSI) | |
| Gobierno y sector público | ||
| Sector Sanitario | ||
| TI y telecomunicaciones | ||
| Manufactura | ||
| Energía y servicios públicos | ||
| Comercio minorista y comercio electrónico | ||
| Otros | ||
| Por tamaño de organización | Grandes empresas | |
| Pequeñas y medianas empresas (pymes) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX | ||
| NÓRDICOS | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Sudeste de Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de contabilidad forense?
El mercado de contabilidad forense está valorado en USD 7.63 mil millones en 2026 y se proyecta que alcance los USD 10.18 mil millones en 2031.
¿Qué línea de servicio está creciendo más rápido?
Los servicios de gestión de riesgos y cumplimiento se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 8.92 % a medida que las empresas pasan de investigaciones reactivas a controles preventivos.
¿Por qué es importante el segmento Gobierno y Sector Público?
Las agencias públicas están adoptando herramientas de prevención de fraude habilitadas con IA, lo que le otorga al segmento una CAGR del 8.44 %, más rápida que cualquier otro grupo industrial hasta 2031.
¿Qué papel juega la IA en la contabilidad forense moderna?
Las herramientas de aprendizaje automático ahora marcan anomalías, clasifican privilegios y rastrean transacciones de blockchain, acortando los plazos de revisión de meses a días y disminuyendo los costos totales de investigación.
¿Qué tan concentrado está el panorama competitivo?
Las cinco empresas principales generan casi la mitad de los ingresos globales, lo que indica una estructura de mercado moderadamente concentrada y presenta oportunidades de crecimiento para los actores especializados de nivel medio.
¿Cuál es el mayor desafío que enfrenta el crecimiento del mercado?
La escasez de contadores forenses calificados, en particular aquellos con habilidades en análisis forense cibernético, continúa aumentando los costos salariales y extendiendo los plazos de los proyectos en todo el mundo.


