

Tamaño y participación en el mercado del ácido fórmico
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
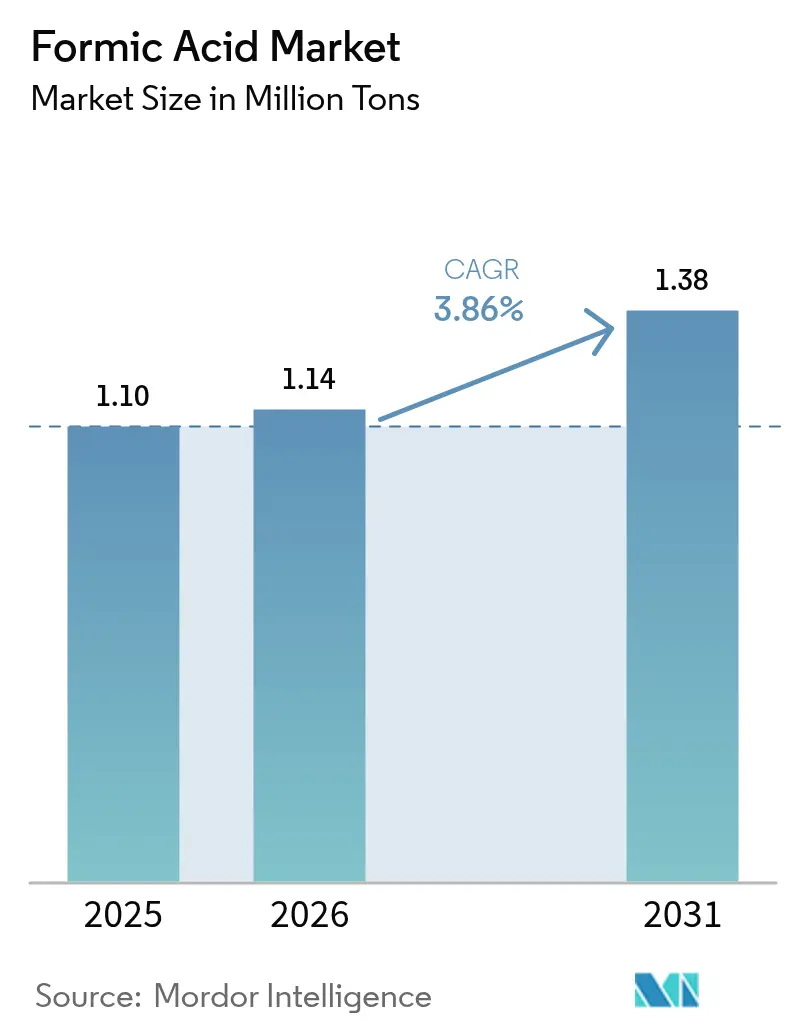
| Volumen de mercado (2026) | 1.14 millones de toneladas |
| Volumen de mercado (2031) | 1.38 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.86% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del ácido fórmico por Mordor Intelligence
Se prevé que el mercado del ácido fórmico crezca de 1.10 millones de toneladas en 2025 a 1.14 millones de toneladas en 2026, y que alcance los 1.38 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.86 % entre 2026 y 2031. La creciente demanda de piensos para animales libres de antibióticos, la aceleración de la inversión en la producción de base biológica y su constante adopción en aplicaciones de cuero, caucho y farmacéuticas respaldan esta trayectoria de crecimiento. La conservación de piensos para animales ya representa el 37.04 % del consumo mundial, y las rutas de base biológica se están expandiendo a una TCAC del 4.72 %, a medida que los productores buscan reducir su huella de carbono. El impulso regional está liderado por Asia-Pacífico, donde se espera que la abundante capacidad de fabricación y las políticas de apoyo garanticen una TCAC regional del 4.61 % hasta 2030. La innovación en los procesos, especialmente la conversión electroquímica de CO₂ a ácido fórmico, podría transformar aún más la economía de la oferta a medida que los proyectos piloto avancen hacia la escala comercial.
Conclusiones clave del informe
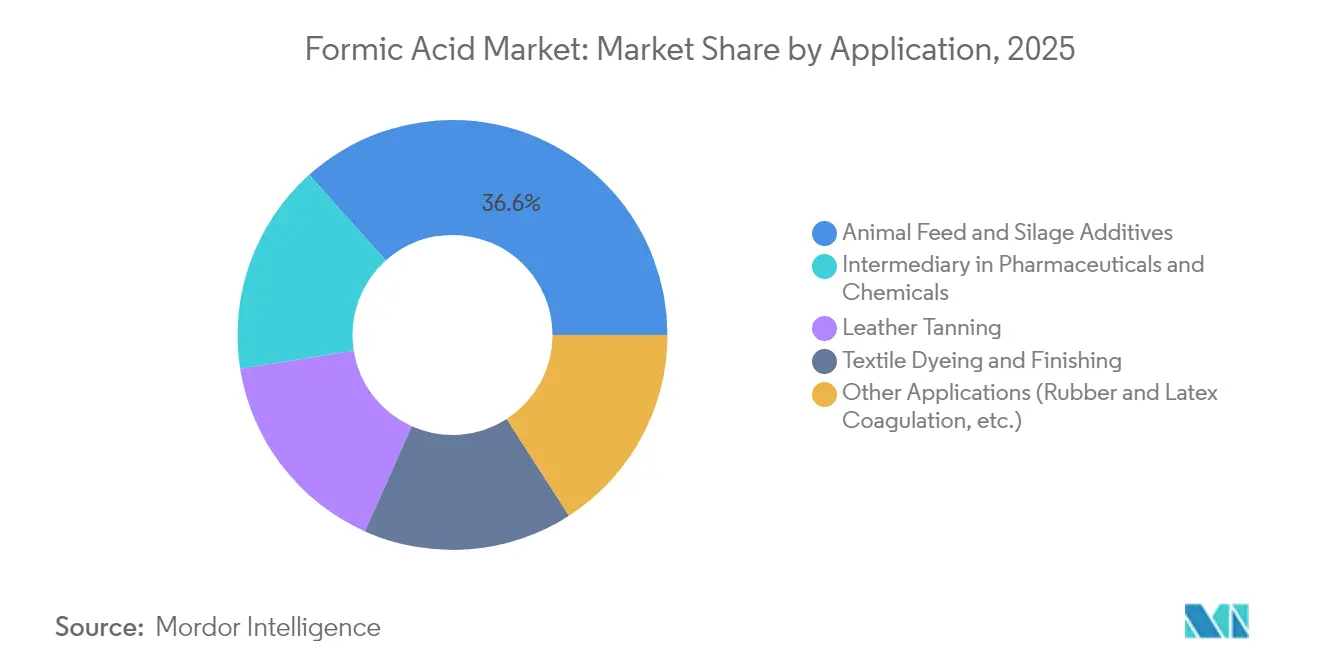
- Por aplicación, los aditivos para alimentos y ensilaje de animales lideraron con el 36.62 % de la participación de mercado de ácido fórmico en 2025; se proyecta que el segmento crezca a una CAGR del 4.12 % hasta 2031.
- Por ruta de producción, la hidrólisis de formiato de metilo representó el 58.74 % del tamaño del mercado de ácido fórmico en 2025, mientras que se prevé que las vías de base biológica se expandan a una CAGR del 4.6 %.
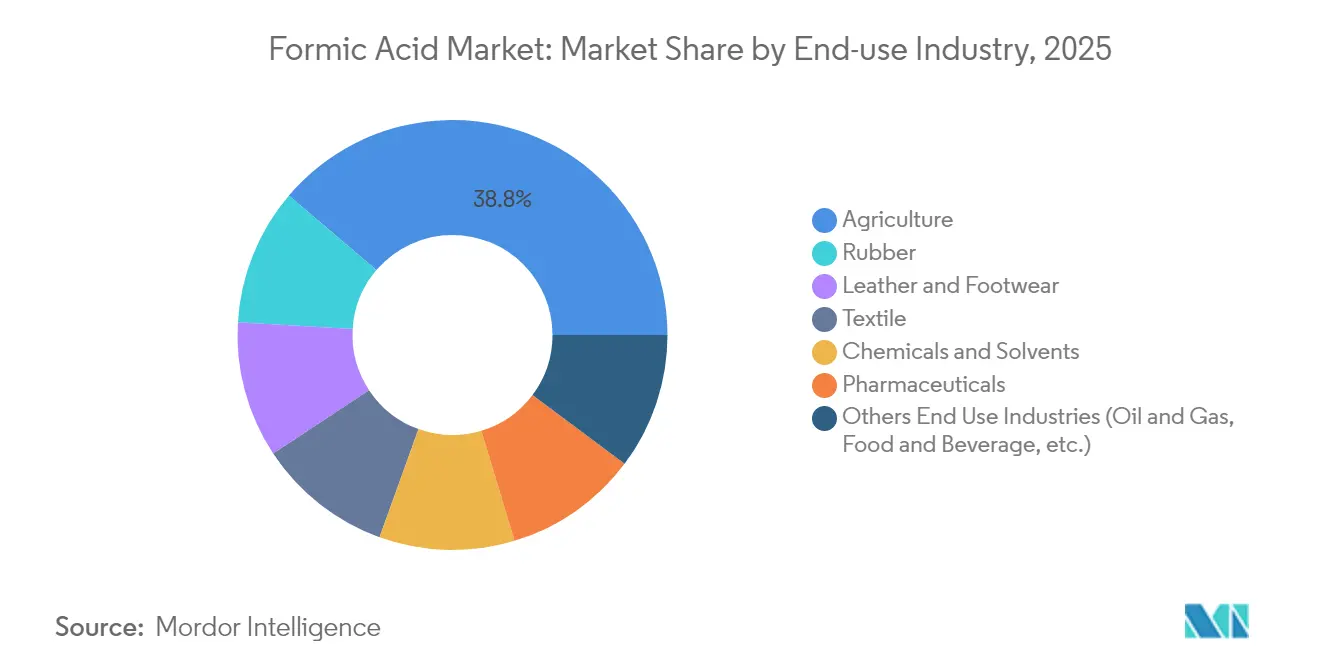
- Por industria de uso final, la agricultura representó el 38.76% de la participación de mercado del ácido fórmico en 2025; los productos farmacéuticos representan el uso final de más rápido crecimiento, con una CAGR del 4.38%.
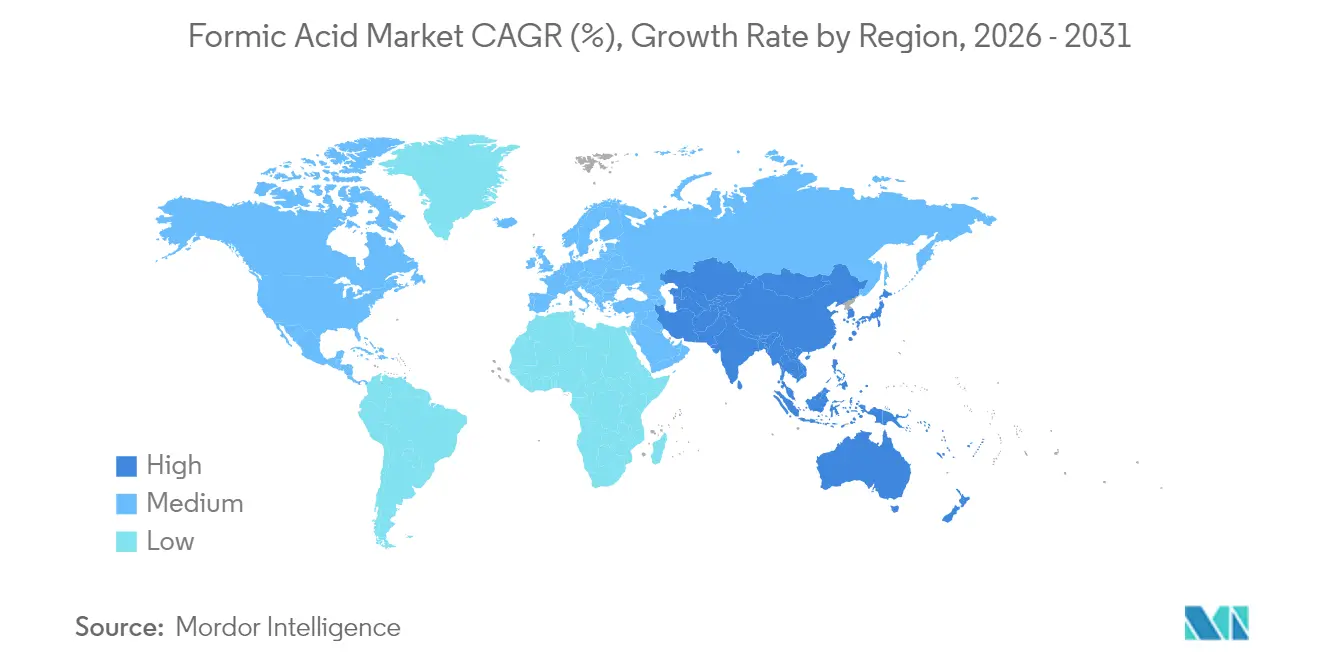
- Por geografía, Asia-Pacífico dominó con el 52.88% del mercado de ácido fórmico en 2025 y está avanzando a una CAGR regional del 4.49%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del ácido fórmico
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de aditivos para piensos y ensilados animales | + 1.2% | Europa y América del Norte (más alto); global | Mediano plazo (2-4 años) |
| Demanda sustancial de la industria del cuero y el curtido | + 0.8% | China y la India | Mediano plazo (2-4 años) |
| Creciente demanda de productos de caucho | + 0.7% | Southeast Asia | Corto plazo (≤ 2 años) |
| Creciente adopción en la industria farmacéutica | + 0.6% | Norteamérica y Europa | Largo plazo (≥ 5 años) |
| Crecientes avances en la producción de base biológica | + 0.5% | Europa y América del Norte | A largo plazo (≥5 Años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de aditivos para piensos y ensilaje
La demanda de producción ganadera sin antibióticos ha posicionado al ácido fórmico como conservante y antimicrobiano preferido. A 4 kg/tonelada en la alimentación de aves de corral, el ácido puede reducir los recuentos de Salmonella a niveles indetectables, salvaguardando la seguridad alimentaria y reforzando el cumplimiento normativo. La Autoridad Europea de Seguridad Alimentaria permite tasas de inclusión de hasta 12 000 mg/kg para cerdos y 10 000 mg/kg para aves de corral, lo que proporciona seguridad jurídica y acelera su adopción [1] Autoridad Europea de Seguridad Alimentaria, «Ácido fórmico para todas las especies animales», efsa.europa.eu . Estos factores, en conjunto, impulsan el consumo en el segmento de piensos por encima del crecimiento general del mercado del ácido fórmico.
Demanda sustancial de la industria del cuero y el curtido
La producción de cuero de primera calidad se basa en el ácido fórmico para ajustar el pH del baño a 3.8-4.2, lo que acelera la fijación del cromo y reduce la carga salina en comparación con los ácidos minerales. Las curtidurías chinas e indias, que suministran una parte considerable de las pieles a nivel mundial, especifican cada vez más una pureza ≥ 85%, lo que ofrece oportunidades de obtener precios superiores para los proveedores que pueden garantizar la consistencia.
Creciente demanda de productos de caucho
Los procesadores de caucho natural prefieren el ácido fórmico para una coagulación precisa, acortar los tiempos de secado de las láminas y mejorar la resistencia a la tracción. BASF señala que los grados 85% y 94% ofrecen la mejor relación calidad-precio, lo que impulsa su adopción acelerada en Malasia, Tailandia e Indonesia.
Creciente adopción de propiedades antibacterianas en la industria farmacéutica
Los equipos de investigación están diseñando hidrogeles derivados del ácido fórmico que aceleran la cicatrización de heridas diabéticas al promover la regeneración tisular. La compatibilidad del compuesto con numerosos grupos funcionales también lo convierte en un intermediario esencial en la síntesis de principios activos farmacéuticos, lo que impulsa la demanda de material de grado farmacéutico con mayores márgenes de beneficio.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad del precio de la materia prima del metanol | −0.9% | Global | Corto plazo (≤ 2 años) |
| Riesgos relacionados con la corrosión y la manipulación | −0.6% | Global | Mediano plazo (2-4 años) |
| Uso creciente del ácido biopropiónico como alternativa | -0.3% | Europa y América del Norte | A largo plazo (≥5 Años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad del precio de la materia prima del metanol
Dado que el metanol representa entre el 60 % y el 70 % de los costos de producción en la hidrólisis del formiato de metilo, las fluctuaciones de precios asociadas al gas natural reducen los márgenes y complican los contratos de suministro a largo plazo. Los productores están cubriendo sus necesidades mediante la implementación de pruebas piloto de rutas de electrorreducción de CO₂ que podrían reducir la dependencia de las materias primas si los precios de las energías renovables siguen bajando.
Riesgos relacionados con la corrosión y la manipulación
Las concentraciones superiores al 85 % corroen el acero al carbono y requieren equipos de acero inoxidable o con revestimiento de polímero, lo que eleva los costos de capital. Los límites de exposición de OSHA de 5 ppm exigen además una ventilación estricta y medidas de protección personal [2] Instituto Nacional para la Seguridad y Salud Ocupacional, “Ácido fórmico: Guía de bolsillo de NIOSH sobre riesgos químicos”, cdc.gov . Los formuladores como Borregaard han respondido con mezclas tamponadas con lignosulfonato que reducen la corrosividad al tiempo que mantienen la acción antimicrobiana, lo que abre el acceso a fábricas de piensos más pequeñas.
Análisis de segmento
Aplicación: Los aditivos para piensos impulsan el mercado
Los aditivos para piensos y ensilados controlaban el 36.62 % del volumen global en 2025, lo que les otorgaba la mayor cuota de mercado del ácido fórmico. Gracias a las restricciones regulatorias sobre los antibióticos promotores del crecimiento, se proyecta que esta participación aumente a una tasa de crecimiento anual compuesta (TCAC) del 4.12 %. En raciones para aves de corral, la inclusión de 4 kg/tonelada elimina la Salmonella detectable, lo que aumenta la confianza de los ganaderos y la aceptación en los minoristas. El curtido de cueros sigue siendo la segunda aplicación más importante, aprovechando las ventajas del ácido para el control del pH y la penetración del cromo, mientras que las fábricas textiles valoran su capacidad de amortiguación en baños de tintura. Están surgiendo usos farmacéuticos y de productos químicos especializados, donde los requisitos de alta pureza se traducen en precios elevados.
Las perspectivas de crecimiento se extienden al procesamiento de caucho natural, que adopta ácido fórmico para una cinética de coagulación más rápida y una mayor resistencia a la tracción de los agregados. La limpieza y la desincrustación ocupan un nicho estable, aunque más pequeño, aprovechando el poder de disolución de incrustaciones minerales del ácido con un menor impacto ambiental que los ácidos inorgánicos más fuertes. Las formulaciones con ingeniería de seguridad, como SoftAcid, amplían el acceso a las operaciones más pequeñas, lo que sugiere un aumento gradual de la demanda durante el período de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Método de producción: la eficiencia impulsa la innovación de procesos
La hidrólisis del formiato de metilo mantuvo una cuota de mercado del 58.74 % del ácido fórmico en 2025, lo que refleja una economía de escala favorable y una tecnología madura. La carbonilación se mantiene en segundo lugar, mientras que las rutas de origen biológico están en rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.6 %, a medida que los fabricantes buscan desvincularse de los insumos fósiles. La ruta del ácido oxálico ocupa un nicho para productos de ultraalta pureza. Los avances del Laboratorio Nacional de Energías Renovables han demostrado que un conjunto de membrana y electrodo puede convertir el CO₂ directamente en ácido fórmico concentrado con alta eficiencia faradaica, lo que sienta las bases para su implantación comercial si los costes de las energías renovables caen por debajo de los 2.3 céntimos/kWh.
Durante la próxima década, se prevé que la inversión de capital se incline hacia estrategias bajas en carbono, especialmente en Europa y América del Norte, donde los regímenes de fijación de precios del carbono son más restrictivos. Los productores que inviertan tempranamente en instalaciones de conversión de CO₂ en ácido fórmico pueden obtener ventajas competitivas en los canales de adquisición de productos químicos verdes, lo que podría transformar la competitividad regional.
Industria de uso final: Las aplicaciones agrícolas lideran el crecimiento
La agricultura representó el 38.76 % de la demanda en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.33 % hasta 2031, superior a la del mercado general de ácido fórmico. Su adopción se debe a que los ganaderos sustituyen los antibióticos por ácidos orgánicos para cumplir con las estrictas normas de seguridad alimentaria. El cuero y el calzado ocuparon el segundo lugar en volumen; la continua urbanización en Asia impulsa el crecimiento constante de este segmento a pesar del creciente escrutinio ambiental. Las fábricas textiles utilizan el ácido como regulador de pH en los baños de tintura, mientras que los consumidores de productos químicos y disolventes valoran su reactividad para la producción de ésteres y formiatos.
Los usos farmacéuticos, aunque de menor volumen, ofrecen altos márgenes de beneficio gracias a los estrictos estándares de pureza. Los fabricantes de caucho del Sudeste Asiático están incrementando su consumo en consonancia con la creciente producción de caucho natural. La exploración temprana del ácido fórmico como portador de hidrógeno para la movilidad de pilas de combustible podría generar nueva demanda si la infraestructura madura, impulsando el crecimiento a largo plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Asia-Pacífico representó el 52.88 % del consumo mundial en 2025, lo que le otorga la mayor cuota de mercado de ácido fórmico. China domina el suministro regional, aprovechando complejos integrados de metanol y productos químicos derivados para garantizar la competitividad en costos. Los productores indios, apoyados por incentivos a la exportación y la creciente producción nacional de cuero, están construyendo nuevas plantas que impulsan la autosuficiencia regional. Japón y Corea del Sur se abastecen de material de alta pureza para la síntesis electrónica y farmacéutica, mientras que Indonesia impulsa el crecimiento gradual mediante la incorporación del sector del caucho.
América del Norte es la segunda región más grande, impulsada por un vasto sector de proteína animal y la financiación gubernamental para la I+D en el aprovechamiento del CO₂. Estados Unidos lidera la implementación piloto de unidades de producción electroquímica, con miras a alcanzar la escala comercial para finales de la década. La demanda de Canadá se basa principalmente en la producción de cereales y ganado, mientras que en México se observa un aumento en el uso de cuero y textiles.
Europa combina estrictas regulaciones sobre piensos y productos químicos con ambiciosos objetivos de descarbonización, lo que impulsa la inversión en procesos de base biológica. Las medidas antidumping de la UE sobre productos químicos importados intensifican la competencia y fomentan la expansión de la capacidad local. El crecimiento de Sudamérica se centra en el creciente sector ganadero de Brasil, mientras que Oriente Medio se beneficia de programas de diversificación que incentivan la inversión en productos químicos especializados. Es probable que los flujos comerciales interregionales se mantengan fluidos a medida que Asia aumente sus exportaciones y las regiones occidentales adopten cadenas de suministro bajas en carbono.
Análisis de la cadena de valor
La cadena de valor del ácido fórmico comienza con materias primas vinculadas a la energía, donde el metanol (y el monóxido de carbono asociado) constituye el factor determinante del costo para la ruta dominante de hidrólisis del formiato de metilo, que representó el 58.74 % de la producción en 2025. Los productores convierten el metanol en formiato de metilo y lo hidrolizan a ácido fórmico, mientras que rutas especializadas, que incluyen pasos basados en sales de formiato y vías de ácido oxálico, satisfacen necesidades específicas y de mayor pureza. La volatilidad del precio del metanol sigue siendo una presión estructural, ya que representa entre el 60 % y el 70 % del costo de producción para la hidrólisis del formiato de metilo, lo que mantiene los márgenes de los productores sensibles a las fluctuaciones del ciclo del gas natural y del metanol.
La creación de valor en la fase intermedia se centra en la purificación (grados industriales frente a grados de mayor pureza) y la formulación en mezclas específicas para cada aplicación, seguida del almacenamiento a granel y el transporte conforme a la normativa para productos químicos peligrosos (tambores, IBC, camiones cisterna y tanques ISO). La demanda en la fase posterior está fragmentada entre aditivos para piensos y ensilaje (36.62 % del volumen de 2025), curtido de cuero, textiles, coagulación de caucho e intermedios farmacéuticos y químicos, lo que aumenta la importancia de los distribuidores y los puntos de almacenamiento regionales para los niveles de servicio. Los cuellos de botella suelen estar vinculados a interrupciones logísticas (congestión portuaria y disponibilidad de vagones de ferrocarril) y a la dependencia de las importaciones en algunos mercados consumidores, mientras que los grandes actores integrados, como BASF y los principales productores chinos e indios, mitigan el riesgo mediante la escala, la presencia en múltiples plantas y una mayor alineación con los grandes usuarios finales y formuladores.
Panorama competitivo
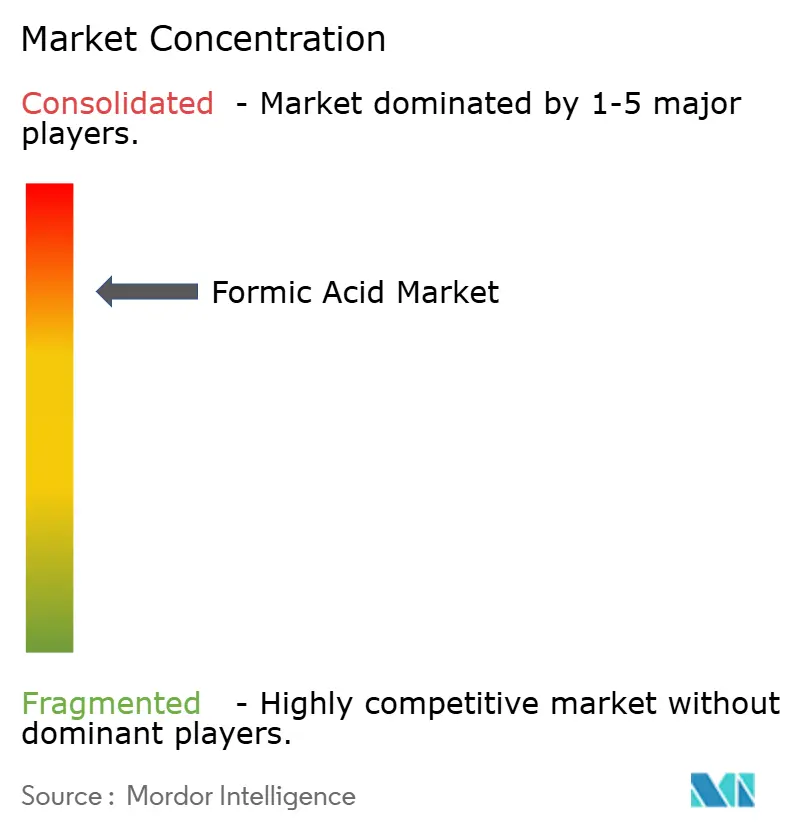
El mercado del ácido fórmico está consolidado, con BASF a la cabeza gracias a sus plantas integradas en Alemania, China y EE. UU., lo que mitiga la volatilidad de las materias primas. Empresas chinas como LUXI Group y Shandong Rongyue Chemical se están expandiendo con unidades que superan las 100,000 XNUMX toneladas anuales, lo que mejora la autosuficiencia regional y presiona los precios. Las estrategias incluyen la integración en mezclas de ácidos alimentarios, acuerdos de energía renovable y empresas conjuntas que buscan volúmenes de grado farmacéutico. Las empresas emergentes, respaldadas por subvenciones públicas de I+D, están escalando dispositivos electroquímicos para reducir la intensidad y los costos de carbono. La bomba de calor industrial de BASF en Ludwigshafen producirá vapor sin CO₂, priorizando la sostenibilidad. Con la disminución de la capacidad en Norteamérica y el aumento de la autosuficiencia en Asia, la competencia se está centrando en la calidad y la huella de carbono. Los proveedores que cumplen con los estándares de emisiones de la cuna a la puerta pueden asegurar contratos premium en los mercados de piensos, productos farmacéuticos y almacenamiento de energía.
Líderes de la industria del ácido fórmico
Eastman Chemical Company
Tecnología ácida de Shandong Co. Ltd.
BASF
Grupo químico Luxi Co., Ltd.
Gujarat Narmada Valley Fertilizantes y productos químicos Ltd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Adani Enterprises Limited y Dioxycle anunciaron una alianza para desarrollar y poner en marcha la primera planta de ácido fórmico con bajas emisiones de carbono de la India, que utilizará CO2 capturado y electricidad renovable en un emplazamiento del Grupo Adani. Esta colaboración pone de manifiesto el creciente interés comercial en las rutas de utilización de CO2 para la producción de ácido fórmico y abre una nueva vía de suministro para la India, más allá de la producción convencional basada en metanol.
- Septiembre de 2025: BASF celebró la ceremonia de colocación de la primera piedra de una bomba de calor industrial en su planta de Ludwigshafen, destinada a generar vapor libre de CO2 para la producción de ácido fórmico. La puesta en marcha está prevista para mediados de 2027. Este proyecto vincula la producción de ácido fórmico con la integración a servicios públicos de bajas emisiones y refuerza el posicionamiento de BASF ante los clientes que controlan la huella de carbono de sus productos.
- Octubre de 2024: BASF obtuvo financiación del Ministerio Federal Alemán de Asuntos Económicos y Acción Climática para construir una gran bomba de calor industrial vinculada a su cadena de valor del ácido fórmico en Ludwigshafen, con el objetivo de reducir hasta un 98 % las emisiones de gases de efecto invernadero en el suministro de vapor a la planta durante su funcionamiento. Esta financiación respalda la inversión en infraestructuras de producción con bajas emisiones de carbono en Europa, donde los requisitos de descarbonización influyen cada vez más en la selección de proveedores.
Alcance del informe del mercado global de ácido fórmico
Los fabricantes de aditivos para piensos y ensilajes utilizan ácido fórmico como aditivo en forma sólida o líquida, ambas consideradas seguras para la salud animal. El mercado de ácido fórmico está segmentado por aplicación y geografía. Por Aplicación, el producto se segmenta en aditivos para alimentación animal y ensilaje, curtido de pieles, teñido de textiles, acabado, intermediario en productos farmacéuticos y otras aplicaciones. El informe también cubre el tamaño del mercado y las previsiones para el mercado de ácido fórmico en 15 países de las principales regiones. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función del volumen (Kilotoneladas).
| Aditivos para alimentación animal y ensilaje |
| Curtido de cuero |
| Teñido y acabado de textiles |
| Intermediario en productos farmacéuticos y químicos |
| Otras aplicaciones (coagulación de caucho y látex, agentes de limpieza y desincrustación, etc.) |
| Hidrólisis de formiato de metilo |
| Tecnología de carbonilación |
| Otros métodos de producción (vía del ácido oxálico, vía de fermentación/de base biológica) |
| Agricultura |
| Cuero y calzado |
| Textil |
| Productos químicos y disolventes |
| Farmacéuticos |
| Caucho |
| Otras industrias de usuarios finales (petróleo y gas, alimentos y bebidas, etc.) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| por Aplicación | Aditivos para alimentación animal y ensilaje | |
| Curtido de cuero | ||
| Teñido y acabado de textiles | ||
| Intermediario en productos farmacéuticos y químicos | ||
| Otras aplicaciones (coagulación de caucho y látex, agentes de limpieza y desincrustación, etc.) | ||
| Por método de producción | Hidrólisis de formiato de metilo | |
| Tecnología de carbonilación | ||
| Otros métodos de producción (vía del ácido oxálico, vía de fermentación/de base biológica) | ||
| Por industria de uso final | Agricultura | |
| Cuero y calzado | ||
| Textil | ||
| Productos químicos y disolventes | ||
| Farmacéuticos | ||
| Caucho | ||
| Otras industrias de usuarios finales (petróleo y gas, alimentos y bebidas, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de ácido fórmico?
El mercado del ácido fórmico ascenderá a 1.14 millones de toneladas en 2026 y se prevé que alcance los 1.38 millones de toneladas en 2031 con una CAGR del 3.86 %.
¿Qué segmento de aplicaciones lidera la demanda global?
Los aditivos para alimentos y ensilaje animal dominan, con el 36.62 % de la participación de mercado del ácido fórmico en 2025 y creciendo a una CAGR del 4.12 % hasta 2031.
¿Por qué Asia-Pacífico es el mercado regional más grande?
Asia-Pacífico se beneficia de una amplia capacidad de fabricación, especialmente en China e India, lo que le otorga a la región el 52.88% del volumen mundial y la CAGR regional más rápida del 4.49%.
¿Cómo abordan los productores la volatilidad del precio del metanol?
Las empresas líderes están probando rutas electroquímicas de conversión de CO₂ en ácido fórmico e invirtiendo en proyectos de integración de calor impulsados por energía renovable para disociar los costos de las materias primas fósiles.
¿Qué hace que el ácido fórmico sea atractivo para el sector farmacéutico?
El ácido fórmico de grado farmacéutico ofrece alta pureza y reactividad versátil, lo que permite la síntesis de moléculas complejas e hidrogeles avanzados que aceleran la cicatrización de heridas.


