

Tamaño y cuota de mercado de los consumibles para fundición
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 8.24 mil millones |
| Tamaño del mercado (2031) | USD 10.76 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.48% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de consumibles para fundición realizado por Mordor Intelligence
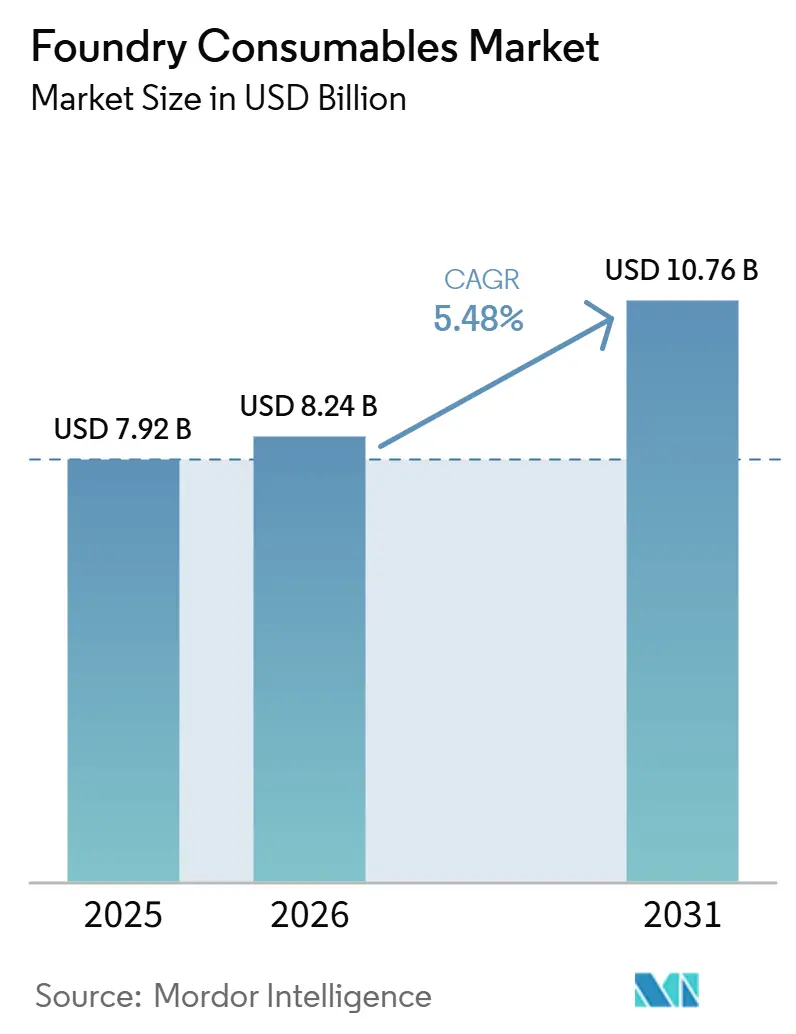
Se espera que el tamaño del mercado de consumibles para fundición aumente de USD 7.92 mil millones en 2025 a USD 8.24 mil millones en 2026 y alcance USD 10.76 mil millones para 2031, creciendo a una CAGR del 5.48% durante 2026-2031. El creciente pedido de tuberías de hierro dúctil en programas de infraestructura global y la rápida adopción de piezas de aluminio fundido a alta presión en vehículos eléctricos están cambiando los patrones de compra hacia aglutinantes más limpios, arenas especiales y recubrimientos alternativos al zirconio. La arena de ingeniería a base de bentonita sigue siendo el ancla de volumen, pero la arena recubierta de resina y los recubrimientos avanzados para fundición están escalando rápidamente a medida que las fundiciones buscan tolerancias dimensionales más estrictas y menores emisiones. El peso de Asia-Pacífico en el mercado de consumibles para fundición alcanzó casi la mitad de los ingresos globales en 2025, y la región está agregando el mayor valor gracias a las exportaciones de bentonita de bajo costo de la India y el impulso de China por resinas de fundición más ecológicas. La presión competitiva de los proveedores chinos de alúmina fundida y resina fenólica está reduciendo los márgenes de los proveedores occidentales tradicionales, lo que impulsa un giro hacia la cerámica de ultra alta pureza, los aglutinantes de origen biológico y las plataformas digitales de gestión de arena. Aun así, la inversión sostenida en infraestructura, la reducción de peso en la movilidad y la automatización en la fabricación de núcleos mantienen una perspectiva positiva de la demanda en todas las principales regiones geográficas.
Conclusiones clave del informe
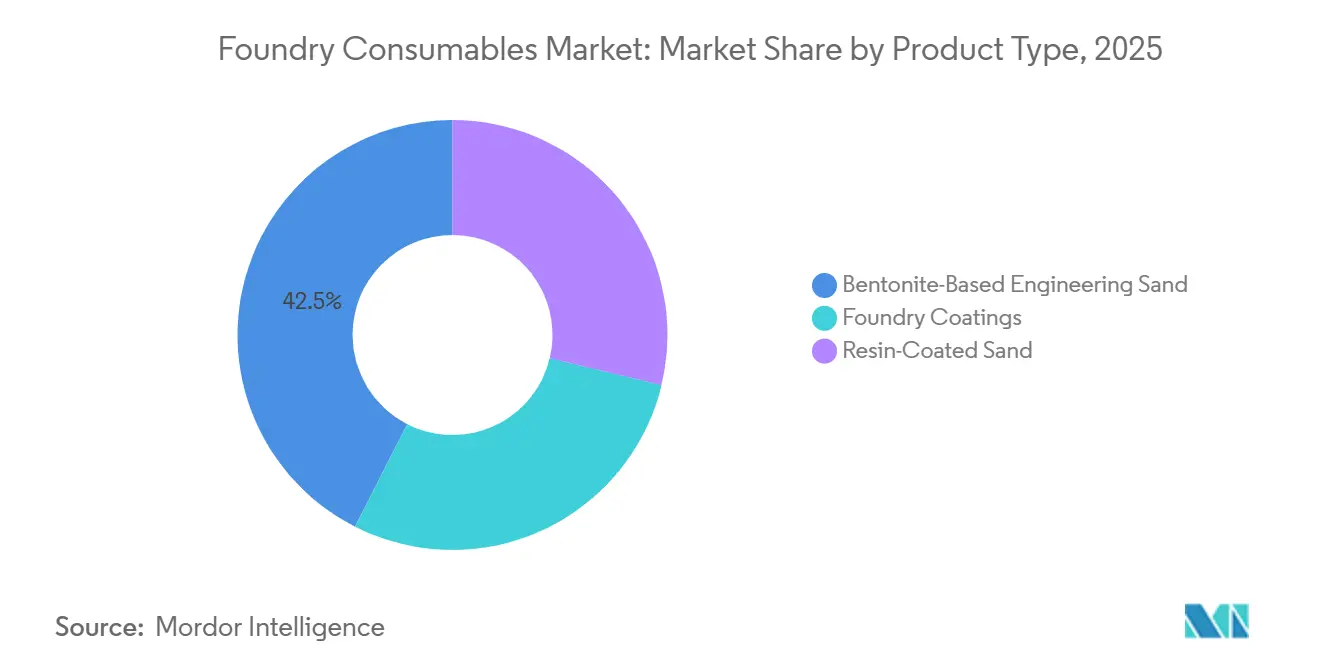
- Por tipo de producto, la arena de ingeniería a base de bentonita representó el 42.51% de la cuota de mercado de consumibles para fundición en 2025, mientras que los recubrimientos para fundición registraron la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.81%, durante el período de previsión (2026-2031).
- Por aplicación al usuario final, las fundiciones de automóviles representaron el 35.67 % de los ingresos en 2025; las tuberías y los accesorios registraron la tasa de crecimiento anual compuesta (CAGR) más alta, del 6.62 %, durante el período de previsión (2026-2031).
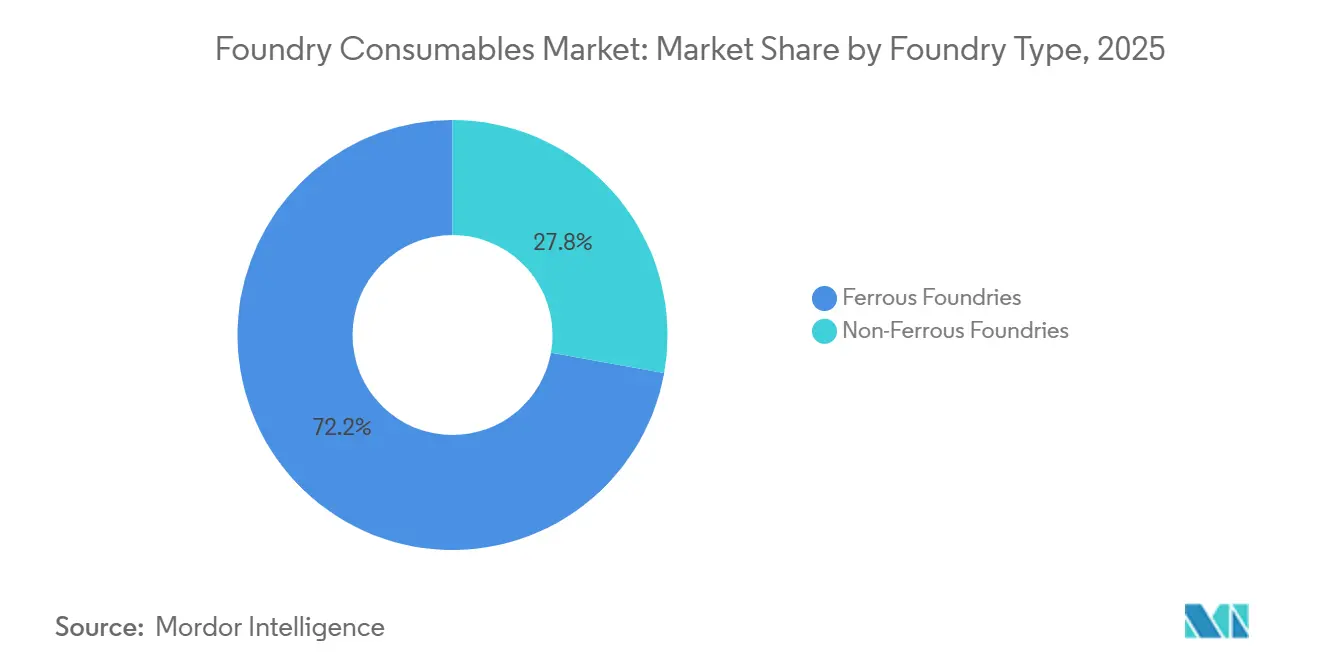
- Por tipo de fundición, las operaciones con metales ferrosos representaron el 72.18% del mercado de consumibles para fundición en 2025, y se espera que las fundiciones de metales no ferrosos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.37% entre 2026 y 2031.
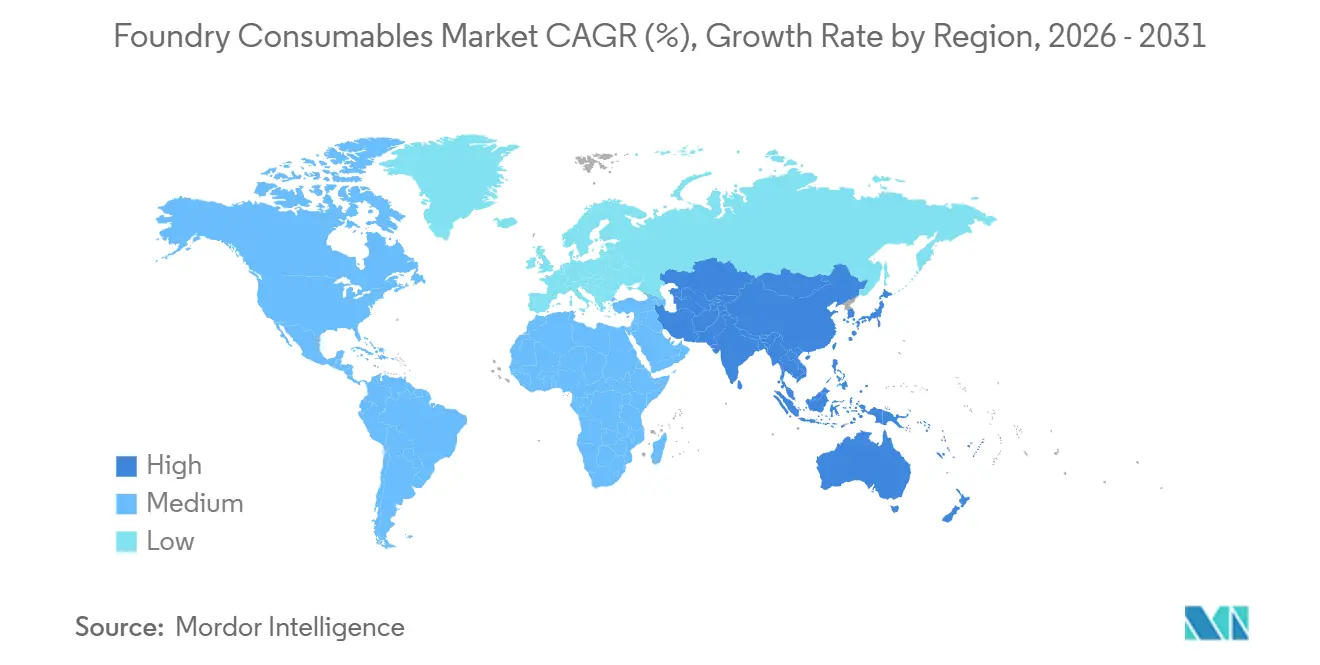
- Geográficamente, la región de Asia-Pacífico representó el 48.24% de los ingresos de 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 5.93% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de consumibles para fundición
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El aumento de la producción de fundición impulsado por el gasto mundial en infraestructura | + 1.20% | Global, con concentración en Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Bentonita, recubrimientos y aditivos de origen indio a precios competitivos en los mercados del sudeste asiático. | + 0.80% | Asia-Pacífico (India, Sudeste Asiático) | Corto plazo (≤ 2 años) |
| El cambio hacia la fundición a alta presión y la fundición a la cera perdida impulsa la demanda de arena recubierta de resina. | + 1.00% | Global, liderado por América del Norte, Europa y China | Mediano plazo (2-4 años) |
| Los programas de vehículos eléctricos ligeros e híbridos impulsan la penetración de los consumibles no ferrosos. | + 1.30% | Presencia global, con mayor presencia en China, Europa y Norteamérica. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El aumento de la producción de fundición impulsado por el gasto mundial en infraestructura
Las fundiciones de hierro se benefician directamente de los proyectos de tuberías de agua potable y aguas residuales que consumen grandes volúmenes de piezas fundidas de hierro dúctil, lo que garantiza compras constantes de bentonita y polvo de carbón. Los gobiernos de Oriente Medio y el Norte de África están acelerando las mejoras en la desalinización y el riego que dependen de sistemas de hierro dúctil resistentes a la corrosión, lo que abre canales de exportación para los productores de tuberías indios y chinos que obtienen bentonita local para evitar los sobrecostos de flete. El sector de la fundición en India, con miles de plantas, continúa aumentando la producción de hierro para bombas, válvulas y accesorios con el fin de cumplir con los objetivos nacionales de infraestructura, lo que impulsa la demanda de formulaciones de arena verde de bajo costo. Los tiempos de campaña de hornos más prolongados y las mayores tasas de fusión bajo grandes carteras de pedidos impulsan las ventas incrementales de revestimientos para crisoles y recubrimientos para distribuidores que prolongan la vida útil del refractario y reducen el riesgo de contaminación. La naturaleza estructural de los presupuestos de infraestructura proporciona a este factor un impulso plurianual, incluso si las industrias cíclicas se ralentizan.
Bentonita, recubrimientos y aditivos de origen indio a precios competitivos en los mercados del sudeste asiático.
Los datos aduaneros muestran que India exportó USD 90.79 millones de bentonita en 2023 a Indonesia, Malasia, Vietnam y Tailandia, con precios entre un 15 % y un 20 % inferiores a los de grados australianos o estadounidenses en el costo de entrega [1] Banco Mundial, “India Bentonite Exports by Country 2023” . Los proveedores con sede en Gujarat están ampliando las líneas de mezcla automatizadas que reducen el contenido de lodo por debajo del 0.3 %, un umbral esencial para las aplicaciones de resina-arena en las piezas fundidas de la industria automotriz de segundo nivel. Los proveedores de segundo nivel del sudeste asiático para los fabricantes de equipos originales japoneses a menudo priorizan el precio sobre la marca, por lo que los recubrimientos y aditivos fenólicos indios capturan cuota de mercado al igualar el rendimiento básico a un costo sustancialmente menor. El flujo comercial respalda la propia expansión de la capacidad de minería y molienda de India, reforzando un círculo virtuoso de mayores volúmenes y precios más ajustados. Para las fundiciones en Indonesia y Vietnam, cuyas tarifas energéticas son más bajas que en Japón o Corea del Sur, los consumibles más baratos amplifican la competitividad del costo total, profundizando la posición de India en la región.
El cambio hacia la fundición a alta presión y la fundición a la cera perdida impulsa la demanda de arena recubierta de resina.
La reducción de peso en la industria automotriz y la miniaturización de las piezas del tren motriz han acelerado el uso de la fundición a presión de alta presión y la fundición a la cera perdida, que se basan en arenas recubiertas de resina y sistemas de moldeo cerámico. Una fundición de inversión norteamericana redujo su secuencia de construcción de moldes de 2-1-4 inmersiones a 1-1-4 tras cambiar al medio OPTICAST a base de alúmina de CARBO Ceramics, lo que redujo la mano de obra, la energía y los tiempos de ciclo, manteniendo la precisión. Las máquinas de moldeo de moldes equipadas con sistemas de núcleo de caja fría curan resinas fenólicas o de furano a temperatura ambiente, eliminando los hornos de alto consumo energético y mejorando la seguridad en el taller, una configuración que ahora es estándar en los proveedores japoneses de carcasas de turbocompresores y tapas de motores eléctricos. China ha incluido polvos cerámicos ultrafinos y resinas avanzadas en su Catálogo de 2025 para el Fomento de la Inversión Extranjera, lo que indica un apoyo político a la producción nacional de consumibles de alto margen que acortan las cadenas de suministro. En conjunto, estos cambios aceleran el crecimiento del volumen de arenas recubiertas de alto valor muy por encima de la demanda tradicional de arena verde.
Los programas de vehículos eléctricos ligeros e híbridos impulsan la penetración de los consumibles no ferrosos.
Las plataformas de vehículos eléctricos de batería buscan compensar la masa de la batería con grandes piezas fundidas de aluminio y magnesio, lo que obliga a las fundiciones de metales no ferrosos a buscar consumibles capaces de soportar el rango de temperatura de trabajo del aluminio fundido de 660-750 °C sin absorción de gases. La gigafundición al estilo Tesla consolida múltiples piezas estampadas en estructuras de aluminio únicas, lo que exige recubrimientos con una resistencia superior a la adherencia y al choque térmico para proteger las herramientas y los moldes. La compra de Molten Metal Systems por parte de Vesuvius en 2025 añadió tecnologías de desgasificación, filtración y dosificación cruciales para la calidad del aluminio fundido, lo que subraya el interés del proveedor por ampliar su cartera de productos para metales no ferrosos. La fundición a presión de magnesio para bastidores de asientos y carcasas de baterías requiere recubrimientos sin azufre y manipulación en atmósfera inerte, lo que crea oportunidades de alta calidad para los agentes desmoldantes de nitruro de boro. A medida que más fabricantes de automóviles implementan líneas de gigafundición en Europa y China, el volumen de arena recubierta de resina y recubrimientos especiales consumidos por las fundiciones de metales no ferrosos seguirá aumentando más rápido que el de los grados ferrosos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas para bentonita, resinas fenólicas y minerales especiales. | -0.60% | Global, agudo en regiones dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Competencia de importaciones en recubrimientos de alta gama y arenas especiales. | -0.40% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas para bentonita, resinas fenólicas y minerales especiales.
Los precios de la bentonita de Tianjin FOB (franco a bordo) subieron ligeramente a finales de 2025 debido a que la congestión portuaria y los retrasos en los envíos ferroviarios desde Mongolia Interior redujeron la oferta spot a pesar de la producción minera constante. Los costos de la resina fenólica divergieron drásticamente entre regiones cuando los precios de la materia prima de fenol crudo y las tarifas de energía se dispararon en Estados Unidos, pero se mantuvieron moderados en Indonesia, ampliando las brechas de costos de importación. Las fundiciones que operan con márgenes netos ajustados del 3% al 5% se enfrentan a un dilema: absorber los aumentos de insumos o reducir la calidad a arenas de menor grado que elevan las tasas de desperdicio. La escasez de arena de zirconio tras el cierre de minas australianas en 2024-2025 obligó a muchos fabricantes de moldes de inversión a probar los medios de alúmina OPTICAST, lo que ilustra cómo los cambios repentinos de precios pueden catalizar una rápida sustitución de materiales. Mientras que los actores integrados verticalmente como Imerys cubren las fluctuaciones de las materias primas, los distribuidores más pequeños simplemente transfieren los costos, desalentando las pruebas de nuevos productos y retrasando las expansiones de capacidad.
Competencia de importaciones en recubrimientos de alta gama y arenas especiales.
Los proveedores chinos ofrecen descuentos de precio del 20% al 30% en alúmina fundida, harina de circonio y recubrimientos fenólicos, lo que afecta las ventas en Norteamérica y Europa de los fabricantes occidentales establecidos. Imerys registró un deterioro del fondo de comercio de 467 millones de euros (510 millones de dólares) en 2025, atribuyendo el cargo a "condiciones de mercado sustancialmente más difíciles y presión competitiva de los productores chinos" a pesar de los derechos antidumping de la UE que entraron en vigor el 16 de enero de 2026 [2] Imerys, "Comunicado de prensa del año fiscal 2025" . La velocidad con la que la harina de circonio china con certificación ISO 9001 penetró en la fundición de inversión europea muestra la rapidez con la que las importaciones impulsadas por el precio pueden erosionar la participación en los materiales de grado básico. Los productores japoneses de bentonita en las prefecturas de Shimane y Okayama protegen su participación nacional a través de grados de baja impureza y alta viscosidad, pero los costos de flete les impiden competir en el sudeste asiático, donde predominan los cargamentos indios. Los proveedores occidentales de nivel medio que carecen de la envergadura necesaria para la investigación y el desarrollo de aglutinantes con bajo contenido de compuestos orgánicos volátiles (COV) o sistemas de dosificación automatizados ven cómo sus márgenes se reducen y corren el riesgo de retirarse estratégicamente de líneas de productos no diferenciadas.
Análisis de segmento
Por tipo de producto: Innovación en recubrimientos, volumen de anclajes de bentonita
La arena de ingeniería a base de bentonita contribuyó con una cuota de mercado del 42.51 % en consumibles para fundición en 2025 y sustenta el moldeo ferroso de alto volumen porque ofrece resistencia en húmedo y colapsabilidad al menor coste. La posición consolidada del segmento mantiene el mercado de consumibles para fundición firmemente vinculado a la producción minera mundial en Gujarat, Mongolia Interior y Xinjiang, aunque los recubrimientos son la línea de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 6.81 % entre 2026 y 2031. En términos absolutos, los recubrimientos añaden el mayor valor donde las fundiciones para vehículos eléctricos, aeroespaciales y médicas requieren refractarios alternativos al zirconio y químicas de compuestos orgánicos de baja volatilidad. El medio de alúmina OPTICAST de CARBO Ceramics Inc. redujo los ciclos de construcción de cáscaras en una fundición de inversión de Estados Unidos, validando el precio premium para obtener previsibilidad y ganancias de producción. La arena recubierta de resina se sitúa entre los dos extremos, siendo la preferida para núcleos automotrices complejos que requieren mayor precisión dimensional que la arena verde, pero a un menor costo que los sistemas de recubrimiento cerámico. Los productores chinos están comercializando resinas fenólicas de bajo residuo que reducen las tasas de adición del 5 % al 3 %, manteniendo una resistencia a la tracción que duplica la del estándar ZBG39005-89. Esta medida reduce la generación de gases y el costo directo por tonelada.
Los recubrimientos atraen una inversión desproporcionada en investigación y desarrollo debido a que los límites regulatorios sobre COV se endurecen anualmente en Europa y Norteamérica. Los exportadores de bentonita de la India financiaron mejoras en la micronización durante 2025 para aumentar la consistencia del producto y abrir grados premium para la exportación, lo que impulsó el volumen de bentonita a largo plazo. El sector japonés de moldeo en coquilla prefiere los sistemas de caja fría fenólicos curados con gas amina a temperatura ambiente, una configuración que elimina los hornos y reduce los costos totales de energía. A medida que China promueve los polvos ultrafinos de SiC y Al₂O₃ para la fundición de precisión, los proveedores locales aprovecharán los nichos de mayor margen, modificando los precios a nivel mundial. En general, si bien la bentonita mantiene el liderazgo en tonelaje, los recubrimientos y la arena recubierta de resina captarán la mayor parte de los ingresos adicionales a medida que la fundición de precisión se expanda en componentes de movilidad e infraestructura.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación para el usuario final: El sector de las tuberías supera al sector automotriz en velocidad de crecimiento.
Las fundiciones de automoción aportaron el 35.67 % de los ingresos de 2025, principalmente en bloques de cilindros, elementos de suspensión y carcasas de motores eléctricos, pero las tuberías y accesorios son el sector de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.62 % entre 2026 y 2031, gracias a las mejoras globales en los sistemas de agua y aguas residuales. Las tuberías principales de hierro dúctil de gran diámetro, destinadas a la desalinización y las redes municipales en Oriente Medio, generan un volumen de producción que se traduce directamente en pedidos de bentonita y polvo de carbón. Los volúmenes del sector automovilístico son más cíclicos y se enfrentan a un cambio en la composición, pasando de piezas fundidas de motores de hierro ferroso a piezas estructurales de aluminio de mayor tamaño para la gestión de impactos en vehículos eléctricos (VE). Este cambio incrementa la intensidad de los consumibles no ferrosos y reduce la demanda de arena verde, al tiempo que aumenta la de arena recubierta de resina y recubrimientos de alta temperatura.
La maquinaria industrial, la generación de energía y los ferrocarriles constituyen un segmento intermedio estable, acorde con la renovación de equipos de capital. La demanda ferroviaria aumenta en India y China debido a los proyectos de alta velocidad y corredores de carga, que requieren juegos de ruedas y zapatas de freno resistentes a la fatiga, fabricados con tolerancias estrictas, lo que mantiene los pedidos de recubrimientos especiales. Las piezas fundidas sanitarias siguen siendo un nicho de mercado, pero ofrecen altos márgenes gracias a sus superficies de esmalte de primera calidad y a la producción en serie, que justifica el uso de moldes de cera perdida o de cáscara. En general, las curvas de crecimiento divergentes entre los segmentos de tuberías de infraestructura y el sector automotriz consolidado diversifican las fuentes de ingresos y protegen al mercado de consumibles de fundición de la dependencia de un solo sector.
Por tipo de fundición: Los metales no ferrosos ganan cuota de mercado a pesar del dominio de los metales ferrosos.
Las fundiciones de metales ferrosos controlaron una porción dominante del 72.18% del tamaño del mercado de consumibles de fundición en 2025, pero las plantas de metales no ferrosos se expanden a una CAGR del 6.37% desde 2026 hasta 2031, impulsadas por la fundición a gran escala de aluminio y magnesio. Las plantas de metales ferrosos priorizan las mezclas de bentonita de bajo costo y los recubrimientos de grafito adecuados para los circuitos de arena verde que manejan tuberías de hierro dúctil, rotores de freno y carcasas de bombas. Las plantas de metales no ferrosos necesitan arenas recubiertas de resina, agentes desmoldantes de nitruro de boro y recubrimientos de carburo de silicio para controlar la reactividad del aluminio fundido y mitigar la erosión de los moldes en prensas ultragrandes. La compra por parte de Vesuvius de Molten Metal Systems por 92.7 millones de libras esterlinas (118 millones de dólares) indica la prima estratégica que los proveedores otorgan a la tecnología de filtración y desgasificación de aluminio. Las líneas de fundición a gran escala al estilo Tesla en Europa y China triplican el valor de los consumibles por vehículo en relación con las piezas fundidas a presión tradicionales porque cada inyección involucra áreas de superficie más grandes y ventanas de solidificación más largas.
La fundición de magnesio sigue siendo menos importante que la de aluminio, pero impulsa una innovación sin precedentes en recubrimientos sin azufre y manejo de gases inertes, áreas donde los proveedores japoneses y alemanes lideran técnicamente. Las tecnologías transversales, como los núcleos cerámicos impresos en 3D, impulsadas por la adquisición de Bosch Advanced Ceramics por parte de SINTOKOGIO en 2026, difuminan la frontera entre los segmentos ferrosos y no ferrosos, creando nuevos nichos de mercado en álabes de turbinas y carcasas aeroespaciales. A medida que las presiones regulatorias premian los componentes más ligeros y eficientes, las fundiciones de metales no ferrosos seguirán reduciendo la cuota de mercado de los metales ferrosos, aumentando el valor promedio por tonelada de consumibles vendidos.
Análisis geográfico
Mercado de consumibles para fundición en la región Asia-Pacífico
Asia-Pacífico generó el 48.24% de los ingresos del mercado mundial de consumibles para fundición en 2025 y lidera el crecimiento con una CAGR del 5.93% entre 2026 y 2031. Las exportaciones de bentonita de la India, por sí solas, totalizaron 90.79 millones de dólares en 2023, abasteciendo a las fundiciones de Indonesia, Malasia, Vietnam y Tailandia, que valoran el suministro con ventajas de coste. El Catálogo de China para el Fomento de la Inversión Extranjera de 2025 promueve resinas de fundición más ecológicas y polvos cerámicos ultrafinos, una postura que asegura la demanda interna al tiempo que crea oportunidades de empresas conjuntas para empresas químicas extranjeras. Los proveedores japoneses se centran en compuestos orgánicos volátiles (COV) bajos y recubrimientos de alta pureza, aprovechando décadas de experiencia en la fabricación de núcleos para la industria automotriz. Durante el cuarto trimestre de 2025, el precio de la bentonita FOB Tianjin aumentó debido a retrasos logísticos, lo que subraya la influencia de Asia en la determinación de precios globales.
El mercado de consumibles para fundición en América y Europa
América del Norte, Europa y América del Sur comparten el resto de los ingresos globales. Estados Unidos se beneficia de la repatriación de la inversión aeroespacial y de defensa, y las líneas de fundición ahora adoptan medios de alúmina alternativos al zirconio para reducir el riesgo de suministro. Los aranceles antidumping de la UE sobre la alúmina fundida ofrecieron un alivio parcial, pero el deterioro de 467 millones de euros (510 millones de dólares) de Imerys muestra hasta dónde llega la presión de precios de las importaciones chinas incluso con protecciones arancelarias. La proximidad de México a las plantas automotrices estadounidenses mantiene volúmenes estables de arena verde, pero limita los márgenes locales porque la bentonita india y los recubrimientos chinos ingresan libres de aranceles bajo las reglas del Acuerdo Estados Unidos-México-Canadá (T-MEC). Brasil, Argentina y Colombia vinculan el crecimiento a la maquinaria cíclica para la minería y la agricultura, creando un perfil de demanda más volátil que América del Norte.
Mercado de consumibles para fundición en Oriente Medio y África
Oriente Medio y África, aunque de menor valor absoluto, registran ganancias superiores a la media impulsadas por el desarrollo de plantas desalinizadoras e infraestructura de petróleo y gas. Arabia Saudita y Sudáfrica importaron en conjunto 8.38 millones de dólares de bentonita india en 2023, lo que demuestra cómo la adquisición basada en costos beneficia a las empresas mineras indias. Las normas de contenido local en los estados del Consejo de Cooperación del Golfo incentivan las empresas conjuntas que establecen plantas de mezcla regionales, reduciendo la exposición a largos tiempos de tránsito desde Asia. Las fundiciones sudafricanas, que luchan contra la escasez de electricidad, invierten en la dosificación interna de resina para controlar la calidad y disminuir la dependencia de las importaciones, una tendencia que probablemente se replique en otros mercados africanos con limitaciones energéticas. En conjunto, la diversificación regional protege el mercado de consumibles para fundición de las recesiones locales y respalda una expansión global equilibrada.
Panorama competitivo
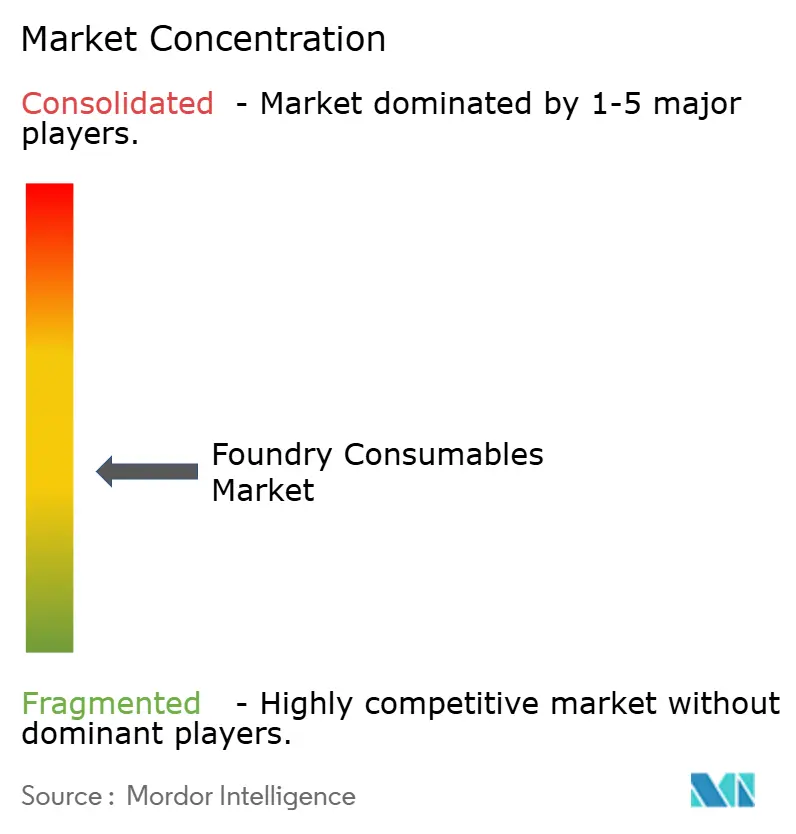
El mercado de consumibles para fundición está moderadamente fragmentado. Los productores chinos de resina fenólica obtienen contratos reduciendo la adición de aglutinante sin sacrificar la resistencia, una característica muy valorada por las fundiciones que buscan una menor emisión de gases y un mejor acabado superficial. Los proveedores occidentales de nivel medio, que carecen de grandes presupuestos para investigación y desarrollo, son los más vulnerables; muchos ahora comercializan materiales asiáticos bajo su propia marca, mientras destinan recursos al análisis digital de arena para reducir los desperdicios y justificar las tarifas de servicio.
Líderes de la industria de consumibles para fundición
PREGUNTE Productos químicos
Imerys SA
Hüttenes-Albertus
SINTOKOGIO, LTD.
Vesubio
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Sintokogio Group reforzó su posición en el mercado mundial de consumibles para fundición mediante la adquisición de Bosch Advanced Ceramics. Esta operación mejora su capacidad para ofrecer soluciones avanzadas a dicho mercado.
- Agosto de 2025: Vesuvius adquirió Molten Metal Systems a Morgan Advanced Materials por 92.7 millones de libras esterlinas (118 millones de dólares estadounidenses), incorporando tecnologías de desgasificación, filtración y dosificación que fortalecen su cartera de consumibles no ferrosos.
Alcance del informe del mercado global de consumibles para fundición
Los consumibles para fundición son materiales y productos utilizados en los procesos de fundición de metales para apoyar las operaciones de moldeo, fusión y acabado. Incluyen elementos como refractarios, filtros, aglutinantes, recubrimientos, manguitos y materiales exotérmicos o aislantes. Estos consumibles garantizan una fundición de calidad, reducen los defectos, mejoran la eficiencia y prolongan la vida útil de los equipos.
El mercado de consumibles para fundición se segmenta por tipo de producto, aplicación de usuario final, tipo de fundición y geografía. Por tipo de producto, el mercado se segmenta en arena de ingeniería a base de bentonita, arena recubierta de resina y recubrimientos para fundición. Por aplicación de usuario final, el mercado se segmenta en fundiciones de automóviles, maquinaria industrial, tuberías y accesorios, equipos para automóviles, generación de energía, ferrocarriles, piezas fundidas sanitarias y otras aplicaciones de usuario final. Por tipo de fundición, el mercado se segmenta en fundiciones de metales ferrosos y fundiciones de metales no ferrosos. El informe también cubre el tamaño del mercado y las previsiones para el mercado de consumibles para fundición en 16 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (USD).
| Arena de ingeniería a base de bentonita |
| Arena recubierta de resina |
| Recubrimientos para fundición |
| Fundiciones de automóviles |
| Maquinaria Industrial |
| Tuberías y accesorios |
| Equipo automotriz |
| Generación de energía |
| Infraestructuras ferroviaria. |
| Moldes sanitarios |
| Otras aplicaciones de usuario final |
| Fundiciones ferrosas |
| Fundiciones no ferrosas |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Arena de ingeniería a base de bentonita | |
| Arena recubierta de resina | ||
| Recubrimientos para fundición | ||
| Por aplicación de usuario final | Fundiciones de automóviles | |
| Maquinaria Industrial | ||
| Tuberías y accesorios | ||
| Equipo automotriz | ||
| Generación de energía | ||
| Infraestructuras ferroviaria. | ||
| Moldes sanitarios | ||
| Otras aplicaciones de usuario final | ||
| Por tipo de fundición | Fundiciones ferrosas | |
| Fundiciones no ferrosas | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de consumibles para fundición?
El mercado de consumibles para fundición alcanzó los 8.24 millones de dólares en 2026 y se prevé que llegue a los 10.76 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 5.48% entre 2026 y 2031.
¿Qué categoría de productos se está expandiendo más rápidamente?
Los recubrimientos para fundición lideran el crecimiento a una tasa compuesta anual del 6.81 % entre 2026 y 2031, a medida que los procesos de fundición a la cera perdida y fundición a presión adoptan formulaciones con bajo contenido de COV y libres de circonio.
¿Por qué están ganando terreno las fundiciones de metales no ferrosos?
La fundición a gran escala de aluminio y magnesio para vehículos eléctricos aumenta la producción de metales no ferrosos y las necesidades de consumibles para recubrimientos antirreactivos de alta temperatura.
¿Qué retos competitivos afrontan los proveedores tradicionales?
La presión sobre los márgenes derivada de las importaciones chinas de alúmina fundida y resina fenólica de menor coste está obligando a las empresas occidentales tradicionales a reorientarse hacia la cerámica de alta gama y los servicios digitales.


