

Tamaño y participación en el mercado de capturadores de imágenes
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 2.75 mil millones |
| Tamaño del mercado (2031) | USD 3.74 mil millones |
| Tasa de crecimiento (2025 - 2030) | 6.32% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de capturadores de imágenes por Mordor Intelligence
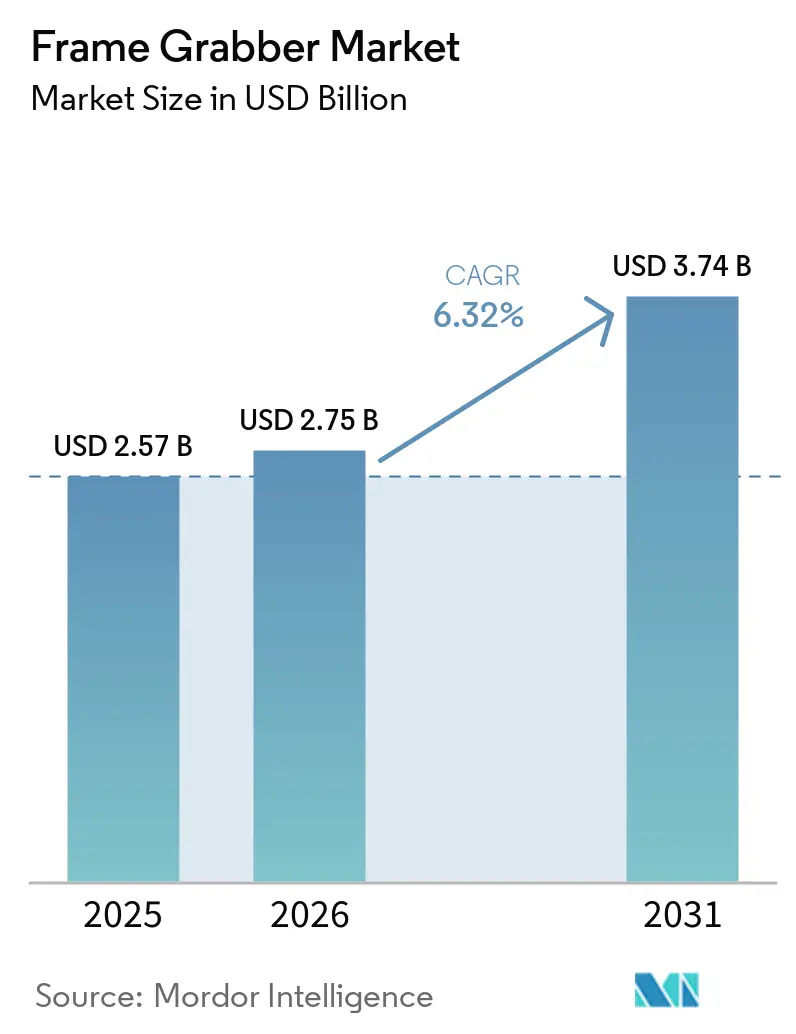
Se espera que el mercado de capturadores de imágenes aumente de 2.57 millones de dólares en 2025 a 2.75 millones de dólares en 2026 y alcance los 3.74 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.32 % entre 2026 y 2031. Este avance se debe a la migración de las líneas de fabricación a sensores de más de 50 megapíxeles, las iniciativas de la Industria 4.0 que exigen imágenes deterministas y la combinación de CoaXPress 2.0 con las interfaces de host PCIe 4.0, que en conjunto superan un límite de ancho de banda agregado de más de 50 gigabits por segundo. Los proveedores están respondiendo con tarjetas PCIe Gen4 capaces de una transferencia sostenida de host de 13.2 gigabytes por segundo, captura Camera Link HS de siete carriles y alcances de cable de más de 30 metros, capacidades que facilitan la instalación en fábricas de semiconductores y cabinas de pintura para automóviles. Paralelamente, las cámaras inteligentes con aceleradores de IA integrados están compitiendo en los niveles de rendimiento bajos y medios, mientras que las implementaciones tradicionales de Camera Link y GigE Vision persisten donde la latencia determinista es menos crítica. En este contexto, el mercado de capturadores de imágenes sigue buscando el equilibrio entre la demanda de inspección de alto rendimiento y la presión de los dispositivos de visión integrados, lo que se traduce en un crecimiento constante de un dígito medio y un ritmo tecnológico ligado a las actualizaciones de sensores y buses de host.
Conclusiones clave del informe
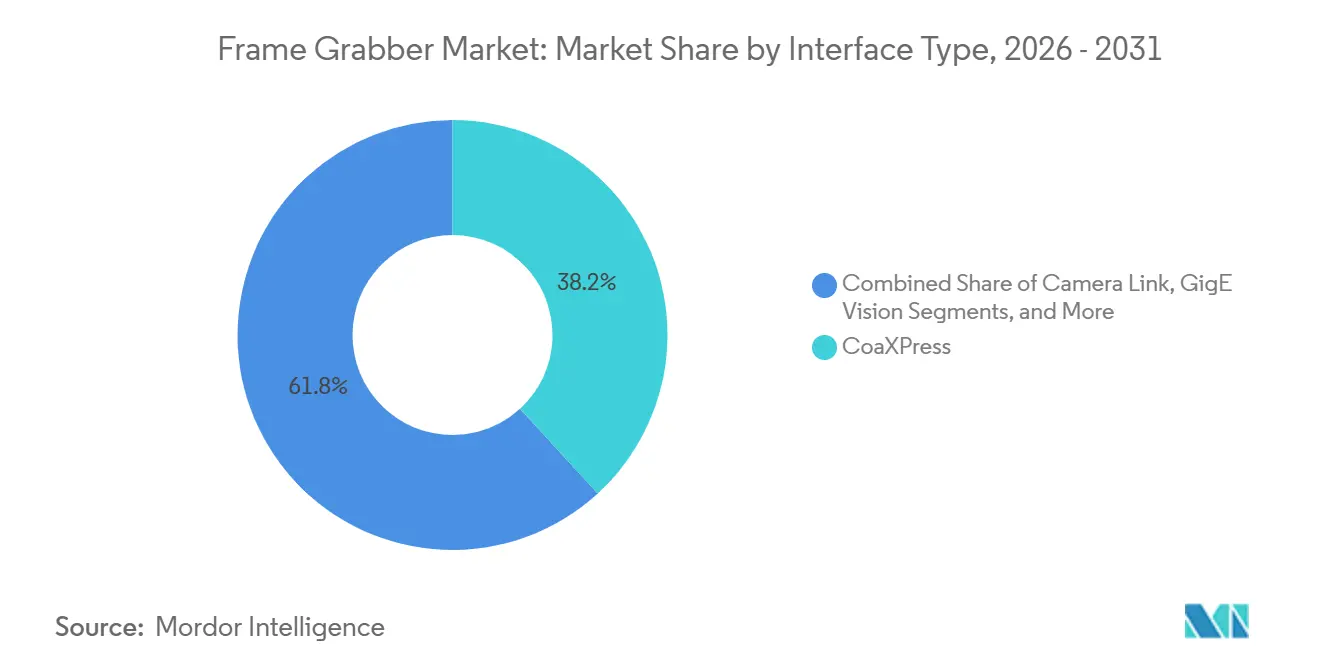
- Por tipo de interfaz, CoaXPress acaparó el 38.19 % de la cuota de mercado de capturadoras de vídeo en 2025 y está experimentando un crecimiento anual compuesto del 6.97 % hasta 2031, lo que refleja su ventaja de alimentación a través del cable y una próxima especificación de 25 gigabits.
- Por bus host y factor de forma, las tarjetas PCIe y PCI lideraron con el 46.52 % de la cuota de mercado de capturadores de vídeo en 2025, mientras que los módulos M.2 y Thunderbolt avanzan a una tasa de crecimiento anual compuesta del 7.03 % hacia 2031 a medida que la lógica de captura migra a dispositivos periféricos compactos.
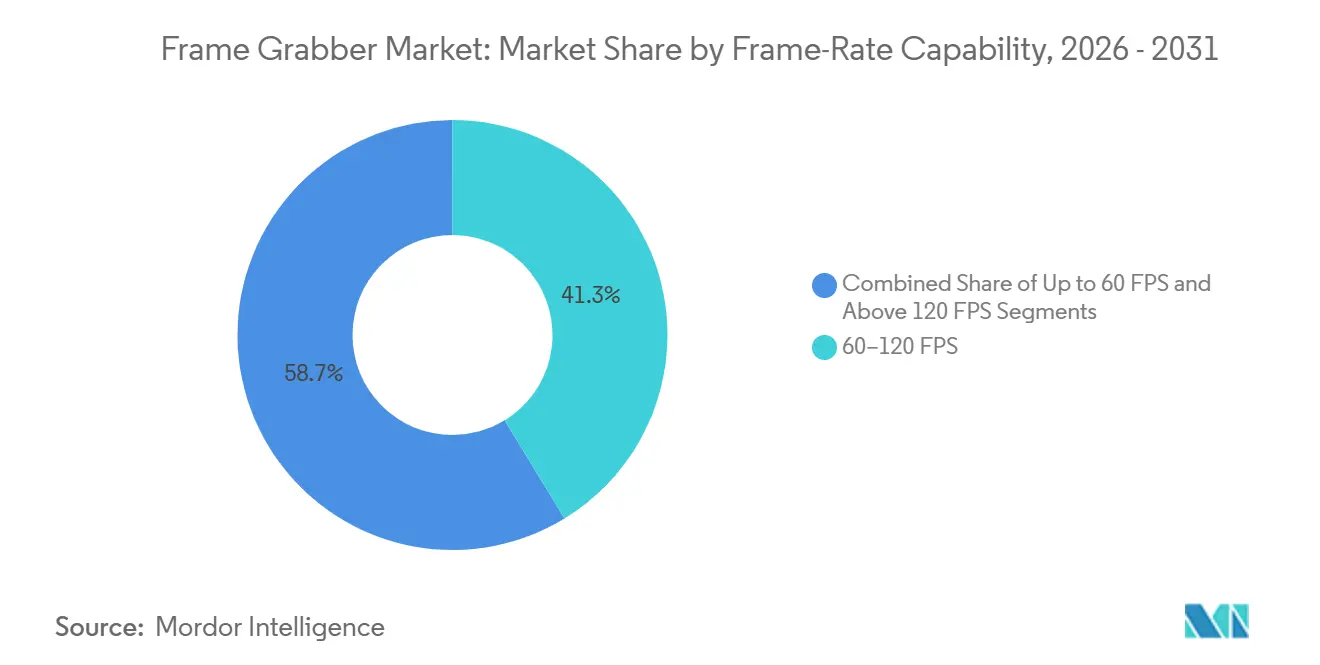
- En cuanto a la capacidad de velocidad de fotogramas, el segmento de 60 a 120 FPS representó el 41.27 % de la cuota de mercado de las capturadoras de fotogramas en 2025, mientras que se prevé que las configuraciones superiores a 120 FPS crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.11 % gracias a la demanda de escaneo lineal de alta velocidad.
- Por sector de aplicación, el industrial y el manufacturero representaron el 34.74% de la cuota de mercado de las tarjetas de captura de imágenes en 2025; el sector médico y de ciencias de la vida es el de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 6.91%, que refleja la curva de adopción de la robótica quirúrgica.
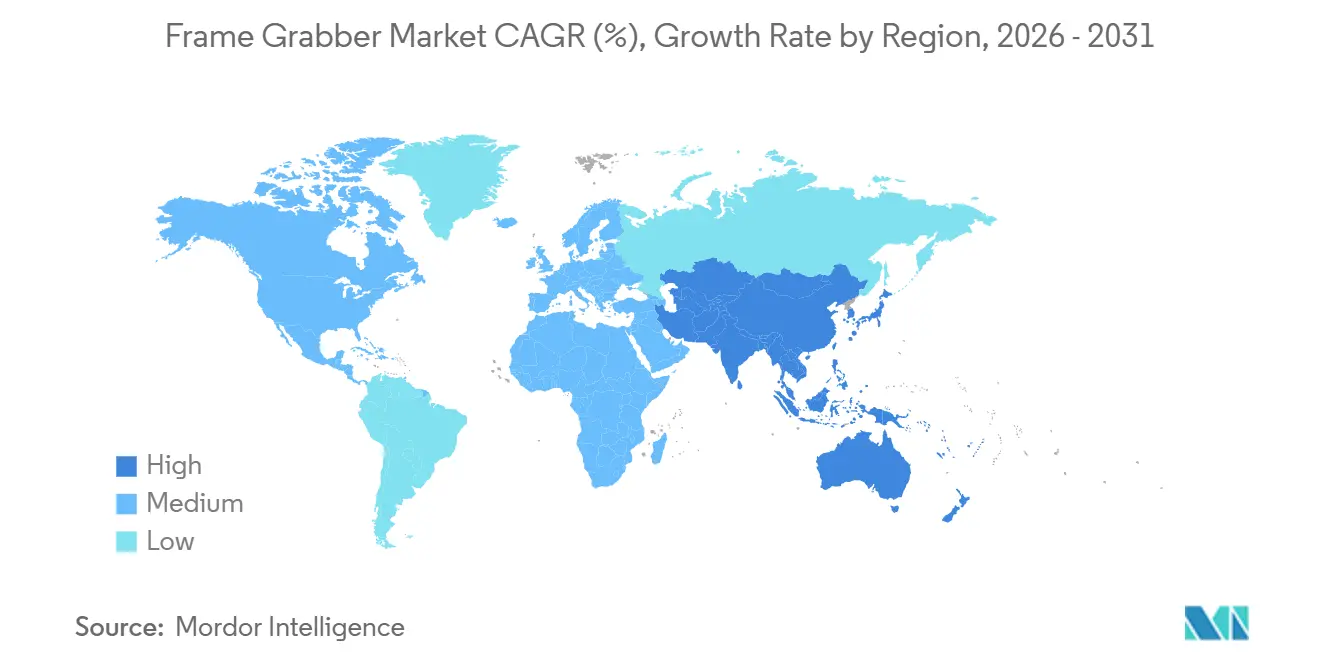
- Geográficamente, la región de Asia-Pacífico acaparó el 32.43 % de la cuota de mercado de los capturadores de fotogramas en 2025 y supera a todas las demás regiones con una previsión de CAGR del 7.88 %, impulsada por la tendencia de localización de China y el creciente ecosistema de visión artificial de la India.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de capturadores de imágenes
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de sensores de imagen de más de 50 MP | + 1.4% | Fábricas de semiconductores de Asia-Pacífico, plantas automotrices europeas | Mediano plazo (2-4 años) |
| Implementaciones de la Industria 4.0 que requieren imágenes en tiempo real | + 1.2% | Alemania, Estados Unidos, China, Japón | Mediano plazo (2-4 años) |
| Ampliación del ancho de banda de CoaXPress 2.0 y PCIe 4.0 | + 1.1% | Adopción temprana en Norteamérica y Europa, rápida expansión a escala Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Crecimiento de la inspección óptica automatizada en la electrónica | + 0.9% | China, Corea del Sur, Taiwán y el resto del sudeste asiático. | Mediano plazo (2-4 años) |
| Preprocesamiento de FPGA habilitado con IA en captadores | + 0.9% | Global, concentrado en regiones de fabricación avanzada | Mediano plazo (2-4 años) |
| Demanda de video determinista por parte de robots quirúrgicos | + 0.5% | América del Norte y la UE, expandiéndose a los mercados desarrollados de Asia y el Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de sensores de imagen de más de 50 MP en las líneas de producción.
El sensor CMOS de 410 megapíxeles de Canon y el sensor IMX927 de 105 megapíxeles de Sony, que funcionan a 100 fotogramas por segundo, ejemplifican el aumento de resolución que obliga a los integradores de líneas de producción a reemplazar las interfaces Camera Link Base o GigE Vision heredadas por CoaXPress 2.0 o Camera Link HS. Un solo fotograma de 105 megapíxeles a 100 fotogramas por segundo genera aproximadamente 10.5 gigabytes por segundo de datos Bayer sin procesar, superando el límite de 1 gigabit por segundo de GigE Vision estándar por un orden de magnitud. Esta discrepancia en el ancho de banda obliga a los fabricantes a implementar capturadores de fotogramas con un rendimiento agregado superior a 10 gigabytes por segundo, lo que impulsa la demanda de tarjetas PCIe Gen4 y configuraciones multilink CoaXPress. El sensor híbrido de obturador global y enrollable de 5 megapíxeles de STMicroelectronics ilustra aún más la tendencia hacia imágenes específicas para cada aplicación que requieren arquitecturas de captura de fotogramas flexibles capaces de cambiar entre los modos de obturador global y obturador enrollable en pleno proceso. [1] Fuente: STMicroelectronics, “VD56G3 5 MP Hybrid Global-Rolling Shutter Sensor,” st.com El cambio a sensores de >50 megapíxeles es más pronunciado en la inspección de obleas de semiconductores, la detección de defectos en pantallas planas y la medición de carrocerías en blanco para automóviles, donde la resolución submicrométrica se correlaciona directamente con la mejora del rendimiento y la reducción de los costos de garantía.
Implementaciones de la Industria 4.0 que requieren imágenes en tiempo real
Las arquitecturas de la Industria 4.0 exigen un control de bucle cerrado con una latencia inferior a 10 milisegundos entre la adquisición de imágenes y la respuesta del actuador, un requisito que favorece a los capturadores de imágenes con preprocesamiento basado en FPGA frente a las arquitecturas basadas únicamente en software que se ejecutan en CPU de propósito general. El capturador de imágenes Proc1C10N de Gidel integra 143 teraoperaciones por segundo de capacidad de inferencia INT8 directamente en la tarjeta de captura, lo que permite la clasificación de defectos en tiempo real sin necesidad de enviar datos de píxeles a una GPU host. Esta inteligencia integrada reduce la congestión de la red en celdas multicámara y garantiza una latencia determinista incluso cuando otras cargas de trabajo compiten por los recursos del host. La colaboración de Basler con Siemens en noviembre de 2023 integró el SDK de pylon en los dispositivos Siemens Industrial Edge, lo que permite a los operadores de fábrica implementar aplicaciones de visión como microservicios en contenedores que se escalan horizontalmente en las líneas de producción. La convergencia de protocolos de red sensibles al tiempo, OPC UA para la comunicación máquina a máquina y capturadores de tramas deterministas posiciona la obtención de imágenes como un elemento fundamental en la arquitectura del Internet industrial de las cosas, en lugar de un paso de inspección adicional.
Ampliación del ancho de banda de CoaXPress 2.0 y PCIe 4.0
CoaXPress 2.0 ofrece 12.5 gigabits por segundo por enlace y admite alimentación a través del cable de 13 a 17 vatios, eliminando las fuentes de alimentación independientes para las cámaras en gabinetes con espacio limitado y reduciendo la complejidad del cableado en matrices de varias cámaras. El uso de conectores Micro-BNC y cable coaxial de 75 ohmios de la especificación extiende el alcance a 40 metros sin repetidores activos, una ventaja crítica en la inspección de cabinas de pintura automotriz donde la interferencia electromagnética de las lámparas de curado de alto voltaje degrada las señales de par trenzado. La duplicación del ancho de banda por carril de PCIe Gen4 a aproximadamente 2 gigabytes por segundo permite que una sola tarjeta x8 admita 16 gigabytes por segundo de transferencia de host, suficiente para transmitir cuatro cámaras de 105 megapíxeles a 30 fotogramas por segundo con margen para metadatos y corrección de errores. El Xtium3 de Teledyne DALSA aprovecha este margen para implementar compresión sin pérdidas y DMA directo a la GPU, evitando la memoria del sistema y reduciendo la latencia entre 2 y 3 milisegundos en aplicaciones críticas en cuanto al tiempo. La especificación CoaXPress 3.0, actualmente en fase de borrador, apunta a 25 gigabits por segundo por enlace y permitirá soluciones de un solo cable para sensores de 200 megapíxeles, consolidando aún más la posición de la interfaz en la inspección de alto rendimiento.
Crecimiento de la inspección óptica automatizada en la electrónica
El sistema de inspección óptica automatizada V510i de ViTrox combina una cámara CoaXPress de 12 megapíxeles con un capturador de imágenes capaz de procesar 64 centímetros cuadrados por segundo, inspeccionando las uniones de soldadura de placas de circuitos impresos a velocidades de línea que coinciden con las tasas de colocación de la tecnología de montaje superficial moderna. La plataforma AOI multicámara Horus de Delvitech agrega seis cabezales de cámara en una sola estación de inspección, generando más de 40 gigabytes por segundo de datos sin procesar que solo un capturador de imágenes multilink puede ingerir sin pérdida de fotogramas. La migración de la industria electrónica a componentes pasivos 01005 y pasos de matriz de rejilla de bolas de 0.3 milímetros exige una precisión de registro subpíxel, lo que impulsa la adopción de cámaras de escaneo lineal con una resolución de 32 000 píxeles y velocidades de línea que superan los 400 kilohercios. La familia de cámaras Linea HS de Teledyne, diseñada para interfaces Camera Link HS, ejemplifica esta tendencia al ofrecer escaneo con integración de retardo de tiempo a velocidades que superan en cinco veces a las alternativas de escaneo de área. El predominio de Asia-Pacífico en la fabricación de productos electrónicos, en particular el papel de China en el ensamblaje del 70 por ciento de los teléfonos inteligentes globales y el liderazgo de Corea del Sur en el empaquetado de chips de memoria, concentra la demanda de capturadores de imágenes AOI en la región.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cámaras inteligentes que sustituyen a las tarjetas de captura de imágenes tradicionales. | -0.9% | Es más pronunciado en Norteamérica y Europa. | Corto plazo (≤ 2 años) |
| Alto coste inicial de las tarjetas CoaXPress para pymes | -0.6% | Aguda en Sudamérica, África y el Sudeste Asiático. | Mediano plazo (2-4 años) |
| Problemas de gestión térmica más allá de los 25 Gbps | -0.4% | Instalaciones globales de alto rendimiento | Largo plazo (≥ 4 años) |
| Rigidez en la cadena de suministro de FPGA | -0.3% | Todas las regiones que dependen de dispositivos Xilinx e Intel Altera. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Cámaras inteligentes que sustituyen a las tarjetas de captura de imágenes tradicionales.
La cámara inteligente Alecs de Allied Vision integra un módulo NVIDIA Jetson Orin NX con un rendimiento de IA de 100 teraoperaciones por segundo, lo que permite la inferencia en el dispositivo para la clasificación de defectos, el reconocimiento óptico de caracteres y la medición dimensional sin un capturador de imágenes o PC host independiente. [2] Fuente: Allied Vision, “Alecs Smart Camera”, alliedvision.com La cámara de IA BOA3 de Teledyne incorpora de manera similar un acelerador de red neuronal que procesa imágenes en el borde, transmitiendo solo metadatos o señales de alarma a través de GigE o USB3, reduciendo así el ancho de banda de la red en dos órdenes de magnitud. Este cambio arquitectónico resulta atractivo para aplicaciones donde una sola cámara es suficiente, el espacio de instalación es limitado y el costo de un capturador de imágenes y un PC host dedicados no se justifica. Sin embargo, las cámaras inteligentes presentan dificultades en escenarios de sincronización de múltiples cámaras, aplicaciones de latencia determinista como la robótica quirúrgica y celdas de inspección de alto rendimiento donde los datos de píxeles sin comprimir deben archivarse para la trazabilidad. El ecosistema de captura de imágenes mantiene una ventaja en estos nichos al ofrecer adquisición activada por hardware en docenas de cámaras con fluctuación de submicrosegundos, procesamiento en tiempo real basado en FPGA que evita la latencia de programación del sistema operativo y acceso directo a la memoria de la GPU para acelerar las canalizaciones de inferencia.
Alto coste inicial de las tarjetas CoaXPress para pymes
Las tarjetas de captura de imágenes CoaXPress con soporte para cuatro enlaces e interfaces de host PCIe Gen4 tienen precios elevados que pueden superar los 3,000 USD por tarjeta, lo que supone una barrera para las pequeñas y medianas empresas con presupuestos de inversión que se miden en decenas de miles de dólares en lugar de millones. Esta estructura de costes obliga a las pymes a prolongar la vida útil de su infraestructura Camera Link o GigE Vision heredada, aceptando velocidades de fotogramas y resoluciones más bajas en lugar de migrar a CoaXPress 2.0. El cálculo económico cambia cuando los volúmenes de producción justifican la inversión: una fábrica de semiconductores que procesa 10 000 obleas al mes puede amortizar una celda de inspección multicámara de 50 000 USD en seis meses, pero un fabricante por contrato que ensambla 500 unidades al mes se enfrenta a un periodo de recuperación de la inversión de varios años. Los proveedores están respondiendo con tarjetas CoaXPress de gama básica que admiten uno o dos enlaces e interfaces de host PCIe Gen3, sacrificando el ancho de banda agregado para alcanzar precios inferiores a los 1,500 USD, pero estos productos aún cuestan tres veces más que las tarjetas de captura de vídeo GigE Vision. La diferencia de precio se reduce al considerar el coste total del sistema: la alimentación a través del cable de CoaXPress elimina la necesidad de fuentes de alimentación independientes para las cámaras, y los cables más largos reducen la necesidad de cajas de conexiones intermedias, pero estos ahorros suelen pasar desapercibidos para los equipos de compras centrados en los costes de los componentes individuales.
Análisis de segmento
Por tipo de interfaz: CoaXPress refuerza su posición en el mercado de alto ancho de banda.
El tamaño del mercado de capturadores de imágenes para soluciones de tipo interfaz muestra que CoaXPress ocupará una cuota de ingresos del 38.19 % en 2025, una cuota que se proyecta que aumentará de manera constante hasta 2031, ya que su CAGR del 6.97 % supera la de las alternativas Camera Link y GigE. La fusión de CoaXPress de 12.5 Gbps por enlace y suministro de energía se traduce en arneses de cableado simplificados y mayor alcance, atributos cruciales en la inspección de obleas de semiconductores y cabinas de pintura automotriz. La base consolidada de Camera Link en la industria aeroespacial y de rayos X médicos mantiene su relevancia para proyectos de modernización, pero las nuevas instalaciones prefieren la capacidad y la preparación para el futuro de CoaXPress 2.0 y Camera Link HS. GigE Vision, si bien es económico, sufre de pérdida de paquetes y sobrecarga de CPU que socavan la inspección determinista, relegándola a tareas distribuidas o sensibles al costo.
La demanda futura se centra en el borrador del estándar CoaXPress 3.0, que apunta a 25 Gbps por enlace, allanando el camino para cámaras de 200 MP con un solo cable en metrología de pantallas planas. Camera Link HS conserva una presencia especializada donde se requieren componentes resistentes a la radiación, pero la atención de la ingeniería se está volcando hacia CoaXPress. USB3 Vision mantiene su posición en escáneres portátiles e instrumentos de laboratorio gracias a su ubicuidad y elegancia plug-and-play, pero su límite de 5 Gbps lo restringe a resoluciones inferiores a 20 MP con velocidades de fotogramas moderadas. En consecuencia, CoaXPress seguirá siendo el estándar insignia del mercado de captura de imágenes, definiendo tanto las expectativas de rendimiento como las hojas de ruta competitivas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por bus host y factor de forma: los módulos M.2 compatibles con Edge ganan cuota de mercado.
Las tarjetas PCIe y PCI aportaron el 46.52 % de los ingresos de 2025, lo que demuestra el predominio de las estaciones de trabajo de torre y de montaje en rack en las arquitecturas de visión tradicionales. El auge de los dispositivos de borde compactos impulsa ahora los módulos M.2 y Thunderbolt, que se prevé que registren una tasa de crecimiento anual compuesta (CAGR) del 7.03 % hasta 2031. Los módulos M.2 se conectan directamente a las líneas PCIe en un tamaño menor que el de una tarjeta de crédito, lo que permite diseños sin ventilador que se montan detrás de brazos robóticos o dentro de PC de panel. Thunderbolt 4 proporciona un ancho de banda agregado de 40 Gbps, conexión en cadena y la comodidad de la conexión en caliente, características que mejoran la rentabilidad de la instalación para plataformas de inspección portátiles.
Las placas integradas en formatos PC/104 y CompactPCI persisten en el sector aeroespacial y de defensa, donde los requisitos de resistencia a golpes y vibraciones superan las tolerancias de los PC comerciales. Las unidades de captura externas USB satisfacen las necesidades básicas cuando una sola cámara es suficiente, pero su dependencia de los controladores USB del host introduce variabilidad en la latencia, lo que las descarta para la inspección determinista. Las líneas de alta densidad aún dependen de tarjetas PCIe de altura completa que agrupan recursos FPGA en cuatro o más enlaces de cámara, lo que subraya una curva de demanda bifurcada dentro del mercado de capturadores de imágenes. El resultado es una transición gradual, no abrupta, del formato impulsada por el auge de las implementaciones de IA en el borde.
Por capacidad de velocidad de fotogramas: el nivel superior a 120 FPS acelera
El segmento de 60-120 FPS representó el 41.27 % de los ingresos de 2025, ya que se ajusta a las velocidades de las cintas transportadoras y los tiempos de ciclo robóticos en gran parte de la fabricación discreta. Sin embargo, la categoría de más de 120 FPS registra una tasa de crecimiento anual compuesta (CAGR) más rápida del 7.11 %, a medida que las cámaras de escaneo lineal y de área de alta velocidad ganan terreno. Las soluciones de escaneo lineal que procesan 32 000 píxeles a 400 kHz generan enormes cantidades de datos que solo las tarjetas CoaXPress o Camera Link HS de enlace múltiple pueden capturar sin pérdida de fotogramas, lo que hace que los capturadores de fotogramas de alta gama sean indispensables para la inspección de la banda y la metrología de obleas de semiconductores.
Las plataformas de escaneo de área también están impulsando las velocidades de fotogramas hacia arriba. El sensor de 105 MP de Sony funciona a 100 FPS, lo que permite a las estaciones de carrocería en blanco de automóviles capturar una imagen de un vehículo completo en 2 segundos. [3] Sony Semiconductor, “IMX927 CMOS Image Sensor”, sony-semicon.com Los laboratorios de pruebas aeroespaciales buscan 1,000 FPS o más para estudios de vibración de álabes de turbina e impacto balístico, lo que motiva tarjetas con 16 GB de SDRAM integrada que almacenan en búfer las capturas de ráfaga antes de la descarga NVMe. En consecuencia, si bien los niveles de velocidad media aún dominan por volumen, el segmento de alta velocidad ejerce una influencia desproporcionada sobre las prioridades de la hoja de ruta y los márgenes dentro del mercado de capturadores de fotogramas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de aplicación: La robótica quirúrgica impulsa la adopción en el ámbito médico.
Las aplicaciones industriales y de fabricación mantuvieron la mayor cuota de mercado en 2025, con un 34.74 %, debido a la inspección óptica automatizada (AOI) de componentes electrónicos, la inspección de pintura automotriz y la verificación general de piezas. Sin embargo, el sector médico y de ciencias de la vida registra la mayor tasa de crecimiento anual compuesto (CAGR), con un 6.91 %. Los robots quirúrgicos dependen de secuencias de vídeo deterministas con marca de tiempo de hardware para sincronizar la retroalimentación háptica con las imágenes, una necesidad que se satisface mejor con capturadores de imágenes habilitados para FPGA. Las exigencias regulatorias de la norma IEC 60601-1 premian a los proveedores con sistemas de calidad maduros, creando una barrera que amortigua el poder de fijación de precios.
La inspección de componentes electrónicos y semiconductores seguirá siendo un pilar fundamental, respaldada por el liderazgo de Asia-Pacífico en el ensamblaje de teléfonos inteligentes y el empaquetado de memorias. Los segmentos de seguridad y vigilancia se inclinan por las cámaras inteligentes y los NVR que prescinden de las tarjetas de captura, lo que limita su potencial de crecimiento. Los compradores del sector aeroespacial y de defensa se decantan por tarjetas robustas con recubrimiento de protección y certificación MIL-STD-810, lo que mantiene una fuente de ingresos rentable, aunque especializada. La interacción entre la creciente demanda médica y el volumen industrial consolidado afianza una combinación de aplicaciones equilibrada para las perspectivas del mercado de capturadores de vídeo.
Análisis geográfico
Mercado de capturadores de imágenes en la región Asia-Pacífico
La región Asia-Pacífico representó el 32.43 % de los ingresos del mercado mundial de capturadoras de imágenes en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 7.88 % hasta 2031. Las normativas chinas sobre localización de semiconductores, el liderazgo de Corea del Sur en el empaquetado de memorias y los incentivos a la producción de electrónica en India se combinan para impulsar el dinamismo regional. Los proveedores occidentales, como lo demuestra la adquisición del 76 % de Alpha TechSys Automation India por parte de Basler, están consolidando su presencia local para mantenerse al día con la agilidad de sus competidores nacionales. El envejecimiento de la fuerza laboral japonesa y la necesidad imperiosa de automatización también impulsan la adopción de sistemas de captura de imágenes deterministas en las modernizaciones de fábricas.
Mercado de capturadores de imágenes en Norteamérica y Europa
América del Norte y Europa contribuyeron conjuntamente con aproximadamente la mitad de los ingresos de 2025, respaldadas por bases industriales consolidadas, estrictos estándares de calidad automotriz y una sólida demanda en el sector aeroespacial y de defensa. Estados Unidos continúa especificando tarjetas de captura reforzadas para programas con certificación MIL-STD, mientras que los principales proveedores automotrices de Alemania prefieren celdas de inspección multicámara conectadas mediante enlaces CoaXPress 2.0. La armonización de los procesos de la FDA y la IEC agiliza el cumplimiento de los proveedores en imágenes médicas; sin embargo, la próxima actualización de la norma IEC 60601-1 Edición 4 elevará los estándares de ciberseguridad y ciclo de vida del software, lo que favorecerá a las empresas con infraestructuras de sistemas de gestión de calidad (SGC) establecidas. [4] US FDA, “Standards and Conformity Assessment Program”, fda.gov
Mercado de capturadores de imágenes en Sudamérica y Oriente Medio y África
Sudamérica, Oriente Medio y África generaron en conjunto menos del 15 % de los ingresos de 2025. Los centros automotrices de Brasil representan la mayor parte del mercado, pero las fluctuaciones cambiarias y las restricciones de inversión de capital limitan los patrones de pedidos de capturadoras de imágenes avanzadas. Los complejos de petróleo y gas de Oriente Medio utilizan visión artificial para la inspección de oleoductos y la verificación de componentes, aunque los volúmenes siguen siendo modestos en comparación con los de las fábricas de Asia-Pacífico. Las operaciones mineras africanas adoptan la clasificación de mineral basada en visión, donde el retorno de la inversión es inmediato, si bien la falta de infraestructura y de personal cualificado ralentiza su implementación generalizada. En conjunto, estas regiones requieren modelos de financiación de proveedores y alianzas de integración estrechas para liberar la demanda latente.
Panorama competitivo
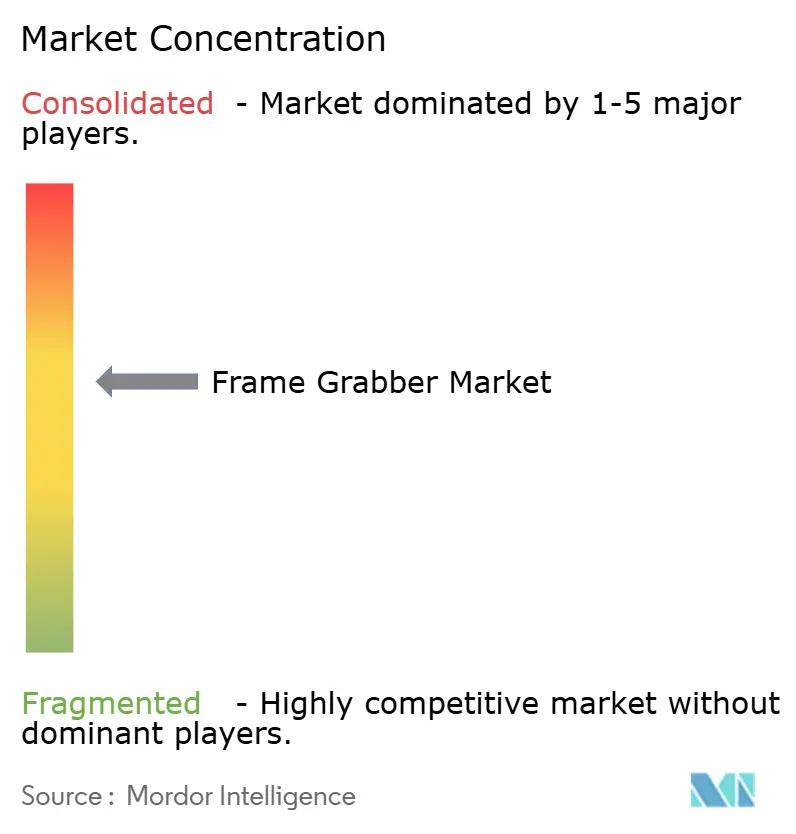
El mercado de capturadoras de imágenes muestra una fragmentación moderada: los cinco principales proveedores controlan una cuota de mercado significativa, pero no dominante, mientras que los especialistas en nichos de mercado innovan en torno al firmware de FPGA y los estándares de interfaz emergentes. La tarjeta Xtium3 PCIe Gen4 de Teledyne DALSA, lanzada en diciembre de 2025, destaca la estrategia de aprovechar el rendimiento de Gen4 y la compatibilidad con Camera Link HS para satisfacer las demandas de ancho de banda de la inspección de semiconductores y pantallas planas. Euresys, BitFlow y Active Silicon compiten en tarjetas CoaXPress similares de alto número de enlaces que combinan alimentación a través del cable con DMA directo a la GPU para reducir milisegundos en las canalizaciones de inferencia.
La expansión geográfica complementa la diferenciación de productos. La adquisición de Basler en India aporta ingeniería local y soporte posventa, una ventaja a medida que la región de Asia-Pacífico se consolida como el mercado de mayor crecimiento para capturadoras de vídeo. KAYA Instruments y Gidel apuestan por la integración vertical al agrupar cámaras o aceleradores de IA en tarjetas de captura, ofreciendo una solución de un solo proveedor que reduce el riesgo de integración. Mientras tanto, la presión disruptiva proviene de proveedores de cámaras inteligentes como Allied Vision y Zebra Technologies; sus módulos Jetson integrados son ideales para estaciones de una sola cámara donde una tarjeta discreta resulta excesiva. Por lo tanto, los fabricantes tradicionales de capturadoras hacen hincapié en la sincronización multicámara determinista, el preprocesamiento a nivel de FPGA y el cumplimiento de estándares como GenICam para mantener su ventaja competitiva.
La resiliencia de la cadena de suministro es un factor diferenciador clave. El estudio de 2024 del Atlantic Council puso de manifiesto los plazos de entrega de más de 40 semanas para ciertos componentes de Xilinx, lo que llevó a varios proveedores de placas a diversificar su oferta con dispositivos Intel Altera o a firmar acuerdos de suministro a largo plazo. La gestión térmica es otro aspecto fundamental; las tarjetas que integran cuatro enlaces CXP-12 ahora incluyen disipadores de calor o kits de ventiladores para mantener las uniones FPGA por debajo de los 80 °C bajo cargas sostenidas. Los proveedores que resuelvan estos problemas prácticos y, al mismo tiempo, mantengan una posición de liderazgo en ancho de banda de interfaz, conservarán una cuota de mercado superior a medida que evolucione el mercado de capturadores de vídeo.
Líderes de la industria de captura de imágenes
Teledyne DALSA Inc.
Matrox Sistemas Electrónicos Ltd.
BitFlow, Inc.
Euresys SA
Silicio activo Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Diciembre de 2025: Teledyne DALSA comenzó los envíos en serie del capturador de imágenes Xtium3 Camera Link HS, que incluye compatibilidad con DMA directo de GPU para tarjetas NVIDIA RTX de la serie 5000.
- Octubre de 2025: Basler adquirió una participación del 76% en Alpha TechSys Automation India, asegurando así la capacidad local de integración de sistemas en el subcontinente.
- Junio de 2025: Euresys lanzó un firmware compatible con cámaras CoaXPress 2.1 a 12.5 Gbps por enlace y transporte directo por GPU.
- Febrero de 2025: KAYA Instruments lanzó el capturador de imágenes Komodo-III dual-CXP-12 con FPGA Intel Arria 10 e interfaz de host PCIe Gen3 x8.
Alcance del informe de mercado global de capturadores de fotogramas
El informe de mercado de capturadores de vídeo se segmenta por tipo de interfaz (Camera Link, CoaXPress, GigE Vision, USB3 Vision, LVDS y Parallel Digital), bus host y factor de forma (tarjetas PCIe y PCI, unidades de captura externas USB, placas integradas, módulos M.2 y Thunderbolt), capacidad de velocidad de fotogramas (hasta 60 FPS, de 60 a 120 FPS, superior a 120 FPS), sector de aplicación (industria y fabricación, inspección de electrónica y semiconductores, medicina y ciencias biológicas, seguridad y vigilancia, aeroespacial y defensa) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se presentan en términos de valor (USD).
| Enlace de cámara |
| CoaXPress |
| GigE Vision |
| Visión USB3 |
| LVDS y digital paralelo |
| Tarjetas PCIe/PCI |
| Unidades de captura externas USB |
| Placas integradas (PC/104, cPCI) |
| Módulos M.2/Thunderbolt |
| Hasta 60 FPS |
| 60 - 120 fotogramas por segundo |
| Más de 120 FPS |
| Industrial y Manufactura |
| Inspección de electrónica y semiconductores |
| Ciencias Médicas y de la Vida |
| Seguridad y vigilancia |
| Aeroespacial y defensa |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa |
| Por tipo de interfaz | Enlace de cámara | |
| CoaXPress | ||
| GigE Vision | ||
| Visión USB3 | ||
| LVDS y digital paralelo | ||
| Por bus host/factor de forma | Tarjetas PCIe/PCI | |
| Unidades de captura externas USB | ||
| Placas integradas (PC/104, cPCI) | ||
| Módulos M.2/Thunderbolt | ||
| Por capacidad de velocidad de cuadros | Hasta 60 FPS | |
| 60 - 120 fotogramas por segundo | ||
| Más de 120 FPS | ||
| Por industria de aplicación | Industrial y Manufactura | |
| Inspección de electrónica y semiconductores | ||
| Ciencias Médicas y de la Vida | ||
| Seguridad y vigilancia | ||
| Aeroespacial y defensa | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿A qué ritmo está creciendo el mercado de capturadoras de fotogramas entre 2026 y 2031?
Se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.32%, pasando de 2.75 millones de dólares en 2026 a 3.74 millones de dólares en 2031.
¿Qué estándar de interfaz está obteniendo la mayor cuota de ingresos?
CoaXPress lidera este cambio, con una cuota de mercado del 38.19% en 2025 y un crecimiento anual compuesto del 6.97% a medida que proliferan las tarjetas de 12.5 Gbps por enlace.
¿Qué papel desempeñan las cámaras inteligentes en la reconfiguración de la demanda?
Las cámaras integradas con aceleradores de IA incorporados reemplazan a los sensores de nivel básico en las celdas de una sola cámara, lo que reduce el volumen de unidades a corto plazo, pero deja intactos los nichos de alto rendimiento y multicámara.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
La localización de la producción de semiconductores en China, el empaquetado de memorias en Corea del Sur y la producción electrónica de la India, respaldada por incentivos, impulsan los ingresos regionales hacia una tasa de crecimiento anual compuesta del 7.88 % hasta 2031.
¿Cómo influye CoaXPress 3.0 en las futuras hojas de ruta de hardware?
Al apuntar a 25 Gbps por enlace, CoaXPress 3.0 permite conexiones de un solo cable para sensores de 200 MP, lo que refuerza la necesidad de capturadores de imágenes de próxima generación con buses host PCIe Gen5 o superiores.
¿Qué diferencia a las tarjetas de captura de imágenes de gama alta de los modelos optimizados en cuanto a costes?
Las tarjetas de gama alta integran preprocesamiento FPGA, DMA directo a la GPU, sincronización multilink y memoria integrada, mientras que los modelos básicos se centran en la captura básica con un menor número de enlaces y solo en el procesamiento del lado del host.


