

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
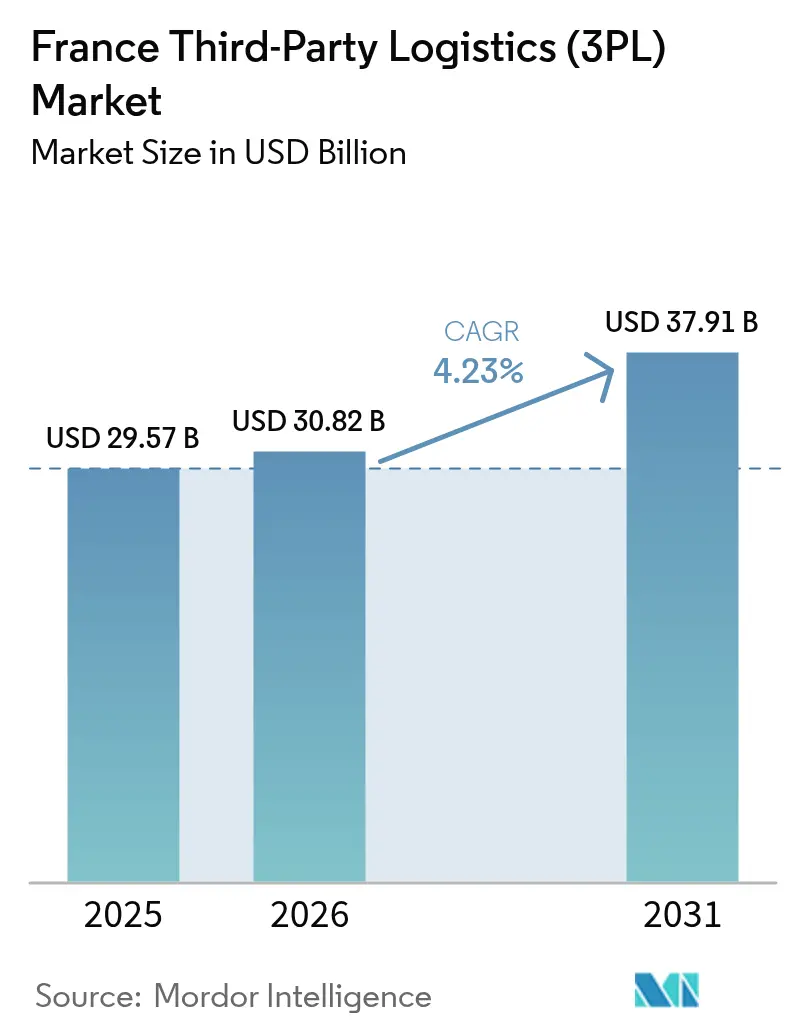
| Tamaño del mercado (2026) | USD 30.82 mil millones |
| Tamaño del mercado (2031) | USD 37.91 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.23% CAGR |
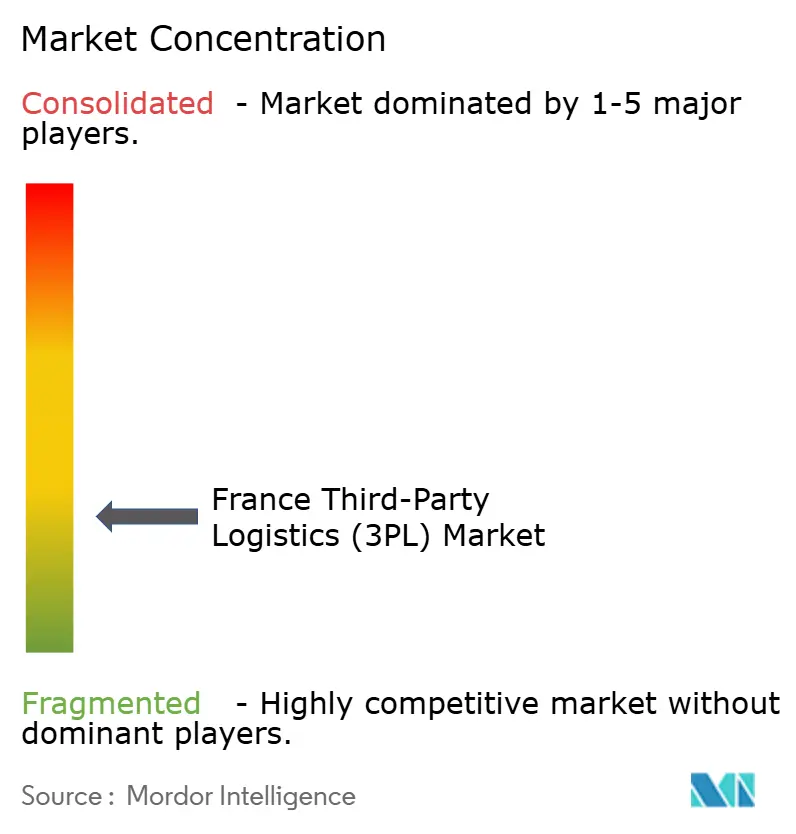
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado francés de logística de terceros (3PL) realizado por Mordor Intelligence
Se espera que el tamaño del mercado de logística de terceros de Francia crezca de USD 29.57 mil millones en 2025 a USD 30.82 mil millones en 2026 y se pronostica que alcance los USD 37.91 mil millones para 2031 con una CAGR del 4.23 % durante 2026-2031.
La moderada expansión se sustenta en el papel de Francia como puerta de entrada continental, las crecientes necesidades de cumplimiento omnicanal y los mandatos más estrictos de informes de carbono que están reconfigurando las decisiones de flotas. La gestión del transporte nacional domina con una participación del 43.2%, pero el almacenamiento y distribución de valor añadido se está acelerando más rápidamente con una tasa de crecimiento anual compuesta del 7.2%, ya que los transportistas demandan capacidades integradas de inventario, personalización y devoluciones. La industria automotriz sigue siendo el mayor usuario de servicios 3PL, mientras que las ciencias de la vida y la atención médica lideran el crecimiento a medida que se amplía el cumplimiento de la cadena de frío. Los operadores con pocos activos mantienen una escasa mayoría de la actividad, pero los modelos híbridos están escalando rápidamente a medida que los proveedores combinan centros de automatización propios con capacidad de transporte de larga distancia subcontratada. La intensidad competitiva se mantiene alta: los campeones tradicionales enfrentan una compresión de márgenes, la escasez de conductores supera las 50,000 vacantes y los nuevos impuestos ambientales comienzan en marzo de 2025, sin embargo, más del 80% de las empresas de logística aún esperan condiciones favorables para 2030 [1] Claire Dubois, “Portrait Sectoriel: Transport-Logistique,” France Travail, francetravail.gouv.fr.
Conclusiones clave del informe
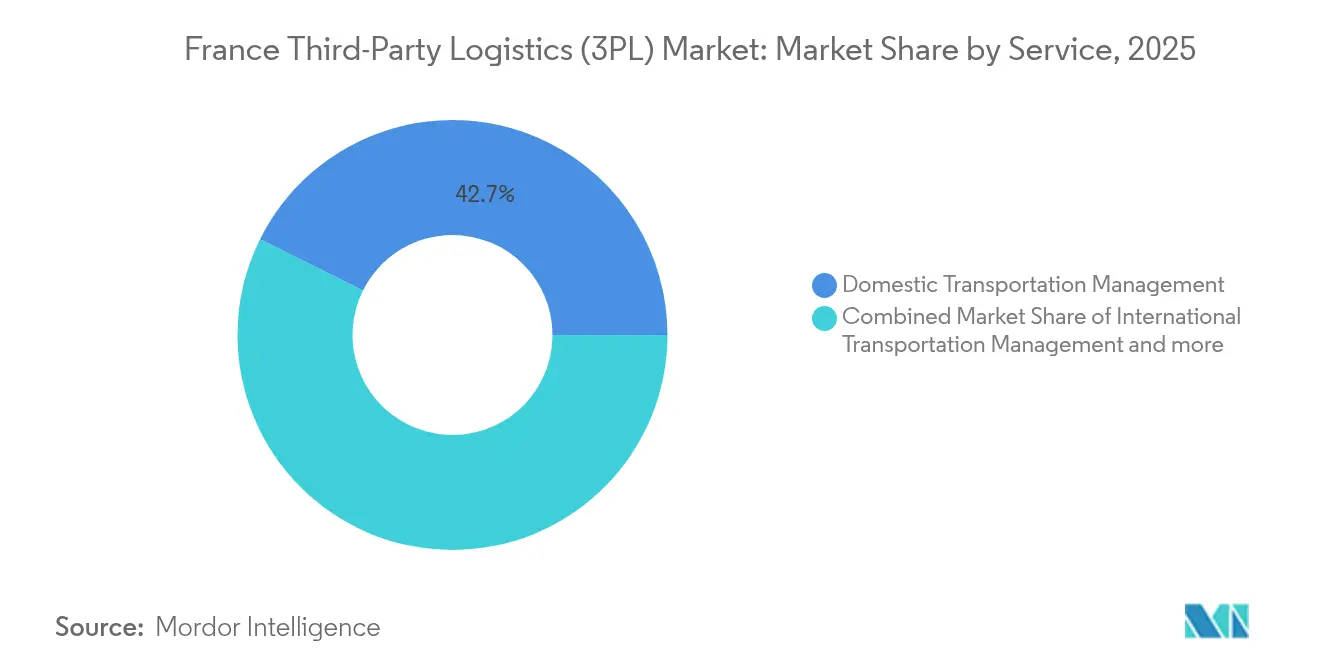
- Por servicio, la gestión del transporte doméstico capturó el 42.65 % de la cuota de mercado de logística de terceros de Francia en 2025, mientras que se proyecta que el almacenamiento y la distribución de valor añadido crecerán a una CAGR del 6.85 % hasta 2031.
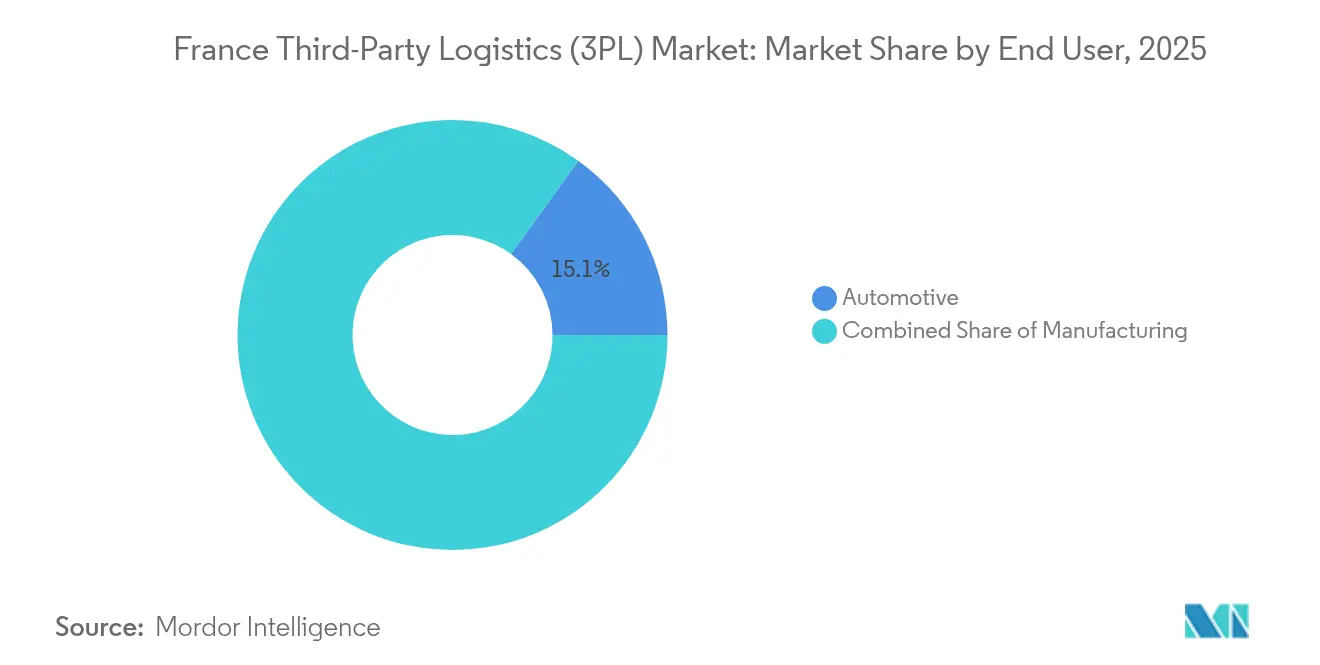
- Por usuario final, el sector automotriz representó el 15.05% del tamaño del mercado de logística de terceros de Francia en 2025, mientras que las ciencias biológicas y la atención médica están avanzando a una CAGR del 6.42% entre 2026 y 2031.
- Por modelo logístico, los proveedores de activos livianos tenían una participación del 49.70 % del tamaño del mercado de logística de terceros de Francia en 2025, aunque los modelos híbridos registran el impulso más rápido con una CAGR del 7.18 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de logística de terceros (3PL) en Francia
Análisis del impacto de los impulsores
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de cumplimiento del comercio electrónico | 1.8% | Global, con concentración en las áreas urbanas de París, Lyon y Marsella. | Mediano plazo (2-4 años) |
| Creciente comercio transfronterizo dentro de la UE | 1.2% | Corredores del norte de Francia, eje Calais-Dunkerque | Largo plazo (≥ 4 años) |
| Los fabricantes franceses se centran en la externalización | 0.9% | Regiones industriales y polos automovilísticos en el este de Francia | Mediano plazo (2-4 años) |
| Ampliación de la cadena de frío en el sector farmacéutico y alimentario | 1.1% | Nacional, con victorias tempranas en Lyon, Estrasburgo y Marsella | Corto plazo (≤ 2 años) |
| Proyectos piloto de automatización de almacenes con tecnología 5G | 0.7% | Grandes centros logísticos, prioridad para la región parisina | Largo plazo (≥ 4 años) |
| La revitalización del transporte ferroviario de mercancías impulsa el transporte intermodal 3PL | 0.5% | Núcleo de APAC, propagación a los corredores del este de Francia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de cumplimiento del comercio electrónico
La rápida migración del comercio minorista en línea en Francia está agotando la capacidad de última milla, lo que impulsa a los 3PL a rediseñar las redes en los centros urbanos en torno a furgonetas eléctricas, microcentros y taquillas de paquetería en lugar de centrarse en la velocidad pura. El 14 % de los compradores en línea franceses ahora prefiere opciones de entrega de bajas emisiones, lo que obliga a los proveedores a equilibrar la sostenibilidad y los costos del servicio. El ascenso de la economía de reventa hacia una valoración de 2030 XNUMX millones de euros para XNUMX intensifica las necesidades de logística inversa e inspección, lo que lleva a los minoristas hacia soluciones de almacenamiento de valor añadido en lugar del transporte básico. La moda sigue registrando la mayor penetración en línea, pero las categorías de alimentación y artículos para el hogar están cerrando la brecha, lo que impulsa aún más la demanda de instalaciones urbanas con temperatura controlada. En conjunto, estos cambios explican por qué los servicios de almacenamiento y distribución superan al transporte por carretera dentro del mercado francés de logística de terceros.
Creciente comercio transfronterizo intracomunitario
La reorientación posterior al Brexit sitúa a Francia en el centro de los flujos comerciales continentales, respaldada por inversiones multimodales que conectan los cinturones de producción del norte con los puertos del Mediterráneo. El sobre digital ELO obligatorio, vigente desde septiembre de 2025, automatiza la documentación aduanera para el transporte de carga rodada, reduciendo los tiempos de espera y animando a los operadores logísticos de terceros (3PL) más pequeños a añadir rutas internacionales [2] Pierre-Yves Gahinet, “Présentation du Dispositif ELO,” French Customs, douane.gouv.fr . Los nuevos corredores derivados de la iniciativa India–Oriente Medio–Europa designarán los puertos franceses como los primeros puntos de llegada continentales, aumentando la demanda de transporte de larga distancia y de servicios de aduanas. Los documentos estratégicos del gobierno para 2025-2026 destinan fondos a la tecnología de fronteras inteligentes y al aparcamiento de camiones de bajas emisiones de carbono a lo largo de las autopistas A1 y A16. A medida que se expande el nearshoring, los transportistas solicitan cada vez más almacenes integrados en Calais y Lille que puedan dar servicio tanto al mercado nacional como al del Benelux en 24 horas.
La externalización es el objetivo de los fabricantes franceses
Los fabricantes de equipos originales (OEM) de la industria automotriz y aeroespacial continúan delegando tareas logísticas que antes se consideraban esenciales, redirigiendo el capital hacia la electrificación y los compuestos avanzados. Los proveedores de servicios logísticos ahora operan "torres de control" que gestionan flujos multimodales, la coordinación de proveedores y paneles de control de carbono en docenas de plantas. La nueva plataforma centralizada de Groupe Blondel para Mecachrome ilustra esta tendencia, con el objetivo de reducir las emisiones de carbono en un 45 % para 2028 mediante la optimización de la carga de camiones y el uso de combustibles alternativos. La caída del EBIT del transporte por carretera, hasta el 1.4 % en 2023, anima a los fabricantes a aprovechar las economías de escala de los 3PL en lugar de operar flotas privadas. Los proveedores especializados responden integrando equipos de ingeniería capaces de realizar entregas y secuenciación en línea, difuminando así la línea entre el contratista logístico y el proveedor de primer nivel dentro del mercado francés de logística de terceros.
Expansión de la cadena de frío en el sector farmacéutico y alimentario
Los avances biotecnológicos y la medicina personalizada elevan la factura logística farmacéutica de Francia a más de 3.5 millones de euros, y la cadena de frío ya representa una quinta parte del total, cifra que va en aumento. El nuevo campus de CEVA en Estrasburgo y la plataforma de 20,000 m² planificada por Omer-Decugis en Dunkerque añaden capacidad crítica de control de temperatura. El sector alimentario refleja este crecimiento, ya que la demanda de productos frescos y orgánicos aumenta, lo que exige a los operadores 3PL integrar embalajes inteligentes, alertas de temperatura en tiempo real y documentación APPCC. La inversión en buques frigoríficos de doble combustible y muelles de transbordo con energía fotovoltaica cobra impulso, lo que permite a los proveedores cumplir con las estrictas regulaciones ATP sin sacrificar la carga útil. La experiencia en cadena de frío se está convirtiendo en un diferenciador clave, especialmente para los modelos híbridos 3PL que conservan la propiedad de activos altamente especializados mientras externalizan el transporte primario.
Análisis del impacto de las restricciones
| Restricción | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de conductores y aumento de los costes laborales | -1.5% | Nacional, agudo en las áreas metropolitanas de París y Lyon | Corto plazo (≤ 2 años) |
| Costos de cumplimiento estricto de las emisiones de carbono | -0.8% | Nacional, con mayor impacto en operadores intensivos en flotas | Mediano plazo (2-4 años) |
| Restricciones para camiones en zonas de consolidación urbana | -0.4% | Principales centros urbanos: París, Lyon, Marsella, Lille | Mediano plazo (2-4 años) |
| Volatilidad post-Brexit en los puertos de Calais y el Canal de la Mancha | -0.6% | Norte de Francia, corredor Calais-Dunkerque | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de conductores y aumento de los costos laborales
Las vacantes de camiones disponibles superan las 50,000 en todo el país, lo que limita la capacidad incluso con la recuperación de la demanda. Los almacenes experimentan una presión paralela: el 72% de los operadores menciona dificultades de contratación y el 85% señala dificultades de retención. La tensión financiera se refleja en las solicitudes de insolvencia: 486 empresas de logística se declararon en concurso de acreedores solo durante el primer trimestre de 1, un nivel sin precedentes desde la crisis de 2024-2008. La volatilidad del combustible y la limitada capacidad de fijación de precios reducen los ya de por sí reducidos márgenes, especialmente para los operadores más pequeños que carecen de capital para la automatización. Estas presiones impulsan la adopción acelerada de la robótica, pero los plazos de recuperación siguen siendo largos para las flotas con muchos activos, a menos que se complementen con software de densificación y optimización de rutas.
Costos del estricto cumplimiento de las emisiones de carbono
Enero de 2025 introduce multas de 3,000 € por declaraciones de emisiones tardías, mientras que en marzo añade un impuesto anual a la flota, vinculado a la ratio de vehículos de bajas emisiones, para operadores con más de 100 camiones. A partir de 2027, las empresas de transporte se incorporarán al sistema de comercio de emisiones de carbono SEQE-UE 2, lo que las expone a fluctuaciones de precios de topes y comercio. El compromiso de GEODIS de multiplicar por diez su flota eléctrica para 2030 ilustra la magnitud de la reasignación de capital, que se aleja de la expansión de la red y se dirige hacia la descarbonización. Los operadores con pocos activos que fletan camiones subcontratados pueden delegar parte de la responsabilidad en etapas posteriores, pero los transportistas exigen cada vez más una auditoría integral del carbono, lo que limita el efecto de transferencia.
Análisis de segmento
Por servicio: El liderazgo en transporte se une a la innovación en almacenamiento
La Gestión del Transporte Nacional contribuyó con el 42.65 % de la cuota de mercado de logística de terceros en Francia en 2025, impulsada por la alta cobertura de autopistas y la preferencia sostenida por el transporte de mercancías por carretera. Sin embargo, el crecimiento de un dígito medio del segmento se ve eclipsado por el Almacenamiento y Distribución de Valor Añadido, cuya tasa de crecimiento anual compuesta (TCAC) del 6.85 % refleja el aumento del número de SKU, los perfiles de pedidos omnicanal y la reducción de los plazos de entrega. La Gestión del Transporte Internacional sigue siendo vulnerable a la incertidumbre geopolítica, aunque se espera que la dotación aduanera de la ELO y las nuevas conexiones ferroviarias con España e Italia aumenten los volúmenes a partir de 2026.
El sector francés de logística de terceros está evolucionando del transporte transaccional por carretera a la gestión integrada del ciclo de vida. Los minoristas solicitan la preparación de kits, la personalización y la clasificación de devoluciones dentro de los almacenes, lo que integra a los 3PL en la experiencia del cliente en etapas posteriores. Esta estratificación de servicios sustenta las tarifas incrementales y fortalece los contratos a largo plazo, compensando las reducciones de márgenes en el transporte de larga distancia. Mientras tanto, los volúmenes intermodales se benefician gracias a la reactivación del ferrocarril gracias a las subvenciones gubernamentales; el centro de operaciones de MEDLOG en París prevé procesar un millón de TEU al año para 2027, lo que contribuye a los objetivos de reducción de emisiones y mejora el equilibrio de la capacidad regional.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por el usuario final: El dominio del sector automotriz se enfrenta al impulso del sector salud
El sector automotriz generó el 15.05 % del tamaño del mercado francés de logística de terceros en 2025, lo que refleja la complejidad de los flujos de componentes justo a tiempo y la agrupación de proveedores de nivel 1 y 2 en las regiones orientales. La transición de las plantas de ensamblaje hacia vehículos eléctricos y módulos de baterías añade normas sobre mercancías peligrosas que solo los 3PL experimentados pueden gestionar. Sin embargo, el sector de las ciencias de la vida y la salud registra una sólida tasa de crecimiento anual compuesta (TCAC) del 6.42 %, ya que los productos biológicos, las terapias celulares y las plataformas de vacunas exigen líneas de cadena de frío validadas e instalaciones que cumplan con las normas de las RGPD.
El comercio electrónico sigue creciendo impulsado por el microcumplimiento urbano y los circuitos de reventa, mientras que la alimentación y las bebidas experimentan un crecimiento paralelo gracias a la expansión de los productos refrigerados y congelados. El sector francés de logística de terceros observa cómo la tecnología, la electrónica y los bienes de consumo se adaptan a los mandatos de la economía circular, lo que requiere centros de reprocesamiento capaces de clasificar las devoluciones para su reacondicionamiento o reciclaje. El sector de la energía y los servicios públicos, liderado por el hidrógeno y los componentes de la energía eólica marina, ofrece oportunidades de nicho para la carga de gran tamaño que benefician a los 3PL que poseen remolques especializados y herramientas de planificación de rutas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modelo logístico: la supremacía de activos ligeros se combina con la aceleración híbrida
Las configuraciones con activos reducidos captaron el 49.70 % de la cuota de mercado de logística de terceros en Francia en 2025, ofreciendo resiliencia en el flujo de caja mediante el arrendamiento de flotas e instalaciones. El aumento de las tasas de carbono inclina aún más la preferencia hacia modelos de coste variable que transfieren el gasto de capital y el cumplimiento normativo a los subcontratistas. Sin embargo, las soluciones híbridas, que combinan almacenes propios de cadena de frío o entreplantas automatizadas con trunking externalizado, registran su mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) del 7.18 %, ya que los transportistas exigen visibilidad y control ESG sin una carga de capital total.
Los grandes 3PL ahora segmentan sus carteras: sectores verticales clave como el farmacéutico, los perecederos y el aeroespacial reciben infraestructura propia y dedicada, mientras que el transporte de carga seca comoditizada aprovecha las redes de intermediación. Los competidores más pequeños replican la fórmula mediante alianzas de intercambio de activos, agrupando almacenes especializados pero evitando la propiedad total de la flota. El sector francés de logística de terceros prevé una mayor penetración de la tecnología híbrida una vez que la granularidad de los informes de emisiones obligue a una divulgación precisa a nivel de activos.
Análisis geográfico
París-Île-de-France es un pilar fundamental del ecosistema logístico del país gracias a la carga aérea de Charles de Gaulle y a una zona de influencia de 35 millones de consumidores accesible en dos horas. La tasa de desocupación de almacenes se sitúa por debajo del 3%, lo que impulsará una inversión inmobiliaria logística récord de 4 millones de euros en 2024. Las normativas de consolidación urbana impulsan la demanda de depósitos de furgonetas eléctricas y la integración de sistemas solares en azoteas, lo que refuerza la transición hacia instalaciones de valor añadido en la periferia urbana.
Los corredores del norte, de Calais a Lille, siguen siendo vitales para los flujos del Reino Unido a pesar de las turbulencias del Brexit, prestando servicio a 38 rutas diarias de ferry. El tamaño del mercado francés de logística de terceros para la región está a punto de aumentar una vez que el sistema ELO agilice los controles fronterizos a partir de septiembre de 2025. Los núcleos orientales en torno a Metz y Mulhouse prosperan gracias a las exportaciones de automóviles y maquinaria a Alemania, mientras que nuevas rutas de transporte de hidrógeno surgen de las plantas químicas de Alsacia. Las puertas de enlace del sur, como Marsella-Fos, conectan el norte de África y Oriente Medio, y la sede de CEVA supervisa una red global desde la ciudad portuaria.
El oeste de Francia, en particular Nantes y Cholet, atrae plataformas de distribución alimentaria que prestan servicio a los centros turísticos de la costa atlántica. En el interior, Lyon consolida la logística de las ciencias de la vida gracias a su densa base biotecnológica y a su proximidad a las rutas de la cadena de frío alpina. Los incentivos gubernamentales para el transporte ferroviario de mercancías se canalizan hacia estos corredores, con el objetivo nacional de duplicar el tonelaje para 2030, lo que ofrece ventajas de diversificación modal a los operadores logísticos externos (3PL). En general, la especialización regional refuerza la resiliencia del mercado francés de logística de terceros al distribuir la exposición entre múltiples palancas de crecimiento.
Panorama regulatorio
El marco normativo francés en materia de transporte de mercancías y logística está dirigido por el Ministerio de Transición Ecológica y Cohesión Territorial a través de la Dirección General de Infraestructuras, Transportes y Movilidades (DGITM), mientras que la Autoridad de Regulación de Transportes (ART) regula los principales mercados de transporte, incluido el acceso a la red ferroviaria y las concesiones que afectan a la logística multimodal. Para los transportistas profesionales de mercancías por carretera, la entrada en el mercado sigue requiriendo el registro a través de las autoridades regionales (DREAL/DRIEA/DEAL) conforme a la normativa de la UE, en particular los Reglamentos (CE) 1071/2009 y 1072/2009, que mantienen el cumplimiento normativo y la concesión de licencias de capacidad como elementos centrales para los operadores logísticos externos (3PL) que gestionan flotas subcontratadas.
La regulación también se está volviendo más estricta en lo que respecta a los requisitos de datos, carbono y circularidad que dan forma a los modelos operativos de los operadores logísticos de terceros (3PL). El marco eFTI de la UE (Reglamento (UE) 2020/1056) respalda el cambio hacia el intercambio electrónico de información sobre el transporte entre operadores y administraciones, mientras que Francia impulsa simultáneamente la digitalización del sector a través de la hoja de ruta logística nacional 2025-2026 y la plataforma pública de datos logistique.data.gouv.fr. En materia de economía circular, el Decreto 2025-1081 entra en vigor el 1 de enero de 2026, extendiendo las obligaciones de responsabilidad del productor al embalaje profesional, lo que aumenta la demanda de trazabilidad del embalaje y procesos de logística inversa dentro de las operaciones de almacenamiento y distribución de los 3PL.
Análisis de la cadena de valor
En Francia, la cadena de valor de la logística de terceros (3PL) suele comenzar con la selección de proveedores y la planificación de la producción (industrial y minorista), para luego abarcar el transporte de entrada y la gestión de fletes, los trámites aduaneros y la documentación para rutas transfronterizas, y finalmente el almacenamiento, la preparación de pedidos y la distribución. Los proveedores ofrecen servicios básicos (transporte nacional y entrega de última milla), complementados con funciones de almacenamiento de valor añadido como el empaquetado, la clasificación de devoluciones, el etiquetado y la manipulación con temperatura controlada para productos de ciencias de la vida y alimentos. Los insumos incluyen bienes inmuebles logísticos, mano de obra (conductores y personal de almacén), capacidad de transporte subcontratada, embalaje, energía y tecnologías facilitadoras como TMS/WMS, telemática y equipos de automatización.
Los cuellos de botella y la captura de valor se concentran cada vez más en los niveles de almacén y torre de control, particularmente cerca de París y Lyon, donde la disponibilidad de terrenos y las limitaciones de mano de obra hacen que la automatización, las operaciones multicliente y la orquestación basada en datos sean más valiosas. Los movimientos competitivos recientes indican dónde se está produciendo la integración de la cadena: GEODIS completó la adquisición de Transports Malherbe en marzo de 2026 para reforzar la capacidad de transporte por carretera, e ID Logistics amplió su capacidad de logística contractual con una nueva planta de 16,000 m² al sur de París (informada en abril de 2026) para flujos de cosméticos. Las asociaciones vinculadas al comercio minorista también siguen siendo una palanca descendente, como lo demuestra la renovación por parte de GXO Logistics de su trabajo logístico a largo plazo para Castorama en Francia (julio de 2026), con énfasis en mejoras operativas y una ejecución con bajas emisiones de carbono dentro de la distribución.
Panorama competitivo
El mercado francés de logística de terceros está fragmentado. GEODIS, que alguna vez fue el líder indiscutible, cayó al séptimo lugar a nivel nacional después de una caída de ingresos del 15% a 11.6 mil millones de euros en 2023, lo que impulsó su plan Ambition 2027 centrado en torres de control digitales y una expansión de flota eléctrica [3] Sylvie Charles, “Ambition 2027: GEODIS Strategic Plan,” GEODIS, geodis.com . DHL aprovecha la escala global, ganando el contrato de tres sitios de Sanofi que incluye almacenamiento certificado GDP y distribución secundaria, reforzando su fuerte posición en el sector de la salud. Kuehne+Nagel, que registró una facturación de 24.8 mil millones de francos suizos en 2024, está integrando IMC Logistics y City Zone Express para ampliar las rutas de EE. UU. y el sudeste asiático que se canalizan hacia Francia.
La reestructuración de la cartera continúa: Modalis entró en la logística del hidrógeno con la adquisición de Air Flow, mientras que CEVA invirtió en un campus farmacéutico en Estrasburgo y en una ruta marítima descarbonizada en Costa de Marfil. Empresas conjuntas entre minoristas y proveedores de logística (3PL), como METRO y las instalaciones de Cholet de ID Logistics, ilustran la colaboración intersectorial, uniendo la demanda de servicios de alimentación con la certificación de edificios sostenibles. La adopción de tecnología se acelera (el 55 % de los proveedores valora positivamente la IA generativa y el 58 % está implementando la robótica); sin embargo, solo el 29 % tiene previsto implementarla a gran escala en un plazo de 12 meses, lo que apunta a una futura brecha competitiva entre los líderes y los rezagados en el ámbito digital.
Líderes de la industria de logística de terceros (3PL) en Francia
DSV
Cadena de suministro de DHL
Kuehne + nagel
Logística CEVA
Soluciones de cadena de suministro de UPS
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: DHL Group anunció un plan de inversión de aproximadamente 160 millones de euros para el periodo 2026-2027 con el fin de fortalecer la infraestructura logística en Francia y apoyar la transición hacia la energía limpia. El programa destaca cómo los grandes integradores están vinculando las mejoras de red con los requisitos de descarbonización, elevando el nivel de competitividad para instalaciones energéticamente eficientes y soluciones de transporte de bajas emisiones.
- Abril de 2026: DHL Supply Chain France firmó un contrato de 9 años con Bayer Crop Science para gestionar los flujos logísticos de semillas utilizando una nueva instalación de 23,300 m² en Alzonne. Este contrato de larga duración añade capacidad específica para un sector agroindustrial que exige procesos de manipulación rigurosos y refuerza la transición hacia la logística contractual especializada, más allá del almacenamiento de materias primas.
- Febrero de 2025: Logicor financió por adelantado un proyecto de almacén de 12,850 m² en Beaucaire, diseñado con infraestructura para la carga de vehículos eléctricos y tecnologías ecológicas, cuya finalización está prevista para el primer trimestre de 2026. Este proyecto añade un espacio moderno, preparado para la electrificación, que da soporte a los clientes de logística de terceros (3PL) que buscan una distribución con bajas emisiones y especificaciones de emplazamiento que cumplan con la normativa vigente.


Alcance del informe sobre el mercado de logística de terceros (3PL) en Francia
Un análisis integral de antecedentes del mercado 3PL de Francia, que cubre las tendencias actuales del mercado, las restricciones, las actualizaciones tecnológicas e información detallada sobre varios segmentos y el panorama competitivo de la industria.
Por servicio
| Gestión del Transporte Nacional (DTM) | Las vías de acceso |
| Infraestructuras ferroviaria. | |
| Airways | |
| Vías fluviales | |
| Gestión del Transporte Internacional (ITM) | Las vías de acceso |
| Infraestructuras ferroviaria. | |
| Airways | |
| Vías fluviales | |
| Almacenamiento y distribución de valor añadido (VAWD) |
Por usuario final
| Motorium |
| Energía y servicios públicos |
| Manufactura |
| Ciencias de la vida y salud |
| Tecnología y Electrónica |
| E-commerce |
| Bienes de consumo y bienes de consumo de alta rotación |
| Alimentos & Bebidas |
| Otros |
Por modelo logístico
| Asset-Light (basado en la gestión) |
| Gran cantidad de activos (flota propia y almacenes) |
| Híbrido |
| Por servicio | Gestión del Transporte Nacional (DTM) | Las vías de acceso |
| Infraestructuras ferroviaria. | ||
| Airways | ||
| Vías fluviales | ||
| Gestión del Transporte Internacional (ITM) | Las vías de acceso | |
| Infraestructuras ferroviaria. | ||
| Airways | ||
| Vías fluviales | ||
| Almacenamiento y distribución de valor añadido (VAWD) | ||
| Por usuario final | Motorium | |
| Energía y servicios públicos | ||
| Manufactura | ||
| Ciencias de la vida y salud | ||
| Tecnología y Electrónica | ||
| E-commerce | ||
| Bienes de consumo y bienes de consumo de alta rotación | ||
| Alimentos & Bebidas | ||
| Otros | ||
| Por modelo logístico | Asset-Light (basado en la gestión) | |
| Gran cantidad de activos (flota propia y almacenes) | ||
| Híbrido | ||


Preguntas clave respondidas en el informe
¿Cuál será el tamaño del mercado logístico de terceros en Francia en 2026?
El mercado está valorado en 30.82 millones de dólares en 2026 y se proyecta que alcance los 37.91 millones de dólares en 2031.
¿Qué segmento de servicios se está expandiendo más rápidamente?
El almacenamiento y la distribución de valor agregado están creciendo a una tasa compuesta anual del 6.85 % hasta 2031, a medida que los minoristas exigen una gestión integrada del inventario y las devoluciones.
¿Qué impulsa la demanda de logística en el sector de las ciencias biológicas?
El crecimiento se debe a los requisitos de la cadena de frío para productos biológicos y vacunas, lo que impulsa instalaciones especializadas como el nuevo centro de CEVA en Estrasburgo.
¿Cómo afectan las regulaciones ambientales a los costos de los 3PL?
A partir de 2025, los impuestos a las flotas y las multas por informar sobre las emisiones obligarán a los operadores a invertir en vehículos eléctricos y en auditorías de emisiones, lo que aumentará los gastos de cumplimiento.
Última actualización de la página:



