

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
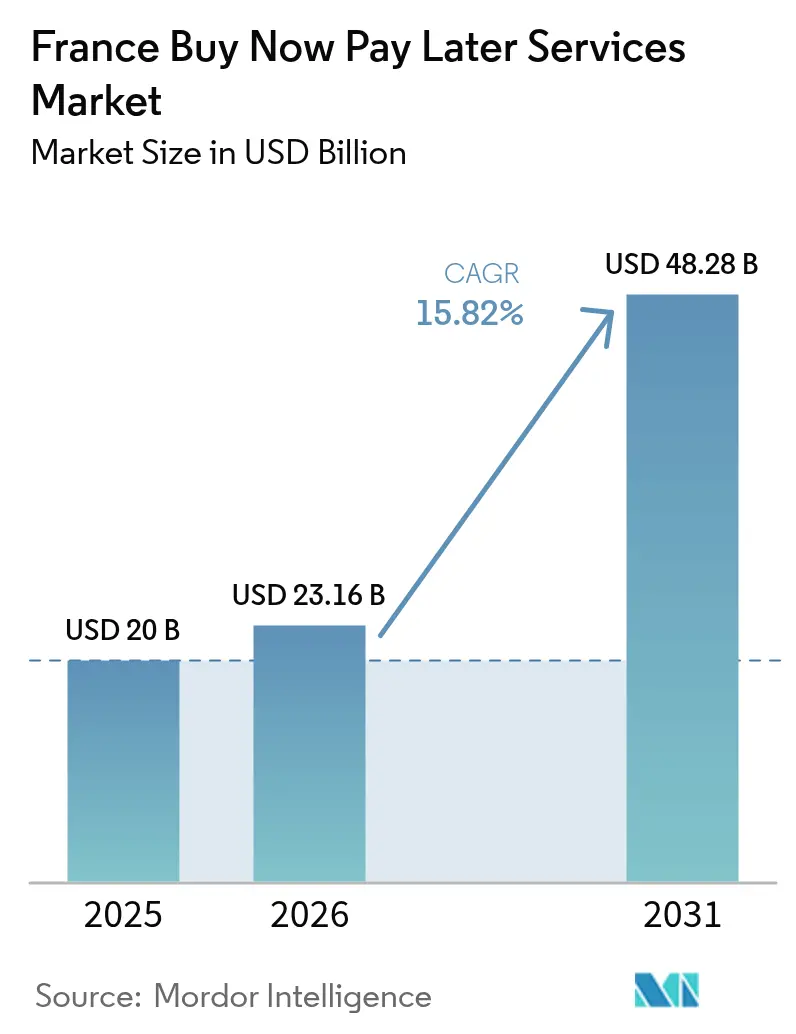
| Tamaño del mercado (2026) | USD 23.16 mil millones |
| Tamaño del mercado (2031) | USD 48.28 mil millones |
| Tasa de crecimiento (2026 - 2031) | 15.82% CAGR |
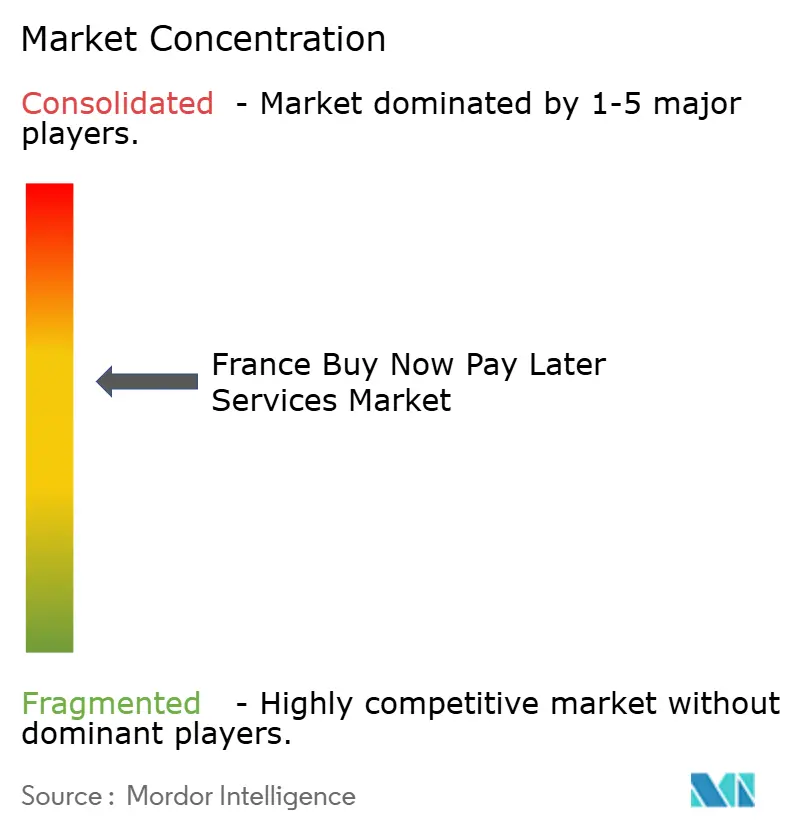
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado francés de servicios "Compra ahora y paga después" realizado por Mordor Intelligence
El mercado francés de servicios BNPL (Ahorra, Paga, Paga) alcanzó un valor de 20 millones de dólares en 2025 y se estima que crecerá de 23.16 millones de dólares en 2026 a 48.28 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 15.82% durante el período de previsión (2026-2031). La expansión se basa en cinco pilares: comercios que buscan una aceptación más económica tras la limitación de las comisiones de intercambio, consumidores que gestionan presupuestos familiares ajustados, plataformas de pago instantáneo que reducen los costes de financiación, grandes marketplaces que integran API de BNPL y bancos que amplían sus préstamos de bajo coste con cargo a su balance. La competencia sigue siendo intensa, ya que las fintechs perfeccionan el análisis de riesgos, mientras que los bancos tradicionales ofrecen servicios adicionales a los titulares de tarjetas. La regulación aumenta la complejidad; el cumplimiento de la CCD2 exige comprobaciones de crédito más exhaustivas que elevan los costes, pero que deberían mejorar la confianza a largo plazo en los proveedores. Las mejoras tecnológicas —la tokenización de la tarjeta bancaria, la autenticación biométrica y la implementación de funciones móviles en aplicaciones— están reduciendo el fraude y aumentando la tasa de conversión en los pagos. Los neobancos llegan a los nativos digitales, mientras que las presiones del coste de la vida extienden los sistemas de "compre ahora, pague después" a categorías semi-esenciales, manteniendo la resiliencia de la demanda a lo largo de los ciclos económicos.
Conclusiones clave del informe
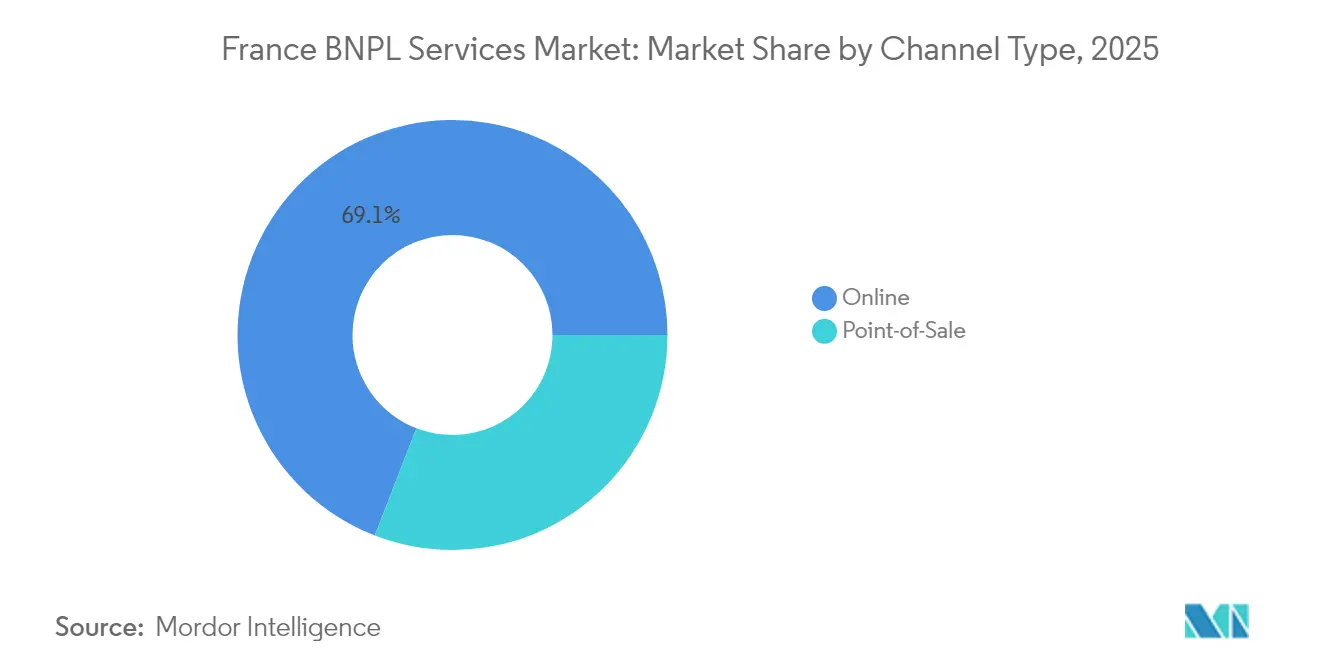
- Por canal, el pago en línea representó el 69.12% de la participación de mercado de servicios BNPL en Francia en 2025, mientras que se proyecta que las soluciones en tienda se expandirán a una CAGR del 17.6% hasta 2031.
- Por industria de uso final, la moda y la indumentaria lideraron con el 32.10 % de la participación de mercado de servicios BNPL de Francia en 2025; se prevé que los viajes y el ocio crezcan a una CAGR del 18.55 % hasta 2031.
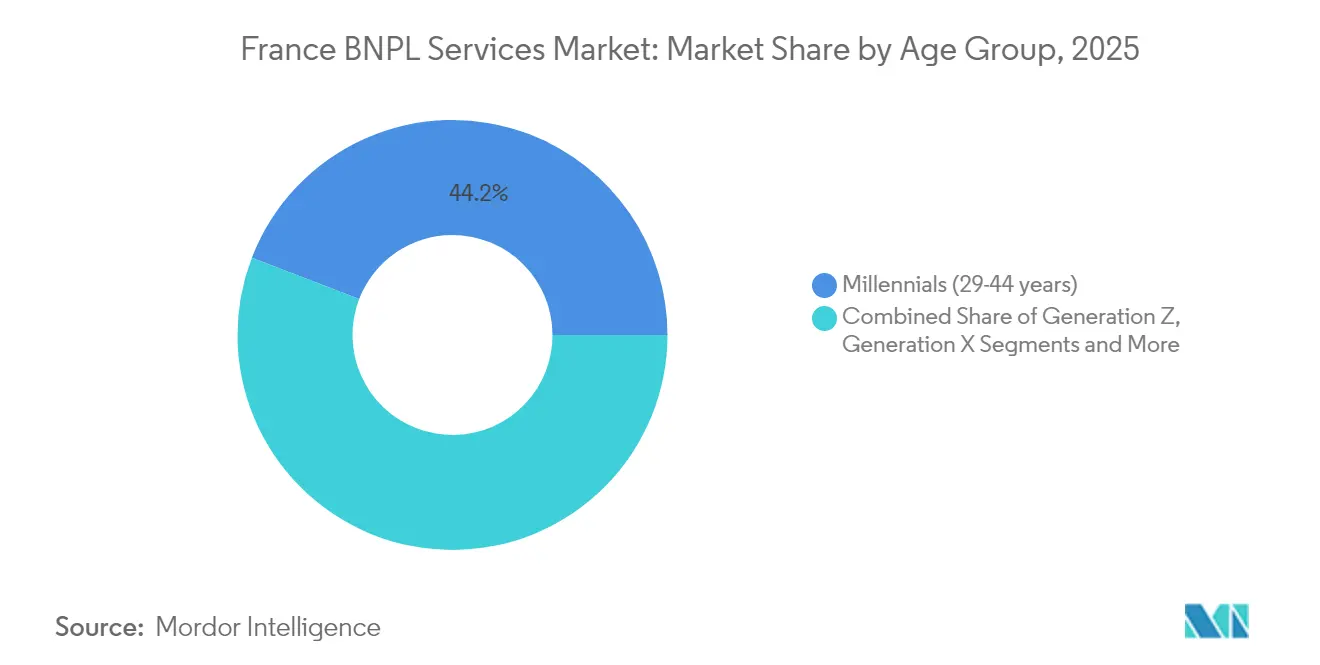
- Por grupo de edad, los millennials capturaron el 44.15% del tamaño del mercado de servicios BNPL de Francia en 2025; la generación Z registra la CAGR más rápida del 18.92%.
- Por tipo de proveedor, los especialistas en tecnología financiera tenían una participación del 59.45 % del tamaño del mercado de servicios BNPL de Francia en 2025; se prevé que registren la CAGR más alta del 17.25 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de servicios de compra ahora y paga después en Francia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La reducción del costo de vida impulsa la demanda de crédito sin intereses a corto plazo | + 4.0% | Nacional, más fuerte en zonas urbanas | Corto plazo (≤ 2 años) |
| Integración de la API BNPL en los principales mercados franceses (Cdiscount, La Redoute) | + 3.3% | Francia, concentrada en grandes centros de comercio electrónico | Corto plazo (≤ 2 años) |
| Implementaciones de BNPL en aplicaciones de neobancos (Lydia, Nickel) | + 3.4% | Demografía nacional experta en tecnología | Mediano plazo (2-4 años) |
| El endurecimiento de los límites de las tasas de intercambio impulsa la adopción de BNPL por parte de los comerciantes | + 2.7% | Francia con repercusiones en toda la UE | Mediano plazo (2-4 años) |
| Ampliación de la tokenización del comercio electrónico Carte Bancaire | + 2.2% | Francia, principalmente centros urbanos | Corto plazo (≤ 2 años) |
| Los sistemas de pago instantáneo (TIPS) del BCE y el Banco de Francia mejoran la liquidez de los proveedores | + 2.5% | Francia más la eurozona | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La presión del coste de la vida impulsa la demanda
La elevada inflación mantiene bajo presión los presupuestos familiares franceses en 2025, convirtiendo las cuotas sin intereses de una novedad en una necesidad. BNP Paribas registró un 43% de uso en Europa en 2024, un aumento del 22% con respecto a 2023, mientras que Capgemini mostró una adopción del 70% entre los compradores franceses. Floa descubrió que el uso de BNPL para comestibles y servicios públicos aumentó un 34%. El uso recurrente alarga la vida del cliente y aumenta el valor de la vida útil, incluso con una disminución del importe medio del ticket. Los comercios de alimentación, farmacia y servicios públicos ahora ofrecen BNPL junto con las tarjetas, consolidando su posición como una opción popular. Los datos del Banco de Francia indican que la morosidad se mantiene manejable gracias a una suscripción más rigurosa y rica en datos.
Integración de la API BNPL en los principales mercados franceses
Cdiscount y La Redoute estandarizaron las API de BNPL en 2024, lo que agilizó la incorporación de 15,000 comercios. Mollie atribuye a esta implementación el aumento de la disponibilidad de BNPL al 42% de los compradores online franceses, frente al 28% en 2022. Los tiempos de integración se redujeron un 60%, lo que permitió acceder a verticales más amplias como hardware y cosmética. Worldline informa que las cestas de BNPL tokenizadas superan entre un 20% y un 25% a las equivalentes de tarjetas. Los proveedores también recopilan datos más completos, lo que mejora la calificación de riesgo y permite planes de pago personalizados.
Los lanzamientos de BNPL en aplicaciones neobancarias amplían su alcance
Lydia y Nickel integran el pago a plazos en sus aplicaciones bancarias habituales, ofreciendo a 8 millones de usuarios una vía de acceso al crédito con un solo clic. Lydia afirma que el 38 % de sus clientes activaron BNPL en seis meses, lo que redujo el coste de adquisición en un 62 %. Los datos propios de las cuentas corrientes reducen a la mitad los factores desencadenantes del fraude y las tasas de impago en un 40 % en comparación con la media del mercado. Los neobancos también atienden a regiones con baja bancarización y una penetración limitada de tarjetas, ampliando la inclusión y aportando un impulso sostenido del 3.4 % al crecimiento del mercado francés de servicios BNPL hasta 2029.
El endurecimiento de los límites de las tarifas de intercambio impulsa la adopción por parte de los comerciantes
Los límites a nivel de la UE mantienen las comisiones de las tarjetas de crédito en el 0.3% y las de débito en el 0.2%, lo que reduce los márgenes de los adquirentes. El BNPL cobra alrededor del 4%, pero los comercios se siguen beneficiando porque la conversión aumenta un 30% y el valor medio de la cesta de la compra un 45%, según BNP Paribas. Los minoristas de gama media que antes se resistían a los costes de las tarjetas ahora ven el BNPL como una palanca de crecimiento, especialmente en electrónica y decoración del hogar.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La transposición de la Directiva CDR2 de la UE aumenta los costes de cumplimiento | -2.0% | Francia y la UE | Mediano plazo (2-4 años) |
| Altas tasas de impago en los segmentos subprime | -2.3% | Regiones nacionales con dificultades económicas | Corto plazo (≤ 2 años) |
| La aplicación de la normativa de privacidad de datos de la CNIL limita los datos de calificación de riesgo | -1.6% | Francia, más difícil para los proveedores transfronterizos | Mediano plazo (2-4 años) |
| Examen de la ACPR sobre la adecuación de capital de los actores no bancarios | -1.3% | Francia, en particular las fintech | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La transposición de la CCD2 de la UE aumenta los costes de cumplimiento
La CCD2, que entrará en vigor en Francia en noviembre de 2025, implica controles crediticios más estrictos y exigencias de transparencia. Hogan Lovells destaca la eliminación de los umbrales mínimos de préstamo y los plazos de reembolso limitados a 50 días. Oliver Wyman prevé una inflación de costes del 15-20 % para los proveedores más pequeños. Las cargas de cumplimiento normativo podrían forzar la consolidación, lo que reduciría la diversidad de proveedores, pero mejoraría la transparencia.
Altas tasas de impago en los segmentos subprime
La morosidad agregada de BNPL se mantiene cerca del 2.1%, pero Rothschild & Co. y la EBA señalan un aumento del estrés en las regiones de bajos ingresos [1] Autoridad Bancaria Europea, “Informe de evaluación de riesgos 2024”, eba.europa.eu . El modelo de la OCDE muestra que una evaluación crediticia más estricta podría excluir al 18-22% de los solicitantes [2] OCDE, “Monitor de riesgos de financiación al consumidor 2024”, oecd.org . Los proveedores han endurecido los criterios de puntuación, añadiendo depósitos iniciales y plazos más cortos, reduciendo el grupo de clientes potenciales y restando una parte del CAGR del mercado de servicios BNPL de Francia.
Análisis de segmento
Por canal: el dominio online se ve desafiado por el crecimiento en tiendas físicas
Las transacciones en línea representaron el 69.12 % del mercado francés de servicios BNPL en 2025, gracias a widgets sin fricción y al inicio de sesión biométrico. Checkout.com sitúa el BNPL en el 5.1 % del valor del comercio electrónico global, con Francia por encima de la media continental. La tokenización con un solo clic reduce el abandono del proceso de compra, mientras que la localización transfronteriza amplía el alcance de los comercios. Se prevé que el tamaño del mercado francés de servicios BNPL para pagos en línea se expanda a una tasa de crecimiento anual compuesta (TCAC) del 15.18 % hasta 2031, a medida que se profundiza la penetración del 5G y proliferan los vínculos con el comercio social.
El BNPL en el punto de venta, aunque incipiente, registra una tasa de crecimiento anual compuesta (TCAC) del 17.6 %. Worldline afirma que el 42 % de los comercios físicos ahora ofrecen pagos a plazos, frente al 18 % en 2022. El firmware actualizado de los terminales y las opciones de código QR permiten la inscripción sin papel, y Edgar Dunn & Company informa de un aumento del 20 % en los tickets en tiendas de bricolaje. Para 2031, las transacciones en tienda podrían representar el 39.20 % de la cuota de mercado de servicios BNPL en Francia si los teléfonos con NFC se generalizan.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de uso final: la moda lidera mientras los viajes se aceleran
El sector de la moda y la confección representó el 32.10 % del mercado francés de servicios BNPL en 2025, impulsado por las altas tasas de devolución y las propuestas de "pruébalo ahora y paga después". McKinsey destaca la creciente adopción de las opciones "Compra ahora y paga después" (BNPL) entre las cadenas de moda francesas, donde el 68 % de estas cadenas ofrece al menos una solución BNPL. Este método de pago ha cobrado fuerza gracias a su mayor valor por transacción, significativamente superior al de las compras tradicionales con tarjeta. Además, la implementación de procesos automatizados de reembolso a plazos ha optimizado las operaciones y reducido los costes. Se prevé un sólido crecimiento del segmento BNPL, impulsado por su creciente popularidad entre las marcas de gama media.
Viajes y ocio es la categoría de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 18.55 %. Floa observa un aumento del 85 % en las reservas de BNPL en 2024, con un valor promedio de transacción cercano a los 850 EUR (929 millones de USD). Los planes flexibles incentivan a los consumidores a reservar el gasto del itinerario con antelación, lo que impulsa la ocupación de hoteles y operadores turísticos. Los ingresos adicionales, como las mejoras de asiento, amplían los fondos de comisiones de los proveedores, lo que eleva la cuota de mercado de servicios BNPL de Francia en este sector.
La salud, el bienestar y las mejoras del hogar se consolidan con tasas de crecimiento anual compuesto (TCAC) del 16.52 % y el 15.05 %. Cadenas dentales, ópticas y clínicas veterinarias presentan planes semestrales para distribuir los gastos esenciales, mientras que las ferreterías combinan las promociones de BNPL con mejoras energéticas para el hogar.
Por grupo de edad: los millennials dominan, la generación Z avanza
Los millennials representaron el 44.15 % de la cuota de mercado de servicios BNPL en Francia en 2025, gracias a ingresos consolidados y un mayor volumen de facturas. BNP Paribas calcula una cesta media de BNPL de 285 EUR (312 millones de USD) para esta cohorte. La presión para la formación de familias impulsa la demanda de muebles y suscripciones a guarderías, repartidas en varias cuotas. Los proveedores valoran la fiabilidad de los pagos de esta cohorte, lo que mantiene altas las tasas de aprobación.
La Generación Z registra una tasa de crecimiento anual compuesta (TCAC) del 18.92 % en comportamientos digitales nativos. Capgemini ha descubierto que el 46 % de los compradores franceses de la Generación Z compran directamente desde las redes sociales. Los widgets de BNPL integrados en las tiendas de influencers encajan con su mentalidad de compra impulsiva, aunque el valor promedio de las entradas es de 125 EUR (137 millones de USD). A medida que aumentan los ingresos de la Generación Z, su participación en el mercado francés de servicios BNPL se expandirá a la par. La Generación X y los baby boomers adoptan BNPL principalmente para la atención médica y las mejoras del hogar, lo que demuestra un creciente atractivo multigeneracional.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Proveedor: Liderazgo Fintech en medio del impulso bancario
Las fintechs mantuvieron el 59.45% de la cuota de mercado de servicios BNPL en Francia en 2025. La alianza de Alma con Mollie inscribió a 19,000 comerciantes y 6.8 millones de compradores, lo que impulsó las ventas un 20%. Klarna localizó su aplicación francesa e incorporó chatbots que redujeron el tiempo de atención en un 35%. La agilidad del producto (programación de pagos fraccionados y seguimiento de la huella de carbono) diferencia a las fintechs, impulsando una tasa de crecimiento anual compuesta (TCAC) del 17.25% hasta 2031.
Los bancos controlan una participación del 33.12%, aprovechando los depósitos baratos y una amplia base de clientes. La unidad Floa de BNP Paribas registró un crecimiento de producción del 32% en el primer trimestre de 1. La empresa conjunta de Crédit Agricole con Worldline une la adquisición de ferrocarriles y la distribución en sucursales, ampliando así el alcance físico-comercial. La mayor solidez del capital regulatorio proporciona protección contra las perturbaciones del cumplimiento de la CCD2025, lo que sugiere que las acciones de los bancos podrían subir de forma constante en el mercado francés de servicios BNPL.
Los programas de pago a plazos gestionados por minoristas y los proveedores de crédito de nicho ocupan una cuota del 7.43 %, pero se enfrentan a un aumento de los costes de cumplimiento. Las fusiones y adquisiciones se están acelerando: Crédit Agricole adquirió Pledg para internalizar su cartera de clientes. La salida a bolsa de Younited Credit como SPAC abre liquidez para mejoras tecnológicas.
Análisis geográfico
París e Île-de-France concentran el 37.62% del volumen de transacciones BNPL, lo que refleja el dominio del comercio electrónico y una cobertura de fibra óptica del 100%. Las densas redes de reparto y el alto uso de smartphones impulsan la adopción, y los servicios BNPL de recogida en tienda reducen los costes de última milla.
Provenza-Alpes-Costa Azul y Occitania registran un crecimiento del 27.4% y el 25.2% respectivamente, impulsados por el gasto turístico con paquetes de cuotas. Las opciones de alquiler vacacional, billetes de ferry y abonos para festivales amplían la demanda estacional, impulsando los ingresos de las pymes locales.
El noreste se encuentra rezagado, pero ofrece un potencial sin explotar. Los proveedores se asocian con cámaras de comercio para integrar a comerciantes artesanales, mientras que los modelos de riesgo móvil se adaptan a los ingresos agrícolas irregulares. La actividad transfronteriza es importante: JP Morgan muestra que el 50% de los compradores franceses compran en China, el Reino Unido y Alemania, a menudo a través de monederos BNPL. The Paypers enfatiza la aceptación de métodos locales en carritos de compras en el extranjero, lo que refuerza la necesidad de conectores BNPL multilingües y multidivisa.
Panorama regulatorio
Francia está integrando aún más el sistema BNPL (Compra ahora, paga después) en el ámbito del crédito al consumo mediante la transposición de la Directiva de la UE sobre crédito al consumo 2023/2225. La Ordenanza n.º 2025-880 del 3 de septiembre de 2025 reclasifica la mayoría de las soluciones de pago a plazos y aplazamiento como crédito al consumo, y los nuevos requisitos entrarán en vigor el 20 de noviembre de 2026. Esto incluye dentro del ámbito de aplicación de los pagos fraccionados a corto plazo sin intereses, que antes tenían un menor impacto.
En este marco, los proveedores deben implementar evaluaciones obligatorias de solvencia y divulgaciones de protección al consumidor, incluyendo controles sistemáticos del FICP (Fichier national des incidents de remboursement des credits). La supervisión está a cargo de la ACPR (Autorite de controle prudentiel et de resolution), con mayor transparencia precontractual y publicitaria en torno al costo del crédito (TAEG/APR). Este cambio incrementa la complejidad operativa y de cumplimiento para los modelos impulsados por fintech y eleva los estándares de autorización y control, al tiempo que estandariza la gobernanza de productos entre bancos y proveedores no bancarios que operan en Francia.
Análisis de la cadena de valor
La cadena de valor de BNPL en Francia comienza con la financiación y la capacidad de balance (bancos e instituciones de crédito como Floa/BNP Paribas, Oney y Cofidis, y, en algunos casos, financiadores asociados para programas fintech). A continuación, pasa por la evaluación crediticia y la toma de decisiones (KYC/AML, calificación crediticia y comprobaciones de solvencia más amplias a medida que entran en vigor las normas CCD2). La distribución del producto se integra principalmente en el punto de venta a través de proveedores de servicios de pago, pasarelas y marketplaces, donde los proveedores compiten en velocidad de integración, tasas de aceptación y controles de fraude, y se extienden cada vez más a los flujos en tienda mediante terminales, procesos basados en códigos QR y experiencias basadas en monederos electrónicos.
En la fase final, la liquidación y el servicio constituyen el núcleo de la economía unitaria. Los comercios pagan comisiones por el incremento de la tasa de conversión, los consumidores gestionan los pagos mediante aplicaciones y recordatorios, y los proveedores se encargan de la cobranza, las disputas y los flujos de trabajo de reembolsos. El hito de aplicabilidad de la transposición de la CCD2 en 2026 (20 de noviembre de 2026) refuerza la coordinación en toda la cadena, especialmente en lo que respecta a las divulgaciones obligatorias, las verificaciones FICP y la auditabilidad. Como resultado, los flujos de datos conformes y las operaciones de riesgo se sitúan más cerca del centro de la ejecución, mientras que las alianzas entre adquirentes y bancos (para ampliar el alcance a los comercios y obtener financiación a bajo coste) y entre especialistas en tecnología financiera y proveedores de servicios de pago (para la distribución) siguen siendo fundamentales para la incorporación de clientes y el rendimiento de la cartera.
Panorama competitivo
Los principales proveedores dominan una parte significativa del volumen del mercado francés de servicios BNPL, lo que indica una concentración moderada. Alma implementa límites de gasto dinámicos vinculados a la información de ingresos en tiempo real, reduciendo los impagos en un 18 %. Klarna implementa un sistema piloto de seguimiento de emisiones de carbono para atraer a consumidores con conciencia ecológica. BNP Paribas aprovecha 13,000 2025 sucursales para introducir los planes Floa TPV en tiendas rurales, ampliando así su alcance. La empresa conjunta de Worldline y Crédit Agricole, prevista para XNUMX, fusiona la tecnología de adquisición con la distribución bancaria.
La consolidación se acelera a medida que la CCD2 eleva los umbrales: Crédit Agricole Consumer Finance adquirió Pledg y Younited Credit salió a bolsa para financiar la modelización de riesgos con IA. Entre los nichos emergentes de mercado blanco se incluyen el BNPL B2B y la integración de monederos biométricos tras la Ley de Mercados Digitales, ahora que Apple debe abrir la NFC a terceros.
Líderes de la industria de servicios de compra ahora y paga después en Francia
Alma
Klarna
Paypal
Banco Oney
banco flotante
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: PayPal amplió su oferta de "Compra ahora, paga después" (BNPL) en Francia, añadiendo planes de pago a plazos más largos (seis, doce y veinticuatro meses) junto con su opción existente de "Paga en 4 cuotas". Este cambio se centra en compras de mayor valor y amplía los casos de uso de BNPL más allá de los pagos fraccionados de corta duración, abarcando más categorías de comercios.
- Abril de 2025: Worldline y Credit Agricole anunciaron una alianza estratégica para desarrollar una plataforma de servicios para comercios a gran escala, que combina la captación de clientes con la distribución bancaria. Esta plataforma facilita la distribución de pagos a plazos en el punto de venta y contribuye a ampliar su implementación a comercios físicos y online franceses.
- Abril de 2024: Groupe BPCE anunció una colaboración estratégica con una empresa fintech para desarrollar conjuntamente plataformas de pago a plazos (BNPL), lo que permitirá acelerar los préstamos digitales tanto en línea como en tiendas físicas. Esta alianza busca una implementación más rápida de las funcionalidades de BNPL mediante una infraestructura compartida.
Alcance y metodología
Comprar ahora pagar después es una especie de financiación a corto plazo. Los consumidores pueden comprar los productos y pagarlos más tarde sin intereses. El informe ofrece un análisis de antecedentes completo del mercado Compre ahora, pague después, incluido el análisis y pronóstico del tamaño del mercado, los segmentos del mercado, las tendencias de la industria, los principales actores y los impulsores de crecimiento. El mercado de servicios Comprar ahora y pagar después de Francia está segmentado por canal (en línea y POS) y categoría de producto (electrónica de consumo, moda y cuidado personal, atención médica, otros productos).
Por canal
| Online |
| Punto de venta (en tienda) |
Por industria de uso final
| Electrónica de Consumo: |
| Moda y ropa |
| Salud y Bienestar |
| Mejoras para el hogar |
| Viajes y ocio |
| Medios y entretenimiento |
| Otras industrias de uso final |
Por grupo de edad
| Generación Z (18-28 años) |
| Millennials (29-44 años) |
| Generación X (45-60 años) |
| Baby Boomers (61-79 años) |
| Generación silenciosa (80 años o más) |
Por proveedor
| Fintechs |
| Bancos |
| Otros |
| Por canal | Online |
| Punto de venta (en tienda) | |
| Por industria de uso final | Electrónica de Consumo: |
| Moda y ropa | |
| Salud y Bienestar | |
| Mejoras para el hogar | |
| Viajes y ocio | |
| Medios y entretenimiento | |
| Otras industrias de uso final | |
| Por grupo de edad | Generación Z (18-28 años) |
| Millennials (29-44 años) | |
| Generación X (45-60 años) | |
| Baby Boomers (61-79 años) | |
| Generación silenciosa (80 años o más) | |
| Por proveedor | Fintechs |
| Bancos | |
| Otros |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor del mercado de servicios BNPL en Francia en 2026?
Se sitúa en 23.16 millones de dólares y se prevé que alcance los 48.28 millones de dólares en 2031.
¿Qué canal de ventas lidera la adopción de BNPL en Francia?
Los pagos en línea tienen una participación del 69.12%, aunque las opciones en tienda crecen más rápido, con una CAGR del 17.6%.
¿Qué grupo demográfico genera el mayor volumen de BNPL?
Los Millennials representan el 44.15% del volumen, mientras que la Generación Z es la que se expande más rápidamente, con una CAGR del 18.92%.
¿Cómo transformará la CCD2 de la UE el panorama del BNPL?
La CCD2 impone verificaciones y divulgaciones crediticias más estrictas, lo que aumenta los costos operativos hasta en un 20% y fomenta la consolidación del mercado después de 2025.
¿Por qué los comerciantes adoptan BNPL a pesar de tener tarifas más altas que las tarjetas?
Las cuotas aumentan las tasas de conversión en un 30% y los valores promedio de las cestas en un 45%, compensando las diferencias de comisiones y aumentando los ingresos.
¿Qué sector industrial vertical muestra el crecimiento más rápido de BNPL?
Se proyecta que los viajes y el ocio registrarán una tasa de crecimiento anual compuesta (CAGR) del 18.55 % hasta 2031, ya que los planes flexibles fomentan reservas de mayor valor.


