

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 9.94 mil millones |
| Tamaño del mercado (2031) | USD 12.05 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.92% CAGR |
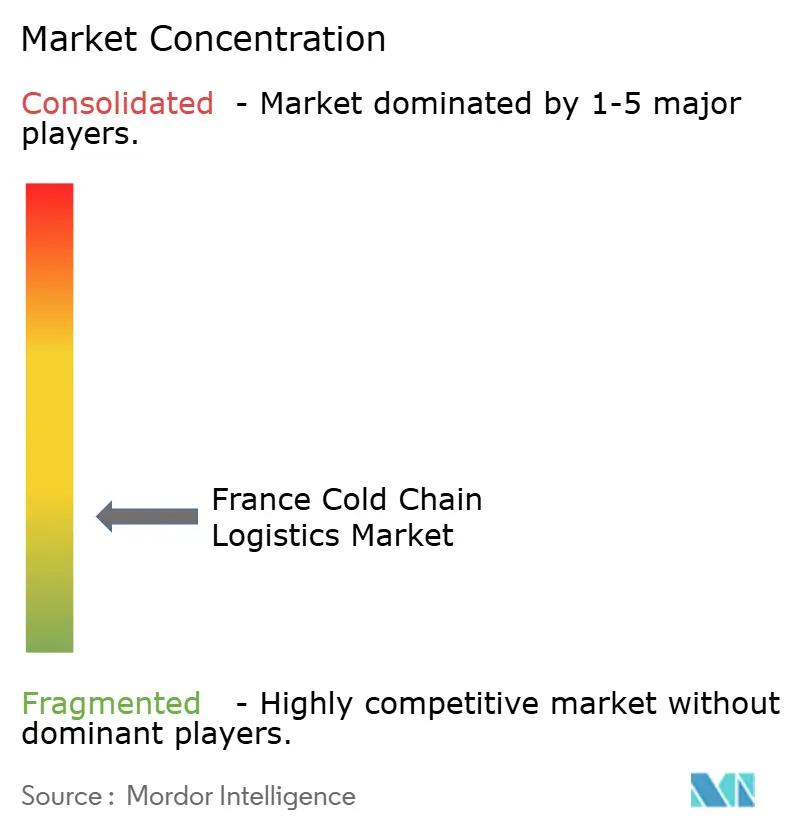
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de logística de la cadena de frío en Francia por Mordor Intelligence
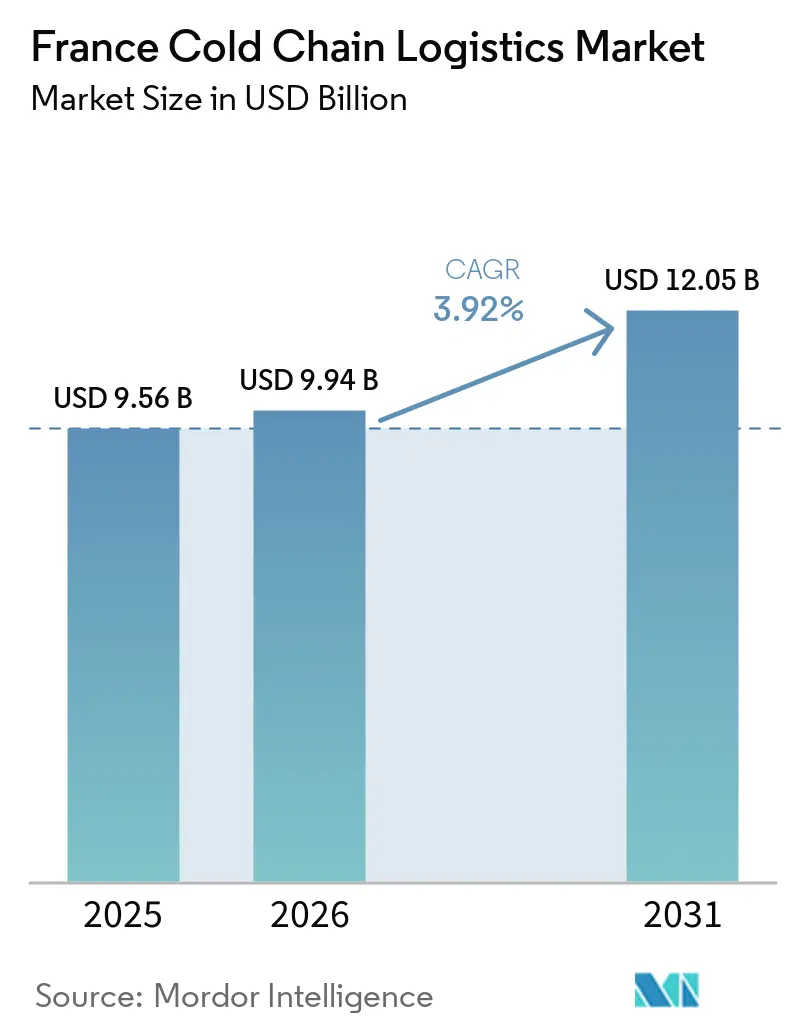
Se estima que el tamaño del mercado de logística de cadena de frío de Francia será de USD 9.94 mil millones en 2026 y se espera que alcance los USD 12.05 mil millones para 2031, con una CAGR del 3.92 % durante el período de pronóstico (2026-2031).
La transición hacia corredores farmacéuticos de temperatura ultrabaja, la electrificación de activos portuarios clave y la implementación gradual de proyectos piloto de hidrógeno contrarrestan desafíos como la reducción gradual de refrigerantes y la escasez de conductores. Si bien existe un aumento en la demanda de logística de productos biológicos con validación de temperatura, lo que conlleva un mayor gasto de capital en almacenamiento conforme a las normas ISO, las rutas tradicionales de productos lácteos y agrícolas se enfrentan a una reducción de márgenes debido a las ineficiencias derivadas de las devoluciones de contenedores vacíos. Las mejoras en el Puerto de Le Havre, junto con la implementación de la monitorización IoT en tiempo real, otorgan a los operadores integrados una ventaja competitiva. Al mismo tiempo, la normativa de la UE sobre desperdicio de alimentos y gases fluorados está impulsando a las pequeñas empresas a modernizar sus sistemas con un precio superior, lo que impulsa aún más la consolidación en el panorama logístico francés de la cadena de frío.
Conclusiones clave del informe
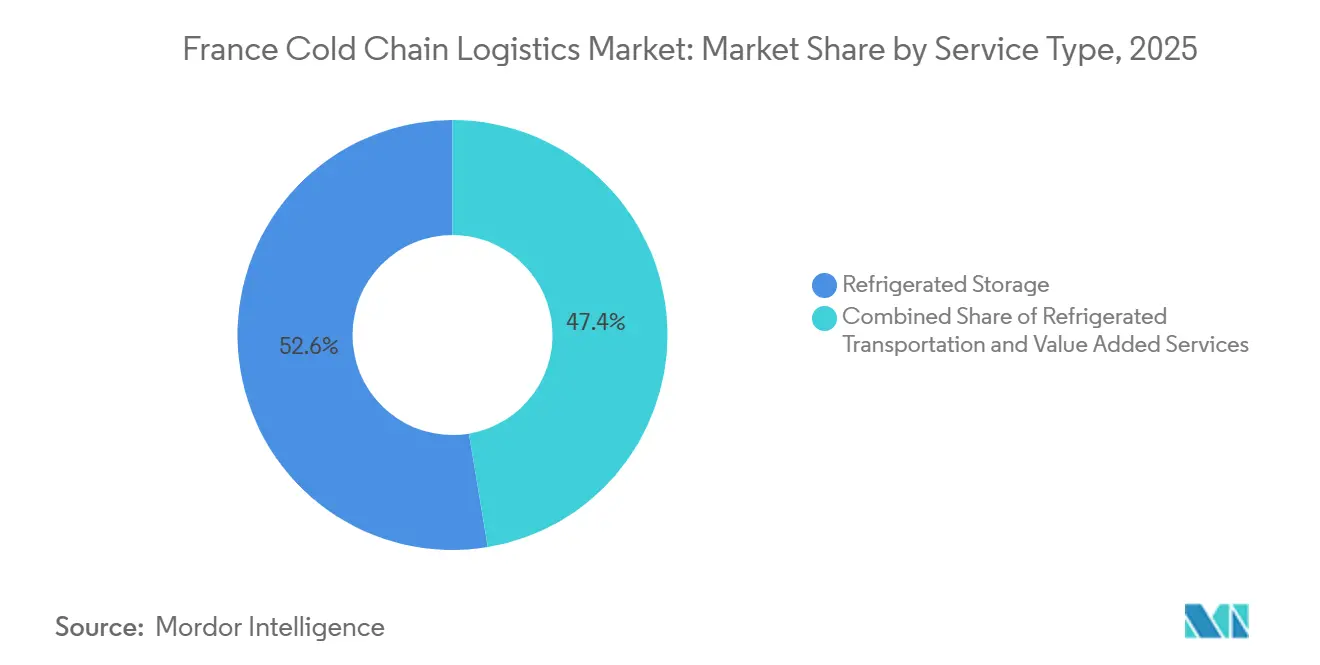
- Por tipo de servicio, el almacenamiento refrigerado lideró la participación de mercado de logística de cadena de frío en Francia con un 52.63 % en 2025, mientras que se proyecta que los servicios de valor agregado se expandirán al ritmo más rápido, con una CAGR del 7.14 % hasta 2031.
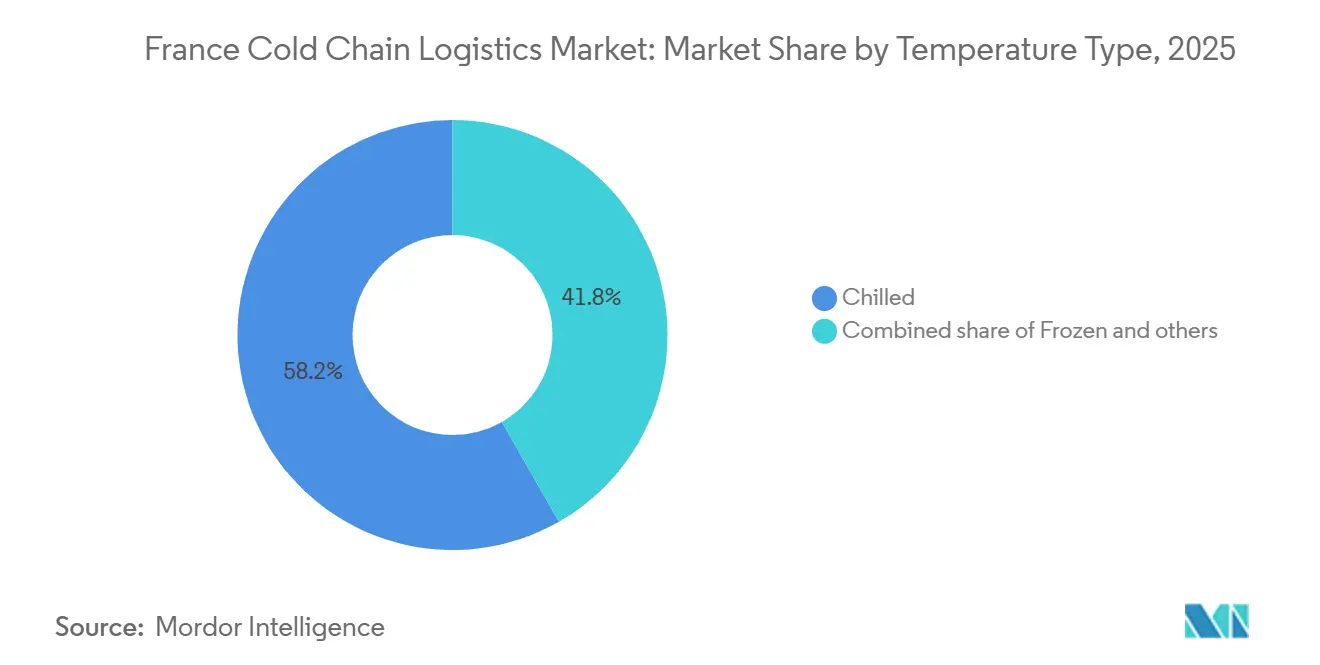
- Por aplicación, las aplicaciones refrigeradas representaron el 58.24 % del tamaño del mercado de logística de la cadena de frío de Francia en 2025, mientras que se prevé que las aplicaciones congeladas registren una CAGR del 6.78 % entre 2026 y 2031.
- Por sectores, los productos lácteos y postres congelados representaron el 29.76% del tamaño del mercado de logística de la cadena de frío de Francia en 2025, mientras que se espera que los productos farmacéuticos y biológicos registren una CAGR del 8.21% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de logística de la cadena de frío en Francia
Análisis del impacto de los impulsores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOLOGÍA |
|---|---|---|---|
| El auge de los productos de alimentación electrónicos tras la COVID-19 eleva la demanda de productos refrigerados de última milla | + 0.8% | Enfoque nacional en Isla de Francia, Lyon, Marsella | Corto plazo (≤ 2 años) |
| Ampliación de la cadena de suministro de productos biológicos y vacunas de ARNm: logística que cumple con el PIB | + 1.2% | Clústeres farmacéuticos en Lyon, París y Estrasburgo | Mediano plazo (2-4 años) |
| Los mandatos de reducción del desperdicio de alimentos en toda la UE y Francia crean brechas en la cadena de frío | + 0.5% | Cadenas minoristas y redes de servicios de alimentación en todo el país | Mediano plazo (2-4 años) |
| La expansión de los puertos frigoríficos del puerto de Le Havre impulsa los volúmenes de importación | + 0.4% | Corredor del norte de Francia y del Sena | Corto plazo (≤ 2 años) |
| Mantenimiento predictivo impulsado por IA que reduce los gastos operativos de refrigeración | + 0.6% | Centros de almacenamiento frigorífico a gran escala en todo el país | Mediano plazo (2-4 años) |
| Las carretillas elevadoras y los vehículos frigoríficos propulsados por hidrógeno obtienen incentivos políticos | + 0.3% | Región parisina, pilotos de Nord-Pas-de-Calais | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El auge de los supermercados electrónicos tras la COVID-19 eleva la demanda de productos refrigerados de última milla
Francia lidera el crecimiento de la venta de comestibles en línea en Europa, impulsada por la creciente demanda de entrega a domicilio de productos frescos y congelados. Se prevé que el sector del comercio electrónico de alimentos y bebidas crezca a tasas de dos dígitos hasta 2030, lo que aumentará la demanda de furgonetas refrigeradas compactas, adecuadas para rutas urbanas, y fortalecerá la capacidad logística de alimentos en Francia . Sin embargo, la baja densidad de pedidos y los altos costos del combustible están afectando la rentabilidad. Los minoristas están probando modelos de centro y radios para mejorar la eficiencia, pero estos aumentan los riesgos relacionados con el control de la temperatura. Mientras tanto, las cadenas de supermercados y farmacéuticas mantienen flotas de vehículos separadas debido a las diferentes normativas, lo que incrementa los costos de capital. Esto está impulsando al sector de la cadena de frío de Francia hacia la especialización: las flotas de supermercados se expanden para la entrega de última milla, mientras que los vehículos con certificación de Buenas Prácticas de Distribución (BPD) se centran en el transporte farmacéutico, que ofrece mayores márgenes de beneficio. [1] Organización para la Cooperación y el Desarrollo Económicos, oecd.org
Logística que cumple con las normas de la GDP para escalar la línea de producción de vacunas de ARNm y productos biológicos
En 2025, la UE impuso normas más estrictas sobre el PIB, que exigen la monitorización de la temperatura en tiempo real a 2-8 °C, -20 °C y -70 °C, cuarentenas electrónicas y almacenamiento de datos durante 10 años. El cumplimiento ahora depende de remolques con seguimiento GPS, precintos de seguridad, la supervisión de personal cualificado y la formación anual del personal. En Francia, los centros de Lyon y París son clave para la gestión de medicamentos sensibles a la temperatura, con multas por incumplimiento que alcanzan los 586,000 USD. Líderes certificados como DHL, UPS y Kuehne + Nagel están ganando terreno, mientras que las empresas más pequeñas se enfrentan a costosas validaciones y seguimiento mediante blockchain. La creciente demanda de temperaturas ultrabajas, impulsada por las terapias de ARNm, está impulsando el desarrollo de almacenes de alta especificación con sistemas de energía redundantes y de respaldo de GNL, lo que aumenta las barreras de entrada en el mercado francés de la logística de la cadena de frío.
Los mandatos de reducción del desperdicio de alimentos en toda la UE y Francia crean brechas en la cadena de frío
Las normas de la UE exigen un recorte del 10 % en el procesamiento y del 30 % en la venta minorista y el consumo para 2030, lo que obliga a los minoristas franceses a prolongar la vida útil de los productos mediante un control de temperatura más estricto [2] Estadísticas de transporte por carretera en vacío 202 ec. europa.eu/eurostat . La distribución regional fragmentada dificulta las transferencias consistentes, lo que impulsa la inversión en el registro de temperatura IoT y la trazabilidad blockchain. La modernización de flotas antiguas con telemática cuesta entre 540 y 1,080 USD por camión, por lo que los operadores de nivel medio posponen las actualizaciones, arriesgándose a sanciones. Los tiempos de permanencia más largos del inventario aumentan el consumo de energía en los almacenes, y RTE informó de una demanda máxima récord en verano en las zonas de almacenamiento en frío durante 2025. El mercado francés de logística de cadena de frío, por lo tanto, maneja presiones paralelas para reducir el desperdicio y el consumo de energía, una paradoja operativa que favorece a los operadores integrados con generación renovable in situ.
La expansión de los puertos frigoríficos del puerto de Le Havre impulsa los volúmenes de importación
El puerto de Haropa se ha expandido a 3,900 puntos de carga refrigerada a lo largo del eje del Sena, lo que permite el uso de energía eléctrica en tierra y reduce las emisiones de los buques. A principios de 2025, el tráfico de contenedores alcanzó los 1.51 millones de TEU, impulsado por el aumento de las importaciones de carga refrigerada procedente de Sudamérica y África. Sin embargo, la limitación del almacenamiento en el interior está prolongando los tiempos de permanencia y aumentando los costos de sobreestadía, lo que contrarresta las mejoras de eficiencia. Las elevadas tarifas de la red interior y las tarifas por hora punta disuaden aún más a los pequeños transportistas, lo que lleva a algunos a trasladarse a puertos belgas y neerlandeses. En consecuencia, el crecimiento en Le Havre beneficia principalmente a los grandes operadores de la cadena de frío, capaces de reservar capacidad con antelación y aprovechar los almacenes aduaneros para sortear los retrasos.
Análisis del impacto de las restricciones
| RESTRICCIONES | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Cuellos de botella en la capacidad de la red para almacenes frigoríficos con alto consumo energético | -0.5% | Bolsillos de carga de Ile-de-France y bolsillos de carga de los Alpes | Corto plazo (≤ 2 años) |
| La reducción gradual de los refrigerantes HFC aumenta el gasto de capital en modernización | -0.7% | Operadores con flotas heredadas en todo el país | Mediano plazo (2-4 años) |
| La cuota de vuelos en vacío supera el 20% en los tramos internacionales | -0.4% | Corredores Francia-Alemania y Francia-España | Corto plazo (≤ 2 años) |
| Grave escasez de conductores y técnicos capacitados según el PIB | -0.6% | Centros farmacéuticos de Lyon y París | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Cuellos de botella en la capacidad de la red para almacenes frigoríficos con alto consumo energético
El sector de la cadena de frío en Francia, especialmente en las cercanías de París y Lyon, se enfrenta a graves limitaciones de la red eléctrica, ya que RTE prioriza las energías renovables sobre las nuevas conexiones industriales. Esto limita las autorizaciones para cámaras frigoríficas de alto consumo energético, con un consumo anual de entre 50 y 100 kWh por m². Las plantas farmacéuticas de temperatura ultrabaja requieren costosas fuentes de alimentación redundantes, con un coste inicial de entre 216,000 y 324,000 USD, lo que impulsa a los operadores hacia microrredes de energía solar y baterías con una amortización de una década. Las tarifas pico son entre 3 y 4 veces superiores a las tarifas valle, lo que deja poca flexibilidad para la refrigeración continua. Algunas instalaciones preenfrían la energía durante la noche, con el riesgo de fluctuaciones de temperatura, mientras que la escasez de la red retrasa los permisos y paraliza nuevos proyectos de almacenamiento en frío a pesar de la fuerte demanda.
La reducción gradual de los refrigerantes HFC aumenta el gasto de capital en modernizaciones
Los drásticos recortes de la cuota de HFC de la UE (79 % para 2027 y 85 % para 2030) están impulsando a los operadores franceses de la cadena de frío a sustituir refrigerantes de alto PCA, como el R-404A, por sistemas de amoníaco o CO₂, con un coste superior a 54 000 USD por cámara, con mejoras de seguridad adicionales. Las empresas más pequeñas dependen de los HFC recuperados, pero la pureza inconsistente y el alza de los precios del R-404A (hasta 120 EUR/kg en 2024) reducen los márgenes de beneficio con contratos fijos de transporte. Si bien los refrigerantes naturales reducen drásticamente las emisiones, requieren poca experiencia en sistemas de CO₂ transcríticos, lo que provoca retrasos en la instalación. Los elevados costes iniciales y la escasez de técnicos están ralentizando la actualización de los equipos justo cuando se acelera la demanda de productos perecederos en el comercio electrónico.
Análisis de segmento
Por tipo de servicio: Servicios de valor añadido Capturar primas farmacéuticas
El almacenamiento refrigerado controlaba el 52.63 % de la cuota de mercado de la logística de la cadena de frío en Francia en 2025 y continúa siendo el pilar de los centros de consolidación regionales que alimentan la distribución paneuropea [3] Ingresos de los nueve meses de 2025 stef.com . Esta cuota dominante refleja la densa red de almacenes de Francia que presta servicios a la venta minorista de alimentos y productos farmacéuticos desde ubicaciones únicas. El transporte por carretera sigue siendo esencial en los modelos de centro y radios y absorbe la mayor parte del volumen transfronterizo, sin embargo, los servicios de valor añadido del mercado de la logística de la cadena de frío en Francia, como el kitting, el reetiquetado y las auditorías de cumplimiento, están obteniendo el crecimiento más rápido con una CAGR del 7.14 % hasta 2031. Los remitentes pagan primas por la validación de temperatura de extremo a extremo, el soporte de serialización y la documentación digital, márgenes que las instalaciones de almacenamiento únicamente no pueden garantizar.
Los proyectos piloto de hidrógeno del proyecto FresH2 podrían reducir la exposición al diésel de las flotas de camiones después de 2028, lo que reduciría los costos operativos y mejoraría las puntuaciones ESG. El ferrocarril sigue siendo una opción secundaria debido a la escasez de vagones refrigerados, mientras que el transporte aéreo capta envíos de productos farmacéuticos de nicho con plazos de entrega ajustados. El transporte marítimo se beneficia de las nuevas conexiones en Le Havre, pero la congestión en el interior diluye las mejoras en la eficiencia portuaria. Por lo tanto, las perspectivas del segmento favorecen a los operadores integrados con capacidad modal diversificada dentro del mercado francés de logística de la cadena de frío.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de temperatura: ganancias congeladas a medida que los minoristas reconstruyen sus existencias de seguridad
La logística refrigerada representó el 58.24 % de la cuota de mercado de la logística de la cadena de frío en Francia en 2025, impulsada por los flujos de productos lácteos, platos preparados y frutas y verduras. Los minoristas han reabastecido sus existencias de congelados de seguridad tras las interrupciones causadas por la pandemia, lo que ha llevado a la categoría de congelados a una tasa de crecimiento anual compuesta (TCAC) prevista del 6.78 %. Los costes energéticos para el almacenamiento a -18 °C son entre un 30 % y un 40 % superiores a los del almacenamiento refrigerado; sin embargo, la menor descomposición compensa parte del gasto adicional. Las zonas de temperaturas ultrabajas por debajo de -70 °C, principalmente para productos biológicos, ofrecen los mayores rendimientos, pero requieren sistemas de energía y validación redundantes con un alto consumo de capital.
La oferta de congelados de origen vegetal está multiplicando las caras de los estantes, añadiendo nuevas referencias que aumentan la demanda de tramos de transporte a -18 °C. La planificación de la capacidad basada en IA, validada por el MIT, reduce el consumo de energía y atenúa las penalizaciones por picos de demanda, impulsando su adopción entre los operadores presionados por las limitaciones de la red eléctrica. Los carriles de temperatura controlada para productos de panadería siguen siendo un nicho estable, pero ofrecen márgenes reducidos. Las decisiones de inversión ahora dependen de equilibrar el aumento de la rentabilidad de los productos congelados con la volatilidad de los precios de la energía, una dinámica que determina la asignación de capital en el mercado francés de la logística de la cadena de frío.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: los productos farmacéuticos superan a los segmentos alimentarios tradicionales
Los productos lácteos y postres congelados representaron el 29.76 % de los ingresos por aplicaciones en 2025, impulsados por la posición de Francia como el segundo mayor productor de lácteos de Europa. Se proyecta que los productos farmacéuticos y biológicos registren una tasa de crecimiento anual compuesta (TCAC) del 8.21 % hasta 2031, gracias a la proliferación de vacunas de ARNm y terapias génicas. Las frutas y verduras, y la carne y las aves de corral se mantienen consolidadas, con un crecimiento inferior al 4 % limitado por el estancamiento del consumo y la consolidación de minoristas que comprime las tarifas logísticas.
Los operadores están convirtiendo almacenes refrigerados de lácteos en cámaras farmacéuticas de ultrabajo volumen para obtener mayores rendimientos a pesar de la pérdida de volumen a corto plazo. Los sectores de carnes, aves y pescado y mariscos se enfrentan a tiempos de permanencia más largos debido a las normas de reducción de desperdicios, lo que incrementa los costos de refrigeración sin aumentos de tarifas equivalentes. Los productos químicos y los materiales especiales requieren cumplimiento normativo en materia de materiales peligrosos, además de control de temperatura, lo que crea un nicho para flotas especializadas. En general, la combinación de aplicaciones se polariza entre alimentos de alto volumen y bajo margen de beneficio y productos farmacéuticos de bajo volumen y alto margen de beneficio dentro del mercado francés de logística de la cadena de frío.
Análisis geográfico
Île-de-France alberga entre el 35 % y el 40 % del almacenamiento frigorífico nacional, gracias a su proximidad al centro farmacéutico del Aeropuerto Charles de Gaulle y a la alta demanda de productos de alimentación online. Las limitaciones de la red eléctrica en las zonas suburbanas limitaron la aprobación de nuevos almacenes en 2025, lo que impulsó a los operadores a instalar sistemas de energía solar y baterías en tejados, a pesar de la recuperación de la inversión que se ha prolongado durante décadas. Ródano-Alpes se beneficia del clúster farmacéutico de Lyon y de su ubicación en las rutas comerciales alpinas; sin embargo, los costes laborales son más elevados porque los empleadores suizos atraen a los conductores al otro lado de la frontera.
El norte de Francia aprovecha el puerto de Le Havre para las importaciones de contenedores refrigerados que abastecen a Bélgica y Alemania, pero el almacenamiento interior se está quedando atrás, lo que provoca congestión que ocasionalmente desvía la carga a Róterdam. El Gran Este y Bretaña gestionan los flujos transfronterizos de productos lácteos y mariscos; sin embargo, las tasas de retorno en vacío hacia el este superan el 25%, lo que reduce los márgenes. El sur de Francia abastece las exportaciones de productos mediterráneos y la restauración orientada al turismo, pero los picos estacionales limitan la utilización de los activos, por lo que los operadores prefieren arrendamientos flexibles a capacidad fija en estas regiones.
La intensidad regulatoria varía. Île-de-France y Ródano-Alpes reciben las auditorías de PIB más estrictas debido a la densidad farmacéutica, mientras que las zonas periféricas se enfrentan a una supervisión más leve, lo que genera arbitraje de cumplimiento. La geografía descentralizada del mercado francés de logística de la cadena de frío aumenta la complejidad de la red; la cobertura nacional requiere nodos redundantes, pero la presencia de grandes áreas de cobertura puede generar sobrecarga de la red e inflación salarial.
Panorama regulatorio
La logística de la cadena de frío en Francia se rige por un marco estratificado que combina las normas de higiene alimentaria de la UE (incluido el Paquete de Higiene) con la aplicación en Francia a través del Ministerio de Agricultura y Soberanía Alimentaria. La DGAL establece la política nacional de seguridad alimentaria y la integridad de la cadena de frío, mientras que las unidades de la DDPP llevan a cabo controles oficiales descentralizados en todos los operadores alimentarios, incluidos los centros logísticos, lo que convierte la preparación para auditorías y los controles de temperatura documentados en un requisito de cumplimiento recurrente.
Para los equipos de transporte terrestre con temperatura controlada, el Acuerdo ATP define las obligaciones de rendimiento técnico, cuya conformidad se verifica mediante ensayos y la emisión de certificados. En la práctica, los operadores utilizan organismos delegados como GIE Cemafroid para los controles técnicos y los procesos de certificación. Para el almacenamiento y transporte de productos alimenticios no animales, Francia también aplica la Orden del 8 de octubre de 2013, que refuerza las obligaciones de mantenimiento de la temperatura y el registro de datos. Los operadores adaptan sus procedimientos a las guías HACCP y de Buenas Prácticas de Higiene (BPH) a las que se hace referencia en las inspecciones y auditorías de clientes.
Análisis de la cadena de valor
La cadena de valor de la logística de la cadena de frío en Francia comienza con los expedidores de alimentos (lácteos, carne, mariscos, frutas y verduras, comidas preparadas) y productos sanitarios (productos farmacéuticos, vacunas, materiales clínicos), y continúa con el envasado, el preenfriado y las transferencias conformes a la normativa hasta el transporte y almacenamiento a temperatura controlada. Los insumos previos incluyen equipos de refrigeración y refrigerantes, registradores de temperatura y telemática, embalajes isotérmicos y suministro de energía, mientras que el acceso a la red eléctrica y las tarifas de máxima demanda determinan la selección de la ubicación del almacén para instalaciones que pueden consumir entre 50 y 100 kWh por m² al año.
Los nodos de servicio principales incluyen puertos y aeropuertos (importaciones refrigeradas a través del puerto de Haropa y flujos farmacéuticos conectados con Charles de Gaulle), centros de distribución regionales y almacenes aduaneros, así como flotas refrigeradas de última milla. El cumplimiento y la garantía se complementan con las operaciones físicas mediante la certificación ATP para equipos, procedimientos operativos alineados con HACCP para alimentos y procesos conformes con las Buenas Prácticas de Distribución (BPD) para medicamentos, supervisados en Francia por la ANSM para la distribución de productos sanitarios y por la DGAL/DDPP para los controles alimentarios. La coordinación del sector y el desarrollo de capacidades cuentan con el apoyo de organismos como La Chaîne Logistique du Froid, UNTF, USNEF y AFF, mientras que la densificación y consolidación de la red continúan mediante inversiones y adquisiciones que añaden capacidad certificada en centros logísticos como Estrasburgo y Lyon.
Panorama competitivo
El mercado francés de logística de cadena de frío sigue estando moderadamente fragmentado. STEF controla la mayor red nacional, con 250 centros y 5,500 vehículos refrigerados; sin embargo, su cuota de mercado es inferior al 15 %, por lo que los integradores internacionales y los especialistas en nichos de mercado aún encuentran margen de crecimiento. La integración de DB Schenker por parte de DSV en 2025 impulsó las capacidades transfronterizas, especialmente en las rutas farmacéuticas. Kuehne + Nagel y DHL ampliaron sus almacenes con certificación GDP en Lyon y París, adaptando soluciones para la preparación de ensayos clínicos. La estrategia se divide según la escala: las empresas establecidas invierten en combustibles alternativos y enrutamiento con IA para mantener su cuota de mercado, mientras que las empresas emergentes adquieren instalaciones certificadas en lugar de construir desde cero.
La tecnología es el eje de la competitividad. Los sensores del IoT proporcionan visibilidad de la temperatura en tiempo real, la cadena de bloques (blockchain) facilita la trazabilidad y los gemelos digitales optimizan el consumo energético; sin embargo, los costes de implementación ralentizan la adopción por parte de las empresas medianas. La implementación de carretillas elevadoras de hidrógeno por parte de STEF indica un cumplimiento temprano de los futuros límites de gases fluorados. Empresas disruptivas como TSE Express Médical se centran en la gestión biotecnológica personalizada, captando clientes que priorizan la agilidad sobre la amplitud de la red. Las certificaciones ISO 9001:2015 y GDP actúan como barreras de entrada, agrupando los flujos farmacéuticos entre operadores que pueden financiar auditorías y validación.
La presión de los costos derivada de la reducción gradual de refrigerantes y la escasez de mano de obra está acelerando la consolidación. Los almacenes más pequeños sin sistemas de refrigeración natural se enfrentan a gastos de modernización que no pueden financiar, lo que impulsa acuerdos de venta o arrendamiento posterior. Mientras tanto, el crecimiento de la venta de comestibles en línea atrae a los especialistas en paquetería a los segmentos de última milla refrigerada, lo que aumenta la superposición competitiva. En general, la rivalidad se intensifica en dos frentes: liderazgo en sostenibilidad y excelencia en el cumplimiento normativo farmacéutico dentro del mercado francés de logística de la cadena de frío.
Líderes de la industria logística de la cadena de frío en Francia
STEF
Kuehne + nagel
sofrilog
Grupo Olano
XPO
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: STEF inauguró una importante ampliación de su plataforma multitemperatura en Reichstett (Estrasburgo), añadiendo una cámara de ultracongelación de 65 000 metros cúbicos y 15 000 posiciones para palés para Mars Wrigley. La mayor capacidad de ultracongelación permite atender a los clientes de la industria alimentaria y aumenta la disponibilidad de grandes espacios de almacenamiento congelado en el corredor Grand Est.
- Abril de 2026: Olano Group adquirió Transports Lambec, empresa especializada en el transporte de carne y productos frescos con sede en Bretaña, para reforzar su presencia en la cadena de frío en el oeste de Francia. Esta adquisición densifica la capacidad de distribución regional y permite una cobertura más rápida de las rutas de transporte de alimentos con temperatura controlada, donde la eficiencia de las rutas y la utilización de los activos son clave para maximizar los márgenes.
- Diciembre de 2025: GEODIS se asoció con EDF para implementar energías renovables in situ y software de optimización energética en instalaciones logísticas. El objetivo de la implementación es reducir estructuralmente la intensidad energética de las cámaras frigoríficas, lo que permite a los operadores gestionar la volatilidad de los costes de electricidad y, al mismo tiempo, cumplir con los requisitos de los clientes en materia de emisiones y rendimiento de las instalaciones.
Alcance y metodología
Por tipo de servicio
| Almacenamiento refrigerado | |
| Transporte refrigerado | Carretera |
| Larguero | |
| Sea | |
| Aire | |
| Servicios de Valor Agregado |
Por tipo de temperatura
| Refrigerado (0–5 °C) |
| Congelado (-18 °C) |
| Ambiente |
| Congelado/Ultrabajo (menos de -20 °C) |
por Aplicación
| Frutas vegetales |
| Carne de ave |
| Pescados y mariscos |
| Postres lácteos y helados |
| Panadería y Confitería |
| Comidas listas para comer |
| Productos farmacéuticos y biológicos |
| Vacunas y materiales de ensayos clínicos |
| Productos químicos y materiales especiales |
| Otros productos perecederos |
| Por tipo de servicio | Almacenamiento refrigerado | |
| Transporte refrigerado | Carretera | |
| Larguero | ||
| Sea | ||
| Aire | ||
| Servicios de Valor Agregado | ||
| Por tipo de temperatura | Refrigerado (0–5 °C) | |
| Congelado (-18 °C) | ||
| Ambiente | ||
| Congelado/Ultrabajo (menos de -20 °C) | ||
| por Aplicación | Frutas vegetales | |
| Carne de ave | ||
| Pescados y mariscos | ||
| Postres lácteos y helados | ||
| Panadería y Confitería | ||
| Comidas listas para comer | ||
| Productos farmacéuticos y biológicos | ||
| Vacunas y materiales de ensayos clínicos | ||
| Productos químicos y materiales especiales | ||
| Otros productos perecederos | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado logístico de la cadena de frío en Francia en 2026 y qué crecimiento se espera?
El mercado está valorado en USD 9.94 mil millones en 2026 y se proyecta que alcance los USD 12.05 mil millones para 2031, mostrando una CAGR del 3.92%.
¿Qué tipo de servicio domina actualmente la logística de temperatura controlada francesa?
El almacenamiento refrigerado lidera con una participación del 52.63% en 2025 gracias a la densa red de almacenes del país.
¿Cuál es la categoría de aplicación con más rápido crecimiento hasta 2031?
Se pronostica que los productos farmacéuticos y biológicos se expandirán a una tasa compuesta anual del 8.21 % a medida que las terapias biológicas y las vacunas de ARNm aumenten.
¿Dónde son más agudos los cuellos de botella en materia de infraestructura?
Las limitaciones de capacidad de la red son más severas en la región de Île-de-France y Rhône-Alpes, lo que ralentiza las aprobaciones de nuevos almacenes de temperatura ultrabaja.


