

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
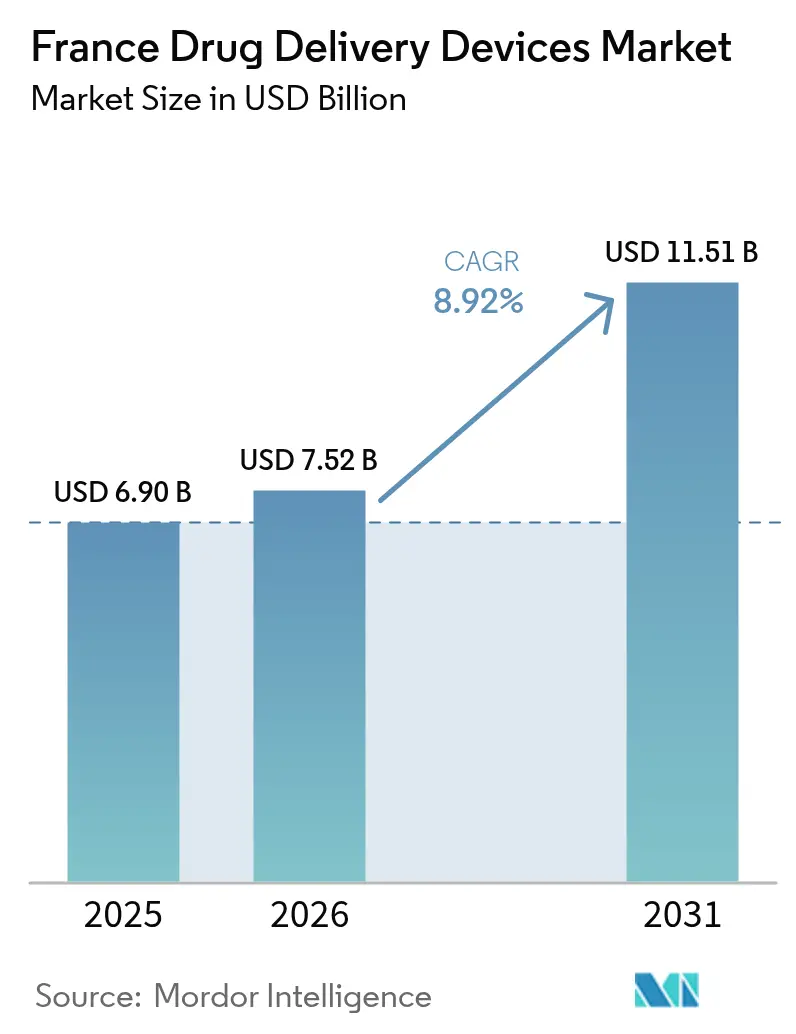
| Tamaño del mercado (2026) | USD 7.52 mil millones |
| Tamaño del mercado (2031) | USD 11.51 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.92% CAGR |
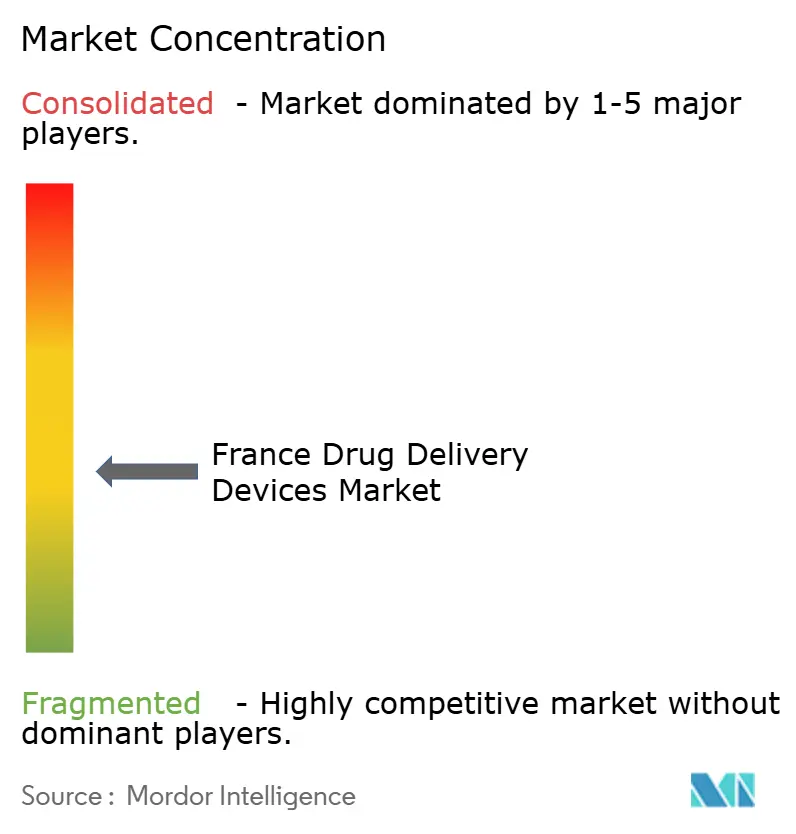
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado francés de dispositivos de administración de fármacos por Mordor Intelligence
El tamaño del mercado francés de dispositivos de administración de fármacos se valoró en 6.90 millones de dólares en 2025 y se estima que crecerá de 7.52 millones de dólares en 2026 a 11.51 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 8.92 % durante el período de pronóstico (2026-2031). Esta rápida expansión se ve impulsada por la innovación en dispositivos conectados, el crecimiento de las terapias biológicas y biosimilares, y los programas nacionales de salud electrónica que fomentan la autoadministración. Los fabricantes cobran impulso gracias al sólido ecosistema francés de organizaciones de desarrollo y fabricación por contrato (CDMO), mientras que la alta prevalencia de enfermedades crónicas mantiene una demanda constante. Las iniciativas regulatorias, como las vías de reembolso temprano para dispositivos digitales, acortan el tiempo de comercialización, aunque los complejos límites de precios y el cumplimiento del Reglamento sobre Productos Sanitarios (MDR) de la UE siguen siendo obstáculos importantes. En conjunto, estos factores posicionan al mercado francés de dispositivos de administración de fármacos como un motor clave de crecimiento en Europa.
Conclusiones clave del informe
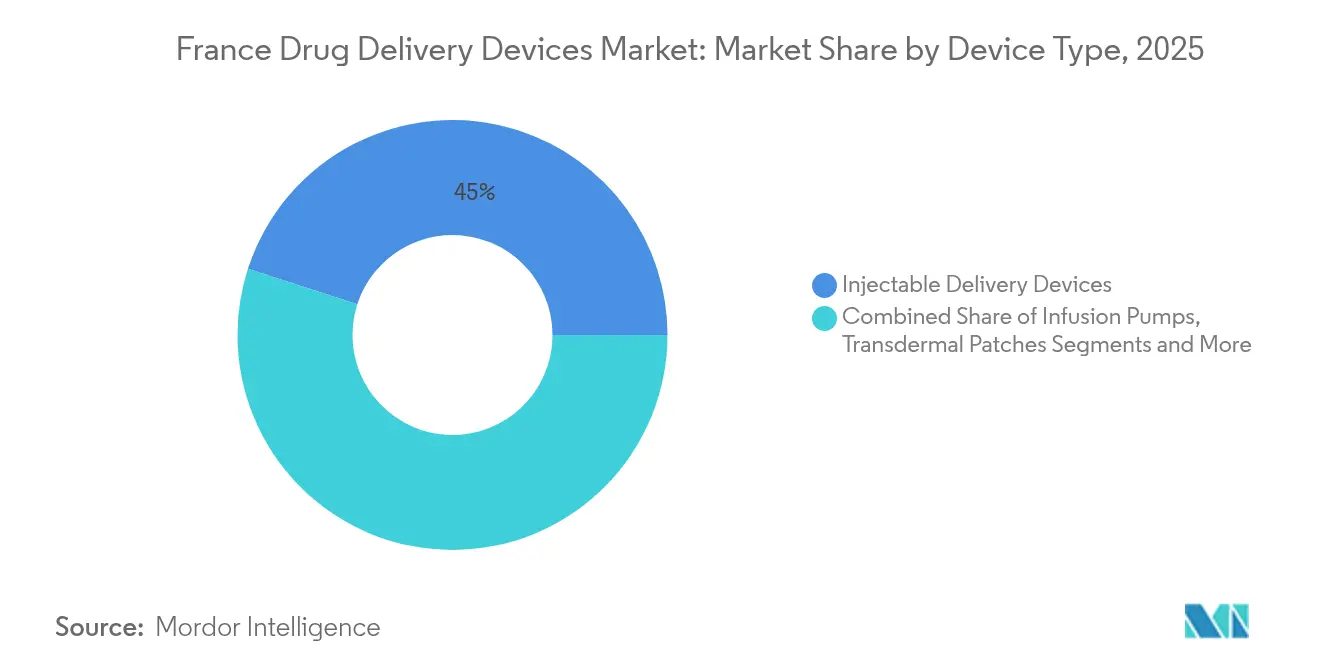
- Por tipo de dispositivo, los dispositivos de administración inyectable lideraron con el 45.02% de la participación de mercado de dispositivos de administración de medicamentos en Francia en 2025, mientras que se prevé que los sistemas implantables se expandan a una CAGR del 11.32% hasta 2031.
- Por vía de administración, los inyectables representaron el 57.55 % del tamaño del mercado de dispositivos de administración de medicamentos de Francia en 2025; se prevé que la administración por inhalación crezca a una CAGR del 9.24 % hasta 2031.
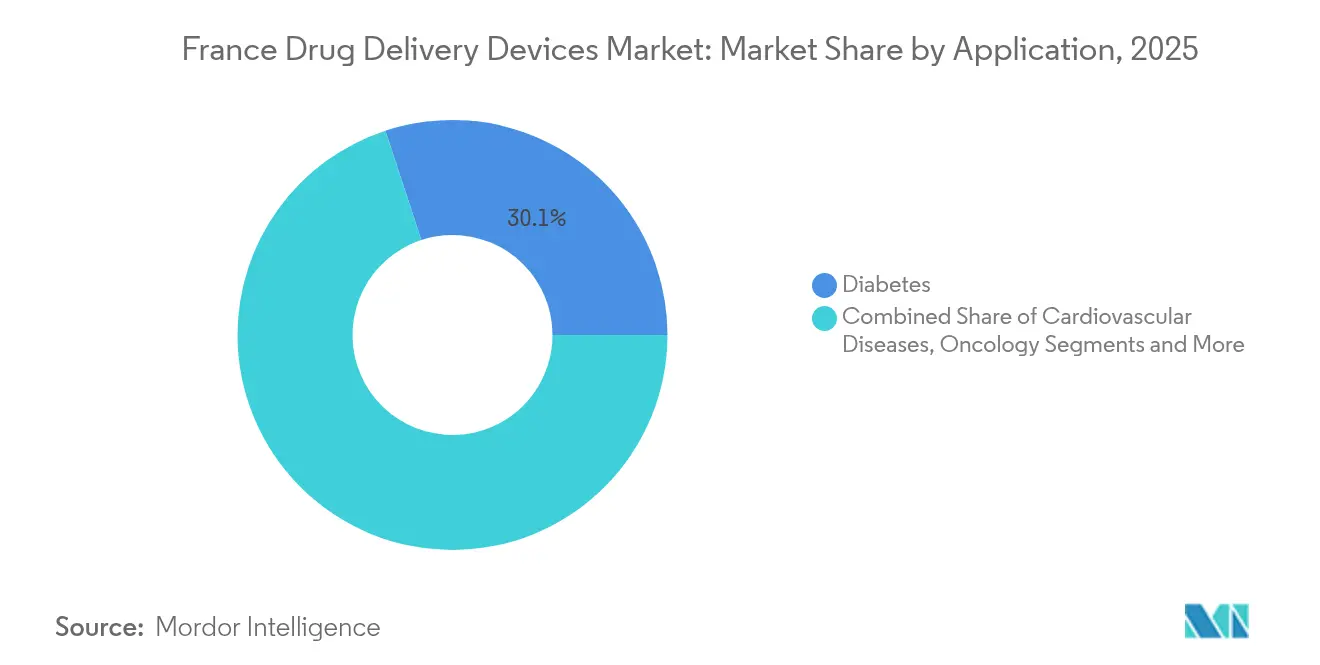
- Por aplicación, la diabetes representó el 30.05% de la cuota de mercado de dispositivos de administración de medicamentos de Francia en 2025, mientras que las aplicaciones oncológicas están avanzando a una CAGR del 10.85% entre 2026 y 2031.
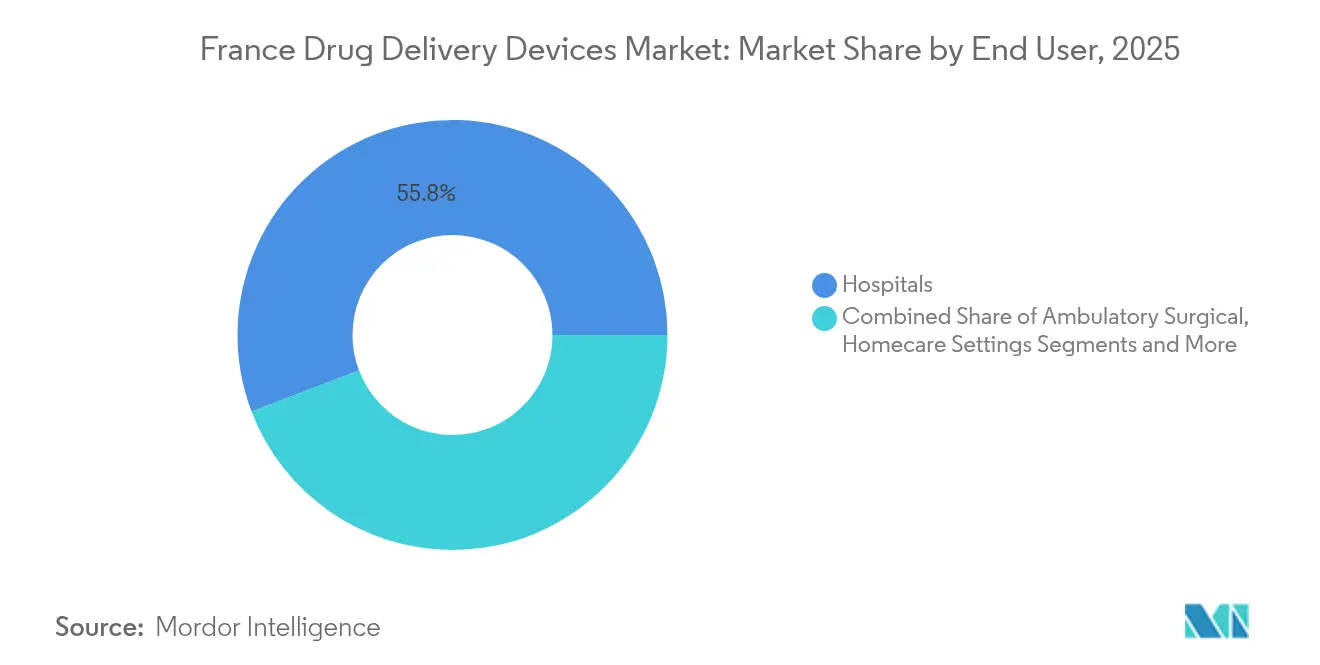
- Por usuario final, los hospitales representaron el 55.78% del tamaño del mercado de dispositivos de administración de medicamentos de Francia en 2025; los entornos de atención domiciliaria están progresando a una CAGR del 12.37% durante el período de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de dispositivos de administración de fármacos en Francia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cambio hacia la atención domiciliaria y la autoadministración | + 2.1% | Adopción temprana a nivel nacional en centros urbanos | Mediano plazo (2-4 años) |
| Expansión de inyectables biológicos y biosimilares | + 1.8% | Nacional | Largo plazo (≥ 4 años) |
| Los avances tecnológicos y la estrategia de salud electrónica aceleran los dispositivos conectados | + 1.5% | Nacional, concentración en polos de innovación | Mediano plazo (2-4 años) |
| Sólido ecosistema de CDMO y fabricación de dispositivos | + 1.2% | Clústeres de París, Lyon y Estrasburgo | Mediano plazo (2-4 años) |
| Alta carga de enfermedades crónicas | + 0.9% | Impacto nacional más fuerte en regiones envejecidas | Largo plazo (≥ 4 años) |
| Apoyar las reformas y regulaciones que impulsan la demanda de dispositivos de administración de medicamentos | + 0.7% | Nacional, alineado con los marcos de la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Cambio hacia la atención domiciliaria y la autoadministración
Francia está priorizando la atención domiciliaria, y el segmento de usuarios finales ya muestra una CAGR del 13.03 %, la más alta entre todos los entornos. La Hoja de Ruta Nacional de Salud Digital (2023-2027) respalda los dispositivos conectados que transmiten datos de dosificación en tiempo real y permiten consultas remotas. [1] Ministère des Solidarités et de la Santé, “France Digital Health Roadmap 2023-2027,” gnius.esante.gouv.fr El sensor Solosmart de Sanofi, disponible en 21,000 farmacias, captura los registros de inyección de insulina y se integra perfectamente con las aplicaciones para pacientes. Estos dispositivos redefinen la competencia al elevar la usabilidad y la conectividad de datos al mismo nivel que el rendimiento farmacológico, impulsando la adopción del mercado de dispositivos de administración de medicamentos en Francia.
Expansión de inyectables biológicos y biosimilares
Los productos biológicos de alta viscosidad requieren formatos de administración especializados. Novo Nordisk invirtió 2.1 millones de euros en su planta de Chartres para duplicar su capacidad de insulina. La jeringa Neopak XtraFlow de BD se centra en estas formulaciones, lo que pone de relieve la innovación colaborativa entre la industria farmacéutica y los fabricantes de dispositivos. La creciente cartera de productos biológicos garantiza una demanda sostenida en el mercado francés de dispositivos de administración de fármacos, en particular de autoinyectores y bombas portátiles.
Avances tecnológicos y estrategia de e-Salud
El registro digital «Mon espace santé» posiciona a Francia como pionera en la administración conectada de medicamentos. La integración con el Espacio Europeo de Datos Sanitarios promete un uso más eficiente de datos secundarios para la investigación. Los fabricantes obtienen una plataforma para demostrar mejoras en la adherencia al tratamiento, lo que refuerza los argumentos de reembolso basados en el valor y mejora las perspectivas del mercado francés de dispositivos de administración de medicamentos.
Ecosistema robusto de CDMO y fabricación de dispositivos
La red francesa de CDMO especializados acelera la ampliación de sistemas complejos. El lanzamiento de Meribel Pharma Solutions en abril de 2025 añadió diez plantas de fabricación, ampliando así la capacidad para inyectables e implantes avanzados. La concentración de conocimientos técnicos en Île-de-France, Lyon y Estrasburgo reduce los plazos de desarrollo, lo que otorga al mercado francés de dispositivos de administración de fármacos una ventaja competitiva en Europa.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Límites de precios de reembolso complejos | -1.3% | Nacional | Mediano plazo (2-4 años) |
| Marco regulatorio estricto | -0.8% | Implicaciones nacionales y a nivel de la UE | Corto plazo (≤ 2 años) |
| Problemas relacionados con la licitación hospitalaria fragmentada y los genéricos que afectan el precio de las combinaciones de medicamentos y dispositivos | -0.6% | Variaciones nacionales y regionales | Mediano plazo (2-4 años) |
| Limitaciones asociadas a los diferentes dispositivos y riesgos | -0.5% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Límites de precios de reembolso complejos
Francia diferencia los pagos por dispositivos y servicios y limita los márgenes de los distribuidores, ampliando el periodo medio de aprobación a reembolso a 12.9 meses, en comparación con los 6 meses de Suiza y los 7.4 meses de Alemania. El método de puntuación SMR/ASMR puede excluir de la cobertura productos con bajos beneficios, lo que ralentiza los ingresos de los dispositivos combinados y frena el crecimiento del mercado francés de dispositivos de administración de fármacos.
Marco regulatorio estricto
La adaptación al Reglamento Europeo de Dispositivos Médicos ( EU MDR) incrementa los costes de cumplimiento, especialmente para los dispositivos combinados y conectados. Las medidas temporales adoptadas por la ANSM para prevenir la escasez de cánulas de administración esenciales ilustran la presión de la transición. [2] ANSM, «Agencia Nacional Francesa para la Seguridad de los Medicamentos y Productos Sanitarios», gnius.esante.gouv.fr Las directrices adicionales sobre el uso de sustancias (p. ej., ftalatos) aumentan la carga de trabajo de documentación, lo que supone un reto para los innovadores más pequeños y modera el ritmo de expansión de la industria francesa de dispositivos de administración de fármacos.
Análisis de segmento
Por tipo de dispositivo: los implantables ganan terreno
Los inyectables mantuvieron una cuota de mercado del 45.02 % en 2025, gracias al uso constante de biológicos y a las continuas mejoras en jeringas precargadas y autoinyectores. La jeringa iDFill con RFID de BD, presentada en Pharmapack 2025, subraya la importancia de la trazabilidad y la seguridad del paciente. A pesar de este liderazgo, se prevé que los implantables aumenten a una tasa de crecimiento anual compuesta (TCAC) del 11.32 % hasta 2031, lo que refleja la preferencia de los pacientes por intervalos de dosificación más largos y la aparición de reservorios de hidrogel que amplían la dosificación de semaglutida a esquemas mensuales. Este impulso posiciona a los implantables como una fuerza disruptiva en el mercado francés de dispositivos de administración de fármacos.
Los parches transdérmicos, las inserciones oculares y los sistemas intranasales amplían las opciones terapéuticas. La vía nasal, destacada por el espray Zavzpret de Pfizer aprobado para la migraña, demuestra una utilidad cada vez mayor más allá de la terapia respiratoria. Estas modalidades adicionales impulsan la diversidad de dispositivos y refuerzan la resiliencia general del mercado francés de dispositivos de administración de fármacos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por vía de administración: vías de inhalación ascendentes
Los inyectables representaron el 57.55 % del mercado francés de dispositivos de administración de fármacos en 2025, siendo los preferidos por su precisión en la dosificación de enfermedades crónicas. Las mejoras continuas en el diseño de las agujas mejoran la comodidad del usuario, lo que refuerza la fidelización tanto en entornos hospitalarios como domiciliarios.
Se prevé una tasa de crecimiento anual compuesta (TCAC) del 9.24 % para la inhalación entre 2026 y 2031. Colaboraciones como Chiesi-Affibody en el ámbito de los productos biológicos inhalados amplían la cartera de productos respiratorios. La administración nasal cobra impulso para dianas del sistema nervioso central; la startup francesa Lovaltech desarrolla una plataforma de vacunas intranasales con la financiación de Francia 2030. Estos avances amplían los horizontes terapéuticos e impulsan el crecimiento sostenido del mercado francés de dispositivos de administración de fármacos.
Por aplicación: La oncología acelera
La diabetes representó el 30.05 % del mercado francés de dispositivos de administración de fármacos en 2025, impulsado por la expansión de la capacidad de Novo Nordisk en Chartres. La atención cardiovascular mantiene un nivel considerable, gracias al esfuerzo continuo de Francia por reducir la morbilidad.
Se prevé que la oncología crezca a una tasa de crecimiento anual compuesta (TCAC) del 10.85 % hasta 2031, gracias a que las tecnologías de administración precisas, a menudo implantables, respaldan las terapias dirigidas. Los portadores de nanopartículas que atraviesan la barrera hematoencefálica ejemplifican la innovación en dispositivos dirigidos a cánceres complejos. Este auge consolida a la oncología como un pilar fundamental de crecimiento en el mercado francés de dispositivos de administración de fármacos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Aumento repentino de la atención domiciliaria
Los hospitales dominaron el uso, con el 55.78 % del mercado francés de dispositivos de administración de fármacos en 2025, lo que refleja su papel fundamental en el inicio de terapias complejas. Las clínicas ambulatorias también muestran fortaleza a medida que aumenta el volumen de cirugías ambulatorias.
La atención domiciliaria/autoconsumo crece a una tasa de crecimiento anual compuesta (TCAC) del 12.37 %, impulsada por wearables conectados, como el inyector corporal BD Libertas, que administra grandes volúmenes de medicamentos biológicos fuera de las instalaciones clínicas. La infraestructura nacional de salud digital garantiza la integración de datos, lo que refuerza el control de la adherencia. En conjunto, estos cambios impulsan la descentralización en el mercado francés de dispositivos de administración de medicamentos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Francia se beneficia de un denso corredor de ciencias de la vida. París se sitúa como el segundo centro más importante de Europa en fabricación y envasado de fármacos, concentrando talento en diseño, pruebas y logística. Por lo tanto, el mercado francés de dispositivos de administración de fármacos se beneficia de la proximidad entre institutos de investigación, hospitales y CDMO, lo que acorta los ciclos de innovación. La producción farmacéutica alcanzó los 32,773 millones de euros (35,722.6 millones de dólares) en 2023, y el gasto en I+D ascendió a 4,451 millones de euros (4,851.6 millones de dólares).
La carga regional de enfermedades influye en la adopción. La mayor incidencia de insuficiencia cardíaca en zonas desfavorecidas exige herramientas de autoadministración accesibles. La Hoja de Ruta Nacional de eSalud busca igualar el acceso a nivel nacional mediante recetas digitales y monitoreo remoto (gnius.esante.gouv.fr). El nuevo centro de terapia microbiana de Lyon señala la diversificación geográfica y apoya la fabricación de alto valor fuera de Île-de-France.
La integración con los marcos de la UE influye aún más en las trayectorias. El Espacio Europeo de Datos Sanitarios armoniza la gobernanza, facilitando la evidencia transfronteriza procedente de dispositivos conectados. Sin embargo, los plazos de reembolso más largos de Francia en comparación con los estados vecinos moderan los beneficios inmediatos. La financiación sostenida de la UE para la salud digital, de 13.6 2021 millones de euros para el período 2027-XNUMX, proporciona un apoyo continuo a la adopción de tecnología, lo que refuerza las perspectivas a largo plazo para el mercado francés de dispositivos de administración de fármacos.
Panorama regulatorio
Francia regula los dispositivos de administración de fármacos conforme a la normativa europea sobre dispositivos médicos, siendo la ANSM la autoridad competente para la vigilancia del mercado y la aplicación nacional, y el Reglamento (UE) 2017/745 (MDR) el marco fundamental para los dispositivos con marcado CE utilizados en el país. En el caso de combinaciones integrales de fármacos y dispositivos, la vía aplicable depende del principal mecanismo de acción. Cuando la sustancia medicinal es un componente auxiliar del dispositivo, el producto se rige por el MDR, mientras que los productos con acción farmacológica, inmunológica o metabólica se rigen por la normativa sobre medicamentos, con obligaciones paralelas para los dispositivos.
Análisis de la cadena de valor
La cadena de valor abarca la I+D de sistemas de administración de fármacos y productos combinados, el aprovisionamiento de componentes (por ejemplo, polímeros, elastómeros, vidrio, agujas y electrónica/sensores), la industrialización y la fabricación estéril, así como la aprobación de calidad y regulatoria, seguida de la distribución comercial a través de licitaciones hospitalarias y canales minoristas y de atención domiciliaria. Francia se beneficia de un ecosistema consolidado de especialistas en dispositivos y CDMO que respaldan los formatos de administración de fármacos, incluyendo Nemera y Symatese Device (ingeniería y fabricación de dispositivos) y fabricantes centrados en productos combinados como Unither y Skyepharma, así como integradores multisitio como Meribel Pharma Solutions.
Los pasos regulatorios y de reembolso actúan como puntos de control que afectan los plazos de entrega y el capital de trabajo. Conforme a las obligaciones del Reglamento de Dispositivos Médicos (MDR), los operadores económicos (fabricante, representante autorizado, importador, distribuidor) deben registrarse y mantener la trazabilidad en EUDAMED, incluyendo el UDI y la información del operador, y conservar los registros durante al menos 10 años (15 años para los dispositivos implantables). Las actividades posteriores a la comercialización también se integran en la cadena mediante la vigilancia gestionada por la ANSM, que requiere la notificación de incidentes a través de un sistema estructurado que involucra a los fabricantes y a los corresponsales locales en las instituciones sanitarias, mientras que la evaluación de la HAS y las negociaciones de precios del CEPS determinan el acceso al reembolso para muchas categorías de dispositivos.
Panorama competitivo
La competencia es moderada. Líderes globales como Sanofi, BD y Novo Nordisk se aseguran cuota de mercado mediante la actualización continua de sus dispositivos y cuantiosas inversiones de capital. El sensor Solosmart de Sanofi ejemplifica la convergencia de fármacos y datos. La expansión de Novo Nordisk consolida su liderazgo en el mercado nacional de insulina.
Especialistas como Nemera y Aptar se centran en tecnologías de nicho. La bomba nasal multidosis sin metal de Aptar, presentada en Pharmapack, aborda los objetivos de sostenibilidad. Las empresas emergentes aprovechan la base de CDMO de Francia; Meribel Pharma Solutions ofrece servicios integrales para formulaciones complejas, lo que optimiza la agilidad de los proyectos medianos.
La estrategia cambia del hardware exclusivo a plataformas integradas que integran dispositivos con paneles de análisis y soporte para la adherencia. Esta evolución diferencia a los proveedores e impulsa los flujos de ingresos basados en servicios, manteniendo el dinamismo competitivo en la industria francesa de dispositivos de administración de fármacos.
Líderes de la industria de dispositivos de administración de fármacos en Francia
Becton, Dickinson y compañía
Sanofi
F. Hoffmann-La Roche AG
Novo Nordisk A / S
Johnson & Johnson
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Enero de 2026: BD e Ypsomed ampliaron su colaboración para desarrollar una versión de 5.5 ml de la jeringa precargable de vidrio BD Neopak XtraFlow, compatible con la plataforma de autoinyectores YpsoMate 5.5. Esta colaboración busca una implementación escalable para productos biológicos de alto volumen y alta viscosidad, e integra la escala de los componentes, la ergonomía del dispositivo y el rendimiento de la administración en una única línea de desarrollo en Francia.
- Julio de 2025: BD anunció el primer ensayo clínico patrocinado por una farmacéutica que utiliza la tecnología de inyector portátil BD Libertas para la administración subcutánea de productos biológicos complejos. La validación clínica respalda una mayor adopción de la administración corporal en entornos de atención domiciliaria y ambulatoria, donde la dosificación de grandes volúmenes reduce la dependencia de los centros de infusión.
- Septiembre de 2024: BD integró una línea de producción de alto volumen para la plataforma de jeringas precargables de vidrio BD Neopak en su planta de Le Pont-de-Claix, Francia, multiplicando por siete la capacidad de producción de su línea. Esta inversión consolida a Francia como centro de fabricación de tecnología avanzada para jeringas, que abastece tanto al mercado interno como a la exportación.


Alcance y metodología
Según el alcance del informe, los dispositivos o sistemas de administración de medicamentos son las herramientas que se utilizan para administrar el medicamento a través de la ruta de administración específica. Permite la introducción de sustancias terapéuticas en el organismo. El mercado está segmentado por vía de administración (inyectable, tópica y otras vías de administración), aplicación (cáncer, cardiovascular, diabetes, enfermedades infecciosas y otras aplicaciones) y usuario final (hospitales, centros quirúrgicos ambulatorios y otros usuarios finales). ). El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
Por tipo de dispositivo
| Dispositivos de administración inyectable |
| Dispositivos de administración por inhalación |
| Las bombas de infusión |
| Parches transdérmicos |
| Sistemas implantables de administración de fármacos |
| Inserciones oculares e implantes de administración |
| Dispositivos de administración nasal y bucal |
Por vía de administración
| Inyectable |
| Inhalación |
| Transdérmico |
| Mucosa oral (bucal y sublingual) |
| Ocular |
| Nasal |
por Aplicación
| Diabetes |
| Oncología |
| Enfermedades cardiovasculares |
| Enfermedades respiratorias |
| Enfermedades infecciosas |
| Trastornos autoinmunes e inflamatorios |
| Trastornos del SNC |
Por usuario final
| Hospitales |
| Clínicas de cirugía ambulatoria y especializada |
| Entornos de atención domiciliaria / Autoconsumo |
| Farmacias minoristas y en línea |
| Por tipo de dispositivo | Dispositivos de administración inyectable |
| Dispositivos de administración por inhalación | |
| Las bombas de infusión | |
| Parches transdérmicos | |
| Sistemas implantables de administración de fármacos | |
| Inserciones oculares e implantes de administración | |
| Dispositivos de administración nasal y bucal | |
| Por vía de administración | Inyectable |
| Inhalación | |
| Transdérmico | |
| Mucosa oral (bucal y sublingual) | |
| Ocular | |
| Nasal | |
| por Aplicación | Diabetes |
| Oncología | |
| Enfermedades cardiovasculares | |
| Enfermedades respiratorias | |
| Enfermedades infecciosas | |
| Trastornos autoinmunes e inflamatorios | |
| Trastornos del SNC | |
| Por usuario final | Hospitales |
| Clínicas de cirugía ambulatoria y especializada | |
| Entornos de atención domiciliaria / Autoconsumo | |
| Farmacias minoristas y en línea |


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de dispositivos de administración de medicamentos en Francia?
El tamaño del mercado de dispositivos de administración de medicamentos en Francia será de 7.52 millones de dólares en 2026.
¿Qué tipo de dispositivo está creciendo más rápidamente en Francia?
Los sistemas implantables de administración de medicamentos muestran el mayor crecimiento, con una CAGR prevista del 11.32 % hasta 2031.
¿Por qué son importantes los entornos de atención domiciliaria para la distribución de medicamentos en Francia?
La atención domiciliaria se está expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 12.37 % a medida que los dispositivos conectados permiten la autoadministración y se alinean con los objetivos nacionales de salud electrónica.
¿Cómo se comparan los plazos de reembolso en Francia con los de otros países europeos?
En Francia, el plazo medio entre la aprobación y el reembolso es de 12.9 meses, más largo que los 6 meses de Suiza y los 7.4 meses de Alemania.
¿Qué papel desempeñan los CDMO en el mercado francés?
Una extensa red CDMO, ejemplificada por Meribel Pharma Solutions, acelera el desarrollo y la fabricación de sistemas de administración complejos.
¿Qué área terapéutica se espera que impulse el crecimiento futuro?
Se proyecta que las aplicaciones oncológicas avancen a una CAGR del 10.85 % debido a la demanda de administración dirigida de medicamentos.
Última actualización de la página:



