

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 86.71 mil millones |
| Tamaño del mercado (2031) | USD 114.27 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.67% CAGR |
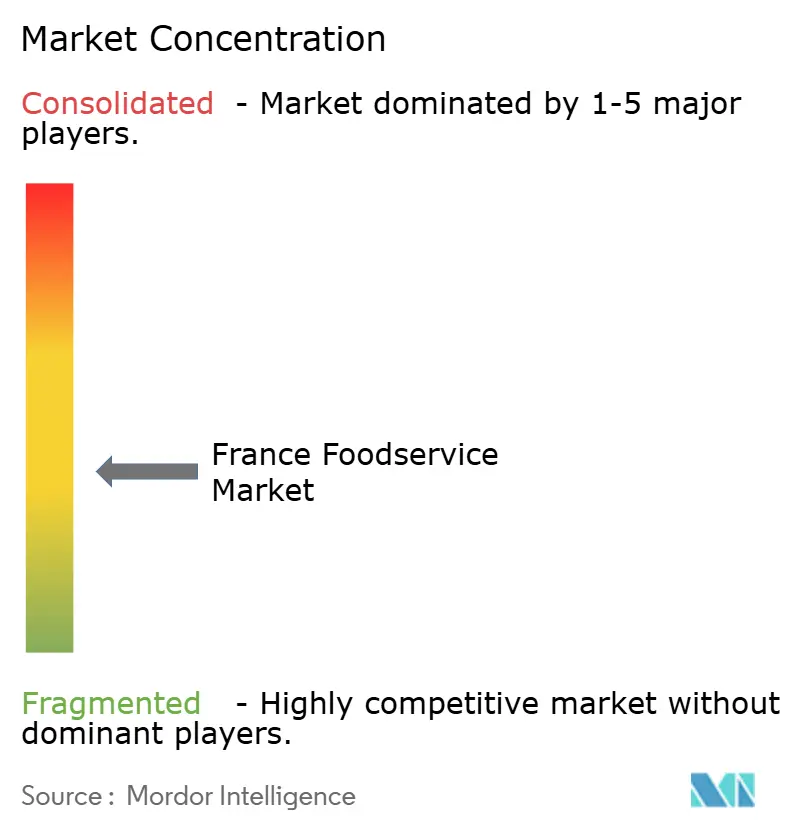
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios de alimentación en Francia por Mordor Intelligence
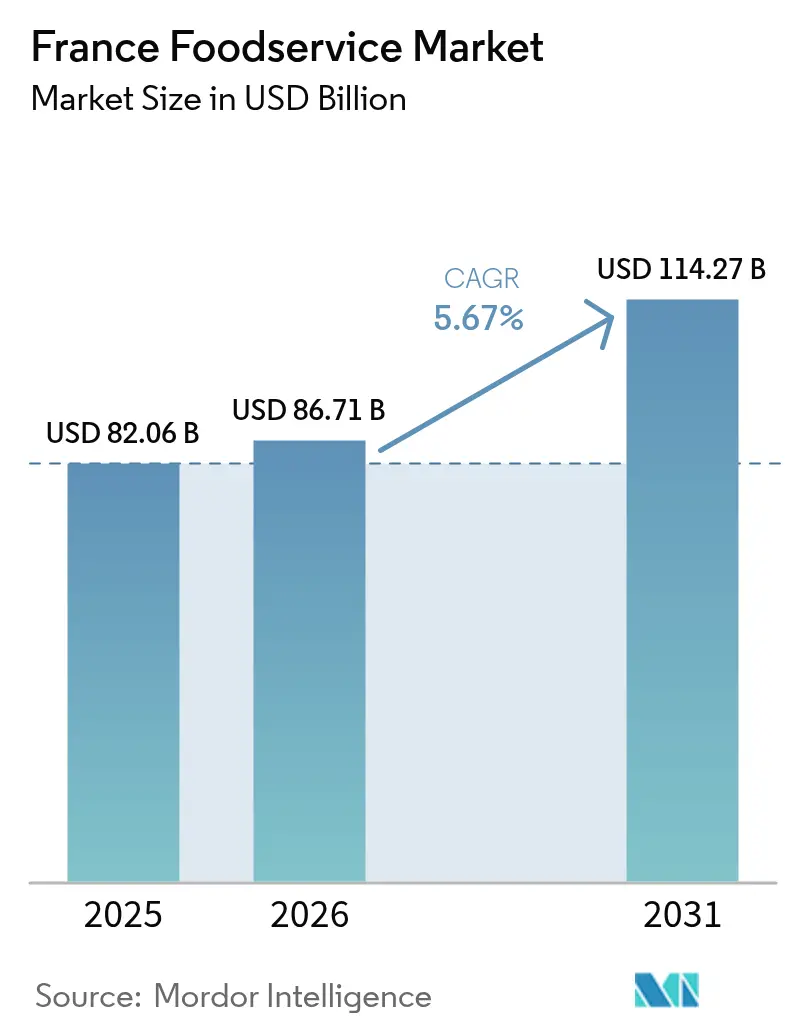
El tamaño del mercado francés de servicios de alimentación en 2026 se estima en 86.71 millones de dólares, creciendo desde el valor de 2025 de 82.06 millones de dólares, con proyecciones para 2031 de 114.27 millones de dólares, con un crecimiento del 5.67 % CAGR entre 2026 y 2031. El crecimiento está impulsado por los sistemas de pedidos digitales, los mandatos de sostenibilidad y una duradera preferencia de los consumidores por la comodidad tras la pandemia. Los restaurantes de servicio rápido (QSR), o restaurantes de comida rápida, están expandiendo el mercado con menús innovadores y automatización de cocinas, mientras que las cocinas en la nube, también conocidas como cocinas virtuales, atraen a nuevos participantes al reducir los riesgos inmobiliarios y acelerar la entrada al mercado. Los avances tecnológicos, como el seguimiento de inventario mediante inteligencia artificial (IA) y los equipos de cocina inteligentes, abordan la escasez de mano de obra optimizando las operaciones y reduciendo el desperdicio. Las auditorías obligatorias de la huella de carbono y más de 100 restaurantes con Estrella Verde MICHELIN están impulsando las inversiones en energía renovable y envases reciclados. La recuperación del turismo impulsa las ventas de puntos de tránsito, aunque la estacionalidad en los mercados costeros y alpinos dificulta la gestión del capital circulante. Los operadores independientes utilizan cada vez más plataformas digitales con pronósticos dinámicos de la demanda para adaptarse a la demanda de los consumidores, cerrar contratos y mejorar la eficiencia.
Conclusiones clave del informe
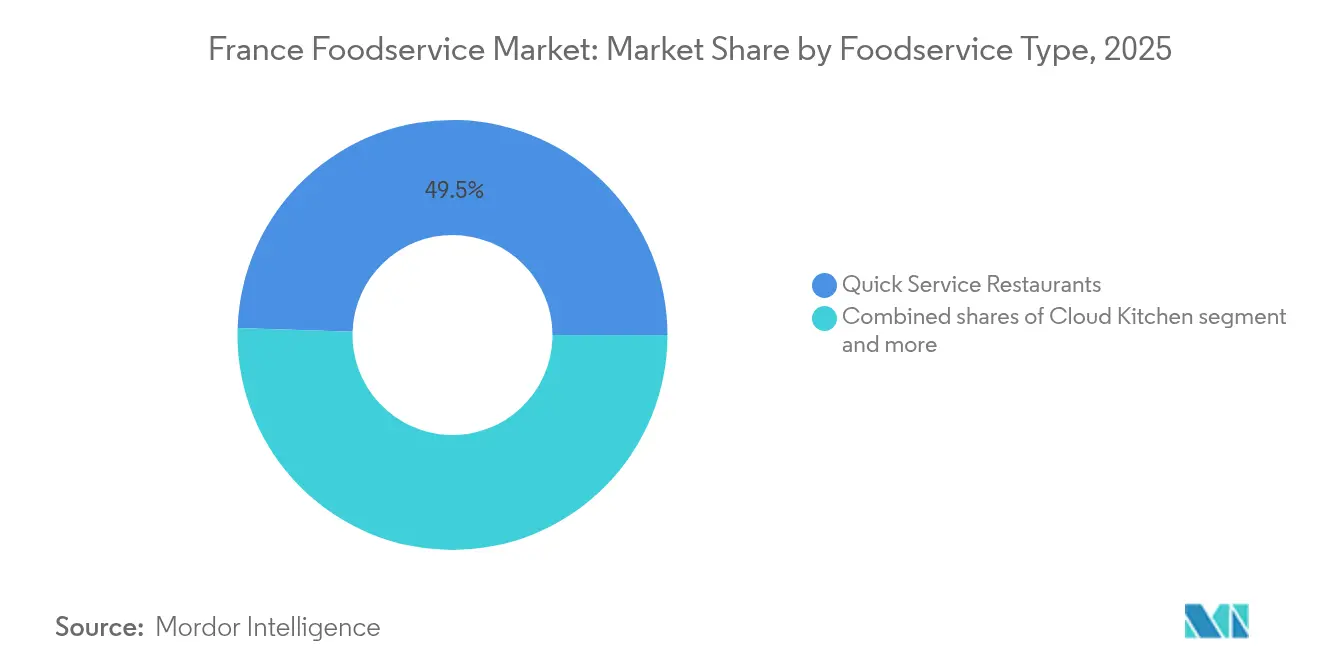
- Por tipo de servicio de comidas, los restaurantes de comida rápida representaron el 49.48% de la cuota de mercado de servicios de comidas en Francia en 2025, mientras que las cocinas fantasma registraron la mayor tasa de crecimiento anual compuesto (CAGR) del 11.83% durante el período de previsión hasta 2031.
- Por tipo de establecimiento, los operadores independientes controlaban el 68.05% del tamaño del mercado de servicios de alimentación de Francia en 2025, mientras que las cadenas de establecimientos registraron la tasa de crecimiento anual compuesto (TCAC) más rápida, del 6.88%, hasta 2031.
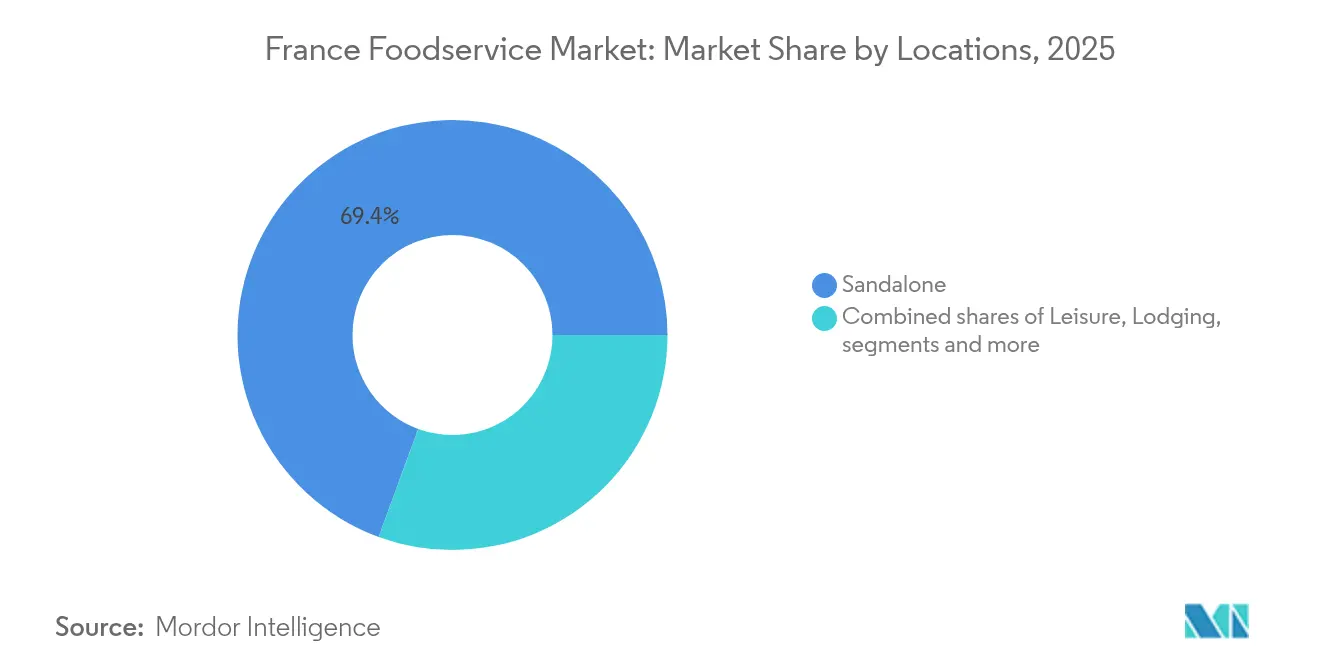
- Por ubicación, los establecimientos independientes capturaron el 69.42% del tamaño del mercado de servicios de alimentación de Francia en 2025, mientras que los formatos enfocados en viajes avanzan a una tasa de crecimiento anual compuesta (TCAC) del 9.71% hasta 2031.
- Por tipo de servicio, el consumo en el local representó el 54.76% de los ingresos en 2025, pero el servicio a domicilio se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 7.98% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de servicios de alimentación en Francia
Análisis del impacto de los impulsores
| Destornillador | (~)% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de opciones de menú orgánicas y basadas en plantas | + 1.2% | Nacional, con concentración en París, Lyon, Marsella | Mediano plazo (2-4 años) |
| Adopción de iniciativas de sostenibilidad | + 0.8% | Nacional, impulsado por centros urbanos y regiones turísticas | Largo plazo (≥ 4 años) |
| Creciente interés por menús saludables y libres de alérgenos | + 0.9% | Nacional, particularmente en áreas metropolitanas | Corto plazo (≤ 2 años) |
| Proliferación de cocinas fantasma y marcas de restaurantes virtuales | + 1.1% | Centros urbanos, expandiéndose hacia ciudades secundarias | Corto plazo (≤ 2 años) |
| Innovación en la personalización de menús y soluciones de cocina inteligentes | + 0.7% | Grandes ciudades, expansión gradual a los mercados regionales | Mediano plazo (2-4 años) |
| Expansión de la oferta de comida para llevar y platos preparados orientados a la conveniencia | + 0.6% | Nacional, con concentración urbana | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumento de la demanda de opciones de menú orgánicas y basadas en plantas
La adopción de menús a base de plantas cobró impulso después de los Juegos Olímpicos de París 2024, donde el 60% de las comidas servidas incluían opciones a base de plantas, estableciendo un nuevo estándar para las operaciones de servicio de alimentos a gran escala [1] Fuente: ProVeg International, “Plant-Based Catering at Paris 2024 Olympics,” proveg.com . Los consumidores franceses ven cada vez más la comida a base de plantas como una experiencia premium en lugar de una limitación dietética, con ventas de alimentos orgánicos en el sector de servicios de alimentos creciendo a una tasa anual del 15%. Esta tendencia refleja cambios culturales más amplios, donde la sostenibilidad se está convirtiendo en un símbolo de estatus, particularmente entre los millennials urbanos y los consumidores de la Generación Z que priorizan las consideraciones ambientales en sus elecciones de comida. Las cadenas de restaurantes informan que los elementos del menú a base de plantas generan márgenes de ganancia un 23% más altos en comparación con las ofertas tradicionales, impulsados por menores costos de ingredientes y la aceptación del consumidor de precios premium. Esta tendencia no se limita a los establecimientos específicamente vegetarianos; los bistrós y brasseries tradicionales también están incorporando platos con predominio de plantas para atraer segmentos de mercado en crecimiento mientras preservan su identidad culinaria.
Adopción de iniciativas de sostenibilidad
El programa MICHELIN Green Star, introducido en Francia con más de 100 restaurantes certificados, destaca el papel de las certificaciones de sostenibilidad para fomentar la diferenciación competitiva y la fidelización de clientes. Los establecimientos franceses buscan cada vez más etiquetas Écotable y realizan evaluaciones de huella de carbono, mientras que las instalaciones de restauración colectiva están obligadas a informar sobre su impacto ambiental para 2025 según las directrices de ADEME [2] Fuente: ADEME, “Carbon Footprint Assessment Guidelines for Collective Catering”, ademe.fr . Este marco regulatorio proporciona ventajas a los operadores pioneros que adoptan iniciativas integrales de sostenibilidad, como la reducción de residuos y la integración de energías renovables. Más allá del cumplimiento normativo, los restaurantes utilizan las credenciales de sostenibilidad para lograr un posicionamiento de mercado premium y atraer talento en mercados laborales competitivos. Además, las inversiones en sostenibilidad a menudo generan ahorros en los costos operativos a través de la reducción de residuos y el consumo de energía, creando un ciclo de retroalimentación positiva que fortalece las posiciones en el mercado con el tiempo.
Creciente interés en menús saludables y libres de alérgenos
La normativa francesa sobre seguridad alimentaria subraya la importancia de una información completa sobre alérgenos y la implementación de sistemas de gestión eficaces, responsabilizando a los establecimientos y asumiendo importantes riesgos legales en caso de incumplimiento. En respuesta, el desarrollo de menús saludables ha evolucionado para satisfacer las expectativas más amplias de los consumidores, yendo más allá de la gestión de alérgenos e incluyendo una clara transparencia nutricional, un control adecuado de las porciones y la incorporación de ingredientes funcionales diseñados para alcanzar objetivos de bienestar específicos. Este cambio se ve influenciado en gran medida por el envejecimiento de la población y un creciente interés por la salud y el bienestar, y los restaurantes que proporcionan información nutricional detallada experimentan una mayor fidelización de clientes. La adopción de plataformas digitales para menús ha potenciado aún más este enfoque, permitiendo el filtrado dinámico de alérgenos y recomendaciones personalizadas, lo que no solo garantiza el cumplimiento normativo, sino que también genera una ventaja competitiva. Además, los operadores que priorizan las inversiones en áreas de preparación libres de alérgenos y en la formación integral del personal pueden obtener precios superiores, reducir los riesgos legales y consolidar una posición sostenible en un mercado que valora cada vez más las opciones gastronómicas saludables.
Proliferación de cocinas fantasma y marcas de restaurantes virtuales
El concepto de cocinas fantasma ha experimentado un crecimiento significativo en los centros urbanos franceses, con operadores como Clone que han establecido redes de establecimientos exclusivos para reparto a domicilio. Estos establecimientos reducen considerablemente los costes inmobiliarios en comparación con los restaurantes tradicionales. Las marcas de restaurantes virtuales utilizan la infraestructura de cocina existente para experimentar con nuevos conceptos, requiriendo una inversión de capital mínima. Este enfoque permite una rápida entrada en el mercado y una validación eficiente de las ideas de negocio. Los emprendedores, especialmente aquellos que se enfrentan a los elevados costes inmobiliarios comerciales en ubicaciones privilegiadas, encuentran este modelo muy atractivo. Las cocinas fantasma logran mayores márgenes de beneficio al optimizar las operaciones de reparto. Esta expansión ha introducido una nueva dinámica competitiva, donde la importancia de la ubicación disminuye y el enfoque se centra en la eficiencia operativa y las capacidades de marketing digital como principales impulsores del éxito. Las cadenas de restaurantes consolidadas están adoptando cada vez más modelos híbridos que integran la restauración tradicional con las operaciones de las cocinas fantasma, con el objetivo de optimizar la generación de ingresos y satisfacer la creciente demanda de servicios de reparto.
Análisis del impacto de las restricciones
| Restricción | (~)% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de mano de obra y dificultades para atraer y retener personal cualificado | -0.4% | Nacional, especialmente en regiones turísticas y ciudades principales. | Corto plazo (≤ 2 años) |
| Fluctuaciones estacionales en la demanda, especialmente en lugares turísticos. | -0.6% | Regiones costeras, zonas alpinas, destinos turísticos | Mediano plazo (2-4 años) |
| Espacio limitado para la ampliación y automatización de cocinas en emplazamientos históricos | -0.3% | Centros históricos de las ciudades, zonas patrimoniales protegidas | Largo plazo (≥ 4 años) |
| Riesgos asociados a la gestión de alérgenos alimentarios y responsabilidad legal | -0.5% | Nacional, afectando particularmente a los operadores con múltiples ubicaciones. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de mano de obra y dificultades para atraer y retener personal cualificado
El sector de la hostelería francés se enfrenta a importantes problemas de personal, y una gran proporción de establecimientos informa de dificultades para contratar, especialmente para puestos cualificados como chefs y jefes de servicio [3] Fuente: HOTREC–EFFAT, “Escasez de mano de obra en el sector de la hostelería europeo”, hotrec.eu . La escasez de mano de obra se acentúa aún más durante las temporadas altas de turismo, cuando la demanda aumenta considerablemente, pero la plantilla sigue limitada debido a factores como el elevado coste de la vivienda y la preferencia por el empleo estacional. Estos retos suelen obligar a los operadores a tomar decisiones difíciles, como aumentar los salarios, reducir el horario de apertura o recortar la oferta de servicios, lo que puede frenar su potencial de crecimiento de ingresos. Los operadores independientes se enfrentan a una presión adicional, ya que a menudo les resulta difícil competir con los completos paquetes de beneficios y las oportunidades de desarrollo profesional que ofrecen las cadenas de restaurantes. En respuesta, muchos establecimientos están recurriendo a soluciones como la automatización y los programas de formación cruzada para optimizar la productividad con su personal actual. Sin embargo, estos enfoques requieren una inversión de capital considerable y puede que no resuelvan por completo la escasez de mano de obra en las áreas de la industria con alta intensidad de servicio.
Fluctuaciones estacionales de la demanda, especialmente en destinos turísticos.
Las regiones que dependen del turismo suelen experimentar variaciones significativas en la demanda entre la temporada alta y la baja, y los establecimientos costeros y alpinos se ven particularmente afectados por estos desafíos estacionales. Estas fluctuaciones generan ineficiencias operativas, ya que las empresas deben mantener la infraestructura y conservar al personal esencial durante los períodos de baja demanda, al tiempo que amplían rápidamente sus operaciones para satisfacer las necesidades de la temporada alta. Esta dinámica dificulta la gestión del flujo de caja y la planificación de inversiones, puesto que los operadores a menudo tienen dificultades para generar ingresos suficientes durante los períodos de alta demanda que les permitan mantener sus operaciones durante todo el año. Además, el cambio climático y la evolución de las tendencias turísticas añaden incertidumbre a las previsiones estacionales tradicionales, lo que hace que la planificación de la capacidad sea cada vez más compleja. En respuesta, los establecimientos implementan estrategias de diversificación, como la captación de mercados locales, la organización de eventos y el ajuste de la oferta fuera de temporada. Sin embargo, estas medidas suelen generar márgenes de beneficio inferiores a los ingresos obtenidos durante las temporadas altas de turismo.
Análisis de segmento
Por tipo de servicio de alimentación: El dominio de los restaurantes de servicio rápido impulsa la innovación digital
Se prevé que los restaurantes de comida rápida representen el 49.48 % de la cuota de mercado en 2025, lo que subraya la creciente preferencia de los consumidores franceses por las opciones de comida rápida informal. Estos formatos combinan con éxito la comodidad del servicio rápido con la calidad que esperan los consumidores, convirtiéndose así en una opción popular. Por otro lado, las cocinas fantasma se están consolidando como el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesto (TCAC) del 11.83 % proyectada hasta 2031. Este crecimiento se atribuye en gran medida a la expansión de las plataformas de reparto a domicilio y a la rentabilidad de operar sin espacios tradicionales para comer en el local. Estos factores permiten a las empresas probar nuevos conceptos rápidamente e ingresar al mercado con un menor riesgo financiero.
Los restaurantes de servicio completo siguen atendiendo las preferencias gastronómicas tradicionales, ofreciendo una experiencia más formal. Sin embargo, se enfrentan cada vez más a desafíos como el aumento de los costos laborales y un cambio notable en las preferencias de los consumidores hacia experiencias gastronómicas más informales. En todos los segmentos, la transformación digital desempeña un papel fundamental en la configuración de la industria. Los operadores de restaurantes de servicio rápido, en particular, están aprovechando tecnologías como los pedidos móviles, la automatización de la cocina y la optimización de menús mediante inteligencia artificial para mejorar la eficiencia operativa y mantener una ventaja competitiva en un mercado en constante evolución.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Outlet: La resiliencia independiente se une a la eficiencia de la cadena
Se prevé que los establecimientos independientes mantengan una cuota de mercado del 68.05 % en 2025, lo que refleja la persistente preferencia de los consumidores por los negocios locales. Estos establecimientos siguen atrayendo clientes gracias a su servicio personalizado y a sus experiencias culinarias únicas, que conectan con quienes buscan autenticidad y un vínculo con la cultura local. Esta sólida presencia en el mercado subraya el valor que se le da a la individualidad y al carácter distintivo que los operadores independientes aportan a la experiencia gastronómica.
Por otro lado, se prevé que las cadenas de establecimientos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.88 % hasta 2031, aprovechando su capacidad para optimizar la eficiencia operativa, estandarizar los procesos y aumentar su poder adquisitivo. Estas ventajas les permiten ofrecer precios competitivos y una calidad constante, lo que resulta atractivo para los consumidores que priorizan la comodidad y la previsibilidad. Estas tendencias de crecimiento contrastantes ponen de manifiesto un cambio en las prioridades de los consumidores, donde los operadores independientes están respondiendo mediante la formación de cooperativas de compra, la adopción de plataformas tecnológicas compartidas y el desarrollo de identidades de marca únicas para diferenciarse de la oferta estandarizada de las cadenas.
Por ubicación: Fortaleza independiente en medio de la recuperación de viajes
Se prevé que los locales independientes acaparen el 69.42 % de la cuota de mercado en 2025. Este dominio se atribuye a su capacidad para operar con menores costes de alquiler y una mayor flexibilidad operativa. Además, estos locales fomentan la relación directa con el cliente, lo que permite a las empresas ofrecer servicios personalizados e integrarse mejor en las comunidades locales. Al atender las necesidades y preferencias específicas de los clientes, los establecimientos independientes siguen consolidando su posición en el mercado.
Se prevé que los establecimientos orientados a los viajes experimenten el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 9.71 % hasta 2031. Este crecimiento se ve impulsado por la recuperación del sector turístico y las importantes inversiones en infraestructura que están incrementando el volumen de pasajeros en aeropuertos, estaciones de tren y áreas de servicio de autopistas. La expansión refleja una combinación de la demanda acumulada de viajes y las crecientes expectativas de los viajeros en cuanto a opciones gastronómicas de alta calidad durante sus desplazamientos. Asimismo, los destinos de ocio se benefician del auge del turismo nacional y de las actividades recreativas al aire libre. Los restaurantes integrados en los alojamientos también están aprovechando la recuperación de las tasas de ocupación hotelera y la creciente popularidad de los alojamientos de larga estancia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de servicio: Adaptación al consumo en el local frente a la aceleración del servicio a domicilio
Se prevé que los servicios de comida en el restaurante mantengan una cuota de mercado del 54.76 % en 2025, lo que refleja la importancia que siguen teniendo las experiencias sociales y el disfrute de las comidas en la cultura gastronómica francesa. Esta preferencia pone de manifiesto la resistencia a la digitalización completa, ya que muchos consumidores siguen valorando los aspectos sociales e inmersivos de comer fuera. El buen desempeño de los servicios de comida en el restaurante subraya la importancia cultural de las ocasiones gastronómicas tradicionales, que siguen siendo un pilar fundamental de la experiencia culinaria francesa.
En contraste, se prevé que los servicios de entrega a domicilio crezcan a una sólida tasa de crecimiento anual compuesto (TCAC) del 7.98 % hasta 2031. Este crecimiento se debe a la rápida expansión de las plataformas de comercio electrónico y a los cambios en los estilos de vida que priorizan la comodidad y la eficiencia. La creciente dependencia de las redes de entrega a domicilio refleja un cambio fundamental en el comportamiento del consumidor, donde el consumo en el hogar se está convirtiendo en una fuerte alternativa a la comida tradicional en el restaurante. Los servicios de comida para llevar, ubicados entre el consumo en el restaurante y la entrega a domicilio, ofrecen una opción equilibrada al brindar comodidad sin costos de envío, a la vez que conservan cierto grado de interacción personal con el personal del restaurante.
Análisis geográfico
El mercado de la restauración en Francia refleja características regionales únicas, moldeadas por el turismo, la demografía y las tradiciones culinarias locales. Estos factores generan tanto oportunidades de crecimiento como desafíos operativos. París y la región de Île-de-France destacan por su alta concentración de restaurantes per cápita y la rápida adopción de opciones gastronómicas tecnológicas como las cocinas fantasma y las plataformas de reparto a domicilio. La capital se beneficia del turismo internacional, los viajes de negocios y una población diversa, lo que impulsa la demanda de una amplia variedad de cocinas y experiencias gastronómicas innovadoras. Centros regionales como Lyon, Marsella y Toulouse han desarrollado sus propios ecosistemas de restauración, combinando fuertes identidades locales con las tendencias nacionales a un ritmo que se ajusta a las preferencias regionales y las condiciones económicas.
Las regiones costeras se enfrentan a una marcada estacionalidad, con el turismo de verano impulsando una demanda que puede aumentar entre un 200 % y un 300 % con respecto a los niveles de temporada baja en los destinos más populares del Mediterráneo y el Atlántico. Esto genera desafíos operativos, ya que las empresas deben generar suficientes ingresos durante los períodos de mayor demanda para mantener sus operaciones durante todo el año, gestionando al mismo tiempo las fluctuaciones de personal e inventario. De manera similar, las regiones alpinas experimentan una demanda estacional vinculada a los deportes de invierno y al senderismo de verano, lo que lleva a los establecimientos a adoptar estrategias adaptadas para atraer a diferentes grupos de turistas a lo largo del año. Sin embargo, la fuerte dependencia del turismo hace que estas regiones sean vulnerables a factores externos como el clima, las fluctuaciones económicas y las restricciones de viaje, que pueden afectar significativamente su rendimiento.
Los mercados rurales y urbanos secundarios presentan prometedoras oportunidades de crecimiento, ya que la urbanización y la mejora de la infraestructura de transporte incrementan la frecuencia de salidas a comer y elevan las expectativas en cuanto a la calidad de la comida y el servicio. Estas zonas suelen ofrecer menores costos inmobiliarios y menor competencia, lo que permite a las empresas obtener mayores márgenes de beneficio al tiempo que atienden a poblaciones desatendidas. Sin embargo, desafíos como la escasez de mano de obra, la estacionalidad del empleo agrícola y el envejecimiento de la población pueden limitar el crecimiento a largo plazo. Para tener éxito, los operadores deben adaptar sus estrategias a las condiciones del mercado local, manteniendo la eficiencia operativa y la coherencia de sus estándares de marca en las distintas regiones.
Panorama competitivo
El mercado de la restauración en Francia está moderadamente fragmentado, lo que ofrece oportunidades de consolidación y, al mismo tiempo, permite una variedad de estrategias competitivas. Grandes empresas como McDonald's Corporation, Starbucks Corporation y Yum! Brands utilizan su escala global y operaciones estandarizadas para asegurar su cuota de mercado. Paralelamente, compañías regionales como Groupe Le Duff y Groupe Bertrand aprovechan su experiencia local y el prestigio de sus marcas para mantener posiciones sólidas. El entorno competitivo está evolucionando a medida que la transformación digital permite a los operadores más pequeños acceder a herramientas avanzadas como plataformas en la nube, reduciendo las ventajas tradicionales de las grandes cadenas en áreas como la gestión de inventario, el análisis de clientes y la automatización del marketing.
La tecnología se está convirtiendo en un factor clave para destacar en el mercado. Las empresas que adoptan la optimización de menús mediante IA, sistemas de cocina automatizados y plataformas de reparto integradas están logrando una mayor eficiencia operativa, lo que se traduce en ahorro de costes y una mejor experiencia para el cliente. Además, existe un creciente interés en conceptos híbridos que combinan la cultura gastronómica francesa tradicional con la comodidad moderna. Algunos ejemplos son los formatos de comida para llevar de alta gama y las experiencias gastronómicas que rinden homenaje al rico patrimonio culinario de Francia.
Los nuevos actores del mercado se centran en la sostenibilidad, las innovaciones en menús basados en plantas y el abastecimiento hiperlocal para atraer a los consumidores con conciencia ambiental. Estas estrategias les ayudan a diferenciarse de las ofertas estandarizadas de las cadenas. Mientras tanto, el marco regulatorio, gestionado por la DGCCRF, garantiza la igualdad de condiciones al hacer cumplir las normas de seguridad alimentaria y las medidas de protección al consumidor, estableciendo requisitos operativos uniformes para todos los participantes del mercado.
Líderes de la industria de servicios de alimentación en Francia
Restauración Ágapes
AmRest Holdings SE
PLC del grupo de la brújula
Áreas SAU
Accor SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Octubre de 2025: Una nueva cafetería francesa, Côte France, abrió sus puertas en el centro de Tampa, atrayendo a los residentes locales con su repostería, quiches y postres parisinos. La cafetería ofrece croissants y baguettes con mantequilla, además de una variedad de quiches con diferentes sabores, y ha obtenido excelentes reseñas de 5 estrellas en Yelp y Google por su menú auténtico y su ambiente acogedor.
- Agosto de 2025: Un Deux Trois Café abrirá sus puertas en Rogers, Arkansas, ofreciendo pasteles artesanales de inspiración francesa, bebidas especiales y una experiencia de cafetería sostenible y centrada en la comunidad en The Plaza at Pinnacle Hills, mejorando las opciones de hospitalidad local.
- Julio de 2024: Inspire Brands se ha asociado con el grupo suizo QSRP para lanzar Dunkin' en Francia mediante un acuerdo de franquicia maestra. QSRP, con el respaldo de Kharis Capital, desarrollará establecimientos Dunkin' en todo el país, con la apertura de la primera tienda en París en 2025, ampliando así la presencia de Dunkin' en Europa.
Alcance del informe sobre el mercado de servicios de alimentación en Francia
Cafeterías y bares, cocinas en la nube, restaurantes de servicio completo y restaurantes de servicio rápido se segmentan por tipo de servicio de comida. Cadenas de establecimientos y establecimientos independientes se segmentan por tipo de establecimiento. Ocio, alojamiento, comercio minorista, negocios independientes y viajes se segmentan por ubicación.Por tipo de servicio de alimentos
| Cafés y bares | Por tipo de cocina | Bares y Pubs |
| Café | ||
| Barras de jugo/batido/postres | ||
| Tiendas especializadas de café y té | ||
| Cocina en la nube | ||
| Restaurantes de servicio completo | Por tipo de cocina | Asiático |
| Europea | ||
| Latinoamérica | ||
| Del Medio Oriente | ||
| Norteamérica | ||
| Otras cocinas FSR | ||
| Restaurantes de Servicio Rápido | Por tipo de cocina | Panaderías |
| Burger | ||
| Ice Cream | ||
| Cocinas a base de carne | ||
| Pizzería | ||
| Otras cocinas QSR |
Por salida
| Puntos de venta encadenados |
| Puntos de venta independientes |
Por ubicaciones
| Ocio |
| Alojamiento |
| Venta al Por Menor |
| Sandalone |
| Viajes |
Por tipo de servicio
| Cenar en |
| Lo que aprendiste |
| Entrega |
| Por tipo de servicio de alimentos | Cafés y bares | Por tipo de cocina | Bares y Pubs |
| Café | |||
| Barras de jugo/batido/postres | |||
| Tiendas especializadas de café y té | |||
| Cocina en la nube | |||
| Restaurantes de servicio completo | Por tipo de cocina | Asiático | |
| Europea | |||
| Latinoamérica | |||
| Del Medio Oriente | |||
| Norteamérica | |||
| Otras cocinas FSR | |||
| Restaurantes de Servicio Rápido | Por tipo de cocina | Panaderías | |
| Burger | |||
| Ice Cream | |||
| Cocinas a base de carne | |||
| Pizzería | |||
| Otras cocinas QSR | |||
| Por salida | Puntos de venta encadenados | ||
| Puntos de venta independientes | |||
| Por ubicaciones | Ocio | ||
| Alojamiento | |||
| Venta al Por Menor | |||
| Sandalone | |||
| Viajes | |||
| Por tipo de servicio | Cenar en | ||
| Lo que aprendiste | |||
| Entrega | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- RESTAURANTES DE SERVICIO COMPLETO - Un establecimiento de restauración donde los clientes se sientan en una mesa, dan su pedido a un camarero y se les sirve la comida en una mesa.
- SERVICIOS RÁPIDOS RESTAURANTES - Un establecimiento de foodservice que brinda a los clientes comodidad, rapidez y oferta de alimentos a precios más bajos. Los clientes suelen servirse ellos mismos y llevar su propia comida a la mesa.
- CAFÉS Y BARES - Un tipo de negocio de servicios de alimentos que incluye bares y pubs con licencia para servir bebidas alcohólicas para consumo, cafeterías que sirven refrescos y comidas ligeras, así como tiendas de té y café especiales, barras de postres, barras de batidos y barras de jugos.
- COCINA EN LA NUBE - Una empresa de servicios de alimentos que utiliza una cocina comercial con el fin de preparar alimentos para entrega a domicilio o para llevar únicamente, sin clientes que cenen en el restaurante.
| Palabra clave | Definición |
|---|---|
| El atún blanco | Es una de las especies de atún más pequeñas que se encuentran en las seis poblaciones distintas conocidas a nivel mundial en los océanos Atlántico, Pacífico e Índico, así como en el Mar Mediterráneo. |
| carne de res Angus | Es carne vacuna derivada de una raza específica de ganado autóctono de Escocia. Requiere certificación de la American Angus Association para recibir la marca de calidad "Certified Angus Beef". |
| cocina asiática | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la china, india, coreana, japonesa, bengalí, del sudeste asiático, etc. |
| Valor promedio de la orden | Es el valor medio de todos los pedidos realizados por los clientes en un establecimiento de restauración. |
| Tocino | Es carne salada o ahumada que procede del lomo o costados de un cerdo. |
| Bares y Pubs | Es un establecimiento de bebidas que tiene licencia para servir bebidas alcohólicas para su consumo en el local. |
| Black angus | Es carne derivada de una raza de vacas de piel negra que no tienen cuernos. |
| BRC | Consorcio Británico de venta al público |
| Burger | Es un sándwich que consiste en una o más hamburguesas de carne de res cocida, colocadas dentro de un panecillo o bollo de pan rebanado. |
| Café | Es un establecimiento de restauración que sirve diversos refrescos (principalmente café) y comidas ligeras. |
| Cafés y bares | Es un tipo de negocio de servicio de alimentos que incluye bares y pubs con licencia para servir bebidas alcohólicas para el consumo, cafeterías que sirven refrescos y comidas ligeras, así como tiendas de té y café especiales, barras de postres, barras de batidos y barras de jugos. |
| Cappuccino | Es una bebida de café italiana que se prepara tradicionalmente con partes iguales de espresso doble, leche al vapor y espuma de leche al vapor. |
| ACIA | Agencia Canadiense de Inspección de Alimentos |
| Salida encadenada | Se refiere a un establecimiento de servicios de alimentos que comparte marcas, opera en varias ubicaciones, tiene una administración central y prácticas comerciales estandarizadas. |
| Tierno de pollo | Se refiere a la carne de pollo preparada a partir de los músculos pectorales menores de un ave de corral. |
| Cocina en la nube | Es una empresa de servicios de alimentos que utiliza una cocina comercial con el fin de preparar alimentos para entrega a domicilio o para llevar únicamente, sin clientes para cenar. |
| Cocktail | Es una bebida alcohólica mixta elaborada con un solo aguardiente o una combinación de aguardientes, mezclado con otros ingredientes como jugos, jarabes aromatizados, agua tónica, arbustos y amargos. |
| Edamame | Es un plato japonés preparado con soja (cosechada antes de que madure o endurezca) y cocida en su vaina. |
| EFSA | Autoridad Europea de Seguridad Alimentaria |
| ERS | Servicio de Investigación Económica del USDA |
| Espresso | Es una forma concentrada de café que se sirve en tragos. |
| cocina europea | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la italiana, francesa, alemana, inglesa, holandesa, danesa, etc. |
| FDA | Food and Drug Administration |
| Filete mignon | Es un corte de carne que se extrae del extremo más pequeño del lomo. |
| Filete de flanco | Es un corte de filete de res tomado del costado, que se encuentra delante del cuarto trasero de una vaca. |
| Servicio de comida | Se refiere a la parte de la industria alimentaria que incluye comercios, instituciones y empresas que preparan comidas fuera del hogar. Incluye restaurantes, cafeterías de escuelas y hospitales, operaciones de catering y muchos otros formatos. |
| Franks | También conocida como frankfurt o Würstchen, es un tipo de salchicha ahumada muy condimentada popular en Austria y Alemania. |
| FSANZ | Food Standards Australia New Zealand |
| FSIS | Servicio de Inspección y Seguridad Alimentaria |
| FSSAI | Autoridad de Normas y Seguridad Alimentaria de la India |
| restaurante de servicio completo | Se refiere a un establecimiento de servicio de alimentos donde los clientes se sientan en una mesa, dan su pedido a un camarero y se les sirve la comida en una mesa. |
| cocina fantasma | Se refiere a una cocina en la nube. |
| GLA | Superficie bruta alquilable |
| Gluten | Es una familia de proteínas que se encuentran en los cereales, incluidos el trigo, el centeno, la espelta y la cebada. |
| Carne de res alimentada con cereales | Se trata de carne vacuna derivada de ganado que ha sido alimentado con una dieta suplementada con soja y maíz y otros aditivos. A las vacas alimentadas con cereales también se les pueden administrar antibióticos y hormonas de crecimiento para engordarlas más rápidamente. |
| Carne de vacuno alimentado a hierba | Es carne vacuna derivada de ganado que únicamente ha sido alimentado con pasto como alimento. |
| jamón | Se refiere a la carne de cerdo extraída de la pierna de un cerdo. |
| HoReCa | Hoteles, Restaurantes y Cafés |
| Salida Independiente | Se refiere a un establecimiento de servicios de alimentos que opera con un solo punto de venta o está estructurado como una pequeña cadena con no más de tres locales. |
| Jugo | Es una bebida elaborada a partir de la extracción o prensado del líquido natural contenido en frutas y verduras. |
| Latinoamérica | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la mexicana, brasileña, argentina, colombiana, etc. |
| Café con Leche | Es un café a base de leche que se compone de uno o dos tragos de espresso, leche al vapor y una fina capa de leche espumosa. |
| Ocio | Se refiere al servicio de alimentos ofrecido como parte de un negocio recreativo, como estadios deportivos, zoológicos, cines y museos. |
| Alojamiento | Se refiere a la oferta de servicios de alimentación en hoteles, moteles, casas de huéspedes, casas de vacaciones, etc. |
| Macchiato | Es una bebida de café espresso con una pequeña cantidad de leche, normalmente espumosa. |
| Cocinas a base de carne | Esto incluye alimentos como pollo frito, bistec, costillas, etc. donde la carne es el ingrediente principal del plato. |
| Cocina del Medio Oriente | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la árabe, libanesa, iraní, israelí, etc. |
| Cóctel sin alcohol | Es una bebida mixta sin alcohol. |
| Mortadela | Es una salchicha italiana grande o fiambre elaborado con carne de cerdo curada al calor finamente picada o molida, que incorpora al menos un 15% de cubos pequeños de grasa de cerdo. |
| Norteamérica | Incluye ofertas de servicio completo en restaurantes que sirven cocinas de culturas como la estadounidense, canadiense, caribeña, etc. |
| Pastrami | Se refiere a una carne de res ahumada muy condimentada, que generalmente se sirve en rodajas finas. |
| PDO | Denominación de Origen Protegida: Es el nombre de una región geográfica o zona específica que está reconocida por normas oficiales para producir determinados alimentos con características especiales relacionadas con su localización. |
| Pepperoni | Es una variedad americana de salami picante elaborado a partir de carnes curadas. |
| Pizzería | Es un plato hecho típicamente con masa de pan aplanada untada con una mezcla sabrosa que generalmente incluye tomates y queso y, a menudo, otros aderezos y horneado. |
| cortes primarios | Se refiere a las secciones principales de la canal. |
| Restaurante de servicio rapido | Se refiere a un establecimiento de servicio de alimentos que brinda a los clientes comodidad, rapidez y ofertas de alimentos a precios más bajos. Los clientes suelen servirse ellos mismos y llevar su propia comida a la mesa. |
| Venta al Por Menor | Se refiere a un establecimiento de servicio de comidas dentro de un centro comercial. complejo comercial o un edificio inmobiliario comercial, donde también operan otros negocios. |
| Salchichón | Es un embutido curado formado por carne fermentada y secada al aire. |
| De grasa saturada | Es un tipo de grasa en la que las cadenas de ácidos grasos tienen todos enlaces simples. Generalmente se considera poco saludable. |
| Salchicha | Es un producto cárnico elaborado con carne finamente picada y condimentada, que puede ser fresca, ahumada o encurtida y que luego suele embutirse en una tripa. |
| Vieira | Es un marisco comestible que es un molusco con una concha acanalada en dos partes. |
| Seitan | Es un sustituto de la carne de origen vegetal elaborado a partir de gluten de trigo. |
| Quiosco de autoservicio | Se refiere a un sistema de punto de venta (POS) de auto-pedido a través del cual los clientes realizan y pagan sus propios pedidos en los quioscos, lo que permite un servicio totalmente sin contacto y sin fricciones. |
| Zalamero | Es una bebida que se elabora colocando todos los ingredientes en un recipiente y procesándolos juntos, sin quitar la pulpa. |
| Cafeterías y teterías especializadas | Se refiere a un establecimiento de servicio de comidas que sirve únicamente varios tipos de té o café. |
| Standalone | Se refiere a restaurantes que cuentan con una infraestructura independiente y no conectada a ningún otro negocio. |
| Sushi | Es un plato japonés de arroz preparado con vinagre, generalmente con un poco de azúcar y sal, acompañado de una variedad de ingredientes, como mariscos, a menudo crudos, y verduras. |
| Viajes | Se refiere a ofertas de servicios de alimentos, como comida en aviones, comidas en trenes de larga distancia y servicios de alimentos en cruceros. |
| Cocina virtual | Se refiere a una cocina en la nube. |
| Carne Wagyu | Es carne vacuna derivada de cualquiera de las cuatro cepas de una raza de ganado japonés negro o rojo que es valorada por su carne muy veteada. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se comparan con las cifras históricas disponibles del mercado. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye en base a estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación se considera para el valor promedio de los pedidos y se pronostica según las tasas de inflación previstas en los países.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




