

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
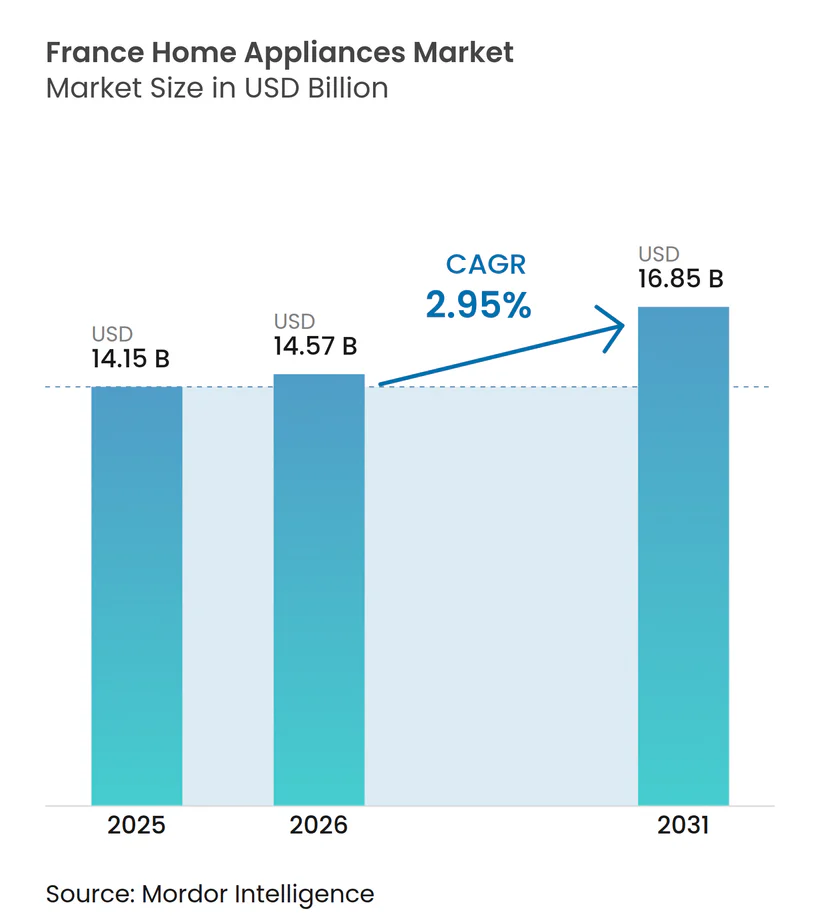
| Tamaño del mercado (2026) | USD 14.57 mil millones |
| Tamaño del mercado (2031) | USD 16.85 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.95% CAGR |
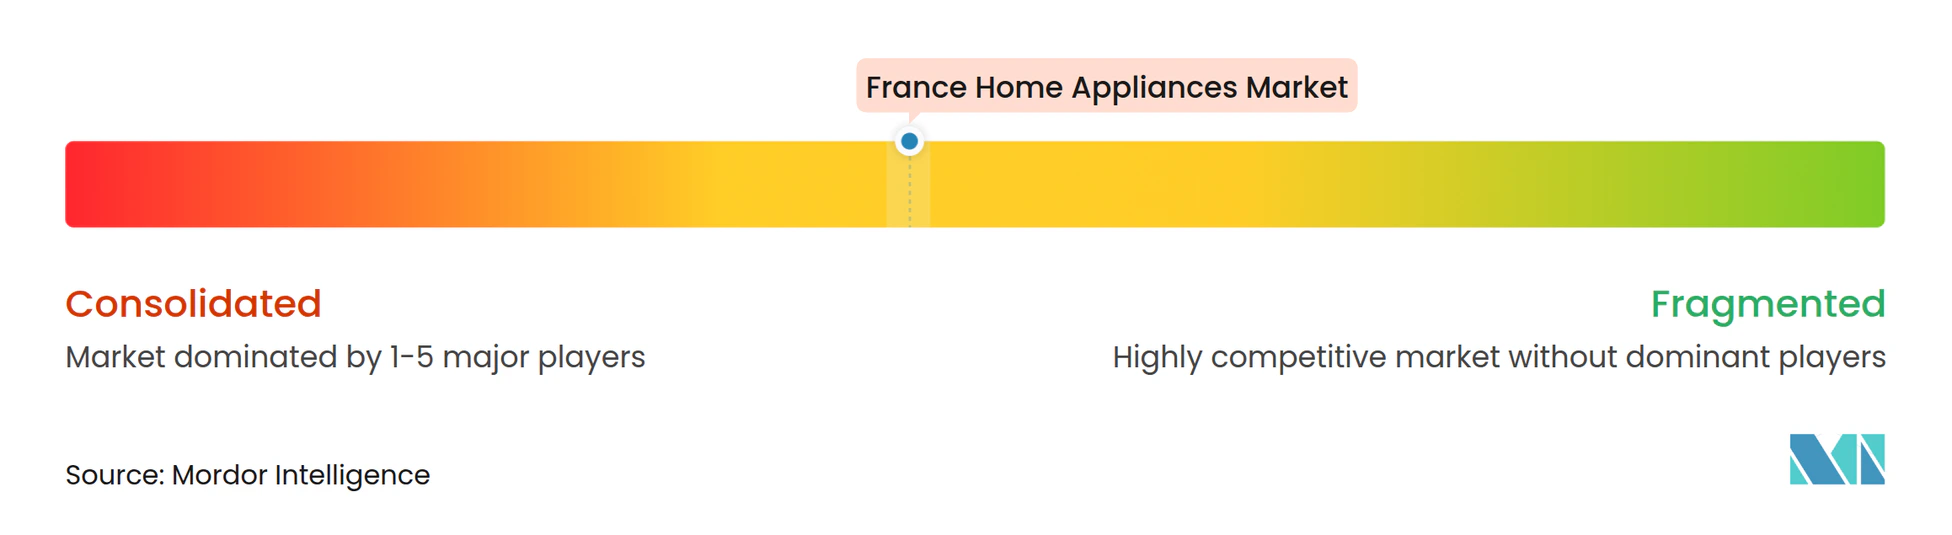
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de electrodomésticos en Francia por Mordor Intelligence
Se proyecta que el tamaño del mercado de electrodomésticos de Francia se expanda de USD 14.15 mil millones en 2025 y USD 14.57 mil millones en 2026 a USD 16.85 mil millones para 2031, registrando un CAGR del 2.95% entre 2026 y 2031. El ritmo de crecimiento refleja el reemplazo impulsado por políticas y premiumización en lugar de una expansión impulsada por volumen, con regulaciones que dan forma a las opciones de productos y patrones de adquisición [1] Dirección General de Energía, “Marco de Ecodiseño y Etiquetado Energético”, Unión Europea, eur-lex.europa.eu . Los vientos en contra estructurales de la vivienda y la inflación en 2025 retrocedieron en 2026 a medida que los incentivos y las reglas de eficiencia renovaron los ciclos de actualización para los electrodomésticos principales. La fricción del lado de la oferta persiste debido a los aranceles sobre importaciones de bajo costo y la escasez de componentes que favorecen a los fabricantes establecidos con abastecimiento resiliente. La dinámica minorista continúa cambiando hacia recorridos omnicanal donde los servicios de instalación y la atención posventa deciden el punto de venta final.
Conclusiones clave del informe
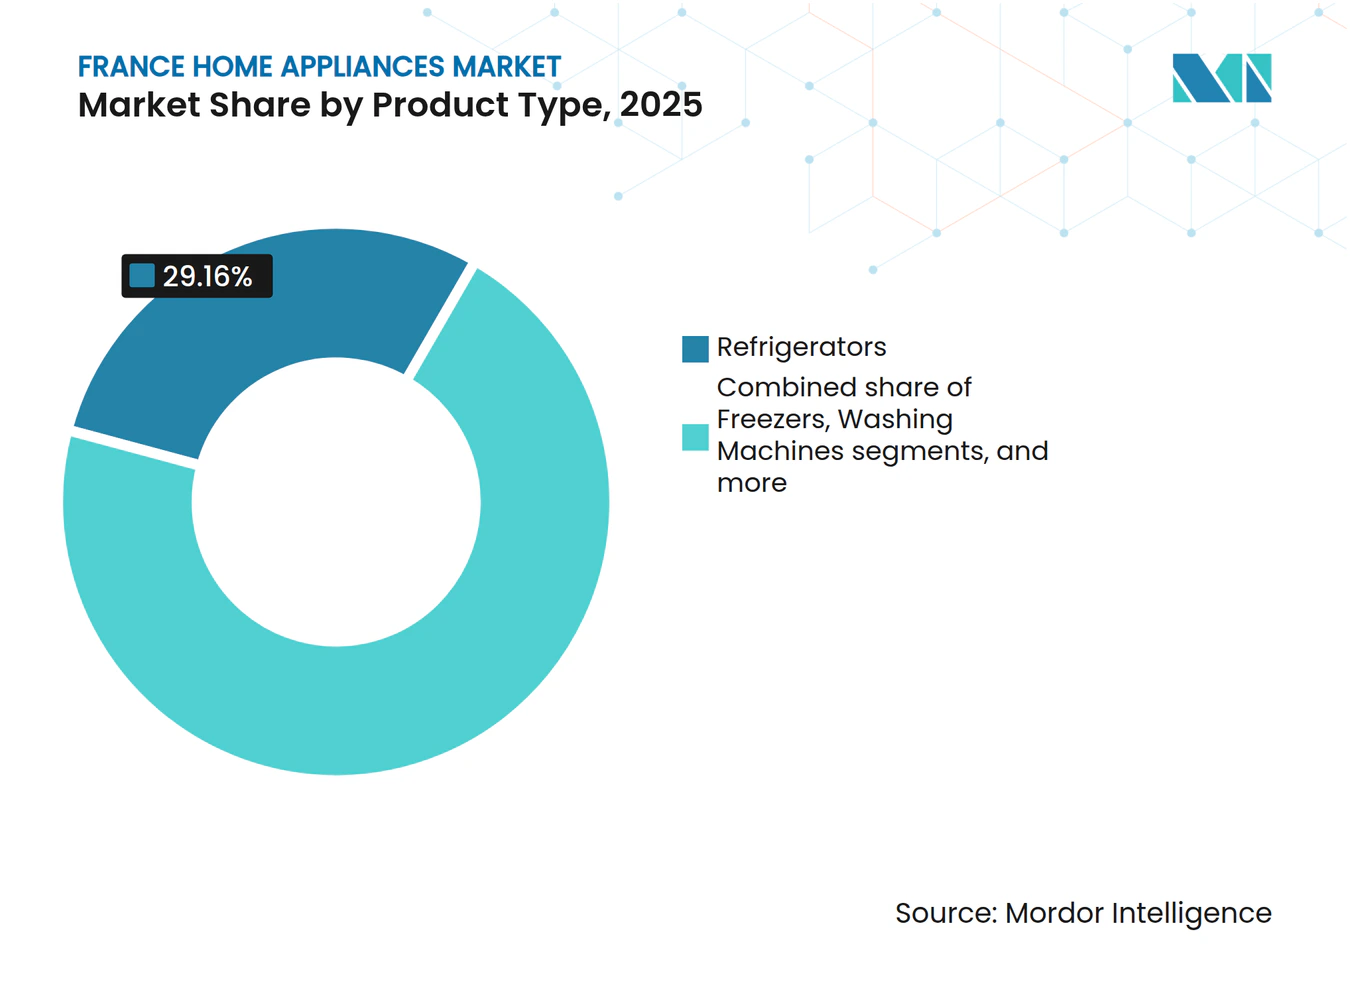
- Por tipo de producto, los refrigeradores lideraron con el 29.16% de la participación de mercado de electrodomésticos en Francia en 2025, mientras que las freidoras de aire registraron el crecimiento proyectado más rápido con una CAGR del 4.21% hasta 2031.
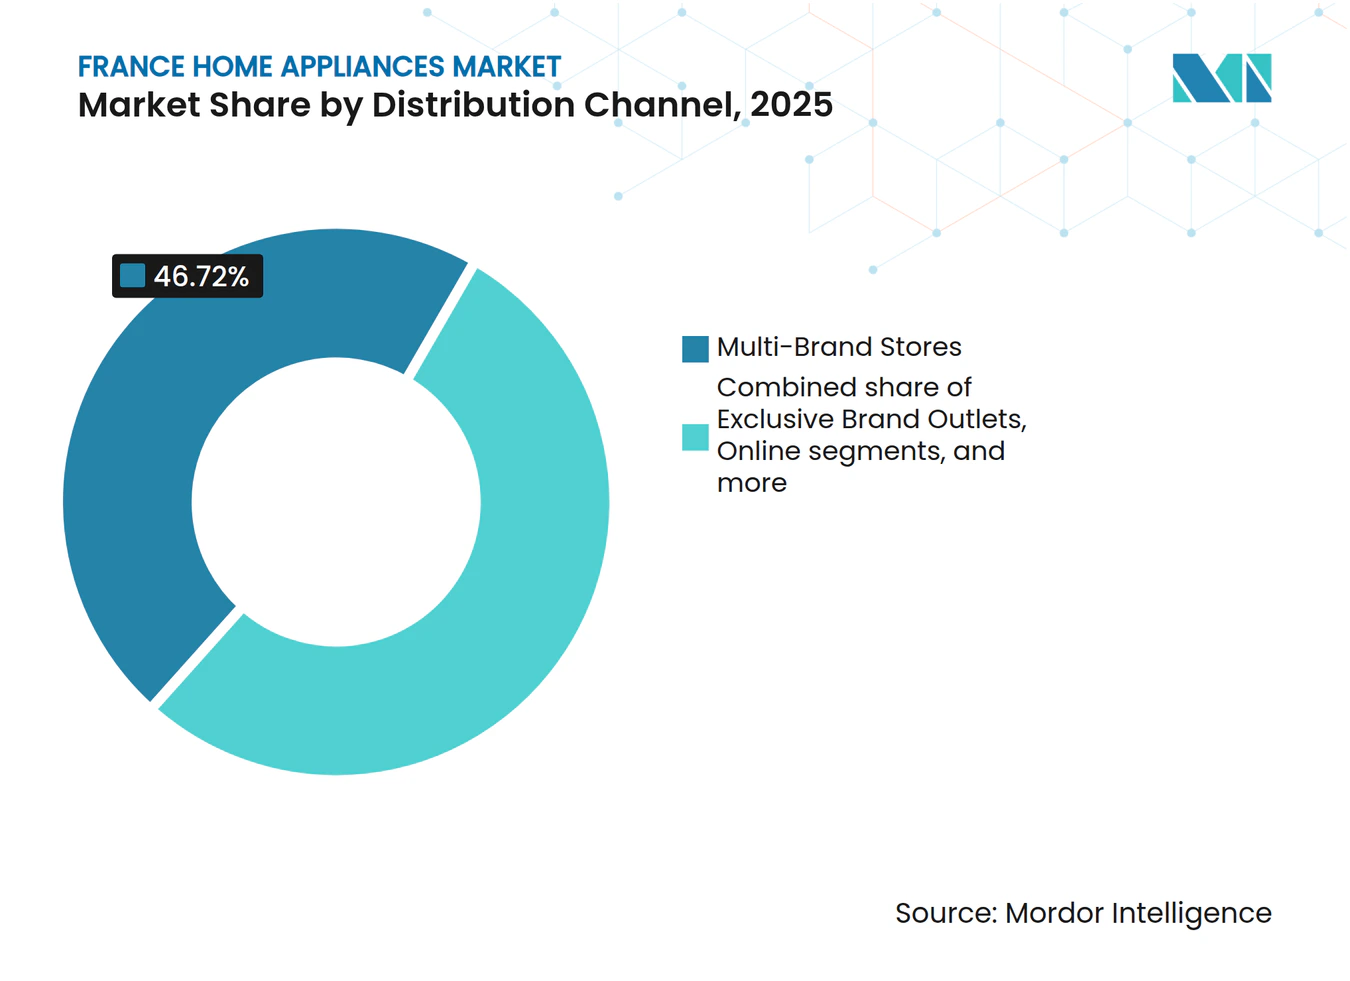
- Por canal de distribución, las tiendas multimarca tenían el 46.72% de la cuota de mercado de electrodomésticos de Francia en 2025, mientras que el mercado online registró la CAGR proyectada más alta, un 4.74% hasta 2031.
- Por geografía, Île-de-France representó el 21.84% de la participación del mercado de electrodomésticos de Francia en 2025, mientras que se prevé que Provenza-Alpes-Costa Azul sea la región de más rápido crecimiento, con una CAGR del 3.15% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de electrodomésticos en Francia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las regulaciones de eficiencia energética aceleran la demanda de reemplazo | + 0.7% | Nacional, con avances tempranos en las áreas metropolitanas de París, Lyon y Marsella | Corto plazo (≤ 2 años) |
| El comercio electrónico y la conveniencia omnicanal impulsan las compras | + 0.5% | Global, más fuerte en Île-de-France y centros urbanos con más de 100,000 habitantes | Mediano plazo (2-4 años) |
| Auge de los electrodomésticos reacondicionados bajo la Ley Anti-Residuos de Francia | + 0.3% | Nacional | Mediano plazo (2-4 años) |
| Aumento de la demanda de refrigeración residencial inducido por la ola de calor | + 0.4% | PACA, Nueva Aquitania, Occitania; desbordamiento a Île-de-France | Corto plazo (≤ 2 años) |
| Los incentivos gubernamentales para las bombas de calor impulsan las ventas de electrodomésticos híbridos | + 0.6% | Nacional, con avances tempranos en los mercados de vivienda propia | Mediano plazo (2-4 años) |
| Los estándares de interoperabilidad de hogares inteligentes (por ejemplo, Matter) impulsan la adopción de dispositivos conectados | + 0.4% | Núcleo de Asia-Pacífico, propagación a Europa Occidental (Francia, Alemania, Reino Unido) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Las regulaciones de eficiencia energética aceleran la demanda de reemplazo
Las restricciones de alquiler de Francia en propiedades de bajo rendimiento siguen reduciendo los plazos de decisión para los arrendadores, lo que aumenta la necesidad de reemplazar a corto plazo los electrodomésticos grandes alineados con grados de eficiencia más altos [2] Equipo de Política, “Guía MaPrimeRénov' 2025 y Requisitos RGE”, Service-Public.fr, service-public.fr . Las nuevas actualizaciones de la UE sobre diseño ecológico y etiquetado energético refuerzan los objetivos de diseño y las reglas prácticas de reparación que favorecen los refrigeradores eficientes y las soluciones basadas en bombas de calor para la calefacción y refrigeración doméstica. Las señales de política nacional en torno al índice de reparabilidad y la disponibilidad de repuestos también impulsan a los compradores hacia marcas con durabilidad documentada y rutas de actualización [3] Dirección Jurídica, “Reglas del Índice de Reparabilidad y Durabilidad bajo AGEC”, Légifrance, legifrance.gouv.fr. Un proceso de reforma paralelo para los certificados de rendimiento de edificios crea presión de cumplimiento que fluye directamente a los plazos de reemplazo de electrodomésticos. Las realidades de la base instalada siguen siendo importantes, ya que los sistemas de gas siguen estando muy extendidos en las viviendas francesas, y los cambios de política siguen orientando a los propietarios hacia alternativas electrificadas respaldadas por controles y monitoreo de grado de electrodoméstico.
El comercio electrónico y la conveniencia omnicanal impulsan las compras
El descubrimiento digital y el proceso de compra siguen ganando terreno a medida que los compradores comparan modelos, etiquetas energéticas y promesas de entrega antes de completar las transacciones en línea o en tienda. Los minoristas que combinan planes de instalación, garantía y servicio convierten las compras de mayor valor con mayor fiabilidad, lo que influye en la forma en que los refrigeradores, lavavajillas y hornos integrables premium se mueven en el mercado francés de electrodomésticos. Los canales directos de marca surgen para los lanzamientos estrella, combinando datos propios con una logística controlada para electrodomésticos y cocinas conectadas. El servicio de clic y recogida ayuda a superar las limitaciones de última milla en productos voluminosos, a la vez que preserva la calidad del servicio en cuanto a plazos de entrega e instalación. La transparencia en los precios de los gastos de envío e instalación sigue siendo un factor clave de confianza que reduce el abandono del carrito y consolida la fidelidad en un modelo de compra híbrido.
Auge de los electrodomésticos reacondicionados gracias a la ley antidesperdicio francesa
El marco AGEC y las cuotas de contratación pública para equipos reacondicionados están ampliando el canal secundario para electrodomésticos grandes y pequeños. Las bonificaciones por reparación y las obligaciones de repuestos están redefiniendo los costes de propiedad, lo que favorece la compra de equipos reacondicionados para hogares e instituciones con presupuestos ajustados. Las colaboraciones para la recogida y reacondicionamiento entre minoristas y actores del ecosistema aumentan el flujo de unidades usadas aptas para una segunda vida, lo que sustenta la escala de los reparadores y reacondicionadores certificados. Los fabricantes con programas de reacondicionamiento establecidos y datos publicados sobre durabilidad pueden impulsar la confianza de la marca en el canal de reacondicionamiento. La notoriedad y la densidad de la red de servicios siguen condicionando los resultados, ya que el acceso a reparadores cualificados influye en la utilidad práctica de las bonificaciones y la velocidad de los ciclos de reacondicionamiento.
Aumento repentino de la demanda de refrigeración residencial inducido por la ola de calor
Los sucesivos veranos calurosos y los episodios de calor regionales están redefiniendo las prioridades de los hogares hacia soluciones de refrigeración que complementen la calefacción invernal. Las bombas de calor aire-aire y aire-agua, que proporcionan tanto calefacción como refrigeración, están ganando apoyo político e interés de los consumidores, lo que impulsa la demanda cruzada de sistemas híbridos de confort en el mercado francés de electrodomésticos. Los compradores de electrodomésticos valoran las etiquetas energéticas, los perfiles de refrigerante y la capacidad de control a medida que se enfrentan a picos de verano más altos y a consideraciones sobre el confort del aire interior. Las disparidades regionales en la penetración de la refrigeración y la disponibilidad de la red eléctrica impulsan una adopción desigual, con las regiones del sur avanzando más rápido que las del noroeste. El diseño de incentivos y la disponibilidad de instaladores influyen en el ritmo de conversión de los hogares, lo que puede posponer algunas instalaciones a ejercicios fiscales posteriores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La presión inflacionaria sobre el gasto discrecional | -0.8% | Nacional, con una fuerte presión sobre los hogares en propiedades con calificación DPE E/F/G | Corto plazo (≤ 2 años) |
| La escasez de semiconductores y componentes está alargando los plazos de entrega de los productos | -0.4% | Las cadenas de suministro globales afectan la disponibilidad de electrodomésticos inteligentes premium en Francia | Corto plazo (≤ 2 años) |
| La desaceleración del mercado inmobiliario frena la compra de electrodomésticos por primera vez | -0.6% | Nacional, concentrado en París y ciudades secundarias, con permisos de construcción estancados | Mediano plazo (2-4 años) |
| Los largos períodos obligatorios de reparación están retrasando los reemplazos | -0.3% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Presión inflacionaria sobre el gasto discrecional
Los altos precios y costos de financiamiento han retrasado algunos ciclos de renovación de electrodomésticos no esenciales, como secadoras y electrodomésticos de encimera. Los hogares con menor eficiencia energética soportan una mayor carga energética, lo que reduce el margen para compras premium. Los consumidores se inclinan por modelos con alta durabilidad o programas de servicio vinculados a la fidelización que reducen el costo total de propiedad. Las promociones y las opciones de compra inmediata y pago posterior contribuyen a estabilizar la demanda, pero no compensan por completo la presión macroeconómica. Esta restricción limita el mercado de SKU de gama media, a la vez que favorece el valor de entrada y los productos conectados de gama alta que prometen ahorros mensurables.
La escasez de semiconductores y componentes alarga los plazos de entrega de los productos
La electrónica y los controles integrados siguen enfrentándose a una oferta limitada, lo que limita la disponibilidad de electrodomésticos conectados avanzados y refrigeración de alta gama. Los plazos de entrega más largos canalizan la demanda hacia modelos de fácil acceso o hacia marcas con una red de abastecimiento diversificada. Los fabricantes están ampliando su capacidad regional y fábricas inteligentes para amortiguar la volatilidad de los componentes críticos. Los minoristas priorizan el inventario de SKU de mayor rotación, lo que puede retrasar lanzamientos de nicho o limitar las opciones de personalización. El mercado francés de electrodomésticos absorbe estas fricciones mediante la asignación omnicanal y calendarios de lanzamiento escalonados.
Análisis de segmento
Por tipo de producto: Las freidoras de aire redefinen la economía de la encimera
Los refrigeradores representaron el 29.16 % de los ingresos por electrodomésticos en Francia en 2025, y las freidoras de aire son las que más rápido crecen, con una tasa de crecimiento anual compuesta (TCAC) del 4.21 % hasta 2031, lo que marca la pauta para un ciclo mixto de categorías ancla y electrodomésticos de alta gama para encimeras. La refrigeración continúa su expansión premium con control conectado, sensores de conservación de alimentos y diseños modulares que cumplen con las expectativas de etiquetado energético e interoperabilidad. Las líneas de refrigeración insignia priorizan la frescura, las cámaras y la optimización basada en aplicaciones para reducir el desperdicio y mejorar la comodidad. En cuanto a los electrodomésticos de encimera, las freidoras de aire se benefician de un posicionamiento práctico y saludable que reduce los tiempos de cocción y el consumo de energía en lotes pequeños. Este diseño de barra favorece tanto las ventajas competitivas en encimeras como la demanda constante de electrodomésticos de cocina esenciales en el mercado francés.
La industria francesa de electrodomésticos también experimenta ciclos de reemplazo diferenciados, ya que las lavadoras y lavavajillas mantienen una larga vida útil gracias a las normas de reparabilidad, mientras que los modelos premium añaden características que justifican las actualizaciones. Los hornos y sistemas de cocina integrados ganan terreno en las cocinas urbanas, donde el espacio y el diseño impulsan las opciones, y la conectividad facilita la cocción guiada y la seguridad. Las categorías de refrigeración y tratamiento del aire se expanden cuando se intensifican los episodios de calor, y la climatización híbrida se alinea con las normas y subvenciones de construcción más amplias. En los principales electrodomésticos, las marcas priorizan la eficiencia, la programación inteligente y el diagnóstico remoto para reducir los costes de vida útil y el tiempo de inactividad del servicio. Estas características refuerzan la necesidad de actualizar, incluso con presupuestos ajustados en algunos sectores del mercado francés de electrodomésticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: las garras en línea comparten, pero los servicios de instalación anclan fuera de línea
Las tiendas multimarca representaron el 46.72 % de los ingresos de 2025, y el canal online es la vía de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.74 % hasta 2031, lo que subraya una estrategia híbrida para compras complejas y servicios de última milla. Los canales offline mantienen su fortaleza en el sector de los electrodomésticos integrados que requieren instalación certificada y coordinación de servicio a domicilio. Los planes de servicio minorista y las garantías extendidas garantizan a los compradores la disponibilidad inmediata de reparaciones y repuestos en el marco de la Ley Antidesperdicio para una Economía Circular (Loi AGEC). Los pilotos de venta directa al consumidor para refrigeradores y líneas de lavandería premium priorizan las relaciones directas para la reposición y las actualizaciones de firmware. La transparencia en los plazos de entrega y las tarifas de instalación ayuda a superar las barreras de confianza que históricamente han frenado el comercio electrónico de electrodomésticos en el mercado francés.
La industria francesa de electrodomésticos se beneficia de la recogida en tienda y el showrooming, que reducen el riesgo de entrega para grandes SKU, a la vez que mantienen la selección y la transparencia de precios en línea. Las boutiques exclusivas de marcas exhiben sistemas de refrigeración y cocina de primera calidad y atraen a compradores con alta intención de compra que desean una demostración práctica antes de la compra. Los marketplaces mantienen una ventaja en el sector de los pequeños electrodomésticos, donde el envío estándar de paquetes funciona y no requiere instalación. Los minoristas y las marcas están perfeccionando los procesos de devolución y recogida para cumplir con los objetivos medioambientales y mantener la satisfacción del cliente. Estos cambios apuntan a un modelo de asignación donde los roles de cada canal se definen por la intensidad del servicio y la complejidad del producto que se vende en el mercado francés de electrodomésticos.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Île-de-France representa la mayor contribución a los ingresos, con una participación del 21.84 % en 2025, lo que se alinea con la combinación premium y la adopción temprana de la conectividad en los hogares de las grandes ciudades. Mientras tanto, se prevé que la región de Provenza-Alpes-Costa Azul crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.15 % hasta 2031. La cobertura de los medidores inteligentes y las herramientas de tarificación mejoran el caso de uso de los controles conectados en refrigeración y climatización, lo que aumenta el interés en las suites integradas. Los compradores de la región tienden a evaluar la conservación de alimentos, el ruido y la eficiencia del espacio en los sistemas de refrigeración empotrados y de profundidad reducida. Las salas de exposición minoristas de marcas emblemáticas promueven las pruebas y conversiones a precios más altos. El mercado francés de electrodomésticos se ve influenciado por estas dinámicas metropolitanas, ya que marcan las tendencias en cuanto a características y expectativas de servicio.
En el sur, la demanda impulsada por el clima está cambiando las prioridades de las categorías, ya que los hogares se preparan para veranos calurosos más frecuentes. Los sistemas con capacidad de refrigeración y los refrigeradores eficientes son cada vez más populares a medida que los propietarios buscan un equilibrio entre la comodidad, el consumo energético y los incentivos políticos. La disponibilidad de instaladores locales y el rendimiento de la certificación RGE guían el calendario de instalación de bombas de calor y controles conectados. Los minoristas responden con inventario y capacidad de servicio adaptados a los picos estacionales. Estas condiciones refuerzan una sólida inclinación regional que favorece las categorías resilientes al clima dentro del mercado francés de electrodomésticos.
Las ciudades secundarias y el resto de Francia, en general, se basan en la eficiencia práctica, la construcción duradera y las redes de servicios accesibles que cumplen con las normas de reparabilidad de la AGEC. El acceso a la recogida y la renovación varía según la localidad, y unas redes más sólidas permiten una segunda vida útil que retrasa las nuevas compras para los hogares que buscan valor. Donde la construcción y la formación de hogares son constantes, los electrodomésticos siguen su ejemplo, con una adopción integrada vinculada a las renovaciones de cocinas y los diseños modulares. La coherencia de las políticas entre regiones sustenta las expectativas comunes de etiquetado energético para la elección de electrodomésticos. Esta base regulatoria respalda el progreso constante hacia unidades eficientes y conectadas en el mercado francés de electrodomésticos.
Panorama regulatorio
La demanda y el diseño de productos de electrodomésticos en Francia se rigen por el marco de la UE de Ecodiseño y Etiquetado Energético, junto con las normas nacionales de economía circular establecidas en la Ley contra el Desperdicio para una Economía Circular (AGEC). Un cambio fundamental es la implementación del Índice de Durabilidad (Artículo L. 541-9-2 del Código Ambiental, implementado mediante el Decreto n.º 2024-316), que va más allá de la reparabilidad al añadir la fiabilidad y, cuando corresponda, los requisitos de actualizabilidad de software y hardware. La transición se aplicó a partir del 8 de enero de 2025 para los televisores y del 8 de abril de 2025 para las lavadoras, con una puntuación que se muestra cerca del precio y respaldada por posibles multas administrativas según el Artículo L. 541-9-4-1.
La política de eficiencia energética también se reforzó tras la transposición por parte de Francia de la Directiva 2023/1791/UE mediante la Ley n.º 2025-391 (30 de abril de 2025), la Ordenanza n.º 2025-979 (14 de octubre de 2025) y el Decreto n.º 2025-1382 (29 de diciembre de 2025). El marco normativo de eficiencia energética correspondiente, que incluye requisitos que influyen en los criterios de adquisición y las prácticas operativas de gestión energética, entró en vigor el 1 de enero de 2026. Este marco refuerza los ciclos de sustitución hacia electrodomésticos más eficientes y endurece el cumplimiento de las obligaciones de etiquetado, documentación e información del producto para productores e importadores.
Panorama competitivo
El mercado francés de electrodomésticos presenta una concentración media, con los cinco principales actores controlando colectivamente una importante cuota de mercado. Los operadores establecidos y los rivales en consolidación conforman un campo de concentración media donde la escala de la marca, la investigación y el desarrollo, y la infraestructura de servicio determinan la protección de la cuota. BSH informó de un impulso de facturación constante y una inversión continua en fabricación y plataformas conectadas para sus líneas insignia de refrigeración y cocina [4] Corporate Media, “Annual Highlights and Production Footprint,” BSH Group, bsh-group.com . Whirlpool optimizó su presencia europea al aportar electrodomésticos importantes a una empresa conjunta con Arçelik, manteniendo al mismo tiempo el enfoque estratégico en América y líneas premium selectas. Electrolux reforzó su enfoque premium en Europa con la marca AEG y actualizaciones de productos centradas en la sostenibilidad y el cuidado. Los líderes asiáticos extienden su presencia a través de modelos orientados al valor y una conectividad progresiva, lo que intensifica la competencia en precios y características en el mercado francés de electrodomésticos.
Los movimientos estratégicos destacan el impulso hacia la robótica, las cocinas inteligentes y la diversificación de la producción regional. BSH anunció una alianza estratégica con expertos en robótica para explorar nuevos conceptos de servicio integrado, ampliando la gama de cocinas más allá de las categorías tradicionales. BSH también inauguró una fábrica de refrigeradores en Monterrey para reforzar la capacidad y la resiliencia de la cadena de suministro de formatos premium en Norteamérica. Miele renovó su línea MasterCool con tecnología de frescura avanzada, visualización remota y compartimentos flexibles que optimizan la conservación de alimentos. Samsung y otras marcas continúan comercializando refrigeradores conectados y funciones asistidas por IA mediante anuncios globales en sus salas de prensa, lo que aumenta las expectativas de los consumidores en torno a la integración.
Las empresas locales e internacionales también se están inclinando por las áreas profesionales y premium que influyen en las opciones residenciales de alta gama dentro del mercado francés de electrodomésticos. Groupe SEB amplió su cartera de utensilios de cocina profesionales y premium con adquisiciones que incorporan el lenguaje de diseño y la imagen de marca a las cocinas de hogares de alta gama. SharkNinja registró un crecimiento de dos dígitos con una sólida ejecución en cocinas de exterior, sistemas de bebidas y purificación de aire, lo que ilustra la innovación transversal de los pequeños electrodomésticos. El reconocimiento de Beko en sostenibilidad y su amplia presencia europea la posicionan para obtener ganancias de valor a gama media premium a medida que evolucionan las necesidades energéticas y de durabilidad. Junto con los cambios en los productos, las normas de la UE sobre reparabilidad y ecodiseño impulsan mejoras continuas en durabilidad y transparencia que favorecen a las marcas con amplias capacidades de ingeniería y servicio.
Líderes de la industria de electrodomésticos en Francia
Grupo SEB
BSH Hausgeräte GmbH
Whirlpool Corporation
Electrolux AB
Haier Europa
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Amica SA adquirió los derechos para usar la marca Sauter en Francia, fortaleciendo así su posición en el segmento europeo de electrodomésticos de cocina. Esta operación aprovecha una marca francesa consolidada para ampliar sus opciones de comercialización en el sector de la cocina integrable y categorías afines.
- Marzo de 2026: Cafom Group adquirió las marcas de Brandt Group (Brandt, Sauter, De Dietrich, Vedette) por 18.6 millones de euros y anunció su intención de reindustrializar la producción mediante alianzas estratégicas en Francia. Esta adquisición redefine la propiedad de las marcas y crea nuevas oportunidades para el relanzamiento de productos y la negociación de canales de distribución en el sector de los electrodomésticos.
- Enero de 2025: Groupe SEB adquirió La Brigade de Buyer para reforzar su segmento Profesional y Premium y ampliar su cartera de marcas lideradas por chefs. Esta operación fortalece su posicionamiento en los ecosistemas de cocina premium que influyen en las decisiones de compra de los consumidores de alta gama en lo que respecta a utensilios de cocina y pequeños electrodomésticos.
Alcance del informe sobre el mercado de electrodomésticos en Francia
Los electrodomésticos son aparatos eléctricos diseñados para tareas domésticas como cocinar, limpiar y conservar alimentos, mejorando la eficiencia y la comodidad. Estos se clasifican en electrodomésticos grandes, como refrigeradores y lavadoras, y electrodomésticos pequeños, como tostadoras y licuadoras. También conocidos como electrodomésticos, son fundamentales para reducir el trabajo manual en las tareas domésticas, mejorando así la productividad y simplificando las rutinas diarias.
El informe del mercado de electrodomésticos en Francia está segmentado por tipo de producto (grandes electrodomésticos, pequeños electrodomésticos), canal de distribución (tiendas multimarca, outlets exclusivos, online, otros) y ubicación geográfica (Île-de-France, Auvergne-Rhône-Alpes, Provenza-Alpes-Costa Azul, resto de Francia). Las previsiones de mercado se expresan en valor (USD).
Por producto
| Grandes electrodomésticos | Refrigeradores |
| Congeladores | |
| Lavadoras | |
| Lavavajillas | |
| Hornos (incluidos combinados y microondas) | |
| Acondicionadores de Aire | |
| Otros electrodomésticos importantes | |
| Pequeños electrodomésticos | Cafeteras |
| Procesadores de comida | |
| Parrillas y asadores | |
| Hervidores | |
| Exprimidores y licuadoras | |
| Freidoras de aire | |
| Aspiradoras | |
| Ollas arroceras eléctricas | |
| Tostadores | |
| Hornos de encimera | |
| Otros pequeños electrodomésticos |
Por canal de distribución
| Tiendas multimarca |
| Puntos de venta de marcas exclusivas |
| Online |
| Otros Canales de Distribución |
Por geografía
| Île-de-France |
| Auvernia-Rhône-Alpes |
| Provenza-Alpes-Costa Azul |
| Resto de Francia |
| Por producto | Grandes electrodomésticos | Refrigeradores |
| Congeladores | ||
| Lavadoras | ||
| Lavavajillas | ||
| Hornos (incluidos combinados y microondas) | ||
| Acondicionadores de Aire | ||
| Otros electrodomésticos importantes | ||
| Pequeños electrodomésticos | Cafeteras | |
| Procesadores de comida | ||
| Parrillas y asadores | ||
| Hervidores | ||
| Exprimidores y licuadoras | ||
| Freidoras de aire | ||
| Aspiradoras | ||
| Ollas arroceras eléctricas | ||
| Tostadores | ||
| Hornos de encimera | ||
| Otros pequeños electrodomésticos | ||
| Por canal de distribución | Tiendas multimarca | |
| Puntos de venta de marcas exclusivas | ||
| Online | ||
| Otros Canales de Distribución | ||
| Por geografía | Île-de-France | |
| Auvernia-Rhône-Alpes | ||
| Provenza-Alpes-Costa Azul | ||
| Resto de Francia | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de electrodomésticos en Francia?
Se estima que el tamaño del mercado de electrodomésticos de Francia alcanzará los 14.57 millones de dólares en 2026 y se proyecta que alcance los 16.85 millones de dólares en 2031 con una CAGR del 2.95 % para 2026-2031.
¿Qué categorías de productos son líderes y de mayor crecimiento en Francia?
Los refrigeradores lideraron con una participación de ingresos del 29.16 % en 2025, mientras que se proyecta que las freidoras de aire sean el producto de más rápido crecimiento con una CAGR del 4.21 % hasta 2031.
¿Cómo están evolucionando los canales de venta de electrodomésticos en Francia?
Las tiendas multimarca representaron el 46.72 % de los ingresos de 2025, mientras que la modalidad online es la de más rápido crecimiento, con una CAGR proyectada del 4.74 % hasta 2031, lo que indica un modelo híbrido duradero para la entrega y la instalación.
¿Qué región contribuye más a la demanda de electrodomésticos de Francia?
Île-de-France representó el 21.84% de los ingresos de 2025, respaldados por servicios integrados premium y una mayor adopción conectada en los hogares metropolitanos.
¿Qué factores políticos influyen más en la compra de electrodomésticos en Francia?
Las reglas de ecodiseño y reparabilidad, los incentivos de MaPrimeRénov y los estándares de rendimiento de los edificios orientan el reemplazo hacia unidades eficientes y conectadas, a la vez que extienden la vida útil mediante la reparación.
¿Cómo compiten las marcas en los segmentos premium y conectados?
Las marcas líderes amplían la I+D, las plataformas inteligentes y los programas de servicio, con ejemplos como la expansión de la fábrica de BSH y la renovación MasterCool de Miele, mientras que otras optimizan sus carteras e invierten en la fabricación regional.


