

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
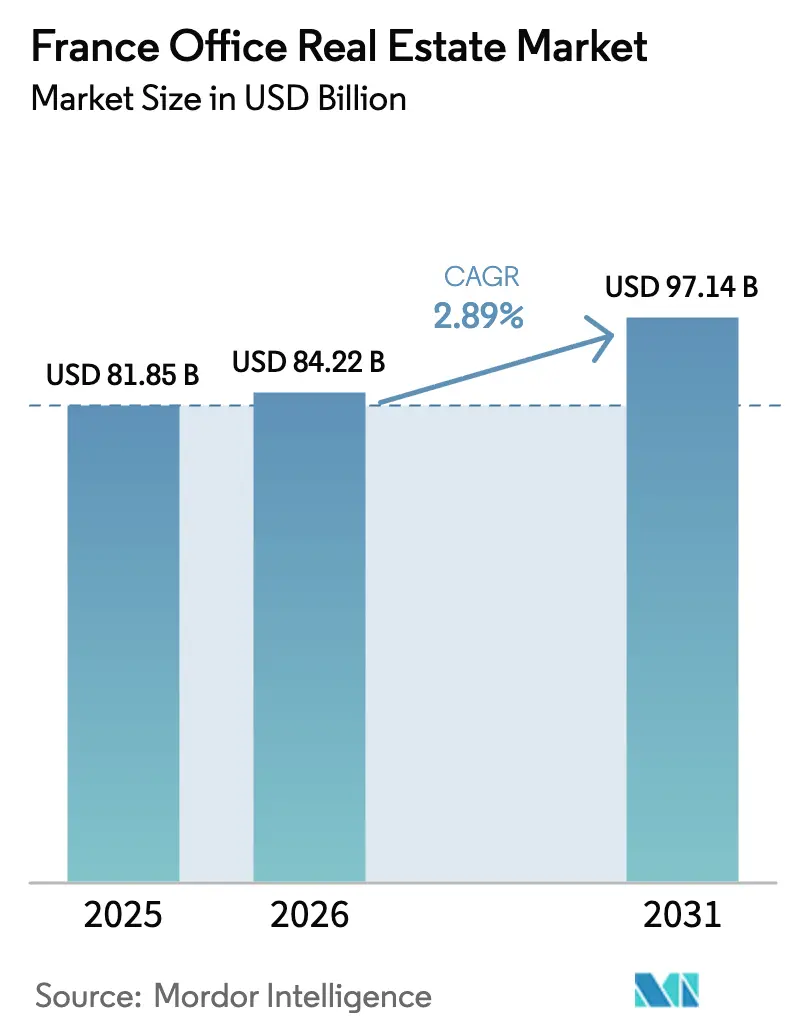
| Tamaño del mercado (2026) | USD 84.22 mil millones |
| Tamaño del mercado (2031) | USD 97.14 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.89% CAGR |
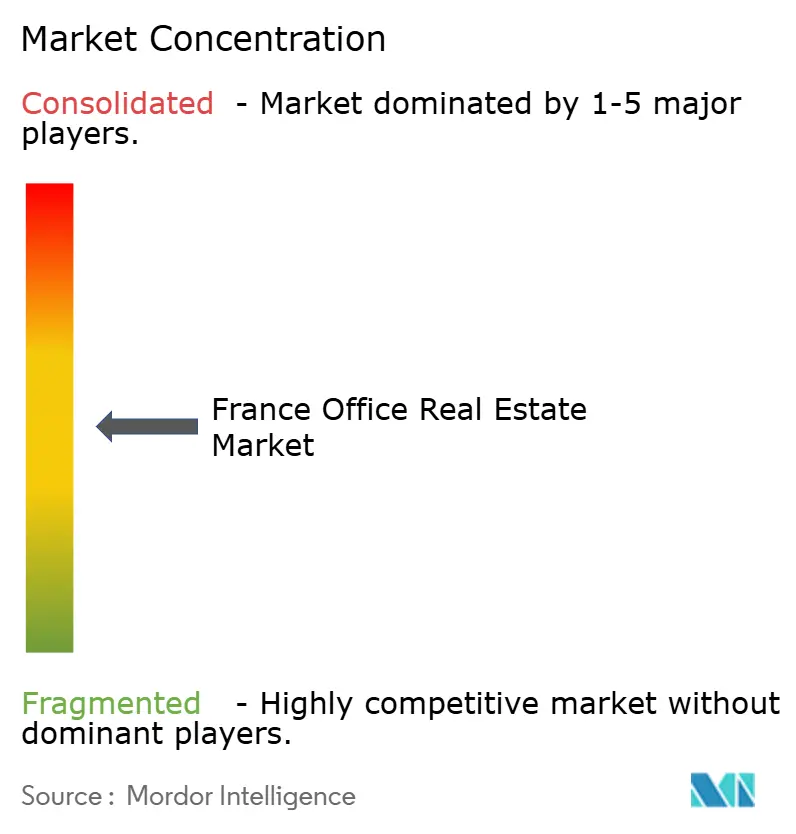
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado inmobiliario de oficinas en Francia realizado por Mordor Intelligence
El tamaño del mercado inmobiliario de oficinas francés en 2026 se estima en 84.220 millones de dólares, cifra que crece desde los 81.850 millones de dólares de 2025, con proyecciones para 2031 de 97.140 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 2.89 % entre 2026 y 2031. Este ritmo moderado muestra cómo propietarios e inversores están recalibrando sus carteras para el trabajo híbrido, normas de eficiencia energética más estrictas y una brecha cada vez mayor entre activos prime y secundarios. Los patrones de trabajo flexibles, el gasto en infraestructura heredada de París 2024 de 550 millones de dólares y la creciente asignación de capital a edificios con certificación ESG están consolidando la demanda en los submercados principales. Los inversores institucionales inyectaron 3.740 millones de dólares solo en el primer trimestre de 2025, ya que la baja rentabilidad en el centro de París impulsó una renovada confianza. Un aumento del 50% en los costos de construcción desde 2019 impulsa el crecimiento de los alquileres para el parque inmobiliario de Grado A, pero limita la nueva oferta. Por otro lado, las herramientas de optimización del espacio basadas en IA están redefiniendo las necesidades de los inquilinos y optimizando la rentabilidad de las renovaciones. El arrendamiento sigue siendo dominante, pero un crecimiento más rápido en las adquisiciones directas indica un cambio en la propiedad hacia edificios que ya cumplen con los umbrales de la taxonomía de la UE.
Conclusiones clave del informe
- Por grado de construcción, las oficinas de grado A capturaron el 50.68% de la participación del mercado inmobiliario de oficinas de Francia en 2025; se pronostica que las oficinas de grado B/C combinadas crecerán a una CAGR del 3.31% hasta 2031.
- Por tipo de transacción, los contratos de alquiler representaron el 74.66% de la actividad de 2025, mientras que se proyecta que las transacciones de venta avancen a una CAGR del 3.39% hasta 2031.
- Por uso final, el segmento de Tecnología de la Información representó el 26.74 % del tamaño del mercado inmobiliario de oficinas de Francia en 2025 y se proyecta que se expandirá a una CAGR del 3.58 % hasta 2031.
- Por ciudad, París conservó el 73.65% del tamaño del mercado inmobiliario de oficinas de Francia en 2025; Lyon es la localidad con mayor crecimiento, con una CAGR del 3.76% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado inmobiliario de oficinas en Francia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de espacios de trabajo flexibles e híbridos | + 0.8% | A nivel nacional; los más altos se encuentran en París, Lyon y Marsella. | Mediano plazo (2-4 años) |
| Mandatos corporativos ESG y de arrendamiento ecológico | + 0.6% | Más fuerte en Île-de-France y los distritos financieros | Largo plazo (≥ 4 años) |
| Remodelaciones del legado olímpico de París 2024 | + 0.4% | Île-de-France con repercusión en áreas metropolitanas conectadas | Corto plazo (≤ 2 años) |
| Análisis de optimización del espacio basado en IA | + 0.3% | Grandes centros tecnológicos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de espacios de trabajo flexibles e híbridos
El trabajo híbrido está firmemente arraigado en el mundo empresarial francés, ya que el 87 % de los empleadores ahora requieren asistencia parcial en la oficina, con empleados que trabajan 3.5 días por semana en las instalaciones. [1] Institut National de la Statistique et des Études Économiques (INSEE), “Télétravail et présentiel : le travail hybride, une pratique désormais ancrée dans les entreprises,” insee.fr La preferencia por entornos colaborativos y preparados tecnológicamente ya ha impulsado que el 42 % de las reformas totales de superficie se orienten hacia diseños flexibles. Por lo tanto, los edificios principales del CBD registran una tasa de desocupación decreciente, incluso cuando el stock periférico supera el 10 %. Las renegociaciones de arrendamiento favorecen plazos más cortos y cláusulas de expansión incorporadas que se ajustan a niveles de personal variables. La consolidación de cartera se está acelerando, canalizando el gasto de capital hacia menos activos, pero de mayor calidad. La bifurcación resultante subraya por qué el mercado inmobiliario de oficinas francés continúa polarizándose en torno a torres de Clase A energéticamente eficientes ubicadas cerca del transporte multimodal.
Mandatos corporativos reforzados de ESG y arrendamiento ecológico
La taxonomía de la UE y el Decreto Terciario francés exigen una reducción del 40 % en el consumo energético para 2030, lo que presiona a los propietarios para que descarbonicen sus activos o acepten un descuento por emisiones de CO2030. Los edificios certificados ya tienen primas de alquiler y una tasa de desocupación menor, mientras que las entidades crediticias restringen cada vez más la financiación para los inmuebles que no cumplen las normas. El XNUMX % de los ocupantes se ha propuesto alcanzar una huella de carbono cero para XNUMX, destinando su inversión a la modernización de sistemas fotovoltaicos y a soluciones de medición inteligente. El impulso regulatorio ha generado un auge de las reformas, con contratistas especializados y proveedores de tecnología inmobiliaria aprovechando la demanda. Los propietarios pioneros que obtienen etiquetas ecológicas están atrayendo a inquilinos de primera línea con alquileres más altos, lo que refuerza la dinámica de "fuga hacia lo ecológico" en el mercado inmobiliario de oficinas francés.
El legado olímpico de París 2024 impulsa renovaciones de primera categoría
Los Juegos actuaron como catalizador para USD 550 millones en mejoras de transporte y urbanas. [2] Choose Paris Region, “Redefining the Future, the Paris 2024 Legacy”, chooseparisregion.org El Grand Paris Express ha añadido nuevas estaciones que extienden la huella del CBD hasta Seine-Saint-Denis, lo que ha llevado a los propietarios a reposicionar edificios antiguos como inventario de Grado A. La reducción de los tiempos de viaje amplía el área de influencia de los inquilinos, mientras que la visibilidad global de los Juegos Olímpicos atrajo nuevo capital extranjero a los activos inmobiliarios franceses. Los planes de desarrollo que se paralizaron durante la pandemia se han reanudado, apuntando a fechas de entrega alineadas con las aperturas de nuevas líneas de metro. El impulso a corto plazo sigue beneficiando a los especialistas en renovación que pueden orientar rápidamente los activos hacia las mejores calificaciones de sostenibilidad.
Análisis de utilización y optimización del espacio mediante IA
Nueve de cada diez grandes empresas planean integrar herramientas de IA para la gestión del espacio de trabajo en los próximos cinco años. Las inversiones abarcan desde sensores de ocupación de escritorios en tiempo real hasta motores de mantenimiento predictivo que reducen los costes operativos. El ecosistema PropTech francés atrajo una importante financiación en 2024, con empresas como Accenta que ofrecen plataformas de descarbonización que integran la monitorización de la calidad del aire interior (CAI) y los controles energéticos. Las primeras empresas en adoptarlo reportan ahorros mensurables en gastos operativos, lo que justifica las primas de alquiler y respalda la divulgación de información ambiental, social y de gobernanza (ESG) de los inquilinos. Si bien persisten las preocupaciones sobre la seguridad de los datos y la interoperabilidad, el éxito de los proyectos piloto está convenciendo a más propietarios institucionales para que implementen sistemas operativos de edificios en sus carteras.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Dilución de la plantilla de trabajo remoto | -0.7% | A nivel nacional; más profundo en los submercados periféricos | Largo plazo (≥ 4 años) |
| Costos elevados de construcción y financiación | -0.5% | A nivel nacional; severo para proyectos especulativos | Mediano plazo (2-4 años) |
| Obstáculos más estrictos para la asignación de capital | -0.3% | Stock heredado en todas las regiones | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Dilución prolongada de la plantilla de teletrabajo
La participación en el teletrabajo se estabiliza en el 22% de la fuerza laboral francesa y promedia 1.9 días en casa a la semana. Por lo tanto, los submercados periféricos registran un aumento de la desocupación a medida que los ocupantes reducen el tamaño de sus espacios tradicionales. Los sectores financiero y de las TIC registran una penetración del teletrabajo del 75% y el 60%, respectivamente, lo que incrementa la pérdida de espacio en La Défense y los suburbios del oeste. Los propietarios están reevaluando las perspectivas de conversión —convertir plantas obsoletas en viviendas o proyectos de uso mixto— para mitigar el inventario sin alquilar. A largo plazo, el mercado inmobiliario de oficinas francés debe conciliar una menor tasa de ocupación por empleado con la persistente preferencia por centros de primera calidad y con buenos servicios.
Costos de construcción y financiamiento elevados en medio de la inflación
El sector de la construcción sigue enfrentándose a importantes desafíos ante la persistencia de las presiones inflacionarias. Los precios de los insumos aumentaron un 50% desde 2019, mientras que el PMI de la Construcción se situó en 43.8 en marzo de 2025, lo que indica una contracción (Informe de Construcción de Savills). El aumento de los tipos de interés impulsa a las entidades crediticias a exigir un mayor prealquiler, lo que alarga los plazos de los proyectos y aumenta la rentabilidad exigida. Los proyectos especulativos desde cero fuera del centro de París tienen dificultades para dar frutos, lo que refuerza la escasez de oferta de grado A. Los promotores con balances sólidos y carteras de proyectos con criterios ESG mantienen su poder de negociación tanto con los inquilinos como con los inversores, pero las empresas más pequeñas se enfrentan a la salida o la recapitalización. A medida que el mercado evoluciona, los interesados deben adaptarse a estas dinámicas cambiantes para afrontar con éxito el futuro.
Análisis de segmento
Por grado de construcción: los activos premium impulsan la polarización del mercado
Los inmuebles de Grado A representaron el 50.68% del mercado inmobiliario de oficinas de Francia en 2025. Los inquilinos valoran la eficiencia energética y las características de bienestar que facilitan los protocolos híbridos, lo que respalda una tasa de crecimiento anual compuesta (TCAC) del 3.05% para este grupo hasta 2031. Los inmuebles de Grado B y Grado C se enfrentan a una depreciación acelerada a menos que se renueven; muchos propietarios evalúan la conversión a residencias o laboratorios de ciencias biológicas cuando la zonificación lo permita. Los alquileres solicitados de Grado A en el centro de París alcanzaron los 1,320 USD por metro cuadrado en 2024, un aumento interanual del 12%, mientras que los inmuebles de Grado C en las zonas suburbanas registran una tasa de desocupación de dos dígitos. Los diferenciales de arrendamiento ilustran la creciente bifurcación dentro del mercado inmobiliario de oficinas francés.
El trabajo híbrido acentúa esta brecha, ya que las empresas requieren menos escritorios, pero exigen servicios más completos, desde zonas de colaboración con aislamiento acústico hasta paneles de control inteligentes que monitorizan las emisiones de carbono. Los promotores de nuevas torres integran fachadas fotovoltaicas, hormigón bajo en carbono y sistemas de climatización (HVAC) basados en IA, superando los umbrales del Décret Tertiaire años antes de lo previsto. Las renovaciones también se aceleran: Gecina destinó 915 millones de dólares a mejoras energéticas profundas, apostando por la nueva "prima verde". Esta tendencia implica un flujo continuo de capital hacia proyectos de primera calidad, incluso cuando el mercado secundario roza la obsolescencia, lo que refuerza la polarización de la calidad en el mercado inmobiliario de oficinas francés.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de transacción: el crecimiento de las ventas supera el dominio del alquiler
Los contratos de alquiler representaron el 74.66% de la actividad en 2025, lo que refleja el deseo de flexibilidad operativa de los inquilinos. Sin embargo, se prevé que las ventas aumenten un 3.39% anual, más rápido que el mercado inmobiliario de oficinas francés en general. La compra de la Torre Majunga por parte de Unibail-Rodamco-Westfield por 1.07 millones de dólares ejemplifica el renovado interés por los activos trofeo, según Batinfo. Las rentabilidades prime se redujeron del 4.5% al 4.0% en el centro de París durante 2024-2025, lo que atrajo a fondos de pensiones y entidades soberanas.
Los propios arrendamientos evolucionan: el plazo promedio ahora se sitúa en 6.4 años, frente a los 9 años previos a la pandemia, con frecuentes opciones de rescisión. Las estructuras de venta de cartera permiten a los inversores absorber el inventario que requiere renovaciones graduales, captando el potencial de crecimiento una vez alcanzados los objetivos energéticos. Mientras tanto, los inversores transfronterizos de Norteamérica triplicaron sus asignaciones a Francia en 2024, y muchos están explorando estructuras de empresas conjuntas para adaptarse a las regulaciones locales. Por lo tanto, el mercado inmobiliario de oficinas francés observa un doble mecanismo: el arrendamiento sigue siendo líder en volumen, pero las entradas de capital se inclinan hacia la propiedad directa de activos verdes con un sólido potencial de reversión de la renta.
Por uso final: el liderazgo del sector tecnológico impulsa la adopción de la innovación
Las empresas de tecnologías de la información (TI) representaron el 26.74 % del mercado inmobiliario de oficinas en Francia en 2025 y lideraron el sector de crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 3.58 % hasta 2031. Las startups de IA y los proveedores de servicios en la nube prefieren plantas flexibles con conexión 5G y una red troncal de fibra óptica redundante, a menudo agrupadas en torno a la Estación F de París o Lyon Part-Dieu. Los bancos siguen su ejemplo, pero racionalizan sus redes de sucursales, trasladando sus sedes a menos plantas de alta gama para reforzar la imagen de marca del empleador. Los servicios de consultoría y profesionales ocupan suites premium en el centro de la ciudad para mantener la proximidad al cliente; su presencia se estabiliza a medida que la dotación de personal híbrida optimiza la ratio de personal.
Los ocupantes tecnológicos integran sensores del IoT que monitorizan la energía y la ocupación, alimentando así los paneles de control corporativos ESG. El arrendamiento del Marché Saint-Honoré de CBRE IM por parte de JP Morgan subraya la demanda de ubicaciones que definan la marca en el centro histórico de la capital. Las empresas de ciencias de la vida en el distrito Euroméditerranée de Marsella necesitan ventilación para el suelo y los laboratorios, lo que impulsa a los propietarios a rediseñar sus activos existentes. En todas las categorías, el tema unificador es la habilitación digital: cualquier edificio que carezca de una conectividad robusta corre el riesgo de estar desocupado durante un tiempo prolongado, lo que demuestra por qué el liderazgo tecnológico impulsa la absorción general en el mercado inmobiliario de oficinas francés.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
París sigue representando el 73.65% del valor de las transacciones de 2025, gracias a su concentración de sedes globales y agencias gubernamentales. La ocupación en el centro de París alcanzó los 388,000 metros cuadrados en el primer trimestre de 1, a pesar de que el total de transacciones disminuyó un 2025% interanual; tan solo los submercados del centro de la ciudad experimentaron un repunte del 6%, lo que demuestra el atractivo de las microubicaciones centrales. La oferta se ve limitada por la conservación de monumentos históricos y la larga tramitación de permisos, lo que mantiene la inflación de los alquileres, pero limita el crecimiento del volumen general. Los alquileres netos efectivos en zonas prime han superado la inflación salarial, lo que ha despertado el interés empresarial en centros alternativos.
Lyon registra la trayectoria de crecimiento más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 3.76 % hasta 2031. Se prevé que la ocupación anual de oficinas supere los 320,000 5.6 metros cuadrados, ya que las empresas aprovechan los menores costes de ocupación y un vibrante ecosistema de innovación agrupado en los distritos de Part-Dieu y Confluence. Una tasa de desocupación del XNUMX % indica condiciones equilibradas, y las autoridades municipales incentivan las renovaciones ecológicas mediante devoluciones fiscales, lo que refuerza la tesis de inversión para estrategias de valor añadido.
Marsella, junto con ciudades regionales más pequeñas, conforma un conjunto emergente de oportunidades alineadas con la política gubernamental de descentralización. Los programas de Promoción de Provenza destacan la mejora de las escuelas internacionales y los centros digitales que atraen al personal expatriado. France Stratégie observa que el teletrabajo aumenta la demanda de centros urbanos bien equipados, lo que implica una absorción de oficinas constante, aunque moderada, en municipios secundarios. Sin embargo, los inversores evalúan la conectividad del transporte y la especialización sectorial de cada localidad antes de invertir capital.
Panorama regulatorio
El mercado inmobiliario de oficinas en Francia se ve condicionado por obligaciones más estrictas en materia de eficiencia energética y por la evolución de la normativa sobre arrendamientos comerciales. La taxonomía de la UE y el Decreto Terciario francés establecen una hoja de ruta para la descarbonización de los edificios terciarios, incluyendo un objetivo de reducción del consumo energético del 40 % para 2030. Esto eleva los estándares de cumplimiento para los edificios más antiguos de categoría B/C y afecta a los criterios de evaluación de riesgos de entidades financieras e inversores.
En mayo de 2026, la Ley de Simplificación Económica (Ley n.º 2026-403) introdujo cambios que afectan a los arrendamientos y transacciones comerciales en Francia. Estos cambios incluyen la limitación de las garantías a una cuarta parte del alquiler trimestral para los arrendamientos nuevos o renovados, y la exclusión de los locales de oficinas y almacenes del derecho de tanteo legal del arrendatario en caso de venta del inmueble. La ley también validó las cláusulas de límite máximo y mínimo para las revisiones de alquiler basadas en contratos de arrendamiento individual y simplificó ciertos procedimientos de cumplimiento de la normativa ERP para locales de menos de 300 m², lo que puede reducir las dificultades en los programas de acondicionamiento y reposicionamiento de oficinas de menor tamaño.
Análisis de la cadena de valor
La cadena de valor del sector inmobiliario de oficinas en Francia abarca la adquisición de terrenos y activos, el desarrollo y la rehabilitación, el arrendamiento y las transacciones, así como la gestión a largo plazo de activos e instalaciones. Los participantes iniciales, como promotores, contratistas, arquitectos y empresas de ingeniería, operan actualmente con un enfoque en la rehabilitación, centrado en mejoras energéticas, modernización de sistemas de climatización, optimización de la envolvente del edificio y reconfiguración para usos híbridos. Este cambio refleja el aumento del 50 % en los costes de los insumos de construcción desde 2019 y las condiciones de financiación más restrictivas para los proyectos especulativos.
En la fase posterior, las empresas de intermediación y consultoría (incluidas JLL, CBRE y BNP Paribas Real Estate) apoyan a ocupantes e inversores en la búsqueda de emplazamientos, la valoración, la debida diligencia técnica, la planificación de espacios, la gestión de proyectos y la regeneración sostenible. Los proveedores de PropTech y de gestión de edificios se integran cada vez más con la gestión de instalaciones tradicional, proporcionando análisis de ocupación y energía que respaldan los requisitos de arrendamiento ecológico y la presentación de informes del Decreto Terciario. Al mismo tiempo, se recurre con mayor frecuencia a socios especializados en conversión y reurbanización a medida que se amplían los programas de reconversión de oficinas a usos alternativos y el reposicionamiento de usos mixtos.
Panorama competitivo
El mercado inmobiliario de oficinas en Francia presenta una concentración moderada. La competencia se centra en un grupo de REIT dominantes que controlan la mayoría de las torres del centro de la ciudad, mientras que los nuevos participantes extranjeros buscan activos con certificación ESG. La cartera de Gecina, de 19.14 millones de dólares, está centrada en París en un 87 % y cuenta con certificación verde en un 97 %, con un vencimiento promedio de arrendamiento de 5.4 años. Covivio asigna 26.4 millones de dólares en toda Europa, pero canaliza dos tercios de su nueva inversión de capital a las oficinas de París, donde registró 176,200 metros cuadrados de arrendamiento en 2024. Icade se centra en la protección del inventario de Seine-Saint-Denis para el futuro, y recientemente ha realquilado el edificio Pulse, de 29,000 metros cuadrados, al Consejo Departamental.
El capital internacional está intensificando la rivalidad. Los inversores norteamericanos aumentaron sus asignaciones a 3.4 millones de dólares en 2024, atraídos por la estabilidad de la eurozona y el potencial de las primas verdes. Empresas conjuntas como PGIM Real Estate con Pithos Capital se centran en nichos alternativos como el autoalmacenamiento, lo que indica una diversificación más allá de las oficinas. Las empresas disruptivas de PropTech ofrecen plataformas de arrendamiento basadas en datos y soluciones de modernización de cero emisiones netas, creando alianzas de servicios con los propietarios actuales en lugar de un desplazamiento directo.
Las estrategias se centran cada vez más en la excelencia en la rehabilitación, en lugar de en la acumulación de reservas de suelo. La cartera de inversión anual de Covivio, de 1.1 millones de dólares, se centra en renovaciones energéticas profundas, mientras que Gecina abandona las unidades residenciales consolidadas para financiar proyectos de residencias estudiantiles y convivencia que mejoran la agilidad general de la cartera. Los gestores de activos integran sistemas de gestión de edificios con IA para cuantificar el ahorro de carbono y transmitir estas métricas a los inquilinos, que deben cumplir con sus obligaciones de información. Por lo tanto, la ventaja competitiva reside en la capacidad de integrar eficientemente la tecnología, la sostenibilidad y los servicios de experiencia del inquilino en el mercado inmobiliario de oficinas francés.
Líderes del sector inmobiliario de oficinas en Francia
Jones Lang La Salle IP, Inc.
Knight Frank
CBRE
BNP Paribas Bienes raíces
Cushman y Wakefield
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: JLL informa que la oferta inmediata de espacio de oficinas en Île-de-France alcanzó los 6.57 millones de m² al cierre del segundo trimestre de 2026, lo que representa un aumento del 10 % interanual. Esta evolución pone de manifiesto la dinámica del inventario en la región de París y el posible poder de fijación de precios en el mercado principal.
- Julio de 2026: JLL destaca importantes transacciones de inversión en oficinas en Francia durante el primer semestre de 2026, incluyendo la adquisición de la cartera de THALES por parte de BLUE OWL y la venta del inmueble situado en el número 39 de la rue du Colisée de BNP AM a DWS por 140 millones de euros, así como la venta de Magnetik por parte de BATIPART y SOFIDY por 128 millones de euros. Estas operaciones evidencian el creciente interés de los inversores internacionales a gran escala y la elevada valoración de los activos de primera categoría.
- Abril de 2026: BNP Paribas Real Estate informa que la absorción de oficinas en Île-de-France totalizó 367,400 m2 en el primer trimestre de 2026, lo que supone un descenso del 15 % interanual. Esta cifra sugiere una menor actividad en el mercado de arrendamientos, junto con una demanda constante de activos principales en un entorno de trabajo híbrido.
Alcance y metodología
Los inmuebles de oficinas son la construcción de edificios con fines de arrendamiento y venta a empresas de diferentes sectores. Este informe tiene como objetivo proporcionar un análisis detallado del mercado inmobiliario de oficinas. Se enfoca en los conocimientos del mercado, la dinámica, las tendencias tecnológicas y las iniciativas gubernamentales del sector inmobiliario de oficinas.
El mercado inmobiliario de oficinas de Francia está segmentado por ciudades clave (París, Marsella, Lyon, Toulouse y otras ciudades). El informe ofrece el tamaño del mercado y las previsiones para el mercado inmobiliario de oficinas de Francia en valor (USD) para todos los segmentos anteriores.
Por grado de construcción
| Grado A |
| Grado B |
| Grado C |
Por tipo de transacción
| Rentas |
| Ventas |
Por uso final
| Tecnología de la información (TI e ITES) |
| BFSI (Banca, Servicios Financieros y Seguros) |
| Consultoría empresarial y servicios profesionales |
| Otros servicios (venta minorista, ciencias biológicas, energía, legal) |
por la ciudad
| París |
| Lyon |
| Marsella |
| Resto de Francia |
| Por grado de construcción | Grado A |
| Grado B | |
| Grado C | |
| Por tipo de transacción | Rentas |
| Ventas | |
| Por uso final | Tecnología de la información (TI e ITES) |
| BFSI (Banca, Servicios Financieros y Seguros) | |
| Consultoría empresarial y servicios profesionales | |
| Otros servicios (venta minorista, ciencias biológicas, energía, legal) | |
| por la ciudad | París |
| Lyon | |
| Marsella | |
| Resto de Francia |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado inmobiliario de oficinas en Francia?
El tamaño del mercado inmobiliario de oficinas de Francia alcanzó los 84.22 millones de dólares en 2026 y se proyecta que aumente a 97.14 millones de dólares en 2031.
¿Qué tan rápido crecerá el mercado entre 2026 y 2031?
Se espera que se expanda a una tasa de crecimiento anual compuesta del 2.89%, impulsada por la adaptación al trabajo híbrido y las modificaciones ESG.
¿Qué grado de construcción captura la mayor participación?
Las propiedades de grado A tienen el 50.68% del valor de 2025 y son las preferidas por su desempeño energético y ubicaciones centrales.
¿Por qué se considera Lyon la ciudad con mayor crecimiento en oficinas?
Lyon se beneficia de unos costes de ocupación entre un 25 y un 30 % inferiores a los de París, de sólidas mejoras de infraestructura y de una CAGR prevista del 3.76 % hasta 2031.
¿Cómo impactan las regulaciones ESG en los valores de los activos?
La taxonomía de la UE y las normas del Décret Tertiaire crean una “prima verde” para los edificios que cumplen las normas y un “descuento marrón” para el parque ineficiente, lo que reconfigura la asignación de capital.
¿Qué riesgos podrían frenar el crecimiento futuro?
La tendencia prolongada al teletrabajo, una inflación del 50% en los costos de construcción desde 2019 y condiciones financieras restrictivas pueden limitar la nueva oferta y la velocidad de las transacciones dentro del mercado inmobiliario de oficinas en Francia.


