

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
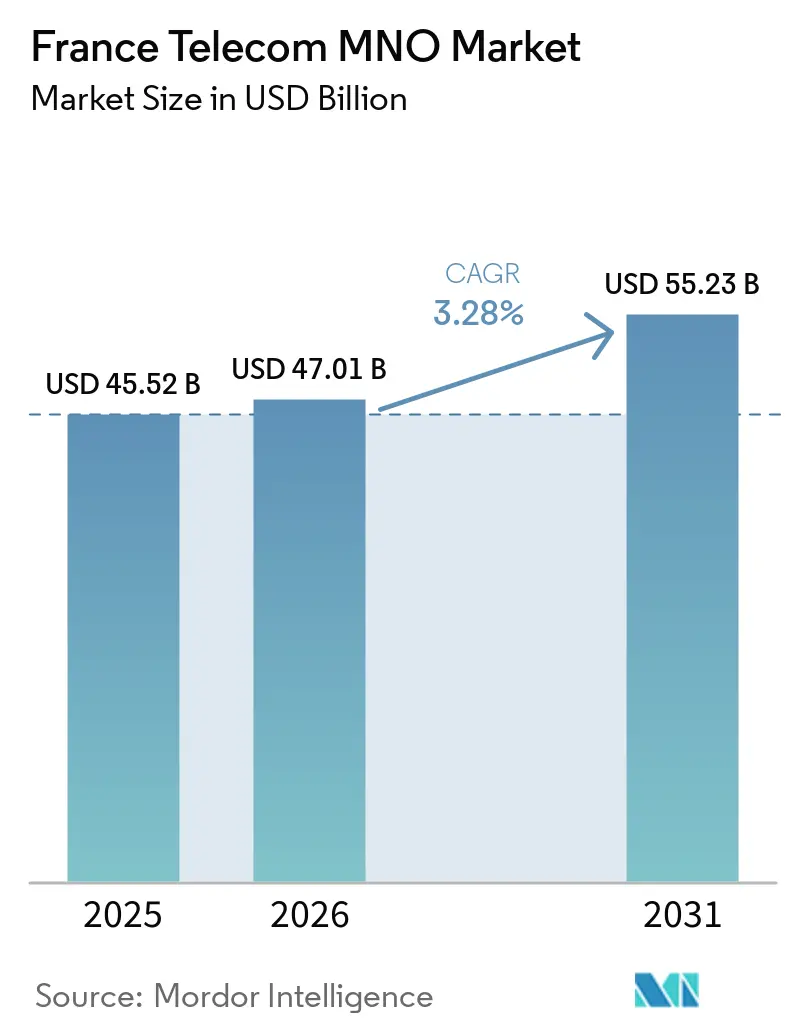
| Tamaño del mercado (2026) | USD 47.01 mil millones |
| Tamaño del mercado (2031) | USD 55.23 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.28% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de operadores de redes móviles de France Telecom realizado por Mordor Intelligence
Se proyecta que el tamaño del mercado de operadores de redes móviles (MNO) de France Telecom alcance los 45.52 millones de dólares en 2025, los 47.01 millones de dólares en 2026 y los 55.23 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.28% entre 2026 y 2031. En términos de volumen de suscriptores, el mercado estaba valorado en 97.34 millones de suscriptores en 2025 y se espera que crezca de 99.82 millones de suscriptores en 2026 a 113.22 millones de suscriptores en 2031, con una CAGR del 2.55% durante el período de pronóstico (2026-2031).
El impulso a corto plazo proviene de los rápidos despliegues de 5G autónomos, los paquetes fijos y móviles con fibra óptica y la transición hacia servicios de digitalización empresarial, todo lo cual está transformando la composición de los ingresos. Los operadores están invirtiendo capital en el espectro de 3.5 GHz, zonas 5G privadas y plataformas edge que permiten una calidad diferenciada para aplicaciones con un alto consumo de datos. Las directivas regulatorias sobre compartición de redes y ecodiseño están reforzando la disciplina de costes, mientras que los requisitos de ciberresiliencia y eficiencia energética están modificando las prioridades de inversión. La creciente competencia entre Orange, SFR, Bouygues Telecom y Free Mobile mantiene la presión sobre los precios incluso con el aumento del uso de datos, lo que impulsa a los operadores a aprovechar el nuevo valor del IoT, la conectividad en la nube y los servicios gestionados.
Conclusiones clave del informe
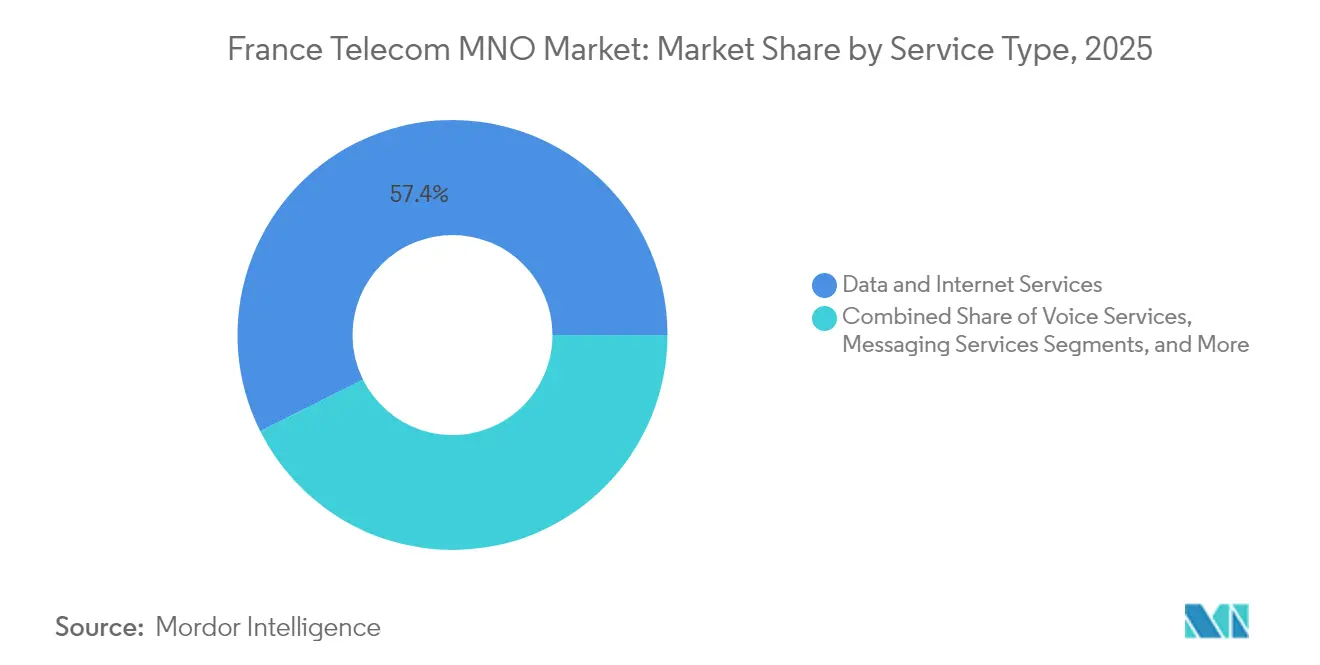
- Por tipo de servicio, los servicios de datos e Internet representaron el 57.39% de la participación de mercado de los MNO de telecomunicaciones de Francia en 2025, mientras que se proyecta que los servicios de IoT y M2M crecerán a una CAGR del 3.39% hasta 2031.
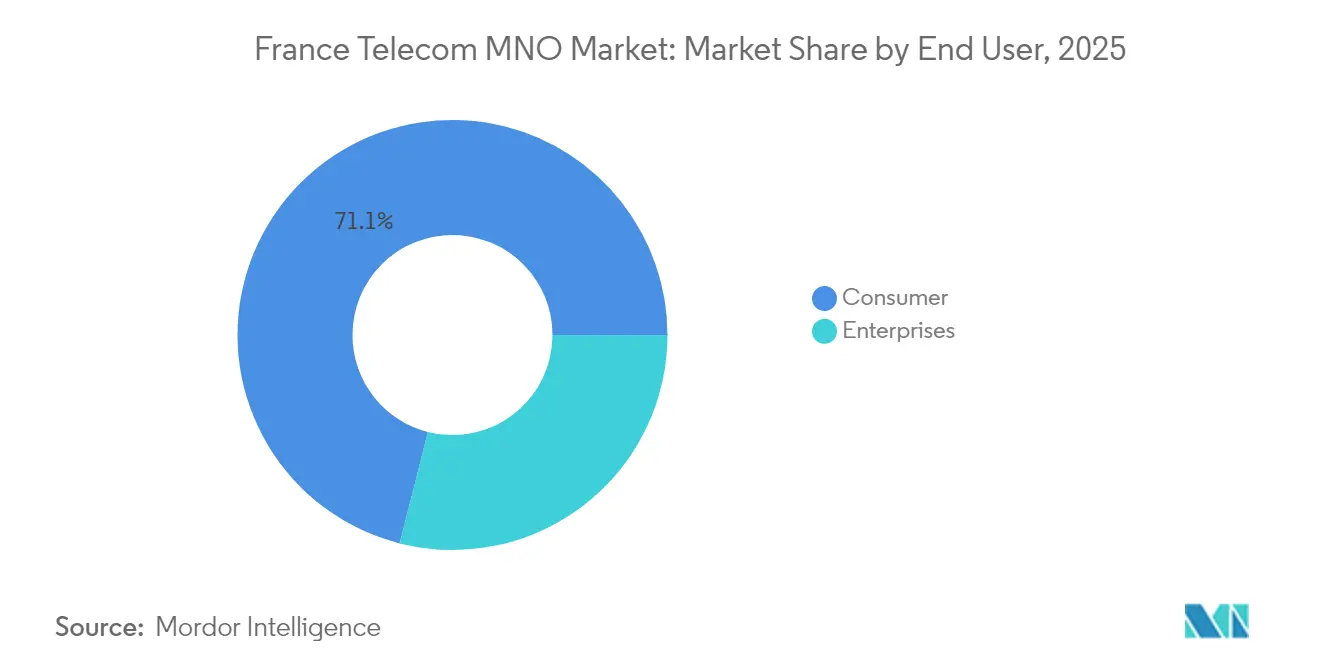
- Por usuario final, el segmento de consumo representó el 71.05 % del tamaño del mercado de MNO de telecomunicaciones de Francia en 2025; el segmento empresarial está avanzando a una CAGR del 3.62 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de operadores móviles de France Telecom
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La expansión de la cobertura 5G y FWA impulsan las billeteras centradas en datos | + 0.8% | Nacional, ganancias tempranas en París, Lyon y Marsella | Mediano plazo (2-4 años) |
| Los paquetes FMC respaldados por fibra impulsan el aumento del ARPU fijo/móvil | + 0.6% | Nacional, acelerado en zonas rurales | Corto plazo (≤ 2 años) |
| La transmisión de video y los juegos en la nube impulsan la demanda de datos móviles | + 0.5% | Nacional, concentrado en centros urbanos | Corto plazo (≤ 2 años) |
| Los proyectos empresariales de la Industria 4.0 aceleran la adopción de SIM de IoT | + 0.4% | Regiones industriales, Isla de Francia, Auvernia-Ródano-Alpes | Mediano plazo (2-4 años) |
| Liberación de espectro de 3.5 GHz para redes privadas 5G SA | + 0.3% | Grandes zonas industriales | Largo plazo (≥ 4 años) |
| Los canales de teléfonos que solo admiten eSIM reducen la pérdida de clientes y los costos de adquisición | + 0.2% | Segmentos nacionales premium | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La expansión de la cobertura 5G y la FWA impulsan las billeteras centradas en datos
Los primeros lanzamientos de 5G independiente están cambiando la economía móvil ya que la segmentación de red premium eleva el ARPU y alivia la congestión de la hora pico [1] The Fast Mode, “iPhone 15 Users Get First Taste of Orange 5G+,” thefastmode.com . El acceso inalámbrico fijo aprovecha los activos de radio existentes para servir a los hogares rurales que carecen de fibra, lo que permite a los operadores monetizar el espectro de manera más eficiente mientras extienden el alcance competitivo. La oferta de Orange 5G Core Network-as-a-Service reduce los costos de entrada para los operadores regionales, acelera la cobertura nacional y fomenta la innovación de servicios. A medida que las cargas de trabajo sensibles a la latencia migran al borde, el mercado de operadores móviles de telecomunicaciones de Francia favorecerá a los proveedores que pueden combinar el acceso de baja latencia con la adyacencia a la nube.
Los paquetes FMC con respaldo de fibra impulsan el aumento del ARPU de telefonía fija y móvil
La combinación sin fisuras de FTTH gigabit y 5G está aumentando el gasto de los hogares y reduciendo la rotación, ya que 20.6 millones de hogares ahora están suscritos a FTTH con una tasa de adopción del 78 % [2] Deepomatic, “FTTH Council Fiber Market Panorama Key Takeaways”, deepomatic.com . Bouygues Telecom ha demostrado un ARPU fijo de 33 EUR mientras estabiliza los precios móviles al promover planes todo incluido, lo que confirma que las ofertas convergentes pueden aislar los ingresos de los juegos puramente de precio [3] Bouygues, “H1 2024 Presentation”, bouygues.com . Los operadores que integren la orquestación inteligente de servicios y la atención multicanal capturarán el mayor valor de vida del cliente.
La transmisión de video y los juegos en la nube impulsan la demanda de datos móviles
El consumo mensual promedio aumentó a 14.3 GB por usuario en 2024, un 18 % más que el año anterior, y el video representó la mayor parte del tráfico. Los juegos en la nube aumentan los requisitos de latencia y fluctuación, lo que impulsa a los operadores a adoptar el almacenamiento en caché en el borde y las asociaciones de backhaul satelital con Eutelsat para preservar la calidad de la experiencia [4] Telecoms.com, “Orange compra las capacidades LEO de Eutelsat”, telecoms.com . La estratificación de precios exitosa ahora depende de velocidades garantizadas y contenido empaquetado en lugar de solo volumen ilimitado, lo que refuerza la necesidad de análisis de red granulares en el mercado de operadores móviles de telecomunicaciones de Francia.
Los proyectos de la Industria 4.0 aceleran la adopción de tarjetas SIM para IoT
Las empresas de fabricación y logística están implementando redes privadas de 5G y sensores para facilitar la monitorización y la automatización en tiempo real. Orange Business respalda estas implementaciones con su plataforma Live Objects, que combina la gestión de dispositivos, el análisis y la seguridad en un único conjunto. Dado que se prevé que las líneas globales de IoT celular alcancen los 6.4 millones para 2029, los operadores franceses que dominen las soluciones verticales convertirán la conectividad en contratos multicapa que impulsen sus márgenes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La feroz competencia de precios mantiene estable el ARPU combinado | -0.9% | Nacional, más pronunciado en zonas urbanas | Corto plazo (≤ 2 años) |
| >110% de penetración de SIM limita el crecimiento orgánico de suscriptores | -0.5% | Nacional, saturación en todas las regiones | Largo plazo (≥ 4 años) |
| El ecodiseño y la regulación de la eficiencia energética elevan los gastos operativos | -0.3% | Nacional, impulsado por el cumplimiento | Mediano plazo (2-4 años) |
| La incertidumbre sobre el calendario de subastas de mmWave retrasa los planes de inversión de capital | -0.2% | Nacional, afecta estrategia 5G | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La feroz competencia de precios mantiene estable el ARPU combinado
Desde que Free Mobile revolucionó los precios, el precio nominal de un paquete típico ha caído un 45% entre 2011 y 2016, y los operadores aún tienen dificultades para trasladar las primas por la calidad de la red a los consumidores. Opensignal sigue posicionando a Orange a la cabeza en velocidad de descarga y cobertura, pero su ARPU móvil se mantiene prácticamente sin cambios porque los usuarios sensibles al precio cambian rápidamente cuando aparecen las promociones. Estos descuentos constantes obligan a los operadores a buscar la eficiencia y la diversificación de servicios en lugar de grandes aumentos de precios en el mercado de operadores móviles de telecomunicaciones de Francia.
>110% de penetración de SIM limita el crecimiento orgánico de suscriptores
Hay 83.4 millones de tarjetas SIM activas frente a 68 millones de residentes, lo que no deja espacio para quienes compran por primera vez y convierte el aumento de suscriptores en transferencias de cuota de suma cero. La reciente pérdida de 1.3 millones de suscriptores de SFR demuestra la rapidez con la que la rotación puede erosionar la escala en un entorno saturado. Por lo tanto, los operadores deben adoptar productos que mejoren el ARPU, como líneas IoT, redes privadas y servicios de ciberseguridad que desvinculen el crecimiento del número de tarjetas SIM en el mercado de operadores móviles de telecomunicaciones de Francia.
Análisis de segmento
Por tipo de servicio: el dominio de los datos impulsa la innovación en IoT
Los servicios de datos e internet acapararon el 57.39 % de la cuota de mercado de los operadores de telecomunicaciones móviles (OMD) franceses en 2025, desplazando a la voz como principal fuente de ingresos. Se prevé que el tamaño del mercado de los OMD de telecomunicaciones franceses para IoT y M2M se expanda a una tasa de crecimiento anual compuesta (TCAC) del 3.39 % hasta 2031, lo que refleja el interés de las empresas por la maquinaria conectada y las redes inteligentes de las ciudades. Los paquetes OTT y de televisión de pago se vuelven más atractivos a medida que los operadores integran Netflix, Disney+ y aplicaciones de streaming locales en interfaces unificadas que reducen la pérdida de clientes fuera del paquete. Los ingresos por voz y mensajería disminuyen a medida que los clientes optan por alternativas OTT, pero siguen siendo relevantes para el roaming entrante y las obligaciones regulatorias de emergencia.
El continuo crecimiento del tráfico de datos obliga a los operadores a densificar los sitios de radio e introducir la computación en el borde, mientras que el impulso de los proyectos de IoT fomenta la inversión en núcleos ligeros y plataformas de gestión de dispositivos. A medida que surjan redes 5G privadas para los Juegos Olímpicos de París y los campus industriales, el mercado de operadores móviles de France Telecom registrará mayores ingresos por bit para segmentos especializados que para la banda ancha móvil de alto rendimiento. Los operadores que integren analítica, seguridad e integración en la nube junto con la conectividad captarán la mayor parte del valor en este segmento en ascenso del mercado de operadores móviles de France Telecom.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por el usuario final: El crecimiento empresarial acelera la transformación digital
El segmento de consumo aún representa el 71.05 % de los ingresos de 2025, aunque su crecimiento es moderado debido a la competencia de precios y la saturación de las tarjetas SIM. En cambio, el tamaño del mercado de operadores móviles de telecomunicaciones de Francia vinculado a servicios empresariales está creciendo a una tasa de crecimiento anual compuesta (TCAC) del 3.62 % gracias a la implementación de la Industria 4.0, la adopción de SD-WAN y la migración a la nube. Orange Business ilustra este cambio con el lanzamiento de SD-WAN Essentials, que integra seguridad y gestión del rendimiento basada en IA para oficinas más pequeñas.
Se estima que las ofertas centradas en la tecnología, como GenAI gestionado, la nube híbrida y la seguridad de confianza cero, captarán el 87 % de la cartera de telecomunicaciones B2B para 2027. A medida que las empresas buscan conectividad unificada y soluciones de TI, los operadores que ofrecen asesoramiento especializado superarán a los que ofrecen ancho de banda puro. Por lo tanto, el mercado de operadores móviles de telecomunicaciones de Francia recompensa a los operadores tradicionales que combinan la resiliencia de la infraestructura con capacidades de comercialización centradas en soluciones adaptadas a las necesidades específicas del sector.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
A nivel nacional, el mercado francés de operadores de telecomunicaciones (ORM) se beneficia de una infraestructura avanzada y una cobertura 4G universal. Sin embargo, las disparidades regionales influyen en los perfiles de ingresos. Île-de-France genera el ARPU más alto, impulsado por un uso urbano denso y una concentración de sedes que adoptan conectividad empresarial premium. Auvernia-Ródano-Alpes y Alta Francia contribuyen significativamente mediante la digitalización de la fabricación, centros logísticos y pilotos de movilidad inteligente. Los departamentos rurales obtienen cobertura gracias al programa New Deal for Mobile, que elevó la cobertura 4G del 45 % al 88 % entre 2018 y 2023.
A medida que se acelera el despliegue de fibra, los operadores aprovechan el acceso inalámbrico fijo para atender a pueblos aislados, manteniendo al mismo tiempo la rentabilidad del espectro. El tamaño del mercado de operadores móviles de France Telecom en los territorios de ultramar sigue siendo menor, pero muestra un gran potencial de crecimiento gracias a las nuevas liberaciones de espectro en Martinica y Guadalupe, que respaldan la mejora de la red 4G y las incipientes implementaciones de 5G. La cobertura 5G ponderada por población varía considerablemente: Free Mobile afirma tener un alcance del 94 %, mientras que Orange se centra en la profundidad en corredores de alto tráfico, alcanzando el 60 % de las áreas metropolitanas con capas de banda media más rápidas.
Los planes de desconexión del cobre introducen complejidad en la transición regional, ya que la RTPC tradicional atiende casos de uso empresarial específicos en regiones de baja densidad. Por lo tanto, los operadores organizan las migraciones junto con el despliegue de fibra para evitar brechas de servicio y sanciones regulatorias. Por lo tanto, la geografía se entrelaza con la innovación de servicios y las obligaciones regulatorias, dirigiendo el capital hacia regiones donde las sinergias entre telefonía fija y móvil maximizan el rendimiento a lo largo de la vida útil dentro del mercado de operadores móviles de telecomunicaciones de Francia.
Panorama regulatorio
El mercado de operadores de redes móviles de France Telecom está supervisado por Arcep, que establece normas sobre competencia, obligaciones de cobertura, interconexión y supervisión del mercado. Arcep formalizó su estrategia Ambición 2030 el 21 de enero de 2025, con áreas de enfoque específicas que abarcan el despliegue de banda ancha de muy alta velocidad, la conectividad empresarial y la regulación ambiental, lo que influye en las obligaciones de información y las decisiones de inversión de los operadores.
El Reglamento UE 2024/1309 (Ley de Infraestructura Gigabit) entrará en vigor para los gestores de infraestructuras el 12 de mayo de 2026, reforzando los mecanismos de permisos y acceso a infraestructuras que influyen en la economía de la fibra óptica y el backhaul para los operadores de redes móviles. El cierre de las redes de cobre y la retirada gradual de las redes 2G/3G se mantienen según lo previsto, con el cierre de la red de cobre de Orange programado para 2030 y la retirada gradual prevista para alrededor de 2028-2029, lo que impulsa la planificación de la migración y las comunicaciones con los clientes.
Panorama competitivo
Cuatro operadores dominan el mercado francés de telecomunicaciones, aunque ninguno supera un tercio de la cuota de mercado, lo que mantiene una intensa rivalidad. Orange lidera con un 31% de cuota de mercado móvil y un 39% de cuota de mercado fija, aprovechando las métricas de red superiores y la amplitud de su red para obtener primas selectivas. SFR controla el 24%, pero se enfrenta a un sobreendeudamiento y a una reciente pérdida de clientes, lo que ha impulsado la revisión de activos que podría impulsar la consolidación del mercado. Bouygues Telecom busca una diferenciación centrada en la calidad, tras adquirir recientemente La Poste Telecom para sumar 2.3 millones de clientes y ampliar su alcance minorista. Free Mobile sigue siendo la alternativa disruptiva de bajo precio, impulsando planes ilimitados y una amplia disponibilidad de 5G para atraer a los clientes.
Las iniciativas estratégicas reflejan diversas fortalezas. La alianza satelital de Orange con Eutelsat extiende la cobertura a instalaciones marítimas, de aviación y gubernamentales remotas, diversificando los ingresos más allá de las coberturas terrestres. Bouygues Telecom presentó su marca B.IG para reforzar los paquetes familiares y buscar ventas adicionales en el mercado medio. La modernización de la red de SFR depende de la reducción de gastos de capital derivada de posibles acuerdos de compartición de espectro, mientras que Free Mobile aprovecha la expansión de infraestructuras limitadas y los acuerdos mayoristas competitivos. La diversificación hacia IoT, 5G privado y ciberseguridad es común a todos los actores, ya que buscan resiliencia más allá de los datos de consumo en el mercado de operadores móviles de telecomunicaciones de Francia.
Líderes de la industria de operadores móviles de France Telecom
naranja SA
SFR (Altice Francia)
Bouygues Telecom
Móvil gratuito (Ilíada)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: La Autoridad de Competencia inicia la revisión de la propuesta de adquisición de los activos de SFR Altice France tras la remisión de la Comisión Europea. La revisión regulatoria conlleva riesgos de aprobación y puede afectar la entrada en vigor de los cambios en la estructura del mercado, incluyendo implicaciones para la planificación de inversiones de capital.
- Junio de 2026: El consorcio formado por Bouygues Telecom, Free-Iliad y Orange firmó un Memorando de Entendimiento para adquirir SFR Altice France. Este acuerdo evidencia una tendencia a la consolidación en el mercado francés de operadores de redes móviles, lo que podría modificar las prioridades de inversión en redes y la dinámica de precios.
- Abril de 2026: El consorcio (Bouygues Telecom, Free-Iliad, Orange) inició negociaciones exclusivas con Altice France para la adquisición de SFR. Este paso reduce las posibilidades de una posible estructura de tres operadores de redes móviles nacionales una vez que se complete la operación.


Alcance y metodología
El estudio ofrece un análisis exhaustivo de la industria de las telecomunicaciones en Francia. El mercado francés de las telecomunicaciones está segmentado por servicios, que se clasifican en servicios de voz (alámbricos e inalámbricos), servicios de datos y mensajería, y OTT y televisión de pago.
Tipo de servicio
| Servicios de voz |
| Servicios de datos e Internet |
| Servicios de mensajería |
| Servicios IoT y M2M |
| Servicios OTT y TV de pago |
| Otros Servicios (VAS, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.) |
Usuario final
| Empresas |
| Consumidor |
| Tipo de servicio | Servicios de voz |
| Servicios de datos e Internet | |
| Servicios de mensajería | |
| Servicios IoT y M2M | |
| Servicios OTT y TV de pago | |
| Otros Servicios (VAS, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.) | |
| Usuario final | Empresas |
| Consumidor |


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de operadores móviles de telecomunicaciones en Francia?
El mercado tendrá un valor de 47.01 millones de dólares en 2026 y se proyecta que aumentará a 55.23 millones de dólares en 2031.
¿A qué velocidad se está expandiendo la cobertura 5G en Francia?
Free Mobile afirma tener una cobertura del 94% de la población, mientras que Orange se centra en capas profundas de banda media que ahora alcanzan el 60% de las áreas metropolitanas.
¿Qué segmento de servicios está creciendo más rápido?
Los servicios de IoT y M2M se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 3.39 % hasta 2031, superando a los segmentos de voz y mensajería.
¿Por qué el ARPU combinado se mantiene estable a pesar del creciente tráfico de datos?
La prolongada competencia de precios entre cuatro operadores nacionales compensa el impacto de un mayor uso, limitando la capacidad de aumentar los precios.
¿Qué regiones presentan la mayor demanda de conectividad empresarial?
Île-de-France, Auvergne-Rhône-Alpes y Hauts-de-France son líderes debido a la alta actividad manufacturera y logística que requiere soluciones privadas de 5G e IoT.
¿Cómo afectará el despliegue de fibra a los operadores móviles?
Los paquetes FMC respaldados por fibra aumentan el valor de vida del cliente y permiten la venta cruzada de servicios 5G y OTT premium, lo que mejora la resiliencia del margen.
Última actualización de la página:



