

Tamaño y cuota de mercado del sector de transporte de mercancías y logística en Europa Central y Oriental.
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
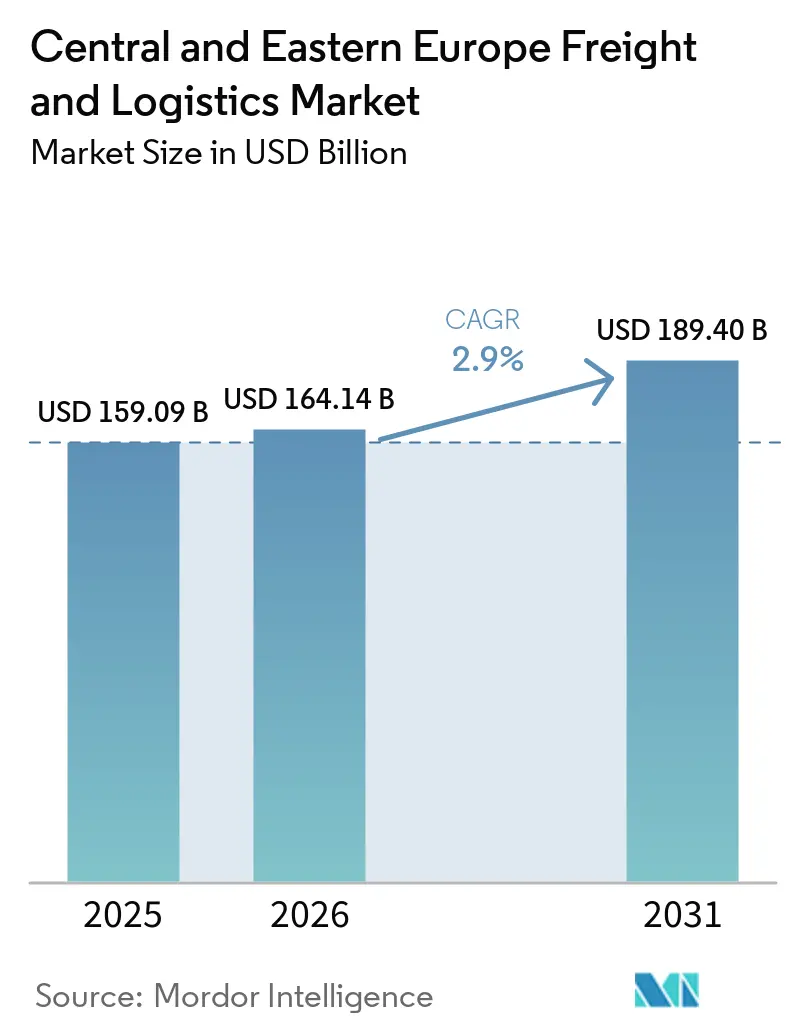
| Tamaño del mercado (2026) | USD 164.14 mil millones |
| Tamaño del mercado (2031) | USD 189.40 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.90% CAGR |
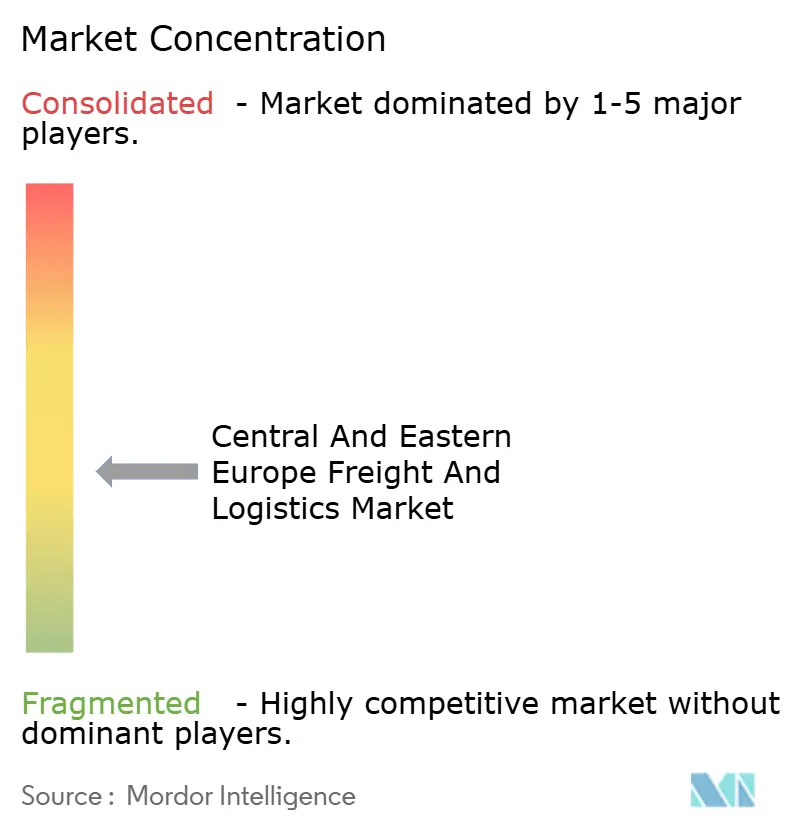
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de transporte de mercancías y logística en Europa Central y Oriental realizado por Mordor Intelligence.
Se estima que el tamaño del mercado de transporte de mercancías y logística de Europa Central y Oriental será de 159.09 millones de dólares en 2025, con 164.14 millones de dólares en 2026, y se prevé que alcance los 189.40 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 2.9% entre 2026 y 2031.
Las mejoras en la infraestructura de defensa, los corredores de combustibles alternativos exigidos por la UE y el rápido crecimiento del comercio digital están reconfigurando la asignación de capacidad en todos los modos logísticos, lo que impulsa a las empresas de transporte a acelerar la renovación de flotas y el rediseño de redes. El programa de movilidad militar de la OTAN está estandarizando la manipulación de cargas pesadas y reduciendo los tiempos de espera en las fronteras civiles hasta en un 40 %. Simultáneamente, el Reglamento de la UE sobre infraestructuras de combustibles alternativos (AFIR) obliga a los estados de Europa Central y Oriental a instalar 3,600 puntos de recarga para vehículos pesados y 1,000 estaciones de GNL para 2030, lo que genera inversiones multimillonarias en corredores. Los nuevos megacentros logísticos báltico-adriáticos reducen ahora los plazos de entrega norte-sur hasta en un tercio, desviando el comercio entre Asia y Europa de las rutas Rin-Alpes, más congestionadas. La carga de proyectos de alto valor para la construcción de centros de datos a hiperescala y el desvío de acero impulsado por CBAM a través de los puertos del Mar Negro amplían la demanda de transportistas especializados y transitarios centrados en servicios de cumplimiento normativo.
Conclusiones clave del informe
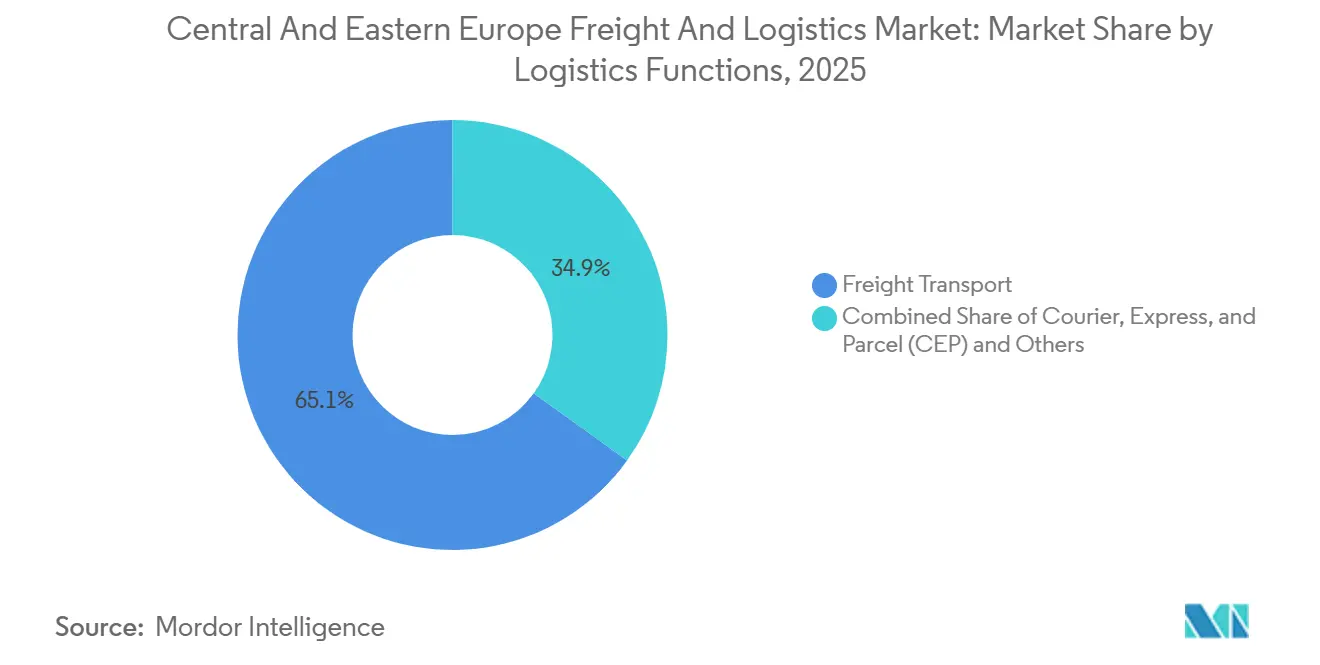
- Por función logística, el transporte de mercancías representó el 65.08% del tamaño del mercado de transporte de mercancías y logística de Europa Central y Oriental en 2025, mientras que los servicios de mensajería, paquetería y envíos urgentes (CEP) registraron la tasa de crecimiento anual compuesta (CAGR) más rápida, del 3.35%, hasta 2031.
- Por modalidad de transporte de mercancías, el transporte por carretera acaparó el 74.82% de la cuota de mercado de transporte de mercancías y logística de Europa Central y Oriental en 2025, y el transporte aéreo lideró el crecimiento con una tasa de crecimiento anual compuesta del 4.44% hasta 2031.
- En lo que respecta al servicio CEP, las entregas nacionales representaron el 65.48 % del mercado de transporte de mercancías y logística de Europa Central y Oriental en 2025, mientras que el servicio CEP internacional va camino de alcanzar una tasa de crecimiento anual compuesta (CAGR) del 3.49 % hasta 2031.
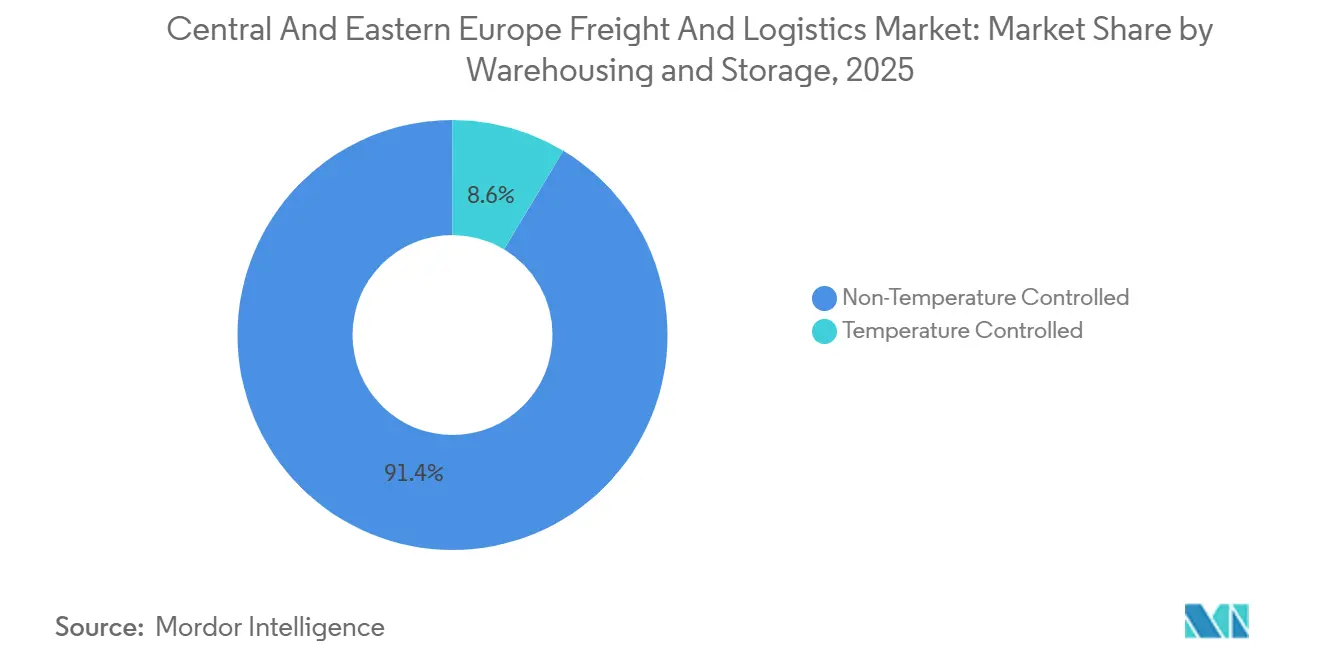
- En el sector del almacenamiento, las instalaciones sin control de temperatura controlaron el 91.39% del mercado de transporte de mercancías y logística de Europa Central y Oriental en 2025, y el almacenamiento con temperatura controlada avanza a una tasa de crecimiento anual compuesta del 2.70% hasta 2031.
- En cuanto al modo de transporte de mercancías, el transporte marítimo y por vías navegables interiores mantuvo una cuota del 50.09 % en 2025, pero el transporte aéreo está experimentando un crecimiento acelerado a una tasa compuesta anual del 3.86 % hasta 2031.
- Por usuario final, el comercio mayorista y minorista representó el 30.58% del mercado de transporte de mercancías y logística de Europa Central y Oriental en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta del 3.12% hasta 2031.
- Por países, Polonia dominó el mercado de transporte de mercancías y logística de Europa Central y Oriental en 2025 con un 32.72%, mientras que se prevé que Bulgaria crezca más rápidamente, con una tasa de crecimiento anual compuesta del 3.24% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de transporte de mercancías y logística en Europa Central y Oriental
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El aumento de la carga de movilidad militar de la OTAN impulsa la demanda de logística contractual. | + 0.6% | Polonia, los estados bálticos, Rumania, con repercusiones en Eslovaquia y Hungría. | Mediano plazo (2-4 años) |
| Despliegue de corredores de vehículos pesados GNL/EV/HVO bajo EU AFIR | + 0.5% | Corredores TEN-T en toda Europa Central y Oriental, con despliegue inicial en Polonia y la República Checa. | Largo plazo (≥ 4 años) |
| Megacentros intermodales báltico-adriáticos que reducen drásticamente los plazos de entrega puerta a puerta. | + 0.5% | Regiones fronterizas de Polonia, República Checa, Eslovenia y Austria | Mediano plazo (2-4 años) |
| El auge de la construcción de centros de datos genera una logística de proyectos de alto valor. | + 0.4% | Polonia, Rumania, Hungría, con actividad emergente en Bulgaria | Corto plazo (≤ 2 años) |
| Desvío de rutas de acero y aluminio a través de los puertos del Mar Negro inducido por el CBAM | + 0.3% | Rumania y Bulgaria, con su impacto en los países del corredor del Danubio. | Mediano plazo (2-4 años) |
| El impulso del comercio electrónico en los Balcanes de nivel 2 genera volúmenes de CEP el mismo día. | + 0.3% | Serbia, Bulgaria, Albania, Macedonia del Norte, Bosnia y Herzegovina | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
El aumento de la carga de movilidad militar de la OTAN impulsa la demanda de logística contractual.
La promesa de la OTAN de desplegar rápidamente 300,000 soldados en su flanco oriental convirtió la modernización de carreteras, ferrocarriles y puertos de doble uso en un imperativo estratégico. El refuerzo de puentes, la ampliación de las plataformas ferroviarias y los sistemas de predespacho aduanero ya reducen el tránsito de mercancías civiles hasta en un 40 % en corredores clave. Las empresas de logística contractual han conseguido contratos plurianuales por valor de entre 50 y 100 millones de euros (entre 58 y 118 millones de dólares) para almacenar y reposicionar vehículos blindados y generadores de gran tamaño. Los procedimientos estandarizados de elevación pesada, inicialmente concebidos para equipos de defensa, se aplican ahora a proyectos de turbinas eólicas y maquinaria industrial, ampliando el mercado potencial. Los esfuerzos de armonización del ancho de vía a lo largo del eje Báltico-Mar Negro eliminan aún más los cambios de bogies que consumen mucho tiempo, mejorando la competitividad ferroviaria y abriendo oportunidades adicionales en el mercado de transporte y logística de Europa Central y Oriental [1] OTAN, “Movilidad militar”, nato.int.
Despliegue de corredores de vehículos pesados GNL/EV/HVO bajo EU AFIR
AFIR obliga a los Estados miembros a instalar puntos de recarga para camiones eléctricos cada 60 km y estaciones de repostaje de GNL cada 150 km en las rutas principales de la TEN-T para 2030, lo que respalda más de 10 millones de euros (11.7 millones de dólares) de inversión público-privada. Solo Polonia tiene como objetivo instalar 450 puntos de recarga para vehículos pesados para 2027, mientras que Rumanía instalará 12 estaciones de GNL en sus principales vías norte-sur. Los primeros usuarios informan de un coste total de propiedad entre un 15 % y un 20 % menor en ciclos de cinco años una vez que se tiene en cuenta la exposición a los precios del carbono. Los transportistas obtienen certeza en la red, lo que impulsa la retirada acelerada de flotas diésel y aumenta la demanda de HVO renovable, especialmente en la República Checa y Eslovaquia, donde la producción local reduce el riesgo de suministro. La interoperabilidad de los corredores permite a los transportistas programar camiones de combustible alternativo a través de múltiples fronteras, reforzando la flexibilidad modal y fortaleciendo la trayectoria de descarbonización del mercado de transporte de mercancías y logística de Europa Central y Oriental.
Megacentros intermodales báltico-adriáticos reducen drásticamente los plazos de entrega puerta a puerta.
Las terminales modernizadas en Gliwice y Koper ahora pueden recibir trenes de 1,000 metros y automatizar la manipulación de cajas, reduciendo el tiempo de espera de los camiones a menos de 30 minutos y disminuyendo el tránsito de extremo a extremo entre un 25 y un 35 %. Las alternativas competitivas a las rutas Rin-Alpes están desplazando los volúmenes de Asia-Europa hacia el este, aumentando la consolidación de centros y radios que eleva la utilización de vehículos entre un 20 y un 30 %. La densidad de megacentros respalda las ambiciones de cambio modal del ferrocarril, contrarresta la escasez de conductores y abre nuevas fuentes de ingresos para los transitarios intermodales. La certeza de la infraestructura también atrae inversión en instalaciones de valor añadido, como almacenes aduaneros y centros de transbordo con temperatura controlada cerca de las puertas de los centros, ampliando la amplitud del servicio del mercado de transporte y logística de Europa Central y Oriental [2] Comisión Europea, “Coordinadores del Corredor TEN-T”, transport.ec.europa.eu.
El auge de la construcción de centros de datos genera una logística de proyectos de alto valor.
Más de 2 millones de euros (2.5 millones de dólares) se invirtieron en la construcción de hiperescala en Polonia entre 2024 y 2025, con 150 MW en construcción en Bucarest y nueva capacidad planificada para Budapest. Cada emplazamiento requiere entre 200 y 300 traslados de gran tamaño, incluyendo transformadores de 100 toneladas y unidades de refrigeración de 80 toneladas. Los especialistas en logística de proyectos proporcionan estudios de ruta, grúas de gran capacidad y almacenamiento con temperatura controlada que mitigan las limitaciones de la infraestructura urbana. Los operadores demandan cada vez más entregas neutras en carbono, lo que acelera la adopción de camiones eléctricos y de HVO en las rutas de los proyectos. La naturaleza especializada de esta carga genera márgenes superiores e impulsa el mercado de transporte y logística de Europa Central y Oriental hacia servicios de mayor valor.
Tabla de impacto de restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los peajes por distancia aumentan los gastos operativos de las PYME transportistas. | -0.5% | Polonia, República Checa, Hungría, con potencial expansión a Rumania, Bulgaria | Corto plazo (≤ 2 años) |
| Escasez de vagones y contenedores en los corredores ferroviarios este-oeste | -0.4% | Polonia, República Checa, Eslovaquia, con impacto en el transporte de mercancías con destino a Alemania. | Mediano plazo (2-4 años) |
| Los límites más estrictos a las emisiones del Danubio para 2025 elevan las tarifas de transporte fluvial. | -0.3% | Países del corredor del Danubio: Rumania, Bulgaria, Serbia, Hungría, Eslovaquia | Corto plazo (≤ 2 años) |
| Las brechas de ciberseguridad están elevando los costos de los seguros y los planes de contingencia. | -0.3% | En toda Europa Central y Oriental, con especial impacto en los proveedores de logística integrados digitalmente. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los peajes por distancia aumentan los gastos operativos de las PYME transportistas.
El peaje electrónico implementado en todas las carreteras polacas de más de 3.5 toneladas en 2024 aumentó las tarifas por kilómetro entre un 18 % y un 22 %, lo que añadió entre 3,000 y 5,000 euros (3,510 y 5,900 dólares) a los presupuestos anuales de las PYME. Las revisiones trimestrales de tarifas vinculadas a las clases de emisiones de los vehículos inyectan volatilidad en los precios que los actores de escala absorben más fácilmente que las empresas familiares. Los planes checos de extender el peaje por distancia a las carreteras secundarias en 2026 ampliarán el impacto en los costos y acelerarán la consolidación. Muchos pequeños transportistas buscan software de enrutamiento para reducir los kilómetros en vacío, pero tienen dificultades para financiar las suscripciones, lo que intensifica el riesgo de salida. Estos vientos en contra moderan las perspectivas de crecimiento del mercado de transporte de mercancías y logística de Europa Central y Oriental a corto plazo [3] Comisión Europea, “Peajes de carretera y tarificación por distancia”, europa.eu.
Escasez de vagones y contenedores en los corredores ferroviarios este-oeste
Un déficit en toda Europa de 15,000-20,000 vagones intermodales y un desequilibrio crónico entre los flujos hacia el oeste y hacia el este añaden 150-250 EUR (175-295 USD) por TEU para el reposicionamiento. Los plazos de adquisición se extienden hasta 24 meses, y la liquidez de arrendamiento en Europa Central y Oriental está por detrás de Europa Occidental, lo que limita la capacidad ferroviaria justo cuando crece el apoyo político. La tarificación dinámica por aumento de precios erosiona la ventaja de costes del ferrocarril e impulsa a los transportistas de vuelta a la carretera a pesar del aumento de los peajes. Las plataformas digitales de agrupación son prometedoras, pero aún se enfrentan a la armonización de las especificaciones técnicas entre más de 15 operadores. Sin una rápida expansión de los activos, la cuota del ferrocarril corre el riesgo de estancarse, lo que limita los objetivos de cambio modal del mercado de transporte y logística de Europa Central y Oriental hasta 2028 [4] Comisión Europea, “Transporte ferroviario y logística”, transport.ec.europa.eu.
Análisis de segmento
Por función logística: El dominio del transporte de mercancías coincide con el rápido aumento del CEP.
El transporte de mercancías representó el 65.08 % del valor total en 2025, consolidando el mercado de transporte y logística de Europa Central y Oriental, incluso a pesar de la diversificación de los proveedores de logística contractual hacia proyectos de defensa y energías renovables. Una amplia red de carreteras, modernizada gracias a los programas de la OTAN, optimiza la eficiencia del transporte terrestre nacional, mientras que los cuellos de botella en el ferrocarril ponen de manifiesto la resiliencia del sector. Los ingresos por servicios de almacenamiento y depósito aumentan gracias a la demanda de equipos para centros de datos y productos farmacéuticos que requieren control de temperatura.
El crecimiento anual compuesto (CAGR) del 3.35 % de CEP hasta 2031 refleja el auge de los pedidos de comercio electrónico en ciudades medianas, que multiplican por cinco la capacidad de microdistribución entre 2024 y 2027. El crecimiento de la plataforma CEP se extiende al transporte de mercancías, ya que los importadores demandan experiencia en aduanas y auditorías de carbono para acero, aluminio y productos electrónicos de consumo. Otros servicios, en particular la consultoría para el cumplimiento de AFIR y CBAM, aseguran contratos a largo plazo con fabricantes que optimizan la cobertura de Alcance 3. La automatización, la transparencia habilitada por 5G y el mantenimiento predictivo reducen los costes operativos de los almacenes entre un 10 % y un 15 % y refuerzan las sinergias interfuncionales, manteniendo el dinamismo del mercado de transporte y logística de Europa Central y Oriental.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modo de transporte de mercancías: La carretera predomina bajo presión de costes
El transporte por carretera representaba el 74.82 % del mercado de transporte de mercancías y logística de Europa Central y Oriental; sin embargo, los peajes basados en la distancia y la volatilidad del diésel incentivan la electrificación de las flotas y la sustitución por GNL en los corredores AFIR. Los primeros en adoptar estas tecnologías disfrutan de ahorros en el coste total de propiedad (TCO) del 15 % al 20 %, lo que impulsa el mercado de transporte de mercancías y logística de Europa Central y Oriental para camiones de combustible alternativo.
El transporte aéreo de mercancías avanza a un ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 4.44%, debido a la alta demanda de rapidez en los envíos de centros de datos y productos farmacéuticos. El auge del transporte ferroviario, impulsado por las políticas vigentes, se ve frenado por la escasez de vagones, mientras que las mejoras en los puertos del Mar Negro aumentan el atractivo de la ruta marítima para los metales afectados por la contaminación por metales. Los límites a las emisiones del Danubio elevan las tarifas de las vías navegables interiores entre un 15% y un 25%, lo que fomenta la elección de modos de transporte mixtos. Las renovaciones de carreteras y ferrocarriles de la OTAN reducen los plazos de entrega civiles hasta en un 25%, reforzando la fiabilidad de las cadenas de suministro transfronterizas. Los megacentros intermodales impulsan un aumento del 20% al 30% en la utilización del ferrocarril en el corredor báltico-adriático, profundizando la diversificación del mercado de transporte y logística de Europa Central y Oriental.
Por sector de usuario final: El comercio minorista omnicanal supera al sector manufacturero.
El comercio mayorista y minorista representó el 30.58 % del mercado de transporte y logística de Europa Central y Oriental en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.12 % hasta 2031, manteniendo su liderazgo gracias a las estrategias omnicanal centradas en la entrega rápida y el almacenamiento urbano. El segmento continúa expandiéndose a medida que los minoristas adoptan la automatización, los robots móviles autónomos (AMR) y las soluciones de microdistribución. La manufactura sigue siendo un contribuyente clave, impulsada por la deslocalización cercana y el desarrollo de gigafábricas, mientras que la construcción y la agricultura se benefician de las inversiones en infraestructura y la mejora de la cadena de frío.
Las adquisiciones de defensa y los megaproyectos de centros de datos se incluyen en la categoría "Otros", que ahora representa un porcentaje de dos dígitos, ya que las fuerzas armadas subcontratan el almacenamiento y la distribución a socios civiles. Las presiones para reducir el alcance 3 impulsan a los transportistas a priorizar a los proveedores con plataformas de contabilidad de carbono, lo que lleva a todos los usuarios finales a optar por servicios más ecológicos en el mercado de transporte y logística de Europa Central y Oriental.
Por mensajería, paquetería y envío exprés (CEP): densidad nacional, impulso internacional.
El servicio nacional de paquetería y paquetería (CEP) mantuvo el 65.48 % de su cuota de mercado en Europa Central y Oriental, gracias al alcance de la red postal y al aumento de las compras de comestibles en línea. Los paquetes internacionales, con una tasa de crecimiento anual compuesta (CAGR) del 3.49 %, se benefician de la armonización aduanera y de la implementación de plataformas de comercio electrónico que reducen las dificultades en las fronteras. Las aplicaciones de comercio electrónico incrementan el volumen de paquetes urbanos entre un 150 % y un 180 % en las ciudades de segundo nivel de Serbia y Bulgaria, lo que obliga a los proveedores a convertir las plantas bajas de sus locales comerciales en almacenes oscuros de entre 200 y 500 m².
Las bicicletas de carga eléctricas y las furgonetas pequeñas se vuelven obligatorias en las zonas de bajas emisiones, en consonancia con el despliegue de puntos de recarga AFIR. El gasto en ciberseguridad aumenta entre un 40 % y un 60 % debido al repunte de los ataques de ransomware, lo que eleva las primas de los seguros pero afianza la confianza del consumidor. La planificación algorítmica de rutas reduce el kilometraje en vacío un 18 %, manteniendo los márgenes a pesar de los topes de precios de entrega de 2 a 4 euros y reforzando el liderazgo del mercado de transporte y logística de última milla urbana en Europa Central y Oriental.
Almacenamiento y depósito: la automatización mejora las habilidades del espacio de mercancías.
Las instalaciones sin control de temperatura abarcaban el 91.39 % del mercado de transporte y logística de Europa Central y Oriental, pero el crecimiento se inclina hacia las instalaciones con control de temperatura a una tasa de crecimiento anual compuesta (TCAC) del 2.70 % a medida que se expanden el comercio electrónico farmacéutico y de alimentos frescos. Los almacenes de categoría A adoptan sistemas automatizados de almacenamiento y recuperación (ASRS) y robots móviles autónomos (AMR), reduciendo la mano de obra en un 40 %, mientras que los techos solares y los sistemas inteligentes de climatización (HVAC) garantizan primas de alquiler del 10-15 % para los edificios con certificación ecológica. La movilidad en el sector de la defensa genera demanda de depósitos de alta seguridad con acceso biométrico y vigilancia las 24 horas del día, los 7 días de la semana.
Los contratistas de centros de datos alquilan espacios temporales cerca de las obras, lo que refuerza la especialización. Los proyectos de regeneración urbana transforman naves industriales ligeras en microcentros de distribución, expandiendo la presencia del sector de transporte y logística de Europa Central y Oriental en los centros urbanos sin infringir las normativas urbanísticas. La curva de costes de la automatización ahora se ajusta a activos de 20 000 m², la mitad del umbral anterior, lo que amplía su adopción en los mercados secundarios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modalidad de transporte de mercancías: la consultoría de cumplimiento normativo genera nuevos ingresos.
Las vías navegables marítimas e interiores representaron el 50.09 % del mercado de transporte de mercancías y logística de Europa Central y Oriental, pero la tasa de crecimiento anual compuesta (TCAC) del 3.86 % del transporte aéreo demuestra que los transportistas valoran la rapidez para productos electrónicos críticos y la cadena de frío. CBAM transporta acero turco y de Oriente Medio a través de Constanza, Burgas y Varna, reduciendo las emisiones de carbono del transporte hasta en un 30 %. Los transitarios monetizan el cumplimiento normativo cobrando entre 50 000 y 150 000 euros (58 500 y 177 000 dólares) por auditorías de carbono en la cadena de suministro y rediseño de rutas.
Las modernizaciones de la Fase V del Danubio elevan las tarifas de las barcazas, moderando la competitividad de la vía fluvial y recomendando soluciones híbridas de transporte ferroviario y marítimo. Las torres de control digitales ofrecen a los clientes visibilidad en tiempo real, y la conectividad API reduce los costes administrativos. Las mejoras en ciberseguridad se convierten en criterios de selección para las solicitudes de propuestas de los transportistas, integrando la resiliencia de TI en la propuesta de valor del mercado de transporte y logística de Europa Central y Oriental.
Análisis geográfico
Mercado de transporte de mercancías y logística de Europa Central y Oriental
Polonia representó el 32.72% de los ingresos de 2025, reforzando la fortaleza del mercado polaco de transporte de mercancías y logística gracias a su posición como centro logístico báltico-adriático y a la financiación de la OTAN que acelera la modernización de las infraestructuras de transporte por carretera y ferrocarril de doble uso. Los peajes basados en la distancia aumentaron los costes de las pymes polacas de transporte, pero los 450 puntos de recarga para vehículos eléctricos previstos para 2027 y las inversiones de 2 millones de euros (2.36 millones de dólares) en centros de datos compensaron el lastre de costes gracias a una logística de proyectos con mayores márgenes. Por lo tanto, el tamaño del mercado polaco de transporte de mercancías y logística en Europa Central y Oriental se mantiene sólido incluso bajo presión sobre los márgenes. Le siguen la República Checa y Rumanía; la primera aprovecha la demanda cercana de Alemania y su ferrocarril de alta capacidad, mientras que la segunda capitaliza los volúmenes de los puertos del Mar Negro vinculados a los cambios en el comercio de CBAM.
Mercado de transporte de mercancías y logística de los países bálticos y los Balcanes occidentales
Bulgaria experimenta el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 3.24 % hasta 2031, impulsada por la expansión de la capacidad en un 30 % en Burgas y Varna, y la penetración del comercio electrónico en Plovdiv y Varna. Hungría emerge como un nodo de centros de datos con 150 MW en construcción, mientras que Eslovaquia redobla su apuesta por los nodos de la cadena de suministro automotriz. Los estados bálticos, aunque más pequeños, se ubican en el corredor norte-sur crítico de la OTAN y reciben subsidios de infraestructura superiores al promedio que acortan los plazos de entrega y mejoran la resiliencia. Los mercados de los Balcanes Occidentales (Serbia, Albania y Macedonia del Norte) registran un rápido crecimiento en el sector de paquetería, instalando 200 centros de microdistribución para 2027, frente a los 50 de 2024.
Mercado de transporte de mercancías y logística del Mar Negro y del Báltico-Adriático
La dinámica del Mar Negro y el Danubio reconfigura las rutas, ya que el modelo CBAM fomenta trayectos más cortos y con menor huella de carbono, reforzando la relevancia de los puertos rumanos y búlgaros. Simultáneamente, los megacentros logísticos báltico-adriáticos redefinen la competitividad del corredor terrestre euroasiático al reducir el tiempo de tránsito entre un 25 % y un 35 %. La proliferación de peajes basados en la distancia impulsa la reoptimización modal, especialmente entre los minoristas transfronterizos que importan productos de consumo de alta rotación. En conjunto, estos desarrollos diversifican las fuentes de ingresos y consolidan el mercado de transporte de mercancías y logística de Europa Central y Oriental como una interfaz estratégica entre la OTAN y la UE.
Panorama competitivo
Los 10 principales operadores representan aproximadamente entre el 35 % y el 40 % de los ingresos del sector, lo que indica una concentración moderada. La integración de los activos regionales de DB Schenker por parte de DSV en 2026 crea un liderazgo en escala con un potencial de sinergia de 150 millones de euros (175 millones de euros) gracias a los depósitos compartidos y la TI integrada. DHL destinó 500 millones de euros (590 millones de dólares) a 200 centros de microdistribución, dirigidos al comercio electrónico de nivel 2, mientras que PKP CARGO se asegura un contrato de servicios ferroviarios de la OTAN de 200 millones de euros (234 millones de dólares) que garantiza el acceso prioritario a las vías.
Se abren oportunidades para empresas medianas especializadas en auditorías de carbono CBAM, logística de proyectos de centros de datos y capacidades de almacenamiento de equipos de defensa, áreas en las que los integradores tradicionales no tienen la profundidad necesaria. La optimización de rutas impulsada por IA, adoptada por GEODIS a principios de 2026, reduce los viajes en vacío en la República Checa en un 18 %, lo que demuestra cómo la tecnología ofrece una ventaja de costos del 10 al 15 %. Rhenus y UPS amplían sus flotas de GNL alineadas con AFIR y sus centros de cadena de frío farmacéutica, atrayendo a transportistas preocupados por las emisiones.
La ciberseguridad se erige como un requisito indispensable; las aseguradoras exigen protocolos estrictos, lo que perjudica a los competidores con menor inversión. La consolidación se acelera cuando la expansión de los peajes y las normativas de modernización reducen la liquidez de las pymes, lo que probablemente aumentará la concentración del mercado de transporte de mercancías y logística en Europa Central y Oriental entre 2 y 3 puntos porcentuales para 2030.
Líderes del sector de transporte de mercancías y logística en Europa Central y Oriental
Grupo DHL
DSV A/S (incluido DB Schenker)
Kuehne + Nagel
United Parcel Service de América, Inc. (UPS)
Grupo Rabén
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: DHL Group amplió su colaboración con Westwing para la logística sostenible del comercio electrónico, incluyendo operaciones a través de su centro logístico en Polonia.
- Febrero de 2026: FedEx inauguró un centro de clasificación de 3,700 m² en Vilnius para fortalecer la gestión del comercio electrónico transfronterizo en los países bálticos.
- Febrero de 2026: DHL Supply Chain extendió su acuerdo de logística integrada con Volkswagen Eslovaquia por cinco años más.
- Junio de 2025: DACHSER adquirió Brummer Group para reforzar la logística de alimentos con temperatura controlada en Austria y los países vecinos de Europa Central y Oriental.
Alcance y metodología
El flete se refiere a cualquier tipo de bienes, artículos o mercancías que se transportan a granel por transporte aéreo, transporte terrestre o transporte marítimo/oceánico. La logística se refiere al proceso general de gestionar cómo se adquieren, almacenan y transportan los recursos hasta su destino final.
Un análisis de antecedentes completo del mercado de carga y logística de CEE incluye una evaluación de la economía y la contribución de los sectores en la economía, una descripción general del mercado, una estimación del tamaño del mercado para segmentos clave y tendencias emergentes en los segmentos del mercado, dinámica del mercado, gastos de logística por las industrias de usuarios finales y la cobertura geográfica.
El mercado de carga y logística en Europa Central y del Este está segmentado por función (transporte de carga, expedición de carga, almacenamiento y servicios de valor agregado), por usuario final (manufactura y automoción, petróleo y gas, minería y explotación de canteras, agricultura, pesca y silvicultura, construcción, comercio de distribución, atención médica y farmacéutica, y otros usuarios finales) y Por país. El informe ofrece el tamaño del mercado y las previsiones en valor (miles de millones de dólares) para todos los segmentos anteriores.
| Agricultura, pesca y silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Canteras |
| Comercio al por mayor y al por menor |
| Otros |
| Courier, Express y Paquetería (CEP) | Por tipo de destino | Nacional |
| Conferencia | ||
| Carga | Por Modo de Transporte | Aire |
| Mar y vías navegables interiores | ||
| Otros | ||
| Transporte de mercancías | Por Modo de Transporte | Aire |
| Pipelines | ||
| Larguero | ||
| Carretera | ||
| Mar y vías navegables interiores | ||
| Almacenamiento y almacenamiento | Por control de temperatura | Sin control de temperatura |
| Temperatura controlada | ||
| Otros Servicios | ||
| Albania |
| Bulgaria |
| Croacia |
| República Checa |
| Estonia |
| Hungría |
| Letonia |
| Lituania |
| Polonia |
| Rumania |
| República Eslovaca |
| Eslovenia |
| Resto de ECO |
| Industria del usuario final | Agricultura, pesca y silvicultura | ||
| Construcción | |||
| Manufactura | |||
| Petróleo y Gas, Minería y Canteras | |||
| Comercio al por mayor y al por menor | |||
| Otros | |||
| Función Logística | Courier, Express y Paquetería (CEP) | Por tipo de destino | Nacional |
| Conferencia | |||
| Carga | Por Modo de Transporte | Aire | |
| Mar y vías navegables interiores | |||
| Otros | |||
| Transporte de mercancías | Por Modo de Transporte | Aire | |
| Pipelines | |||
| Larguero | |||
| Carretera | |||
| Mar y vías navegables interiores | |||
| Almacenamiento y almacenamiento | Por control de temperatura | Sin control de temperatura | |
| Temperatura controlada | |||
| Otros Servicios | |||
| Geografía | Albania | ||
| Bulgaria | |||
| Croacia | |||
| República Checa | |||
| Estonia | |||
| Hungría | |||
| Letonia | |||
| Lituania | |||
| Polonia | |||
| Rumania | |||
| República Eslovaca | |||
| Eslovenia | |||
| Resto de ECO | |||
Preguntas clave respondidas en el informe
¿Qué tamaño se prevé que alcance el mercado de transporte de mercancías y logística de Europa Central y Oriental para el año 2031?
Se prevé que alcance los 189.40 mil millones de dólares en 2031, expandiéndose a una tasa compuesta anual del 2.9 % entre 2026 y 2031.
¿Qué función logística está creciendo más rápidamente en Europa Central y del Este?
Los servicios de mensajería, paquetería y envíos urgentes muestran la trayectoria más rápida, con una tasa de crecimiento anual compuesta del 3.35 % hasta 2031, gracias a la rápida penetración del comercio electrónico.
¿Por qué las inversiones de la OTAN influyen en los flujos de mercancías civiles?
Las mejoras en las carreteras y vías férreas de doble uso, financiadas para la movilidad militar, redujeron los tiempos de espera en la frontera para los civiles hasta en un 40%, mejorando la fiabilidad de la red para las compañías de transporte comerciales.
¿Cuáles son los principales desafíos que enfrenta la industria?
Escasez crónica de conductores, congestión fronteriza vinculada a los nuevos sistemas de viajes de la UE, infraestructura de cadena de frío subdesarrollada y suministro desigual de almacenamiento de grado A.
¿Cómo afectará la normativa AFIR a los costes del transporte por carretera de larga distancia?
Los corredores de combustibles alternativos reducen el coste total de propiedad entre un 15 % y un 20 % en un plazo de cinco años para las flotas que cambian a camiones de GNL, eléctricos o de HVO.
¿Qué país de Europa Central y Oriental tiene el mercado logístico de más rápido crecimiento?
Bulgaria lidera con una tasa de crecimiento anual compuesta (CAGR) proyectada del 3.24% hasta 2031, impulsada por la expansión de los puertos del Mar Negro y la sólida demanda del comercio electrónico.


