

Tamaño y participación del mercado de envases de alimentos frescos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 88.26 mil millones |
| Tamaño del mercado (2031) | USD 113.97 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.24% CAGR |
| Mercado de más rápido crecimiento | África |
| Mercado más grande | Asia-Pacífico |
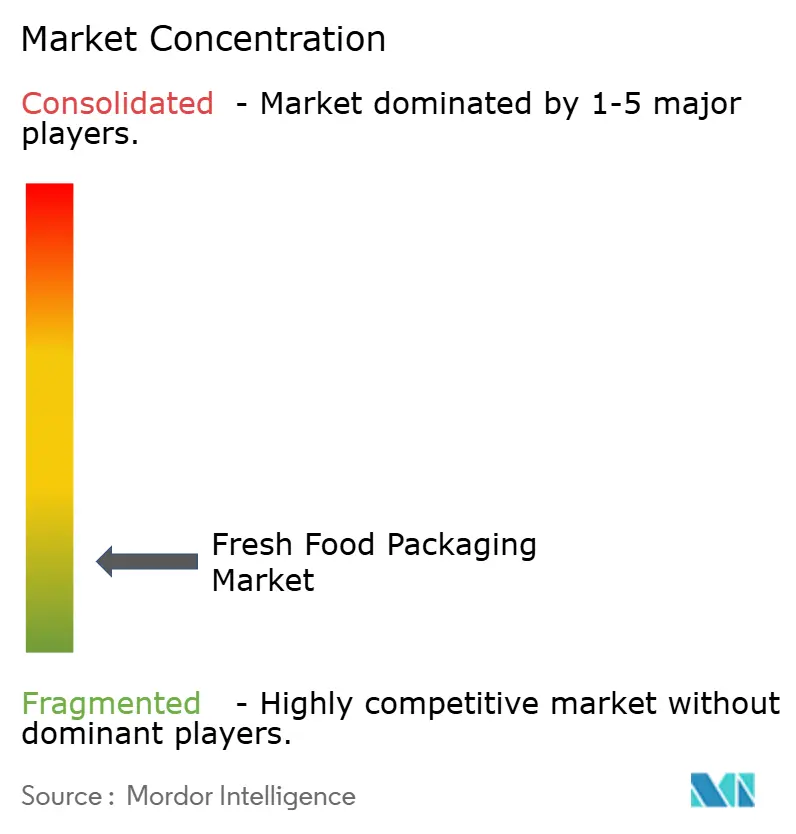
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases para alimentos frescos por Mordor Intelligence
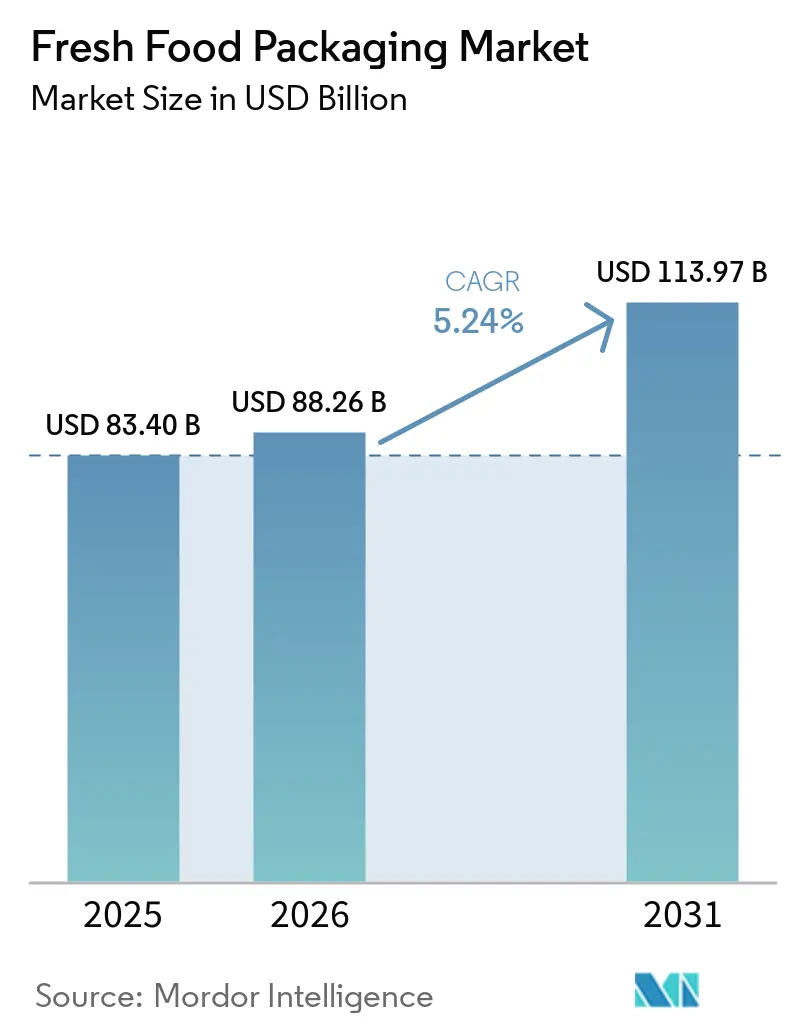
Se proyecta que el tamaño del mercado de envases de alimentos frescos será de USD 83.40 mil millones en 2025, USD 88.26 mil millones en 2026 y alcanzará los USD 113.97 mil millones para 2031, creciendo a una CAGR del 5.24% de 2026 a 2031.
El sólido crecimiento del comercio electrónico de comestibles, las regulaciones más estrictas sobre la vida útil y los compromisos de sostenibilidad de los minoristas están orientando las inversiones hacia monomateriales con barreras de protección, el reciclaje químico y los recubrimientos antimicrobianos. Las bolsas flexibles que reducen su volumen cúbico para la logística de última milla, las bandejas biodegradables que cumplen con las nuevas normas de compostabilidad y las películas de atmósfera modificada que conservan la calidad de los productos durante plazos de entrega más largos están cobrando impulso. La diversificación de materiales es ahora una prioridad operativa debido a las fluctuaciones en los precios de las resinas recicladas y las inminentes prohibiciones de las PFAS, que generan incertidumbre en los precios. Los proveedores con capacidad de reciclaje integrada y activos de conversión multiplataforma están mejor posicionados para capitalizar la creciente transición de los minoristas hacia SKU de productos frescos de marca blanca.
Conclusiones clave del informe
- Por tipo de material, los plásticos lideraron con una participación de ingresos del 62.34 % en 2025, mientras que se prevé que los materiales biodegradables y de origen biológico crezcan a una CAGR del 6.23 % hasta 2031.
- Por tipo de embalaje, los formatos flexibles representaron el 52.19% de la participación de mercado de envases de alimentos frescos en 2025 y se espera que crezcan a una CAGR del 5.66% hasta 2031.
- Por aplicación, las frutas y verduras representaron una participación del 36.42 % del tamaño del mercado de envases de alimentos frescos en 2025, mientras que se proyecta que las ensaladas y verduras se expandirán a una CAGR del 6.21 % hasta 2031.
- Por tecnología, el envasado en atmósfera modificada dominó con una participación del 43.63% en 2025, mientras que los recubrimientos comestibles y antimicrobianos están creciendo a una CAGR del 6.04% hasta 2031.
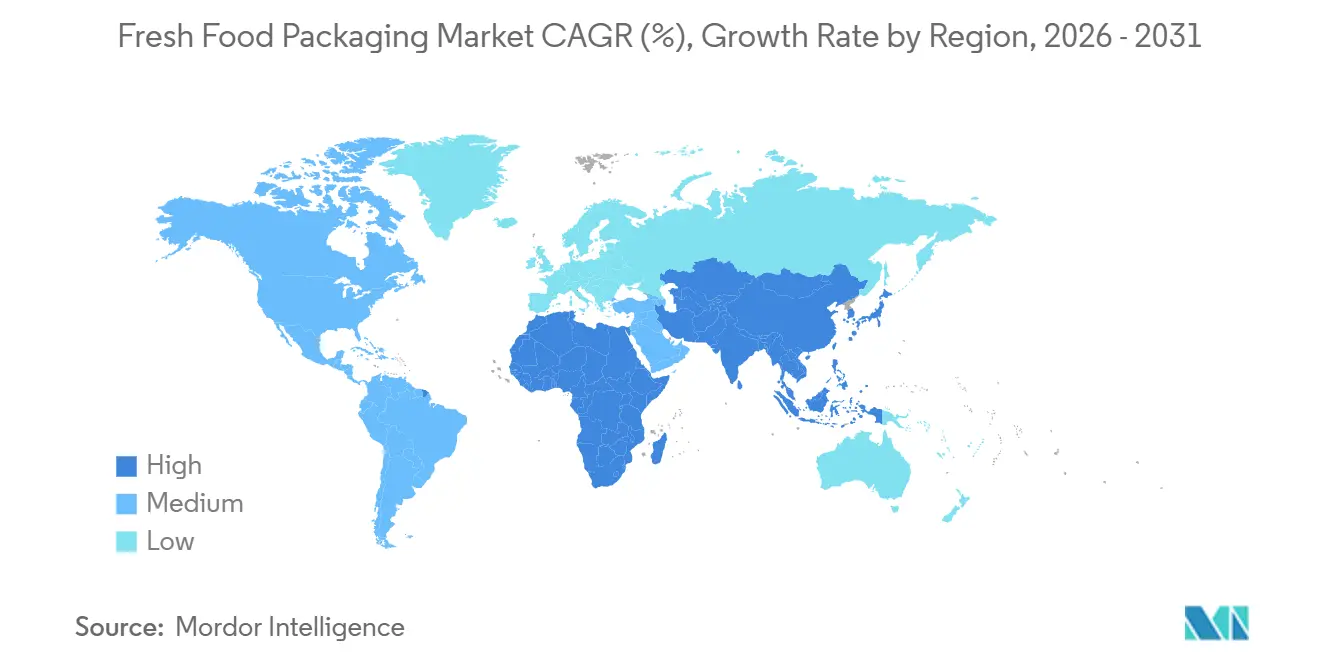
- Por geografía, Asia-Pacífico representó el 33.54% del valor de 2025, mientras que se prevé que África registre una CAGR del 6.27% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de envases para alimentos frescos
Análisis del impacto de los impulsores
| Destornillador | (~ )% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las plataformas de comercio electrónico de comestibles que demandan productos frescos y estables en Asia | + 1.2% | Núcleo de Asia-Pacífico, con repercusiones en Oriente Medio | Mediano plazo (2 a 4 años) |
| Adopción rápida del MAP para productos perecederos destinados a la exportación desde América del Sur | + 0.9% | Sudamérica, avances tempranos en Chile, Perú y Colombia | Corto plazo (≤ 2 años) |
| La expansión de las marcas blancas en los minoristas exige envases sostenibles y respetuosos con la marca en Europa | + 0.8% | Europa, principalmente Alemania, Reino Unido, Francia | Mediano plazo (2 a 4 años) |
| La expansión de la cadena de frío, respaldada por el gobierno, impulsa el volumen de leche fresca envasada en India. | + 0.7% | India a nivel nacional | Largo plazo (≥ 4 años) |
| Las normas de trazabilidad de los productos del mar aceleran la adopción del envasado al vacío en los países nórdicos. | + 0.5% | Naciones nórdicas, propagación a América del Norte | Corto plazo (≤ 2 años) |
| Integración de películas antimicrobianas para reducir el desperdicio de alimentos en América del Norte | + 0.4% | América del Norte, programas piloto en Canadá | Mediano plazo (2 a 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las plataformas de comercio electrónico de comestibles que demandan productos frescos y estables en Asia
La penetración de la venta digital de comestibles en China alcanzó el 28 % en 2025, lo que hizo que la entrega a temperatura ambiente en dos días fuera algo común. Los operadores de plataformas ahora especifican películas de polietileno microperforadas que regulan la respiración, manteniendo la calidad de las verduras de hoja verde durante cinco días adicionales sin refrigeración, y bolsas absorbentes de etileno que extienden la comercialización de mangos y plátanos más allá de los ciclos de entrega regionales. Los proveedores integran características de apertura y cierre que permiten a los consumidores porcionar productos frescos, extendiendo su vida útil y reduciendo el desperdicio, otro impulso para la industria de envases alimentarios microperforados . Las empresas indias de comercio rápido reflejan estos requisitos, lo que lleva a los convertidores a certificar líneas ISO 15378 que superan los umbrales de migración de la Autoridad de Seguridad Alimentaria y Estándares de la India. Los supermercados japoneses en línea están probando paquetes de atún sellados al vacío que conservan el color durante 10 días a 4 °C, ampliando su presencia en los estantes nacionales y reduciendo la dependencia del transporte aéreo. El beneficio comercial es una menor merma, menores costos de flete urgente y una palanca de diferenciación tangible en la comercialización basada en aplicaciones. [1] Organización Japonesa de Comercio Exterior, “Innovación en el comercio electrónico y el envasado de alimentos frescos en Japón”, jetro.go.jp
Adopción rápida del MAP para productos perecederos destinados a la exportación desde Sudamérica
Chile exportó 312,000 toneladas de arándanos en 2025, el 87% envasadas en tapas con atmósfera modificada que equilibran entre un 2% y un 5% de O₂ y entre un 10% y un 15% de CO₂, lo que suprime la botritis y mantiene la firmeza durante los viajes marítimos de 21 días a Guangzhou y Busan. La industria del aguacate en Perú está siguiendo el ejemplo, aceptando una prima de embalaje del 18% al 22% debido a que la merma en tránsito se redujo del 12% a menos del 6%. Los procesadores de carne de Argentina emplean sistemas similares para cortes primarios Halal destinados al Golfo Pérsico, mientras que los exportadores de rosas de Colombia prueban fundas MAP con el objetivo de lograr una vida útil de 14 días en florero. La demanda regional de resina convenció al Grupo Saica para poner en marcha una planta de extrusión de 15,000 toneladas en São Paulo en 2025. [2] Grupo Saica, “Nueva capacidad de extrusión de película en São Paulo”, saica.com
La expansión de las marcas blancas en los minoristas exige envases sostenibles y respetuosos con la marca en Europa.
Tesco, Carrefour y Aldi lanzaron 127 nuevas referencias de productos frescos de marca blanca en 2025, cada una de ellas exigiendo envases circulares o compostables con un atractivo visual similar al de las marcas nacionales. Los transformadores suministran bandejas de fibra moldeada para frutos rojos, tapas de papel para ensaladeras y bandejas de tereftalato de polietileno con un 50-65 % de contenido reciclado posconsumo. Organismos de certificación como DIN CERTCO validan las declaraciones de compostabilidad de la norma EN 13432, lo que frena el lavado de imagen ecológico. El Reglamento de Envases y Residuos de Envases de la UE exige la reciclabilidad o compostabilidad para 2030, lo que impulsa programas conjuntos de I+D para laminados monomaterial que eliminan las capas de unión de polietileno no deseadas. Los supermercados del Reino Unido prueban cajas reutilizables de polipropileno con el objetivo de reducir en un 40 % el uso de plásticos de un solo uso para 2028.
La expansión de la cadena de frío, respaldada por el gobierno, impulsa el volumen de leche fresca envasada en India.
India destinó 42 000 millones de INR (505 millones de USD) en 2025 para la construcción de 1.2 millones de toneladas de nueva capacidad de almacenamiento refrigerado, lo que redujo el deterioro de la leche del 18 % a menos del 8 %. Las cooperativas ahora comercializan leche pasteurizada en botellas de tereftalato de polietileno y envases de cartón aséptico en ciudades de segundo y tercer nivel. La Federación de Comercialización de Leche de Gujarat lanzó envases de ultraalta temperatura que llegan a 2.3 millones de estudiantes, y la marca Aavin de Tamil Nadu estrenó botellas de HDPE con precinto de seguridad para los compradores urbanos que buscan comodidad. El cumplimiento de la norma BIS IS 15410 impulsa la inversión en laboratorios de migración acreditados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios de la resina reciclada tras la prohibición de importaciones de China | -0.6% | Global, agudo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| El endurecimiento de las restricciones sobre los PFAS limita la adopción de papel barrera en la UE | -0.5% | Europa, con repercusión en América del Norte | Mediano plazo (2 a 4 años) |
| La limitada infraestructura de compostaje dificulta la penetración de bioplásticos en Estados Unidos | -0.4% | Estados Unidos, pilotos en California y Oregón | Largo plazo (≥ 4 años) |
| Altos gastos de capital en líneas MAP con alto contenido de O₂ para procesadores de pymes en África | -0.3% | Nigeria, Kenia, Sudáfrica | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de la resina reciclada tras la prohibición de importaciones de China
La represión de China en 2024 contra las impurezas en las balas de tereftalato de polietileno provocó un aumento del 22 % en los precios al contado de las escamas recicladas europeas para mediados de 2025. Los transformadores comenzaron a mezclar repentinamente un 40 % de resina virgen solo para estabilizar la resistencia de la masa fundida, lo que socavó los compromisos de los minoristas con el contenido reciclado y redujo los márgenes. Se están implementando mejoras en los procesos de lavado en caliente y clasificación óptica, pero la capacidad de producción está dos años por debajo de la demanda. El reciclaje químico ofrece una garantía de pureza, pero las plantas comerciales son escasas y requieren una gran inversión de capital, lo que retrasa una solución a gran escala. [3] Comisión Europea, «Reglamento sobre envases y residuos de envases», ec.europa.eu
El endurecimiento de las restricciones sobre los PFAS limita la adopción de papel barrera en la UE.
Una propuesta de la ECHA de enero de 2025 se centró en la eliminación de PFAS de los sustratos en contacto con alimentos, dejando de lado las barreras fluoradas ampliamente utilizadas en las bandejas de carne de fibra moldeada. Las alternativas de cera y silicona aumentan el coste del sustrato hasta en un 12 % y requieren la adaptación de las máquinas de recubrimiento. Las principales cadenas de supermercados paralizaron la implementación de papel barrera, volviendo al tereftalato de polietileno hasta que se aclare la normativa. Los recubrimientos de celulosa y alginato tratados con plasma siguen en fase piloto, lo que deja un vacío temporal en las opciones basadas en fibra. [4] Agencia Europea de Sustancias Químicas, «Propuesta de restricción de PFAS para materiales en contacto con alimentos», echa.europa.eu
Análisis de segmento
Por tipo de material: Los plásticos toman la delantera a medida que los biodegradables ganan velocidad
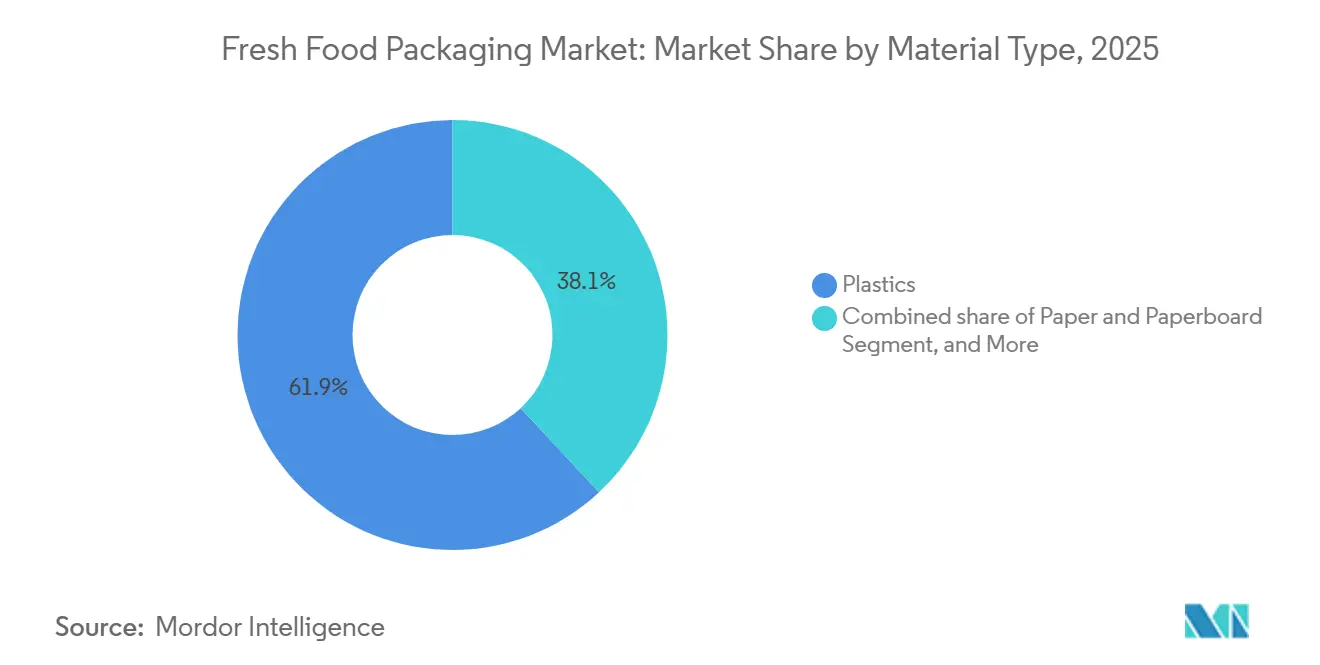
Los plásticos dominaron el mercado de envases para alimentos frescos en 2025 con un 62.34% de su valor, impulsados por el bajo coste del polietileno, la transparencia del tereftalato de polietileno y la resistencia térmica del polipropileno. El contenido reciclado posconsumo aumentó del 35% en 2023 al 52% en envases clamshell dos años después, bajo los mandatos de la UE. Las películas biodegradables a base de ácido poliláctico y polihidroxialcanoato registraron una tasa de crecimiento anual compuesta (TCAC) del 6.23%, impulsadas por las bayas de marca blanca en Alemania y los proyectos piloto de bolsas en supermercados asiáticos. El papel y el cartón recuperaron terreno gracias a que las bandejas de fibra moldeada para bayas obtuvieron los logotipos EN 13432 que se alinean con las puntuaciones de los minoristas, mientras que el metal mantuvo su nicho en la pasta de tomate aséptica y el vidrio resurgió en las botellas reutilizables para productos lácteos en toda Escandinavia. La bolsa PHA 2025 de Amcor para fruta cortada demostró biodegradación marina en 6 meses, lo que abordó las preocupaciones del mercado costero.
El crecimiento de la biodegradabilidad se ve frenado por las deficiencias en el compostaje, ya que solo el 15% de los municipios estadounidenses ofrecen recogida de compost en la acera. El reciclaje químico está abriendo camino a polímeros de grado alimenticio con una pureza equivalente a la de los materiales vírgenes, aliviando así la preocupación por la contaminación por contacto directo. Los transformadores de papel se apresuran a sustituir las PFAS por barreras hidrosolubles, y el vidrio se beneficia de tasas de devolución del 92% según los programas europeos de depósito y reembolso. En general, la flexibilidad en el abastecimiento estratégico y la competencia en certificación son factores competitivos decisivos, ya que los minoristas publican sistemas de evaluación cada vez más estrictos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de embalaje: Los formatos flexibles destacan en la logística de última milla
Los envases flexibles captaron una cuota de mercado del 52.19 % en 2025, con un crecimiento anual compuesto (CAGR) del 5.66 %, gracias a que las bolsas y los films reducen el espacio cúbico hasta en un 40 %, lo que supone un ahorro esencial para la gestión de pedidos de comestibles en línea. Las bolsas de fondo plano con función de cierre automático están sustituyendo a los envases en las verduras recién cortadas, y los envoltorios con nanorrecubrimiento reducen la entrada de oxígeno por debajo de 1 cc m⁻² día⁻¹ en el caso de la pasta MAP. Las cajas y cestas rígidas siguen siendo esenciales para la resistencia de las pilas, pero las ondulaciones de menor peso y los recubrimientos a base de agua ayudan a mantener la rentabilidad. La bolsa de polietileno reciclable para ensaladas de Mondi para 2025 incorpora captadores de oxígeno sin capas metálicas, lo que garantiza su reciclabilidad en la acera y un ahorro de material del 18 %.
Los envases flexibles con boquilla están entrando en los pasillos de productos lácteos cultivados, con un ahorro de material del 25 % en comparación con los envases envasables. Las películas que integran RFID e impresión variable de alta definición cumplen con las leyes nórdicas de trazabilidad de productos del mar. Las bandejas termoformadas, como Cryovac de Sealed Air, ahora contienen un 60 % de tereftalato de polietileno reciclado, un hito en la cadena de suministro de envases rígidos circulares. El pooling de cajas utiliza insertos de polipropileno duraderos para cumplir con los objetivos de vida útil de 100 usos. El mercado de envases para alimentos frescos se beneficia de esta combinación de aligeramiento, funciones inteligentes y reducción de material, lo que eleva los factores diferenciadores de los proveedores más allá del precio del producto.
Por aplicación: La conveniencia impulsa el impulso de las ensaladas y verduras
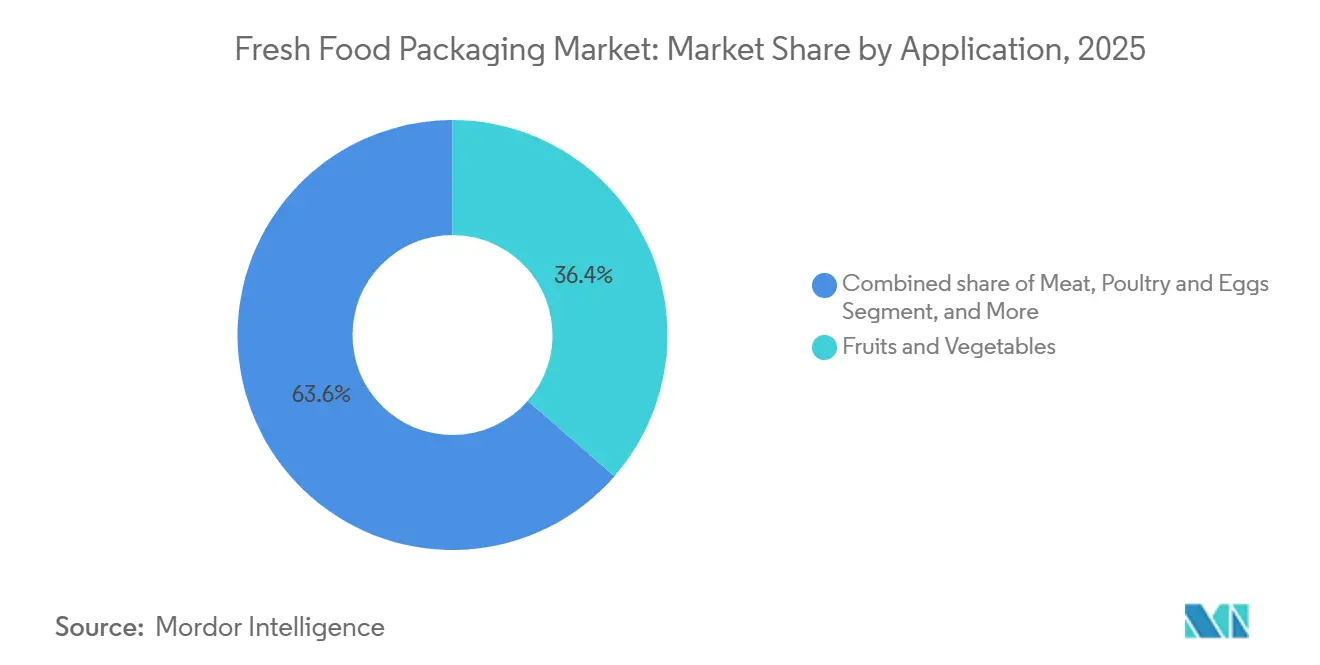
Las frutas y verduras representaron el 36.42 % de los ingresos en 2025, pero las ensaladas y verduras de hoja verde son la estrella del crecimiento, avanzando a una CAGR del 6.21 % a medida que las empresas de kits de comida y las cadenas de restaurantes de comida rápida necesitan una vida útil de 7 días para los productos cortados. Los formatos de plástico representaron el 41.23 % de la cuota de mercado de envasado de carne en 2025 y, de mantenerse las trayectorias actuales, ofrecerán una CAGR del 3.56 % hasta 2031. Las películas microperforadas equilibran el O₂ y el CO₂ para retrasar el marchitamiento, y los absorbentes de etileno manejan los picos de respiración en hojas mixtas. La carne, las aves y los huevos prosperan con la piel al vacío y el envoltorio antimicrobiano que suprime la Listeria en un 30 %, mientras que los mariscos se benefician de los captadores de oxígeno y los códigos QR preparados para blockchain. Los lácteos migran a botellas de tereftalato de polietileno de alta barrera a medida que proliferan las líneas de sabor de porción única. Las películas para hierbas Xtend de StePac lograron una vida útil de 14 días con una reducción de la merma del 35%, lo que subraya la rentabilidad del control de la respiración.
La disposición del consumidor a pagar un 40% más por ensaladas listas para consumir acelera la adopción de líneas MAP con alto contenido de oxígeno en los centros de productos agrícolas suburbanos. Las películas antimicrobianas de iones de plata aumentan la visibilidad en los estantes de melones y aves, mientras que los exportadores escandinavos de mariscos utilizan la película al vacío para llevar códigos de barras de trazabilidad. En todas las categorías, el mercado de envasado de alimentos frescos continúa incorporando elementos activos que se traducen directamente en un aumento de las ventas minoristas y una reducción de desperdicios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: MAP domina la escala de recubrimientos comestibles
El envasado en atmósfera modificada retuvo el 43.63 % de su valor en 2025; sus relaciones controladas de O₂:CO₂ son cruciales para prolongar la vida útil de productos agrícolas, pastas y carnes rojas. El envasado al vacío aumentó rápidamente en el mercado de proteínas premium, ya que el contacto hermético de la película elimina la purga y ofrece un espacio claro para la marca. Soluciones activas e inteligentes, desde captadores de oxígeno hasta tintas de tiempo y temperatura, se incorporaron a los lácteos y las comidas para llevar. Los recubrimientos comestibles y antimicrobianos, con un crecimiento anual compuesto (CAGR) del 6.04 %, eliminan por completo los envoltorios secundarios; el recubrimiento de aguacate de origen vegetal de Apeel añade de 10 a 14 días de vida útil sin refrigeración, lo que permite la comercialización de productos de cadena de frío en zonas tropicales.
Las películas de caseína para queso en lonchas retienen la humedad y duran 60 días en el refrigerador, mientras que las pruebas de envoltura con nanopartículas de plata reducen los recuentos de Campylobacter en mitades de aves de corral en un 50 %. El MAP con alto contenido de oxígeno, al 70-80 % de O₂, mantiene la floración roja de la carne de res durante 10 días, y las películas de polietileno al vacío, totalmente reciclables, reemplazan las complejas capas de poliamida. Las etiquetas inteligentes que cambian de color al alcanzar los umbrales de pH de descomposición fomentan la confianza del consumidor y reducen los residuos domésticos. En conjunto, estos avances sustentan la trayectoria de crecimiento del mercado de envasado de alimentos frescos al integrar la seguridad alimentaria, la comercialización y las métricas ambientales.
Análisis geográfico
Mercado de envases para alimentos frescos en Asia-Pacífico y Oceanía
Asia-Pacífico lideró con el 33.54% del valor de 2025 hasta 2031, a medida que se multiplican los volúmenes de compra online y los gobiernos financian los nodos de la cadena de frío. China destinó 28 000 millones de yuanes (3920 millones de dólares estadounidenses) a almacenes refrigerados en 2025, impulsando la adopción de productos en atmósfera modificada y la incorporación de bolsas en las comidas preparadas. Las cooperativas lácteas de la India recurren a envases de cartón asépticos para llegar a los distritos desfavorecidos, mientras que Japón prueba bandejas de sashimi con revestimiento al vacío que prolongan la estabilidad del color a diez días. Las tiendas de conveniencia de Corea del Sur incorporan vasos de fruta antimicrobianos para ciclos de inventario de siete días, y los productores de Oceanía adoptan bandejas compostables para frutos rojos antes de alcanzar un objetivo de reciclaje del 70% para 2030.
Mercado europeo de envases para alimentos frescos
Europa le sigue con una tasa de crecimiento anual compuesta (TCAC) del 4.9 %, impulsada por el impulso de las marcas blancas de los minoristas y el decreto de la UE de un 65 % de contenido reciclado para las bandejas de tereftalato de polietileno para 2030. Las cadenas de descuento alemanas adoptan cestas de fibra moldeada con logotipos EN 13432, el Reino Unido prueba cajas reutilizables con el objetivo de reducir en un 40 % los envases de un solo uso, y las cadenas francesas lanzan bolsas que absorben el oxígeno y ofrecen una conservación de 12 días para ensaladas. Los exportadores italianos de mariscos invierten en envasado al vacío con códigos blockchain para productos premium norteamericanos, y los transportistas españoles de cítricos implementan revestimientos MAP, reduciendo drásticamente la merma en tránsito por debajo del 5 %. Las embotelladoras de lácteos rusas aumentan su capacidad de HDPE para atender la recuperación de la demanda de UHT.
El mercado de envases para alimentos frescos en América y Oriente Medio y África
Norteamérica mantiene una tasa de crecimiento anual compuesta (TCAC) del 5.0%, impulsada por las directrices de la FDA sobre la seguridad del contenido reciclado, que dan luz verde a los flujos de reciclaje químico. Minoristas estadounidenses prueban el envoltorio antimicrobiano para carne de res, reduciendo los descuentos en un 25%, y procesadores canadienses incorporan películas de nisina que prolongan la vida útil de las aves de corral en seis días. Los exportadores de aguacate de México dependen de las cajas clamshell MAP para las rutas del Pacífico de 21 días. África registra la TCAC regional más rápida, con un 6.27%, ya que las instalaciones de cadena de frío financiadas por donantes en Nigeria y Kenia finalmente permiten el flujo de carne envasada, y los países del Golfo invierten en líneas de leche aséptica para la seguridad alimentaria. Sudamérica avanza un 5.5% anual, impulsada por las bayas chilenas y los aguacates peruanos, que dependen de las ventanas MAP de 21 días para las travesías asiáticas.

Panorama regulatorio
Los proveedores de envases para alimentos frescos se enfrentan a un calendario de cumplimiento normativo de la UE más estricto que combina las normas de circularidad con controles más rigurosos de las sustancias en contacto con los alimentos. El Reglamento (UE) 2025/40 sobre envases y residuos de envases entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026, reforzando las expectativas de diseño para el reciclaje y aumentando las necesidades de documentación en todos los formatos de envase utilizados en las cadenas de suministro de productos frescos, carne y lácteos.
En materia de seguridad en contacto con alimentos, la UE ha avanzado en las restricciones de sustancias y en las actualizaciones de listas positivas que afectan a los plásticos, recubrimientos y estructuras a base de fibras utilizadas para alimentos frescos. El Reglamento (UE) 2024/3190 de la Comisión y el Reglamento correctivo (UE) 2026/250 restringen el bisfenol A (BPA) en los materiales en contacto con alimentos, con disposiciones transitorias para determinados artículos finales de un solo uso hasta el 20 de julio de 2026 y, para aplicaciones específicas, hasta el 20 de enero de 2028. El Reglamento (UE) 2026/245 de la Comisión actualizó la lista de la Unión de sustancias autorizadas para materiales plásticos en contacto con alimentos, mientras que el Reglamento (UE) 2025/351 de la Comisión endureció los requisitos para los materiales plásticos reciclados y el control de calidad. En Estados Unidos, la FDA estableció el 6 de enero de 2025 como fecha límite para la eliminación de 35 notificaciones de contacto con alimentos previamente vigentes relacionadas con determinadas sustancias PFAS, lo que endurece los requisitos de reformulación y cualificación de proveedores para los sistemas de barrera.
Análisis de la cadena de valor
La cadena de valor del envasado de alimentos frescos abarca desde las materias primas de resina y fibra (incluidos polímeros reciclados y materias primas de origen biológico) hasta los aditivos y recubrimientos que proporcionan propiedades de barrera y antimicrobianas. En la fase intermedia, los proveedores extruyen, termoforman y transforman estas materias primas en películas, bandejas, bolsas, cajas y etiquetas. En la fase final, los envasadores y procesadores integran el envasado con procesos de atmósfera modificada (MAP), sellado al vacío y etiquetado o serialización antes de la distribución a través de la logística de cadena de frío y las redes minoristas o de comercio electrónico, donde los indicadores de sostenibilidad y los KPI de vida útil influyen en la selección de materiales.
Los envases de transporte reutilizables también coexisten con los formatos de un solo uso a través de modelos de agrupación como IFCO, que apoya las operaciones de minoristas y productores mediante cajas de plástico retornables. El cumplimiento y la calidad de la materia prima son cuellos de botella actuales, particularmente para el contenido reciclado en contacto con alimentos y las químicas restringidas, lo que impulsa a los convertidores hacia auditorías de proveedores más rigurosas y sistemas de trazabilidad más robustos. La cadena también se está adaptando a los requisitos de monomateriales y compostabilidad a través de nuevos materiales y rediseños de formatos. Por ejemplo, TotalEnergies Corbion comercializará un grado de PLA a base de caña de azúcar (Luminy Foam 50F) en marzo de 2026 como una posible opción biológica de reemplazo directo para aplicaciones de alimentos frescos, mientras que los propietarios de marcas prueban estructuras monomateriales reciclables que evitan las combinaciones multicapa tradicionales. A medida que los requisitos de MAP se estandarizan y los borradores de reglas como el Borrador de Regulaciones de Enmienda de Seguridad Alimentaria y Estándares (Envases) de la India, 2026, toman forma, la coordinación entre proveedores de películas, fabricantes de equipos originales y procesadores de alimentos está aumentando para validar la migración, el rendimiento del sellado y los resultados de la vida útil a velocidades de línea.
Panorama competitivo
Los cinco principales proveedores, Amcor, Sealed Air, Mondi, WestRock y Smurfit Kappa, representaron aproximadamente el 35% de los ingresos globales de 2025, lo que ilustra una consolidación moderada. La escala permite a los líderes comprar tereftalato de polietileno reciclado a futuro, financiar proyectos de reciclaje químico e implementar plataformas de conversión universales en todos los continentes. La integración vertical en la recuperación de activos asegura la materia prima para el mercado de envases de alimentos frescos, justo cuando las normas sobre contenido reciclado se endurecen. La tecnología es un factor diferenciador fundamental: los captadores de oxígeno activo, los nanorrecubrimientos antimicrobianos y las tintas de tiempo-temperatura superan las pruebas de venta minorista, donde la reducción de residuos se traduce en beneficios. La impresión digital, que serializa los envases para la trazabilidad de la granja a la mesa, también distingue a las carteras multiproducto.
Las fusiones y adquisiciones siguieron siendo estratégicas: Sealed Air adquirió la mayoría de la brasileña Printpack do Brasil para obtener una mayor presencia en el mercado de arándanos y carne de res, y Huhtamaki se hizo con Saigon Packaging para aprovechar el auge del mango en Vietnam. Las solicitudes de patentes muestran entre 12 y 15 solicitudes, tanto de Amcor como de Sealed Air, en 2025 sobre dispersión de iones de plata y quitosano, lo que pone de relieve una carrera armamentística innovadora. Los convertidores regionales de tamaño mediano se hacen un hueco en el mercado de películas MAP de alta barrera con una transmisión de oxígeno inferior a 1 cc m⁻² día⁻¹, abasteciendo a los procesadores de ensaladas que no pueden arriesgarse a la decoloración. Empresas disruptivas como Apeel Sciences y Notpla impulsan recubrimientos comestibles y de algas marinas que evitan por completo el uso del plástico, lo que ofrece a los minoristas una importante ventaja en sostenibilidad.
La fragmentación disminuirá lentamente debido a que la diversidad de categorías, desde el papel barrera hasta la piel de mariscos al vacío, aún favorece la especialización. Sin embargo, las cuotas obligatorias de contenido reciclado, la prohibición de PFAS y el reciclaje químico, que requiere un alto nivel de capital, podrían impulsar una nueva ola de consolidación a medida que aumentan los costos de cumplimiento.
Líderes de la industria del envasado de alimentos frescos
amcor plc
Grupo Mondi
compañía internacional de papel
Sealed Air Corporation
Huhtamaki Oyj
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Mondi y Thai Union presentaron una bolsa de polipropileno monomaterial reciclable para los productos John West, sustituyendo las estructuras multimateriales tradicionales que dificultan el reciclaje. Esta actualización refuerza la adopción de envases flexibles monomateriales en los canales minoristas, sin descuidar los requisitos de conservación y apoyando así programas de rediseño más amplios orientados a la reciclabilidad.
- Diciembre de 2025: Sealed Air adquirió el 60% de Printpack do Brasil, empresa brasileña, por 85 millones de dólares, lo que le permitió añadir 25 000 toneladas de capacidad de producción de film y consolidar su presencia en el sector del envasado de alimentos frescos en Latinoamérica. La adquisición también incluyó un acuerdo de suministro a cinco años vinculado a la demanda de envases para frutos rojos, lo que reforzó el acceso de Sealed Air a aplicaciones de crecimiento regional.
- Enero de 2024: China endureció el control sobre los límites de impurezas en las balas de PET importadas, lo que afectó la disponibilidad de resina reciclada para los transformadores que utilizan en aplicaciones de envasado de alimentos. Este cambio provocó un aumento en los precios al contado de las escamas recicladas en las principales regiones importadoras para 2025, lo que incrementó la importancia de mejorar la calidad de la materia prima y de buscar alternativas de reciclaje para el material apto para uso alimentario.


Alcance y metodología
El informe del mercado de envases para alimentos frescos está segmentado por tipo de material (plásticos, papel y cartón, metal, vidrio, materiales biodegradables y de origen biológico), tipo de envase (envase flexible, envase rígido), aplicación (frutas y verduras, carne, aves y huevos, mariscos, productos lácteos, ensaladas y verduras de hoja verde), tecnología (envasado en atmósfera modificada, envasado skin al vacío, envasado activo e inteligente, recubrimientos comestibles y antimicrobianos) y ubicación geográfica (Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, Sudamérica). Las previsiones de mercado se expresan en valor (USD).
| Plásticos |
| Papel y carton |
| Metal |
| Vidrio |
| Materiales biodegradables/de origen biológico |
| Envases Flexibles | Bolsas y Bolsas |
| Películas y Envolturas | |
| Embalaje rígido | Cajas y cartones |
| Canastillas | |
| Palets y cajas | |
| Otros embalajes rígidos |
| Frutas y vegetales |
| Carne, aves y huevos |
| Pescado |
| Productos lácteos |
| Ensaladas y verduras |
| Envasado en Atmósfera Modificada (MAP) |
| Envasado de piel al vacío |
| Embalaje activo e inteligente |
| Recubrimientos comestibles y antimicrobianos |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de Africa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de material | Plásticos | |
| Papel y carton | ||
| Metal | ||
| Vidrio | ||
| Materiales biodegradables/de origen biológico | ||
| Por tipo de embalaje | Envases Flexibles | Bolsas y Bolsas |
| Películas y Envolturas | ||
| Embalaje rígido | Cajas y cartones | |
| Canastillas | ||
| Palets y cajas | ||
| Otros embalajes rígidos | ||
| por Aplicación | Frutas y vegetales | |
| Carne, aves y huevos | ||
| Pescado | ||
| Productos lácteos | ||
| Ensaladas y verduras | ||
| por Tecnología | Envasado en Atmósfera Modificada (MAP) | |
| Envasado de piel al vacío | ||
| Embalaje activo e inteligente | ||
| Recubrimientos comestibles y antimicrobianos | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de envases de alimentos frescos para 2031?
Se prevé que alcance los 113.97 millones de dólares en 2031.
¿Qué tipo de embalaje está creciendo más rápido dentro de los formatos de alimentos frescos?
Los envases flexibles avanzan a una tasa compuesta anual del 5.66 % hasta 2031, liderados por las bolsas y las películas de alta barrera.
¿Por qué los materiales biodegradables están ganando participación en los envases de alimentos frescos?
Los mandatos de sostenibilidad de los minoristas y las normas europeas de compostabilidad impulsan una CAGR del 6.23 % para las películas de base biológica.
¿Cómo benefician los envases en atmósfera modificada a los exportadores?
Equilibran el oxígeno y el dióxido de carbono para prolongar la vida útil de los productos frescos hasta 21 días, reduciendo así las mermas en las largas rutas marítimas.
¿Qué región lidera actualmente la demanda de envases para alimentos frescos?
Asia-Pacífico poseerá el 33.54% del valor en 2025, impulsado por el crecimiento del comercio electrónico de alimentos y las inversiones en la cadena de frío.
Última actualización de la página:



