

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
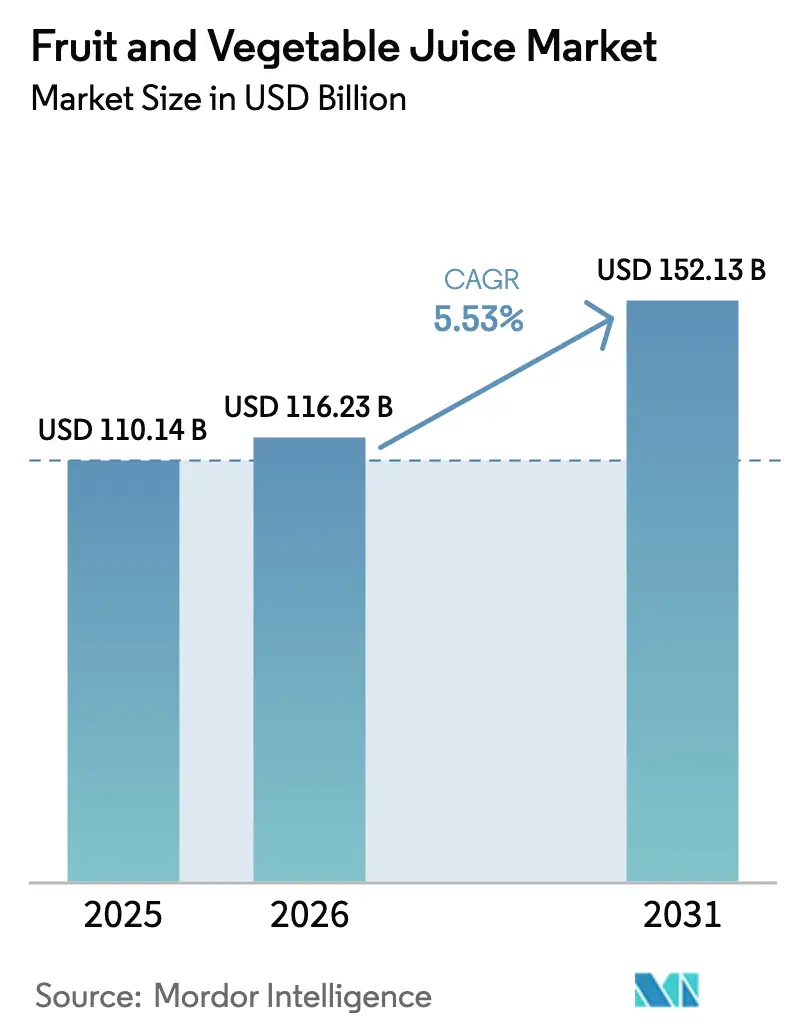
| Tamaño del mercado (2026) | USD 116.23 mil millones |
| Tamaño del mercado (2031) | USD 152.13 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.53% CAGR |
| Mercado de más rápido crecimiento | Sudamérica |
| Mercado más grande | Norteamérica |
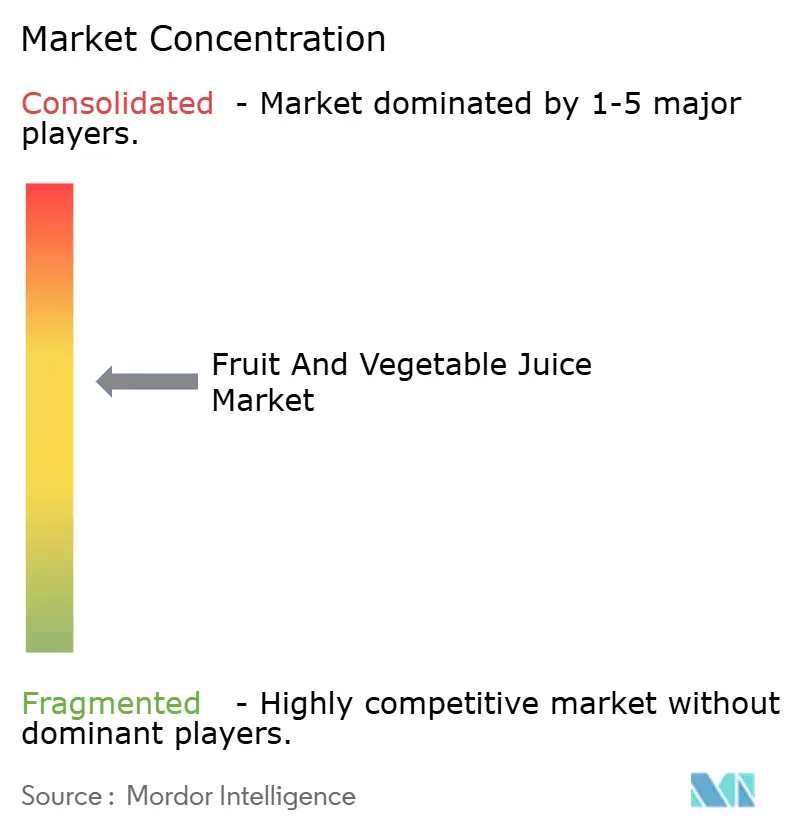
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de jugos de frutas y verduras por Mordor Intelligence
El tamaño del mercado de jugos de frutas y verduras se valoró en USD 110.14 mil millones en 2025 y se estima que crecerá de USD 116.23 mil millones en 2026 a USD 152.13 mil millones para 2031, con una CAGR del 5.53% durante el período de pronóstico (2026-2031). El impulso de la categoría gira en torno a mezclas funcionales, recetas con vegetales y formatos prensados en frío que compensan la caída en la demanda de jugo de naranja independiente. Las extensiones de línea de precio premium, como probióticos y SKU fortificados con vitaminas, capturan participación incluso cuando las normas de reducción de azúcar remodelan las formulaciones. Los minoristas impulsan el empaque sostenible y las suscripciones directas al consumidor para maximizar el margen, mientras que el procesamiento a alta presión extiende la vida útil refrigerada, abriendo la distribución nacional para marcas premium. Las perspectivas de crecimiento se concentran en Sudamérica y el comercio minorista en línea, donde los estándares de fortificación y las redes mejoradas de la cadena de frío eliminan las barreras de acceso históricas.
Conclusiones clave del informe
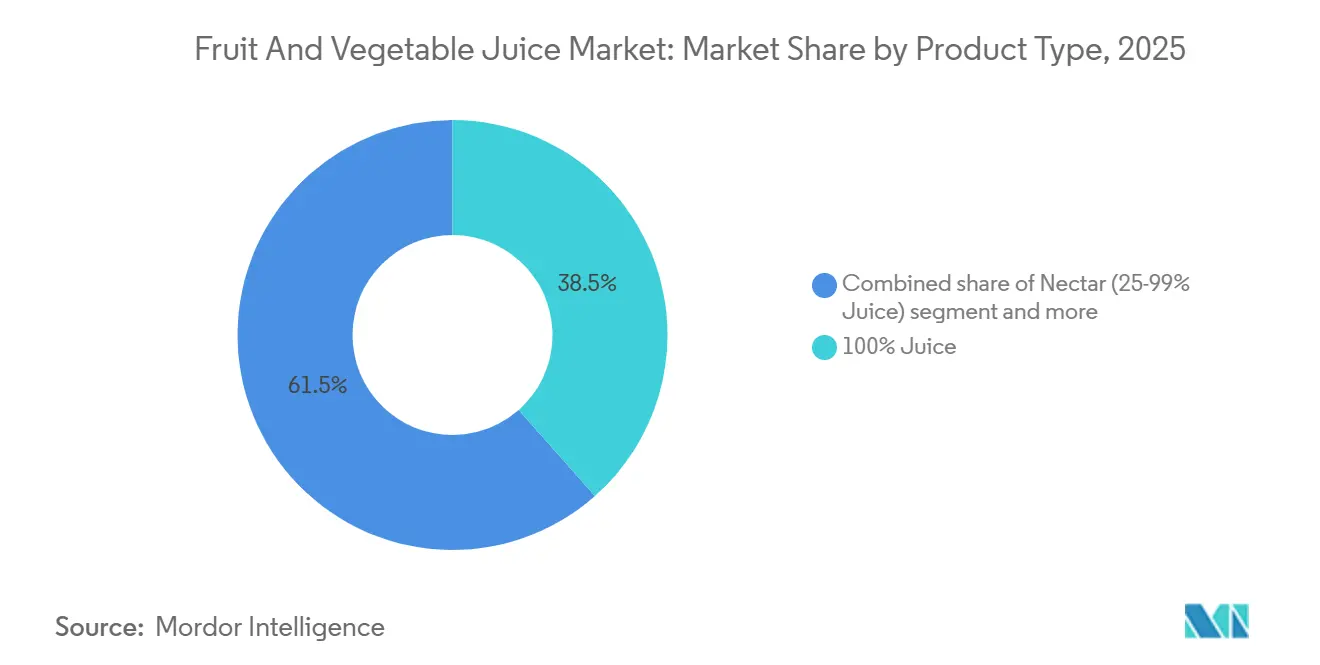
- Por tipo de producto, el jugo 100% lideró con una participación de ingresos del 38.47% en 2025, mientras que se prevé que el néctar se expanda a una CAGR del 6.02% hasta 2031.
- Por categoría, el jugo de fruta tuvo una participación de ingresos del 93.75% en 2025, mientras que el jugo de vegetales avanza a una CAGR del 8.41% hasta 2031.
- Por naturaleza, las variantes convencionales representaron el 76.63% de los ingresos en 2025, pero los formatos orgánicos están creciendo a una CAGR del 7.10% hasta 2031.
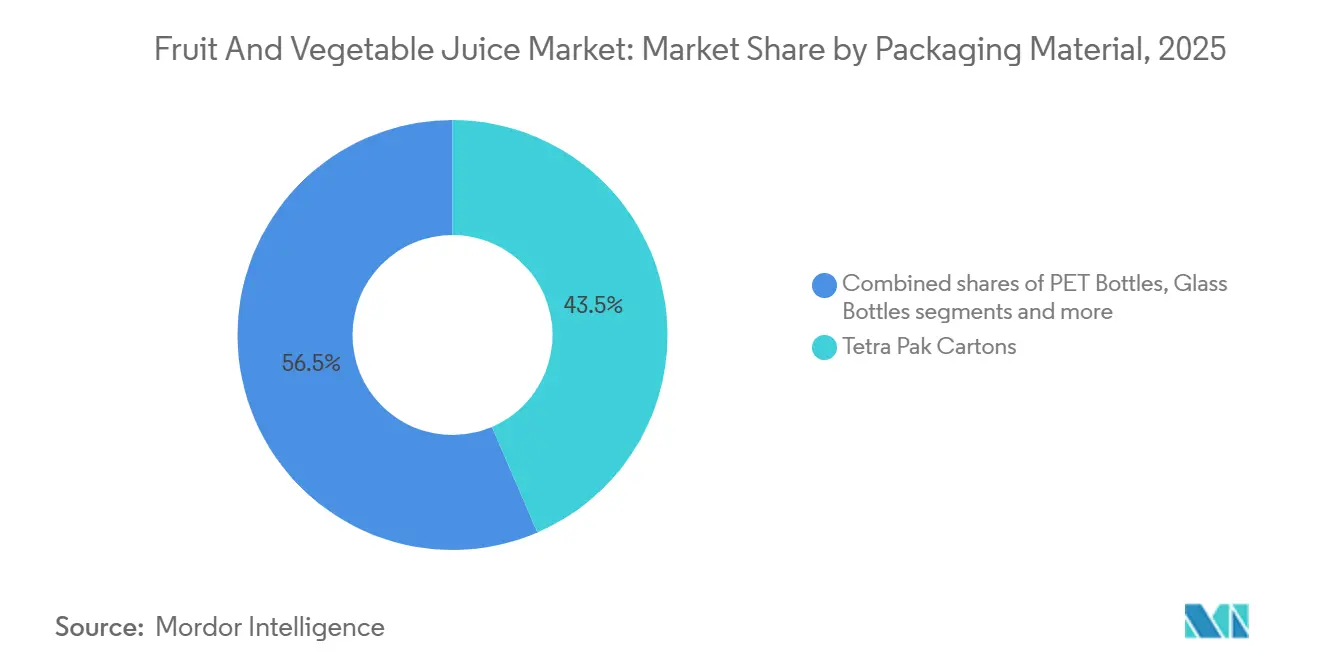
- Por material de envasado, los envases de cartón de Tetra Pak controlaron el 43.54 % de la participación en los ingresos en 2025, aunque las botellas de PET están registrando la CAGR proyectada más alta, del 6.18 % hasta 2031.
- Por canal de distribución, los supermercados e hipermercados capturaron el 51.78% de la participación en los ingresos en 2025, mientras que se prevé que el comercio minorista en línea crezca más rápido a una CAGR del 7.32% hasta 2031.
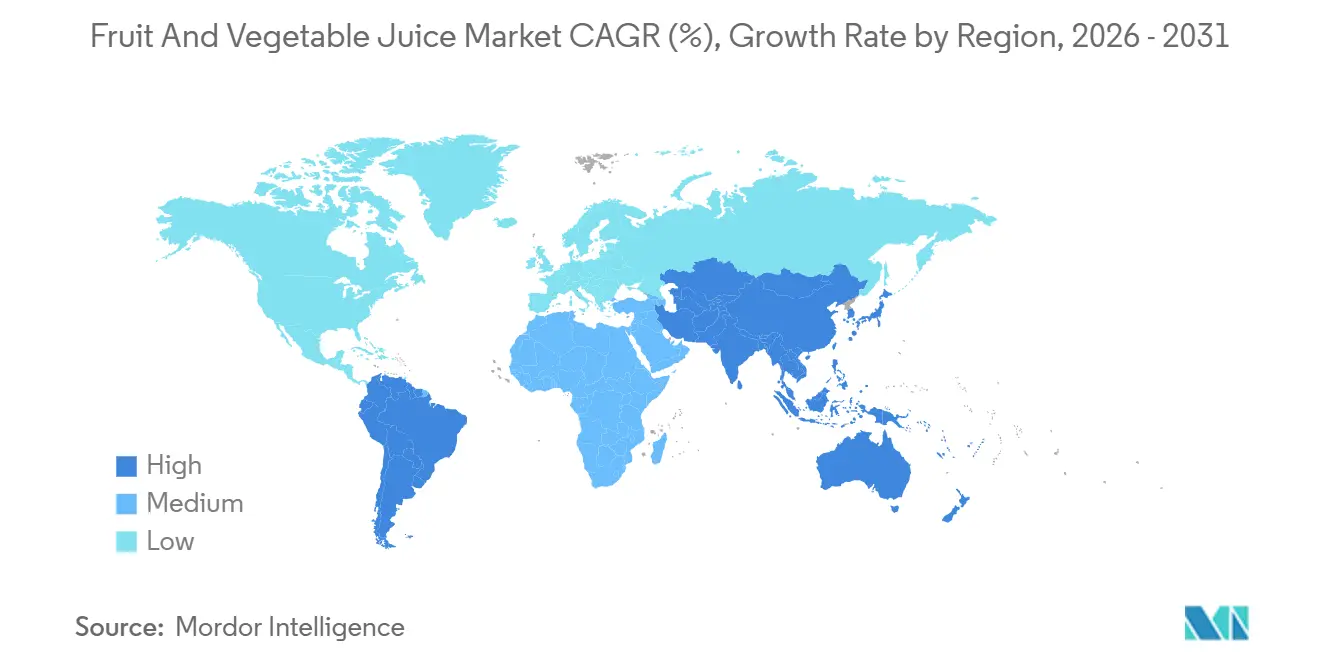
- Por geografía, América del Norte representó el 31.16% de la participación en los ingresos en 2025; se prevé que América del Sur registre la CAGR regional más fuerte, con un 7.21%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de jugos de frutas y verduras
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Innovación de productos y diversificación de sabores | + 1.2% | Global, con una adopción premium en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente demanda de jugos fortificados y funcionales | + 0.9% | Global, liderado por América del Norte y los centros urbanos de Asia y el Pacífico | Largo plazo (≥ 4 años) |
| Creciente preferencia de los consumidores por los jugos naturales y las ofertas de etiqueta limpia | + 0.8% | Norteamérica, Europa, Australia | Mediano plazo (2-4 años) |
| Demanda de opciones de jugos convenientes para llevar | + 0.7% | Global, concentrado en las zonas urbanas de Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Creciente concienciación sobre la salud entre los consumidores | + 0.6% | Global | Largo plazo (≥ 4 años) |
| Expansión de los canales minoristas y de comercio electrónico | + 0.5% | Global, más rápido en Asia-Pacífico y Sudamérica | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
La innovación de productos y la diversificación de sabores son factores clave del crecimiento en el mercado de jugos.
La innovación en el desarrollo de productos y la diversificación de sabores impulsa el crecimiento del mercado global, a medida que las empresas introducen nuevas recetas, formatos y combinaciones de sabores para satisfacer tanto a los consumidores conscientes de la salud como a los que buscan un capricho. Los fabricantes están mejorando sus ofertas con características como la reducción de azúcar, la fibra añadida y la hidratación vegetal, transformando los jugos tradicionales en productos funcionales que respaldan precios premium y fomentan la repetición de compras. Los perfiles de sabor están evolucionando más allá de las opciones convencionales como la naranja y la manzana para incluir variedades inspiradas en postres, botánicas y con un toque vegetal. Algunos ejemplos incluyen el jugo Strawberry Shortcake de edición limitada de Ocean Spray y el Beet Ginger Lemon de V8, que responden a la demanda de experiencias de sabor más complejas. Estos avances se alinean con etiquetas más limpias y un posicionamiento natural, como se observa en marcas como Naked y Tropicana que expanden sus líneas enfocadas en la salud, mientras que las empresas de prensado en frío como Suja Juice y Raw Pressery ofrecen opciones sin conservantes que mantienen un sabor fresco. Las arquitecturas de sabor diversificadas también se enfocan en ocasiones de uso específicas, desde productos para toda la familia como Mott's Sensibles, con mezclas de frutas y verduras para niños, hasta conceptos de hidratación funcional enfocados en adultos, como V8+Hydrate, que incorpora jugo de boniato. Las marcas globales están localizando sus líneas de innovación con variantes relevantes para cada región, como la gama Special Start de Tropicana, con naranja sanguina y pomelo rosa prensados en Europa, y mezclas de Asia-Pacífico adaptadas a las preferencias locales, lo que mejora la penetración de mercado en regiones de alto crecimiento. Las líneas orgánicas y prensadas en frío de marcas como En Route y Evolution Fresh destacan cómo el procesamiento innovador y las combinaciones únicas brindan frescura y beneficios para el bienestar, manteniendo el interés del consumidor y promoviendo la premiumización en el mercado global.
La creciente demanda de jugos fortificados y funcionales impulsa la expansión del mercado
La creciente preferencia de los consumidores por las bebidas fortificadas y funcionales está impulsando el crecimiento del mercado global. Esta tendencia refleja un cambio hacia productos que ofrecen beneficios específicos para la salud, más allá de la hidratación básica, en línea con estilos de vida centrados en el bienestar. La fortificación con vitaminas, minerales, probióticos o antioxidantes transforma los jugos tradicionales en opciones funcionales, satisfaciendo las necesidades de inmunidad, energía o apoyo digestivo, a la vez que conserva los perfiles de sabor naturales. Una encuesta realizada en 2023 por el Instituto Económico Rural de Corea reveló que el 8.1 % de los adultos prefería el jugo 100 % de fruta, mientras que el 5.4 % optó por las bebidas funcionales saludables, lo que subraya el creciente atractivo de las mejoras funcionales dentro de las tendencias de salud más amplias.[ 1 ]Fuente: Instituto Económico Rural de Corea (KREI), "Informe de análisis básico de la encuesta sobre el comportamiento del consumo de alimentos de 2023", library.krei.re.kr Las empresas están capitalizando esta demanda mediante el desarrollo de productos innovadores. Por ejemplo, V8 enriquece los jugos vegetales con fibra añadida y fórmulas bajas en azúcar, posicionándolos como ayudas digestivas diarias que complementan la nutrición a base de frutas. POM Wonderful integra antioxidantes de granada en sus jugos, destacando sus beneficios para la salud cardiovascular y su posicionamiento premium mediante afirmaciones clínicas. De igual manera, Lakewood Organic Juices enriquece sus líneas de productos orgánicos con vitaminas adicionales derivadas de frutas y vegetales puros, evitando aditivos sintéticos para satisfacer las preferencias de etiquetado limpio. Estas estrategias, centradas en la fortificación, la funcionalidad y las innovaciones específicas de la marca, amplían la accesibilidad de los productos, fomentan las pruebas entre los consumidores preocupados por la salud y apoyan el crecimiento sostenido del mercado a nivel mundial.
Creciente preferencia de los consumidores por los jugos naturales y las ofertas de etiqueta limpia
La creciente atención del consumidor a los ingredientes naturales y a los productos de etiqueta limpia está transformando los hábitos de compra en toda la industria de las bebidas. Los compradores priorizan los productos sin aditivos artificiales, conservantes ni azúcares añadidos, lo que refleja una mayor demanda de transparencia y opciones mínimamente procesadas. Este cambio subraya la importancia de los ingredientes reconocibles y un etiquetado honesto para generar confianza y fidelidad. Según la Fundación Nacional de la Ciencia, en 2024, el 83 % de los consumidores estadounidenses leía las etiquetas de los alimentos antes de tomar decisiones de compra, y el 64 % prestaba más atención a las etiquetas en comparación con hace cinco años. Entre estos consumidores, el 79 % priorizaba la lista de ingredientes, el 78 % se centraba en las afirmaciones sobre la salud y el 77 % revisaba las advertencias sobre alérgenos, lo que impulsaba la demanda de bebidas de etiqueta limpia que cumplieran con estas expectativas.[ 2 ]Fuente: Fundación Nacional de Ciencias (NSF), "Investigación de la NSF muestra que los estadounidenses exigen mayor claridad y estandarización en el etiquetado de alimentos", nsf.orgMarcas como Innocent y Pressed Juices están aprovechando esta tendencia. Innocent ofrece batidos y jugos elaborados íntegramente con frutas y verduras enteras, evitando concentrados ni aditivos, y listando todos los ingredientes de forma transparente para atraer a los consumidores que se preocupan por las etiquetas. Pressed Juices emplea un procesamiento de alta presión para preservar los nutrientes naturales sin calor ni químicos, ofreciendo mezclas con un alto contenido de vegetales que enfatizan la simplicidad y los beneficios para la salud. Innocent aborda aún más las preferencias conscientes de los alérgenos al excluir irritantes comunes, mientras que Pressed prioriza los ingredientes con un empaque llamativo y conciso. Estas estrategias, que combinan pureza natural, transparencia y atención al consumidor, se alinean con las conclusiones de la NSF e impulsan las pruebas de consumo, los precios premium y el crecimiento del mercado, restaurando así la confianza en las bebidas a nivel mundial.
La demanda de opciones de jugos convenientes para llevar está impulsada por los estilos de vida ocupados de los consumidores.
La comodidad y la portabilidad son factores clave que impulsan el crecimiento del mercado global de bebidas, ya que los consumidores con estilos de vida ajetreados priorizan cada vez más las opciones para llevar que ofrecen nutrición sin sacrificar tiempo ni facilidad. Los formatos de envases portátiles, como botellas individuales, bolsas y tetrabriks, están ganando terreno, integrándose a la perfección en rutinas diarias como desplazamientos, entrenamientos o descansos en la oficina. Estas innovaciones han transformado los jugos de productos básicos caseros en productos esenciales para llevar. Las marcas están respondiendo a esta demanda con soluciones a medida. Por ejemplo, Simply Juice ofrece botellas delgadas y resellables de mezclas de frutas y verduras, diseñadas para caber en bolsas de gimnasio o loncheras, ideales para profesionales que buscan hidratación durante sus apretadas agendas. Jamba Juice complementa esta tendencia con batidos listos para beber en vasos con tapa, que combinan sabores de frutas tropicales con mezclas de verduras para proporcionar energía sostenida a consumidores activos. Estos productos utilizan técnicas de llenado aséptico para garantizar la frescura y la calidad, a la vez que satisfacen las exigencias de un estilo de vida acelerado. Caprisun mejora aún más la accesibilidad con bolsas de jugo con boquillas fáciles de beber, lo que las convierte en opciones con mucha fruta ideales tanto para niños como para adultos durante las visitas escolares o los viajes. Características funcionales como los diseños antigoteo y el control de porciones fomentan la repetición de compras, satisfaciendo así las necesidades de las agendas diarias fragmentadas. En conjunto, estos avances están ampliando las ocasiones de consumo, consolidando el jugo como un producto de estilo de vida e impulsando la expansión del mercado global.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El alto contenido de azúcar en los productos de jugo plantea un desafío | -0.6% | Global, agudo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Creciente demanda de bebidas listas para beber con bajo contenido de azúcar o sin azúcar | -0.4% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Creciente preocupación por los conservantes y aditivos | -0.3% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Cambio en la preferencia del consumidor hacia frutas y verduras enteras | -0.3% | Global, liderado por segmentos preocupados por la salud | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El alto contenido de azúcar en los productos de jugo representa un desafío para el crecimiento del mercado
El alto contenido de azúcar en los jugos representa un desafío significativo para el crecimiento del mercado, ya que los reguladores y los consumidores preocupados por la salud asocian cada vez más las bebidas azucaradas con la obesidad, la diabetes y una dieta deficiente. Este problema es particularmente pronunciado en los jugos refrigerados y a temperatura ambiente, como los refrescos y los cócteles, que a menudo contienen azúcares añadidos o concentrados que elevan los niveles totales de azúcar por encima del contenido de fruta "natural" percibido, lo que perjudica su atractivo para la salud. La etiqueta de información nutricional actualizada de la FDA de EE. UU. ha intensificado el escrutinio al exigir una línea distintiva de "Azúcares añadidos", que destaca directamente los azúcares de los jugos concentrados de frutas y verduras como contribuyentes al consumo excesivo.[ 3 ]Fuente: Administración de Alimentos y Medicamentos (FDA), "¿Qué hay en la etiqueta de información nutricional?", fda.gov El exceso de azúcares añadidos dificulta que los consumidores se mantengan dentro de los límites calóricos y, al mismo tiempo, cubran sus necesidades nutricionales, lo que lleva a muchos a usar las etiquetas para limitar su consumo. En consecuencia, los jugos con alto contenido de azúcar se relegan cada vez más a caprichos ocasionales, especialmente en comparación con el agua, los tés sin azúcar o las bebidas funcionales bajas en azúcar. Marcas como Minute Maid han respondido reformulando sus productos e introduciendo variantes sin azúcar añadido o con azúcar reducido para abordar la pérdida de volumen y los riesgos para la reputación. De igual manera, Capri-Sun ha lanzado opciones con y sin azúcar añadido en varios mercados, comunicando claramente las reducciones de azúcar en los envases para tranquilizar a los compradores que se preocupan por las etiquetas. Estos avances reflejan cómo las presiones regulatorias y la evolución de las directrices dietéticas están impulsando a los productores a equilibrar las expectativas de dulzor de los consumidores con la demanda de alternativas con bajo contenido de azúcar, lo que limita la demanda de jugos tradicionales con alto contenido de azúcar y dificulta el crecimiento general del mercado.
Creciente preocupación por el uso de conservantes y aditivos en los jugos
La preocupación de los consumidores por el uso de conservantes y aditivos en las bebidas impacta cada vez más el mercado mundial de jugos de frutas y verduras. Los compradores preocupados por su salud cuestionan la seguridad, la naturalidad y los efectos a largo plazo de los productos químicamente estabilizados, lo que lleva a una preferencia por alternativas mínimamente procesadas con listas de ingredientes más cortas y fórmulas similares a las de cocina. Los jugos estables que contienen conservantes, colorantes y potenciadores del sabor artificiales suelen considerarse menos saludables en comparación con las opciones frescas o sin concentrado. La tendencia de las etiquetas limpias amplifica este cambio, con afirmaciones como "sin aditivos ni conservantes" y "totalmente natural" que se convierten en impulsores clave de compra. Las marcas de jugos convencionales que dependen de aditivos para una mayor vida útil enfrentan desafíos para su posicionamiento en el mercado y se ven obligadas a invertir en reformulación, procesamiento aséptico o logística de cadena de frío para mantenerse competitivas. Por ejemplo, Rugani Juice en Sudáfrica produce jugos 100 % de frutas y verduras sin aditivos ni conservantes, empleando extracción rápida y envasado aséptico para garantizar tanto la seguridad como el etiquetado limpio. De igual manera, marcas de etiqueta limpia como Lakewood Organic Juice destacan atributos como "sin conservantes", junto con certificaciones orgánicas, veganas, sin alérgenos y sin OGM, lo que responde a las preocupaciones de los consumidores y promueve precios premium. Estos ejemplos demuestran cómo las marcas que eliminan los aditivos artificiales y comunican eficazmente estos esfuerzos pueden ganar cuota de mercado frente a productos tradicionales percibidos como excesivamente procesados. La creciente desconfianza hacia los conservantes y aditivos está impulsando a la industria hacia tecnologías de procesamiento más limpias y un etiquetado transparente para sostener el crecimiento.
Análisis de segmento
Por tipo de producto: Nectar gana terreno gracias a su posicionamiento de asequibilidad
Se espera que el jugo 100% natural mantenga una cuota de mercado dominante del 38.47% en 2025, gracias a estrategias de premiumización que priorizan la pureza superior y las innovaciones específicas. El jugo 100% prensado en frío ejemplifica esta tendencia, ya que utiliza un procesamiento de alta presión en lugar de la pasteurización térmica para preservar las enzimas. Este proceso permite a las marcas alcanzar precios de entre 8 y 12 USD por litro, en comparación con los 3 y 5 USD del jugo convencional, lo que atrae a los consumidores preocupados por su salud que priorizan la integridad nutricional sobre el costo. Marcas como BluePrint aprovechan esta tendencia ofreciendo líneas de jugos verdes prensados en frío con ingredientes como col rizada, manzana y lechuga romana, lo que enfatiza la frescura y justifica precios premium para los compradores que buscan el bienestar. Las regulaciones de etiquetado de la FDA refuerzan aún más el posicionamiento del jugo 100% natural al exigir declaraciones claras de porcentaje, lo que evita afirmaciones engañosas sobre la salud y genera confianza en el consumidor. Este marco regulatorio apoya al segmento premium, incluso mientras Nectar continúa creciendo al abordar las brechas de asequibilidad.
Nectar está fortaleciendo su posición en el mercado global al enfocarse en la asequibilidad, con productos con un contenido de jugo de 25 a 99% logrando la mayor tasa de crecimiento entre los tipos de producto, con una CAGR del 6.02% hasta 2031. Este crecimiento supera a las bebidas de jugo con menos del 25% de contenido de jugo, que enfrentan desafíos como la clasificación por parte de la OMS como bebidas azucaradas y los impuestos en mercados como México, Chile y Sudáfrica. La rentabilidad es un factor clave en el atractivo de Nectar, ya que el uso de agua y edulcorantes reduce el uso de fruta cruda entre un 30% y un 50%, lo que permite precios minoristas entre un 20% y un 30% más bajos que el jugo 100%. La tecnología de concentrado garantiza que se mantenga la intensidad del sabor, haciendo que estos productos sean accesibles a un público más amplio. Marcas como Sunberry Farms están aprovechando esta estructura de costos al introducir mezclas de néctar tropical, como guayaba y mango, a precios competitivos, apuntando eficazmente a los mercados emergentes sensibles al precio sin comprometer el sabor. Además, el néctar se beneficia de una ventaja regulatoria, ya que reducir el contenido de jugo al 50-75% permite a las marcas evitar las etiquetas de "alto azúcar" en los sistemas de advertencia del frente del paquete, manteniendo el atractivo para el consumidor a pesar del creciente escrutinio sanitario.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por categoría: El jugo de vegetales aumenta en el posicionamiento funcional
Los jugos de vegetales están ganando terreno en la industria de las bebidas, impulsados por su posicionamiento funcional y su alineación con las preferencias de los consumidores conscientes de la salud. Con una tasa de crecimiento anual compuesta (TCAC) proyectada del 8.41 % hasta 2031, los jugos de vegetales se perfilan como un segmento de fuerte crecimiento a pesar de la cuota de mercado prevista del 93.75 % para los jugos de frutas en 2025. El menor contenido de azúcar en opciones como los jugos de zanahoria, remolacha y apio, que ofrece entre un 40 % y un 60 % menos de azúcar que el jugo de naranja, junto con los nitratos relacionados con los beneficios cardiovasculares, posiciona al jugo de vegetales como una alternativa más saludable. Esta tendencia refleja iniciativas más amplias de reducción de azúcar, lo que permite que los jugos de vegetales cumplan con las recomendaciones de salud sin necesidad de edulcorantes añadidos ni reformulación. Por ejemplo, la marca V8 de Campbell Soup ha introducido variantes con cúrcuma y jengibre, atractivas para los consumidores que buscan beneficios antiinflamatorios y, al mismo tiempo, evitar el escrutinio regulatorio. Las mezclas híbridas, como la de manzana y zanahoria o la de piña y remolacha, facilitan aún más la transición para los consumidores al combinar los nutrientes vegetales con el dulzor de la fruta.
Los jugos de frutas siguen dominando el mercado gracias a su atractivo sabor y amplia disponibilidad, pero el rápido crecimiento de los jugos de vegetales indica una tendencia hacia los beneficios funcionales en lugar de las preferencias de sabor tradicionales. En regiones con políticas estrictas de reducción de azúcar, los jugos de vegetales están cobrando impulso, impulsados por marcas como Biotta, que ofrece opciones puramente vegetales, como mezclas de apio y remolacha, que enfatizan la funcionalidad rica en nitratos. Los productos híbridos también abordan las preocupaciones sobre el azúcar al integrar la nutrición vegetal en los perfiles de frutas habituales. Esta dinámica pone de relieve cómo los jugos de vegetales están desafiando la posición consolidada de los jugos de frutas, impulsando la evolución del mercado mediante innovaciones ricas en nutrientes y bajas en azúcar que amplían las ocasiones de consumo y satisfacen a los consumidores preocupados por la salud.
Por naturaleza: la certificación orgánica desbloquea canales premium
Se espera que el jugo convencional mantenga una participación de mercado dominante del 76.63% en 2025, y las certificaciones del Programa Orgánico Nacional del USDA y las iniciativas de marcas blancas de los minoristas están atrayendo a consumidores preocupados por la salud, dispuestos a pagar sobreprecios de entre el 30% y el 50% por una pureza verificada. Si bien la certificación orgánica está creando oportunidades premium en la industria de las bebidas, se proyecta que el segmento orgánico del mercado global de jugos de frutas y verduras crecerá a una tasa de crecimiento anual compuesta (TCAC) del 7.10% hasta 2031. La superficie cultivada con productos orgánicos para jugo de naranjas, manzanas y zanahorias aumentó un 12% en 2024, principalmente en California y Florida. Esta expansión permite a los procesadores asegurar contratos a largo plazo con los productores, asegurando un suministro estable para satisfacer la creciente demanda de los canales minoristas y de comercio electrónico de alta gama. Marcas como Uncle Matt's Organic están aprovechando los jugos de naranja de Florida con certificación del USDA para ofrecer una calidad consistente, lo que respalda su posicionamiento en el espacio premium de los canales de alimentos naturales. Sin embargo, el crecimiento en el segmento orgánico sigue limitado por la cantidad limitada de tierras certificadas y los mayores costos de producción, incluso cuando fomenta un cambio hacia la lealtad del consumidor basada en la autenticidad.
Los jugos convencionales continúan beneficiándose de las economías de escala y las redes de distribución consolidadas, manteniendo su liderazgo a pesar del rápido crecimiento del segmento orgánico. La demanda de etiquetas limpias impulsa a los productores convencionales a reformular sus productos sin incurrir en los costos de una certificación orgánica completa. Por ejemplo, la introducción en 2025 de materiales de cartón de origen vegetal, fabricados con polímeros de caña de azúcar, por parte de Tetra Pak, permite a las marcas convencionales declarar envases neutros en carbono, lo que mejora sus credenciales de sostenibilidad de forma rentable. Además, marcas como Nature's Nectar están adoptando el procesamiento de alta presión (HPP) y eliminando los conservantes artificiales para imitar las características de frescura y pureza asociadas a los productos orgánicos. Este enfoque estratégico, que combina las ventajas de escala de la producción convencional con las adaptaciones de etiquetas limpias, ayuda a mantener el dominio del mercado de los jugos convencionales, a la vez que amplía el acceso a atributos éticos en todos los niveles de precio.
Por material de embalaje: las botellas de PET ganan terreno en las narrativas de sostenibilidad
Las botellas de PET son cada vez más favorecidas por las marcas debido a su alineación con los objetivos de sostenibilidad y las ventajas de portabilidad, creciendo a una CAGR del 6.18% hasta 2031. A pesar de que se proyecta que los envases de cartón de Tetra Pak tengan una participación de mercado del 43.54% en 2025, las botellas de PET están ganando adopción a medida que mejora la infraestructura de reciclaje y se vuelven más estrictas las exigencias de los minoristas para el contenido posconsumo. Empresas como POM Wonderful y Naked Juice han hecho la transición al PET 100% reciclado, asegurando espacio en las estanterías de los principales minoristas. Esta elección estratégica de material respalda las prácticas de adquisición con conciencia ecológica al tiempo que mantiene la comodidad ligera de las botellas de PET. Además, la capacidad de resellado de las botellas de PET responde a la demanda de los consumidores de funcionalidad para llevar, ofreciendo una alternativa práctica a los envases de cartón asépticos que carecen de esta característica. Esta combinación de sostenibilidad y comodidad posiciona a las botellas de PET como una opción competitiva tanto para los consumidores con conciencia ambiental como para aquellos que buscan soluciones de envasado prácticas.
Tetra Pak sigue liderando el mercado de formatos no perecederos, cruciales para el comercio electrónico y los mercados de exportación. Su tecnología de procesamiento aséptico permite la distribución a temperatura ambiente, reduciendo los costos logísticos entre un 25 % y un 30 % en comparación con las alternativas prensadas en frío que requieren refrigeración. Las bolsas complementan la oferta de Tetra Pak, ganando terreno en los segmentos de envases individuales para niños, con diseños a prueba de derrames, como las líneas de Capri Sun para escuelas, que amplían las oportunidades de consumo familiar. Si bien las botellas de vidrio y las latas siguen limitadas a segmentos premium de nicho debido a problemas de peso y rotura, las ventajas de Tetra Pak en cuanto a escalabilidad, como la estabilidad, las innovaciones en sostenibilidad y la versatilidad de formatos, siguen impulsando el crecimiento en toda la categoría.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: el comercio minorista en línea revoluciona la alimentación tradicional
El comercio minorista en línea está transformando los canales tradicionales de distribución de comestibles, impulsado por una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.32 % hasta 2031. Se espera que los supermercados e hipermercados mantengan una cuota de mercado dominante del 51.78 % en 2025, gracias a los modelos de suscripción directa al consumidor y a los avances en la logística de la cadena de frío. Estos avances permiten la entrega a nivel nacional de productos perecederos, superando las limitaciones regionales asociadas a una corta vida útil de 7 a 14 días. Por ejemplo, la alianza de Amazon en 2024 con proveedores de logística refrigerada facilita la distribución de jugos prensados en frío más allá de los mercados locales, ampliando el acceso a ofertas premium. A pesar de las oportunidades, la penetración en línea enfrenta desafíos debido a los costos de la logística de la cadena de frío, que aumentan los gastos de cumplimiento entre un 25 % y un 30 % en comparación con los productos a temperatura ambiente. Los modelos de suscripción ayudan a compensar estos costos al garantizar la repetición de compras, y marcas como Suja aprovechan estos avances para entregar jugos frescos a nivel nacional, posicionando el comercio electrónico como un motor de crecimiento para productos de alto margen y corta vida útil.
Los supermercados están respondiendo al auge del comercio minorista en línea adoptando estrategias omnicanal, como los servicios de click-and-collect, que reducen los costos de entrega de última milla y preservan las compras impulsivas en tienda. Las tiendas de conveniencia y de comestibles continúan captando compras espontáneas, incluso con el cambio en las preferencias de los consumidores. El cambio al comercio en línea beneficia particularmente a las marcas premium, ya que los jugos prensados en frío con un precio de USD 8-12 por litro pueden absorber mejor los recargos de entrega en comparación con los jugos convencionales con un precio de USD 3-5 por litro. Marcas como Daily Harvest integran modelos de suscripción con alianzas con supermercados, ofreciendo un acceso híbrido que fomenta la lealtad del cliente y mitiga el impacto de la disminución de las ventas minoristas tradicionales. Esta combinación de escala tradicional y adaptación digital respalda el dominio de los supermercados e impulsa la evolución del canal al priorizar la conveniencia en las plataformas físicas y en línea.
Análisis geográfico
Mercado de zumos de frutas y verduras de Norteamérica
Norteamérica mantuvo una posición de liderazgo con una participación del 31.16% en 2025, impulsada por las estrictas regulaciones HACCP de la FDA para jugos. Estas regulaciones, que exigen una reducción de patógenos de 5 log para productos no pasteurizados, han mejorado significativamente los estándares de calidad de los jugos prensados en frío. Esto ha reforzado la confianza del consumidor en las ofertas premium mínimamente procesadas. Los protocolos de seguridad permiten a las marcas comercializar jugos procesados a alta presión como seguros y ricos en nutrientes, en línea con la creciente demanda de productos enfocados en la salud. Empresas como Suja Juice han aprovechado estas regulaciones para producir mezclas verdes que retienen enzimas, distribuidas a nivel nacional, convirtiendo el cumplimiento en una ventaja competitiva para la distribución refrigerada. La sólida infraestructura de la región y su enfoque en la innovación la han posicionado como un referente para el crecimiento impulsado por la calidad, influyendo en los estándares globales.
Mercado de zumos de frutas y verduras de Sudamérica
Se proyecta que Sudamérica alcanzará la tasa de crecimiento anual compuesta (TCAC) regional más alta, del 7.21 %, hasta 2031, impulsada por la urbanización en ciudades como São Paulo y Buenos Aires. La expansión de la infraestructura de la cadena de frío en estas zonas ha facilitado la distribución de jugos prensados en frío, liberando el potencial del segmento premium. La producción agrícola argentina de manzanas y uvas la ha consolidado como un centro clave para la exportación de néctar, con procesadores como Citrosuco que ofrecen mezclas rentables que equilibran la asequibilidad y el contenido de fruta para un atractivo para el mercado masivo. Chile y Perú contribuyen mediante la producción de cítricos contraestacional, abasteciendo los mercados norteamericanos durante el invierno. Mientras tanto, la creciente clase media colombiana impulsa la demanda de jugos premium, aunque la fragmentación regulatoria en la región complica los lanzamientos unificados de productos y limita la escalabilidad.
Mercado de zumos de frutas y verduras de EMEA y APAC
El crecimiento del mercado europeo se ha ralentizado debido a las exigencias de la EFSA en materia de etiquetado de azúcar, que dificultan los perfiles de productos con alto contenido de fruta. Alemania y el Reino Unido lideran la penetración de zumos orgánicos mediante programas de marca blanca que priorizan los atributos de etiqueta limpia para cumplir con las exigencias de transparencia. En el Reino Unido, la marca Robinsons de Britvic ejemplifica su dominio con concentrados de zumo que se ajustan a las tendencias de control de porciones al reducir el azúcar por ración. Francia y España mantienen un alto consumo de zumo de naranja, pero se enfrentan a la competencia de marcas de agua con gas que se posicionan como alternativas bajas en calorías. Mientras tanto, Asia-Pacífico experimenta un crecimiento impulsado por las normativas de etiquetado de la India y la expansión del comercio electrónico en China, mientras que los mercados de Oriente Medio y África siguen siendo incipientes y presentan dificultades de infraestructura.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
En Estados Unidos, la producción e importación de jugos de frutas y verduras envasados se rigen por las normas de seguridad alimentaria y etiquetado de la FDA. El sistema HACCP para jugos está codificado en la Parte 120 del Título 21 del Código de Regulaciones Federales (21 CFR Parte 120) y se implementa comúnmente mediante controles validados, como la expectativa de reducción de patógenos de 5 logaritmos para la gestión de la seguridad de los jugos. En abril de 2026, la FDA avanzó en su proceso de recopilación de información vinculado a la Parte 120 del Título 21 del Código de Regulaciones Federales (21 CFR Parte 120), reforzando los requisitos de cumplimiento y documentación que dan forma a la verificación de los procesadores, la preparación para auditorías y el escrutinio de las importaciones. Los casos de incumplimiento pueden dar lugar a medidas como la retención sin examen físico, según los mecanismos de alerta de importación de la FDA.
En Europa, las especificaciones y la comercialización de los zumos se rigen por las normas marco de la UE para zumos de frutas y productos relacionados, junto con las medidas aduaneras y comerciales que afectan al suministro transfronterizo. En junio de 2026, el Reglamento (UE) 2026/1455 modificó los derechos de aduana y abrió los contingentes arancelarios que afectan a los productos agrícolas, incluidas las frutas y hortalizas frescas y procesadas, lo que influye en los flujos comerciales de concentrados y zumos en la región. Por otra parte, el plazo de transición del 14 de junio de 2026, vinculado a las normas modificadas de la UE, marcó el fin de las deducciones por comercialización contempladas en la normativa anterior, lo que aumentó la necesidad de armonizar el etiquetado y la composición de los productos que ya estaban en desarrollo.
Análisis de la cadena de valor
La cadena de valor global de los jugos de frutas y verduras abarca desde los insumos agrícolas (plántulas, fertilizantes, protección de cultivos), pasando por el cultivo y la cosecha, la clasificación y el almacenamiento en frío, hasta el procesamiento primario (lavado, trituración o prensado, extracción, clarificación y concentración o procesamiento no derivado del concentrado). Luego, pasa al procesamiento secundario y al envasado (pasteurización o pasos no térmicos, llenado aséptico y embotellado o envasado en cartón), seguido de la distribución a través de mayoristas, minoristas modernos, tiendas de conveniencia y canales en línea. Los grandes procesadores y comerciantes son los pilares del abastecimiento inicial y la producción de concentrados a escala industrial, con el suministro de cítricos particularmente vinculado a importantes participantes como Sucocitrico Cutrale Ltda, Citrosuco S/A Agro y Louis Dreyfus Company (LDC).
Las recientes perturbaciones muestran dónde se crea valor y dónde se forman los cuellos de botella: la temporada de jugo de naranja 2024/25 en Brasil terminó en junio de 2025 con el volumen de exportación de concentrado más bajo (66 Brix) desde que comenzó la serie Secex en 1997, lo que redujo la disponibilidad para los mezcladores y empacadores posteriores. Las perturbaciones comerciales y logísticas amplificaron la volatilidad, incluido el anuncio de un arancel estadounidense del 50% a las importaciones de cítricos brasileños a partir del 1 de agosto de 2025 y los informes de 2,300 toneladas de jugo estancadas en el Puerto de Santos en septiembre de 2025, lo que aumentó los plazos de entrega y las necesidades de capital de trabajo. Para reducir la exposición a insumos de una sola materia prima, los propietarios de marcas y los co-empacadores están recurriendo más a mezclas, néctares y formatos ligeros en agua, mientras que palancas operativas como la aplicación de enzimas y la optimización del rendimiento se utilizan para extender los suministros limitados de materia prima.
Panorama competitivo
El mercado global de jugos de frutas y verduras presenta una consolidación moderada, con importantes empresas como PepsiCo, Coca-Cola y Keurig Dr Pepper gestionando extensas carteras multimarca. Estas carteras abarcan jugos 100% naturales, néctares y líneas de productos funcionales, lo que permite una distribución eficiente y la innovación en diversos segmentos de precio. Aprovechando su escala, estas empresas introducen mezclas híbridas de frutas y verduras y unidades de mantenimiento de existencias (SKU) fortificadas con probióticos para abordar las deficiencias funcionales en la salud, a la vez que garantizan la accesibilidad a través de las redes minoristas establecidas. Por ejemplo, Tropicana Pure Premium se ha expandido a mezclas bajas en acidez con infusiones vegetales, asegurando un espacio premium en los anaqueles y consolidando su liderazgo en la categoría de jugos de frutas.
Cooperativas regionales como Ocean Spray y Florida's Natural mantienen su ventaja competitiva mediante la integración vertical en el cultivo de arándanos y cítricos. Este enfoque les permite captar márgenes en la cadena de suministro que las marcas multinacionales suelen ceder a productores independientes. Al garantizar un abastecimiento más fresco y perfiles de sabor auténticos, estas cooperativas estabilizan los costos en un contexto de volatilidad en los precios de las materias primas. Esto les permite competir en calidad, en lugar de volumen, tanto en los segmentos general como premium. Las mezclas de arándanos de Ocean Spray, con manzana o granada, ejemplifican esta estrategia al aprovechar la trazabilidad de la granja a la botella para atraer a los consumidores que buscan productos de etiqueta limpia.
Las empresas más pequeñas están revolucionando el mercado adoptando modelos de venta directa al consumidor (DTC), superando los márgenes de los minoristas tradicionales. Estas empresas se centran en innovaciones de nicho, como híbridos de frutas y verduras y fortificaciones con probióticos, para fidelizar a sus clientes. Al dirigirse a nichos funcionales desatendidos, ofrecen precios competitivos y un alto nivel de personalización mediante suscripciones de comercio electrónico. Marcas como Pressed ilustran este enfoque con entregas diarias de jugos verdes con potenciadores de jengibre y cúrcuma, convirtiendo la agilidad de la venta directa al consumidor (DTC) en un desafío escalable frente al dominio de las empresas más grandes y consolidadas.
Líderes de la industria de jugos de frutas y verduras
-
Compañía Coca-Cola
-
PepsiCo, Inc.
-
Grupo de marcas Tropicana
-
Keurig dr pepper inc.
-
Grupo Eckes-Granini
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Tropicana Brands Group lanzó la campaña maestra "Give Life Some Juice" para conectar Tropicana con su portafolio más amplio, que incluye Naked, KeVita, Izze, Dole y Copella. Esta iniciativa estandariza la narrativa del portafolio en todos los canales y fomenta la promoción cruzada entre marcas, ya que los minoristas y las plataformas de comercio electrónico priorizan los elementos distintivos de las marcas en un mercado saturado de jugos y batidos.
- Noviembre de 2025: Radnor Hills presentó Radnor Hydrate, una bebida de 250 ml elaborada con un 60 % de jugo tropical y un 40 % de agua mineral natural, dirigida al sector de la restauración. Su fórmula y formato amplían las ocasiones de consumo, ofreciendo hidratación y la posibilidad de llevarla a cualquier parte, a la vez que posicionan una bebida de jugo más ligera que se ajusta a los hábitos de compra que buscan reducir el consumo de azúcar y optar por productos con etiquetas limpias.
- Agosto de 2024: Welch Foods anunció una línea de jugos sin azúcar con opciones refrigeradas y de larga duración en diversos sabores y tamaños de envase. Este lanzamiento fortalece su posición competitiva en el mercado de jugos bajos en azúcar al combinar el prestigio de una marca reconocida con una declaración clara sobre su contenido de azúcar, creando una plataforma para que los minoristas amplíen su oferta de jugos más saludables sin que los consumidores abandonen esta categoría.
Alcance y metodología
El mercado de jugos de frutas y verduras comprende productos líquidos extraídos de frutas y verduras frescas. Estos productos están disponibles en versiones puras y mezcladas, y ofrecen valor nutricional a través de vitaminas, minerales y antioxidantes. El mercado incluye bebidas que satisfacen las necesidades de los consumidores preocupados por su salud y complementan una dieta equilibrada.
El mercado de jugos de frutas y vegetales está segmentado en categorías, tipos, naturaleza, material de empaque, canales de distribución y geografía. Según la categoría, el mercado está segmentado en jugo de frutas y jugo de vegetales. Según el tipo, el mercado está segmentado en jugo 100%, néctar (25–99% de jugo) y bebidas de jugo (<25% de jugo). Según la naturaleza, el mercado está segmentado en convencional y orgánico. Según el material de empaque, el mercado está segmentado en cartones Tetra Pak, botellas PET, botellas de vidrio, latas y bolsas, entre otros. Según el canal de distribución, el mercado está segmentado en supermercados/hipermercados, tiendas de conveniencia/abarrotes, venta minorista en línea y otros. Según la geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur, Medio Oriente y África. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados anteriormente.
Por tipo de producto
| 100% jugo |
| Néctar (25-99% de jugo) |
| Bebidas de jugo (menos del 25 % de jugo) |
Por categoría
| Jugo de frutas |
| Jugo de vegetales |
Por naturaleza
| Convencional |
| Organic |
Por material de embalaje
| Envases de cartón Tetra Pak |
| Botellas de PET |
| Botellas de vidrio |
| latas |
| Bolsas y otros |
Por canal de distribución
| Supermercados / Hipermercados |
| Tiendas de conveniencia/supermercados |
| Tiendas minoristas en línea |
| Otros |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | 100% jugo | |
| Néctar (25-99% de jugo) | ||
| Bebidas de jugo (menos del 25 % de jugo) | ||
| Por categoría | Jugo de frutas | |
| Jugo de vegetales | ||
| Por naturaleza | Convencional | |
| Organic | ||
| Por material de embalaje | Envases de cartón Tetra Pak | |
| Botellas de PET | ||
| Botellas de vidrio | ||
| latas | ||
| Bolsas y otros | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Tiendas de conveniencia/supermercados | ||
| Tiendas minoristas en línea | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado mundial de jugos de frutas y verduras en 2026?
El tamaño del mercado de jugos de frutas y verduras es de USD 116.23 mil millones en 2026 con una CAGR prevista del 5.53%.
¿Qué categoría de productos está creciendo más rápido?
El jugo de vegetales lidera el crecimiento, avanzando a una CAGR del 8.41 % hasta 2031 debido al menor contenido de azúcar y al posicionamiento funcional.
¿Qué tendencia de embalaje está transformando las cadenas de suministro?
Las botellas de PET fabricadas con resina 100 % reciclada se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 6.18 %, respaldadas por los objetivos de sostenibilidad de los minoristas.
¿Qué región registrará el mayor crecimiento?
Se proyecta que América del Sur registrará la CAGR regional más fuerte, con un 7.21 %, hasta 2031, impulsada por los estándares de fortificación y las mejoras en la cadena de frío.


