

Tamaño y participación en el mercado de vehículos comerciales de pila de combustible
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
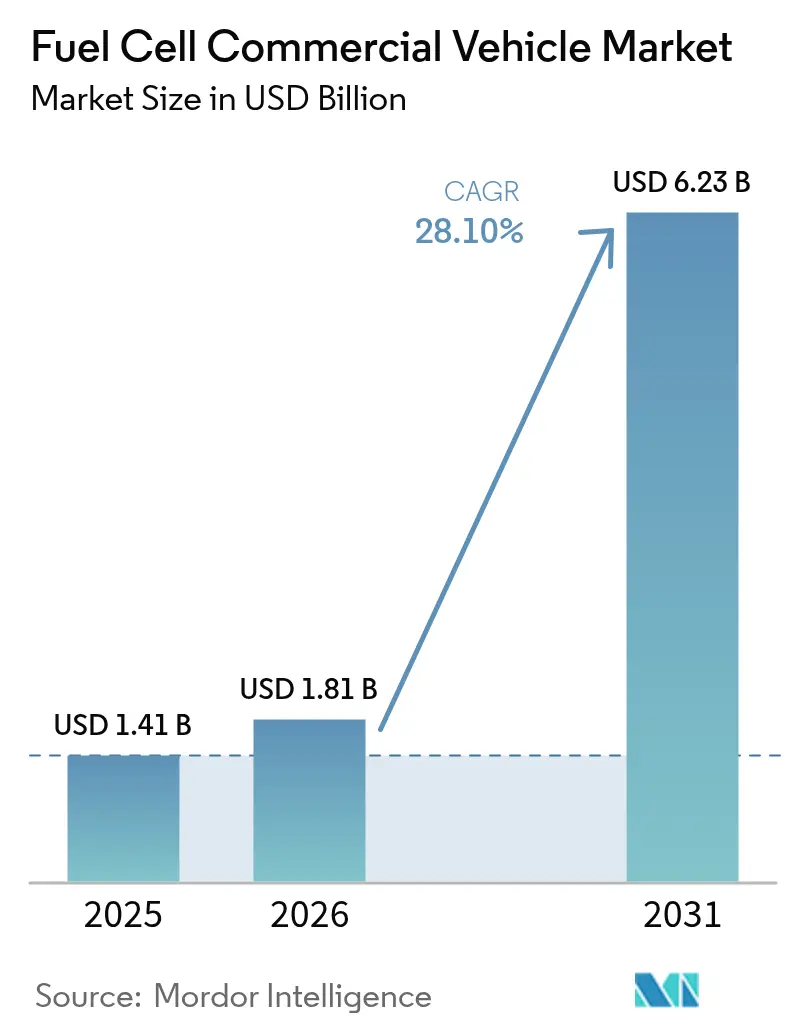
| Tamaño del mercado (2026) | USD 1.81 mil millones |
| Tamaño del mercado (2031) | USD 6.23 mil millones |
| Tasa de crecimiento (2026 - 2031) | 28.10% CAGR |
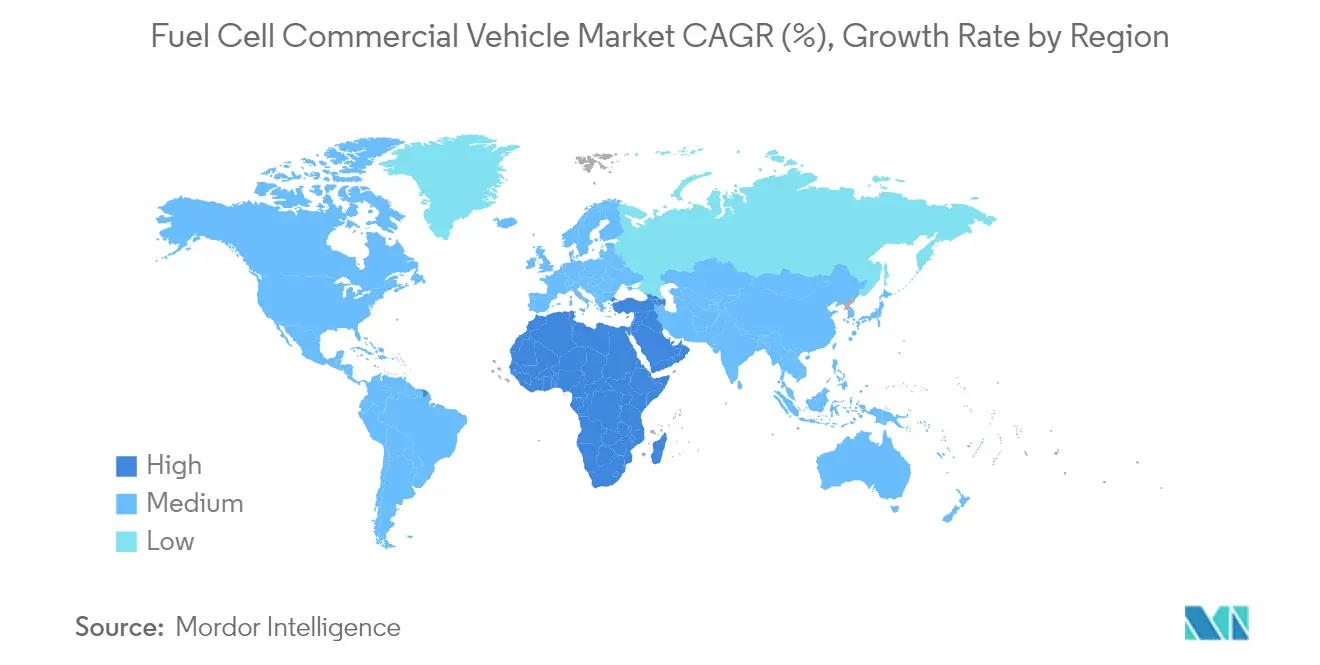
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
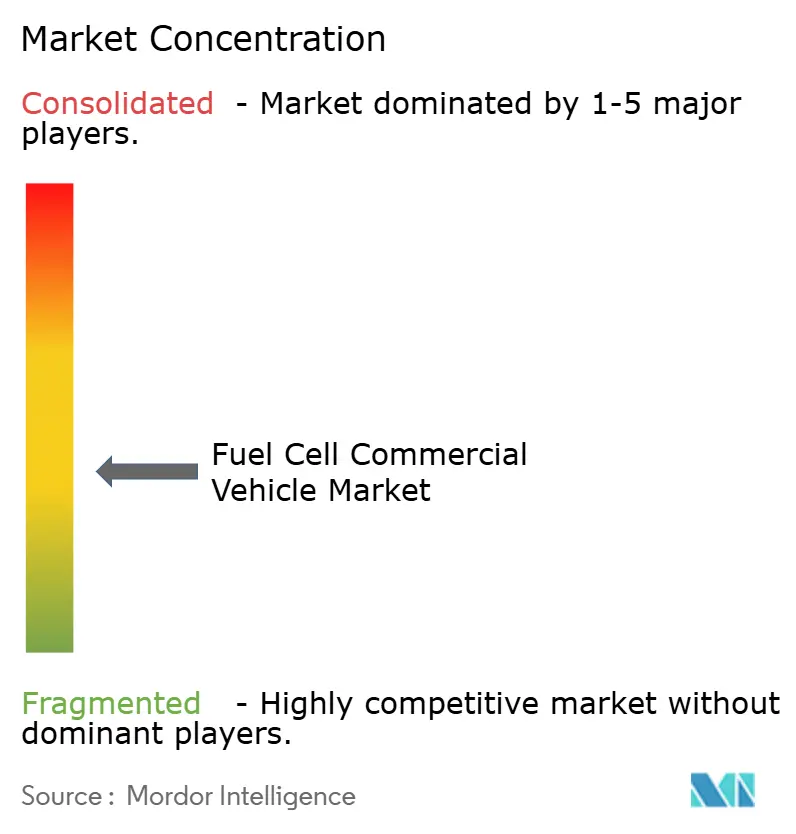
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de vehículos comerciales de pila de combustible por Mordor Intelligence
El tamaño del mercado de vehículos comerciales de pila de combustible se valoró en 1.41 millones de dólares en 2025 y se estima que crecerá de 1.81 millones de dólares en 2026 a 6.23 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 28.10 % durante el período de pronóstico (2026-2031). Un clima regulatorio estricto, la rápida caída de los costos del hidrógeno basado en renovables y la ampliación de los compromisos corporativos de flete neto cero impulsan los volúmenes de ventas anualmente. Las ganancias tecnológicas son notables, con un objetivo de costo del sistema de pila de combustible de 80 dólares/kW para 2025, lo que ayuda a las grandes flotas a superar los umbrales del costo total de propiedad en rutas de más de 400 km. Los corredores regionales de hidrógeno anclados alrededor de Róterdam y Los Ángeles eliminan la ansiedad de la infraestructura en la etapa inicial, mientras que las autoridades portuarias establecen objetivos firmes de flete de cero emisiones. Estas fuerzas alientan a los OEM a escalar la producción, reducir los costos unitarios y lanzar modelos comerciales para la logística de larga distancia, no solo para autobuses urbanos.
Conclusiones clave del informe
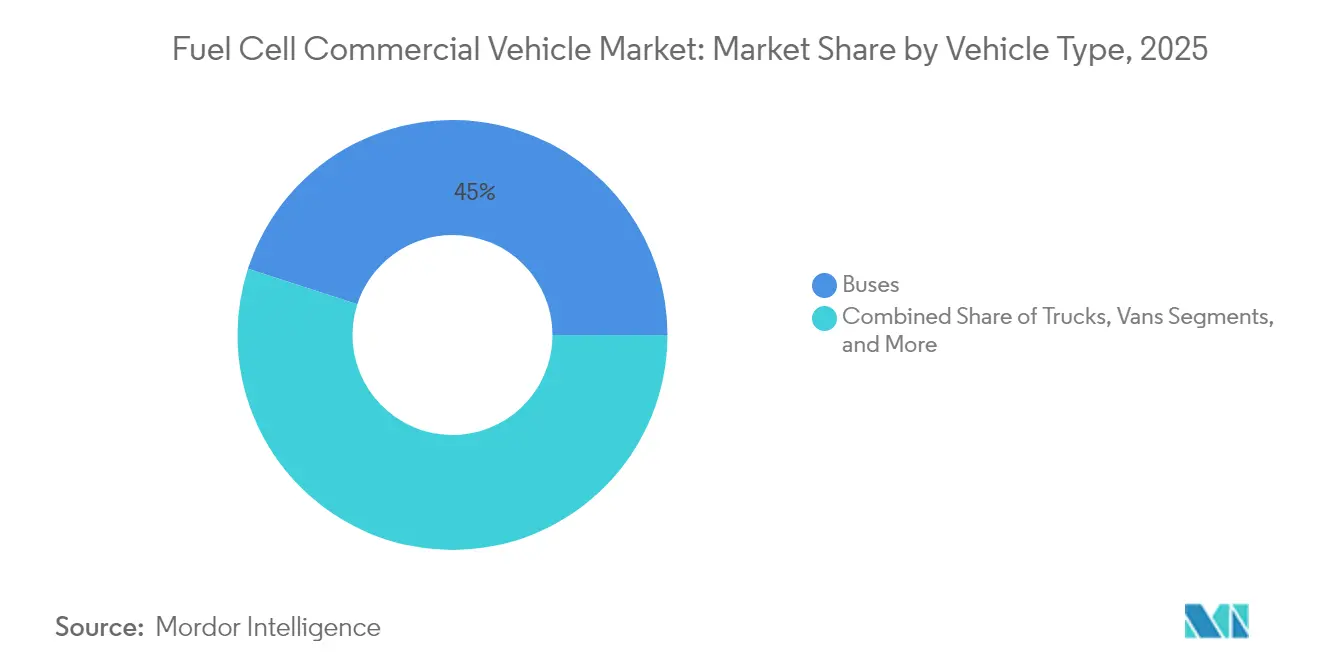
- Por tipo de vehículo, los autobuses lideraron el mercado con el 45.02% de la participación de mercado de vehículos comerciales de pila de combustible en 2025, mientras que se prevé que los camiones crezcan a una CAGR del 30.45% hasta 2031.
- Por tipo de pila de combustible, PEMFC dominó con una participación del 80.65 % en 2025; se espera que SOFC se expanda a una CAGR del 30.75 % hasta 2031.
- Por rango de potencia, la banda de 100 a 200 kW representó el 52.05 % del tamaño del mercado de vehículos comerciales de pila de combustible en 2025, mientras que se prevé que los sistemas superiores a 200 kW aumenten a una CAGR del 28.85 % hasta 2031.
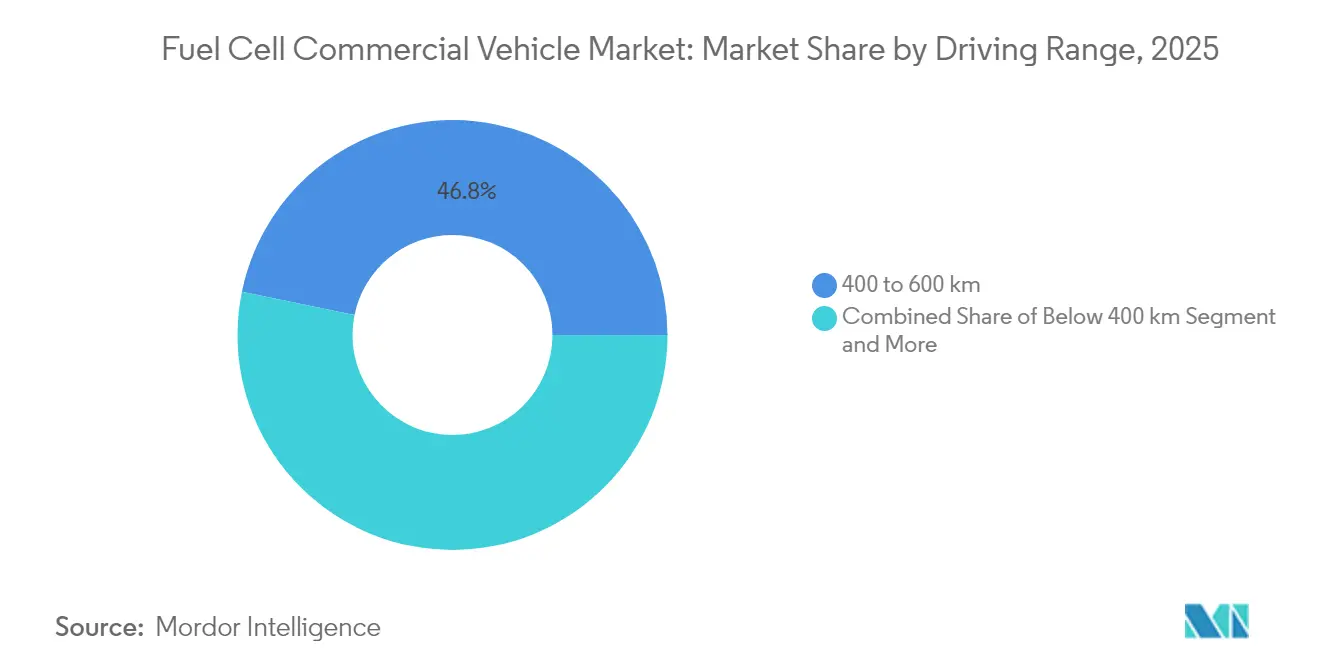
- En términos de autonomía, el rango de 400 a 600 km capturó el 46.78 % de la participación de mercado en 2025, mientras que se proyecta que los vehículos que superan los 600 km aumentarán a una CAGR del 29.65 % hasta 2031.
- Por usuario final, las flotas de transporte público representaron una participación del 47.62 % del tamaño del mercado de vehículos comerciales de celdas de combustible en 2025; el transporte de carga y la logística de larga distancia están avanzando a una CAGR del 30.90 % hasta 2031.
- Por regiones, Asia Pacífico tuvo una participación del 41.05% en 2025, mientras que se espera que la región de Medio Oriente y África sea la de más rápido crecimiento, con una CAGR proyectada del 28.60% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de vehículos comerciales de pila de combustible
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normativas estrictas sobre emisiones para camiones y autobuses | + 7.8% | Europa; propagación a América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Mandatos de cero emisiones para flotas de autobuses urbanos | + 5.2% | América del Norte (California y países pares) | Corto plazo (≤ 2 años) |
| El coste de la producción de hidrógeno disminuye en China | + 4.5% | Asia-Pacífico liderada por China | Mediano plazo (2-4 años) |
| Paridad de TCO para camiones de larga distancia de más de 400 km en los países nórdicos | + 4.2% | Europa (grupo nórdico) | Mediano plazo (2-4 años) |
| Alianzas corporativas para el transporte de carga con emisiones netas cero | + 3.9% | Global, concentrado en Europa y América del Norte | Mediano plazo (2-4 años) |
| Corredores de hidrógeno centrados en los puertos | + 3.4% | Principales ciudades portuarias de Europa y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Normativa estricta sobre emisiones para vehículos comerciales
El paquete “Fit-for-55” de la UE requiere una reducción del 90 % de las emisiones de los vehículos pesados para 2040, con objetivos intermedios del 45 % para 2030 y del 65 % para 2035. [1] Comisión Europea, “Reducción de las emisiones de CO₂ de los vehículos pesados”, climate.ec.europa.eu Para frenar las emisiones del sector del transporte, las normas revisadas de CO₂ ahora abarcan un espectro más amplio de vehículos pesados (VPH). Las regulaciones actualizadas ahora incluyen autobuses, autocares, remolques y camiones profesionales, que en conjunto representan más del 90 % de las ventas de VPH. Los fabricantes de equipos originales (OEM) están acelerando los programas de pilas de combustible para cumplir con las normas más estrictas, particularmente para operaciones de larga distancia donde la masa de la batería y el tiempo de inactividad de la carga siguen siendo un desafío.
Mandatos de cero emisiones para flotas de autobuses urbanos en América del Norte
El Reglamento de Tránsito Limpio Innovador de California obliga a los operadores de transporte público a realizar la transición a flotas 100% libres de emisiones para 2040. Las compras ya deben ser 25% libres de emisiones, alcanzando el 50% para 2026. Subvenciones federales de USD 1.5 millones en 2024 financiaron aproximadamente 600 autobuses adicionales, y la implementación de autobuses eléctricos de pila de combustible de tamaño completo aumentó un 55% interanual. Las agencias prefieren plataformas de pila de combustible para tramos superiores a 250 km, lo que requiere paquetes de baterías dobles si se ejecutan con vehículos eléctricos de batería (BEV) puros, lo que compromete la capacidad de asientos. Los operadores también informan que el reabastecimiento de combustible, que no depende de la temperatura ambiente, simplifica la planificación del servicio en climas fríos del norte.
Alianzas corporativas para el transporte de carga neta cero que aceleran los compromisos de compra de los fabricantes de equipos originales (OEM)
La flota NorCAL ZERO de Hyundai, compuesta por 30 camiones XCIENT, ha recorrido casi 450,000 millas desde septiembre de 2023. [2] Hyundai Motor Company, “Hyundai Motor presenta el nuevo camión de pila de combustible de servicio pesado XCIENT en la ACT Expo 2025”, hyundai.com. Pilotos de flotas similares de Ford y HTWO Logistics están asegurando pedidos de vehículos a varios años, creando incentivos de escala que acortan los períodos de recuperación de la inversión para los fabricantes de equipos originales y los proveedores de hidrógeno. A medida que más transportistas vinculan los objetivos de emisiones de Alcance 3 a los plazos de la Iniciativa de Objetivos Basados en la Ciencia, los fabricantes de equipos originales obtienen una visibilidad de volumen más clara, lo que permite series de producción de pilas de combustible de mayor capacidad y reduce los márgenes de beneficio por vehículo. Las agencias de calificación crediticia han comenzado a ver estos pedidos de camiones respaldados por alianzas como flujos de ingresos de grado de inversión, lo que reduce el costo de capital para las plataformas de arrendamiento de camiones de hidrógeno de debut.
Corredores de hidrógeno centrados en los puertos que impulsan su adopción temprana
Rotterdam y Los Ángeles están combinando el suministro de hidrógeno limpio, estaciones de repostaje y proyectos piloto para camiones pesados en corredores integrados. Solo California planea 100 estaciones para dar servicio a 1.5 millones de vehículos de cero emisiones para 2025. El centro de hidrógeno limpio de California está a punto de tomar forma con un importante respaldo de 1200 millones de dólares de la Alianza para Sistemas de Energía de Hidrógeno Limpio Renovable (ARCHES), con el objetivo de alcanzar un hito de producción de 45 000 toneladas diarias para 2045. [3] Comisión de Energía de California, “Plan de Infraestructura para Vehículos de Cero Emisiones 2024”, energy.ca.gov Las iniciativas centradas en los puertos están sentando las bases para una mayor adopción de vehículos de pila de combustible de hidrógeno.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de infraestructura para estaciones de repostaje de hidrógeno | -5.20% | Global, agudo en los mercados emergentes | Mediano plazo (2-4 años) |
| Competencia de los camiones eléctricos de batería en distancias cortas | -4.80% | Regiones con redes de carga maduras | Corto plazo (≤ 2 años) |
| Despliegue lento del suministro de hidrógeno verde en los mercados emergentes | -4.70% | Asia (excepto China), África, Sudamérica | Largo plazo (≥ 4 años) |
| Preocupaciones sobre la durabilidad de las pilas de combustible en ciclos de trabajo pesado | -3.90% | Los climas más duros del mundo son los más afectados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones sobre la durabilidad de las pilas de combustible en ciclos de trabajo pesado
A pesar de los recientes avances tecnológicos, los sistemas de pilas de combustible para aplicaciones de servicio pesado aún enfrentan importantes problemas de durabilidad. Los camiones pesados requieren sistemas capaces de operar al menos 25,000 horas. El Consorcio de Camiones de Pilas de Combustible de un Millón de Millas (Million Mile Fuel Cell Truck Consortium) aspira a alcanzar las 30,000 horas para 2030. El avance de UCLA para 2025, con más de 200,000 horas en pruebas de laboratorio, aborda la ansiedad relacionada con la vida útil, pero aún está en proceso de validación comercial a gran escala. Estas tecnologías aún no se han comercializado ni integrado ampliamente en vehículos de producción.
Competencia de los camiones eléctricos de batería en distancias cortas
Los camiones eléctricos de batería ya superan a los diésel en costo total en China y están en camino de alcanzar la paridad en la UE y EE. UU. para 2030. [4] Agencia Internacional de Energía, “Perspectivas globales de vehículos eléctricos 2025 – Resumen ejecutivo”, iea.org Los despliegues rápidos de cargadores y los períodos de descanso obligatorios para los conductores favorecen las soluciones de carga en depósitos a menos de 200 km, lo que limita el volumen abordable del hidrógeno a corto plazo en rutas locales. Por el contrario, los camiones de pila de combustible de hidrógeno son menos rentables que los camiones eléctricos de batería, lo que indica un panorama competitivo en la electrificación de vehículos comerciales.
Análisis de segmento
Por tipo de vehículo: los autobuses lideran la adopción mientras que los camiones aceleran
Los autobuses representaron el 45.02 % del mercado de vehículos comerciales de pila de combustible de hidrógeno en 2025, gracias a que las agencias de transporte recurrieron a líneas de financiación específicas para reemplazar las flotas diésel obsoletas. Solaris captó el 65 % de las matriculaciones europeas de autobuses de pila de combustible, lo que refleja la especialización de los fabricantes de equipos originales (OEM) en operaciones con depósito. Pedidos como los 40 FCEB de la Autoridad de Transporte del Condado de Orange subrayan la fuerza del segmento. El impulso se beneficia de las rutas predecibles y el repostaje con retorno al depósito, características que se adaptan a los sistemas de gas comprimido de 350 bares y simplifican las operaciones diarias de los equipos de mantenimiento. Los marcos de contratación que agrupan los vehículos con contratos de abastecimiento de combustible mejoran aún más la seguridad presupuestaria para los compradores del sector público.
Se prevé que los camiones superen a los autobuses con una tasa de crecimiento anual compuesta (TCAC) del 30.45 % entre 2026 y 2031, lo que impulsará el mercado de vehículos comerciales de pila de combustible de hidrógeno hacia la logística de transporte de mercancías. El TRE FCEV de Nikola, con una autonomía de 500 km, y la plataforma XCIENT clase 8 de Hyundai están posicionados para la logística de centro a centro, aprovechando el repostaje en 20 minutos y una mayor capacidad de carga útil que los vehículos eléctricos de batería. Las alianzas corporativas en el transporte de mercancías ofrecen garantías de compra que ayudan a los bancos a financiar nuevas estaciones de servicio. A medida que se estabilice el suministro de hidrógeno verde, se espera que la paridad de costes totales en los carriles de 400 a 600 km impulse la implantación a nivel nacional en los corredores de mercancías de los países nórdicos y centroeuropeos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de pila de combustible: el dominio de las PEMFC se ve desafiado por la innovación de las SOFC
La tecnología PEMFC controlaba el 80.65 % del mercado de vehículos comerciales de pila de combustible en 2025, valorada por su rápido arranque y su tolerancia a los frecuentes cambios de carga. La carga de platino por pila continúa disminuyendo, lo que reduce la brecha de costos y, al mismo tiempo, cumple con los ciclos de trabajo de los autobuses urbanos. Las pruebas de flotas en California muestran que los autobuses PEMFC superan las 20 000 horas de vida útil con una degradación inferior al 10 %, lo que refuerza la confianza de los operadores en el servicio multiturno.
Se prevé que las pilas de combustible de óxido sólido (SOFC) crezcan a una tasa de crecimiento anual compuesta (TCAC) del 30.75 % hasta 2031. Su eficiencia eléctrica, de hasta el 60 %, combinada con la tolerancia al hidrógeno de menor pureza, facilita la integración de sistemas de energía auxiliar y de larga distancia. Los avances en la ciencia de los materiales han reducido las temperaturas de funcionamiento a 700 °C, lo que permite un calentamiento más rápido y componentes de gestión térmica más pequeños. La menor dependencia de los metales del grupo del platino promete menores costes de pila a escala, lo que prepara el terreno para una adopción más amplia una vez que la durabilidad alcance las 30 000 horas.
Por rango de potencia: Segmento de 100–200 kW Optimiza el rendimiento y el costo
Los sistemas de 100 a 200 kW representaron el 52.05 % del mercado de vehículos comerciales de pila de combustible de hidrógeno en 2025, y abastecieron a camiones medianos y autobuses urbanos con límites de peso y coste ajustados. Los fabricantes de equipos originales (OEM) prefieren este rango para rutas de menos de 300 km, donde la demanda energética se mantiene moderada y la reducción del tamaño del paquete permite ahorrar en tanques de almacenamiento y electrónica de potencia.
Se prevé que los rangos de potencia superiores a 200 kW aumenten un 28.85 % anualmente hasta 2031 debido a la creciente demanda de camiones de clase 8. El programa de pruebas de chasis Super Duty de Ford busca una autonomía de 300 km con una carga útil de 10,000 kg. Los grupos electrógenos más pequeños y de mayor potencia se combinan con tanques de 700 bares, lo que preserva la carga útil incluso cuando la reserva de energía del vehículo se duplica para viajes de larga distancia.
Por autonomía: 400–600 km de autonomía, ideal para el mercado actual
Una ventana de conducción de 400 a 600 km garantizó una cuota del 46.78 % del mercado de vehículos comerciales de pila de combustible de hidrógeno en 2025, equilibrando la carga útil con el volumen del depósito. La especificación XCIENT de 724 km de Hyundai se encuentra dentro de esta ventana y ha demostrado su fiabilidad en rutas californianas de diferentes niveles. Los operadores de transporte público que operan autobuses interurbanos también informan de ciclos de trabajo eficientes sin un exceso de almacenamiento a bordo.
Los vehículos con más de 600 km están en camino de alcanzar una tasa de crecimiento anual compuesta (TCAC) del 29.65 % hasta 2031. Los avances en compuestos de 700 bares e hidrógeno líquido criogénico reducen el peso del tanque en un 15 %, lo que permite extender la autonomía sin carga útil. La variante de hidrógeno líquido TRE de Nikola tiene una capacidad de 70 kg de combustible y ofrece una autonomía de aproximadamente 805 km, lo que permite operar en dos turnos sin necesidad de repostar.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Las flotas de transporte público lideran mientras la logística de carga se acelera
Gracias a la financiación federal y estatal directa, las flotas de transporte público representaron el 47.62 % del mercado de vehículos comerciales de pila de combustible de hidrógeno en 2025. La asignación de 2024 millones de dólares estadounidenses de la Administración Federal de Tránsito (FTA) para 1.5 cubrió la adquisición de casi 600 autobuses, de los cuales una parte significativa eran FCEB. Los planes de agencias como la VTA de Santa Clara incluyen pilas de combustible para rutas interurbanas más largas, lo que permite que los autobuses de batería cubran circuitos más cortos.
Se prevé que el transporte de mercancías y la logística de larga distancia crezcan un 30.90 % anual hasta 2031, ya que los transportistas buscan autonomía, reabastecimiento rápido y un rendimiento estable en climas fríos. El programa piloto HTWO Logistics de Hyundai en Georgia programa 21 camiones para el transporte interno de la planta, lo que demuestra una integración vertical temprana desde la producción de hidrógeno hasta el despliegue de vehículos. A medida que los centros de hidrógeno verde entren en funcionamiento, se espera que los transportistas amplíen su uso, desde los servicios de enlace portuarios hasta las líneas troncales nacionales.
Análisis geográfico
Mercado de vehículos comerciales con pila de combustible en la región Asia-Pacífico
La región Asia-Pacífico lideró el mercado de vehículos comerciales de pilas de combustible de hidrógeno con una participación del 41.05 % en 2025, impulsada por la capacidad de hidrógeno verde de 125,000 XNUMX t/año de China y la fabricación de componentes a gran escala. Las ventajas en la producción de electrolizadores y las cuotas de adquisición nacionales han creado una cadena de valor localizada que abarca pilas, electrónica de potencia y tanques. Japón y Corea del Sur refuerzan la ventaja competitiva de la región con programas de I+D de larga duración y líneas de producción OEM en sus primeras etapas.
Mercado europeo de vehículos comerciales con pila de combustible
Europa sigue de cerca, impulsada por recortes vinculantes de CO₂ que exigen una reducción del 45 % en las emisiones de vehículos pesados para 2030 y del 90 % para 2040. La cobertura de repostaje alcanzó las 187 estaciones en mayo de 2024, y las matriculaciones de autobuses de pila de combustible aumentaron un 82 % durante el mismo período. Proyectos transfronterizos, como la colaboración H2Accelerate, buscan conectar Escandinavia con el norte de Italia con 150 estaciones para 2030.
Mercado norteamericano de vehículos comerciales con pila de combustible
Norteamérica se beneficia de una combinación de incentivos federales y mandatos estatales. El centro ARCHES de California, con un respaldo de 1200 millones de dólares, tiene como objetivo producir 45 000 toneladas diarias de hidrógeno para 2045. El Departamento de Energía de EE. UU. aspira a que el 30 % de las nuevas ventas de vehículos medianos y pesados sean de cero emisiones para 2030, impulsando flotas piloto de camiones OEM en el noroeste del Pacífico, la Costa del Golfo y los Grandes Lagos.
Mercado de vehículos comerciales con pila de combustible en Oriente Medio y África
Se prevé que la región de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 28.60 % hasta 2031, aprovechando la abundancia de recursos solares y eólicos, además de las redes de gasoductos existentes. Arabia Saudí y los Emiratos Árabes Unidos están construyendo corredores de camiones piloto que conectan los puertos con los centros de distribución del interior, con el objetivo de descarbonizar un sector del transporte de mercancías que representa una cuarta parte de las emisiones regionales.
Panorama regulatorio
La regulación se está volviendo más estricta en lo que respecta a las emisiones de CO2 por el tubo de escape y la infraestructura necesaria, lo que obliga a los vehículos comerciales con pila de combustible a cumplir con las normativas vigentes. En Europa, el Reglamento (UE) 2023/1804 (AFIR) establece de forma obligatoria el despliegue de estaciones de repostaje de hidrógeno en la red central TEN-T para vehículos pesados. Este reglamento complementa la trayectoria de reducción de emisiones de CO2 para vehículos pesados "Fit-for-55" de la UE (45 % para 2030, 65 % para 2035 y 90 % para 2040), que abarca cada vez más un conjunto más amplio de camiones y autobuses.
En Norteamérica, las normas de la EPA de EE. UU. de la Fase 3 sobre gases de efecto invernadero para vehículos pesados comienzan a implementarse gradualmente a partir del año modelo 2027. Los cambios en el diseño del programa, como la eliminación de ciertos multiplicadores de crédito para BEV y PHEV a partir del año modelo 2027, también modifican el panorama de incentivos que los equipos de cumplimiento de los fabricantes de equipos originales evalúan al elegir sistemas de propulsión de cero emisiones. Las normas de seguridad y homologación también están avanzando: los requisitos de integridad del sistema de combustible de hidrógeno de la FMVSS de EE. UU. están codificados en 49 CFR 571.307 para vehículos fabricados a partir del 1 de septiembre de 2028. En India, el Ministerio de Transporte por Carretera y Autopistas emitió una notificación en julio de 2026 que otorga una exención de permiso de 7 años para camiones y autobuses propulsados por hidrógeno, supeditada al seguimiento de la ubicación del vehículo conforme a AIS-140, lo que reduce la fricción operativa para los despliegues iniciales de flotas.
Análisis de la cadena de valor
La cadena de valor abarca la producción de hidrógeno (gris, azul y verde), su purificación y compresión/licuefacción, su distribución (por gasoducto, en camiones cisterna y mediante suministro líquido) y las estaciones de repostaje construidas para presiones de entre 350 y 700 bares. También incluye la base de suministro de la pila de combustible y los componentes auxiliares del vehículo, como MEA y membranas, placas bipolares, compresores, humidificadores y sistemas térmicos, además de tanques de almacenamiento y electrónica de potencia integrados por los fabricantes de equipos originales (OEM). A nivel de la cadena de suministro, los puntos críticos más importantes siguen siendo la inversión en el repostaje de hidrógeno y el suministro fiable de hidrógeno a escala de flota, lo que ha impulsado despliegues basados en corredores, centrados en puertos y centros logísticos donde se puede mantener la utilización.
Los fabricantes de equipos originales (OEM) y los proveedores de nivel 1 están respondiendo con alianzas más sólidas y medidas de estandarización para reducir la duplicación de I+D y mejorar la escala de compra de pilas y componentes BoP. En marzo de 2026, Toyota se unió a Daimler Truck y Volvo Group como accionista igualitario en cellcentric bajo un acuerdo no vinculante, lo que indica un cambio hacia el desarrollo compartido de sistemas de pilas de combustible para vehículos pesados. Paralelamente, Toyota e Isuzu anunciaron en abril de 2026 una línea de desarrollo conjunto para un camión FCEV ligero basado en la plataforma ELF EV. Los esfuerzos del ecosistema de flotas y combustible también continúan, incluyendo Toyota-Hyroad (mayo de 2026), que vincula el despliegue de vehículos con el acceso al repostaje, mientras que los plazos de producción de los OEM siguen limitados por la disponibilidad de estaciones regionales, como se refleja en los retrasos en la producción en serie comunicados anteriormente por Kenworth (abril de 2025) y Daimler Truck (julio de 2025) relacionados con la disponibilidad de infraestructura y la visibilidad de la demanda.
Panorama competitivo
La concentración del mercado es moderada, ya que los fabricantes de equipos originales (OEM) globales se apresuran a consolidar las cadenas de suministro, mientras que los integradores especializados en pilas de combustible aportan su experiencia en pilas de combustible. Hyundai, Toyota y SAIC lideran las primeras implementaciones, respaldadas por estrategias de hidrógeno integradas verticalmente que incluyen activos de producción y reabastecimiento. Solo los camiones XCIENT de Hyundai, en el proyecto NorCAL ZERO, han recorrido casi 450,000 kilómetros desde 2023, lo que demuestra su fiabilidad en campo.
Las empresas europeas tradicionales se están poniendo al día. La empresa conjunta centrada en celdas entre Volvo y Daimler aúna presupuestos de I+D para entregar sistemas de celdas de combustible de la serie 300 para mediados de la década. El prototipo GenH2 de Mercedes-Benz cruzó los Alpes suizos con una carga útil de 40 toneladas en 2024, lo que indica que está listo para la producción en serie. Las alianzas con Ballard y Cummins proporcionan pilas probadas, a la vez que permiten a los fabricantes de equipos originales (OEM) centrarse en la integración de vehículos.
Las tácticas competitivas ahora se centran en planes de reducción de costos y alianzas para infraestructura. Los pioneros firman acuerdos de compra plurianuales con las grandes empresas energéticas, lo que garantiza la compra de hidrógeno y el suministro de las estaciones. Los reguladores aceleran la transición al restringir los límites de CO₂ y presionar a los rezagados para que adquieran licencias tecnológicas o se arriesguen a incurrir en sanciones por incumplimiento. La integración vertical, desde las plantas de electrolizadores hasta el mantenimiento de camiones, emerge como un factor diferenciador que puede reducir en centavos por kilogramo los costos del hidrógeno entregado y asegurar ingresos por mantenimiento durante toda la vida útil.
Líderes de la industria de vehículos comerciales de pilas de combustible
Hyundai Motor Company
Toyota Motor Corporation
Sistemas de energía Ballard
Volvo Group
Corporación Nikola
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Ballard Power Systems anunció un pedido de 15 MW (150 módulos FCmove-HD+) para la generación de energía estacionaria fuera de la red, con entregas que comenzarán en la segunda mitad de 2026. Este logro amplía la utilización de módulos de celdas de combustible de alta resistencia más allá de los vehículos, lo que ayuda a los proveedores a optimizar la carga de producción y a fortalecer su poder de negociación en los componentes de las pilas de combustible que se comparten con las plataformas de autobuses y camiones.
- Mayo de 2026: Toyota anunció una colaboración estratégica con Hyroad Energy para desplegar camiones de pila de combustible de hidrógeno de Clase 8 en el sur de California. La vinculación del despliegue de camiones a un operador de flota definido y a un ecosistema de repostaje fomenta una mayor utilización de las estaciones y crea un modelo replicable para operaciones regionales de transporte de mercancías entre centros logísticos.
- Octubre de 2024: Nikola informó de la venta al por mayor de 88 camiones Clase 8 propulsados por hidrógeno en el tercer trimestre de 2024. El volumen de envíos puso de manifiesto la demanda inicial de tractores con pila de combustible en Norteamérica y proporcionó datos operativos reales que los fabricantes de equipos originales y los socios de infraestructura utilizan para perfeccionar las previsiones sobre el servicio, el repostaje y el tiempo de actividad.
Alcance del informe sobre el mercado global de vehículos comerciales de pila de combustible
Los vehículos comerciales de pila de combustible, como camiones, autobuses y furgonetas, funcionan con pilas de combustible, que suelen estar acopladas a una pequeña batería o supercondensador. Estas pilas de combustible generan electricidad combinando el oxígeno del aire con hidrógeno comprimido.
El mercado de vehículos comerciales de pila de combustible está segmentado por tipo de vehículo, autonomía y ubicación geográfica. Por tipo de vehículo, el mercado se divide en autobuses, camiones, furgonetas y otros tipos de vehículos (camionetas, etc.). Por rango de potencia, el mercado se segmenta en menos de 100 kW, de 100 kW a 200 kW y más de 200 kW. Por ubicación geográfica, el mercado se segmenta en Norteamérica, Europa, Asia-Pacífico y el resto del mundo. El informe ofrece el tamaño del mercado y las previsiones para vehículos comerciales de pila de combustible en valor (USD) para todos los segmentos mencionados.
| Autobuses |
| Camiones |
| Remolques para caballos |
| Otros tipos de vehículos (camionetas, etc.) |
| Celda de combustible de membrana de intercambio de protones (PEMFC) |
| Pila de combustible de ácido fosfórico (PAFC) |
| Pila de combustible de óxido sólido (SOFC) |
| Otros |
| Por debajo de 100 kW |
| 100kW - 200kW |
| Por encima de 200kW |
| Por debajo de 400 kilómetros |
| 400 kilómetros - 600 kilómetros |
| Por encima de 600 km |
| Flotas de transporte público |
| Transporte de larga distancia y logística |
| Entrega de última milla |
| Servicios municipales y de servicios públicos |
| Otras aplicaciones |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Resto de Medio Oriente y África |
| Por tipo de vehículo | Autobuses | |
| Camiones | ||
| Remolques para caballos | ||
| Otros tipos de vehículos (camionetas, etc.) | ||
| Por tipo de pila de combustible | Celda de combustible de membrana de intercambio de protones (PEMFC) | |
| Pila de combustible de ácido fosfórico (PAFC) | ||
| Pila de combustible de óxido sólido (SOFC) | ||
| Otros | ||
| Por rango de potencia | Por debajo de 100 kW | |
| 100kW - 200kW | ||
| Por encima de 200kW | ||
| Por campo de prácticas | Por debajo de 400 kilómetros | |
| 400 kilómetros - 600 kilómetros | ||
| Por encima de 600 km | ||
| Por usuario final | Flotas de transporte público | |
| Transporte de larga distancia y logística | ||
| Entrega de última milla | ||
| Servicios municipales y de servicios públicos | ||
| Otras aplicaciones | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño esperado del mercado de vehículos comerciales de pila de combustible de hidrógeno para 2031?
Se prevé que el mercado de vehículos comerciales de pilas de combustible de hidrógeno alcance los 6.23 millones de dólares en 2031, lo que refleja una CAGR del 28.10 % durante 2026-2031.
¿Dónde se prevé el crecimiento regional más rápido?
Se proyecta que Oriente Medio y África crecerán a una tasa compuesta anual del 28.60 % a medida que los nuevos corredores de hidrógeno aprovechen recursos renovables de bajo coste y la infraestructura de gas existente.
¿Cuál es el mercado más grande en el mercado de vehículos comerciales de pila de combustible?
Asia-Pacífico tuvo una participación del 41.05% del mercado comercial de pilas de combustible en 2025
¿Cómo se comparan los camiones de hidrógeno con los camiones eléctricos de batería en rutas cortas?
Para distancias inferiores a 200 km, los camiones eléctricos a batería suelen mostrar un coste total menor, lo que hace que el hidrógeno sea menos competitivo en los segmentos de reparto local.


