

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
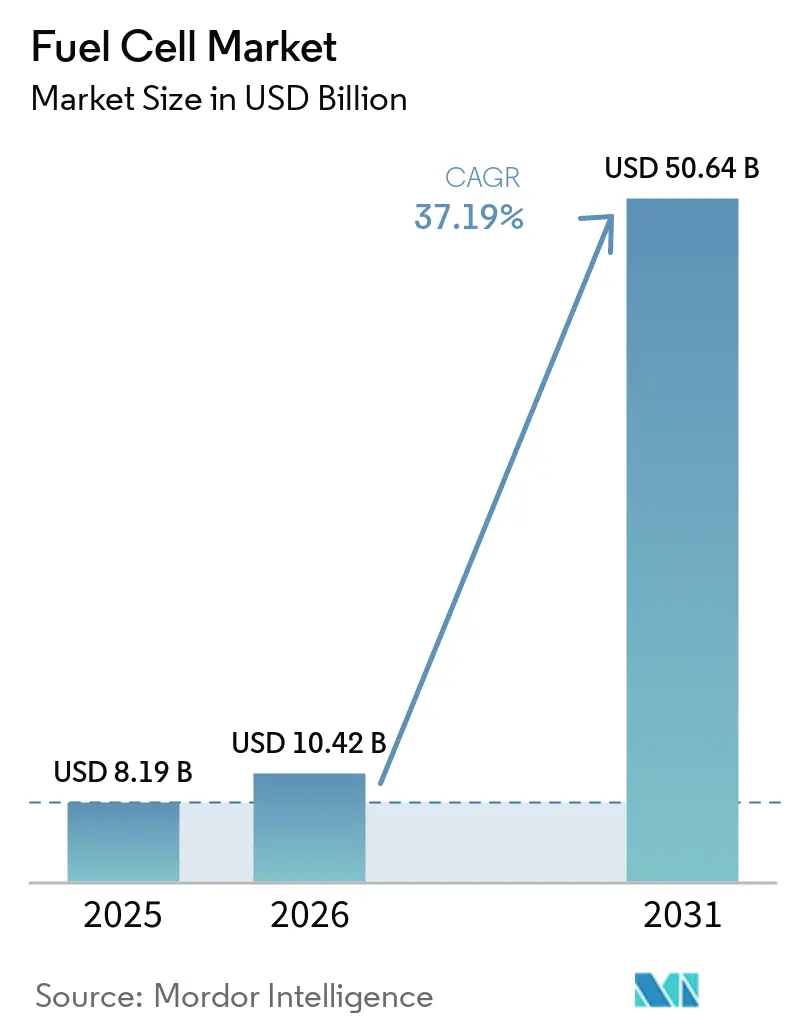
| Tamaño del mercado (2026) | USD 10.42 mil millones |
| Tamaño del mercado (2031) | USD 50.64 mil millones |
| Tasa de crecimiento (2026 - 2031) | 37.19% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
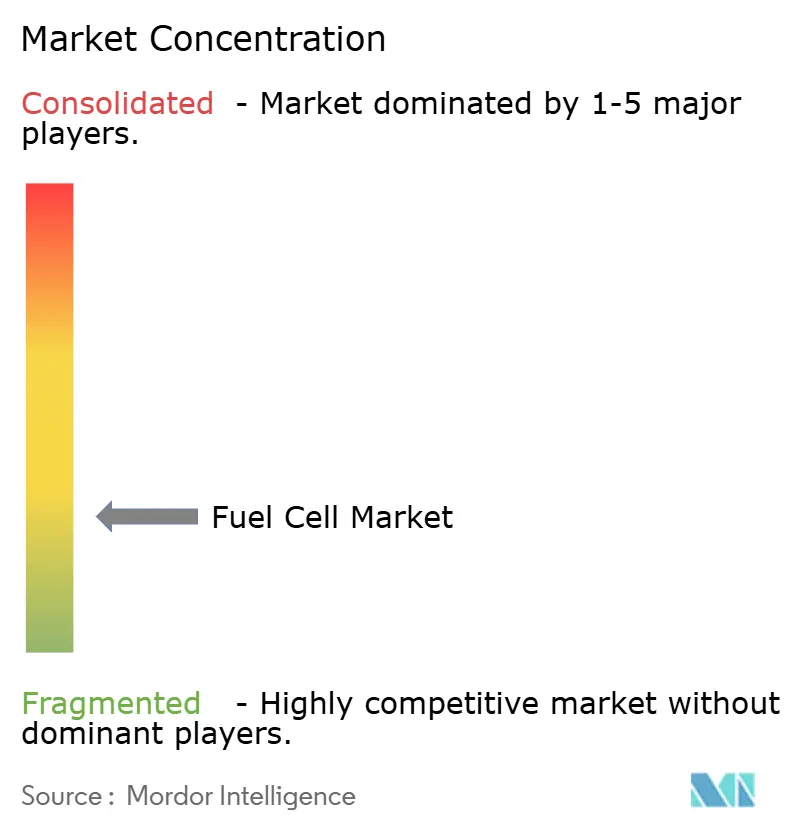
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pilas de combustible por Mordor Intelligence
El tamaño del mercado de pilas de combustible se valoró en 8.19 millones de dólares en 2025 y se estima que crecerá desde los 10.42 millones de dólares en 2026 hasta alcanzar los 50.64 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 37.19% durante el período de previsión (2026-2031).
La rápida disminución de los costos del hidrógeno verde y azul, las estrictas normas de cero emisiones para el transporte pesado y la demanda a gran escala de energía de respaldo de larga duración están acelerando la transición del mercado de las pilas de combustible desde las iniciativas piloto hasta su implementación comercial. Las aplicaciones vehiculares dominan los ingresos, pero los sistemas estacionarios de óxido sólido están escalando rápidamente a medida que las empresas de servicios públicos buscan activos de alta eficiencia y flexibilidad en el uso del combustible. Asia-Pacífico sigue siendo el centro de ingresos, mientras que Oriente Medio y África prometen el mayor crecimiento, ya que los proyectos de hidrógeno verde a gran escala consolidarán las cadenas de suministro locales. La intensidad competitiva es alta: los cinco principales proveedores controlan menos del 35% de los envíos, lo que genera espacio para que los proveedores chinos de pilas y los especialistas europeos en pilas de combustible sólido (SOFC) aprovechen oportunidades de nicho.
Conclusiones clave del informe
- Por tecnología, las plataformas de membranas de electrolitos poliméricos retuvieron el 70.1 % de los ingresos en 2025, mientras que se proyecta que las soluciones de óxido sólido se expandirán a una CAGR del 48.1 % hasta 2031.
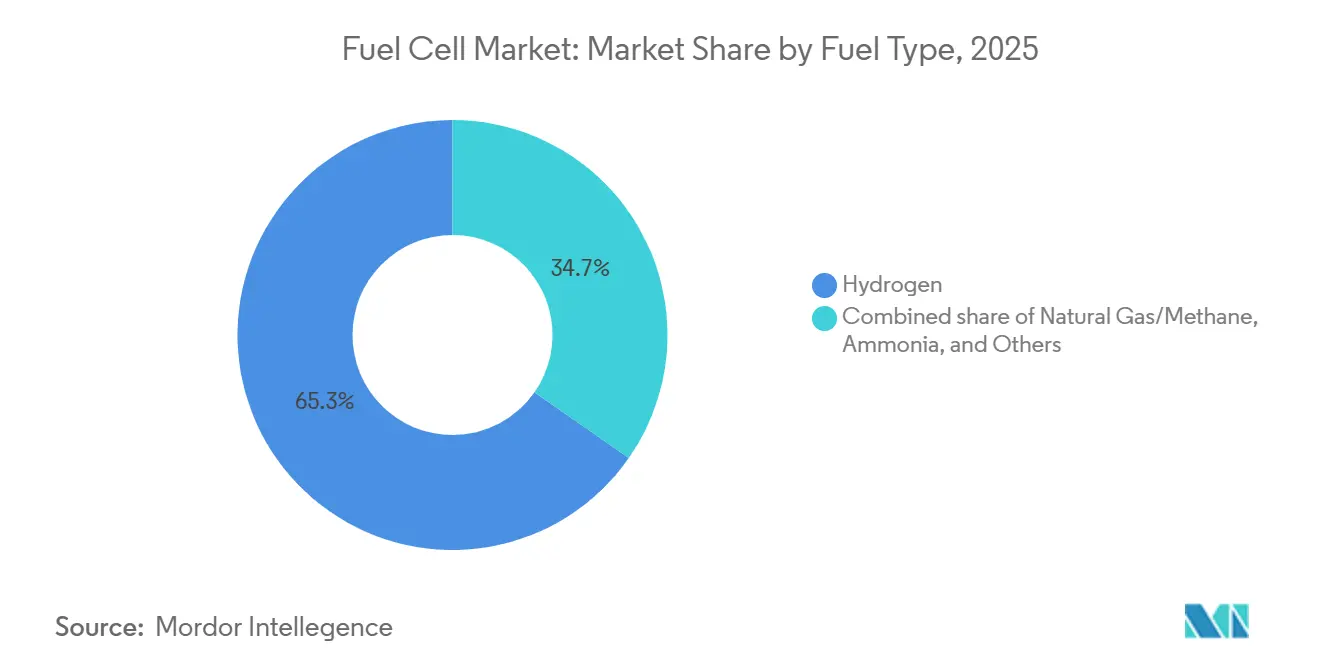
- Por tipo de combustible, el hidrógeno suministró el 65.3% del tamaño del mercado de celdas de combustible en 2025, mientras que se prevé que las unidades impulsadas por amoníaco alcancen una CAGR del 51.8% durante el período de perspectiva.
- Por aplicación, los sistemas vehiculares representaron el 81.2% de la participación de mercado de celdas de combustible en 2025; se prevé que los servicios públicos estacionarios registren una CAGR del 44.3% hasta 2031.
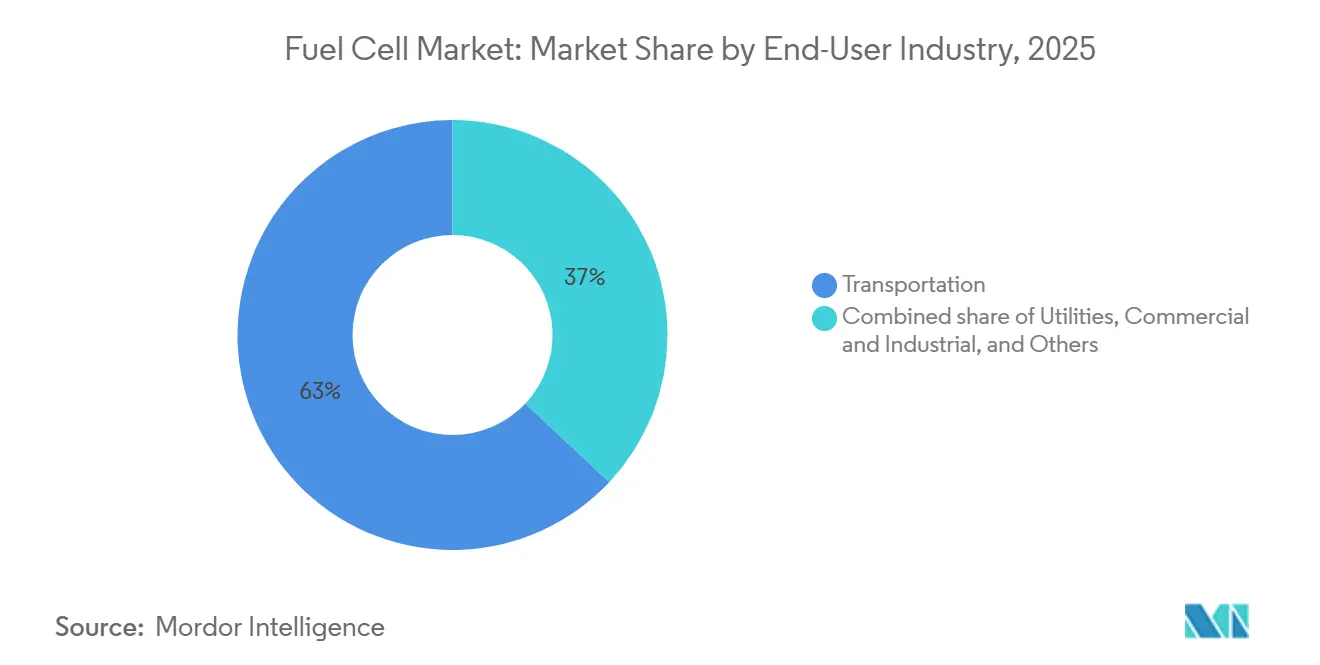
- Por usuario final, el transporte representó el 63.0% de los ingresos en 2025; los servicios públicos registrarán la CAGR más rápida, del 44.3%, hasta 2031.
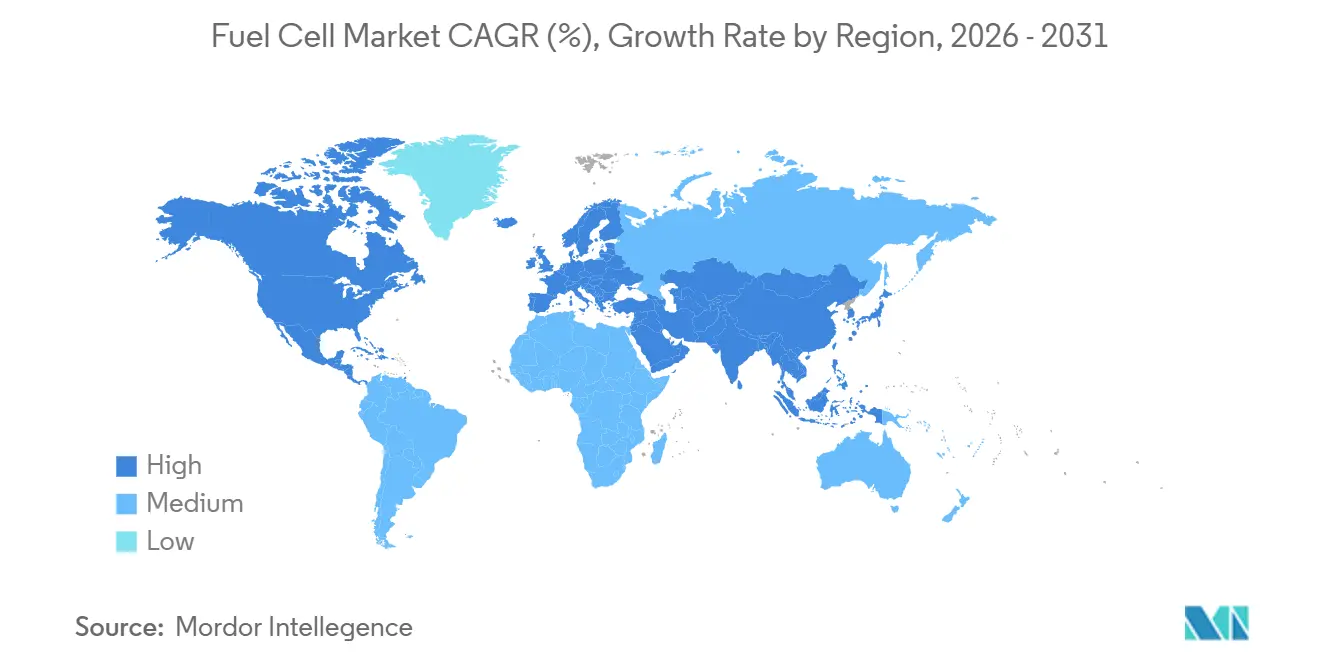
- Por geografía, Asia-Pacífico captó el 57.5% de los ingresos en 2025; se prevé que Medio Oriente y África alcancen la CAGR más alta, del 38.7%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de pilas de combustible
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disminución de los costos de la generación de hidrógeno verde y azul | 8.2% | Global, con liderazgo temprano en Medio Oriente, Australia y Chile | Mediano plazo (2-4 años) |
| Compromisos de los fabricantes de automóviles con los vehículos eléctricos de pila de combustible (FCEV) en Asia-Pacífico | 6.5% | Núcleo de Asia-Pacífico (Japón, Corea del Sur, China), propagación a América del Norte | Corto plazo (≤ 2 años) |
| Mandatos gubernamentales de cero emisiones en el transporte pesado (NA y UE) | 7.1% | América del Norte y la UE, con California y Alemania como pioneros en la adopción | Mediano plazo (2-4 años) |
| Demanda de energía de respaldo de larga duración en centros de datos | 5.8% | Global, concentrado en América del Norte, Europa del Norte y Singapur. | Corto plazo (≤ 2 años) |
| Los objetivos de descarbonización marítima aceleran la adopción de pilas de combustible | 4.3% | Global, liderado por Europa (cumplimiento de la OMI), Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Inversión corporativa de cero emisiones netas en generación distribuida in situ | 3.6% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Disminución de los costos de la generación de hidrógeno verde y azul
El gasto de capital en electrolizadores disminuyó a 2,100 USD por kilovatio en 2025 y se proyecta que alcance los 1,494 USD para 2030, lo que reducirá los precios nivelados del hidrógeno por debajo de los 2 USD por kilogramo en zonas con abundante energía solar. Esta trayectoria reduce la brecha de paridad con el diésel y el gas natural, lo que abre nuevas oportunidades para carretillas elevadoras, torres de telecomunicaciones y generación distribuida. El hidrógeno azul a 1.50-2.50 USD por kilogramo sigue siendo viable donde hay gas a bajo costo disponible, ofreciendo una solución transitoria hasta que el suministro de energías renovables se expanda. Proyectos respaldados por gobiernos, como el complejo NEOM de Arabia Saudita de 600 toneladas por día, reducen el riesgo de las primeras instalaciones a escala giga y crean referencias de exportación. La limitación complementaria de energías renovables (California redujo 2.4 TWh en 2024) proporciona ventanas de electricidad con precios negativos que reducen aún más los costos del hidrógeno. [1] California ISO, “Informe mensual de carga y restricción 2025”, caiso.com En conjunto, estas tendencias fortalecen la economía del mercado de celdas de combustible en casos de uso tanto para movilidad como para aplicaciones estacionarias.
Compromisos de los fabricantes de automóviles con los vehículos eléctricos de pila de combustible (FCEV) en Asia-Pacífico
Toyota tiene como objetivo 75,000 unidades anuales de pilas de combustible para 2030, y Hyundai está construyendo una planta de 930 mil millones de KRW con el objetivo de 30,000 unidades al año para 2027. Estos movimientos indican confianza a largo plazo a pesar de la debilidad minorista a corto plazo; las ventas de FCEV de Corea del Sur cayeron un 27.2% en el primer semestre de 2025. Las pilas Toyota de tercera generación duplicaron la durabilidad a 10,000 horas y redujeron las cargas de platino en un 30%, recortando el coste total de propiedad para camiones pesados. Los incentivos provinciales chinos de hasta 300,000 RMB por vehículo compensaron parcialmente la eliminación gradual de los subsidios nacionales, manteniendo en juego las flotas cautivas de autobuses y logística. En general, la capacidad de producción comprometida ancla la inversión en la cadena de suministro e impulsa el mercado de pilas de combustible hacia la escala.
Mandatos gubernamentales de cero emisiones en el transporte pesado
La Agencia de Protección Ambiental de EE. UU. ahora exige que el 30 % de los camiones vocacionales y el 40 % de las cabinas diurnas de corta distancia sean de cero emisiones para 2032, creando un grupo potencial de 150 000 camiones de pila de combustible anualmente. [2] Agencia de Protección Ambiental de EE. UU., “Clean Trucks Plan Final Rule 2024”, epa.gov El Reglamento 2024/1610 de Europa impone una reducción del 45 % de CO₂ para vehículos pesados para 2030 y del 90 % para 2040, impulsando a las flotas hacia tecnologías con tiempos de repostaje rápidos y alta retención de carga útil. El programa de vales de California paga 240 000 USD por tractor de pila de combustible de Clase 8, pero la rápida sobredemanda subraya la demanda latente. Empresas pioneras como Nikola obtuvieron 58.2 millones de dólares en vales para 72 camiones durante el tercer trimestre de 2024. De este modo, las normativas canalizan fondos públicos hacia subvenciones para vehículos e infraestructura, acelerando la adopción del mercado de pilas de combustible en los corredores de transporte de mercancías.
Demanda de energía de respaldo de larga duración en centros de datos
Las cargas de trabajo de IA están impulsando las densidades de racks hacia 50-100 kW, exponiendo a los proveedores de hiperescala a las restricciones de la red y las reglas de restricción de diésel. Microsoft, Caterpillar y Ballard validaron un sistema de pila de combustible de hidrógeno de 1.5 MW que proporcionó 48 horas de autonomía en enero de 2024. [3] Microsoft, “Hydrogen Fuel Cell Pilot Powers Datacenter”, microsoft.com Goldman Sachs estima que entre 8 y 20 GW de potencia incremental podrían migrar a pilas de combustible para 2030 si la logística del hidrógeno madura. Aunque las unidades PEM todavía tienen un precio de entre 1,800 y 2,000 USD por kW frente a los grupos electrógenos diésel a 450 USD por kW, los objetivos de cero emisiones netas y los estándares de calidad del aire urbano están impulsando los proyectos piloto. Las SOFC de gas natural de Bloom Energy ya abastecen el 60 % de los envíos estacionarios de América del Norte, ofreciendo a los operadores una vía de transición. En conjunto, estas fuerzas sustentan un segmento de centros de datos de rápido crecimiento dentro del mercado más amplio de pilas de combustible.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de infraestructura para el reabastecimiento de hidrógeno fuera de Japón y Corea del Sur | -5.4% | Global, más agudo en América del Norte (excepto California), Europa (excepto Alemania) y Asia emergente | Corto plazo (≤ 2 años) |
| La volatilidad de los precios del PGM y el níquel infla los costos de construcción | -3.8% | Global, con concentración de suministro en Sudáfrica (platino), Rusia (paladio, níquel) | Corto plazo (≤ 2 años) |
| Degradación del rendimiento de las SOFC en entornos marítimos con alto contenido de azufre | -2.1% | Rutas marítimas globales, en particular las de Asia-Europa y las transpacíficas | Largo plazo (≥ 4 años) |
| Las lagunas de certificación en los códigos de construcción de EE. UU. frenan las instalaciones estacionarias | -1.9% | Estados Unidos (excepto California, Nueva York), Canadá | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de infraestructura para el reabastecimiento de hidrógeno fuera de Japón y Corea del Sur
Japón opera 160 estaciones y Corea del Sur 200, mientras que Estados Unidos cuenta con tan solo 60, casi todas en California, y Europa suma 250, con un 40% en Alemania. Esta distribución desigual limita el uso de vehículos particulares a flotas y regiones piloto, lo que frena una mayor adopción. China tiene 500 estaciones, pero su ubicación geográfica se concentra en los centros costeros, dejando a las provincias del interior con escaso servicio. Los costos de capital de entre 2 y 4 millones de dólares por estación y los altos precios del hidrógeno suministrado mantienen la cautela de los inversores privados. El cierre temporal de 15 estaciones en California durante la escasez de suministro en 2024 dañó la confianza del consumidor, lo que demuestra la fragilidad en las primeras etapas de implementación. [4] California Fuel Cell Partnership, “Actualización del estado de las estaciones en 2024”, cafcp.org
La volatilidad de los precios del PGM y el níquel infla los costos de construcción
El platino osciló entre 950 y 1,100 dólares por onza entre 2024 y 2025, mientras que el paladio se disparó hasta los 1,800 dólares antes de estabilizarse por debajo de los 1,000 dólares. Las pilas de PEM utilizan entre 0.3 y 0.5 g de PGM por kW, por lo que un aumento del 50 % en el precio eleva los costes de las pilas entre un 15 y un 20 %. Las fluctuaciones del níquel, impulsadas por las políticas de exportación de Indonesia, aumentan el riesgo de adquisición. La concentración de la oferta aumenta la exposición geopolítica, especialmente ante la amenaza de las sanciones contra los flujos de paladio rusos. El reciclaje de catalizadores y los diseños de menor carga ofrecen mitigación, pero requieren varios años para penetrar en la base instalada.
Análisis de segmento
Por tecnología: SOFC gana en eficiencia
Los diseños de membranas de electrolito polimérico generaron el 70.1 % de los ingresos de 2025 gracias al dominio del sector automotriz. Sin embargo, se espera que las soluciones de óxido sólido alcancen una tasa de crecimiento anual compuesta (CAGR) del 48.1 % hasta 2031, el doble del ritmo de las PEM, ya que las empresas de servicios públicos valoran la eficiencia eléctrica del 60 % y la flexibilidad de combustible. La plataforma de Bloom Energy funciona actualmente con gas natural y puede migrar a hidrógeno al 100 %, lo que reduce los obstáculos de infraestructura. Las pilas de combustible alcalinas representan una cuota del 4.2 %, limitada a proyectos aeroespaciales y submarinos. Las pilas de ácido fosfórico, carbonato fundido y metanol directo constituyen el resto, pero se enfrentan a la competencia de los motores de gas y el almacenamiento de iones de litio. Innovaciones como la arquitectura de celda de acero de Ceres Power, que reduce el coste de fabricación en un 40 %, están ampliando las opciones tecnológicas en el mercado de las pilas de combustible.
Por tipo de combustible: el amoníaco emerge para el sector marítimo
El hidrógeno abasteció el 65.3% de la demanda de 2025, gracias a la infraestructura de producción existente y a la amplia compatibilidad con pilas. El hidrógeno derivado del gas natural sustenta el 26.9% de las instalaciones, principalmente en parques estacionarios de pilas de combustible de hidrógeno (SOFC) de Norteamérica, donde la disponibilidad de gasoductos reduce los costes de entrega. El amoníaco, con una base del 8%, se prevé una tasa de crecimiento anual compuesta (TCAC) del 51.8%, a medida que los operadores marítimos se orientan hacia búnkeres con cero emisiones de carbono. NYK Line y Samsung Heavy Industries prevén desplegar buques SOFC alimentados con amoníaco para 2028, aprovechando una red global de comercio de amoníaco. El metanol y el biogás ocupan nichos de mercado; ambos deben superar los retos de eficiencia y de impurezas antes de escalar en el mercado más amplio de pilas de combustible.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: Las carretillas elevadoras anclan el dominio vehicular
Los sistemas vehiculares representaron el 81.2 % del mercado de pilas de combustible en 2025 y se prevé que registren una tasa de crecimiento anual compuesta (TCAC) del 37.9 % hasta 2031. Plug Power ha desplegado 70 000 carretillas elevadoras de hidrógeno para Amazon y Walmart, aprovechando el reabastecimiento en tres minutos para superar los cambios de batería. Los turismos ahora suministran menos del 5 % del volumen, ya que los fabricantes de equipos originales (OEM) están cambiando su enfoque hacia autobuses, camiones y unidades ferroviarias especializadas. California y Alemania operan flotas de autobuses en crecimiento, pero el coste total de propiedad aún necesita subvenciones para equipararse al diésel. Los 27 trenes de hidrógeno de Alstom en Baja Sajonia ejemplifican la tracción donde los costes generales de electrificación son prohibitivos. El sector ferroviario y marítimo se mantiene modesto hoy en día, pero las ventajas regulatorias indican una creciente inclusión en el mercado más amplio de las pilas de combustible.
Las soluciones estacionarias, portátiles y de microcogeneración representaron el 18.8 % de los ingresos de 2025 y se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 32.4 %. Japón ha instalado 400 000 unidades residenciales Ene-Farm, pero su adopción en otros países se ve limitada por precios iniciales cercanos a los 15 000 USD por vivienda. El respaldo de centros de datos es el nicho estacionario de mayor crecimiento, donde el sistema de gas natural de Bloom Energy representa el 60 % de los envíos en Norteamérica. Las torres de telecomunicaciones y las microrredes remotas también contribuyen, aunque los sistemas militares portátiles siguen representando una pequeña porción. En general, el aumento de la demanda no vehicular contribuirá a diversificar el mercado de pilas de combustible durante el horizonte de pronóstico.
Por el usuario final: los servicios públicos aceleran más rápido
El transporte representó el 63.0% de los ingresos en 2025, abarcando montacargas, autobuses, camiones, trenes y embarcaciones. Sin embargo, las empresas de servicios públicos disfrutarán de una tasa de crecimiento anual compuesta (TCAC) del 44.3% a medida que los operadores de la red adopten pilas de combustible para un almacenamiento de 100 a 1,000 horas que complemente las energías renovables intermitentes. El proyecto Connecticut de 40 MW de FuelCell Energy demuestra viabilidad comercial con pilas de combustible de ciclo mixto (SOFC) de gas natural. Los clientes comerciales e industriales representan una participación del 28.7%, con centros de datos e instalaciones de cogeneración (CHP). Los usuarios de defensa y residenciales contribuyen con el 8.3%: las unidades Ene-Farm de Japón ilustran una micro-CHP madura, mientras que los programas estadounidenses se basan en un crédito fiscal a la inversión del 30% para impulsar la adopción residencial. Estas tendencias diversifican la demanda en el mercado de pilas de combustible.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de pilas de combustible en la región Asia-Pacífico
Asia-Pacífico obtuvo el 57.5% de los ingresos en 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 36.8% hasta 2031. Las 160 estaciones de servicio y las 400,000 viviendas de Japón lideran la adopción, mientras que la hoja de ruta de hidrógeno de 500 millones de wones de Corea del Sur respalda a los proveedores nacionales. La red de 500 estaciones de China y los subsidios provinciales sustentan las flotas de autobuses y logística en un contexto de debilidad en el comercio minorista. India y el Sudeste Asiático se quedan atrás en infraestructura, pero el excedente de energías renovables de Australia la posiciona como un futuro centro de exportación. Las estrategias divergentes de los fabricantes de equipos originales (OEM) —Toyota se expande mientras Honda se reduce— subrayan la desigual confianza del mercado, pero en conjunto refuerzan el liderazgo regional en el mercado de las pilas de combustible.
Mercado de pilas de combustible de Norteamérica
Norteamérica representó el 22.3% de los ingresos en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 34.2%. California consolida su infraestructura con 60 estaciones y vales para vehículos por valor de 240,000 dólares, complementados con el crédito federal para la producción de hidrógeno de 3 dólares por kilogramo. El ecosistema de montacargas de Plug Power domina la manipulación de materiales, mientras que Nikola se centra en el transporte de mercancías de larga distancia. El crédito de inversión del 40% de Canadá aprovecha los recursos hídricos para la producción de hidrógeno verde; sin embargo, las redes de estaciones fuera de Vancouver y Toronto siguen siendo escasas. Las primeras iniciativas de México se centran en los corredores transfronterizos de transporte por carretera. La continuidad de las políticas y la disminución de los costos de los electrolizadores definirán la trayectoria de la región.
Mercado de pilas de combustible de EMEA y Sudamérica
Europa mantuvo una participación del 15.8% en 2025. Las 100 estaciones de Alemania y la financiación IPCEI Hy2Tech respaldan el liderazgo, mientras que el Reglamento 2024/1610 acelera la adopción de camiones. Los países nórdicos aprovechan los excedentes renovables para el hidrógeno verde orientado a la exportación. Los trenes de Alstom en Baja Sajonia y Lombardía validan la tracción ferroviaria. El Reino Unido y Francia se quedan atrás en densidad de despliegue, lo que refleja estrategias fragmentadas. Oriente Medio y África, con una participación del 4.4%, crecerán más rápido, con una CAGR del 38.7%, impulsados por los complejos NEOM de 8.4 millones de dólares y Masdar-ADNOC de 1 millones de dólares, cuya puesta en servicio está prevista para 2026-2027. Sudamérica, con una participación del 2.5%, sigue estando en una fase inicial, con Chile y Brasil posicionándose como proveedores de exportaciones en lugar de consumidores nacionales.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
El mercado de pilas de combustible sigue fragmentado, y los cinco principales proveedores (Ballard, Plug Power, Bloom Energy, Toyota y Hyundai) controlan menos del 35 % de los ingresos de 2025. Plug Power lidera el mercado de carretillas elevadoras en Norteamérica, Bloom Energy controla el 60 % de los envíos de pilas de combustible fijas (SOFC) y las pilas de combustible para automóviles se agrupan en torno a Toyota y Hyundai. Las estrategias se centran en la integración vertical y la fabricación regional: Ballard se asoció con Linamar para la producción de pilas en Canadá, Plug Power y Olin formaron una empresa conjunta de electrolizadores en EE. UU., y Bloom Energy se alió con SK ecoplant para localizar la producción en Corea. Estas colaboraciones garantizan la continuidad del suministro y la elegibilidad para obtener créditos fiscales.
Los disruptores tecnológicos se centran en cubrir las brechas de costo y rendimiento. La pila de celdas de combustible sólido (SOFC) con soporte metálico de Ceres Power reduce el costo de fabricación en un 40%, la pila S3 de PowerCell Sweden alcanza una densidad de potencia de 4.4 kW por litro, y el diseño alcalino de AFC Energy reduce la dependencia de los metales del grupo del platino (PGM) en un 60%. Las solicitudes de patentes destacan la reducción de la carga del catalizador, los avances en placas bipolares y el craqueo de amoníaco. Se prevé un aumento de la concentración del mercado a medida que la escalabilidad con alto capital favorece a los conglomerados diversificados. Sin embargo, nichos especializados como el naval, el aeroespacial y el portátil seguirán apoyando a los nuevos participantes.
El portafolio a corto plazo incluye la planta de Hyundai, con un presupuesto de 930 mil millones de KRW, que producirá 30,000 unidades anuales para 2027; la tercera generación de Toyota, con un aumento de eficiencia del 20%; y el crédito canadiense para la producción de hidrógeno del 40%. Estas iniciativas subrayan un ciclo de innovación que está reduciendo costos y ampliando segmentos de mercado en el mercado de las pilas de combustible.
Líderes de la industria de las pilas de combustible
Ballard Power Systems Inc.
enchufe de energía inc.
FuelCell Energy Inc.
Corporación de energía Bloom
Compañía de pilas de combustible Doosan, Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Investigadores del Instituto de Ciencias de Tokio han desarrollado un método de aprendizaje automático para acelerar el descubrimiento de catalizadores avanzados para pilas de combustible.
- Agosto de 2025: En el 13.º Congreso Mundial de la Sociedad Econométrica (ESWC 2025) en el COEX de Seúl, Hyundai Motor Company mostró su amplia visión del hidrógeno junto con la presentación de su último vehículo eléctrico de pila de combustible (FCEV) NEXO.
- Junio de 2025: Honda inició la producción del CR-V e:FCEV 2025 en su Centro de Manufactura de Alto Rendimiento (PMC) especializado en Marysville, Ohio. Esto marca el debut del primer vehículo enchufable de pila de combustible de hidrógeno de Estados Unidos.
- Abril de 2025: Honda, en la H2 & Fuel Cell Expo 2025 de Tokio, presentó su módulo de pila de combustible de nueva generación. Este módulo ofrece una potencia de 150 kW, es el doble de duradero, tiene el triple de densidad de potencia volumétrica (lo que permite un tamaño más compacto) y se produce a la mitad del coste de su predecesor.
Alcance y metodología
Las pilas de combustible utilizan la energía química del hidrógeno para producir electricidad de manera eficiente. No es necesario recargarlas periódicamente como las baterías, sino que continúan generando electricidad siempre que se proporcione una fuente de combustible. Las pilas de combustible son muy limpias y los únicos subproductos son la electricidad, el exceso de calor y el agua. Las pilas de combustible se utilizan en aplicaciones vehiculares (transporte) y no vehiculares (estacionarias, portátiles). Las pilas de combustible estacionarias no vehiculares proporcionan electricidad pero no están diseñadas para moverse, mientras que las pilas de combustible portátiles cargan productos que están diseñados para moverse, incluidas pequeñas unidades de energía auxiliar (APU).
El mercado de las pilas de combustible está segmentado por aplicación, tecnología y geografía. Por aplicación, el mercado se segmenta en vehicular y no vehicular. Por tecnología, el mercado se segmenta en pilas de combustible de membrana de electrolito polimérico (PEMFC), pilas de combustible de óxido sólido (SOFC) y otras tecnologías. El informe también cubre el tamaño del mercado y las previsiones para el mercado de pilas de combustible en las principales regiones. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función de los ingresos (USD).
por Tecnología
| Celda de combustible de membrana de electrolito polimérico (PEMFC) |
| Pila de combustible de óxido sólido (SOFC) |
| Pila de combustible alcalina (AFC) |
| Otros [pila de combustible de ácido fosfórico (PAFC), pila de combustible de carbonato fundido (MCFC), pila de combustible de metanol directo (DMFC)] |
Por tipo de combustible
| Hidrógeno |
| Gas natural / metano |
| Amoníaco |
| Otros (Metanol, Biogás) |
por Aplicación
| Vehículos (automóviles, autobuses, camiones, equipos de manipulación de materiales, ferrocarriles, embarcaciones) |
| No vehicular (Energía estacionaria, energía portátil, microcombinación de calor y energía) |
Por industria del usuario final
| Transporte |
| Servicios públicos |
| Comercial e Industrial |
| Otros (Defensa, Residencial) |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| por Tecnología | Celda de combustible de membrana de electrolito polimérico (PEMFC) | |
| Pila de combustible de óxido sólido (SOFC) | ||
| Pila de combustible alcalina (AFC) | ||
| Otros [pila de combustible de ácido fosfórico (PAFC), pila de combustible de carbonato fundido (MCFC), pila de combustible de metanol directo (DMFC)] | ||
| Por tipo de combustible | Hidrógeno | |
| Gas natural / metano | ||
| Amoníaco | ||
| Otros (Metanol, Biogás) | ||
| por Aplicación | Vehículos (automóviles, autobuses, camiones, equipos de manipulación de materiales, ferrocarriles, embarcaciones) | |
| No vehicular (Energía estacionaria, energía portátil, microcombinación de calor y energía) | ||
| Por industria del usuario final | Transporte | |
| Servicios públicos | ||
| Comercial e Industrial | ||
| Otros (Defensa, Residencial) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de pilas de combustible para 2031?
El tamaño del mercado de pilas de combustible se valoró en 8.19 millones de dólares en 2025 y se estima que crecerá desde los 10.42 millones de dólares en 2026 hasta alcanzar los 50.64 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 37.19% durante el período de previsión (2026-2031).
¿Qué segmento se espera que crezca más rápido dentro de las aplicaciones de pilas de combustible?
Se proyecta que los servicios públicos se expandirán a una tasa compuesta anual del 44.3 % a medida que los operadores buscan soluciones de almacenamiento de varios días.
¿Qué tan rápido crecerá la tecnología de celdas de combustible de óxido sólido?
Se espera que las plataformas de óxido sólido registren una CAGR del 48.1 % hasta 2031.
¿Qué región lidera actualmente la contribución de ingresos?
Asia-Pacífico capturó el 57.5% de los ingresos globales en 2025.
¿Qué política apoya la adopción en América del Norte?
La Ley de Reducción de la Inflación de Estados Unidos otorga un crédito de producción de 3 dólares por kilogramo para el hidrógeno verde y generosos créditos fiscales a la inversión para proyectos de pilas de combustible.


