

Tamaño y participación del mercado de campanas extractoras
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
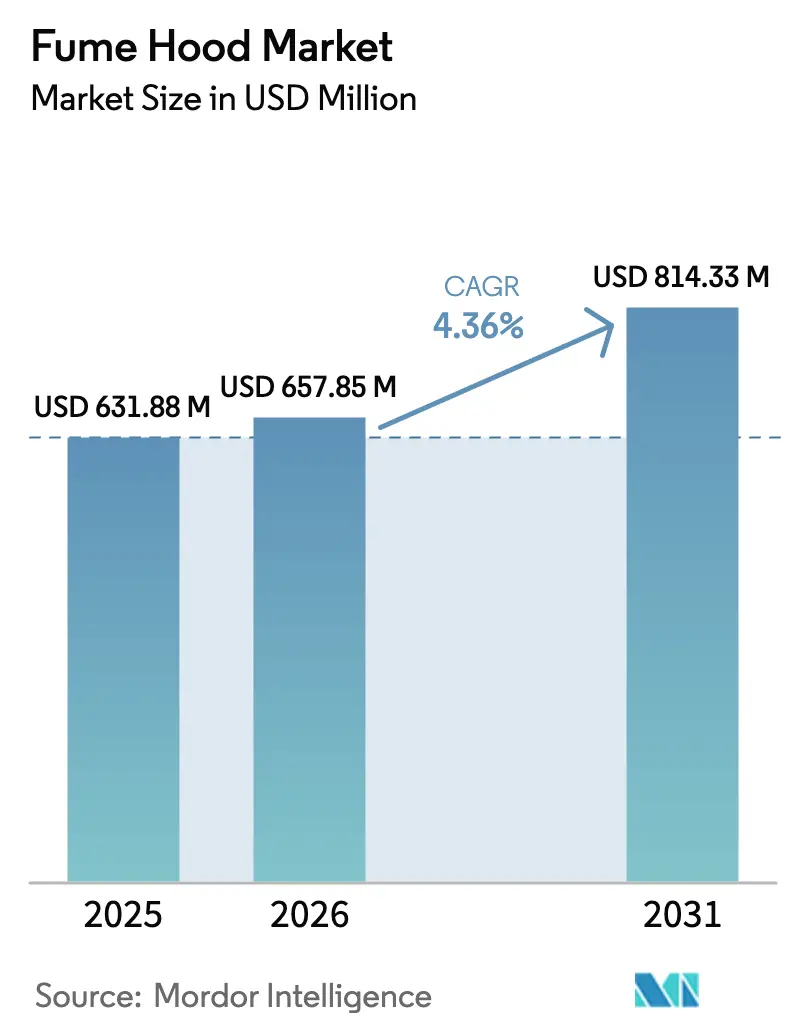
| Tamaño del mercado (2026) | USD 657.85 Million |
| Tamaño del mercado (2031) | USD 814.33 Million |
| Tasa de crecimiento (2026 - 2031) | 4.36% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
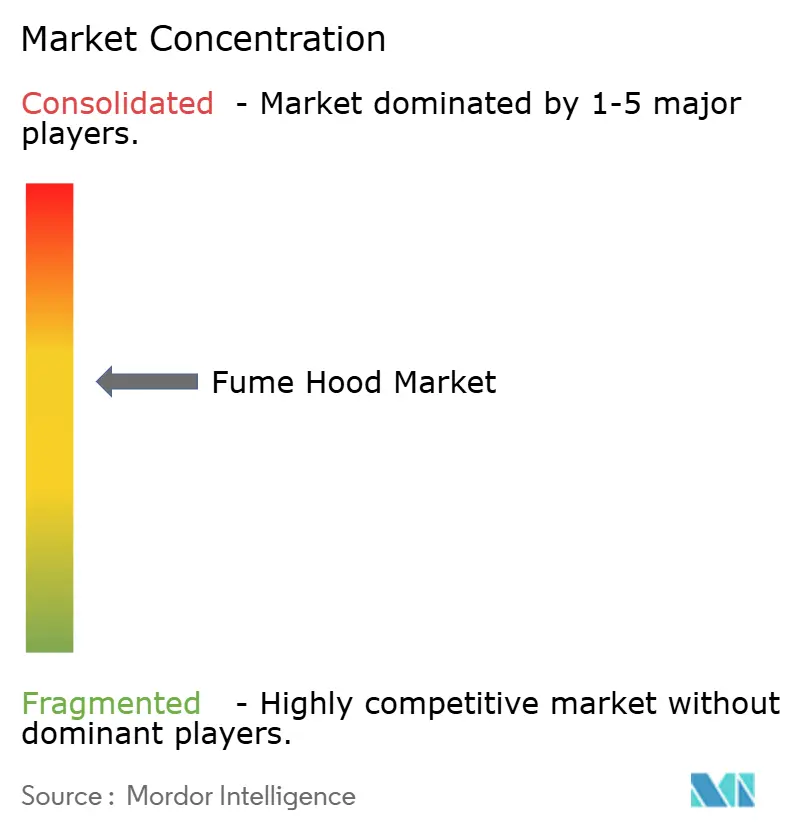
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de campanas extractoras por Mordor Intelligence
Se espera que el tamaño del mercado de campanas extractoras crezca de USD 631.88 millones en 2025 a USD 657.85 millones en 2026 y se pronostica que alcance los USD 814.33 millones para 2031 con una CAGR del 4.36 % durante 2026-2031.
Los compradores ahora asignan mayor importancia a los costos de energía y filtros de por vida que al precio de adquisición, lo que impulsa a los proveedores a enfatizar los diseños de volumen de aire variable (VAV) y la filtración multietapa que reducen los gastos operativos en un 30-40% en comparación con las unidades tradicionales. Los presupuestos de I+D farmacéutica y biotecnológica continúan anclando la demanda base. Sin embargo, el crecimiento incremental más rápido surge de las universidades que reemplazan las campanas obsoletas con modelos habilitados para IoT que satisfacen tanto las auditorías de seguridad como los mandatos de reducción de carbono en todo el campus. La actividad de modernización también se beneficia de los cambios en el código de construcción que limitan los cambios de aire permitidos por hora, lo que efectivamente hace que las campanas de volumen de aire constante más antiguas queden obsoletas. Por el lado de la oferta, las restricciones de los medios especiales de carbón y HEPA, aunque episódicas, mantienen los plazos de entrega volátiles y favorecen a los fabricantes con producción de filtros integrada verticalmente.
Conclusiones clave del informe
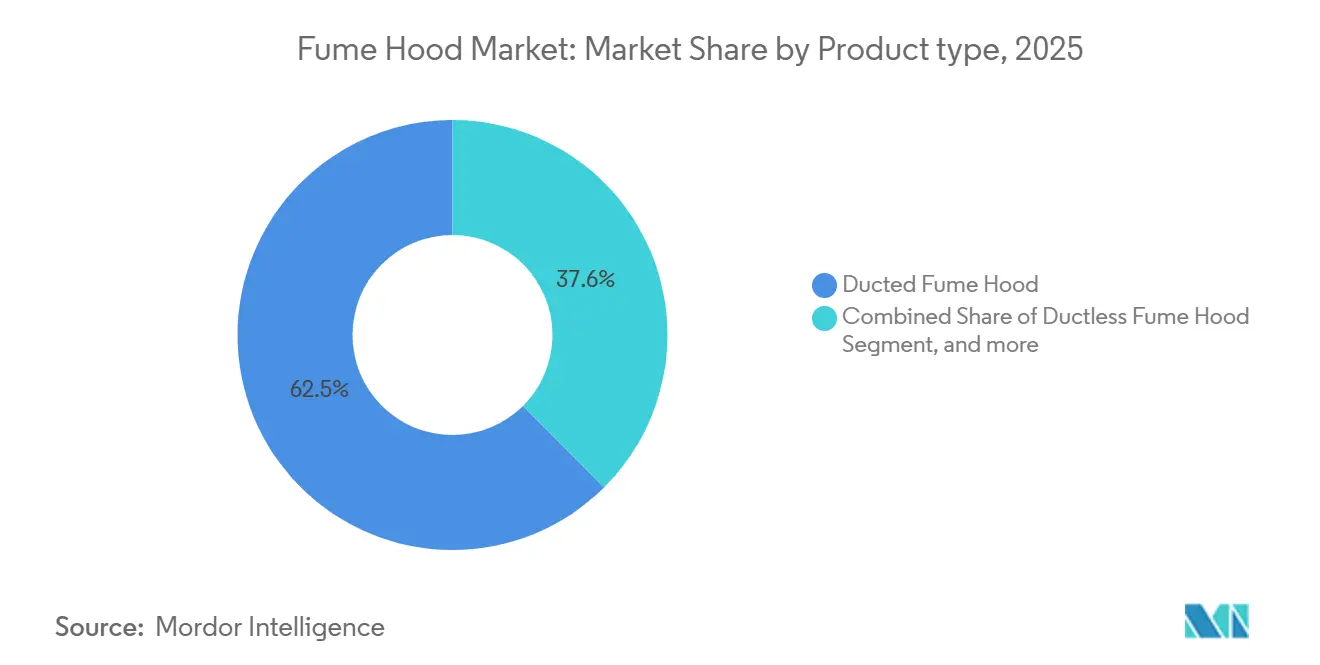
- Por tipo de producto, los sistemas con conductos lideraron con una participación de mercado del 62.45 % del mercado de campanas extractoras en 2025, mientras que se prevé que las unidades sin conductos se expandan a una CAGR del 6.65 % hasta 2031.
- Por movilidad, las configuraciones de sobremesa representaron el 66.43 % del tamaño del mercado de campanas extractoras en 2025; las unidades móviles/montadas en carro están avanzando a una CAGR del 6.87 % hasta 2031.
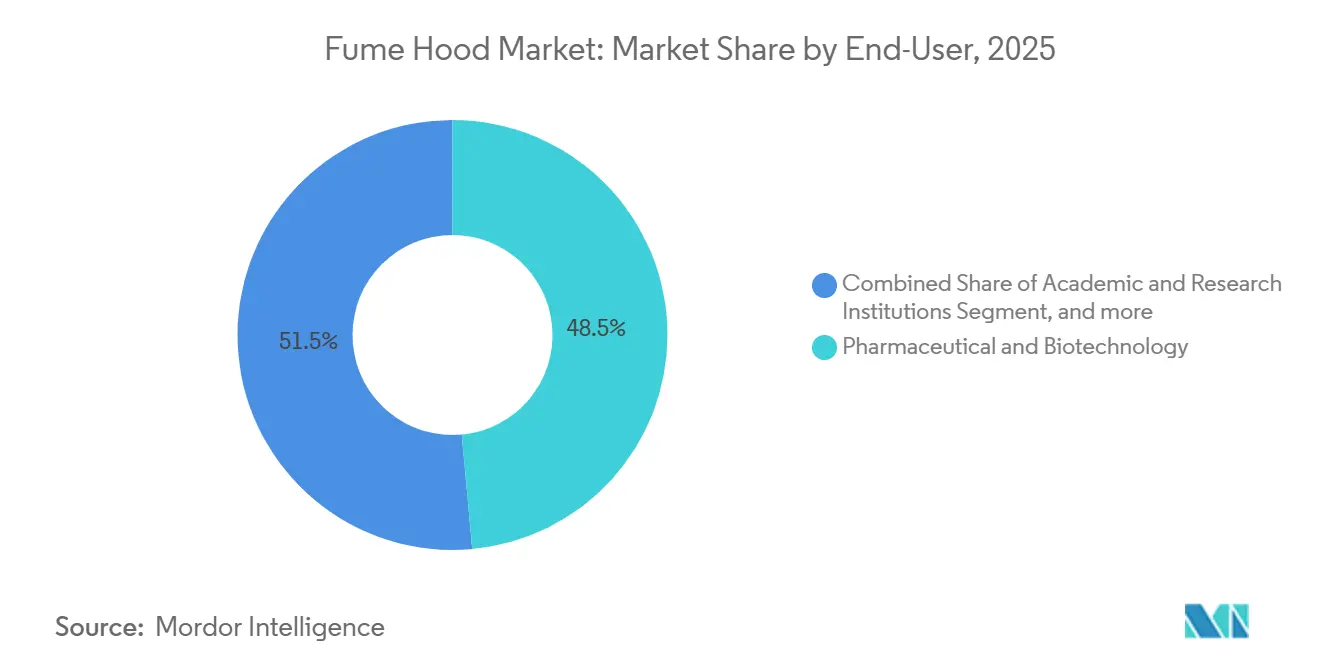
- Por usuario final, los laboratorios farmacéuticos y de biotecnología capturaron el 48.54% de los ingresos en 2025, mientras que se proyecta que las instituciones académicas y de investigación registren el crecimiento más rápido del 7.65% CAGR hasta 2031.
- Por material, el acero inoxidable mantuvo una participación del 41.34 % en el tamaño del mercado de campanas extractoras en 2025; el polipropileno está aumentando a una tasa compuesta anual del 6.32 % hasta 2031 debido a la demanda de productos químicos corrosivos.
- Por geografía, América del Norte conservó el 42.34 % del tamaño del mercado de campanas extractoras en 2025; Asia-Pacífico está aumentando a una CAGR del 5.43 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de campanas extractoras
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normas estrictas de seguridad en el laboratorio | + 0.9% | América del Norte, Europa y repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión del gasto en I+D en el sector farmacéutico y biotecnológico | + 1.2% | Centros globales en América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Los mandatos de eficiencia energética aceleran la demanda de modernización | + 0.8% | América del Norte, Europa, emergentes en APAC | Corto plazo (≤ 2 años) |
| Adopción rápida de campanas extractoras inteligentes habilitadas para IoT | + 0.6% | Ciudades de primer nivel en América del Norte, Europa y Asia Pacífico | Mediano plazo (2-4 años) |
| Creciente demanda de laboratorios académicos en mercados emergentes | + 0.5% | Núcleo de APAC, Oriente Medio, Sudamérica | Largo plazo (≥ 4 años) |
| Creciente interés por la certificación de la calidad del aire interior en edificios ecológicos | + 0.4% | América del Norte, Europa, naciente en APAC | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Normas estrictas de seguridad en el laboratorio
Los reguladores globales ahora auditan el desempeño de contención con mucha más frecuencia. La Administración de Seguridad y Salud Ocupacional de EE. UU. revisó su Norma de Laboratorio en 2024, adoptando la verificación trimestral de la velocidad frontal, lo que requiere el retiro anticipado de las campanas que no cumplen con el umbral de 80-120 pies por minuto [1] OSHA, “Actualización de la Guía de Seguridad de Laboratorio 2024”, osha.gov . Paralelamente, las actualizaciones de ANSI Z9.5 y la armonización de la norma europea EN 14175 obligan a las universidades y los sitios farmacéuticos a presupuestar reemplazos que cumplan con la normativa. Los Institutos Nacionales de Salud asignaron USD 42.5 mil millones para infraestructura del año fiscal 2025, destinando el 15% a mejoras de salud y seguridad ambiental que incluyen nuevas campanas de extracción de humos. El mayor riesgo de litigios en torno a la exposición ocupacional ahora hace que el reemplazo proactivo de campanas sea una medida de mitigación de riesgos a nivel de la junta directiva. En conjunto, estas acciones agregan 0.9 puntos porcentuales a la CAGR prevista.
Expansión del gasto en I+D en el sector farmacéutico y biotecnológico
Las empresas de ciencias de la vida continúan registrando inversiones de capital récord. Roche planea invertir 50 000 millones de dólares en I+D para el periodo 2024-2026, destinando el 8 % a mejoras en sus instalaciones, incluyendo contención avanzada. Novartis invirtió 23 000 millones de francos suizos (aproximadamente 26 000 millones de dólares) en 2024, priorizando las salas de oncología que requieren campanas extractoras de presión negativa con filtro HEPA. CBRE informó que el espacio de laboratorio en construcción en Norteamérica alcanzó los 41 000 metros cuadrados en el cuarto trimestre de 2024, un aumento interanual del 22 %, y la mayoría de los promotores ahora especifican campanas extractoras energéticamente eficientes en la fase de construcción. Organizaciones de desarrollo y fabricación por contrato como Catalent y Lonza también están expandiéndose, requiriendo cada una una contención validada para obtener las aprobaciones de la FDA y la EMA. Estas inversiones incrementan el crecimiento a largo plazo en 1.2 puntos porcentuales.
Los mandatos de eficiencia energética aceleran la demanda de modernización
Los códigos de construcción se están volviendo más estrictos rápidamente. Las actualizaciones del Título 24 de California, vigentes a partir de 2025, requieren que los nuevos laboratorios reduzcan el consumo de energía de HVAC en un 30 % con respecto a los niveles de referencia de 2019, lo cual solo es alcanzable con campanas extractoras VAV conectadas a sensores de ocupación. El programa Better Buildings Lab Accelerator del Departamento de Energía de EE. UU. logró ahorros de electricidad del 35-50 % después de las modernizaciones VAV, a menudo recuperando la inversión en cuatro años [2] Departamento de Energía de EE. UU., “Better Buildings Laboratory Accelerator Results”, energy.gov . La revisión de 2024 de la Directiva de Rendimiento Energético de los Edificios de Europa extiende reglas similares a las renovaciones, creando un retraso en las modernizaciones en Alemania, Francia y los países nórdicos. Por lo tanto, los administradores de instalaciones tienen incentivos tanto regulatorios como financieros para reemplazar rápidamente las campanas de volumen de aire constante.
Adopción rápida de campanas extractoras inteligentes habilitadas para IoT
La contención inteligente convierte los activos estáticos en nodos de datos. La plataforma SmartFlow de Kewaunee Scientific integra sensores que informan la velocidad frontal, la posición de las ventanas y la presión diferencial en tiempo real, lo que permite el mantenimiento predictivo y una reducción de hasta un 25 % en los costes de mantenimiento. Siemens integró una telemetría similar en los sistemas de gestión de edificios en 2025, lo que permitió la optimización energética en todo el campus de universidades que operan cientos de campanas extractoras. Los primeros en adoptarla indican un ahorro energético del 15 % gracias a los algoritmos de ventilación controlados por demanda. Dado que las métricas de sostenibilidad se tienen en cuenta en la concesión de subvenciones, especialmente en las universidades públicas estadounidenses, la adaptación digital de las campanas extractoras se convierte en un requisito previo para su financiación.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de capital y de operación | -0.7% | Global, agudo en los mercados emergentes | Corto plazo (≤ 2 años) |
| Cumplimiento normativo complejo de múltiples normas | -0.5% | Global, fragmentado entre jurisdicciones | Mediano plazo (2-4 años) |
| Surgimiento de tecnologías de contención alternativas | -0.3% | Norteamérica, Europa | Largo plazo (≥ 4 años) |
| Volatilidad de la cadena de suministro para medios especializados | -0.4% | Global, episódico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de capital y de operación
La instalación de una campana extractora VAV con conductos completamente especificada puede costar USD 25,000, mientras que las unidades sin conductos de alto rendimiento pueden partir de unos USD 18,000, lo que puede reducir el presupuesto de los pequeños laboratorios de investigación. El gasto energético anual oscila entre USD 3,500 y USD 5,000 para los modelos de volumen de aire constante en Norteamérica, y la sustitución de filtros sin conductos supone un promedio de USD 1,800, lo que erosiona los fondos operativos. Las universidades indias, por ejemplo, deben pagar un 28% de GST más aranceles aduaneros sobre las campanas importadas, lo que infla los precios un 40% con respecto a las opciones nacionales de menor especificación. Estos retrasos económicos prolongan los ciclos de actualización, lo que reduce el crecimiento en 0.7 puntos porcentuales.
Cumplimiento normativo complejo de múltiples normas para filtros sin conductos
Los requisitos de las pruebas de filtros difieren considerablemente: EE. UU. se basa en la autocertificación de OSHA, Europa exige las pruebas de tipo EN 14175-3 y Francia se superpone a las directrices de AFNOR, lo que obliga a los proveedores a mantener múltiples SKU y expedientes de certificación. Repetir las pruebas para nuevas clases de sustancias químicas, como las PFAS, aumenta los costos y el tiempo de comercialización. Los proveedores más pequeños tienen dificultades con esta sobrecarga regulatoria, que limita la disponibilidad del producto y reduce su aceptación en 0.5 puntos porcentuales.
Análisis de segmento
Por tipo de producto: Economía de modernización Impulsa la expansión sin ductos
Las unidades con conductos dominaron el mercado, representando el 62.45 % de los ingresos de 2025, lo que refleja las instalaciones consolidadas en laboratorios de control de calidad farmacéuticos donde ya se cuenta con un sistema de extracción centralizado. Estos clientes valoran la producción ilimitada de productos químicos y las auditorías regulatorias sencillas. Sin embargo, se prevé que las campanas extractoras sin conductos superen este crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 6.65 % hasta 2031. Los modernos filtros multietapa que cumplen con los criterios ASHRAE 110 han mitigado las preocupaciones históricas de seguridad, mientras que la eliminación de conductos puede ahorrar USD 100 000 en una modernización típica en edificios universitarios de la década de 1950. Los accesorios, que van desde controladores VAV hasta sensores de guillotina compatibles con IoT, ahora representan un mercado de repuestos recurrente que los proveedores incluyen en sus contratos de servicio.
La adopción de sistemas sin ductos también se beneficia de nichos específicos de aplicación, en particular la I+D de baterías y los bancos húmedos de semiconductores, donde los electrolitos corrosivos o el ácido fluorhídrico corroerían los conductos de acero inoxidable en cuestión de años. La construcción de gabinetes de polipropileno y la filtración integrada hacen que estas campanas sean fáciles de instalar, una característica muy apreciada por las instituciones que operan en arquitecturas tradicionales que restringen las penetraciones estructurales. Como resultado, el segmento sin ductos del mercado de campanas de extracción gana cuota de mercado más rápido de lo que sugieren los volúmenes unitarios principales, lo que impulsa la expansión del margen bruto de los proveedores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por movilidad: los flujos de trabajo flexibles favorecen los diseños portátiles
Los sistemas de sobremesa captaron el 66.43 % del gasto en 2025 y siguen siendo la base de las salas de investigación fijas que rara vez reconfiguran los protocolos. Sus superficies de trabajo más amplias y su integración con el trabajo de casos los hacen irremplazables en la química analítica de alto rendimiento. Sin embargo, se prevé que el segmento de dispositivos móviles/en carrito crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.87 % hasta 2031, impulsado por las organizaciones de investigación por contrato que organizan ensayos clínicos en múltiples centros que requieren un confinamiento uniforme en el espacio de laboratorio alquilado. Los modelos alimentados por batería, introducidos en 2024, mejoran aún más la portabilidad al eliminar la dependencia de las tomas de corriente de las instalaciones durante las implementaciones a corto plazo.
Las distribuciones flexibles de laboratorio, que incluyen la posibilidad de compartir equipos, han cobrado impulso en los grandes centros de innovación farmacéutica y están siendo adoptadas por las incubadoras universitarias. Las campanas móviles permiten a los planificadores de espacios cambiar de la síntesis orgánica una semana a la preparación de cultivos celulares la siguiente sin necesidad de reequilibrar la climatización. La ventaja de la movilidad, que suele ser entre un 15 % y un 20 % superior a la de las mesas de trabajo equivalentes, se compensa con las mejoras en la utilización del espacio que los administradores de propiedades ahora cuantifican en las negociaciones de arrendamiento.
Por usuario final: Las universidades registran el crecimiento más rápido
Las empresas farmacéuticas y biotecnológicas representaron el 48.54 % de los ingresos de 2025, respaldadas por estrictos estándares de contención y ciclos de reemplazo planificados de 15 años. No obstante, se proyecta que las instituciones de investigación académicas y gubernamentales alcancen una tasa de crecimiento anual compuesta (TCAC) del 7.65 % hasta 2031, la más rápida entre los usuarios finales. El estímulo federal estadounidense, bajo la Ley CHIPS y Ciencia, y el programa de Universidades de Doble Primera Clase de China, canalizan miles de millones de dólares hacia la modernización de laboratorios, con las campanas de extracción encabezando las listas de adquisiciones debido a que brindan beneficios inmediatos en seguridad y energía. Las alianzas donde la industria farmacéutica subcontrata el trabajo de descubrimiento a universidades reorientan aún más los presupuestos de capital hacia el ámbito académico.
Los laboratorios de diagnóstico y las salas de patología hospitalaria constituyen el segmento más pequeño, pero mantienen un crecimiento moderado gracias a las mejoras en la infraestructura sanitaria iniciadas durante la pandemia. Requieren campanas compactas principalmente para la manipulación de formalina y xileno, en lugar de contención química de amplio espectro, lo que las convierte en objetivos atractivos para los proveedores de sistemas sin ductos que pueden precalificar matrices de filtro para conjuntos de reactivos típicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: Las preocupaciones por la corrosión aumentan en el polipropileno
El acero inoxidable mantuvo el 41.34 % de la demanda en 2025 gracias a su longevidad y compatibilidad con la mayoría de los desinfectantes. Sin embargo, se espera que los gabinetes de polipropileno registren una tasa de crecimiento anual compuesta (TCAC) del 6.32 % gracias a la investigación en baterías y semiconductores que involucra sustancias químicas corrosivas intolerantes al metal. El polipropileno también reduce el peso, una ventaja significativa en configuraciones móviles donde la maniobrabilidad de los carros es crucial. Están surgiendo diseños de materiales mixtos (superficies de trabajo de acero inoxidable combinadas con paneles laterales de polipropileno) para lograr un equilibrio entre durabilidad, resistencia a la corrosión y costo.
El acero dulce con recubrimiento en polvo sigue siendo una opción económica en las universidades públicas con limitaciones económicas, aunque su uso está cediendo gradualmente a las variantes de materiales compuestos y fibra de vidrio en entornos ultracorrosivos. Por lo tanto, la elección del material se ha vuelto específica para cada aplicación, un cambio que los proveedores adaptan mediante la fabricación a pedido y la selección de listas de materiales modulares, gracias a los gemelos digitales.
Análisis geográfico
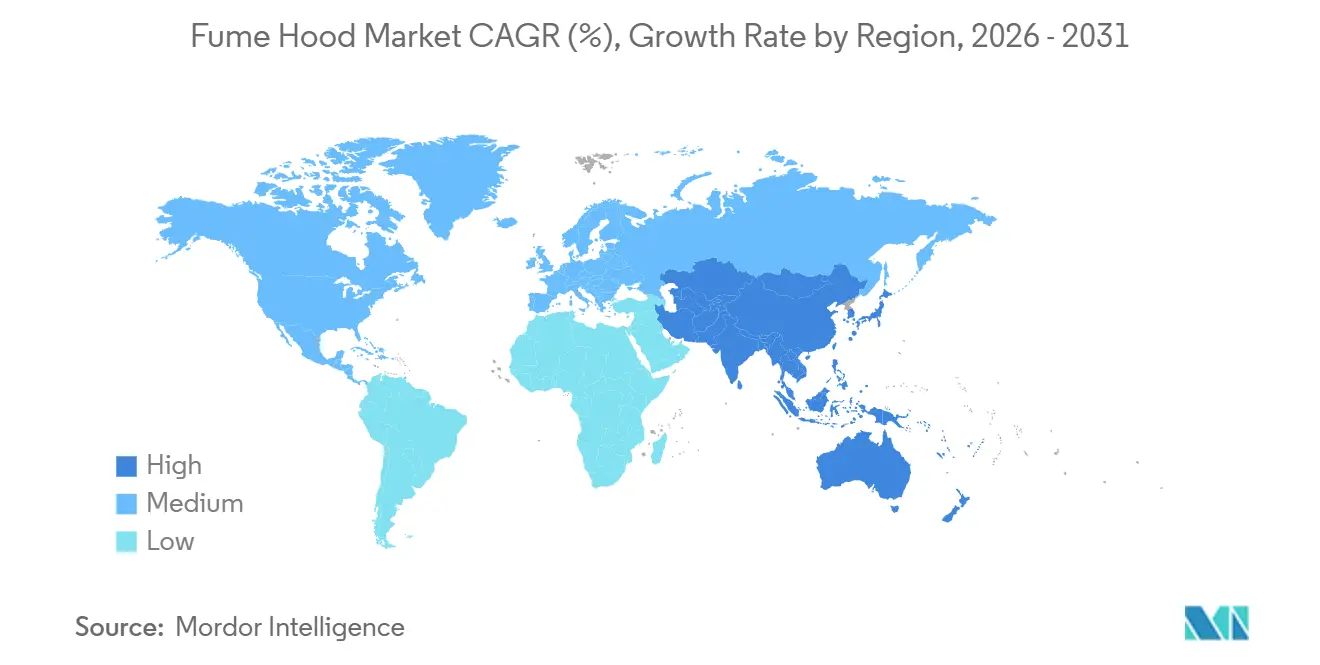
Norteamérica representó el 42.34 % de los ingresos globales en 2025, gracias a la aplicación de las normas OSHA y ANSI Z9.5, una amplia cartera de productos farmacéuticos y un dinámico sector inmobiliario de ciencias de la vida que integra campanas de alta eficiencia en construcciones de especificaciones. Las subvenciones de infraestructura de los NIH impulsan aún más los ciclos de reemplazo, a medida que las universidades se esfuerzan por cumplir con las auditorías trimestrales de velocidad. A pesar de una base instalada consolidada, la construcción continua (45 millones de pies cuadrados en progreso al cuarto trimestre de 2024) mantiene el mercado regional de campanas de extracción en expansión, aunque por debajo del promedio mundial.
Se prevé que la región Asia-Pacífico sea el territorio de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.43 % hasta 2031, lo que representa más de un tercio de las unidades adicionales añadidas a nivel mundial. El impulso de autosuficiencia de China en el sector farmacéutico y la expansión de la producción de biosimilares en India impulsan una oleada de construcción de nuevos laboratorios. Los subsidios gubernamentales, que cubren el 30 % de los costes de los equipos de eficiencia energética en Japón y Corea del Sur, también estimulan la sustitución de modelos de volumen de aire constante por campanas de ventilación de vacío (VAV). Los proveedores que combinan la fabricación local con las certificaciones EN 14175 y ANSI tienen más posibilidades de superar a sus competidores que solo importan.
Europa está experimentando un crecimiento de ingresos más lento, limitado por una base de activos consolidada y una modesta expansión de su cartera de I+D. Aun así, la revisión de la Directiva sobre Eficiencia Energética de los Edificios de la Unión Europea en 2024 ha convertido la eficiencia energética en un requisito de cumplimiento para las renovaciones, impulsando un mercado de modernización desde Alemania hasta los países nórdicos. Mientras tanto, las universidades de investigación de Oriente Medio, como la KAUST y el Instituto Masdar de los Emiratos Árabes Unidos, crean cabezas de puente para proveedores premium, aunque los volúmenes anuales siguen siendo relativamente bajos. Sudamérica experimenta picos de demanda esporádicos vinculados al estímulo de las universidades públicas, pero se ve frenada por la volatilidad cambiaria y los aranceles de importación.
Panorama regulatorio
En Estados Unidos, la norma OSHA 29 CFR 1910.1450 (Norma de Laboratorio) exige que los laboratorios mantengan un Plan de Higiene Química que incluya campanas extractoras de humos que funcionen correctamente, cuyo rendimiento de contención se verifica habitualmente mediante la norma ANSI/ASHRAE 110; la versión de 2016 se reafirmó en 2025 (R2025). Los proyectos federales añaden otro nivel de exigencia a través de las Especificaciones de la Guía de Instalaciones Unidas (UFGS 11 53 00), que prescriben los requisitos de diseño y pruebas de campo para las campanas extractoras utilizadas en el Departamento de Defensa y otras instalaciones federales.
En Europa, la norma EN 14175 sigue siendo el marco de referencia principal para las campanas de extracción con conductos, mientras que la norma EN 17242:2025 aclara los requisitos de diseño, fabricación y ensayo para las campanas de extracción con recirculación y filtración, reforzando así la existencia de vías de cumplimiento diferenciadas para las unidades con conductos frente a las unidades sin conductos/de filtración. En entornos de diagnóstico clínico donde el equipo se utiliza como parte de los flujos de trabajo de pruebas médicas, algunas instalaciones también pueden evaluarse conforme a los requisitos de seguridad y rendimiento aplicables en virtud del Reglamento (UE) 2017/745 sobre productos sanitarios, lo que aumenta las expectativas de documentación y trazabilidad para los proveedores que prestan servicios a laboratorios hospitalarios, además de a clientes de investigación.
Análisis de la cadena de valor
La cadena de valor de las campanas extractoras comienza con los insumos iniciales (acero inoxidable, polipropileno/resinas, vidrio, ventiladores/sopladores y controles, iluminación y medios especiales de carbón y HEPA) y continúa con la fabricación de la carcasa, la ingeniería del flujo de aire, la integración de la filtración (para sistemas sin conductos) y el ensamblaje final y las pruebas de aceptación en fábrica. Los fabricantes se diferencian por la integración vertical en la fabricación de metales y el suministro de medios filtrantes, lo que ayuda a estabilizar los plazos de entrega cuando la disponibilidad de medios filtrantes especiales o conjuntos de sopladores se ve limitada. Las pruebas de rendimiento basadas en estándares (por ejemplo, ASHRAE 110 y EN 14175) también impulsan el valor hacia arriba en la cadena de valor, hacia equipos de prueba especializados y capacidades de ingeniería, no solo hacia las materias primas.
En la fase posterior, el valor se acumula principalmente en la entrega de proyectos y los servicios del ciclo de vida: asistencia técnica con arquitectos e ingenieros de instalaciones mecánicas, eléctricas y de fontanería, coordinación con contratistas de mobiliario y equipamiento de laboratorio, instalación, puesta en marcha y certificación/validación periódica. Los grandes compradores farmacéuticos, biotecnológicos y universitarios suelen incluir accesorios y controles (componentes VAV, sistemas de apertura automática y sensores de monitorización) en los contratos de servicio, lo que convierte al mercado de posventa de filtros, calibración y recertificación en una importante fuente de beneficios, junto con los nuevos envíos de campanas extractoras.
Panorama competitivo
Thermo Fisher Scientific, Esco Group y Labconco generaron en conjunto algo más del 45 % de los ingresos globales en 2025, lo que contribuyó a una concentración moderada en el mercado de campanas extractoras. Su ventaja competitiva reside en su presencia global de servicios, la integración de contratos de mantenimiento y la capacidad de proporcionar conjuntos integrales de mobiliario de laboratorio que simplifican la gestión de proveedores para grandes campus de I+D. La integración de la telemetría del IoT en las líneas de producto se ha convertido en un factor diferenciador clave. La alianza de Esco con Siemens para 2025 permite la creación de paneles de control energéticos para todas las instalaciones, algo que los proveedores de la competencia de nivel medio aún no pueden igualar.
Los competidores explotan las posiciones regionales y las ofertas de nicho. La campana móvil a batería de Kewaunee Scientific se centra en la logística de ensayos clínicos, mientras que la plataforma modular CleanPro de Terra Universal da servicio a los centros de investigación temporales que proliferaron durante la respuesta a la pandemia. Los fabricantes locales de India y Vietnam suelen ofrecer precios más bajos, lo que impulsa a las multinacionales a abrir plantas regionales para evitar aranceles y acortar los plazos de entrega, como lo demuestra la instalación de Esco en Vietnam en 2024.
La experiencia regulatoria actúa como una barrera de entrada flexible; mantener procesos de cumplimiento paralelos para OSHA, EN 14175 y las adendas específicas de cada país requiere cámaras de prueba internas y equipos de documentación experimentados. Las empresas establecidas aprovechan esta capacidad para agilizar la validación del cliente, mientras que las empresas más pequeñas suelen recurrir a filtros de marca blanca que pueden retrasar las aprobaciones. El auge de la robótica como vía de contención alternativa ha impulsado a las empresas establecidas a explorar cabinas de seguridad biológica y química híbridas, como la NU-540 de NuAire, autorizada por la FDA.
Líderes de la industria de campanas extractoras
ciencias de flujo, inc.
ThermoFisher científico
nuaire
Corporación Hemco
Erlab
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Flow Sciences anunció la apertura de una nueva oficina en Research Triangle Park, Carolina del Norte, y el nombramiento de Kent Lupino como director de marketing. Esta fusión amplía la cobertura local en un importante centro de ciencias biológicas y alinea el liderazgo comercial con la venta consultiva de sistemas de contención diseñados a medida, un formato cada vez más utilizado para recintos de alta especificación y soluciones de extracción de humos.
- Septiembre de 2025: Clean Air presentó su campana extractora Discovery en Lab Innovations, Reino Unido, destacando la seguridad, la sostenibilidad y la asequibilidad del producto, y señalando que se desarrolló sin gas SF6. Este lanzamiento respalda las iniciativas de contratación pública vinculadas a las normativas de reducción de emisiones de carbono en los campus universitarios y refuerza la presión competitiva para proyectos de modernización y sustitución centrados en la eficiencia energética.
- Noviembre de 2024: Franke Group completó la adquisición de WESCO Group, proveedor de campanas extractoras y sistemas de ventilación en Suiza y Alemania, tras obtener la aprobación de las autoridades de competencia. Esta operación amplía la cartera de productos de ventilación de Franke y refuerza su presencia en mercados europeos clave, donde el cumplimiento de las normativas y la demanda derivada de la modernización de instalaciones existentes influyen en las decisiones de compra.
Alcance del informe sobre el mercado global de campanas extractoras
Según el alcance del informe, una campana extractora es un dispositivo de ventilación construido para realizar experimentos peligrosos al extraer aire tóxico a través de conductos o filtros.
El mercado de campanas extractoras está segmentado por tipo de producto (campana extractora con conductos, campana extractora sin conductos, accesorios y consumibles), movilidad (de sobremesa y móvil/montada en carro), usuario final (industria farmacéutica y biotecnológica, instituciones académicas y de investigación, y salud y diagnóstico), material (acero inoxidable, polipropileno, acero dulce y aleaciones con recubrimiento en polvo, y materiales compuestos y otros materiales) y ubicación geográfica (Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, y Sudamérica). El informe de mercado también abarca el tamaño y las tendencias estimadas del mercado en 17 países de las principales regiones del mundo. El informe ofrece el valor (en millones de USD) de los segmentos mencionados.
| Campana extractora con conductos |
| Campana extractora sin ductos |
| Accesorios y consumibles |
| Sobremesa |
| Móvil / Montado en carro |
| Farmacéutica y biotecnología |
| Instituciones académicas y de investigación |
| Atención médica y diagnóstico |
| Acero Inoxidable |
| Polipropileno |
| Acero dulce y aleaciones recubiertas con polvos |
| Compuestos y otros materiales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de América del Sur |
| Por tipo de producto | Campana extractora con conductos | |
| Campana extractora sin ductos | ||
| Accesorios y consumibles | ||
| Por Movilidad | Sobremesa | |
| Móvil / Montado en carro | ||
| Por usuario final | Farmacéutica y biotecnología | |
| Instituciones académicas y de investigación | ||
| Atención médica y diagnóstico | ||
| Por material | Acero Inoxidable | |
| Polipropileno | ||
| Acero dulce y aleaciones recubiertas con polvos | ||
| Compuestos y otros materiales | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de campanas extractoras en 2026?
El tamaño del mercado de campanas extractoras será de USD 657.85 millones en 2026.
¿Qué CAGR se espera para la demanda mundial hasta 2031?
Se proyecta que la demanda aumentará a una tasa compuesta anual del 4.36 % hasta 2031.
¿Qué segmento de usuarios finales crecerá más rápido?
Se pronostica que las instituciones académicas y de investigación registrarán una CAGR del 7.65 % hasta 2031 gracias al estímulo gubernamental.
¿Por qué las campanas extractoras sin conductos están ganando popularidad?
Reducen los costos de modernización al eliminar los conductos, logran una contención ASHRAE 110 con filtros de múltiples etapas y ahora integran el monitoreo de IoT para el mantenimiento predictivo.
¿Qué región agregará más unidades incrementales?
Se proyecta que Asia-Pacífico, impulsada por el auge de la construcción de laboratorios en China y la India, sea el territorio de más rápido crecimiento.
¿Quiénes son los principales proveedores?
Thermo Fisher Scientific, Esco Group y Labconco juntos representan poco más del 45% de los ingresos globales, lo que le da al mercado un perfil de concentración moderado.


