

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
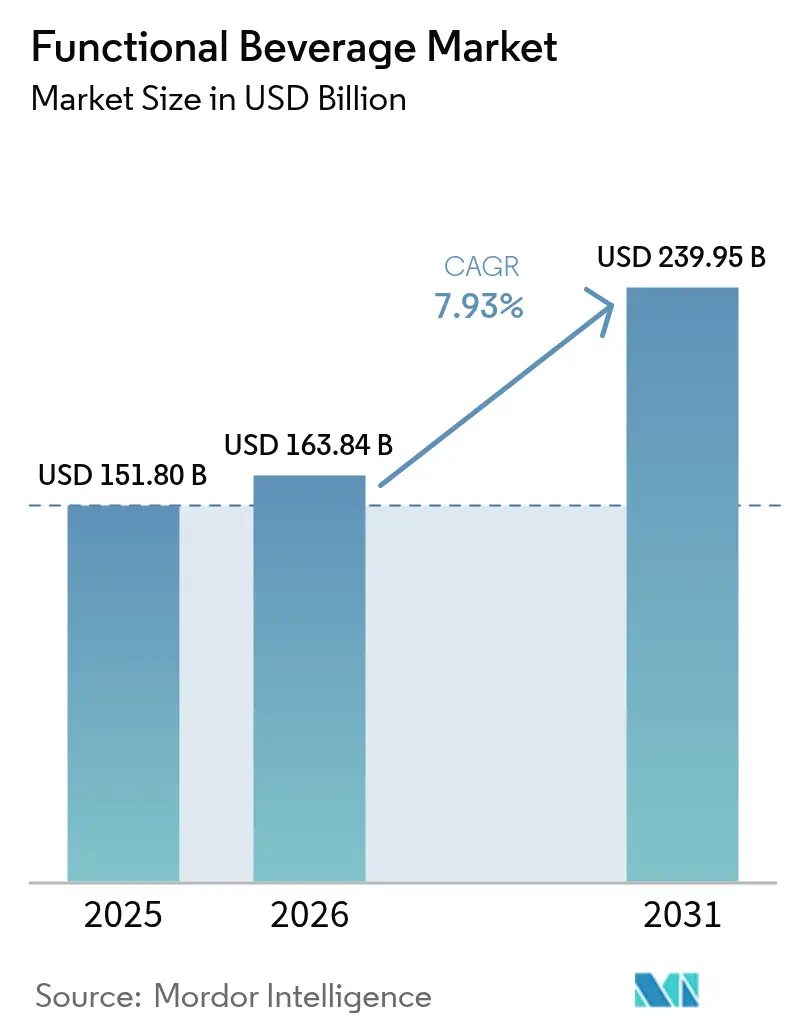
| Tamaño del mercado (2026) | USD 163.84 mil millones |
| Tamaño del mercado (2031) | USD 239.95 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.93% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Medio Oriente y África del Norte |
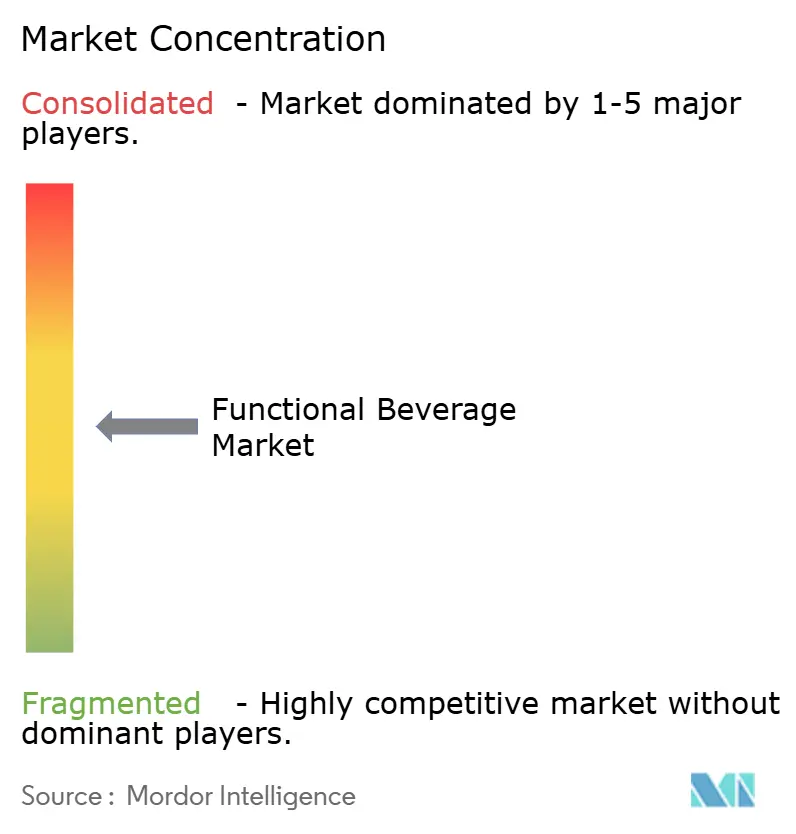
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de bebidas funcionales por Mordor Intelligence
Se espera que el mercado de bebidas funcionales crezca de 151.80 millones de dólares en 2025 a 163.84 millones de dólares en 2026, y se prevé que alcance los 239.95 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.93 % entre 2026 y 2031. Este crecimiento se debe a la creciente preferencia de los consumidores por bebidas que no solo hidratan, sino que también ofrecen beneficios específicos para el bienestar. Si bien las bebidas energéticas siguen dominando en volumen, se observa un cambio notable hacia la hidratación para el rendimiento deportivo, el apoyo a la microbiota intestinal y las soluciones para aliviar el estrés. Datos de la Asociación Británica de Bebidas Refrescantes (British Soft Drinks Association) destacan que en 2024, el Reino Unido registró un consumo de 1.2 millones de litros de bebidas deportivas y energéticas, frente a los 1.1 millones de litros de 2023.[ 1 ]Fuente: Asociación Británica de Bebidas Refrescantes, "Informe Anual 2024 de la BSDA sobre Bebidas Refrescantes en el Reino Unido", britishsoftdrinks.comLas marcas globales están introduciendo rápidamente productos enriquecidos con probióticos, adaptógenos y combinaciones de vitaminas y minerales. Los envases mejorados priorizan la protección de los ingredientes y la comodidad del consumidor. Además, a medida que las cadenas de suministro se vuelven más eficientes y el comercio minorista se adentra cada vez más en el mundo digital, los fabricantes están respondiendo a definiciones regulatorias más estrictas de "saludable" optando por etiquetas más limpias en toda la industria de bebidas funcionales y garantizando que sus afirmaciones estén respaldadas por evidencia en el mercado de bebidas funcionales.
Conclusiones clave del informe
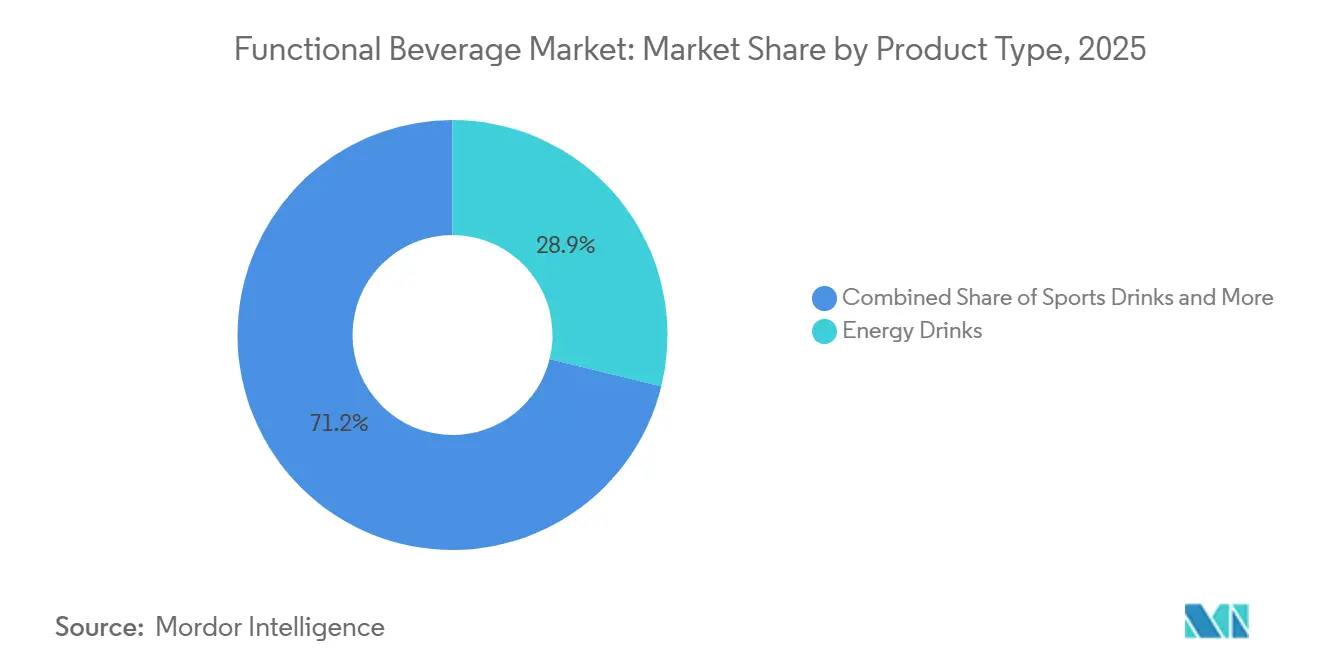
- Por categoría de producto, las bebidas energéticas lideraron con una participación de mercado de bebidas funcionales del 28.85 % en 2025, mientras que se proyecta que las bebidas deportivas registren la CAGR más rápida del 8.42 % hasta 2031 en el mercado de bebidas funcionales.
- Por envasado, las botellas de PET/vidrio capturaron el 36.55% del tamaño del mercado de bebidas funcionales en 2025; las latas están avanzando a una CAGR del 8.85% hasta 2031 en el mercado de bebidas funcionales.
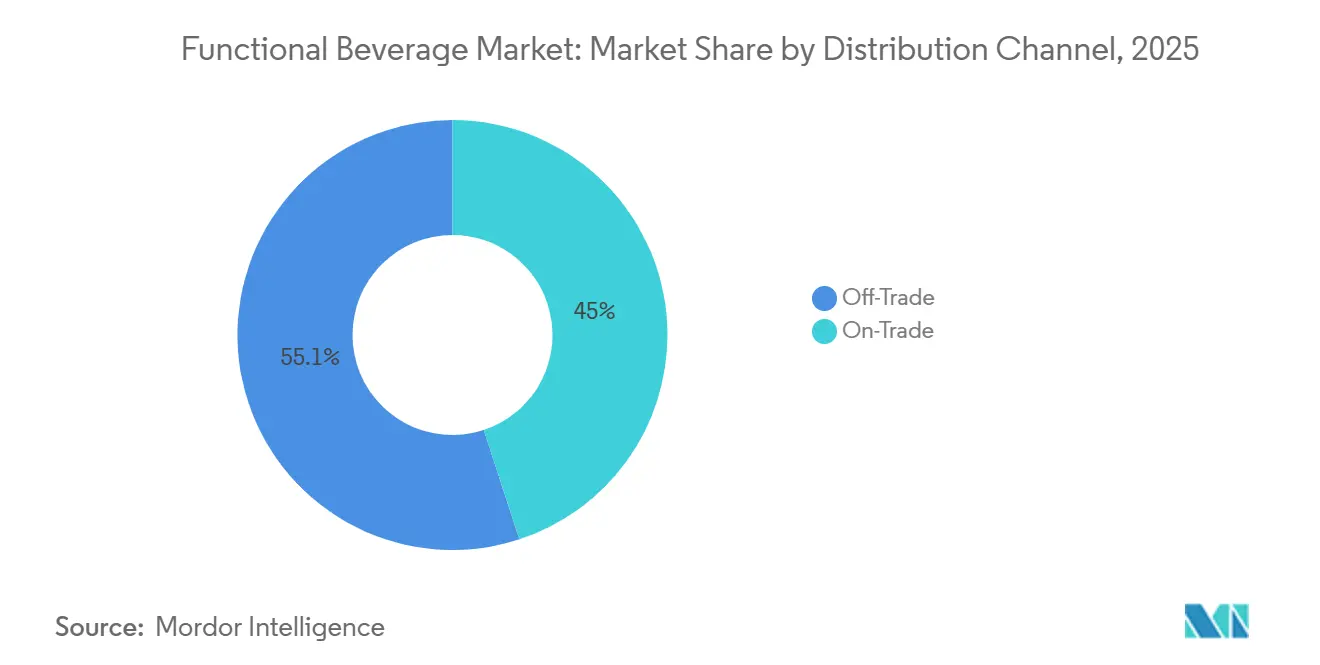
- Por distribución, los canales off-trade representaron el 55.05% de los ingresos de 2025, mientras que los puntos de venta on-trade están en camino de lograr una CAGR del 8.88% hasta 2031 en el mercado de bebidas funcionales.
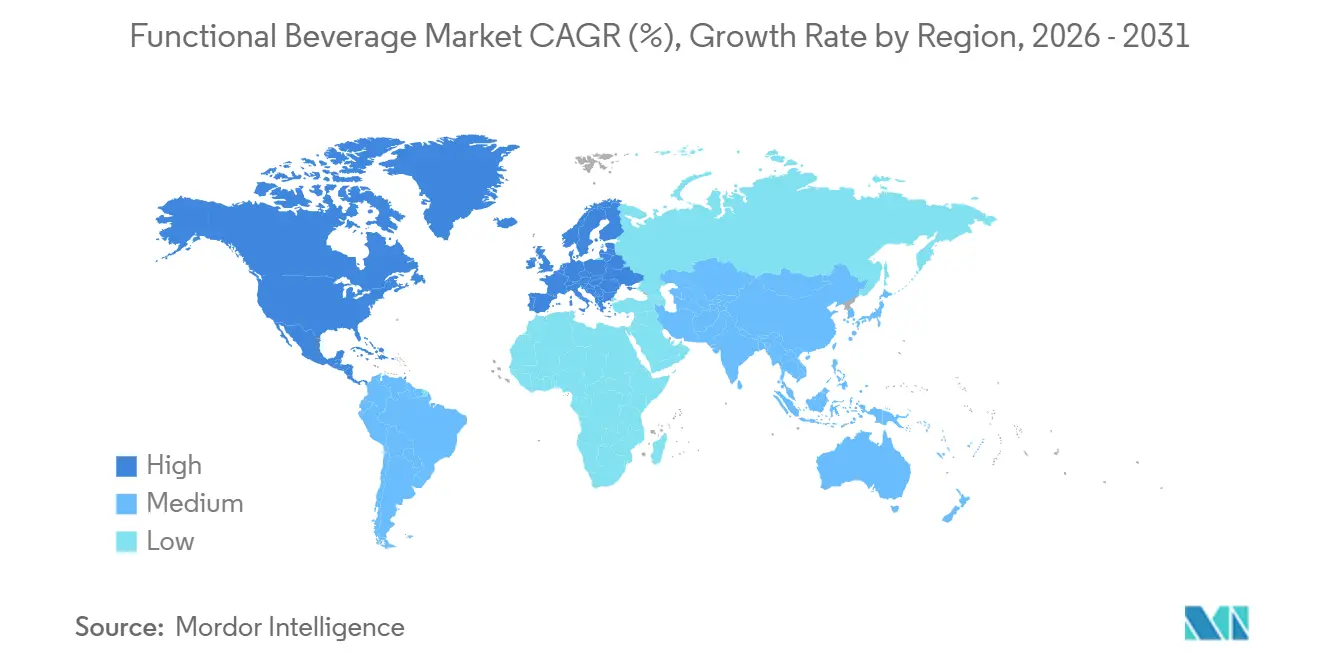
- Por región, América del Norte dominó con una participación en los ingresos del 39.05 % en 2025, pero se prevé que Asia Pacífico tenga una CAGR del 8.29 % hasta 2031 en el mercado de bebidas funcionales.
- PepsiCo, Coca-Cola y Celsius tenían en conjunto una participación estimada del 27.65 % del tamaño del mercado de bebidas funcionales en 2025, lo que refleja una consolidación en curso en dicho mercado.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de bebidas funcionales
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente enfoque del consumidor en la salud y el bienestar | + 2.1% | Global, con el mayor impacto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Demanda de etiquetas limpias e ingredientes naturales | + 1.8% | Global, particularmente fuerte en los mercados desarrollados | Mediano plazo (2-4 años) |
| Creciente conciencia sobre la salud intestinal y el microbioma | + 1.4% | América del Norte y Europa a la cabeza, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Innovación en ingredientes y formulaciones | + 1.2% | Global, con centros de investigación y desarrollo en Norteamérica y Europa. | Largo plazo (≥ 4 años) |
| Enfoque en la sostenibilidad y el abastecimiento ético | + 0.9% | Europa está liderando y se está expandiendo globalmente | Largo plazo (≥ 4 años) |
| Personalización y beneficios funcionales específicos | + 0.7% | Norteamérica y mercados selectos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||


Creciente enfoque del consumidor en la salud y el bienestar
A medida que los consumidores se preocupan más por su salud, su enfoque se ha desplazado de la nutrición básica a resultados específicos de bienestar. Esta evolución subraya la creciente creencia entre muchos de que los alimentos y las bebidas pueden tener fines medicinales. Hoy en día, la salud intestinal es prioritaria para la mayoría, seguida de cerca por un énfasis en el bienestar mental. Esta tendencia, que cobró impulso tras la pandemia, hace que los consumidores se inclinen por productos que refuerzan la función inmunitaria, controlan el estrés y mejoran el rendimiento cognitivo. Como muestra de este cambio, Kirin Holdings registró un aumento del 40 % en las ventas de su serie de productos LC-Plasma entre enero y junio de 2024. Cabe destacar que, por sí solas, sus bebidas para el cuidado inmunitario experimentaron un asombroso crecimiento interanual del 183 %, lo que subraya el interés del mercado por las ofertas centradas en la salud. Esta creciente demanda está dando lugar a nuevas categorías de mercado. Por ejemplo, si bien los probióticos han sido un producto básico durante mucho tiempo, las bebidas postbióticas se perfilan como la próxima gran novedad en el mercado de las bebidas funcionales. Un testimonio de esta tendencia es el reciente lanzamiento de 'Refrezz' de Asahi Beverages America, una bebida dirigida específicamente al sueño y la relajación.
Demanda de etiquetas limpias e ingredientes naturales
A medida que los consumidores exigen cada vez más transparencia e ingredientes reconocibles en las bebidas funcionales, los requisitos de etiquetado limpio están transformando las estrategias de formulación. Esta tendencia no solo se centra en las listas de ingredientes, sino que también profundiza en las prácticas de abastecimiento, los métodos de procesamiento y la sostenibilidad del envasado. Estas exigencias plantean complejos desafíos para los fabricantes que gestionan sus cadenas de suministro. Reforzando esta tendencia, la definición actualizada de "Saludable" de la FDA, que entrará en vigor en febrero de 2025, introduce criterios más estrictos para las afirmaciones de salud. Estos criterios exigen que los productos se adhieran a perfiles nutricionales específicos, con limitaciones en azúcares añadidos, grasas saturadas y sodio. En respuesta, los fabricantes no solo están reformulando productos existentes, sino también creando nuevos para cumplir con los estándares de etiquetado limpio. Sin embargo, esta adaptación a menudo conlleva un aumento de los gastos de producción y una mayor complejidad en la industria de las bebidas funcionales. El desafío se agrava con la inclusión de ingredientes funcionales como adaptógenos y nootrópicos. Si bien los consumidores prefieren estas alternativas naturales a los compuestos sintéticos, se enfrentan a obstáculos en cuanto a sabor y estabilidad. Para abordar estos desafíos se requieren tecnologías avanzadas de enmascaramiento y conservación. Además, los hábitos de consumo conscientes de la salud han impulsado una innovación sin precedentes en fórmulas de etiqueta limpia, con consumidores de todo el mundo limitando activamente el consumo de azúcar y buscando transparencia en el abastecimiento de ingredientes en el mercado de bebidas funcionales. Según el Consejo Internacional de Información Alimentaria, en 2023, aproximadamente el 29 % de los encuestados en Estados Unidos mencionó que compraba alimentos y bebidas regularmente porque estaban etiquetados como "ingredientes limpios".[ 2 ]Fuente: Consejo Internacional de Información Alimentaria, "Encuesta sobre alimentación y salud 2023", ific.org.
Creciente conciencia sobre la salud intestinal y el microbioma
La ciencia del microbioma ha transformado la salud intestinal, que ha pasado de ser una preocupación de nicho a una prioridad generalizada en el bienestar, impulsando innovaciones en las formulaciones de bebidas probióticas, prebióticas y postbióticas. Durante la última década, el mercado estadounidense de la salud digestiva casi se ha triplicado, y los consumidores reconocen cada vez más la relación entre una buena salud digestiva y el bienestar general. Esta mayor concienciación ha impulsado la innovación en productos, como lo demuestran los lanzamientos de refrescos prebióticos por parte de grandes marcas como Coca-Cola y PepsiCo, como Simply Pop y Prebiotic Cola, cada uno con entre 3 y 6 gramos de fibra prebiótica por porción. A medida que la investigación profundiza en el eje intestino-cerebro, las oportunidades de mercado se amplían desde la salud digestiva hasta el bienestar mental y la función cognitiva. Sin embargo, persisten los desafíos: garantizar la viabilidad de los probióticos durante el procesamiento y la vida útil, y al mismo tiempo crear perfiles de sabor que conecten con los consumidores del mercado de bebidas funcionales. Esto es especialmente cierto para las alternativas no lácteas, donde los sabores tradicionales de fermentación pueden resultar desconocidos para el mercado más amplio de la industria de bebidas funcionales.
Innovación en ingredientes y formulaciones
La innovación en ingredientes está cambiando de las vitaminas y minerales tradicionales a compuestos bioactivos avanzados, como adaptógenos, nootrópicos y proteínas especializadas, todos ellos destinados a lograr resultados fisiológicos específicos. Los consumidores actuales se inclinan por bebidas que ofrezcan simultáneamente diversos beneficios: aumento de energía, salud digestiva, refuerzo inmunitario, claridad mental y alivio del estrés. Esta creciente demanda ha impulsado a los fabricantes a explorar y adoptar nuevos ingredientes bioactivos de origen vegetal. Estos incluyen la cúrcuma, la maca, el hongo melena de león, adaptógenos como la ashwagandha, el CBD, diversos productos botánicos y proteínas alternativas como el cáñamo y el guisante. Cuando estos ingredientes se combinan ingeniosamente, no solo garantizan la eficacia, sino que también ofrecen un sabor agradable, un factor clave para la aprobación del consumidor y la repetición de compras en el mercado de bebidas funcionales. Además, el auge de las alternativas al azúcar que aportan dulzor sin las calorías adicionales ha allanado el camino para innovaciones en productos más saludables. Sin embargo, a medida que los fabricantes se esfuerzan por combinar múltiples ingredientes funcionales, se enfrentan a desafíos para preservar el sabor, la estabilidad y la biodisponibilidad. Esto a menudo requiere el uso de sistemas de administración patentados y tecnologías de enmascaramiento. En el ámbito tecnológico, la reciente solicitud de patente de PepsiCo destaca la dirección de la industria: latas de bebidas equipadas con cámaras de ingredientes para el almacenamiento separado y la liberación controlada de compuestos sensibles.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Requisitos estrictos de reglamentación y etiquetado | -1.3% | Global, con intensidad variable según la región | Mediano plazo (2-4 años) |
| Desafíos del embalaje y la sostenibilidad | -0.8% | Europa lidera y se expande globalmente | Largo plazo (≥ 4 años) |
| Desafíos del sabor y la palatabilidad del consumidor | -0.6% | Global, particularmente en los mercados emergentes | Corto plazo (≤ 2 años) |
| Altos costos de producción y de ingredientes | -1.1% | Global, con un impacto agudo en los mercados sensibles a los costos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Requisitos estrictos de reglamentación y etiquetado
A medida que las autoridades sanitarias de todo el mundo endurecen su control sobre las afirmaciones de las bebidas funcionales y la seguridad de los ingredientes, la complejidad de las regulaciones aumenta. A partir de febrero de 2028, la definición renovada de "Saludable" de la FDA obliga a los fabricantes a mantener registros de cumplimiento meticulosos y a adherirse a parámetros nutricionales específicos, lo que los presiona para que reformulen significativamente. En Europa, la regulación también se está endureciendo. En agosto de 2024, la UE rechazó las afirmaciones de propiedades saludables de la isomaltulosa, señalando la falta de respaldo científico y el riesgo de confundir a los consumidores. Mientras tanto, el sistema coreano de "Alimentos con Declaraciones Funcionales" difumina las fronteras para los consumidores, distinguiendo entre alimentos saludables que se someten a pruebas rigurosas y aquellos con afirmaciones poco reguladas. Estas disparidades regulatorias regionales no solo inflan los costos de cumplimiento, sino que también erigen barreras de entrada al mercado. Esto supone un desafío especial para los fabricantes más pequeños, que a menudo carecen de la experiencia y los recursos necesarios para desenvolverse con destreza en el complejo entramado regulatorio global del mercado de las bebidas funcionales.
Altos costos de producción y de ingredientes
Los fabricantes se enfrentan al aumento de los gastos en ingredientes funcionales especializados, equipos de procesamiento avanzados e infraestructura de cumplimiento normativo, lo que limita el crecimiento del mercado. Se prevé que la presión sobre los precios en los mercados de maltodextrina persista hasta 2024, impulsada por las perturbaciones climáticas en el rendimiento del maíz y el trigo. Estas perturbaciones afectan a un ingrediente clave en numerosas formulaciones de bebidas funcionales. Por ejemplo, el Departamento de Agricultura de EE. UU. informó que, en 2024, el precio por tonelada de maíz dulce para el mercado de procesamiento en Estados Unidos fue de 102 USD.[ 3 ]Fuente: Departamento de Agricultura de los Estados Unidos, "Resumen de hortalizas 2024", nass.usda.govMientras que empresas de la industria de bebidas funcionales como PepsiCo se centran en mejorar la productividad, Coca-Cola se enfrenta al aumento de los costos agrícolas, lo que pone de manifiesto una disparidad en la normalización de los costos de insumos entre las categorías de ingredientes y ejerce presión sobre los márgenes en toda la industria. Los desafíos de costos no se limitan a las materias primas. Las demandas de procesamiento especializado, esenciales para mantener la estabilidad y la bioactividad de los ingredientes, a menudo requieren equipos costosos y rigurosos sistemas de control de calidad. A pesar del crecimiento proyectado de los ingresos en bebidas funcionales, los fabricantes se enfrentan a obstáculos en la formulación, como la solubilidad de los ingredientes, la optimización de la textura y la extensión de la vida útil en el mercado de bebidas funcionales, que aumentan la complejidad y los costos de producción en la industria.
Análisis de segmento
Por tipo de producto: Las bebidas deportivas aceleran su avance más allá del dominio energético
En 2025, las bebidas energéticas dominarían el 28.85% del mercado, pero las bebidas deportivas lideran el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 8.42% proyectada hasta 2031. Esta tendencia subraya un cambio en las preferencias de los consumidores, que se inclinan hacia soluciones de hidratación y recuperación que priorizan el rendimiento. Si bien las categorías energéticas apuntan a una maduración del mercado, la nutrición deportiva está ampliando su atractivo, llegando a los entusiastas del bienestar general, no solo a los atletas tradicionales. Las innovaciones en formulaciones de electrolitos, fuentes naturales de cafeína e ingredientes centrados en la recuperación, como los aminoácidos de cadena ramificada y los adaptógenos, están impulsando la popularidad de las bebidas deportivas. Estos avances están dirigidos a los aficionados al fitness que priorizan la hidratación funcional, como lo destaca el Consejo Internacional de Información Alimentaria.
A medida que los consumidores se inclinan por formatos familiares con beneficios funcionales, los jugos fortificados y las alternativas lácteas experimentan un crecimiento constante. Mientras tanto, el agua funcional emerge como una categoría, impulsada por su conveniencia y atractivo de etiqueta limpia. El segmento "Otros", que incluye kombucha, kéfir y otras bebidas funcionales especiales, está en rápido ascenso. Este auge se ve impulsado por la disposición de los fabricantes a experimentar con ingredientes únicos y métodos de administración innovadores. La renovada definición de "Saludable" de la FDA está causando sensación en las formulaciones de productos. Está influyendo particularmente en las bebidas energéticas ricas en azúcares, allanando el camino para los sustitutos con edulcorantes naturales. El panorama competitivo se está intensificando, acentuado por movimientos significativos como la adquisición de Alani Nutrition por parte de Celsius por USD 1.8 millones en abril de 2025, un acuerdo que está transformando el panorama del mercado de bebidas funcionales y reforzando la cuota de mercado de las alternativas energéticas centradas en la salud.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por tipo de envase: Las latas cobran impulso gracias a la sostenibilidad
En 2025, las botellas de PET y vidrio captarían una cuota de mercado del 36.55%, lo que subraya la preferencia de los consumidores por la transparencia y la calidad percibida. Mientras tanto, las latas están en auge, con una tasa de crecimiento anual compuesta (TCAC) del 8.85% proyectada hasta 2031, impulsada por la sostenibilidad y la conveniencia. Este cambio en el envasado subraya un cambio más amplio en los valores del consumidor, que enfatiza la responsabilidad ambiental y la preferencia por el consumo para llevar. El borrador de normas de Japón para botellas de PET, que exige un 15% de contenido reciclado y establece parámetros de reciclabilidad, pone de relieve el impulso regulatorio que impulsa las innovaciones en el sector del envasado. En consonancia con esta opinión, el Reglamento sobre Envases y Residuos de Envases de la UE establece objetivos ambiciosos: un 10% de envases reutilizables para 2030 y un salto al 40% para 2040, lo que impone importantes retos de cumplimiento normativo para los productores de bebidas.
Los formatos de envases alternativos, como Tetra Pak, se están abriendo un nicho, especialmente en el sector de las bebidas funcionales orgánicas y de origen vegetal, donde los envases ecológicos encajan con la filosofía de la marca. La industria del cartón para bebidas, impulsada por los mandatos de la UE en materia de envases, se está preparando con una cuantiosa inversión de 200 millones de euros en capacidades de reciclaje, con la vista puesta en 100 millones de euros adicionales para 2027, según informa la Food and Beverage Carton Alliance. La innovación en envases no se limita a los materiales, sino también al diseño. Un ejemplo de ello es la innovadora patente de PepsiCo para latas de bebidas con cámaras de ingredientes, diseñadas para la administración óptima de compuestos sensibles. A medida que evoluciona el sector del envasado, los fabricantes se encuentran navegando por un laberinto de mandatos de sostenibilidad, cambios en los gustos de los consumidores, limitaciones presupuestarias y la necesidad imperiosa de proteger los ingredientes funcionales en el mercado de las bebidas funcionales.
Por canal de distribución: la aceleración del consumo en el comercio minorista indica premiumización
En 2025, los canales off-trade, incluyendo supermercados, tiendas de conveniencia y plataformas de comercio electrónico, dominarán el mercado con una participación del 55.05%, siendo los principales canales para descubrir y comprar bebidas funcionales. Mientras tanto, los canales on-trade experimentarán una sólida tasa de crecimiento del 8.88% CAGR hasta 2031, lo que subraya las tendencias de premiumización y un cambio hacia el consumo experiencial. Los consumidores están cada vez más dispuestos a pagar un precio superior por experiencias personalizadas con bebidas funcionales. Este cambio en la dinámica del canal pone de manifiesto un cambio más amplio en el comportamiento del consumidor, donde las bebidas funcionales han pasado de ser meras compras utilitarias a ser componentes integrales del estilo de vida y las ocasiones sociales en el mercado de bebidas funcionales.
En el sector off-trade, el comercio electrónico está en auge, lo que impulsa a las empresas de bebidas a reforzar sus capacidades digitales y estrategias de venta directa al consumidor. Esta tendencia responde a la evolución de los hábitos de compra. Los modelos de suscripción y las plataformas de nutrición personalizada se están convirtiendo en canales de distribución clave, especialmente para bebidas funcionales especializadas destinadas a objetivos específicos de salud. Las tiendas de conveniencia están asumiendo un papel importante en la venta de bebidas funcionales, actuando como centros de compra impulsiva para bebidas energéticas y deportivas, a la vez que amplían sus secciones refrigeradas con opciones premium. Las farmacias y tiendas de salud combinan cada vez más las bebidas funcionales con suplementos y productos de bienestar, dirigiéndose a los consumidores preocupados por su salud que buscan beneficios terapéuticos. Esta evolución de la distribución se ve impulsada por los avances en la logística y la tecnología de la cadena de frío, que garantizan la frescura de los productos y una mayor cobertura geográfica en diversos formatos minoristas.
Análisis geográfico
Mercado de bebidas funcionales de América del Norte
En 2025, Norteamérica representó el 39.05 % de las ventas, impulsada por los altos ingresos disponibles, una sofisticada infraestructura minorista y una temprana adopción de conceptos de bienestar. La introducción de nuevos productos mantiene el dinamismo en los estantes, mientras que la norma "Saludable" de la FDA para 2025 aporta claridad y fomenta un panorama competitivo basado en la ciencia. Las principales empresas están intensificando la consolidación, adquiriendo startups nativas digitales para aprovechar las áreas de crecimiento emergentes. A pesar de la alta penetración de la categoría, el mercado regional de bebidas funcionales disfruta de tasas de crecimiento de un solo dígito medio, impulsado por la premiumización y la estratificación funcional en el mercado de bebidas funcionales.
Mercado de bebidas funcionales en la región Asia-Pacífico
Se prevé que Asia Pacífico lidere el mercado con una impresionante tasa de crecimiento anual compuesta (TCAC) del 8.29 % hasta 2031, impulsada por la urbanización, una creciente clase media adinerada y una combinación de remedios herbales tradicionales con formatos modernos listos para beber. En China, Japón y Corea del Sur, el mercado de bebidas proteicas y tónicos centrados en el microbioma está en auge, impulsado por el auge de las aplicaciones de fitness y la influencia de la cultura juvenil. El uso de ingredientes de origen local como el ginseng rojo, el pandan y el crisantemo no solo mejora la localización de los productos, sino que también impulsa la competitividad de precios en el mercado de bebidas funcionales.
Mercado de bebidas funcionales en EMEA y Sudamérica
Europa se enfrenta a una fuerte demanda al tiempo que debe cumplir con estrictas regulaciones ambientales y sobre declaraciones de propiedades saludables. Las marcas que se alinean con las normativas de la UE sobre reutilización de envases y pueden justificar sus afirmaciones nutricionales obtienen una ventaja competitiva en los estantes. Si bien Sudamérica, Oriente Medio y África se encuentran rezagadas en el gasto total, se observa un notable aumento en el interés por las bebidas energéticas y que refuerzan el sistema inmunitario, gracias al incremento de los ingresos disponibles y a la mejora de las redes de distribución refrigeradas en los puntos de venta. Para capitalizar estas tendencias, las multinacionales están implementando cada vez más líneas piloto en estas regiones, buscando obtener ventajas como pioneras.

Panorama competitivo
El mercado global de bebidas funcionales se caracteriza por una intensa competencia entre gigantes multinacionales de bebidas consolidadas y marcas ágiles de bienestar de nicho, con actores principales que dependen de adquisiciones, innovación de productos y una distribución expandida para aumentar su participación de mercado en 2024 y 2025. Corporaciones a gran escala como PepsiCo y Coca-Cola están adquiriendo e invirtiendo activamente en marcas más pequeñas y disruptivas para acceder rápidamente a las nuevas tendencias de consumo, lo que demuestra una estrategia de consolidación para capturar el crecimiento del mercado. En un movimiento significativo, PepsiCo adquirió la marca de refresco prebiótico Poppi en marzo de 2025 por USD 1.95 millones, aprovechando su poder de distribución para escalar un producto que cierra la brecha entre el refresco tradicional y las alternativas saludables. De manera similar, Coca-Cola ingresó a la categoría de refrescos prebióticos en febrero de 2025 con el lanzamiento de Simply Pop bajo su marca Simply, con el objetivo de satisfacer las cambiantes necesidades de los consumidores de beneficios funcionales como la salud intestinal en el mercado de bebidas funcionales.
En el sector de las bebidas energéticas, Keurig Dr Pepper realizó una inversión estratégica en octubre de 2024 al adquirir una participación del 60% en la marca Ghost Energy, en rápido crecimiento, por 990 millones de dólares, fortaleciendo así su cartera en el competitivo mercado de las bebidas energéticas. Mientras tanto, marcas nicho como Celsius y Alani Nutrition se expanden rápidamente, centrándose en bebidas energéticas sin azúcar y aprovechando el marketing de influencers para construir sólidas comunidades de consumidores. Celsius adquirió Alani Nutrition por 1.65 millones de dólares en febrero de 2025 para crear una plataforma más dominante. Otras empresas ágiles como Poppi y Bloom Nutrition han prosperado mediante el uso de canales directos al consumidor (DTC) y marketing digital dirigido para revolucionar las categorías y establecer conexiones auténticas con los grupos demográficos más jóvenes. Bloom ha conseguido una financiación significativa en 2024 y 2025 para impulsar su crecimiento.
Más allá de las adquisiciones, la innovación de productos es un campo de batalla clave, donde las empresas se centran en ingredientes de etiqueta limpia, beneficios específicos para la salud y sostenibilidad. Por ejemplo, Danone, un actor importante en el sector de lácteos y agua, se centra en ampliar su cartera con alternativas funcionales de lácteos, agua y productos vegetales, priorizando la sostenibilidad con iniciativas como el uso de botellas 100 % rPET para su marca Evian. Este panorama altamente competitivo subraya que el éxito depende de una combinación de adquisiciones estratégicas, innovación continua de productos y estrategias de distribución eficaces adaptadas a las cambiantes demandas de los consumidores en materia de salud y bienestar en la industria de las bebidas funcionales.
Líderes de la industria de bebidas funcionales
-
PepsiCo, Inc.
-
Corporación Monster Beverage
-
Red Bull GmbH
-
Danone SA
-
Compañía Coca-Cola
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2025: Pressed Juicery presentó Blue Pineapple and Cherry Limeade Energy Tonics, bebidas sin azúcar con electrolitos, vitaminas B y minerales diseñados para favorecer la energía, la claridad mental, la hidratación y reducir el estrés oxidativo.
- Julio de 2025: O'Neill Vintners & Distillers ingresó al mercado de bebidas funcionales con el lanzamiento de Catalyst, una bebida energética diseñada para consumidores preocupados por su salud. Catalyst contenía 120 mg de cafeína vegetal, 10 calorías, cero azúcar, sin edulcorantes artificiales y se afirmaba que estaba fortificada con vitaminas B12 y B6. Promueve una lucidez mental sostenida y un apoyo metabólico sin bajones de azúcar, y estaba disponible en seis sabores.
- Julio de 2025: Virtue, conocida por sus bebidas energéticas limpias, se expandió al sector de la hidratación con los sobres Virtue Electrolytes Hydration, que contenían cero azúcar, 2,540 mg de electrolitos esenciales y refuerzo inmunitario. El producto, enfocado en la hidratación diaria, la recuperación y el rendimiento, se vende en línea y en las principales tiendas de alimentación del Reino Unido.
- Julio de 2024: Bloom Nutrition lanzó Bloom Pop, un refresco gaseoso y lleno de sabor con 3-4 g de azúcar, 20 calorías y prebióticos clínicamente probados para beneficiar la salud intestinal. Elaborado con un prebiótico patentado (PreticX XOS), se afirma que favorece la digestión sin efectos secundarios comunes.


Alcance del informe del mercado global de bebidas funcionales
Una bebida funcional es una bebida no alcohólica que contiene minerales, vitaminas, aminoácidos, fibras dietéticas (DF), probióticos y frutas crudas, que aportan un valor nutricional esencial y diversos beneficios para la salud.
El mercado global de bebidas funcionales se segmenta por tipo, canal de distribución y geografía. Según el tipo, se divide en bebidas energéticas, zumos fortificados, bebidas deportivas, bebidas lácteas y alternativas a los lácteos, y agua funcional/fortificada. En función del canal de distribución, se segmenta en supermercados/hipermercados, droguerías y farmacias, tiendas de conveniencia, tiendas online y otros canales. Geográficamente, se segmenta en Norteamérica, Europa, Asia-Pacífico, Sudamérica, Oriente Medio y África. El informe ofrece el tamaño del mercado en dólares estadounidenses (USD) para todos los segmentos mencionados.
Por tipo de producto
| Bebidas Energizantes |
| Bebidas deportivas |
| Jugo Fortificado |
| Bebidas lácteas y alternativas a los lácteos |
| Agua Funcional/Fortificada |
| Otros |
Por tipo de embalaje
| Botellas de PET/vidrio |
| latas |
| Tetra Pak |
| Otros tipos |
Por canal de distribución
| En el comercio | |
| Fuera de comercio | Supermercados / Hipermercados |
| Farmacias y Tiendas de Salud | |
| Tiendas de conveniencia | |
| Tiendas minoristas en línea | |
| Otros canales minoristas |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| New Zealand | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Bebidas Energizantes | |
| Bebidas deportivas | ||
| Jugo Fortificado | ||
| Bebidas lácteas y alternativas a los lácteos | ||
| Agua Funcional/Fortificada | ||
| Otros | ||
| Por tipo de embalaje | Botellas de PET/vidrio | |
| latas | ||
| Tetra Pak | ||
| Otros tipos | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Supermercados / Hipermercados | |
| Farmacias y Tiendas de Salud | ||
| Tiendas de conveniencia | ||
| Tiendas minoristas en línea | ||
| Otros canales minoristas | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de bebidas funcionales en 2026?
El tamaño del mercado de bebidas funcionales alcanzó los USD 163.84 mil millones en 2026.
¿Qué CAGR se proyecta para las bebidas funcionales hasta el año 2031?
Se prevé que el mercado se expanda a una tasa compuesta anual del 7.93 % entre 2026 y 2031.
¿Qué segmento de productos se espera que crezca más rápido?
Las bebidas deportivas están en camino de alcanzar una CAGR del 8.42 %, la más rápida entre los tipos de productos.
¿Qué región agregará la mayor demanda incremental?
Asia Pacífico lidera el crecimiento con una CAGR del 8.29 % hasta 2031.
¿Por qué las latas de aluminio están ganando terreno en las bebidas funcionales?
Las latas ofrecen alta reciclabilidad, logística liviana y protección superior contra la luz, lo que genera una CAGR del 8.85 % en volúmenes envasados en latas.
¿Cómo influyen las regulaciones en la reformulación de productos?
La definición de “Saludable” de la FDA para 2025 restringe los azúcares y el sodio agregados, impulsando a las marcas hacia etiquetas más limpias y edulcorantes naturales.
Última actualización de la página:



