

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
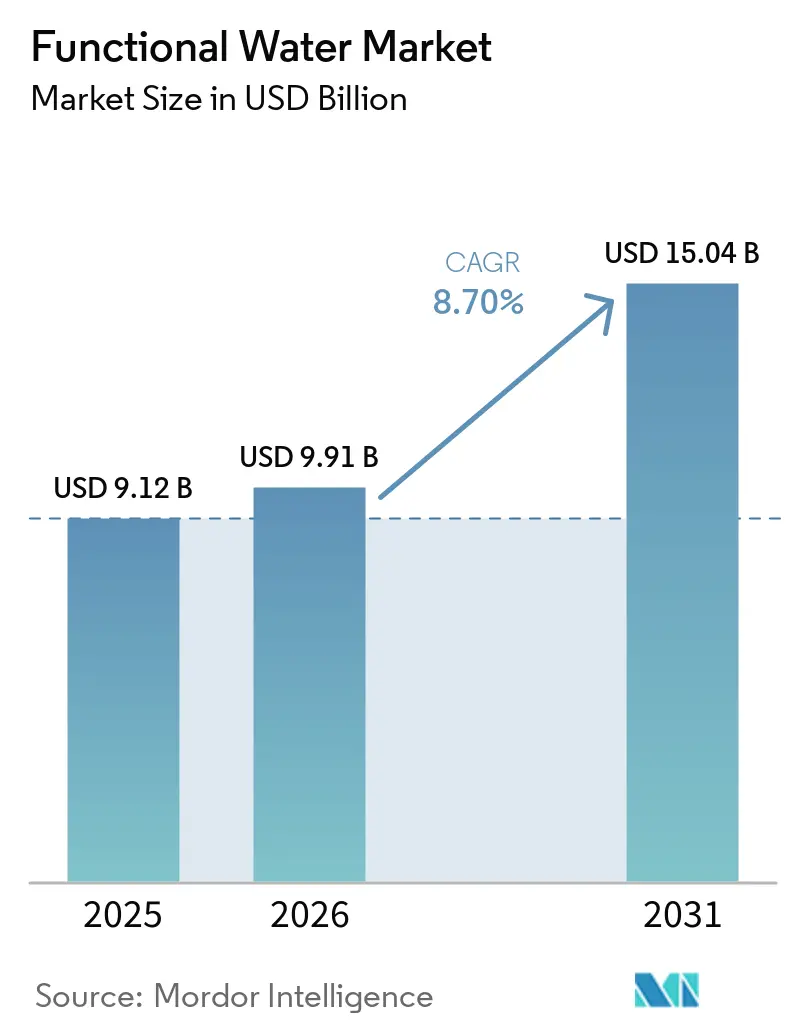
| Tamaño del mercado (2026) | USD 9.91 mil millones |
| Tamaño del mercado (2031) | USD 15.04 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.70% CAGR |
| Mercado de más rápido crecimiento | Europa |
| Mercado más grande | Norteamérica |
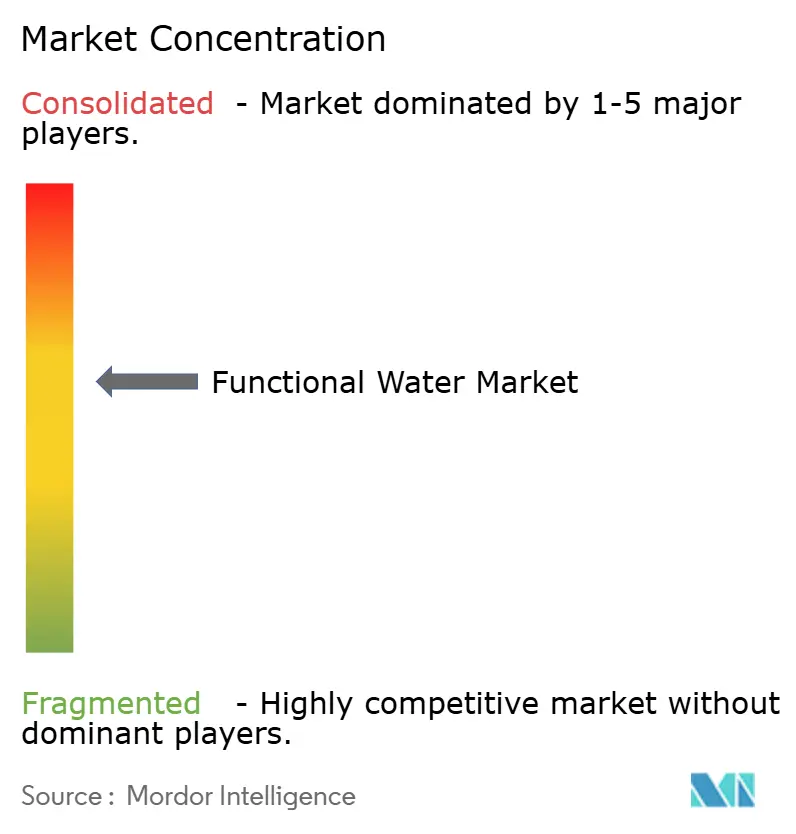
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado del agua funcional por Mordor Intelligence
Se espera que el tamaño del mercado del agua funcional aumente de USD 9.12 millones en 2025 a USD 9.91 millones en 2026 y alcance los USD 15.04 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 8.70 % entre 2026 y 2031. Anteriormente un segmento de nicho, se ha generalizado debido a la creciente demanda de bebidas que ofrecen beneficios para la salud más allá de la hidratación. El mercado ha evolucionado desde mejoras básicas de vitaminas y minerales hasta formulaciones avanzadas dirigidas a la inmunidad, la energía, la digestión, la cognición y la salud de la piel. Las empresas están incorporando ingredientes innovadores como electrolitos, productos botánicos, antioxidantes, proteínas y probióticos. La competencia está creciendo a medida que los actores establecidos utilizan sólidas redes de distribución y reconocimiento de marca, mientras que los nuevos participantes se centran en productos naturales y de etiqueta limpia. El crecimiento está impulsado por una mayor concienciación sobre la salud, las tendencias en atención médica preventiva y la demanda de opciones listas para beber. Los supermercados e hipermercados dominan las ventas, pero el comercio minorista en línea y las tiendas de salud especializadas están ganando terreno debido a los cambios en los hábitos de compra y los modelos directos al consumidor.
Conclusiones clave del informe
- Por tipo de producto, las variantes fortificadas con vitaminas capturaron el 35.54 % de la participación de mercado del agua funcional en 2025 y se proyecta que crecerán a una CAGR del 9.65 % hasta 2031.
- Por embalaje, las botellas de PET representaron el 85.12% de los ingresos en 2025, mientras que se prevé que las latas de aluminio registren la CAGR más rápida del 10.43% entre 2026 y 2031.
- Por sabor, las aguas saborizadas lideraron con una participación del 75.43% en 2025; se prevé que el subsegmento sin sabor aumente a una CAGR del 11.43% hasta 2031.
- Por canal de distribución, los supermercados e hipermercados representaron el 64.56% de las ventas de 2025; el comercio minorista en línea será el que se expandirá más rápidamente con una CAGR del 10.04% hasta 2031.
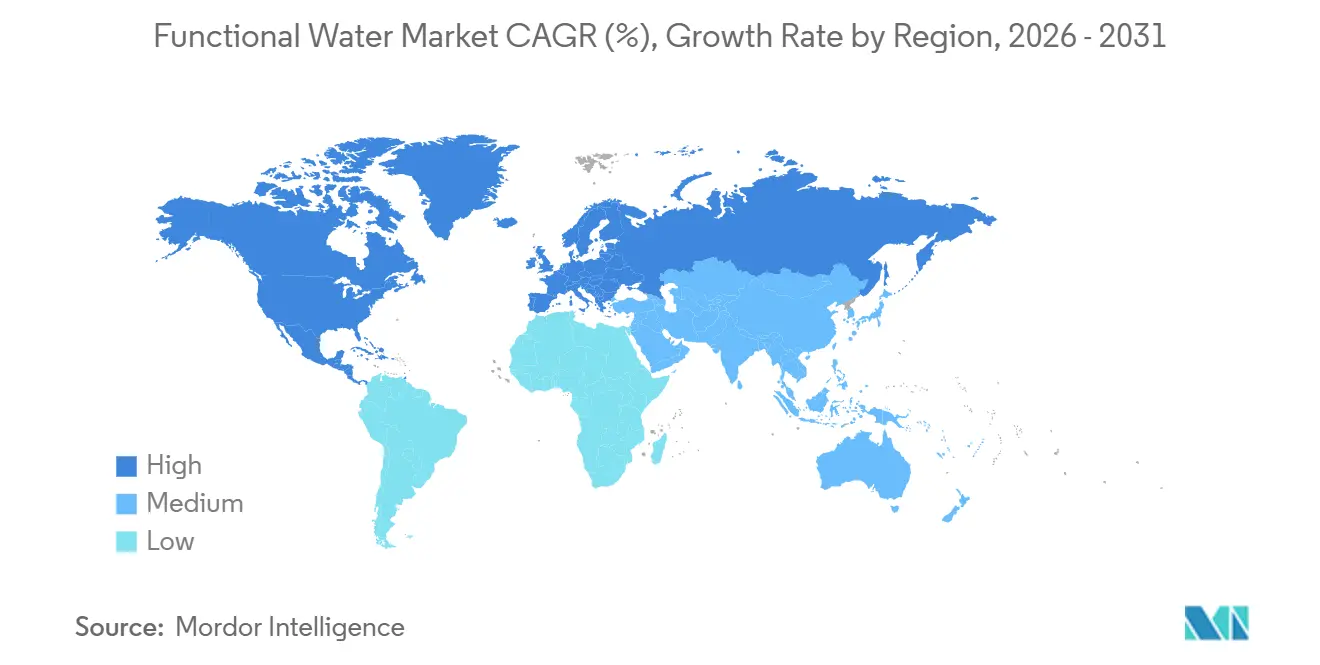
- Por geografía, América del Norte representó el 51.22% de los ingresos de 2025, mientras que se proyecta que Europa registre una CAGR del 9.17% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del agua funcional
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La creciente conciencia sobre la salud impulsa la demanda de bebidas con vitaminas, minerales y electrolitos añadidos. | + 2.4% | Global, con mayor impacto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| La creciente preferencia por alternativas bajas en calorías impulsa el consumo de agua funcional | + 1.7% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Los estilos de vida ocupados aumentan la demanda de bebidas saludables convenientes y portátiles | + 1.2% | Global, con énfasis en los centros urbanos | Mediano plazo (2-4 años) |
| Los patrocinios estratégicos y el marketing de celebridades y deportistas mejoran el atractivo de la marca | + 0.8% | América del Norte, Europa, Asia-Pacífico desarrollado | Corto plazo (≤ 2 años) |
| Las innovaciones de productos con extractos botánicos y nootrópicos atraen a los consumidores interesados en el bienestar. | + 1.3% | Norteamérica, Europa, Australia | Mediano plazo (2-4 años) |
| La expansión de los canales minoristas y en línea modernos mejora la accesibilidad de los productos a nivel mundial | + 0.9% | Global, con énfasis en los mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
La creciente conciencia sobre la salud impulsa la demanda de bebidas con vitaminas, minerales y electrolitos añadidos.
Desde la pandemia, los consumidores se han vuelto más conscientes de la importancia de revisar las etiquetas de ingredientes. El agua funcional ha ganado popularidad como una opción baja en calorías que aporta nutrientes esenciales. Las normas 21 CFR 165.110 de la FDA permiten que el agua embotellada incluya ingredientes seguros como vitaminas y minerales, siempre que las etiquetas muestren claramente el contenido nutricional. Esta regulación permite a las marcas añadir vitaminas del complejo B, vitamina C, zinc y magnesio sin clasificar los productos como suplementos dietéticos, lo que requeriría procesos de aprobación más estrictos. De igual manera, en Europa, el reglamento de la EFSA sobre declaraciones de propiedades saludables (CE n.º 1924/2006) permite las declaraciones de propiedades nutricionales si se cumplen niveles mínimos específicos, lo que impulsa el crecimiento del mercado en la región. Además, el agua enriquecida con electrolitos se ha convertido en una de las favoritas entre los entusiastas del fitness que buscan hidratación sin el alto contenido de azúcar de las bebidas deportivas tradicionales. Este cambio ha impulsado significativamente las ventas de bebidas funcionales en EE. UU., que crecieron más del 54 % entre marzo de 2020 y marzo de 2024.
La creciente preferencia por alternativas bajas en calorías impulsa el consumo de agua funcional
Los consumidores preocupados por su salud se alejan cada vez más de las bebidas azucaradas y optan por aguas funcionales bajas en calorías o sin calorías. Estas bebidas ofrecen beneficios percibidos para la salud, a la vez que contribuyen a los objetivos de control de peso. Para satisfacer esta demanda, The Coca-Cola Company planea lanzar variantes de "vitaminwater zero sugar" en marzo de 2025. Estas bebidas proporcionan una fortificación vitamínica sin calorías, utilizando stevia y eritritol como edulcorantes. En la Unión Europea, la Directiva sobre Edulcorantes (94/35/CE) permite el uso de edulcorantes no nutritivos aprobados en bebidas, lo que permite a las empresas innovar y cumplir con la normativa. Esta tendencia también está cobrando fuerza en los mercados urbanos de Asia Pacífico, donde el aumento de las tasas de diabetes y las campañas gubernamentales de reducción de azúcar están impulsando cambios en la oferta de bebidas. La tasa de crecimiento anual compuesta (TCAC) del 1.5% del segmento destaca su potencial de crecimiento, respaldado por procesos de reformulación más rápidos y una mayor concienciación de los consumidores sobre las alternativas al azúcar.
Los estilos de vida ocupados aumentan la demanda de bebidas saludables convenientes y portátiles
La creciente necesidad de bebidas saludables y prácticas, impulsada por un estilo de vida acelerado, está impulsando el mercado del agua funcional. A medida que aumenta la urbanización, las personas deben compaginar sus responsabilidades laborales, familiares y sociales, lo que genera una mayor demanda de opciones de hidratación portátiles con beneficios adicionales. El agua funcional, envasada en botellas o latas, está fortificada con vitaminas, minerales, electrolitos y extractos botánicos que ayudan a mejorar el sistema inmunitario, los niveles de energía, la digestión y la recuperación deportiva. Estas características atraen a los millennials, entusiastas del fitness y consumidores preocupados por su salud que buscan alternativas bajas en calorías y eficientes a los refrescos tradicionales. Además, la creciente fuerza laboral desempeña un papel importante en el crecimiento del mercado del agua funcional. En octubre de 2024, la Oficina de Estadísticas Laborales de Estados Unidos informó que 161.94 millones de personas trabajaban, lo que destaca la considerable base de consumidores que gestiona rutinas estructuradas con tiempo limitado para una planificación integral de la hidratación. [ 1 ]Fuente: Oficina de Estadísticas Laborales, "Situación del empleo - Abril de 2025", bls.gov.
Los patrocinios estratégicos y el marketing de celebridades y deportistas mejoran el atractivo de la marca
Las marcas del mercado de aguas funcionales recurren cada vez más a las colaboraciones con celebridades y atletas para destacar en un mercado competitivo. Estos patrocinios refuerzan la credibilidad de las afirmaciones sobre bienestar, a la vez que añaden valor aspiracional a la marca. También impulsan la visibilidad en redes sociales y tiendas físicas, especialmente entre los consumidores más jóvenes que valoran las marcas auténticas que se adaptan a su estilo de vida. Si bien las empresas suelen revelar acuerdos de patrocinio específicos en presentaciones o comunicados de prensa, la tendencia general es clara en sus presupuestos de marketing y estrategias de marca. Este enfoque contribuye con un 0.8 % a la tasa de crecimiento anual compuesta (TCAC) y tiene un impacto a medio plazo, ya que los acuerdos de patrocinio suelen durar varios años y requieren una inversión continua para mantener la marca presente en la mente de los consumidores. El impacto es mayor en Norteamérica y Europa, donde el marketing de influencers está consolidado. Sin embargo, a medida que crece la adopción digital, esta tendencia también está cobrando fuerza en los mercados latinoamericanos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los altos precios de los productos limitan la accesibilidad en mercados sensibles a los precios | -1.2% | Mercados emergentes, segmentos sensibles a los precios en los mercados desarrollados | Mediano plazo (2-4 años) |
| La diferenciación de marca en un mercado de bebidas funcionales abarrotado obstaculiza el crecimiento | -0.8% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Intensa competencia entre aguas saborizadas, bebidas deportivas y bebidas energéticas | -0.9% | Global | Mediano plazo (2-4 años) |
| La falta de concienciación de los consumidores en las regiones rurales y subdesarrolladas obstaculiza el crecimiento del mercado | -0.6% | Áreas rurales en Asia-Pacífico, África y partes de América Latina | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los altos precios de los productos limitan la accesibilidad en mercados sensibles a los precios
El mayor costo de las aguas funcionales en comparación con el agua embotellada regular representa un desafío significativo para el crecimiento del mercado en regiones sensibles a los precios. Si bien los precios premium impulsan la rentabilidad de la marca, limitan el acceso de estos productos a los consumidores con mayores ingresos. Este problema es particularmente grave en las economías emergentes, donde la asequibilidad a menudo prima sobre las ventajas funcionales. La vulnerabilidad del mercado se hace más evidente durante las recesiones económicas, como se observó en los recientes períodos inflacionarios. Los fabricantes que adoptan modelos de precios diferenciados, manteniendo al mismo tiempo la calidad del producto, pueden ampliar su alcance a un público más amplio. Esta estrategia es especialmente importante en los mercados emergentes, donde el precio sigue siendo el principal obstáculo para el crecimiento.
La diferenciación de marca en un mercado de bebidas funcionales abarrotado obstaculiza el crecimiento
El mercado de aguas funcionales se enfrenta a importantes desafíos para destacar en el altamente competitivo segmento de bebidas funcionales. Muchas empresas están lanzando productos con afirmaciones de salud similares, como una mejor hidratación, un aumento de energía, apoyo al sistema inmunitario y desintoxicación. Esta superposición ha difuminado las distinciones entre aguas funcionales, bebidas energéticas, bebidas con vitaminas y aguas saborizadas , lo que dificulta que las marcas establezcan una identidad única que atraiga consistentemente a los consumidores. Grandes empresas como PepsiCo, Coca-Cola y Nestlé dominan el mercado aprovechando sus extensas redes de distribución, sus grandes presupuestos de marketing y la fuerte fidelidad de sus clientes. Estas empresas llenan los estantes de las tiendas con productos similares, como VitaminWater y LIFEWTR de PepsiCo, Glaceau Smart Water y VitaminWater de Coca-Cola, y las aguas enriquecidas con minerales de Nestlé. Este dominio crea importantes barreras para empresas más pequeñas como Hint Inc. y Nirvana Water Sciences, que deben recurrir a combinaciones innovadoras de ingredientes o afirmaciones específicas sobre el bienestar para competir eficazmente.
Análisis de segmento
Por tipo de producto: Las variantes de vitaminas lideran la ola de innovación
En 2025, el agua funcional enriquecida con vitaminas representó el 35.54 % de los ingresos del mercado, lo que demuestra el gran interés de los consumidores por los productos de hidratación con beneficios adicionales para la salud. El liderazgo de este segmento se sustenta en las claras regulaciones de la FDA y la EFSA, que permiten la fortificación con vitaminas siempre que las etiquetas del producto sean precisas y no engañosas. En marzo de 2025, Coca-Cola Company presentó una línea renovada de "aguas con vitaminas", con opciones sin azúcar fortificadas con vitaminas del complejo B y vitamina C. Estos productos se dirigen a los consumidores conscientes de las calorías que buscan beneficios funcionales sin comprometer sus objetivos de control de peso. Se espera que el segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.65 % hasta 2031, impulsado por los avances en las formas vitamínicas biodisponibles, como la metilcobalamina en lugar de la cianocobalamina para la vitamina B12, y las combinaciones de nutrientes que mejoran su absorción.
Los consumidores ya conocen los beneficios de las vitaminas, lo que reduce la necesidad de una formación exhaustiva en comparación con ingredientes más nuevos como los nootrópicos o los adaptógenos. Las marcas pueden utilizar declaraciones de propiedades saludables aprobadas por el Reglamento (CE) n.º 1924/2006 de la EFSA, como «La vitamina C contribuye al funcionamiento normal del sistema inmunitario», para comunicar eficazmente su valor a los consumidores preocupados por su salud. Con una tasa de crecimiento anual compuesta (TCAC) proyectada del 9.65 %, la más alta entre los tipos de producto, el agua funcional enriquecida con vitaminas se posiciona como el principal motor de crecimiento de la categoría. Las innovaciones se centran en fórmulas de etiqueta limpia, colorantes naturales y envases sostenibles para satisfacer las cambiantes preferencias de los consumidores.
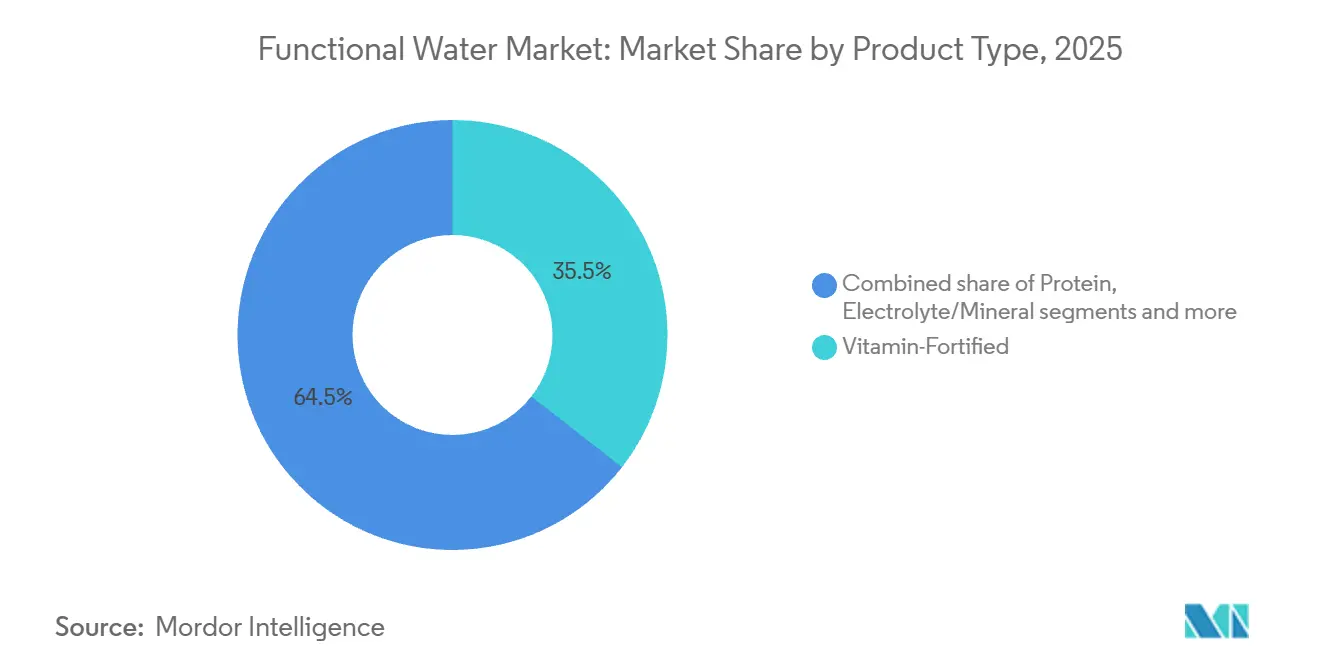
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por embalaje: la sostenibilidad transforma las estrategias de los contenedores
Las botellas de PET representaron el 85.12 % de las ventas de agua funcional en 2025, gracias a su ligereza, resistencia a los impactos y una infraestructura de fabricación consolidada. Sin embargo, se prevé que las latas de aluminio se expandan a una tasa de crecimiento anual compuesta (TCAC) del 10.43 % hasta 2031, impulsadas por los mandatos de sostenibilidad y la percepción del consumidor del aluminio como infinitamente reciclable, en comparación con las menores tasas de reciclaje del plástico. Ball Corporation y Crown Holdings han anunciado ampliaciones de capacidad para satisfacer la creciente demanda de envases de aluminio para bebidas. Ball anunció inversiones en nuevas líneas de producción de latas en Norteamérica y Europa en 2024.
El cambio hacia las latas es más pronunciado entre los grupos demográficos más jóvenes, que priorizan la sostenibilidad ambiental y asocian los envases de aluminio con un posicionamiento premium. El lanzamiento de agua funcional con cafeína de Liquid Death en latas de aluminio de 473 ml (16 onzas) en enero de 2026 ejemplifica cómo las marcas están aprovechando el formato del envase para diferenciarse en entornos minoristas abarrotados. Según el Instituto Internacional del Aluminio, la tasa de reciclaje global del aluminio, del 76 %, supera con creces el rendimiento del PET, lo que presenta ventajas ambientales y oportunidades estratégicas de marketing para las marcas que priorizan las iniciativas de sostenibilidad. [ 2 ]Fuente: Instituto Internacional del Aluminio, "Reciclaje de aluminio", international-aluminium.org.
Por canal de distribución: el crecimiento en línea interrumpe el dominio del comercio minorista tradicional
En 2025, los supermercados e hipermercados representaron el 64.56 % de las ventas de agua funcional, beneficiándose de su amplio alcance y su capacidad para ofrecer una variedad de productos en un solo lugar. Estas tiendas desempeñan un papel clave para aumentar la visibilidad de la marca e impulsar las promociones. Estrategias como los expositores en las góndolas y las muestras en tienda incentivan eficazmente a los clientes a probar y recomprar productos. Sin embargo, el mercado está evolucionando, y se espera que las tiendas minoristas en línea crezcan a una sólida tasa de crecimiento anual compuesta (TCAC) del 10.04 % hasta 2031. Las plataformas en línea están cambiando el modelo de distribución al eliminar los márgenes comerciales tradicionales e introducir programas de fidelización basados en suscripciones. Por ejemplo, Vita Coco experimentó un aumento del 31 % en volumen en el tercer trimestre de 2025, en parte debido a la mejora de las capacidades de comercio electrónico y a las alianzas con plataformas de alimentación en línea.
Los canales en línea están facilitando el acceso al agua funcional en zonas donde la infraestructura minorista moderna aún se encuentra en desarrollo, como ciudades de segundo y tercer nivel en Asia Pacífico y regiones de Oriente Medio y África. Estas plataformas también ayudan a educar a los consumidores al ofrecer información detallada sobre los productos, listas de ingredientes transparentes y reseñas de usuarios, lo que genera confianza y orienta sus decisiones de compra. La tasa de crecimiento anual compuesta (TCAC) proyectada del 10.04 % para el comercio minorista en línea destaca la creciente importancia de este canal, impulsada por los avances en los sistemas de pago digitales, la entrega de última milla y la creciente confianza del consumidor en la compra de alimentos en línea. Las marcas que se centran en mejorar su presencia en el comercio electrónico —mediante mejores listados de productos, colaboraciones con influencers y modelos de suscripción— están bien posicionadas para aprovechar esta oportunidad de alto crecimiento.
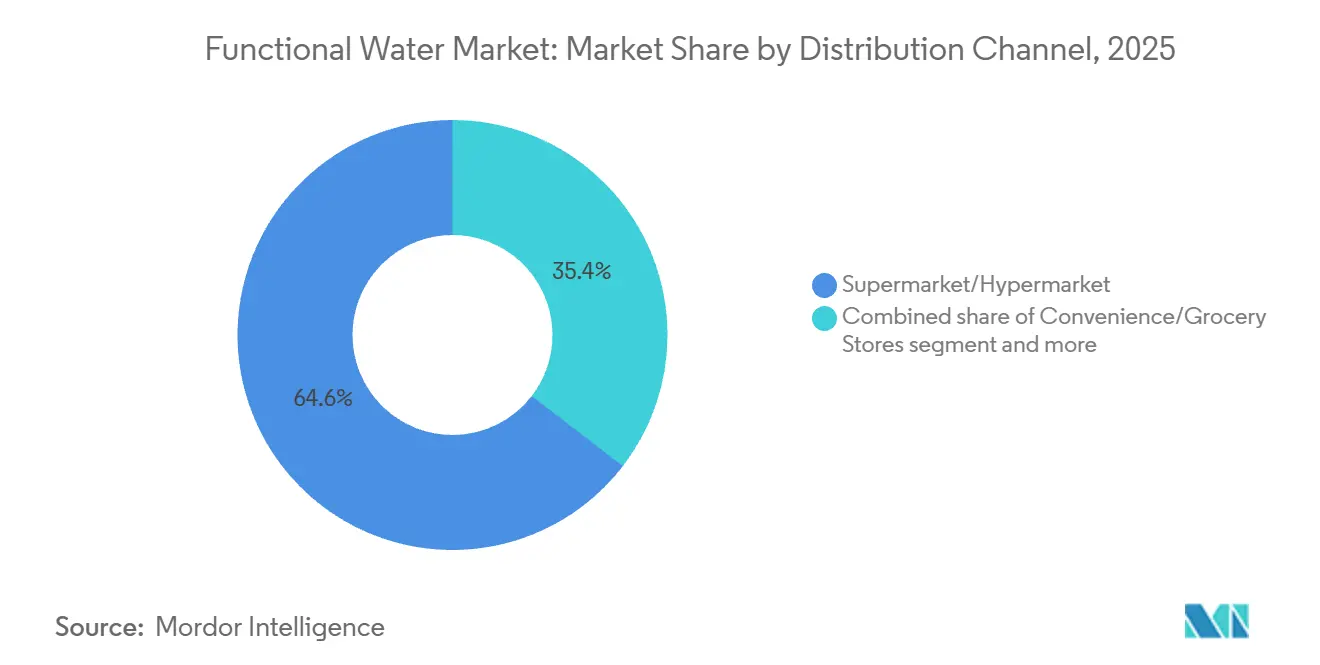
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por sabor: el segmento sin sabor se acelera a pesar del dominio de los saborizados
En 2025, el agua funcional saborizada lideró el mercado, aportando el 75.43 % de los ingresos totales. Esta categoría atrae a consumidores que disfrutan de una variedad de sabores y una experiencia de bebida más atractiva que el agua natural. Sin embargo, se prevé un crecimiento más rápido del agua funcional sin sabor. Este crecimiento se debe a los consumidores preocupados por su salud, que prefieren productos de etiqueta limpia sin saborizantes naturales ni artificiales. Los entusiastas del fitness y las personas que se preocupan por el bienestar, en particular, consideran innecesarios los sabores añadidos y creen que restan valor a los beneficios funcionales del producto. Para abordar estas diferentes preferencias, The Coca-Cola Company ofrece opciones con y sin sabor en su línea de agua vitaminada sin azúcar.
La creciente demanda de agua funcional sin sabor refleja una tendencia general hacia listas de ingredientes más simples y transparentes. Los consumidores evitan cada vez más los aditivos innecesarios y eligen productos con ingredientes mínimos. Este segmento se beneficia de menores costos de producción, ya que la eliminación de sistemas de sabor simplifica las formulaciones y reduce los posibles riesgos de alérgenos, a la vez que proporciona nutrientes esenciales como vitaminas, electrolitos o proteínas. Con una tasa de crecimiento anual compuesta (TCAC) del 11.43 %, el agua funcional sin sabor se está convirtiendo en un área clave de crecimiento, especialmente en Europa, donde las estrictas regulaciones de etiquetado limpio y el escepticismo hacia los ingredientes sintéticos son más frecuentes. Las marcas que comunican eficazmente la pureza y los beneficios funcionales de las opciones sin sabor están bien posicionadas para ganar cuota de mercado tanto en el segmento del agua embotellada tradicional como en el del agua funcional con sabor.
Análisis geográfico
Mercado de agua funcional de América del Norte
En 2025, Norteamérica dominó el mercado del agua funcional, con una cuota de mercado sustancial del 51.22 %. Este liderazgo se atribuye a factores como la alta concienciación de los consumidores sobre sus beneficios para la salud, redes de distribución minoristas consolidadas y una sólida cultura orientada al fitness que valora las bebidas funcionales. Además, Norteamérica desempeña un papel fundamental como centro de innovación, donde empresas líderes como PepsiCo y Coca-Cola introducen y prueban nuevos productos de agua funcional antes de expandirlos a los mercados globales.
Mercado de agua funcional en Europa y Asia-Pacífico
Europa representa el mercado regional de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 9.17 % entre 2026 y 2031. La región se beneficia de marcos regulatorios consolidados para las declaraciones de propiedades saludables y de una mayor comprensión de los ingredientes funcionales por parte de los consumidores. Los consumidores europeos demuestran un mayor escrutinio de las declaraciones de propiedades saludables, lo que lleva a un énfasis en la fundamentación científica y las formulaciones de etiqueta limpia. El Reglamento sobre Declaraciones Nutricionales y de Salud de la UE influye en el mercado al exigir la validación científica de las declaraciones funcionales, lo que genera oportunidades para las marcas que cumplen con estos estándares. [ 3 ]Fuente: Comisión Europea, «Declaraciones nutricionales y de salud», commission.europa.euEn la región de Asia y el Pacífico, factores como la urbanización, el aumento de los ingresos disponibles y la creciente conciencia sobre la salud están impulsando la demanda, particularmente en países como Japón, Corea del Sur y Australia.
Mercado de agua funcional de Oriente Medio y África
Oriente Medio y África presentan oportunidades emergentes, aunque los patrones de crecimiento varían entre estas regiones. Las zonas urbanas están adoptando el agua funcional a un ritmo más rápido, mientras que las zonas rurales se enfrentan a desafíos como las redes de distribución limitadas y la sensibilidad a los precios. En Oriente Medio, la preocupación por la escasez de agua impulsa la demanda de marcas de agua funcional que ofrecen una hidratación premium y promueven la conservación del agua. A nivel mundial, el mercado del agua funcional está evolucionando hacia productos locales adaptados a los gustos regionales y las necesidades funcionales específicas, alejándose de las ofertas globales estandarizadas.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
El agua funcional se sitúa en la intersección de las normas de calidad del agua embotellada y los controles de etiquetado y declaraciones de propiedades saludables de los alimentos, por lo que el cumplimiento depende tanto de la justificación de las declaraciones como de la seguridad de los ingredientes. En Estados Unidos, los marcos normativos de la FDA para el agua embotellada y el etiquetado (incluidos 21 CFR 165.110 y la guía de etiquetado de alimentos de la FDA) permiten la adición de vitaminas, minerales y otros ingredientes permitidos cuando las etiquetas son veraces y no engañosas. Esto facilita una comercialización más rápida, mientras que las marcas siguen siendo responsables de la justificación bajo un modelo que se aplica principalmente después de la comercialización.
En Europa, el marco de declaraciones nutricionales y de propiedades saludables (Reglamento (CE) n.º 1924/2006) eleva el listón para el posicionamiento funcional, ya que las declaraciones de propiedades saludables requieren una evaluación científica de la EFSA y la autorización de la Comisión Europea. El Reglamento (UE) 2026/1118 de la Comisión (26 de mayo de 2026) denegó la autorización de una declaración de propiedades saludables relacionada con la función cognitiva mediante la creatina, reforzando así el umbral de evidencia para el posicionamiento de estilo cognitivo utilizado en la hidratación funcional. Al mismo tiempo, las expectativas sobre la calidad del agua se están volviendo más estrictas en todas las jurisdicciones a través de enfoques de gestión basados en el riesgo, a los que se hace referencia en las directrices de la OMS sobre agua potable, y a través de normas nacionales para la supervisión de la seguridad del agua potable, que afectan a los requisitos de abastecimiento, tratamiento y análisis de las marcas de agua embotellada.
Panorama competitivo
El mercado del agua funcional está moderadamente consolidado, con grandes empresas como Coca-Cola, PepsiCo y Nestlé con una cuota de mercado significativa, junto con marcas más pequeñas y especializadas. Las grandes empresas están adquiriendo activamente nichos de mercado para ampliar sus carteras de agua funcional, impulsando cambios en la estructura del mercado. La competencia pone de relieve las fortalezas de producción y distribución de estas grandes corporaciones, mientras que las marcas más pequeñas innovan introduciendo conceptos funcionales únicos, convirtiéndose a menudo en objetivos de adquisición para los líderes del sector.
El mercado está en crecimiento, especialmente en áreas como la función cognitiva, el alivio del estrés, la hidratación y el refuerzo inmunitario. A medida que los consumidores prestan más atención a las etiquetas de los productos, las empresas se centran en afirmaciones funcionales respaldadas por evidencia científica, como ensayos clínicos o investigaciones revisadas por pares, en lugar de vagas promesas de bienestar. Este enfoque basado en la ciencia resulta especialmente atractivo para los millennials y la generación Z, preocupados por su salud. Además, los avances en la tecnología de ingredientes, la mayor vida útil y los envases sostenibles están creando nuevas oportunidades para que las marcas destaquen.
Aunque las empresas consolidadas dominan, la moderada concentración del mercado permite la consolidación y la entrada de nuevos participantes. Los modelos de venta directa al consumidor (DTC), el marketing en redes sociales y las ventas por suscripción están reduciendo las barreras de entrada, lo que permite a las startups con un posicionamiento claro y una sólida interacción con el consumidor competir eficazmente. A medida que las tendencias de salud se vuelven más personalizadas, se espera que innovaciones como la personalización basada en datos y la combinación de múltiples beneficios en un solo producto (combinación funcional) impulsen la siguiente fase de crecimiento en el mercado del agua funcional.
Líderes de la industria del agua funcional
-
Compañía Coca-Cola
-
PepsiCo, Inc.
-
Danone SA
-
Nestlé SA
-
sugerencia inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Hydron completó la adquisición de Zoss Water en India para ampliar su cartera de productos de hidratación funcional. Esta operación fortalece la fabricación local y amplía su alcance en el ámbito de la hidratación preventiva para la salud, lo que permite una rápida distribución de los productos en los centros de consumo urbanos.
- Mayo de 2026: PepsiCo lanzó Propel Clear Protein, una mezcla en polvo para hidratación funcional que combina proteínas, fibra y electrolitos. Este formato amplía su funcionalidad más allá de las aguas listas para beber y se centra en la portabilidad y en la posibilidad de prepararla en casa o fuera de ella, lo que aumenta la presión competitiva sobre las referencias de aguas funcionales embotelladas.
- Abril de 2024: Plus Brand amplió su línea Agua Plus con el lanzamiento de cuatro nuevas bebidas funcionales en diferentes formatos. Este lanzamiento reforzó la estrategia de expansión de línea como principal táctica de crecimiento en el sector de la hidratación funcional, aportando variedad en los estantes para asegurar su presencia en los principales puntos de venta.
Alcance y metodología
El agua funcional, que pertenece a la categoría de bebidas no alcohólicas, está enriquecida con ingredientes adicionales que ofrecen diversos beneficios para la salud.
El mercado estudiado está segmentado por tipo de producto, canal de distribución y geografía. Por tipo de producto, el mercado analizado se segmenta en agua proteica, agua vitaminada y otros tipos de productos. El canal de distribución segmenta el mercado en hipermercados/supermercados, tiendas de conveniencia/comestibles, tiendas minoristas en línea y otros canales de distribución. Por geografía, el estudio proporciona información crítica sobre las principales regiones, incluidas América del Norte, Europa, Asia-Pacífico, América del Sur y Medio Oriente y África.
El dimensionamiento del mercado y las previsiones se han realizado para cada segmento en función del valor (en USD).
Por tipo de producto
| Vitaminas |
| Proteínas |
| Electrolito/Mineral |
| Otros |
Por embalaje
| Botella de PET |
| Can |
| Otros |
Por sabor
| De Sabor |
| sin sabor |
Por canal de distribución
| Supermercados / Hipermercados |
| Tiendas de conveniencia/supermercados |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Vitaminas | |
| Proteínas | ||
| Electrolito/Mineral | ||
| Otros | ||
| Por embalaje | Botella de PET | |
| Can | ||
| Otros | ||
| Por sabor | De Sabor | |
| sin sabor | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Tiendas de conveniencia/supermercados | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de agua funcional?
El tamaño del mercado de agua funcional está valorado en USD 9.91 mil millones en 2026 y se prevé que alcance los USD 15.04 mil millones para 2031.
¿Qué región lidera las ventas globales?
América del Norte posee la mayor participación regional, con un 51.22 % de los ingresos globales, debido al alto nivel de alfabetización en salud y a una amplia infraestructura minorista.
¿Qué tipo de producto está creciendo más rápido?
Las aguas funcionales fortificadas con vitaminas lideran tanto la participación como el crecimiento, registrando una CAGR proyectada del 9.65 % hasta 2031.
¿Cómo están cambiando las tendencias en packaging?
Las botellas de PET siguen siendo dominantes, pero se espera que las latas crezcan a una CAGR del 10.43 % debido a las tasas de reciclaje superiores y al atractivo de la marca premium.


