

Tamaño y participación del mercado de gabapentina
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 2.77 mil millones |
| Tamaño del mercado (2030) | USD 3.72 mil millones |
| Tasa de crecimiento (2025 - 2030) | 6.03% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de gabapentina por Mordor Intelligence
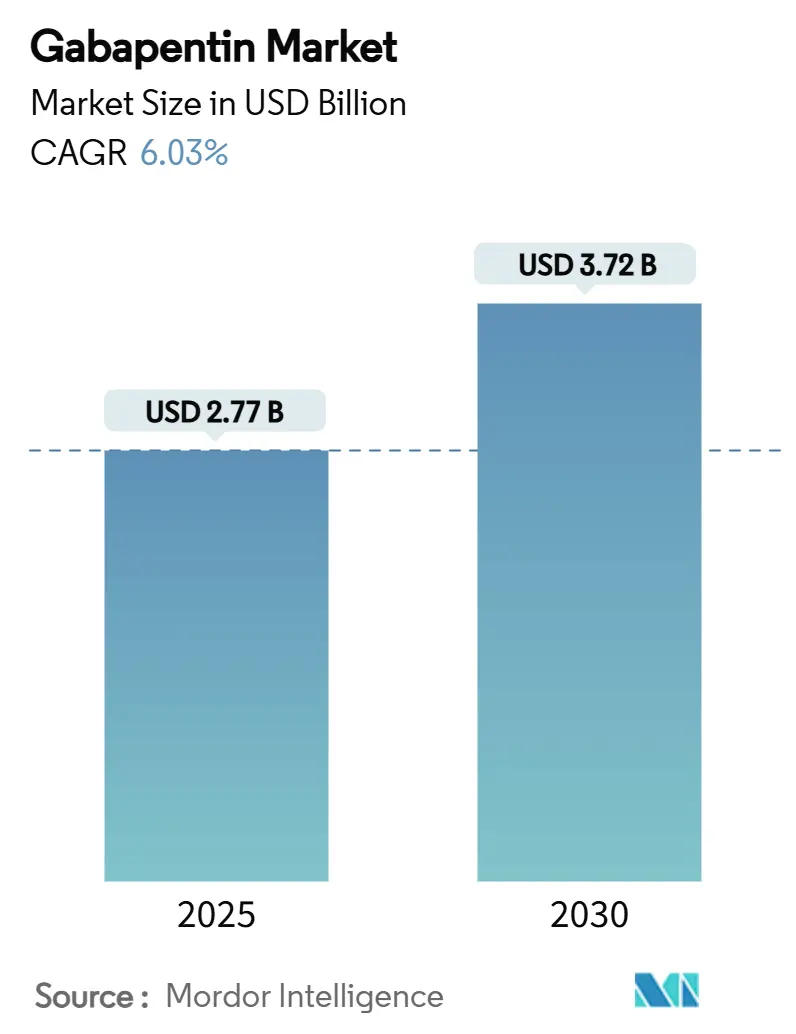
El tamaño del mercado de gabapentina alcanzó los USD 2.77 mil millones en 2025 y se prevé que llegue a los USD 3.72 mil millones para 2030, lo que se traduce en una CAGR del 6.03% durante el período. El impulso se basa en el alcance terapéutico cada vez mayor de la molécula, un creciente interés por regímenes que eviten los opioides y la ventaja de seguir siendo una sustancia no controlada en la mayoría de las jurisdicciones a pesar de los cambios aislados en la clasificación a nivel estatal en los Estados Unidos. [1] Junta Médica de Carolina del Norte, “Gabapentina agregada al PDMP de Carolina del Norte”, ncmedboard.org Las cápsulas representaron el 51.23% de los ingresos en 2024, pero las tabletas de liberación prolongada están creciendo más rápido con una CAGR del 9.38% a medida que los médicos se inclinan por la dosificación una vez al día que mejora la adherencia. La neuralgia postherpética representó el 32.57 % de la cuota de mercado de gabapentina en 2024, mientras que el síndrome de piernas inquietas lideró el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 8.90 % después de que las directrices de 2024 promovieran el fármaco a la categoría de primera línea. América del Norte siguió siendo el territorio más grande con una cuota del 37.43 % gracias a normas de prescripción consolidadas, pero Asia-Pacífico es el motor de crecimiento, avanzando a una TCAC del 8.67 % gracias a la armonización regulatoria y a que los gabapentinoides de nueva generación, como la mirogabalina, obtuvieron la aprobación en China en 2024. La presión competitiva se intensifica a medida que los fabricantes de genéricos se enfrentan a la erosión de precios, los nuevos participantes de liberación prolongada buscan nichos premium y los canales de farmacia digital crecen a una TCAC del 10.44 % gracias a las inversiones en comercio electrónico e integración de la telemedicina.
Conclusiones clave del informe
- Por formulación, las cápsulas aseguraron el 51.23 % de la participación de mercado de gabapentina en 2024, mientras que se proyecta que las tabletas de liberación prolongada registren la CAGR más fuerte del 9.38 % hasta 2030.
- Según las indicaciones, la neuralgia posherpética lideró con una participación en los ingresos del 32.57 % en 2024, mientras que se prevé que el síndrome de piernas inquietas se acelere a una CAGR del 8.90 % hasta 2030.
- En términos de potencia, el segmento de 300 mg representó el 38.66 % del tamaño del mercado de gabapentina en 2024; se prevé que los formatos de dosis alta ≥600 mg se expandan a una CAGR del 10.08 % durante 2025-2030.
- Por canal de distribución, las farmacias minoristas controlaron el 47.68% de las ventas de 2024, aunque los puntos de venta en línea y por correo están avanzando a una CAGR del 10.44% hasta 2030.
- América del Norte representó el 37.43 % del valor global en 2024; se anticipa que Asia-Pacífico registrará la CAGR más rápida del 8.67 % durante el período de perspectiva.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de gabapentina
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia del dolor neuropático | + 1.2% | Global, concentrado en poblaciones envejecidas de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente prescripción fuera de etiqueta como alternativa para ahorrar opioides | + 1.8% | América del Norte y Europa, con propagación a Asia-Pacífico | Mediano plazo (2-4 años) |
| El envejecimiento de la población aumenta la incidencia de la epilepsia | + 0.8% | Mercados globales, especialmente desarrollados | Largo plazo (≥ 4 años) |
| Alto crecimiento de la demanda en países de ingresos medios-bajos | + 1.1% | Núcleo de Asia-Pacífico, con repercusión en Oriente Medio, África y América Latina | Mediano plazo (2-4 años) |
| Formulaciones emergentes de liberación sostenida/prolongada | + 0.9% | América del Norte y Europa, con expansión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de farmacias digitales y de venta por correo | + 0.5% | Global, liderado por América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia del dolor neuropático
La carga de trabajo relacionada con el dolor neuropático aumenta a medida que las tasas de diabetes y herpes zóster se incrementan entre las cohortes de edad avanzada, lo que impulsa la demanda de terapias rentables. Los ensayos controlados informan que la gabapentina reduce las puntuaciones de dolor postoperatorio en 2.75 puntos dos horas después de la cirugía, lo que refuerza su atractivo más allá del uso anticonvulsivo. [2] Li-Wei Chen, “The Efficacy of Gabapentin Supplementation for Pain Control,” Medicine (Lippincott Williams & Wilkins), lww.com Los mercados en desarrollo adoptan la molécula rápidamente porque el precio de los genéricos es inferior al de las alternativas de marca, mientras que los médicos confían en su perfil de seguridad bien caracterizado en relación con los opioides. En conjunto, el cambio demográfico y la sólida evidencia hacen del dolor neuropático el principal motor que impulsa el mercado de la gabapentina.
Creciente prescripción fuera de etiqueta como alternativa para ahorrar opioides
Se estima que el 96.1 % de las recetas de gabapentina en EE. UU. no cumplen con la etiqueta de la FDA, lo que refleja la urgencia de los profesionales clínicos por reducir la exposición a opioides. Los análisis en situaciones reales muestran una disminución del consumo promedio de opioides posoperatorios de 3.51 mg cuando se añade gabapentina a regímenes multimodales. La aprobación de la FDA en enero de 2025 para la suzetrigina subraya el interés de los reguladores en los enfoques sin opioides, aunque las nuevas advertencias de seguridad sobre la ideación suicida y los síntomas de abstinencia obligan a tomar decisiones con un balance riesgo-beneficio.
El envejecimiento de la población aumenta la incidencia de la epilepsia
El aumento de la esperanza de vida revela trastornos convulsivos latentes, lo que consolida la demanda constante de la indicación original de gabapentina. Los pacientes de edad avanzada valoran las interacciones farmacológicas mínimas, mientras que las guías clínicas respaldan la molécula como tratamiento complementario para las convulsiones de inicio parcial. Este uso fundamental amortigua la volatilidad en el mercado de gabapentina en otras partes del mundo.
Alto crecimiento de la demanda en países de ingresos medios-bajos
La simplificación regulatoria y la expansión industrial impulsan la demanda en Asia-Pacífico. El lanzamiento de mirogabalina en China en 2024 ilustra la apertura regional a los gabapentinoides, y la nueva planta Pen-G de Aurobindo en Andhra Pradesh impulsa la autosuficiencia de ingredientes activos. Una cobertura de seguros más amplia significa que pacientes que antes no tenían acceso ahora reciben terapia para el dolor crónico, lo que amplía el tamaño del mercado de gabapentina.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del escrutinio regulatorio y la programación | -1.5% | América del Norte con potencial de contagio a otras partes del mundo | Corto plazo (≤ 2 años) |
| La erosión de los precios genéricos reduce los márgenes de los fabricantes | -1.1% | Global, más intenso en América del Norte y Europa | Mediano plazo (2-4 años) |
| Brechas de evidencia sobre la eficacia del tratamiento fuera de etiqueta para el dolor crónico | -0.7% | Global | Mediano plazo (2-4 años) |
| Aumento de los informes sobre uso indebido, desvío y eventos adversos | -0.9% | América del Norte y Europa, emergiendo en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del escrutinio regulatorio y la programación
Las normas estatales fragmentadas llevaron a Michigan a clasificar brevemente la gabapentina como sustancia de la Lista V en enero de 2025 antes de revertir la clasificación en abril, mientras que Utah exige licencias para sustancias controladas, lo que genera una carga administrativa. Los datos de los CDC que muestran que el fármaco está presente en el 9.7 % de las muertes por sobredosis alimentan las preocupaciones sobre la supervisión. [3] Centros para el Control y la Prevención de Enfermedades, “Tendencias en la detección de gabapentina y muertes por sobredosis”, cdc.gov La incertidumbre interrumpe la planificación del suministro y podría desplazar la prescripción hacia alternativas no clasificadas.
La erosión de los precios genéricos reduce los márgenes de los fabricantes
Con docenas de proveedores aprobados, los precios mayoristas en EE. UU. disminuyen anualmente. Viatris advirtió una caída de ventas de entre un dígito bajo y medio en 2025, reflejando una contracción en todo el sector. Las empresas buscan genéricos complejos e innovaciones de liberación prolongada para recuperar la rentabilidad; sin embargo, estos requieren una mayor inversión en I+D y ciclos regulatorios más largos.
Análisis de segmento
Por formulación: La innovación de lanzamiento prolongado supera a los formatos tradicionales
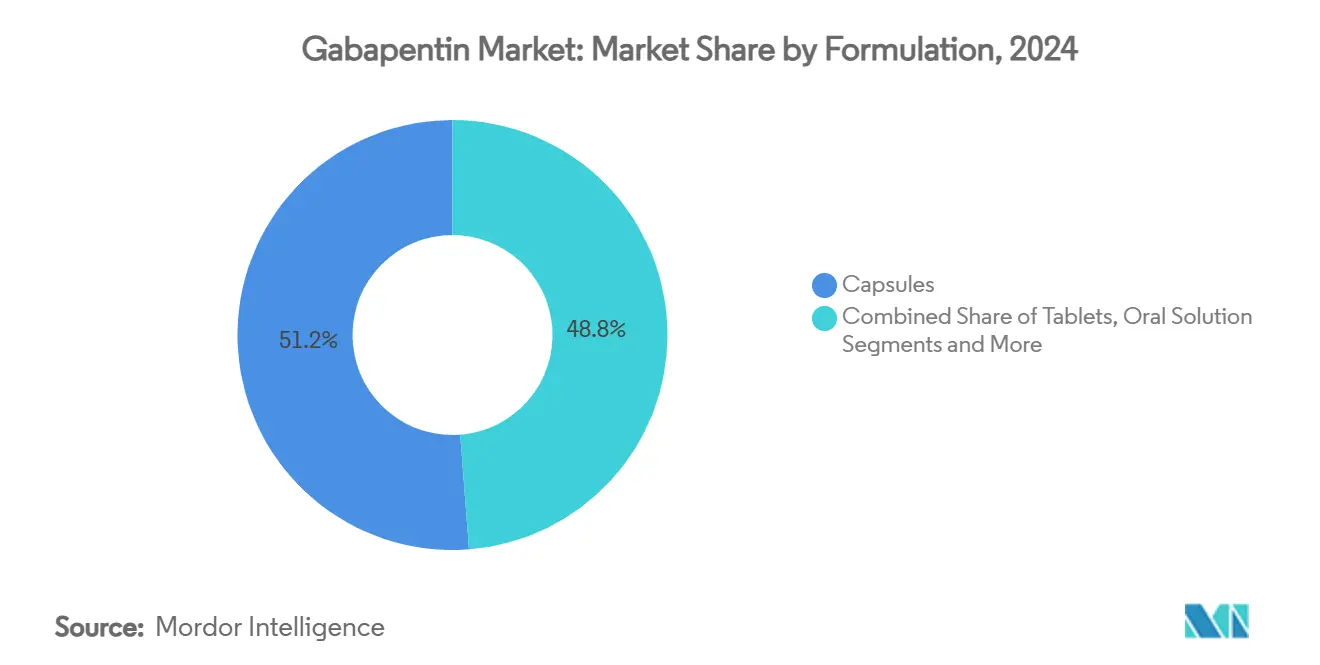
Las cápsulas captaron el 51.23 % de la cuota de mercado de gabapentina en 2024, lo que refleja décadas de familiaridad por parte de los médicos y una economía de fabricación optimizada. Sin embargo, se proyecta que los comprimidos de liberación prolongada avancen a una tasa de crecimiento anual compuesta (TCAC) del 9.38 % hasta 2030, la más rápida entre todas las formas farmacéuticas, ya que la administración una vez al día mejora la adherencia al tratamiento y mitiga la absorción saturable que limita la biodisponibilidad de la liberación inmediata. Este cambio reasigna una porción creciente del mercado de gabapentina hacia tecnologías que incorporan polímeros hinchables y matrices gastrorretentivas, lo que permite niveles plasmáticos estables sin aumentar la cantidad de comprimidos. Las soluciones orales y los geles tópicos compuestos ocupan posiciones de nicho para el uso pediátrico, geriátrico o en el tratamiento del dolor neuropático localizado, manteniendo un flujo de ingresos pequeño pero constante.
La competencia se intensifica a medida que el lanzamiento del genérico Gralise de Camber en enero de 2025 rebaja los precios de los medicamentos de marca, mientras que la expiración de la patente de Horizant, pendiente de 2025-2026, invita a más participantes del mercado de genéricos. La mayor barrera técnica para producir microesferas de liberación controlada y comprimidos bicapa protege los márgenes en comparación con las cápsulas convencionales, pero las empresas de gran envergadura aún deben contrarrestar la erosión de los precios de los genéricos mediante la eficiencia de los procesos y la difusión de información específica a los médicos. Los fabricantes que combinan productos de liberación prolongada con resurtidos automatizados en farmacias digitales obtienen un impulso adicional en la adherencia al tratamiento, lo que refuerza su posicionamiento en el formulario. Durante el período de pronóstico, se prevé que las opciones de liberación sostenida reduzcan la brecha de volumen con las cápsulas de liberación inmediata, redefiniendo gradualmente las normas de prescripción dentro de los protocolos clave para el dolor neuropático.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por indicación: Las pautas para el síndrome de piernas inquietas reformulan la jerarquía terapéutica
La neuralgia posherpética representó el 32.57 % de los ingresos en 2024, lo que subraya su arraigo en los algoritmos de gestión del dolor. La mejora de la gabapentina a primera línea en 2024 por parte de la Academia Americana de Medicina del Sueño catapulta el síndrome de piernas inquietas a una tasa de crecimiento anual compuesto (TCAC) del 8.90 %, la más rápida entre las afecciones monitorizadas, y reordena las prioridades de la demanda. La neuropatía periférica diabética crece en paralelo con la prevalencia mundial de la diabetes, aumentando su volumen, mientras que la epilepsia se mantiene como un factor clave que ancla la utilización inicial a medida que la población envejece. Los tratamientos para el dolor de espalda y musculoesquelético fuera de indicación contribuyen a un alto número de prescripciones a pesar de su eficacia cuestionada, lo que refuerza la versatilidad de la molécula.
La farmacocinética específica de Horizant para cada indicación refuerza el síndrome de piernas inquietas, al igual que los agonistas dopaminérgicos presentan problemas de potenciación, lo que impulsa a los prescriptores a realizar la transición en pacientes que requieren control a largo plazo. Los análisis comparativos muestran la ventaja de la gabapentina en cuanto a tolerabilidad sobre la pregabalina, lo que resulta atractivo para pacientes geriátricos que temen el mareo y el aumento de peso. Sin embargo, los moduladores emergentes de los canales de sodio, como la suzetrigina, amenazan la cuota de mercado en el dolor agudo, lo que obliga a los fabricantes a defender nichos neurológicos mediante la generación continua de evidencia en el mundo real. En conjunto, la dinámica de las indicaciones sugiere una redistribución gradual del tamaño del mercado de gabapentina hacia las neuropatías relacionadas con el sueño y la diabetes, manteniendo una sólida base en la epilepsia.
Por su fuerza: los formatos de dosis alta consolidan la carga de pastillas
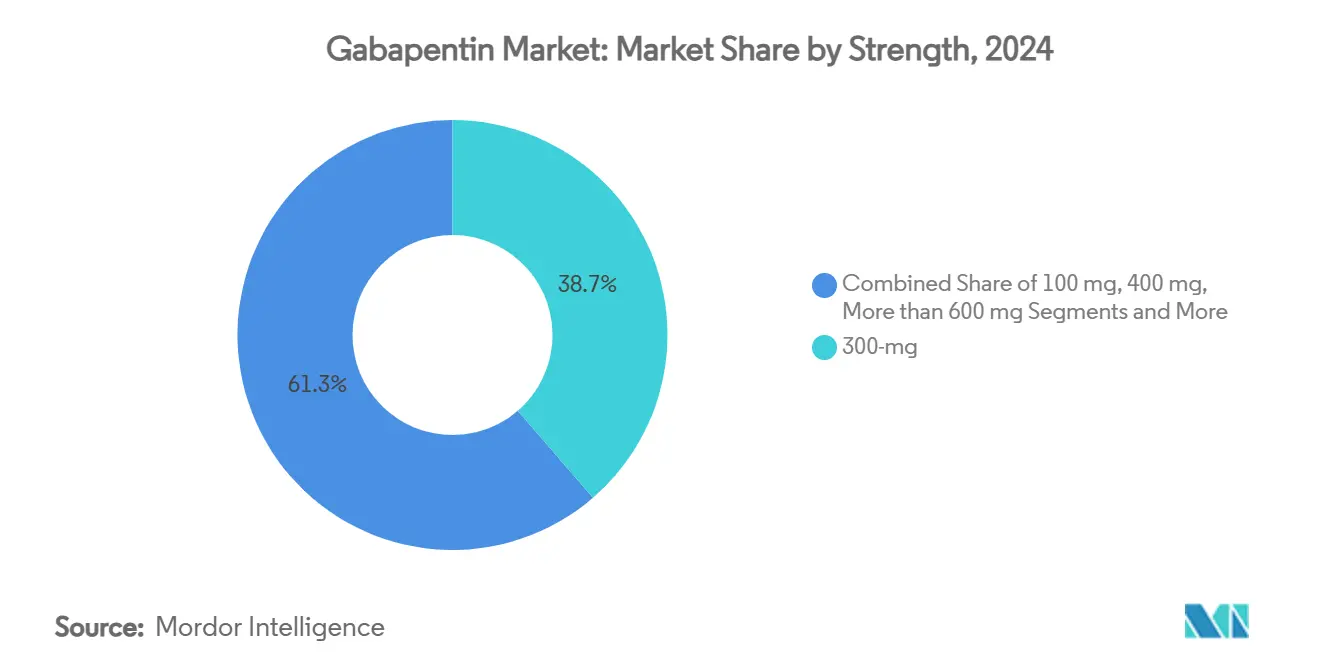
La concentración de 300 mg representó el 38.66 % de los ingresos globales en 2024, un punto medio óptimo para la titulación en la mayoría de los regímenes crónicos. Se prevé que los comprimidos de dosis alta ≥600 mg se expandan a una tasa de crecimiento anual compuesta (TCAC) del 10.08 % hasta 2030, tras la aprobación de la FDA de Strides Pharma en 2025, que permitió un acceso más amplio en EE. UU. Estas concentraciones permiten a los médicos alcanzar los objetivos de dosis diarias de 1,800 a 3,600 mg con menos unidades, lo que mejora la adherencia y reduce las tarifas de dispensación para los pagadores.
Los límites de absorción implican mesetas de biodisponibilidad a dosis más altas, por lo que los fabricantes combinan cada vez más dosis altas con matrices de liberación prolongada que prolongan la residencia gástrica y suavizan los picos plasmáticos. La formulación personalizada satisface la demanda especializada de dosis fuera de los rangos comerciales, especialmente en clínicas con dolor neuropático refractario. La resiliencia del suministro sigue siendo crucial; la escasez de 800 mg de Teva a principios de 2025 impulsó a las farmacias a recurrir a proveedores alternativos, lo que revela el valor estratégico de las carteras diversificadas de alta concentración. Durante el período de pronóstico, las dosis de gran formato deberían ganar terreno en los protocolos hospitalarios y en centros de atención a largo plazo, donde la carga de comprimidos afecta directamente la eficiencia del personal de enfermería.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: El cumplimiento digital amplía las terapias crónicas
Las farmacias minoristas retuvieron el 47.68 % de la facturación de 2024, impulsadas por la recarga sin cita previa y el acceso inmediato a recetas de medicamentos urgentes. Se proyecta que las plataformas de venta en línea y por correo aumenten a una tasa de crecimiento anual compuesta (TCAC) del 10.44 % hasta 2030, superando a todas las demás opciones, ya que las aseguradoras incentivan los suministros para 90 días y los pacientes optan por la entrega a domicilio. Las farmacias hospitalarias mantienen una cuota estable gracias al manejo perioperatorio y hospitalario de convulsiones, mientras que la dispensación médica se limita a ciertos estados de EE. UU.
El crecimiento de las farmacias electrónicas se alinea con el perfil de uso crónico de la gabapentina: los recordatorios de auto-resurtido basados en IA, las teleconsultas neurológicas y la logística consolidada reducen los gastos generales y mejoran la adherencia al tratamiento. La variabilidad en la programación dificulta el cumplimiento a nivel nacional, pero la mayoría de las jurisdicciones aún clasifican el medicamento como no controlado, lo que facilita la expansión digital. Las interrupciones del suministro en fabricantes individuales resaltan la ventaja de resiliencia de los centros centrales de venta por correo, que pueden redirigir el volumen rápidamente. De cara al futuro, la integración omnicanal —que permite la recogida sincronizada en tiendas físicas o la entrega por mensajería— debería consolidar los canales digitales como el pilar de mayor crecimiento en el panorama de la cuota de mercado de la gabapentina.
Análisis geográfico
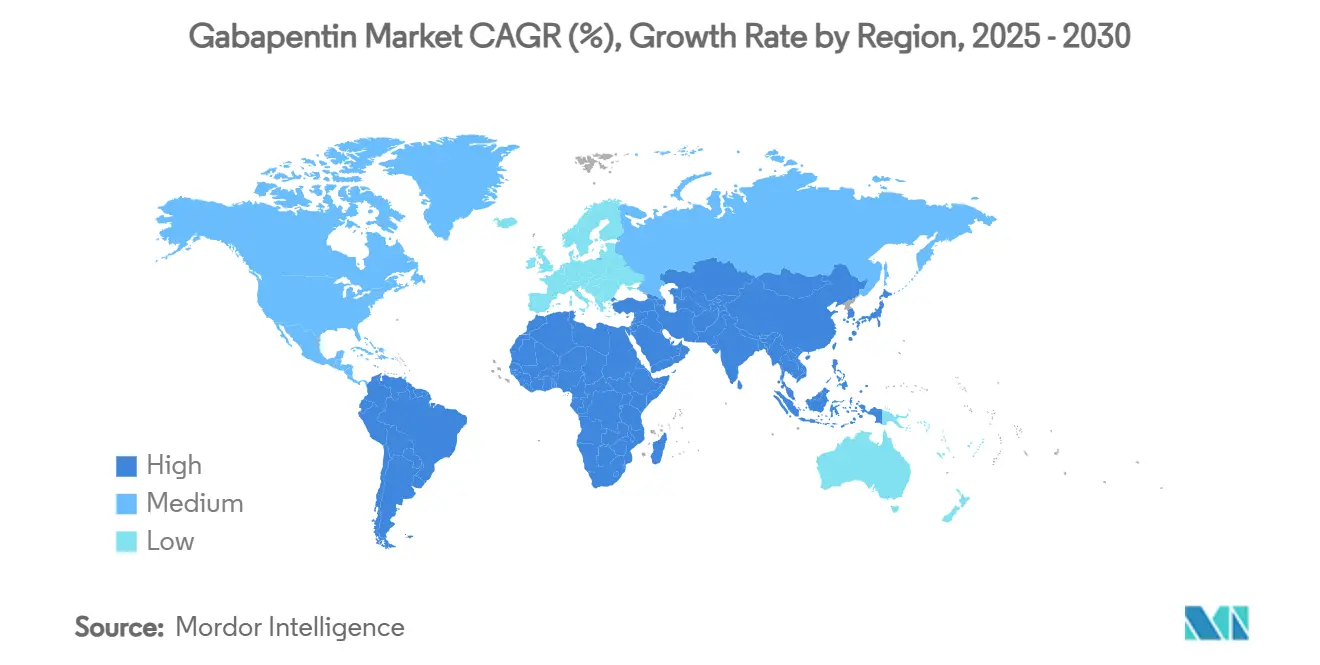
Mercado de gabapentina en Norteamérica
América del Norte registró la mayor participación, con un 37.43%, en 2024 gracias a una amplia adopción de medicamentos fuera de indicación, un reembolso favorable y la familiaridad de los médicos. Sin embargo, la programación por estado aún ensombrece el panorama, y la escasez selectiva ha puesto de relieve los riesgos de concentración en la cadena de suministro.
Mercado de gabapentina en la región Asia-Pacífico
Asia-Pacífico se prepara para alcanzar la tasa de crecimiento anual compuesta (TCAC) más rápida, del 8.67 %, a medida que los gobiernos agilizan las aprobaciones, amplían los seguros y fomentan la producción local de principios activos (API). La autorización de mirogabalina en China en 2024 ilustra el interés por los nuevos gabapentinoides, mientras que los fabricantes indios amplían su capacidad, consolidando el papel de la región como centro de suministro global.
Mercado europeo de gabapentina
Europa mantiene una expansión constante, basada en redes neurológicas consolidadas y directrices consistentes de la EMA. Las normas de importación paralelas y los precios de referencia impulsan la contención continua de costos, lo que beneficia a los sistemas de salud, pero reduce los márgenes de los proveedores. Los mercados de Europa del Este y del Sur ofrecen un potencial de crecimiento gradual a medida que aumenta la densidad de neurólogos y las tasas de diagnóstico.
Panorama competitivo
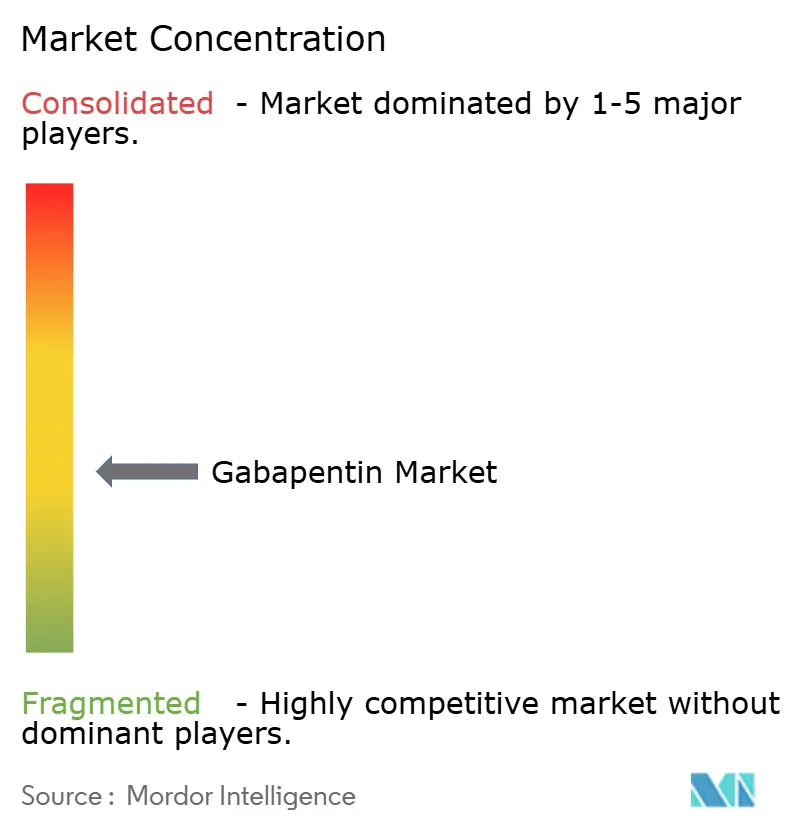
El mercado de la gabapentina muestra una fragmentación moderada: los cinco principales proveedores controlan aproximadamente el 45% de los ingresos globales, lo que arroja una puntuación de concentración de 6 en una escala del 1 al 10. Viatris, Teva y Aurobindo buscan equilibrar sus amplios catálogos de liberación inmediata con la erosión de sus márgenes. El episodio de escasez de Teva en 2025 revela la fragilidad de la capacidad concentrada, mientras que Camber y Strides compiten por posicionarse en nichos de liberación prolongada y alta potencia. Los innovadores se protegen contra la comoditización mediante mejoras en la tecnología de administración; los genéricos se presentan tras el vencimiento de la patente, lo que reduce las primas. Se avecinan amenazas externas derivadas de los nuevos inhibidores de los canales de sodio, como la suzetrigina de Vertex, que podrían desviar del mercado de la gabapentina las recetas para el dolor agudo.
Las farmacias digitales añaden un nuevo eje competitivo a medida que las unidades de tecnología sanitaria de Amazon Pharmacy y CVS utilizan datos logísticos para asegurar la disponibilidad de moléculas con alta demanda de resurtidos. Los fabricantes que integren inventarios en tiempo real y API de prescripción electrónica disfrutarán de una posición preferencial en estos canales de rápido crecimiento.
Líderes de la industria de la gabapentina
viatris
Teva Pharmaceutical Industries
Aurobindo Pharma
Industrias farmacéuticas Sun
Pfizer
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2025: La división Nora Pharma de Sunshine Biopharma lanza gabapentina genérica en Canadá.
- Abril de 2025: la FDA revisa la información de prescripción de todos los gabapentinoides y agrega advertencias de abstinencia para neonatos y adultos tratados.
- Marzo de 2024: Strides Pharma Global obtiene la aprobación de la FDA de EE. UU. para tabletas de gabapentina de 600 mg y 800 mg.
Alcance del informe del mercado global de gabapentina
| Cápsulas |
| Tablets |
| Solucion Oral |
| Tabletas de liberación prolongada |
| Epilepsia – Convulsiones de inicio parcial |
| Neuralgia postherpética |
| Neuropatía periférica diabética |
| Sindrome de la pierna inquieta |
| Dolor crónico de espalda/musculoesquelético fuera de etiqueta |
| 100 |
| 300 |
| 400 |
| ≥ 600 |
| Farmacias Hospitalarias |
| Farmacias minoristas |
| Farmacias en línea y por correo |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por Formulación | Cápsulas | |
| Tablets | ||
| Solucion Oral | ||
| Tabletas de liberación prolongada | ||
| Por indicación | Epilepsia – Convulsiones de inicio parcial | |
| Neuralgia postherpética | ||
| Neuropatía periférica diabética | ||
| Sindrome de la pierna inquieta | ||
| Dolor crónico de espalda/musculoesquelético fuera de etiqueta | ||
| Por potencia (mg) | 100 | |
| 300 | ||
| 400 | ||
| ≥ 600 | ||
| Por canal de distribución | Farmacias Hospitalarias | |
| Farmacias minoristas | ||
| Farmacias en línea y por correo | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
1. ¿Cuál es el tamaño actual del mercado de gabapentina?
El tamaño del mercado de gabapentina será de USD 2.77 mil millones en 2025 y se prevé que alcance los USD 3.72 mil millones en 2030.
2. ¿Qué formulación está creciendo más rápido?
Las tabletas de liberación prolongada son la formulación de más rápido crecimiento, con una expansión anual compuesta del 9.38 % hasta 2030, a medida que la dosificación una vez al día mejora la adherencia.
3. ¿Por qué Asia-Pacífico es el foco de crecimiento?
La armonización regulatoria, el creciente acceso a la atención médica y la capacidad de API local están impulsando a Asia-Pacífico hacia la CAGR más alta del 8.67%.
4. ¿Cómo está cambiando la farmacia digital la distribución?
Los canales de pedidos en línea y por correo combinan herramientas de recarga de IA e integración de telesalud para crecer a una CAGR del 10.44 %, capturando participación de los puntos de venta minoristas.
5. ¿Qué amenazas podrían frenar el crecimiento de gabapentina?
El mayor escrutinio regulatorio, la erosión de los precios de los genéricos y los nuevos bloqueadores de los canales de sodio como la suzetrigina plantean obstáculos para la demanda y los márgenes.


