

Tamaño y participación en el mercado del acero galvanizado
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
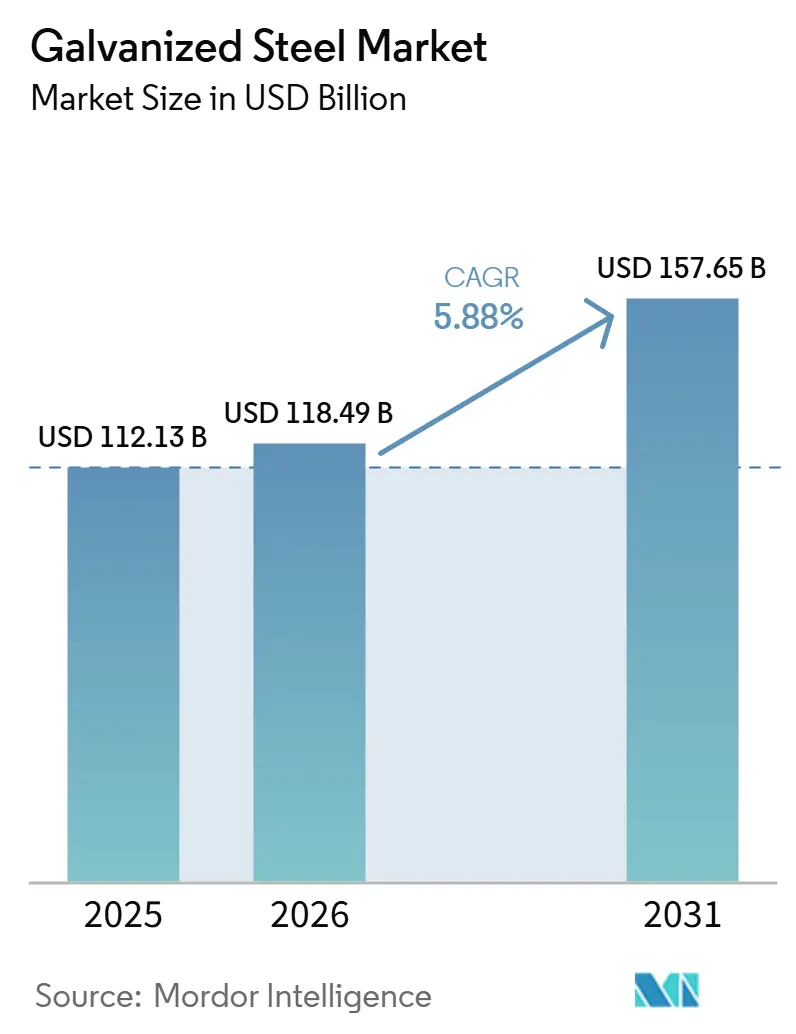
| Tamaño del mercado (2026) | USD 118.49 mil millones |
| Tamaño del mercado (2031) | USD 157.65 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.88% CAGR |
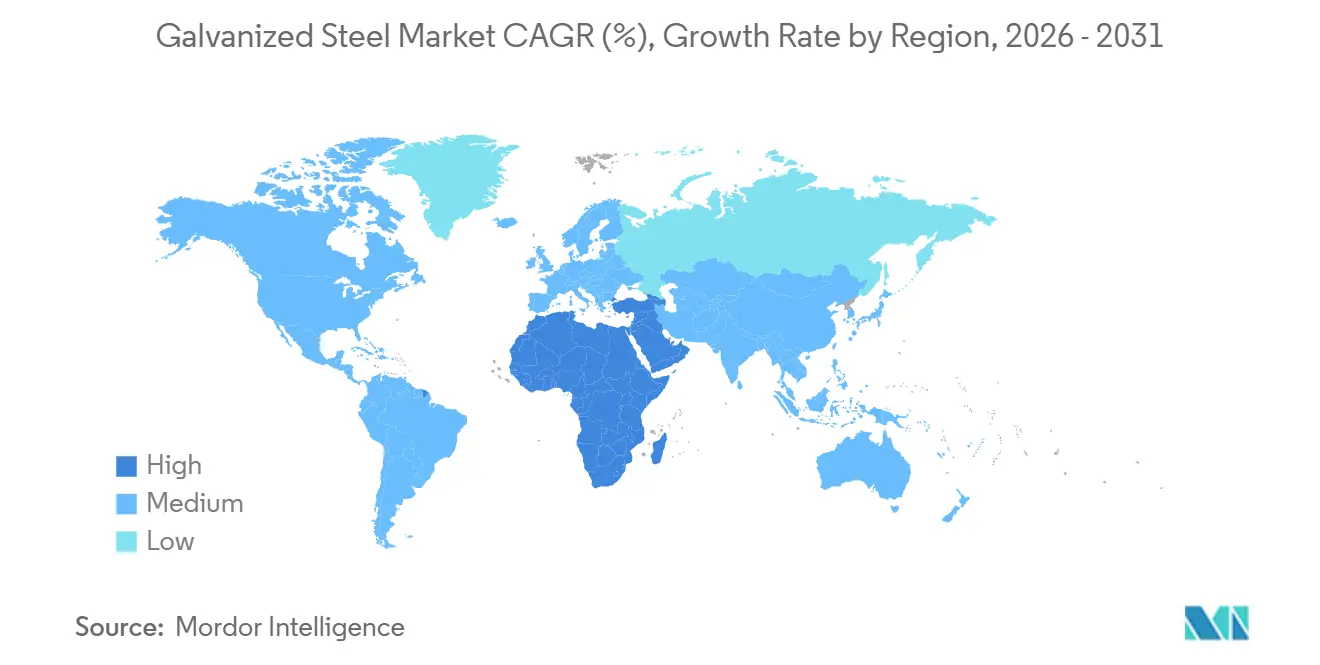
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Oriente Medio y África |
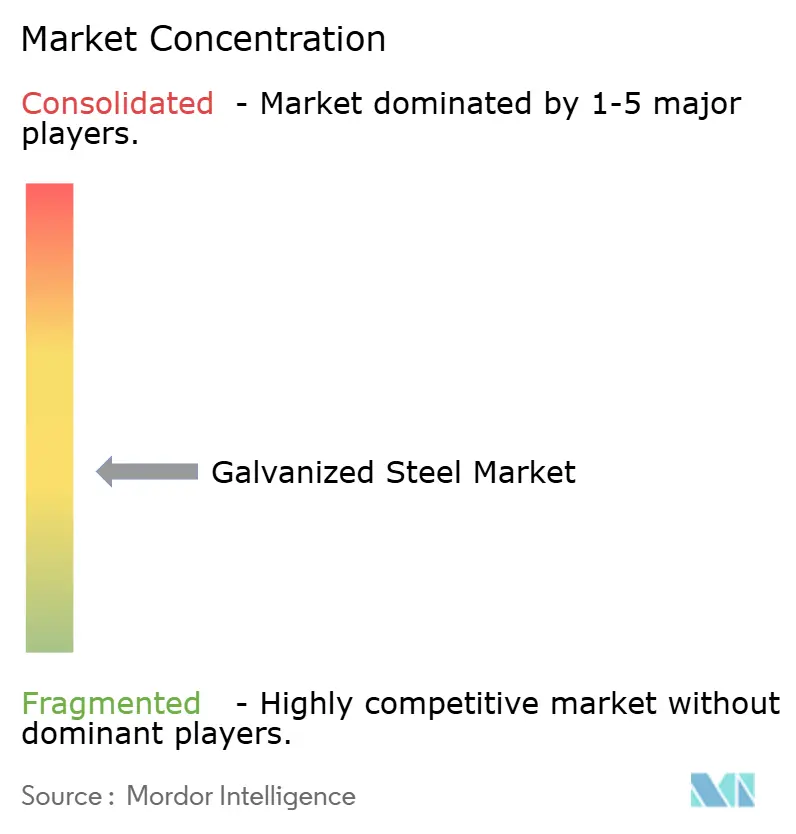
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del acero galvanizado por Mordor Intelligence
Se proyecta que el tamaño del mercado del acero galvanizado se expandirá de USD 112.13 mil millones en 2025 y USD 118.49 mil millones en 2026 a USD 157.65 mil millones para 2031, registrando un CAGR del 5.88% entre 2026 y 2031. La creciente demanda de materiales resistentes a la corrosión en la construcción, la electrificación automotriz y las estructuras de energía renovable está impulsando un crecimiento constante del volumen a pesar de las fluctuaciones en los costos de los insumos. Las regulaciones más estrictas en materia de emisiones de carbono en Europa y América del Norte están acelerando la transición a cadenas de suministro de hornos de arco eléctrico de bajas emisiones. Además, los controles de calidad basados en inteligencia artificial están mejorando la consistencia del recubrimiento y minimizando el desperdicio, lo que proporciona ventajas competitivas. Los productos recubiertos con aleación, como los grados de zinc-magnesio-aluminio, están ganando terreno en aplicaciones de techos de alta gama y energía solar, mientras que los sustratos galvanizados por inmersión en caliente continúan dominando la construcción convencional. A nivel regional, Asia-Pacífico sigue siendo el mayor centro de producción, mientras que Oriente Medio y África están experimentando el crecimiento más rápido debido a la importante incorporación de capacidad en nuevos proyectos y a la cartera de proyectos a gran escala.
Conclusiones clave del informe
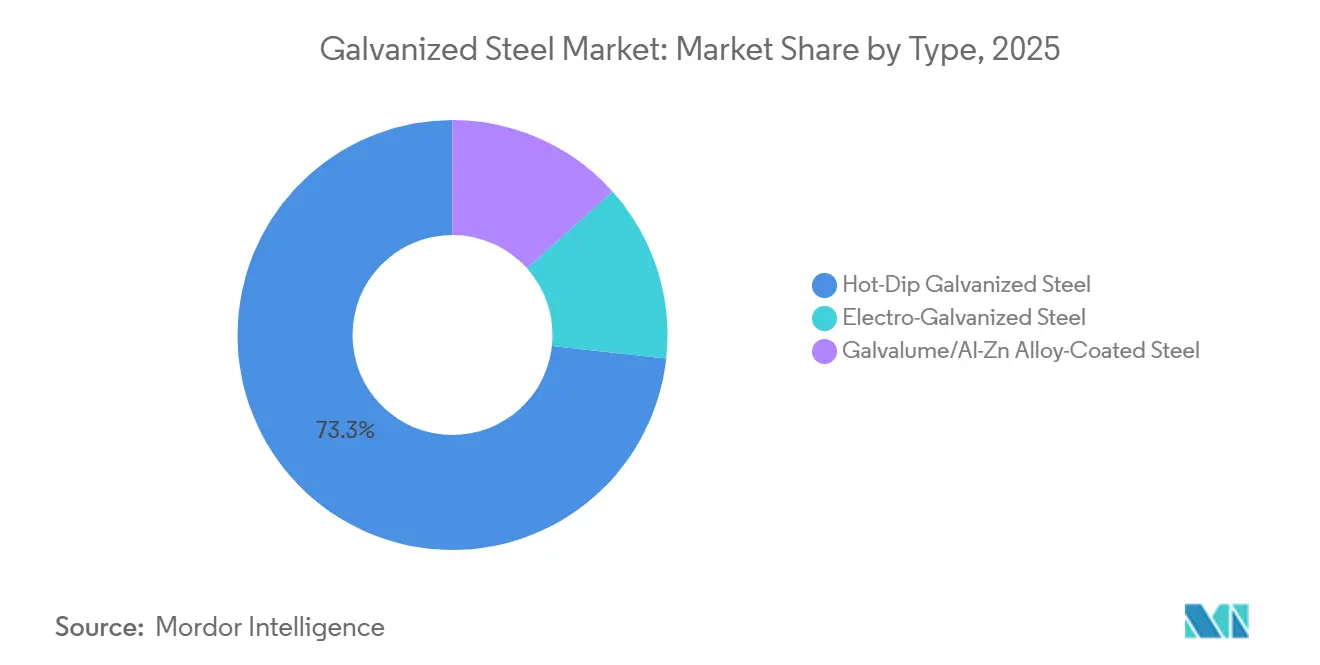
- Por tipo, el acero galvanizado por inmersión en caliente lideró con el 73.26% de la cuota de mercado del acero galvanizado en 2025, mientras que se prevé que el acero electrogalvanizado registre la mayor tasa de crecimiento anual compuesto (CAGR) del 6.21% hasta 2031.
- Por formato, las bobinas y las láminas acapararon el 46.50% de la cuota de mercado del acero galvanizado en 2025, mientras que se prevé que las tuberías y los tubos crezcan a una tasa de crecimiento anual compuesta del 6.30% hasta 2031.
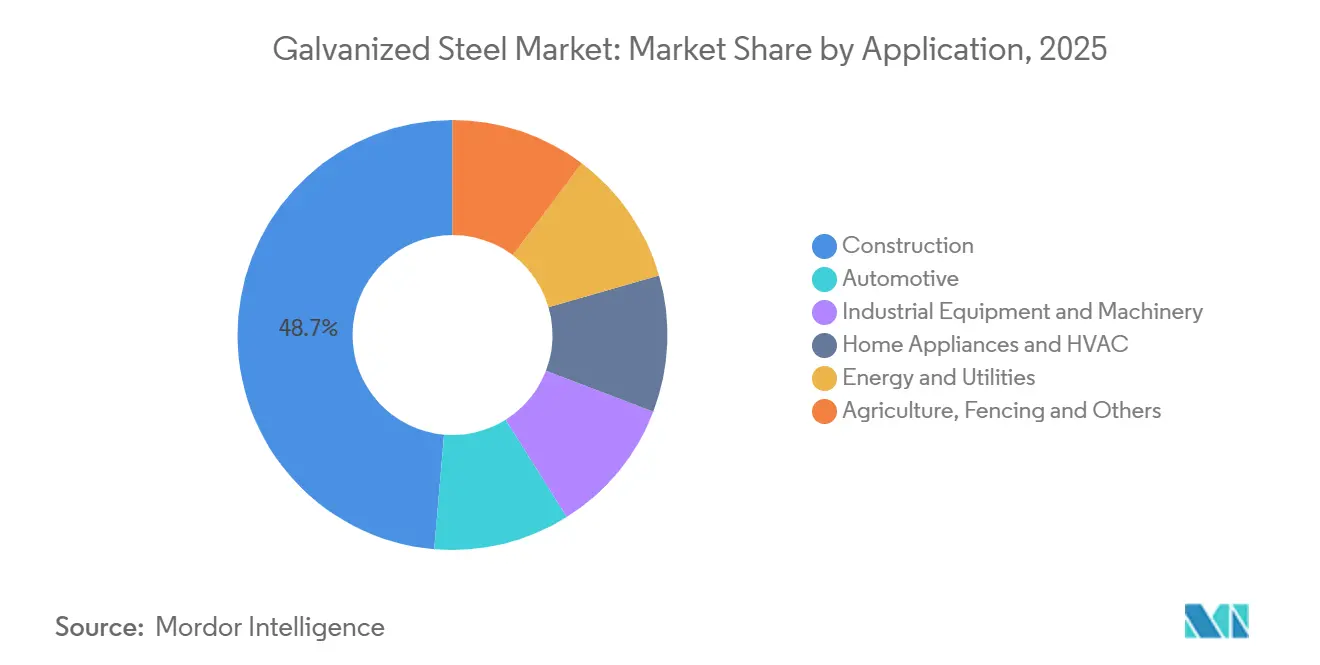
- Por aplicación, la construcción representó el 48.65% de la cuota de mercado del acero galvanizado en 2025, pero el sector de la energía y los servicios públicos está avanzando al ritmo más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 6.12% hasta 2031.
- Geográficamente, la región de Asia-Pacífico acaparó el 55.18% de la cuota de mercado del acero galvanizado en 2025, mientras que se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (CAGR) del 6.19% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del acero galvanizado
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda por parte de la construcción y la infraestructura | + 1.8% | Global, con picos en Asia-Pacífico y Oriente Medio y África. | Mediano plazo (2-4 años) |
| Requisitos de resistencia a la corrosión en la industria automotriz | + 1.2% | Norteamérica, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Estructuras de energía renovable (estructuras solares, torres eólicas) | + 0.9% | Global, liderado por América del Norte, Europa y China | Largo plazo (≥ 4 años) |
| Adopción de módulos ligeros en viviendas prefabricadas y modulares. | + 0.6% | América del Norte, Europa, centros urbanos en Asia-Pacífico | Mediano plazo (2-4 años) |
| Sistemas de control de calidad de recubrimientos con mantenimiento predictivo impulsados por IA | + 0.4% | Adopción temprana y global en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda por parte de los sectores de construcción e infraestructura.
Los grandes corredores de transporte y los desarrollos de uso mixto contemplados en la Visión 2030 de Arabia Saudita y las estrategias de diversificación de los Emiratos Árabes Unidos impulsan una mayor demanda de acero revestido, como lo demuestran la planta de SeAH GSI en Arabia Saudita, con una inversión de 240 millones de dólares, y la expansión de EMSTEEL en los Emiratos Árabes Unidos, con una inversión de 625 millones de dirhams. El puente flotante del Canal de Suez en Egipto utilizó más de 8,000 toneladas de perfiles galvanizados por inmersión en caliente en 2025, lo que demuestra la idoneidad del material para entornos marinos. Los programas de desarrollo de autopistas y metro de la India están impulsando la demanda interna, mientras que la Iniciativa de la Franja y la Ruta de China exporta bobinas y láminas al sudeste asiático y África. Las economías de ingresos medios siguen prefiriendo las vigas y cubiertas galvanizadas por su durabilidad, y se espera que los presupuestos de estímulo gubernamentales de 2026 aseguren la continuidad de proyectos plurianuales. En conjunto, estos factores respaldan el crecimiento sostenido del mercado del acero galvanizado.
Requisitos de resistencia a la corrosión en la industria automotriz
Las garantías anticorrosión de doce años, ahora estándar en Norteamérica y Europa, exigen un recubrimiento de zinc de 60 g/m² o superior en los componentes de la carrocería. Innovaciones como la carcasa de batería Selectrify de Thyssenkrupp, que ofrece una reducción del 40 % en el coste y del 30 % en las emisiones de CO₂ en comparación con el aluminio, están ganando popularidad en las plataformas de vehículos eléctricos (VE). Schneider Electric presentó en 2025 carcasas electrogalvanizadas para cargadores exteriores, diseñadas para entornos industriales. La producción de VE en Tailandia aumentó un 20 % en 2025, impulsando la demanda de láminas electrogalvanizadas en las cadenas de suministro del sudeste asiático. También se están utilizando grados galvanizados de alta resistencia para compensar el peso de la batería sin comprometer la seguridad en caso de colisión, lo que refuerza las perspectivas del mercado del acero galvanizado en el sector automotriz.
Estructuras de energía renovable (estructuras solares, torres eólicas)
Los postes y torres de celosía galvanizados por inmersión en caliente, con una vida útil de hasta 25 años, son fundamentales para los parques solares y eólicos marinos a gran escala. Estas estructuras se alinean con iniciativas de financiación como el programa estadounidense de Alianzas para la Resiliencia e Innovación de la Red Eléctrica. En 2025, las acerías chinas destinaron 990 kilotones de nueva capacidad, en parte para aplicaciones nacionales de torres eólicas y estructuras solares. Los recubrimientos de Galvalume, que superan al zinc puro hasta cinco veces en las pruebas de niebla salina, tienen un precio un 15 % superior en proyectos desérticos y costeros. Los promotores europeos están especificando recubrimientos de ≥ 85 micras para aplicaciones marinas, lo que impulsa la demanda de baños de galvanizado más gruesos. Estas tendencias están ampliando el papel del mercado del acero galvanizado en la transición energética.
Adopción de módulos ligeros en viviendas modulares
Los marcos prefabricados galvanizados reducen la mano de obra en obra hasta en un 50%, cumpliendo además con los requisitos de resistencia al fuego de 60 minutos en zonas urbanas densamente pobladas. La escasez de mano de obra en Norteamérica y Europa está incrementando el atractivo de las unidades prefabricadas, y los incentivos fiscales vinculados a las certificaciones LEED o BREEAM favorecen el uso de acero reciclable. En China, las políticas que promueven la construcción industrializada impulsan la demanda de bobinas galvanizadas utilizadas en casetes de pared y suelo, con empresas como Shougang Group a la cabeza del suministro. La relación resistencia-peso del acero galvanizado permite la construcción modular de varios pisos sin necesidad de cimentaciones profundas, lo que resulta ventajoso para terrenos urbanos de alto coste. Esta creciente adopción está contribuyendo al crecimiento progresivo del mercado del acero galvanizado.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas de zinc y acero | -0.7% | Global, agudo en regiones dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Recubrimientos metálicos alternativos (Al-Zn, Zn-Mg-Al) | -0.4% | América del Norte, Europa, segmentos premium en Asia-Pacífico | Mediano plazo (2-4 años) |
| Aranceles de ajuste en frontera por carbono para fábricas con altas emisiones | -0.5% | Europa, propagación a América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas de zinc y acero
En el primer trimestre de 2026, los precios del zinc promediaron entre 3,280 y 3,650 USD por tonelada, lo que representa un aumento del 12 % al 18 % con respecto al año anterior. Este incremento redujo los márgenes de los galvanizadores entre 200 y 300 puntos básicos. Los precios de la bobina laminada en caliente en Europa alcanzaron los 713.57 EUR por tonelada en marzo de 2026, impulsados por la inflación de los costos de la energía y regulaciones de cuotas más estrictas. Los plazos de entrega de los tubos se extendieron a 35 días, ya que las acerías priorizaron las láminas para automóviles, que ofrecen mayores márgenes. Los galvanizadores más pequeños, sin capacidad de cobertura, están abandonando los segmentos de bajo margen, como los productos para cercas. Si bien las cláusulas de precios brindan cierta mitigación de riesgos, la volatilidad continúa representando un desafío para el mercado del acero galvanizado.
Aranceles de ajuste en frontera por carbono para fábricas con altas emisiones
El Mecanismo de Ajuste en Frontera del Carbono de la UE, vigente desde enero de 2026, impone aranceles de aproximadamente 144 EUR (159 USD) por tonelada a las importaciones chinas de planchas a los precios actuales del ETS, reduciendo su ventaja de costos [1] Comisión Europea, “Mecanismo de Ajuste en Frontera del Carbono”, europa.eu . Las bobinas indias e indonesias enfrentan aranceles aún más altos, lo que impulsa a los compradores a cambiar hacia los productores de EAF. Las reducciones de cuotas y un arancel del 50 % por encima de la cuota están reforzando las tendencias de relocalización, mientras que los retrasos en la acreditación están obligando a muchos importadores a aceptar valores de emisiones predeterminados, aumentando sus responsabilidades. Esta política está acelerando las inversiones en hornos de bajas emisiones de carbono, como el EAF de Dunkirk de ArcelorMittal, valorado en 1.3 millones de EUR. Sin embargo, los costos de cumplimiento están agregando presión a ciertos segmentos del mercado del acero galvanizado.
Análisis de segmento
Por tipo: El acero electrogalvanizado gana terreno en la industria automotriz
Se prevé que los grados de acero electrogalvanizado crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.21 % hasta 2031, superando la tasa de crecimiento promedio del mercado del acero galvanizado. Este crecimiento se atribuye a la demanda de los fabricantes de automóviles de recubrimientos más delgados y lisos para paneles expuestos y carcasas de baterías. En 2025, el acero galvanizado por inmersión en caliente capturó el 73.26 % de la cuota de mercado del acero galvanizado debido a su rentabilidad y recubrimientos más gruesos, idóneos para aplicaciones de construcción. El mercado de láminas electrogalvanizadas se ve impulsado por las carcasas de cargadores exteriores de Schneider Electric y la creciente producción de vehículos eléctricos (VE) en el sudeste asiático. Los recubrimientos de aleación de aluminio-zinc están ganando terreno en aplicaciones de alta gama, como techos solares y marinos, impulsados por el lanzamiento del producto Optigal de ArcelorMittal. En conjunto, los segmentos de aleación y electrogalvanizado contribuyen a una industria del acero galvanizado más diversificada.
El acero electrogalvanizado se prefiere por su soldabilidad y adherencia de la pintura, lo que impulsa su demanda en electrodomésticos que requieren grados DX51D a S220GD con recubrimientos de zinc de 40 a 100 g/m². Los fabricantes de electrodomésticos valoran su equilibrio entre conformabilidad y resistencia a la corrosión, especialmente en regiones húmedas. El galvanizado por inmersión en caliente sigue siendo el estándar para vigas y cubiertas, donde los recubrimientos de 80 a 120 g/m² ofrecen soluciones rentables. Si bien la adopción de Galvalume está aumentando en Norteamérica y Europa, su crecimiento es más lento en India y el sudeste asiático. En consecuencia, el mercado del acero galvanizado experimenta un crecimiento simultáneo tanto en recubrimientos de precisión de alto valor como en recubrimientos tradicionales de gran volumen.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por forma: Aumento de tuberías y conductos en la infraestructura energética
Se prevé que las tuberías y tubos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.30 % hasta 2031, impulsadas por proyectos de resiliencia de la red eléctrica en EE. UU. e India, como el pedido de 480 postes galvanizados de Fayetteville PWC. Se espera que el tamaño del mercado de tuberías de acero galvanizado aumente a medida que la planta de SeAH GSI en Arabia Saudita, con una capacidad de 150 000 toneladas anuales, respalde los proyectos de oleoductos de la Visión 2030. Las bobinas y láminas representaron el 46.50 % de los ingresos de 2025, para aplicaciones como revestimientos y carcasas de electrodomésticos. Los alambres y varillas se utilizan para cercas agrícolas y cables de alta resistencia, gracias a los avances en la tecnología de galvanizado en línea.
Se prevé que los plazos de entrega de los tubos se extiendan a 35 días a principios de 2026, lo que indica limitaciones en el suministro. El aumento de los costos del zinc está reduciendo los márgenes, lo que obliga a los productores más pequeños a abandonar el mercado de postes. Las líneas de galvanizado continuo para láminas, que operan a 150-200 m/min, ofrecen ventajas de costos con respecto a las líneas por lotes para tubos. Asimismo, el galvanizado en línea de alambre reduce los costos de manipulación, lo que mejora la competitividad en los programas de electrificación rural. Estos factores contribuyen a las dinámicas tendencias en cuanto a formatos dentro del mercado del acero galvanizado.
Por aplicación: El sector energético y de servicios públicos supera en crecimiento al de la construcción.
Se prevé que el segmento de energía y servicios públicos crezca a la tasa más rápida, un 6.12 % de CAGR hasta 2031, impulsado por la financiación del Departamento de Energía de EE. UU. (DOE) para torres de transmisión galvanizadas y proyectos eólicos marinos que requieren recubrimientos de ≥ 85 micras. A pesar de esto, la construcción siguió siendo el segmento más grande en 2025, representando el 48.65 % de las ventas, debido a la demanda de techos y vigas. Las aplicaciones de estructuras solares y torres eólicas favorecen cada vez más el Galvalume por su durabilidad de 25 años en condiciones de niebla salina. Se espera que las mejoras en la red eléctrica vinculadas a los objetivos de electrificación expandan aún más el mercado del acero galvanizado.
En el sector automotriz, la demanda está en aumento debido a las garantías extendidas contra la corrosión, como lo demuestra el incremento del 20 % en la producción de vehículos eléctricos en Tailandia y las carcasas de baterías rentables de Thyssenkrupp. Las aplicaciones en equipos industriales incluyen estructuras de transportadores galvanizados y carcasas resistentes a productos químicos, mientras que los fabricantes de electrodomésticos prefieren el acero electrogalvanizado para refrigeradores y unidades de climatización. Las cercas y mallas agrícolas generan una demanda constante, aunque cíclica, en los mercados emergentes. En conjunto, estas aplicaciones impulsan un crecimiento generalizado en el mercado del acero galvanizado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de acero galvanizado en la región Asia-Pacífico
Asia-Pacífico representó el 55.18% de los ingresos de 2025, impulsado por la adición de capacidad de 990 kilotones de China y 800 kilotones adicionales planificados para 2026. Los principales productores como China Baowu y HBIS suministran aproximadamente el 70% de la bobina revestida mundial, beneficiándose de las economías de escala. La nueva línea Zn-Mg-Al de Shougang respalda los proyectos de infraestructura costera mientras utiliza más del 50% de chatarra, en línea con los estándares de emisiones de la UE. Las expansiones del metro y las autopistas de la India impulsaron el mercado local de acero galvanizado en 2024-2025, mientras que el sudeste asiático experimentó un aumento del consumo debido a la demanda de 1.5 millones de toneladas de Vietnam y el plan de infraestructura de 50 mil millones de dólares de Indonesia. Las reducciones arancelarias del RCEP mejoran aún más el comercio intrarregional.
Mercado de acero galvanizado de Oriente Medio y África
Se prevé que Oriente Medio y África experimenten el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.19 % hasta 2031, impulsados por megaproyectos en Arabia Saudita y los Emiratos Árabes Unidos. Inversiones como la planta de tuberías de SeAH GSI, valorada en 240 millones de dólares, y la expansión de EMSTEEL en los Emiratos Árabes Unidos, con una capacidad de 200 000 toneladas anuales, respaldan la oferta local. La inversión de East Pipes Integrated, de 78.5 millones de riales saudíes, en líneas de recubrimiento, y el proyecto del puente del canal en Egipto ponen de manifiesto la demanda de tuberías de grado marino. A pesar de la inflación energética en Sudáfrica, los pedidos de torres y cercas proporcionan estabilidad, lo que contribuye al creciente volumen de mercado de la región.
Mercado de acero galvanizado de Norteamérica
América del Norte está sumando más de 6 millones de toneladas cortas de nueva capacidad, liderada por las líneas de Nucor en Virginia Occidental y la puesta en marcha de California Steel en 2027. La planta de acero eléctrico de ArcelorMittal en Alabama, con una inversión de 1.2 millones de dólares, y la línea de galvanizado Big River 2 de US Steel, con una capacidad de 1 millón de toneladas, reflejan los esfuerzos de relocalización respaldados por las políticas de "Compre productos estadounidenses". Las propuestas de hornos de arco eléctrico (EAF) de Canadá en Hamilton buscan reducir las emisiones de CO₂ en un 60 % en siete años. Estos avances diversifican la oferta y abordan los riesgos fronterizos relacionados con el carbono, fortaleciendo el mercado del acero galvanizado en la región.
Mercado europeo de acero galvanizado
Europa se enfrenta a precios del carbono de entre 80 y 85 euros por tonelada y a una cuota récord de importaciones del 29 % a finales de 2025. ArcelorMittal responde con un horno de arco eléctrico (EAF) de Dunkerque de 1.3 millones de euros que producirá acero con bajas emisiones de CO₂ para 2029 y una modernización de Optigal en Cracovia por valor de 40 millones de PLN. Las reducciones de cuotas y los aranceles del 50 % por encima de las cuotas limitan el acceso a las importaciones, mientras que EUROFER prevé una recuperación del consumo del 2.4 % en 2025. Estas medidas tienen como objetivo proteger la dinámica del mercado local.
Mercado de acero galvanizado de Sudamérica
Sudamérica sigue siendo un mercado pequeño, liderado por Brasil, donde Gerdau está modernizando sus líneas de producción de láminas para electrodomésticos. La volatilidad económica en Argentina limita las importaciones, lo que impulsa a los compradores hacia las fábricas nacionales. Muchos productores dependen de galvanizadoras por lotes para abastecer la industria de techos de construcción y maquinaria agrícola. El crecimiento a largo plazo depende de la estabilización económica y las inversiones en infraestructura, pero las condiciones actuales mantienen el mercado fragmentado.
Panorama competitivo
El mercado mundial del acero galvanizado muestra una concentración moderada. Entre los principales actores se encuentran China Baowu, ArcelorMittal, POSCO, Nippon Steel y Tata Steel. La diferenciación depende cada vez más de la intensidad de carbono, como se observa en el horno de arco eléctrico (EAF) de ArcelorMittal en Dunkirk, que busca reducir a un tercio las emisiones de CO₂ de los altos hornos tradicionales. Los gabinetes de carga para vehículos eléctricos electrogalvanizados de Schneider Electric y las carcasas para baterías de Thyssenkrupp destacan nichos de alto margen. Nuevos participantes como la indonesia PT Tata Metal Lestari y la vietnamita Hoa Sen están aprovechando los beneficios arancelarios del RCEP para ampliar su oferta de recubrimientos de aleación.
Los avances tecnológicos están transformando la industria. El control de peso de recubrimiento impulsado por IA de POSCO reduce el uso de zinc en un 5 % [2] POSCO, “AI Coating-Control Case Study”, posco.com , mientras que el mantenimiento predictivo de SSAB reduce los rechazos en un 18 %. La empresa conjunta de Odisha de 7.7 millones de dólares entre JSW y POSCO asegura una capacidad integrada de 6 millones de toneladas anuales con galvanizado posterior. La integración vertical en suministros cautivos de zinc o estrategias de cobertura ayudan a mitigar el impacto de las fluctuaciones de precios del zinc previstas para 2026. Certificaciones como ISO 14001 y Declaraciones Ambientales de Producto (DAP) proporcionan a las fábricas que cumplen con los requisitos acceso preferencial a contratos automotrices, lo que influye en la dinámica futura del mercado.
Los actores regionales están realizando importantes inversiones. La planta de Nucor en Virginia Occidental producirá 1 millón de toneladas cortas de bobina para automoción a finales de 2026. Las ampliaciones de Big River 2 de US Steel y Heartland de Steel Dynamics añaden capacidad diversificada. En la ASEAN, el complejo de POSCO-Krakatau, con una inversión de 3.5 millones de dólares, y la línea de aleaciones de Tata Metal, con una capacidad de 250,000 toneladas anuales, buscan satisfacer la creciente demanda en la construcción y las aplicaciones solares. Estos avances reflejan una industria del acero galvanizado en evolución, aunque con una concentración moderada.
Líderes de la industria del acero galvanizado
ArcelorMittal
CORPORACIÓN NIPPON STEEL
Tata Steel
POSCO
Corporación de acero China Baowu Group, Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2025: Tata Steel inauguró una nueva línea de galvanizado continuo (CGL-1) en su planta de Kalinganagar, en Odisha. La instalación, diseñada para producir acero avanzado de alta resistencia (AHSS) para las industrias automotriz y de electrodomésticos, formó parte de la expansión de la Fase II, que aumentó la capacidad total de Kalinganagar de 3 MTPA a 8 MTPA.
- Julio de 2025: Jindal Steel & Power puso en marcha su primera línea de galvanizado continuo (CGL 1) en el Complejo Siderúrgico Integrado de Angul, en Odisha. Este avance mejoró la capacidad de la empresa para producir productos galvanizados y de galvalume de alto valor añadido para los sectores automotriz, de infraestructura, de electrodomésticos y de la construcción.
Alcance del informe del mercado global de acero galvanizado
El acero galvanizado es acero al carbono recubierto con una capa protectora de zinc para prevenir la oxidación y la corrosión. El proceso de galvanización crea una unión metalúrgica entre el zinc y el acero, formando una barrera duradera que puede perdurar entre 50 y 100 años en entornos moderados.
El mercado del acero galvanizado se segmenta por tipo, forma, aplicación y geografía. Por tipo, se divide en acero galvanizado por inmersión en caliente, acero electrogalvanizado y acero recubierto con aleación de galvalume/Al-Zn. Por forma, se segmenta en bobinas y láminas, tubos y tubos, y alambres y varillas. Por aplicación, se segmenta en construcción, automoción, maquinaria y equipos industriales, electrodomésticos y climatización, energía y servicios públicos, agricultura, cercas y otros. El informe también incluye el tamaño del mercado y las previsiones para el acero galvanizado en 17 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (USD).
| Acero galvanizado en caliente |
| Acero electrogalvanizado |
| Acero recubierto de aleación Galvalume/Al-Zn |
| Bobinas y láminas |
| Tubos y Tubos |
| Alambres y varillas |
| Construcción |
| Motorium |
| Equipos industriales y maquinaria |
| Electrodomésticos y HVAC |
| Energía y servicios Públicos |
| Agricultura, Esgrima y Otros |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Acero galvanizado en caliente | |
| Acero electrogalvanizado | ||
| Acero recubierto de aleación Galvalume/Al-Zn | ||
| Por formulario | Bobinas y láminas | |
| Tubos y Tubos | ||
| Alambres y varillas | ||
| por Aplicación | Construcción | |
| Motorium | ||
| Equipos industriales y maquinaria | ||
| Electrodomésticos y HVAC | ||
| Energía y servicios Públicos | ||
| Agricultura, Esgrima y Otros | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado del acero galvanizado?
El mercado del acero galvanizado alcanzó los 118.49 millones de dólares en 2026 y se prevé que llegue a los 157.65 millones de dólares en 2031.
¿Qué tipo de negocio experimentará el mayor crecimiento hasta 2031?
El acero electrogalvanizado lidera el mercado con una tasa de crecimiento anual compuesta del 6.21 % hasta 2031 gracias al aumento de la demanda en los sectores de la automoción y los electrodomésticos.
¿Por qué seguirá aumentando el uso de tuberías y conductos hasta 2031?
Los proyectos de resiliencia de la red eléctrica y de infraestructura hídrica están impulsando una tasa de crecimiento anual compuesta (CAGR) del 6.30 % hasta 2031 para las tuberías y tubos galvanizados.
¿Qué región presenta el mayor crecimiento hasta 2031?
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.19% hasta 2031, gracias al gasto en megaproyectos.


