

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
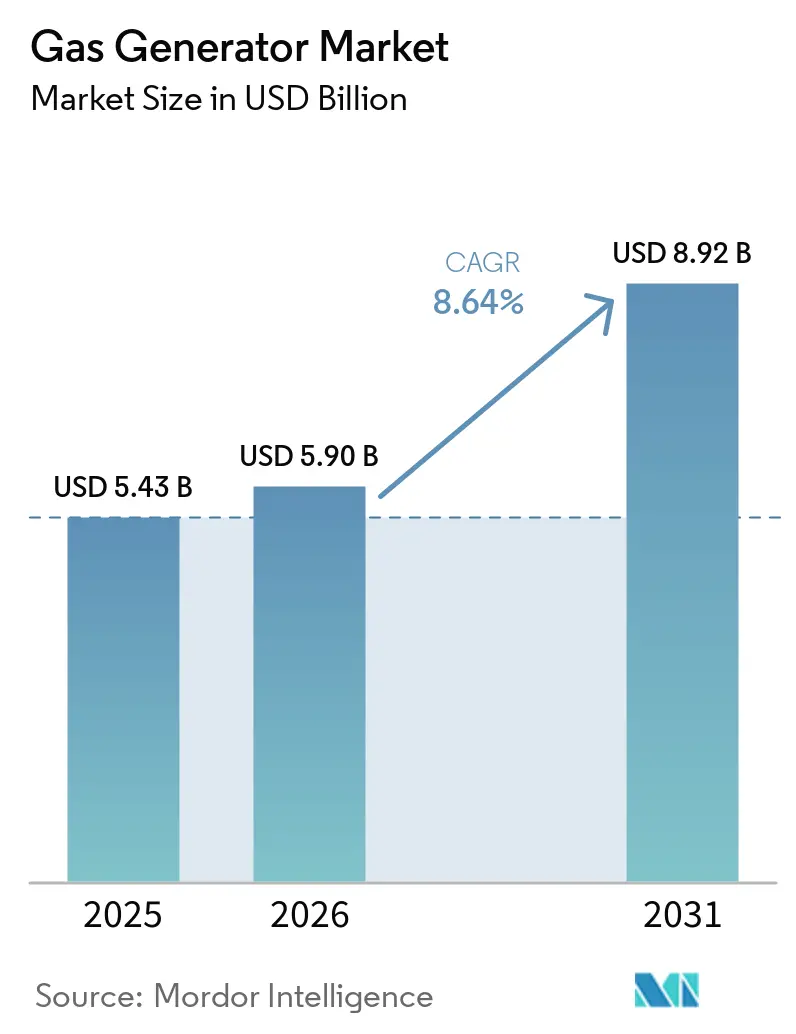
| Tamaño del mercado (2026) | USD 5.90 mil millones |
| Tamaño del mercado (2031) | USD 8.92 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.64% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de generadores de gas por Mordor Intelligence
Se estima que el tamaño del mercado de generadores de gas en 2026 será de USD 5.9 mil millones, creciendo desde el valor de 2025 de USD 5.43 mil millones con proyecciones para 2031 que muestran USD 8.92 mil millones, creciendo a una CAGR del 8.64% durante 2026-2031.
La expansión robusta depende de la construcción de centros de datos, inversiones en resiliencia para eventos climáticos extremos y la ampliación del acceso a gasoductos que consolidan los grupos electrógenos de gas natural en estrategias de energía distribuida. Los compradores ven las máquinas de gas como una tecnología puente eficiente porque los costos operativos son entre un 20 % y un 30 % más bajos que los del diésel, lo que coincide con emisiones de NOx y CO₂ considerablemente menores. [1] Por lo tanto, las instalaciones comerciales, los campus industriales y los vecindarios residenciales especifican unidades de gas para cumplir con los objetivos de tiempo de actividad y sostenibilidad, mientras que los reguladores endurecen los límites de partículas y ruido que restringen el despliegue de motores diésel. [2] Los proveedores de servicios refuerzan esta demanda al combinar la monitorización remota, el mantenimiento predictivo y las opciones de flexibilidad de combustible que garantizan la sostenibilidad de las inversiones de capital a futuro. Mientras tanto, los desarrolladores de centros de datos recurren a la generación de gas natural in situ tanto para funciones de reserva como de reducción de picos de demanda, creando un mercado de alto crecimiento para los generadores de gas y acelerando su adopción en todas las clases de kVA.
Conclusiones clave del informe
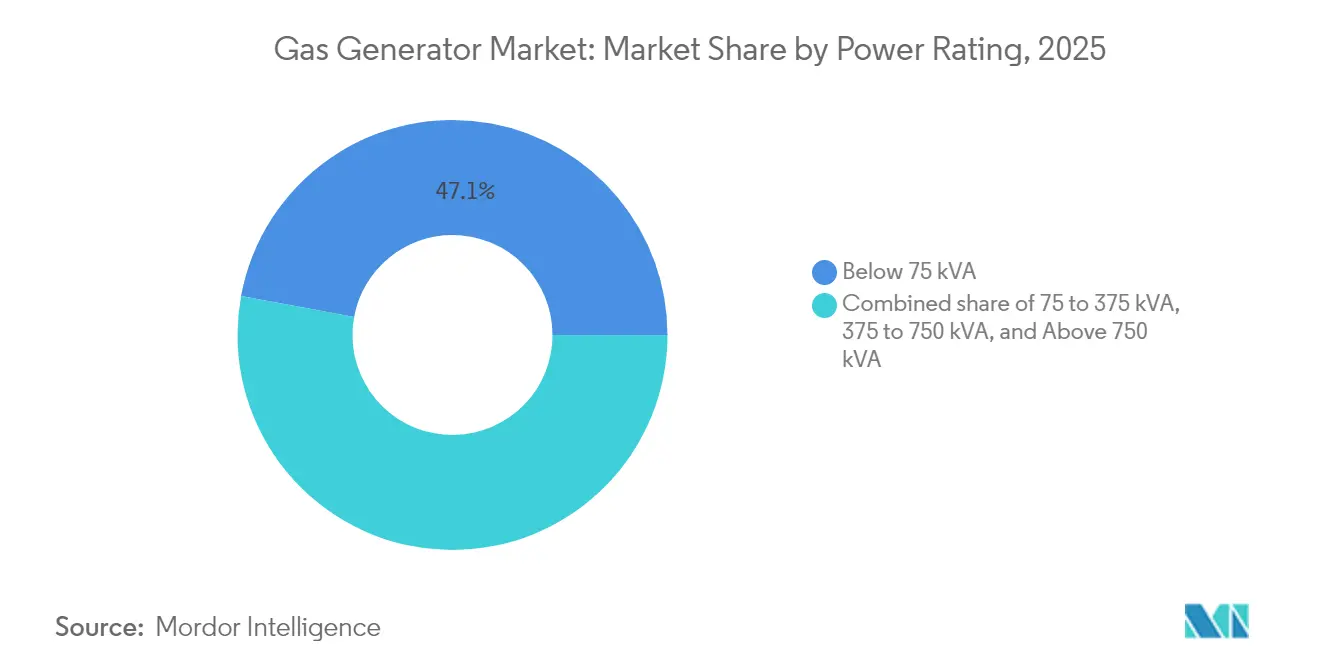
- Por clasificación de potencia, el segmento de menos de 75 kVA tenía el 47.10 % de la participación de mercado de generadores de gas en 2025, y se proyecta que la clase de 75 a 375 kVA se expandirá a una CAGR del 9.62 % hasta 2031.
- Por aplicación, la energía de reserva representó el 50.75 % del tamaño del mercado de generadores de gas en 2025, mientras que la reducción de picos avanza a una CAGR del 10.19 % hasta 2031.
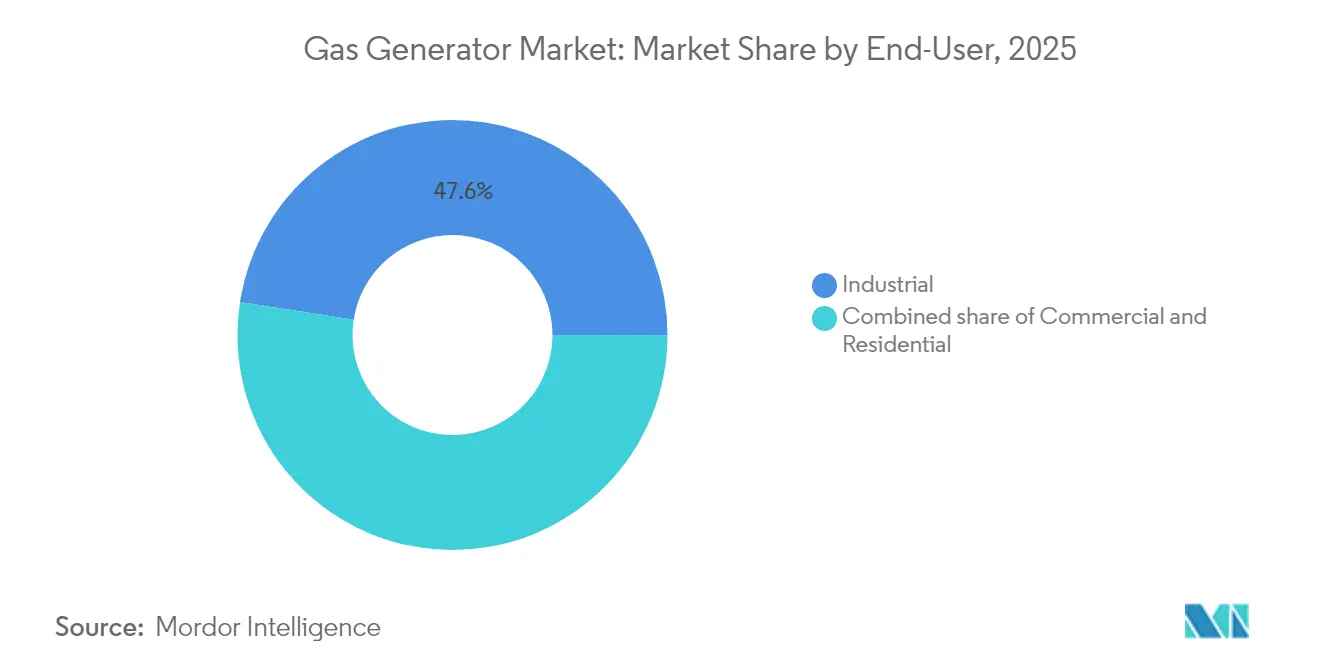
- Por usuario final, las instalaciones industriales capturaron una participación del 47.55 % del tamaño del mercado de generadores de gas en 2025 y se proyecta que crecerán a una CAGR del 9.03 % entre 2026 y 2031.
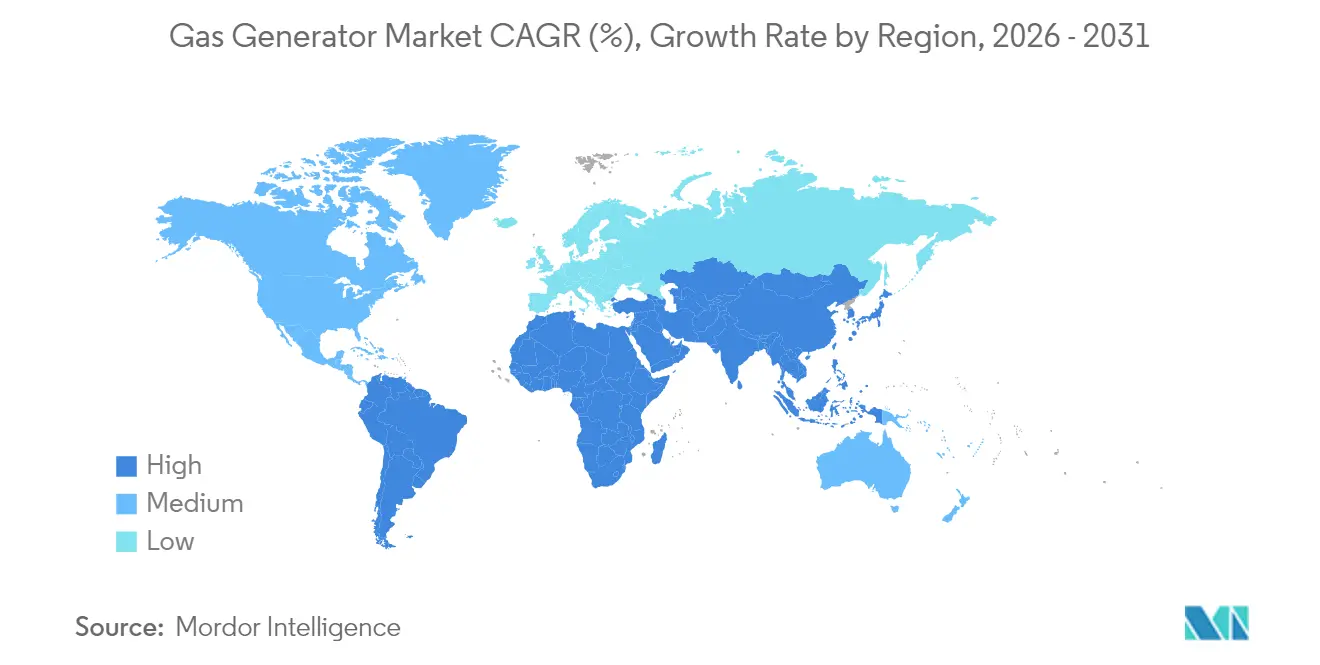
- Por geografía, América del Norte representó el 35.05% de los ingresos en 2025, mientras que Asia Pacífico registró la CAGR más rápida del 9.31% durante el período de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de generadores de gas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Rápida expansión de la infraestructura de gasoductos | 1.8% | América del Norte y Asia-Pacífico, con repercusión en Europa | Mediano plazo (2-4 años) |
| OPEX y emisiones más bajos en comparación con los grupos electrógenos diésel | 1.5% | Global | Corto plazo (≤ 2 años) |
| Auge de la energía de respaldo en centros de datos y hospitales | 1.2% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Los fenómenos meteorológicos extremos impulsan las instalaciones de reserva | 0.9% | América del Norte, Europa y regiones costeras de APAC | Corto plazo (≤ 2 años) |
| Crecimiento de los microgeneradores de gas preparados para la cogeneración | 0.7% | Europa y América del Norte, emergentes en APAC | Largo plazo (≥ 4 años) |
| Eliminación progresiva de grupos electrógenos diésel en zonas de incumplimiento de las normas de calidad del aire | 0.6% | California, centros urbanos europeos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Rápida expansión de la infraestructura de gasoductos
La ampliación de las redes de gasoductos reduce los costos de combustible entregado y amplía la flexibilidad de ubicación para el mercado de generadores de gas. Solo Estados Unidos agregó 17.8 Bcf/d de nueva capacidad en 2024 a través de proyectos como el gasoducto Mountain Valley y las líneas de transporte de Permian, reforzando la seguridad del suministro para activos distribuidos. India refleja esta tendencia a medida que las redes de distribución de gas urbano se expanden a distritos desatendidos, lo que respalda un aumento del 60 % en la demanda nacional para 2030. [3] Analistas de la Agencia Internacional de Energía, “Se prevé que la demanda de gas natural de India aumente un 60 % para 2030”, Agencia Internacional de Energía, iea.org La disponibilidad constante de combustible, particularmente para la clase de 75–375 kVA, beneficia las cargas comerciales e industriales ligeras, al tiempo que sustenta la economía de los esquemas de reducción de picos que dependen de precios de gas predecibles. La inversión continua —otros 7.3 Bcf/d que entrarán en servicio desde la Cuenca Pérmica— asegura un impulso estructural para el mercado de generadores de gas tanto en economías maduras como emergentes.
Menores OPEX y emisiones en comparación con los grupos electrógenos diésel
Las unidades de gas natural reducen drásticamente los costos de funcionamiento al aprovechar la brecha global en el precio del combustible y minimizar los cambios de aceite, los cambios de filtros y el mantenimiento del postratamiento. Los operadores suelen obtener un gasto anual entre un 20 % y un 30 % menor en comparación con los equipos diésel comparables, un ahorro que se amplifica donde se aplican las tasas de carbono. Las normas Tier 5 para vehículos todoterreno de California ilustran este cambio regulatorio: los límites máximos de NOx más estrictos impulsan a los compradores hacia modelos de gas que cumplen con los requisitos sin inyección de urea ni filtros de partículas. Por lo tanto, la ventaja en la relación coste-emisiones acelera la adopción en parques industriales, centros comerciales e instalaciones municipales, entornos donde la economía del ciclo de vida y los indicadores ambientales ahora son tan importantes como el precio de compra inicial.
Auge de la energía de respaldo en centros de datos y hospitales
Los hiperescaladores de la nube y los sistemas hospitalarios exigen una disponibilidad del 99.999 %, lo que impulsa los pedidos de más de 375 kVA. Goldman Sachs prevé 47 GW adicionales de carga en centros de datos estadounidenses para 2030, de los cuales el gas natural representa el 60 %. GE Vernova ya está diseñando soluciones a escala urbana que agrupan múltiples bloques de gas de varios megavatios para cumplir con los requisitos de densidad energética impulsados por IA. Los hospitales siguen el ejemplo tras interrupciones de la atención médica relacionadas con cortes de suministro, adoptando motores de doble combustible que priorizan el gas para reducir las emisiones y reservan el diésel para contingencias. Este aumento crucial garantiza una demanda sostenida en las clases de 375 a 750 kVA y superiores a 750 kVA, lo que estabiliza los flujos de ingresos por servicios posventa para los fabricantes de equipos originales (OEM).
Los fenómenos meteorológicos extremos impulsan las instalaciones de emergencia
Los huracanes, olas de calor y tormentas de hielo más intensos se traducen directamente en mayores ventas de generadores residenciales y comerciales. La llegada del huracán Milton en 2024 elevó el precio de las acciones de Generac en un 8%, ya que el volumen de pedidos aumentó para grupos de <75 kVA, incluidas las unidades de grupos electrógenos de gasolina residenciales utilizadas para energía de respaldo de emergencia. Los supermercados y estaciones de servicio de Texas instalaron microrredes alimentadas principalmente por gas natural después de que las fallas en la red resaltaran el riesgo de interrupción de negocios. [4] Personal de la Junta de Recursos del Aire de California, “Estándares de motores todoterreno de nivel 5”, Junta de Recursos del Aire de California, arb.ca.gov La actividad de tormentas en el Atlántico por encima del promedio perturbó aún más los centros de energía de la Costa del Golfo, reforzando la propuesta de valor de la reserva. Las compañías de seguros ahora incluyen la generación de respaldo en los cálculos de primas, impulsando a los propietarios de propiedades hacia soluciones permanentes. El patrón reclasifica los generadores de comodidades opcionales a infraestructura esencial en las zonas costeras y regiones propensas a incendios forestales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Acceso escaso a la red de gas en zonas remotas | -1.2% | Regiones rurales a nivel mundial, particularmente los mercados en desarrollo | Largo plazo (≥ 4 años) |
| Precios volátiles del gas natural | -0.8% | Global, con variaciones regionales | Corto plazo (≤ 2 años) |
| Competencia de soluciones de hidrógeno y pilas de combustible | -0.6% | Europa y Japón lideran y se expanden globalmente | Largo plazo (≥ 4 años) |
| Normas más estrictas sobre ruido urbano y emisiones de metano | -0.4% | Centros urbanos en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Acceso escaso a la red de gas en zonas remotas
Extender los gasoductos a territorios de baja densidad sigue siendo antieconómico, lo que limita la penetración de generadores de gas en áreas donde minas, granjas o islas dependen del diésel o GLP. Una revisión exhaustiva de Energies muestra que los planificadores de microrredes remotas aún prefieren combustibles transportables porque el gasto de capital para extensiones de tuberías no se puede recuperar con factores de carga modestos. Las operaciones en el Ártico enfrentan desafíos de confiabilidad que favorecen el almacenamiento de combustible en el sitio en lugar de la dependencia de gasoductos. [5] Analistas de la Agencia Internacional de Energía, “Se prevé que la demanda de gas natural de la India aumente un 60 % para 2030”, Agencia Internacional de Energía, iea.org Sin gasoductos virtuales o logística de GNL a pequeña escala, la adopción de menos de 75 kVA y 75–375 kVA se estanca en estas regiones. En consecuencia, los proveedores de gas deben combinar sus ofertas con kits de GLP o paquetes híbridos fotovoltaicos-batería para seguir siendo relevantes fuera de la red.
Precios volátiles del gas natural
El precio promedio del Henry Hub fue de USD 2.21/MMBtu en 2024, pero podría duplicarse a USD 4.00 para 2026, lo que afectaría la economía de reducción de picos. Los precios europeos de los TTF se mantienen cerca de los USD 11/MCF en medio de la competencia del GNL y la restricción de los flujos rusos. Las fluctuaciones en los precios de las materias primas complican los cálculos del coste del ciclo de vida y pueden reabrir la puerta al almacenamiento de diésel o baterías en sectores sensibles a los precios. Los compradores industriales cubren su exposición con contratos de suministro a precio fijo; sin embargo, la volatilidad aún frena la demanda en los mercados emergentes. Las políticas estabilizadoras o los paquetes de servicios indexados serán vitales para sostener el crecimiento a largo plazo.
Análisis de segmento
Por clasificación de potencia: los equipos de gama media aceleran mientras que las unidades pequeñas mantienen el liderazgo
La clase <75 kVA representó el 47.10 % de la cuota de mercado de generadores de gas en 2025, lo que confirma su dominio en hogares y pequeñas empresas, donde las cargas moderadas y la rápida instalación son fundamentales. En cambio, se proyecta que la banda de 75 a 375 kVA registre una tasa de crecimiento anual compuesta (TCAC) del 9.62 %, la más rápida de todas las clasificaciones, a medida que los edificios comerciales y las plantas de industria ligera mejoran su resiliencia tras los recientes picos de cortes de suministro. El tamaño del mercado de generadores de gas para unidades superiores a 375 kVA está en expansión, ya que los proyectos de centros de datos y hospitales especifican bloques multimegavatio; sin embargo, estos niveles en conjunto aún se encuentran por debajo de los segmentos de gama baja y media en valor total.
Los fabricantes refuerzan la oferta de 75 a 375 kVA mediante estructuras modulares que se conectan fácilmente en paralelo y controladores digitales que admiten ciclos de reducción de picos. La monitorización remota reduce las visitas de servicio, lo que mejora la vida útil en comparación con los grupos electrógenos diésel. Mientras tanto, los modelos inferiores a 75 kVA están ganando terreno en los programas de construcción de viviendas nuevas que preinstalan el cableado para respaldo permanente, como la colaboración de Generac con constructoras de Texas. En todas las potencias, los diseños flexibles en cuanto a combustible que admiten futuras mezclas de hidrógeno ayudan a proteger la vida útil de los activos a medida que los objetivos de descarbonización se vuelven más estrictos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: La reducción de picos de consumo aumenta mientras que el consumo en modo de espera sigue siendo dominante
El servicio de reserva representó el 50.75 % del tamaño del mercado de generadores de gas en 2025, lo que refleja la necesidad fundamental de suministro eléctrico ininterrumpido en usos críticos para la seguridad. Los centros sanitarios, los centros de telecomunicaciones y las instalaciones municipales siguen considerando las unidades de gas in situ como la protección más segura contra fallos de la red. La reducción de picos registra una tasa de crecimiento anual compuesta (TCAC) del 10.19 % hasta 2031, a medida que aumentan las tarifas por demanda y las empresas de servicios públicos recompensan la capacidad de respuesta rápida que alivia la tensión de la red.
El crecimiento de la reducción de picos de demanda se debe a clientes comerciales que utilizan generadores durante algunas horas al mes para estabilizar sus perfiles de carga y a plantas industriales que despachan unidades durante picos de precios. Los motores modernos toleran ciclos frecuentes de arranque y parada y se integran con los sistemas de gestión energética de edificios, lo que permite que un activo alterne entre funciones de reserva, reducción de picos de demanda y funciones principales limitadas. El servicio principal o continuo sigue siendo un nicho para minas aisladas de la red eléctrica, campamentos de construcción y plataformas petrolíferas y gasíferas remotas donde existe acceso a oleoductos, pero no a la red principal.
Por usuario final: Las plantas industriales anclan el volumen mientras que las viviendas muestran el ascenso más rápido
Las instalaciones industriales captaron el 47.55 % de los ingresos de 2025, la mayor participación entre los usuarios finales, y se proyecta que se expandan a una saludable tasa de crecimiento anual compuesta (TCAC) del 9.03 % a medida que avanza la electrificación de procesos. Las operaciones de fertilizantes, refinación y productos químicos en India y Estados Unidos utilizan grupos electrógenos de gas tanto para respaldo como para cogeneración, aprovechando la disponibilidad de combustible y la recuperación de calor residual para reducir los costos energéticos generales. Los edificios comerciales siguen en la misma línea, instalando sistemas de potencia media que equilibran las limitaciones de espacio con la creciente necesidad de calidad de la energía.
La demanda residencial crece con mayor rapidez debido a una mayor concienciación sobre el riesgo de cortes de suministro y la expansión de las redes de gas en los barrios. Los programas para constructores incluyen pequeños generadores en los paquetes hipotecarios, lo que reduce los costos iniciales. El diagnóstico remoto y el mantenimiento por suscripción simplifican la propiedad, fomentando la adopción más allá de los estados tradicionalmente propensos a tormentas. En conjunto, estos patrones confirman que cada nivel de cliente ahora considera la tecnología de gas como una herramienta flexible para mejorar la confiabilidad, controlar los costos y reducir la huella de carbono.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de generadores de gas de América del Norte
Norteamérica representó el 35.05 % de la cuota de mercado de generadores de gas en 2025, impulsada por la red de gasoductos más grande del mundo y un cambio de política que se aleja del uso de motores diésel. Solo Estados Unidos puso en servicio 17.8 mil millones de pies cúbicos diarios de nuevas tuberías durante 2024, lo que garantizó un suministro abundante de combustible para los activos detrás del medidor en la Costa del Golfo y los Apalaches. Los centros de datos en Virginia y Texas utilizan bloques de gas de varios megavatios que cumplen funciones tanto de reserva como de reducción de picos de demanda, mientras que los supermercados y los surtidores municipales emplean estructuras de 150 kVA a 300 kVA para garantizar la resistencia a las tormentas. La normativa de California, que elimina gradualmente los grupos electrógenos diésel en los condados que no cumplen con los requisitos, canaliza aún más la inversión hacia modelos de encendido por chispa más limpios, consolidando así el liderazgo regional.
Mercado de generadores de gas en la región Asia-Pacífico
Se proyecta que Asia Pacífico registrará la tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.31 %, hasta 2031, a medida que convergen la construcción de gasoductos, las importaciones de GNL y la modernización industrial. Se prevé que la demanda de gas natural de la India aumente un 60 % para 2030, y los sistemas de distribución de gas urbano llegan ahora a localidades secundarias, lo que facilita una amplia base para equipos de <375 kVA. En China, la automatización de fábricas impulsa especificaciones de calidad energética más estrictas que favorecen la generación de gas in situ, mientras que los programas provinciales de incentivos reembolsan hasta el 20 % del coste de capital para unidades de cogeneración de alta eficiencia. Japón y Corea del Sur han implementado motores piloto compatibles con hidrógeno; sin embargo, el gas natural sigue siendo el combustible principal para las tareas de respaldo y apoyo a la red eléctrica hasta que se reduzcan los costes del hidrógeno renovable.
Mercado de generadores de gas en EMEA y Sudamérica
Europa mantiene una expansión gradual a pesar de los altos precios del TTF que reducen las ventajas del coste del combustible. Las políticas de seguridad energética en Alemania y los Países Bajos impulsan la modernización de sistemas de cogeneración, mientras que los recintos silenciosos que cumplen con los límites urbanos de 65 dB(A) abren oportunidades en distritos urbanos densamente poblados. Los sistemas híbridos que combinan motores de gas con almacenamiento en baterías permiten que las instalaciones superen rigurosas pruebas de interconexión a la red, lo que mantiene la demanda en los rangos de 75-375 kVA y 375-750 kVA. Sudamérica, Oriente Medio y África registran un aumento de los pedidos a medida que los nuevos gasoductos transfronterizos y las terminales de GNL liberan el suministro, aunque la escasez de redes rurales aún limita la penetración en provincias remotas.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
La normativa diferencia cada vez más los generadores de gas según su ciclo de trabajo, tipo de instalación y certificación de seguridad, lo que endurece los requisitos de cumplimiento tanto para unidades fijas como portátiles. En enero de 2026, la Agencia de Protección Ambiental de EE. UU. (EPA) finalizó las enmiendas a la subparte KKKKa de la Parte 60 del Título 40 del Código de Regulaciones Federales (CFR) para turbinas de combustión fijas, cuya aplicabilidad está vinculada a las unidades construidas, modificadas o reconstruidas después del 13 de diciembre de 2024. Asimismo, introdujo una subcategoría para turbinas de combustión fijas temporales con un requisito de emisiones de NOx de 25 ppm al quemar gas natural.
Para equipos más pequeños y portátiles, los requisitos de seguridad del producto y de conexión de combustible son cada vez más estrictos a nivel de norma. La norma ANSI/PGMA G300-2023 para generadores portátiles entró en vigor en enero de 2026, añadiendo requisitos más claros para los modelos de gas natural y GLP, incluyendo el marcado y las disposiciones relacionadas con la instalación, lo que aumenta el énfasis en los diseños certificados y la conformidad documentada para los fabricantes de equipos originales y los socios de canal.
Panorama competitivo
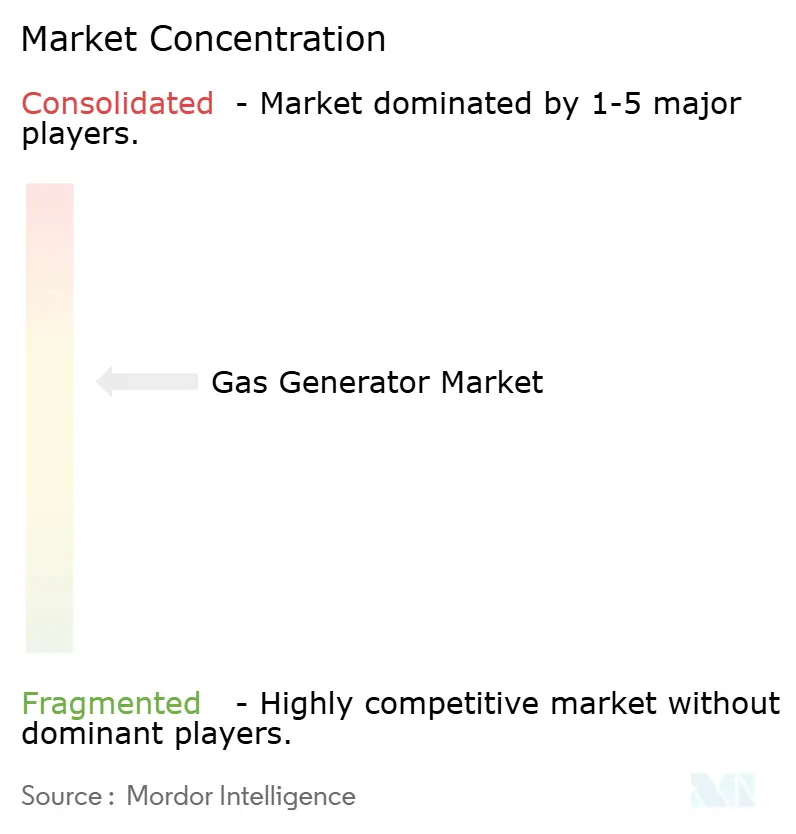
Los proveedores establecidos configuran un mercado moderadamente concentrado al combinar la fabricación de motores, la electrónica y el servicio digital en ofertas unificadas que abarcan todas las clases de kVA. Generac profundizó el control vertical con la compra de MOTORTECH en abril de 2025, adquiriendo subsistemas de encendido, mezclador y detección de detonación que aumentan la eficiencia en el rango de 75 a 375 kVA. Caterpillar invierte en su plataforma de gestión activa, que permite la gestión de flotas y el mantenimiento predictivo, lo que mejora la reducción de picos de demanda y las aplicaciones principales para usuarios comerciales e industriales. Deutz amplió su alcance, pasando de motores a grupos electrógenos completos mediante la adquisición de Blue Star Power Systems en junio de 2024, posicionándose para el crecimiento en proyectos municipales y de telecomunicaciones en EE. UU. [6] Deutz Communications, “Deutz Acquires Blue Star Power Systems”, RER Magazine, rermag.com
La flexibilidad de combustible se convierte en un factor diferenciador fundamental a medida que Cummins lanza plataformas HELM™ que comparten bloques, pero aceptan gas natural hoy y mezclas de hidrógeno mañana, protegiendo el capital del cliente durante la transición energética. Mitsubishi Heavy Industries lidera los proyectos piloto de motores de hidrógeno, con el objetivo de lanzar un paquete de 500 kW en el año fiscal 2026 que abastecerá las cargas de centros de datos e industriales, manteniendo la compatibilidad con el gas natural. HD Hyundai Infracore obtuvo respaldo estatal para desarrollar generadores de hidrógeno de 500 kWe, lo que intensificará la competencia futura sobre los grupos electrógenos de gas tradicionales.
Los servicios de soporte digital refuerzan la fidelización. Caterpillar y Generac ofrecen paneles en la nube que monitorizan las horas de funcionamiento, el flujo de combustible y las emisiones, lo que reduce el tiempo de inactividad y revela posibles vías de venta para suscripciones de análisis. Las empresas disruptivas más pequeñas se centran en unidades de microcogeneración que alcanzan una eficiencia eléctrica de CA del 35.2 % y funcionan con gas natural, biogás o hidrógeno, lo que resulta atractivo para bloques de apartamentos europeos y universidades estadounidenses. En conjunto, las empresas que integran monitorización remota, agilidad en el consumo de combustible y disponibilidad para sistemas híbridos están mejor posicionadas para captar la próxima ola de demanda en el mercado de generadores de gas.
Líderes de la industria de generadores de gas
-
Generac Holdings Inc.
-
Caterpillar Inc.
-
General Electric Company
-
Cummins Inc.
-
Kohler Co.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Rolls-Royce Solutions inauguró una ampliación de logística y ensamblaje de 24 millones de dólares en Mankato, Minnesota, añadiendo aproximadamente 250 000 pies cuadrados y con el objetivo de duplicar la capacidad de producción de los grupos electrógenos mtu Serie 4000. El espacio adicional aumenta el rendimiento para aplicaciones de respaldo de alta potencia y ayuda a acortar los plazos de entrega para proyectos de gran envergadura y de misión crítica.
- Junio de 2026: Generac anunció un acuerdo de suministro global con un importante operador de centros de datos a hiperescala para proporcionar generadores de energía de respaldo. Este acuerdo indica un cambio hacia la adquisición estandarizada y en múltiples ubicaciones por parte de los proveedores de servicios en la nube a hiperescala, lo que favorece a los proveedores que pueden ofrecer escalabilidad, cobertura de servicio y configuraciones de productos consistentes en todas las regiones.
- Junio de 2024: DEUTZ completó la adquisición de Blue Star Power Systems, ampliando así su oferta de motores a grupos electrógenos completos para Estados Unidos. Esta fusión amplió el acceso de DEUTZ a los canales de suministro de energía de reserva para los sectores municipal, de telecomunicaciones e industrial, y fortaleció su capacidad para diseñar y dar servicio a soluciones de grupos electrógenos a gas.
Alcance y metodología
Un generador de gas funciona con gas en lugar de las opciones tradicionales de combustible, como gasolina o diésel, y produce la electricidad necesaria. Como uno de los combustibles más económicos y eficientes entre los recursos no renovables para la generación de energía, el gas natural puede alimentar generadores portátiles y de emergencia.
El mercado de generadores de gas está segmentado por capacidad, usuario final y geografía. El mercado está segmentado por capacidad en menos de 75 kVA, 75-375 kVA y más de 375 kVA. Por usuario final, el mercado se segmenta en industrial, comercial y residencial. El informe también cubre el tamaño del mercado y las previsiones para el mercado de generadores de gas en la región principal. El tamaño del mercado y los pronósticos se basan en los ingresos de cada segmento (USD).
Por potencia nominal
| Por debajo de 75 kVA |
| 75 a 375 kVA |
| 375 a 750 kVA |
| Por encima de 750 kVA |
por Aplicación
| en espera |
| Afeitado de picos |
| Prime/Continuo |
Por usuario final
| Industrial |
| Comercial |
| Residencial |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por potencia nominal | Por debajo de 75 kVA | |
| 75 a 375 kVA | ||
| 375 a 750 kVA | ||
| Por encima de 750 kVA | ||
| por Aplicación | en espera | |
| Afeitado de picos | ||
| Prime/Continuo | ||
| Por usuario final | Industrial | |
| Comercial | ||
| Residencial | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué CAGR espera el mercado global de generadores de gas entre 2026 y 2031?
Se prevé que el mercado avance a una tasa compuesta anual del 8.64 %, pasando de 5.9 millones de dólares en 2026 a 8.92 millones de dólares en 2031.
¿Qué segmento de calificación energética crecerá más rápidamente hasta 2031?
Las unidades con capacidad de 75 a 375 kVA muestran la CAGR más rápida del 9.62 %, a medida que los sitios comerciales e industriales ligeros amplían la capacidad de respaldo y de reducción de picos.
¿Por qué los generadores de gas natural están reemplazando a las unidades diésel?
Los operadores obtienen entre un 20% y un 30% menos de costos operativos y un cumplimiento más fácil de los estándares NOx más estrictos, especialmente en California y Europa.
¿Por qué las empresas están reemplazando el diésel por generadores de gas?
Los operadores obtienen entre un 20% y un 30% menos de costos operativos y un cumplimiento más fácil de las estrictas normas de NOx, especialmente en California y en las ciudades europeas.
¿Qué región lidera los ingresos totales hoy en día?
América del Norte representará aproximadamente el 35.05% de los ingresos de 2025 gracias a su extensa red de oleoductos y políticas de emisiones que desalientan el diésel.
¿Dónde está expandiéndose más rápidamente la demanda?
Asia Pacífico registra la CAGR más alta, del 9.31%, impulsada por la construcción de oleoductos en India y la modernización industrial de China.
¿Cómo se preparan los proveedores para la adopción del hidrógeno?
Los principales fabricantes lanzan ahora motores que funcionan con gas natural, pero pueden aceptar mezclas de hidrógeno o 100% hidrógeno en futuras actualizaciones.


