

Tamaño y participación del mercado de alquiler de maquinaria de construcción en el CCG
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
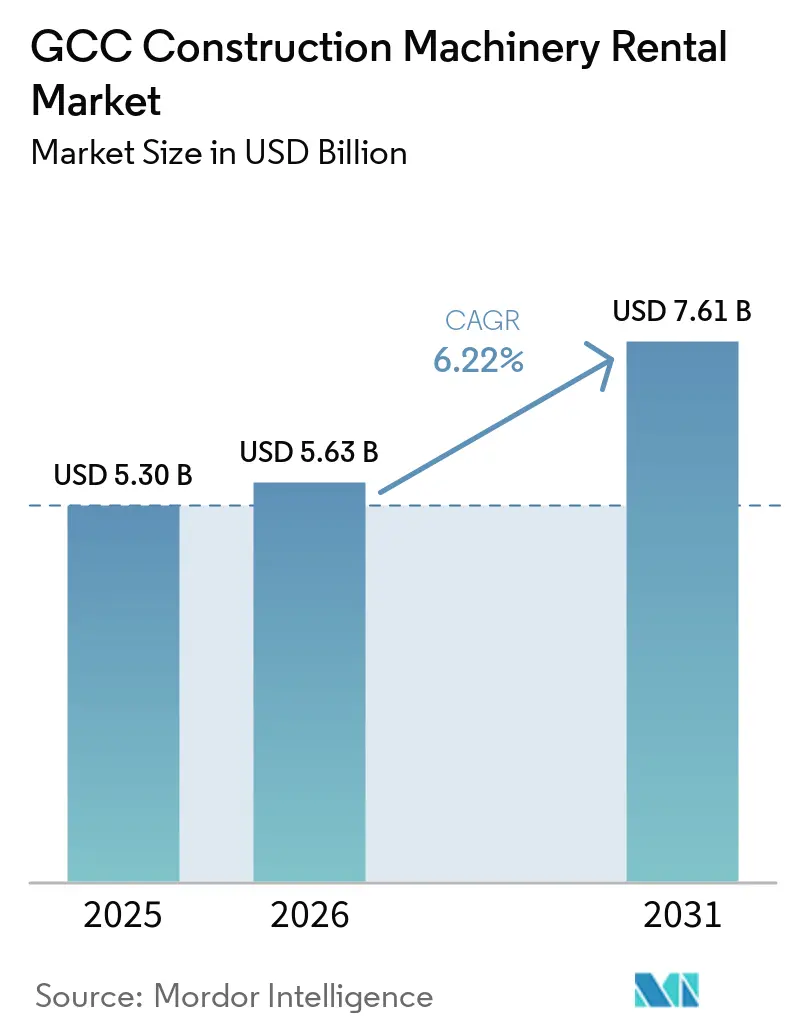
| Tamaño del mercado (2026) | USD 5.63 mil millones |
| Tamaño del mercado (2031) | USD 7.61 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.22% CAGR |
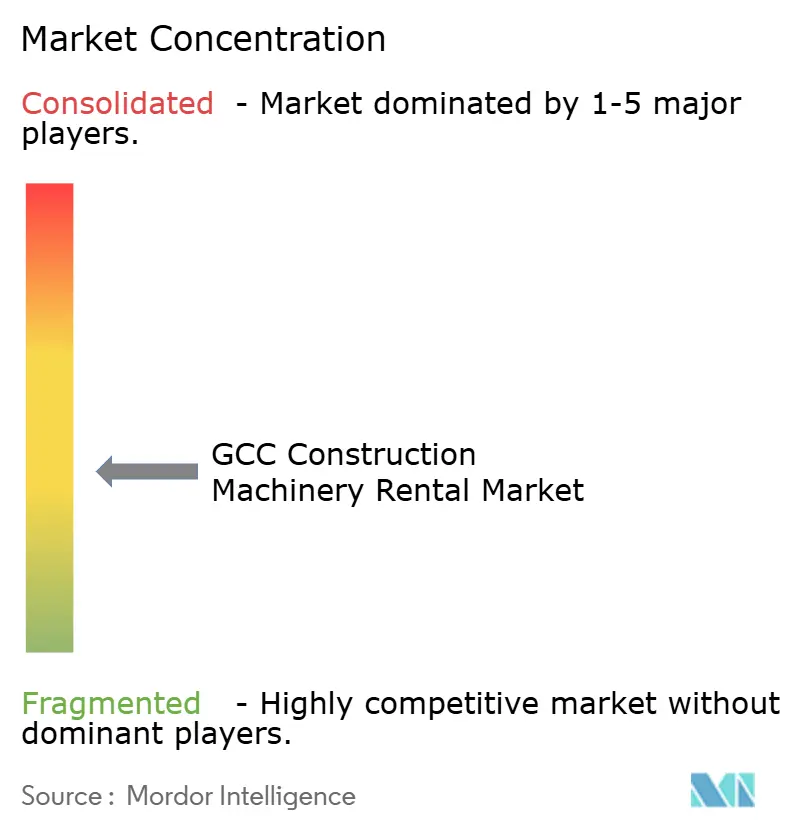
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de alquiler de maquinaria de construcción del CCG realizado por Mordor Intelligence
El mercado de alquiler de maquinaria de construcción del CCG se valoró en 5.30 millones de dólares en 2025 y se estima que crecerá de 5.63 millones de dólares en 2026 a 7.61 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.22 % durante el período de previsión (2026-2031). Este crecimiento refleja el giro de los contratistas hacia modelos con pocos activos, ya que los megaproyectos impulsados por Vision reducen los ciclos de adquisición, mientras que la reducción de los márgenes aumenta el atractivo del acceso a equipos de pago por uso. La optimización digital de la flota ahora respalda los compromisos de tiempo de actividad garantizado, y las normas de importación obligatorias Tier 4-Final / EU Stage V aceleran la renovación de las flotas hacia activos con menores emisiones. El NEOM de Arabia Saudita, el auge de los centros de datos de los Emiratos Árabes Unidos y la expansión del GNL de Qatar impulsan la demanda plurianual, mientras que las duras condiciones del desierto aumentan el valor de las flotas de alquiler con mantenimiento profesional. De cara al futuro, unos criterios de contratación pública más estrictos y unos incentivos alineados con la COP28 sitúan a los equipos híbridos y totalmente eléctricos como la próxima frontera de rendimiento del mercado de alquiler de maquinaria de construcción del CCG.
Conclusiones clave del informe
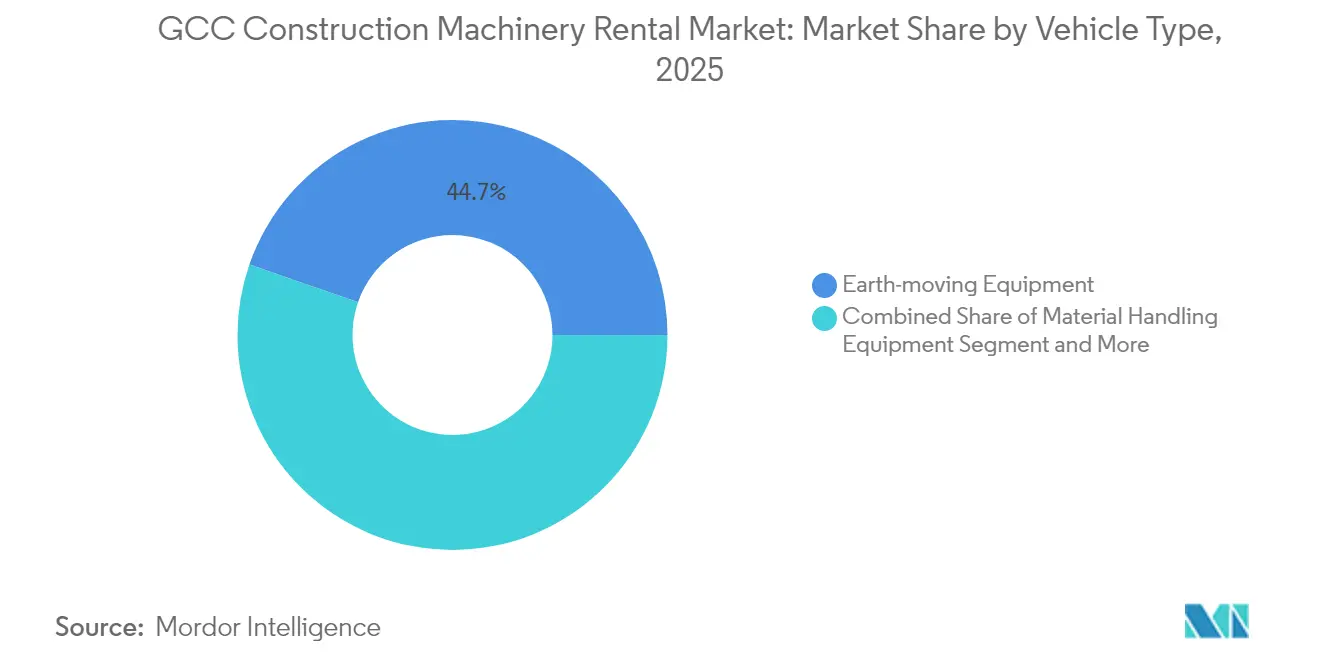
- Por tipo de vehículo, los equipos de movimiento de tierras representaron el 44.68 % del tamaño del mercado de alquiler de maquinaria de construcción del CCG en 2025; los equipos de hormigón y elevación están avanzando a una CAGR del 6.88 % hasta 2031.
- Por tipo de propulsión, las máquinas con motor de combustión interna representaron el 87.65 % del tamaño del mercado de alquiler de maquinaria de construcción del CCG en 2025, mientras que las unidades totalmente eléctricas y alimentadas por batería están creciendo a una CAGR del 10.18 %.
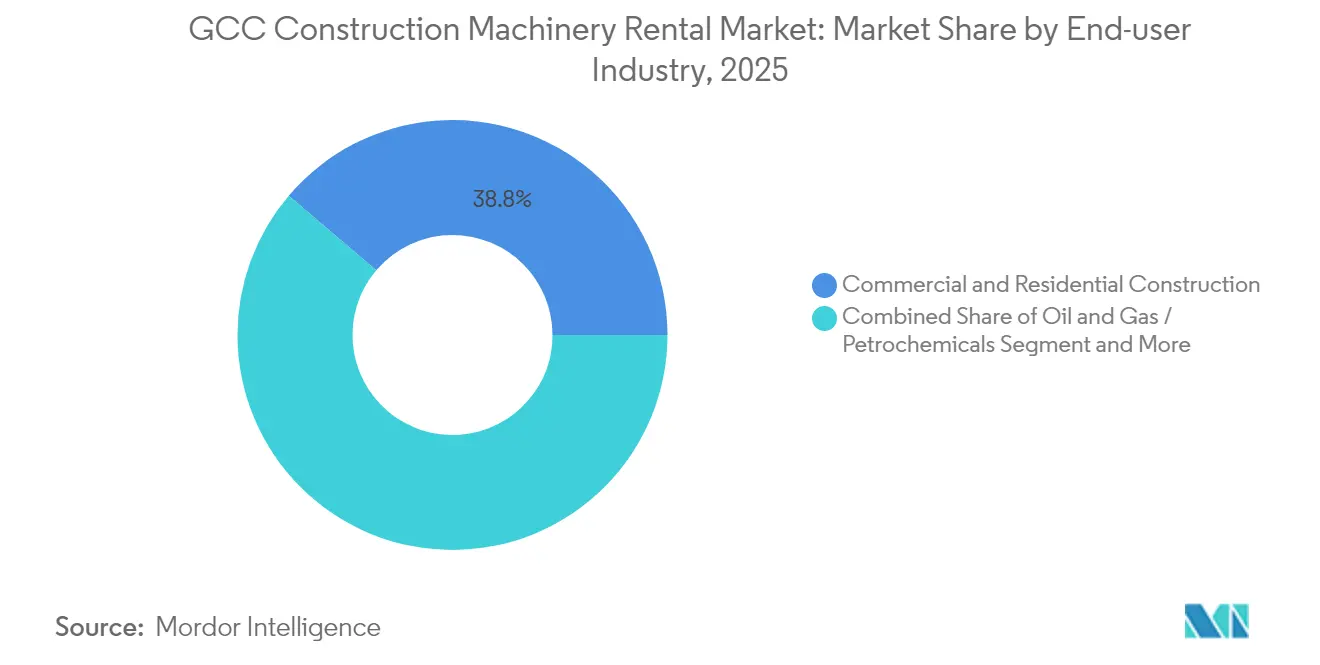
- Por industria de usuario final, la construcción comercial y residencial capturó el 38.78% del tamaño del mercado de alquiler de maquinaria de construcción del CCG en 2025; se anticipa que la energía y las energías renovables se expandirán a una CAGR del 6.76% entre 2026 y 2031.
- Por países, Arabia Saudita controlaba el 54.52% de la cuota de mercado de alquiler de maquinaria de construcción del CCG en 2025; se proyecta que Qatar registre la CAGR más rápida del 7.44% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de alquiler de maquinaria de construcción en el CCG
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge de la infraestructura bajo la visión del CCG | + 1.8% | Arabia Saudita, Emiratos Árabes Unidos, Qatar | Largo plazo (≥ 4 años) |
| Ampliación de centros de datos y energías renovables | + 1.2% | Emiratos Árabes Unidos, Arabia Saudita, Omán | Mediano plazo (2-4 años) |
| Cambio a modelos OPEX-Light | + 0.9% | GCC | Corto plazo (≤ 2 años) |
| Normas obligatorias de nivel 4 final/etapa V de la UE | + 0.7% | Emiratos Árabes Unidos, Arabia Saudita | Mediano plazo (2-4 años) |
| Gestión digital de flotas y telemática | + 0.5% | Emiratos Árabes Unidos, Arabia Saudita, Qatar | Corto plazo (≤ 2 años) |
| Incentivos para las compras ecológicas vinculados a la COP28 | + 0.4% | GCC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Auge de la infraestructura bajo los programas de la visión del CCG
Megaproyectos como NEOM, los corredores turísticos globales del Mar Rojo y Dubai 2040 impulsan una demanda de equipos sin precedentes, comprimiendo los ciclos de compra tradicionales en decisiones de alquiler primero. El Fondo de Inversión Pública de Arabia Saudita en NEOM, mientras que una nueva empresa conjunta Wolffkran-Zamil está construyendo una planta de grúas torre de 150 unidades por año para servir a proyectos regionales [1] “Middle East Tower Crane Factory Announced,” Wolffkran, WOLFFKRAN.COM . El crecimiento de las transacciones inmobiliarias de los EAU en 2024, reforzando las constantes tuberías de construcción vertical que dependen de grúas y bombas de hormigón fácilmente disponibles. La Tercera Estrategia Nacional de Desarrollo de Qatar describe la inversión en esquemas PPP hasta 2030, extendiendo aún más el capital de los contratistas. Las largas listas de proyectos en la ZEE de Duqm de Omán y el programa de metro de Bahréin subrayan cómo las agendas de Visión aumentan la necesidad de flotas flexibles. En consecuencia, el mercado de alquiler de maquinaria de construcción del CCG recibe un impulso estructural derivado de la volatilidad en la planificación de los megaproyectos y de las exigencias de disciplina en el gasto de capital.
Crecimiento rápido de los centros de datos y la construcción de energías renovables
Los clústeres de centros de datos hiperescalables en Dubai South y el Parque Energético Rey Salman de Arabia Saudita requieren trabajos de cimentación de precisión, izamientos pesados para módulos prefabricados y generación continua de energía in situ. Simultáneamente, las plantas fotovoltaicas a escala de servicios públicos, como el proyecto Al Dhafra de 2 GW de los EAU y las concesiones de hidrógeno verde de Omán, requieren equipos de pilotaje especializados, grúas sobre orugas y manipuladores telescópicos de alta capacidad durante períodos de varios años [2] “Objetivos de capacidad de energía limpia”, Mubadala, MUBADALA.COM . Los proveedores de alquiler adaptan paquetes de equipos con kits de estrés térmico y características de protección contra el polvo adecuadas para las condiciones del desierto, lo que reduce los costos iniciales para los desarrolladores. A medida que las energías renovables se aceleran hacia el objetivo de energía limpia de la región para 2050, las flotas de alquiler especializadas se vuelven indispensables para cumplir con los ajustados plazos de puesta en marcha.
Los contratistas cambian a modelos OPEX-Light ante la reducción de los márgenes de los proyectos
Los ciclos de pago del sector público en Arabia Saudita y las aprobaciones esporádicas de órdenes de variación limitan el capital circulante, lo que disuade a los contratistas de realizar compras directas. Los elevados tipos de interés y los límites de préstamo de Basilea III aumentan la tasa mínima de rentabilidad para la propiedad de equipos, lo que impulsa a empresas como ALEC Engineering a priorizar la preservación de la liquidez. El alquiler traslada el riesgo de depreciación, mantenimiento y reventa a los propietarios de flotas, mientras que las cláusulas de garantía de tiempo de actividad protegen los plazos de los proyectos. La monetización de datos telemáticos —desde informes de tiempo de inactividad hasta paneles de productividad— respalda estructuras de facturación basadas en el rendimiento que alinean los costes de los equipos con las entradas de efectivo del proyecto, lo que refuerza el atractivo del alquiler.
Normas de importación obligatorias de nivel 4 final/etapa V de la UE (EAU y Arabia Saudí)
A partir de 2024, las autoridades aduaneras de Dubái exigen que las máquinas diésel lleven sistemas de postratamiento certificados, lo que impulsa la sustitución de flotas Tier 3 inadecuadas para los umbrales de partículas [3] “Tier 4 Final Solutions”, Caterpillar, CATERPILLAR.COM . Las mejoras de cumplimiento aumentan los costos de compra, mientras que los proveedores de alquiler de equipos de construcción de los EAU amortizan la prima sobre grandes flotas e incorporan paquetes de capacitación para operadores que evitan una gestión deficiente y costosa de la regeneración del DPF. En consecuencia, los contratistas adoptan el alquiler para asegurar activos que cumplan con la normativa sin afectar su balance, y los distribuidores regionales aceleran los programas de intercambio que abastecen los mercados secundarios en África.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Intensificación de la competencia de precios por parte de los arrendadores chinos | −1.1% | GCC | Corto plazo (≤ 2 años) |
| Retrasos en proyectos de megaproyectos públicos | −0.8% | Arabia Saudita, Catar, Kuwait | Mediano plazo (2-4 años) |
| Escasez de operadores certificados | −0.6% | GCC | Largo plazo (≥ 4 años) |
| El estrés climático acelera la depreciación | −0.4% | GCC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Intensificación de la competencia de precios por parte de los arrendadores afiliados a los OEM chinos
Los fabricantes de grúas con sede en Shandong combinan financiación sin intereses con ofertas de alquiler, lo que les permite superar a las empresas regionales tradicionales y, al mismo tiempo, impulsar la creación de centros regionales de almacenamiento de piezas en Dammam y Jebel Ali. Su modelo integrado aprovecha la adquisición a gran escala de fábricas nacionales, lo que reduce los márgenes de beneficio para los operadores que dependen de flotas europeas. Si bien las estrictas normas de localización saudíes favorecen a las empresas consolidadas, los contratistas de segundo nivel, sensibles a los precios, se inclinan por las alternativas chinas, lo que impulsa a las empresas tradicionales a priorizar las garantías de disponibilidad con respaldo telemático y la formación de valor añadido.
Retrasos en proyectos y pagos atrasados en megaproyectos del sector público
Las revisiones de la ampliación del metro de Riad y las renegociaciones de la terminal del aeropuerto de Kuwait retrasan los plazos de finalización más allá de los plazos contractuales, dejando equipos inactivos en obras parcialmente movilizadas. Las empresas de alquiler deben conceder crédito mientras absorben la infrautilización de la flota, lo que reduce la rentabilidad. La repriorización de los proyectos de Qatar tras el Mundial también posterga las fases de mayor inversión de capital, lo que genera déficits de demanda en las distintas categorías de grúas. La gestión eficaz de las cuentas por cobrar y la diversificación del despliegue en varios países surgen como tácticas defensivas, pero conllevan una mayor complejidad logística.
Análisis de segmento
Por tipo de vehículo: el movimiento de tierras impulsa el aumento de la infraestructura
Los activos de movimiento de tierras representaron el 44.68 % del mercado de alquiler de maquinaria de construcción del CCG en 2025, gracias a los amplios movimientos de tierra para los corredores NEOM, las ampliaciones ferroviarias de mercancías de los EAU y las plataformas de procesamiento de gas de Catar. El control digital de cuchillas en excavadoras y motoniveladoras guiadas por GPS 3D impulsa una mayor productividad en plazos de proyecto ajustados, lo que refuerza la adopción del alquiler, ya que los contratistas buscan el firmware más reciente sin riesgo de propiedad. Las grúas de manipulación de materiales cobran impulso en la expansión del puerto de Duqm en Omán, mientras que las bombas de hormigón y las plumas distribuidoras registran una tasa de crecimiento anual compuesta (TCAC) del 6.88 % a medida que se multiplican los conjuntos de rascacielos a lo largo del bulevar Riad y la ría de Dubái.
Las empresas de alquiler integran la telemática OEM en paneles de control que asignan equipos en múltiples sitios, lo que mejora la utilización y facilita modelos de precios dinámicos. El mercado de alquiler de maquinaria de construcción del CCG se beneficia de paquetes de servicios que incluyen operadores certificados, asistencia de mantenimiento en cuatro horas y almacenamiento de piezas in situ. Los contratistas utilizan cada vez más el coste total del proyecto por metro cúbico movido en lugar de las tarifas por hora de equipo, lo que consolida la transición hacia contratos de alquiler que integran métricas de rendimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de propulsión: La transición eléctrica acelera
Las máquinas con motor de combustión interna mantuvieron un dominio del 87.65 % en 2025, aunque las minicargadoras, miniexcavadoras y carretillas elevadoras todoterreno eléctricas registraron una tasa de crecimiento anual compuesta (TCAC) del 10.18 %, a medida que los municipios impusieron límites a las emisiones y el ruido en zonas residenciales. Las empresas de alquiler implementan remolques de carga móvil alimentados por grupos electrógenos híbridos, lo que garantiza una alimentación flexible en la obra y reduce la ansiedad por la autonomía. Se prevé que la cuota de mercado de alquiler de maquinaria de construcción en el CCG para modelos eléctricos de batería crezca para 2030, ya que la densidad energética de las baterías superará los 300 Wh/kg, lo que permitirá ciclos de trabajo de ocho horas en excavadoras de 30 toneladas.
Las variantes con propulsión híbrida surgen como soluciones de transición, especialmente para manipuladores telescópicos y plataformas articuladas que operan en parques logísticos dispersos. El análisis predictivo compara el consumo de combustible entre las variantes híbridas y diésel, lo que orienta a los contratistas hacia la mejor relación coste-sostenibilidad. Las condiciones de arrendamiento incorporan objetivos de reducción de carbono, y las tarifas de alquiler se reducen una vez que la telemetría verificada demuestra un ahorro de emisiones en comparación con las flotas Tier 3 de referencia.
Por industria de usuario final: la energía renovable impulsa la demanda especializada
Los edificios comerciales y residenciales se mantuvieron como el principal arrendatario, con una participación del 38.78% en 2025, gracias a las importantes transacciones inmobiliarias de Dubái y los megaproyectos saudíes, que incluyen varios hoteles nuevos. No obstante, la energía y las energías renovables son el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.76%, ya que la región añade 15 GW de capacidad solar y acelera los proyectos piloto de hidrógeno verde.
La infraestructura de ductos para North Field LNG, la refinería Duqm de Omán y las terminales de exportación de amoníaco ADNOC de los Emiratos Árabes Unidos se basa en tiendetubos especializados, remolques elevadores por vacío y sistemas de transporte modulares, normalmente disponibles solo a través de consorcios de alquiler. Por lo tanto, la industria de alquiler de maquinaria de construcción del CCG adapta su flota a los ciclos específicos del sector, equilibrando el auge inmobiliario con el ritmo plurianual de construcción de centrales eléctricas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de alquiler de maquinaria de construcción en Arabia Saudita
Arabia Saudita es la pilar del mercado de alquiler de maquinaria de construcción del CCG, con una participación del 54.52 % en 2025, impulsada por una importante cartera de proyectos que abarca los distritos de NEOM, Qiddiya y The Line. El mandato de localización del reino, que exige un mínimo del 25 % de componentes fabricados en Arabia Saudita en los contratos gubernamentales, favorece a las empresas de alquiler con socios de ensamblaje nacionales, como lo demuestra la planta de grúas torre Wolffkran-Zamil, que prevé producir 150 unidades al año.
Mercado de alquiler de maquinaria de construcción del CCG
Los Emiratos Árabes Unidos ocupan una posición destacada, aprovechando su papel como centro comercial regional, con operaciones inmobiliarias y una sólida infraestructura logística que facilita la rápida redistribución de equipos entre los emiratos. La Carta de Cero Emisiones Netas de los EAU incentiva la adopción de maquinaria compacta eléctrica mediante la tramitación acelerada de aprobaciones ambientales, lo que impulsa la cuota nacional de flotas preparadas para sistemas híbridos. Catar representa el mercado de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.44 % hasta 2031, vinculada a varios proyectos planificados y a la Fase 2 de Sostenibilidad de la Producción del Campo Norte, que amplía su dominio del GNL. Omán, Kuwait y Baréin contribuyen conjuntamente con una parte constante de los ingresos regionales, y la Zona Económica Especial (ZEE) de Duqm en Omán, por sí sola, atrae inversiones en transporte y plantas petroquímicas, lo que requiere excavadoras de largo alcance y plataformas de transporte pesado. La flexibilización monetaria impulsada por las políticas desde finales de 2024 reduce los costes de financiación, lo que favorece indirectamente el inicio de la construcción y la penetración del alquiler en los seis estados del CCG.
Panorama regulatorio
La normativa que rige el alquiler de maquinaria de construcción en los países del CCG se centra en (i) la seguridad en las obras, (ii) la conformidad de los productos importados y (iii) las restricciones de aptitud para circular de los vehículos pesados. En Dubái, el Decreto n.º (19) de 2025 sobre seguridad en la construcción exige el cumplimiento de un Código de Buenas Prácticas de Seguridad en la Construcción, vinculante para contratistas y empresas de ingeniería, y eleva los estándares operativos para los proveedores de alquiler mediante procedimientos documentados de mantenimiento, inspecciones y operación segura.
Arabia Saudita controla el acceso al mercado para muchas categorías de maquinaria a través de SASO, incluyendo el Centro Regulador de Equipos Pesados (establecido en abril de 2021) y el sistema de conformidad SABER utilizado para el despacho de aduanas. Desde el 1 de enero de 2025, la maquinaria de construcción importada requiere la certificación de conformidad SABER obligatoria, mientras que las regulaciones técnicas aplicables hacen referencia a estándares de seguridad como SASO ISO 12100 y SASO ISO 3471 (ROPS), lo que apoya la transición hacia flotas de alquiler más nuevas y que cumplen con la normativa. En los Emiratos Árabes Unidos, el Decreto Ley Federal N° 12 de 2023 y el Decreto del Gabinete N° 138 de 2023 regulan los pesos y dimensiones de los vehículos pesados, lo que afecta la utilización de alquiler de transportadores de plataforma baja, camiones pesados y movimientos de equipos sobredimensionados, con regímenes de aprobación técnica también respaldados por entidades de Abu Dabi como QCC para requisitos relacionados con la infraestructura.
Análisis de la cadena de valor
La cadena de valor del alquiler de maquinaria de construcción en el Consejo de Cooperación del Golfo (CCG) comienza con los fabricantes de equipos originales (OEM) globales y los distribuidores regionales autorizados que suministran equipos nuevos, repuestos y servicios. Posteriormente, la cadena se extiende a los propietarios de flotas (grandes grupos de alquiler y arrendadores especializados) y, finalmente, a los contratistas y propietarios de proyectos mediante alquileres puntuales a corto plazo y acuerdos marco plurianuales con cláusulas de disponibilidad. Los distribuidores y las redes de servicio garantizan la operatividad de las flotas en condiciones de operación adversas; por ejemplo, Mohamed Abdulrahman Al-Bahar opera como distribuidor autorizado de Caterpillar en los Emiratos Árabes Unidos, Qatar, Bahréin, Kuwait y Omán, lo que facilita la disponibilidad de repuestos y los procesos de reconstrucción que influyen en el costo del ciclo de vida de las flotas de alquiler.
La creación de valor en el lado operativo proviene de la configuración de la flota (movimiento de tierras, grúas/elevación y accesorios especiales), la movilización y la logística de transporte pesado, el mantenimiento in situ y la programación habilitada por telemática en centros logísticos como Riad/Yeda y el corredor logístico de los EAU (incluido Jebel Ali). El redistribución transfronteriza y las verificaciones de cumplimiento (conformidad de importación, seguridad en el sitio y límites de transporte) añaden fricción y realzan la importancia de los flujos de trabajo de documentación e inspección. La creciente integración de la telemática y el IoT respalda la gestión de la utilización, el mantenimiento predictivo y la facturación basada en el rendimiento, mientras que la presión regulatoria de organismos como SASO acelera los ciclos de reemplazo hacia activos que cumplen con las normas de emisiones y seguridad.
Panorama competitivo
El mercado de alquiler de maquinaria de construcción del CCG presenta una fragmentación moderada. Empresas líderes regionales como Al Faris Group se especializan en grúas y una logística de transporte pesado integrada verticalmente, mientras que Wolffkran Arabia se centra en servicios llave en mano de grúas torre para contratistas de edificios de gran altura. Las arrendadoras chinas afiliadas a fabricantes de equipos originales (OEM) —Zoomlion y XCMG Leasing— entran a través de depósitos de empresas conjuntas en Dammam y Dubái, ofreciendo financiación combinada que reduce las tarifas diarias.
La diferenciación digital define el próximo campo de batalla competitivo. Al Faris introdujo en 2025 un programa de "Garantía de Tiempo de Actividad del 95%" con respaldo telemático que compensa las indemnizaciones por la sustitución tardía de equipos, aprovechando la conectividad 4G/5G en los clústeres NEOM. Wolffkran Arabia equipó su flota de grúas de pluma abatible con tecnología anticolisión integrada en modelos BIM, reduciendo el tiempo de inactividad de las grúas torre en el Parque Rey Salmán de Riad. Los nuevos participantes chinos contraatacan con indicadores de momento de carga basados en IA y garantías multianuales, apostando por plazos de amortización más cortos gracias a los menores costes de adquisición.
La capacidad de equipos eléctricos emerge como una ventaja estratégica. Distribuidores regionales de Volvo y JCB se asocian con empresas de alquiler para establecer centros de carga rápida en Dubai Logistics City y Riad Industrial Valley. Los operadores capaces de garantizar flotas que cumplan con las normas de emisiones obtienen la condición de proveedor preferente en licitaciones públicas, mientras que las empresas independientes más pequeñas se enfrentan a obstáculos de inversión de capital relacionados con la adquisición de máquinas eléctricas y cargadores. La intensificación del desarrollo de centros de datos inclina aún más la balanza hacia las empresas que ofrecen soluciones combinadas de alquiler y generación de energía.
Líderes de la industria de alquiler de maquinaria de construcción del CCG
Grupo Al Faris
Bin Quraya
Alquiler de equipos Byrne LLC
Compañía de tractores y maquinaria pesada Zahid
Johnson Arabia LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Al Faris Group desplegó una grúa móvil Liebherr LTM 1750-9.1 (de 800 toneladas) para el desmantelamiento de una grúa torre en un proyecto de estadio. Esta iniciativa refuerza la demanda de grúas móviles de alta capacidad y de servicios de planificación de izamiento especializados, ofrecidos como alquiler, no solo como arrendamiento de equipos, lo que aumenta la importancia de la capacidad de elevación de cargas pesadas y la seguridad en la ejecución de las operaciones.
- Febrero de 2026: GFH Financial Group completó la adquisición del 60 % de las acciones de Byrne Equipment Rental LLC. Esta transacción fortalece el acceso de Byrne al capital necesario para la expansión de su flota y la modernización de su red, lo que respalda la escalabilidad de su plataforma en los centros de proyectos del CCG, donde los marcos de trabajo basados en el tiempo de actividad y la cobertura en múltiples ubicaciones influyen en las decisiones de adjudicación. El acuerdo demuestra el interés de los inversores por operadores de plataformas que puedan estandarizar sus operaciones y ampliar su cobertura regional.
- Mayo de 2024: Saudi Aramco adjudicó un contrato llave en mano a precio fijo para el Paquete 5 del Sistema Maestro de Gas III, que abarca 170 km de gasoductos. Esta adjudicación incrementa la demanda de alquiler de maquinaria para movimiento de tierras, elevación y equipos de apoyo en diversas zonas, favoreciendo a los proveedores que pueden movilizar flotas estandarizadas con mantenimiento y logística incluidos.
Alcance y metodología
Alquiler de equipos de construcción significa un sitio para la recuperación y el almacenamiento de vehículos grandes o grandes piezas de maquinaria generalmente relacionados con la construcción disponible para el uso del público, que puede incluir actividades minoristas complementarias y adicionales.
El mercado de alquiler de maquinaria/equipos de construcción del CCG está segmentado por tipo de vehículo, tipo de propulsión y país.
Por tipo de vehículo, el mercado se segmenta en equipos de movimiento de tierras y manipulación de materiales. Por tipo de propulsión, el mercado se segmenta en motores IC y propulsores híbridos. Por países, el mercado está segmentado en Bahréin, Kuwait, Omán, Qatar, Arabia Saudita y Emiratos Árabes Unidos.
El informe ofrece el tamaño y el pronóstico para el mercado de alquiler de maquinaria/equipos de construcción del CCG en valor USD para todos los segmentos anteriores.
| Equipos de movimiento de tierras |
| Equipo de Manejo de Materiales |
| Equipos de construcción y compactación de carreteras |
| Equipos de hormigón y elevación |
| Generadores de energía y servicios públicos |
| Motor IC |
| Accionamiento híbrido |
| Completamente eléctrico / alimentado por batería |
| Construcción comercial y residencial |
| Petróleo y gas / Petroquímicos |
| Infraestructura y Transporte (carreteras, metros, puertos, aeropuertos) |
| Energía y renovables |
| Industrial y Manufactura |
| Saudi Arabia |
| Emiratos Árabes Unidos |
| Qatar |
| Kuwait |
| Omán |
| Bahrain |
| Por tipo de vehículo | Equipos de movimiento de tierras |
| Equipo de Manejo de Materiales | |
| Equipos de construcción y compactación de carreteras | |
| Equipos de hormigón y elevación | |
| Generadores de energía y servicios públicos | |
| Por tipo de propulsión | Motor IC |
| Accionamiento híbrido | |
| Completamente eléctrico / alimentado por batería | |
| Por industria del usuario final | Construcción comercial y residencial |
| Petróleo y gas / Petroquímicos | |
| Infraestructura y Transporte (carreteras, metros, puertos, aeropuertos) | |
| Energía y renovables | |
| Industrial y Manufactura | |
| Por país | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Kuwait | |
| Omán | |
| Bahrain |
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de alquiler de maquinaria de construcción del CCG en 2026?
El mercado está valorado en USD 5.63 mil millones en 2026, y se prevé que alcance los USD 7.61 mil millones en 2031.
¿Qué país lidera la demanda de maquinaria de construcción alquilada en el CCG?
Arabia Saudita representa el 54.52% de los ingresos regionales, impulsados por su cartera de proyectos de 680 mil millones de dólares.
¿Qué tipo de equipo tiene la mayor cuota de alquiler hoy en día?
La maquinaria para movimiento de tierras lidera con una participación del 44.68% debido a los extensos trabajos de nivelación, excavación y preparación del sitio.
¿Qué CAGR se espera para el mercado general hasta 2031?
Se proyecta que el mercado de alquiler de maquinaria de construcción del CCG crecerá a una CAGR del 6.22 % durante el período 2026-2031.


