

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
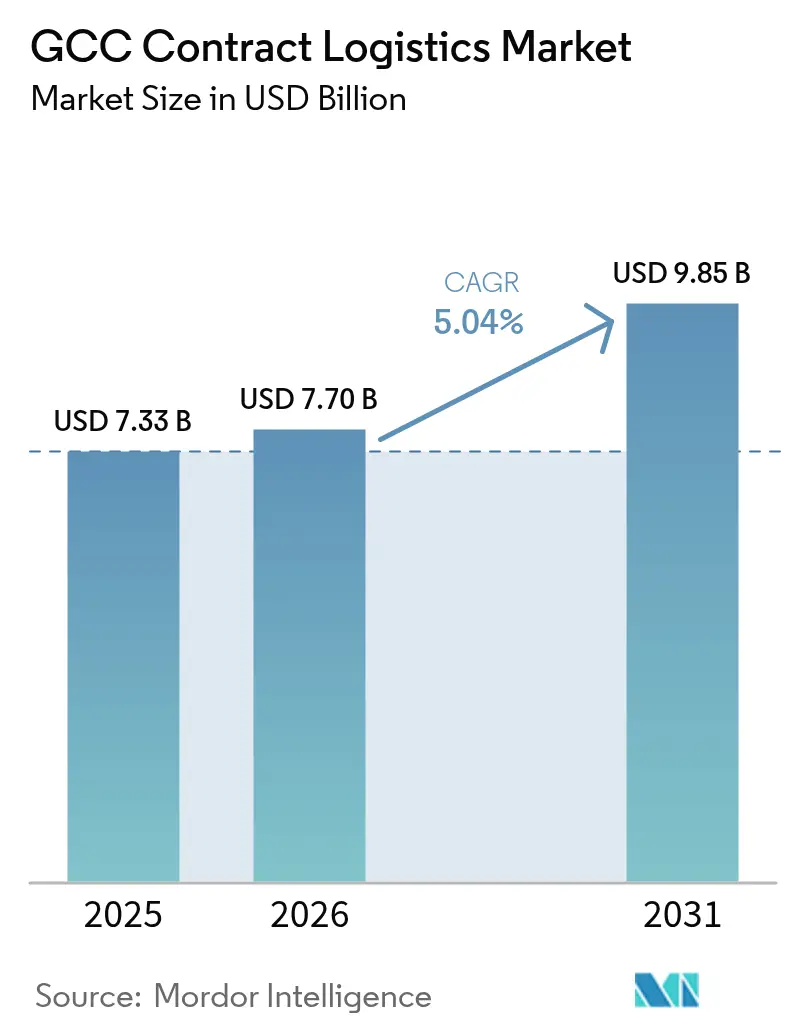
| Tamaño del mercado (2026) | USD 7.7 mil millones |
| Tamaño del mercado (2031) | USD 9.85 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.04% CAGR |
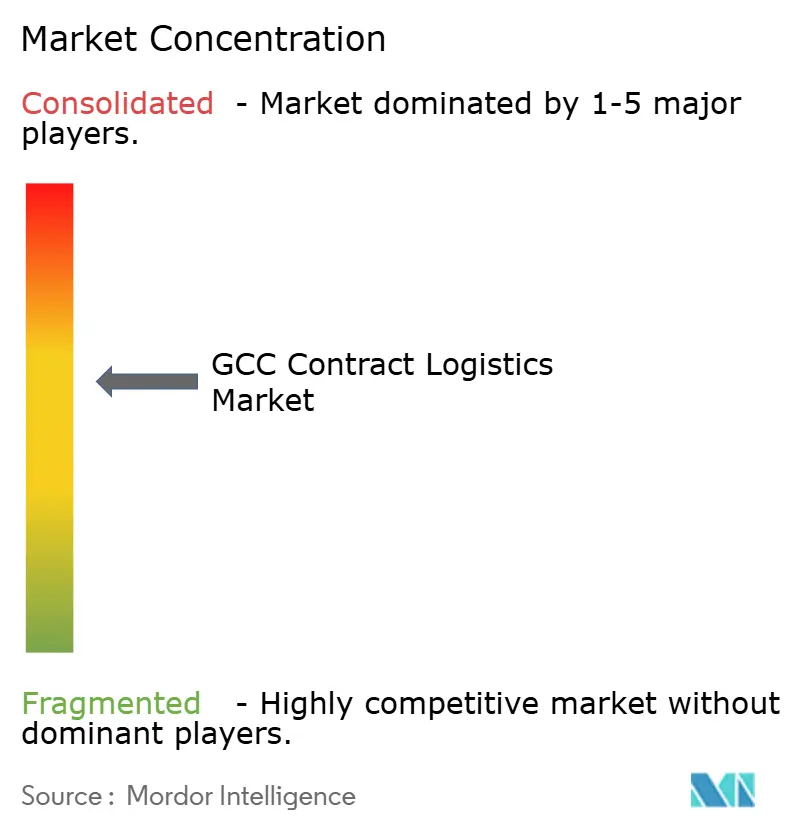
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de logística contractual del CCG por Mordor Intelligence
Se espera que el tamaño del mercado de logística por contrato del CCG crezca de USD 7.33 millones en 2025 a USD 7.7 millones en 2026 y alcance los USD 9.85 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.04 % durante el período 2026-2031. Los gobiernos regionales están canalizando un gasto récord en infraestructura hacia zonas de libre comercio, corredores multimodales y plataformas de comercio digital, posicionando la logística por contrato como un pilar fundamental del crecimiento económico diversificado. La aceleración del comercio electrónico, los proyectos industriales a gran escala en el marco de la Visión Saudí 2030 y el aumento de los volúmenes de envíos de productos sanitarios están amplificando la demanda de servicios sofisticados de cumplimiento, cadena de frío y valor añadido. La intensidad competitiva aumenta a medida que los actores globales de la logística integrada incorporan soluciones robóticas y basadas en datos, mientras que los especialistas regionales aprovechan el conocimiento local para asegurar alianzas a largo plazo. A pesar del fuerte impulso, las normas de cabotaje y la escasez crónica de almacenes de primera categoría siguen inflando los costes operativos y frenando la optimización de la red.
Conclusiones clave del informe
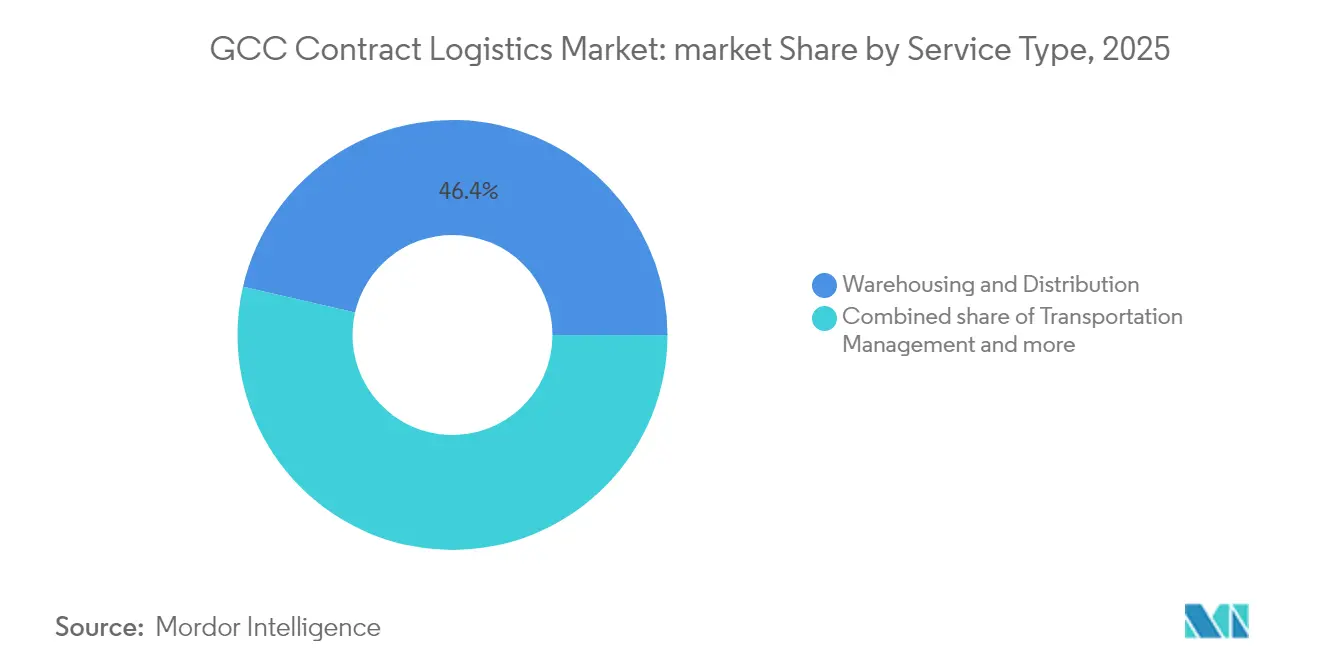
- Por servicio, Almacenamiento y Distribución lideró con el 46.40% de la participación de mercado de Logística por Contrato del CCG en 2025. Se pronostica que el mercado de Logística por Contrato del CCG para Servicios de Valor Agregado crecerá a una CAGR del 7.35% entre 2026 y 2031.
- Por industria de usuario final, los bienes de consumo y el comercio minorista representaron el 31.50 % del tamaño del mercado de logística por contrato del CCG en 2025. El mercado de logística por contrato del CCG para atención médica y productos farmacéuticos se está expandiendo a una CAGR del 8.65 % entre 2026 y 2031.
- Por duración del contrato, los acuerdos a largo plazo (≥ 1 año) representaron el 67.30% de la participación de mercado de Logística por Contrato del CCG en 2025. Se proyecta que el mercado de Logística por Contrato del CCG para contratos a corto plazo crezca a una CAGR del 6.55% entre 2026 y 2031.
- Por geografía, Arabia Saudita controlaba el 52.60% del tamaño del mercado de logística por contrato del CCG en 2025. Se prevé que el mercado de logística por contrato del CCG para los Emiratos Árabes Unidos tenga la CAGR más rápida del 5.95% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de logística por contrato del CCG
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento rápido del cumplimiento del comercio electrónico | + 1.2% | Arabia Saudita, Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Visión 2030 necesidades logísticas de diversificación industrial | + 1.5% | Arabia Saudita, efectos colaterales del CCG | Largo plazo (≥ 4 años) |
| Las zonas de libre comercio amplían la demanda de almacenamiento | + 0.8% | Emiratos Árabes Unidos, Arabia Saudita, Omán | Mediano plazo (2-4 años) |
| Inversión gubernamental en la cadena de frío | + 0.6% | Arabia Saudita, Emiratos Árabes Unidos, Qatar | Mediano plazo (2-4 años) |
| Conectividad multimodal del Ferrocarril del Golfo | + 0.7% | Todos los países del CCG | Largo plazo (≥ 4 años) |
| Mandatos de valor local que favorecen a los 3PL locales | + 0.5% | Arabia Saudita, Emiratos Árabes Unidos, Omán | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento rápido del cumplimiento del comercio electrónico en Arabia Saudita y los Emiratos Árabes Unidos
Los pedidos en línea en la región MENA aumentaron un 30 % en 2024, y el valor promedio de los pedidos en los EAU pasó de USD 30 a USD 35.6. Alrededor del 42 % de las empresas de comercio electrónico aún consideran la eficiencia de la última milla como el principal obstáculo. Los proveedores de logística por contrato están construyendo centros logísticos regionales, automatizando la clasificación de paquetes e integrando herramientas de enrutamiento transfronterizo para reducir los plazos de entrega y controlar los costos.
Los proyectos de diversificación industrial de Visión 2030 requieren una logística integrada
Arabia Saudita aprobó USD 50 mil millones en proyectos bajo Visión 2030 en 2024 y destinó fondos a 59 centros logísticos nacionales. El NIDLP asigna USD 36 mil millones adicionales a infraestructura logística, además de USD 28 mil millones a zonas industriales. Estos programas de capital exigen una logística contractual llave en mano capaz de sincronizar los flujos de entrada, almacenamiento y salida. Los operadores integrados en los emplazamientos de los proyectos informan de un aumento en los objetivos de localización, y el 68 % de las empresas priorizan la localización de la cadena de suministro para su resiliencia.
La expansión de las zonas de libre comercio aumenta la demanda de almacenamiento
El parque logístico Fase 2 de Jafza aporta 360,000 pies cuadrados adicionales de espacio gracias a una inversión de 90 millones de AED (24.51 millones de USD) para impulsar los ingresos logísticos de los EAU a 200 millones de AED (54.46 millones de USD) para 2032. La Zona de Libre Comercio Umm Al Quwain añade 350,000 pies cuadrados de almacenes y 65,000 pies cuadrados de superficie comercial, lo que aumenta la flexibilidad para el posicionamiento del inventario. Las empresas multinacionales citan las aduanas simplificadas y las zonas de valor añadido de estos centros como factores decisivos en el diseño de la red regional.
La inversión en cadena de frío liderada por el Gobierno impulsa la logística con temperatura controlada
Los envíos con temperatura controlada crecieron más del 30 % en 2023, el mayor registrado hasta la fecha, impulsados por las prioridades de seguridad alimentaria y farmacéutica. Las capas tecnológicas, como el monitoreo de condiciones habilitado por IA, están mejorando la integridad del producto. [1] División de Investigación de la Asociación Internacional de Transporte Aéreo, “Tendencias del transporte aéreo con temperatura controlada 2024”, Publicaciones de la IATA, iata.org Los actores de la logística están implementando instalaciones dedicadas que cumplen con las Buenas Prácticas de Distribución (BPD); Aramex destaca la garantía de calidad y el cumplimiento como requisitos competitivos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Restricciones de cabotaje | −0.8% | Todos los países del CCG | Mediano plazo (2-4 años) |
| Escasez de almacenamiento de grado A | −0.6% | Arabia Saudita, Emiratos Árabes Unidos | Corto plazo (≤ 2 años) |
| Procedimientos aduaneros fragmentados | −0.4% | Todos los países del CCG | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Las restricciones al cabotaje obstaculizan la optimización de la red transfronteriza
Las normas regionales que prohíben los tractores extranjeros en los movimientos nacionales aumentan los costos transfronterizos entre un 18 % y un 23 % y añaden 36 horas a los tránsitos multifronterizos [2] Secretaría General del Consejo de Cooperación del Golfo, «Regulaciones de cabotaje y hoja de ruta de armonización», Comité de Transporte del CCG, gcc-sg.org . La carga sensible a la temperatura es la más afectada. Los proveedores adoptan modelos de centro y radios, pero aún enfrentan doble manipulación en las fronteras. La armonización regulatoria está rezagada con respecto a los enlaces físicos como el Ferrocarril del Golfo, lo que frena las posibles ganancias de productividad.
La escasez de almacenamiento de grado A está aumentando los costos operativos
La oferta de espacio moderno sigue siendo limitada, lo que eleva los alquileres y obliga a realizar reformas. En Arabia Saudita, los activos logísticos bajo gestión suman 3.5 millones de pies cuadrados, pero se prevé una expansión a 2 millones de dólares en activos para 2025 para reducir la brecha. Dubai Logistics City y otros proyectos de oleoductos aliviarán las limitaciones, pero la escasez a corto plazo eleva los costes de los servicios y reduce los márgenes.
Análisis de segmento
Por servicio: El almacenamiento mantiene la escala, los servicios de valor agregado se aceleran
El almacenamiento y la distribución captaron el 46.40% de la cuota de mercado de Logística Contractual del CCG en 2025, gracias al papel de la región como punto de encuentro entre Asia, Europa y África. Las inversiones en curso del CCG incluyen el programa de 2.66 millones de dólares de Arabia Saudí para construir 18 zonas logísticas para 2030. La robótica y la automatización de estanterías altas están aumentando el rendimiento y la productividad laboral, lo que permite ciclos de producción más rápidos, como exigen minoristas y fabricantes. Sin embargo, la limitada capacidad de almacenamiento de primera calidad sigue inflando los costes del almacenamiento a temperatura controlada, lo que dificulta la entrada de nuevos competidores y fomenta la fijación de precios premium.
Se proyecta que los servicios de valor añadido se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 7.35 % hasta 2031, a medida que los 3PL integren la preparación de kits, el ensamblaje ligero y la personalización en soluciones integrales. La adopción de alta tecnología impulsa este crecimiento: DHL está implementando 1,000 robots Boston Dynamics adicionales tras invertir 1 millones de euros (1.16 millones de dólares) en automatización. Swisslog está promocionando robots AutoStore que se alinean con el impulso innovador de Saudi Vision 2030. A medida que los clientes cambian del almacenamiento transaccional a cadenas de valor integradas, los proveedores que integran visibilidad de TI, co-packing y soporte de cumplimiento ganan cuota de mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: el comercio minorista lidera, la atención médica cobra impulso
Los bienes de consumo y el comercio minorista, incluido el comercio electrónico, representaron el 31.50 % del mercado de logística contractual del CCG en 2025, gracias a la creciente adopción digital y a los modelos minoristas omnicanal. Las plataformas de Arabia Saudita y los Emiratos Árabes Unidos registraron el mayor GMV de la región, lo que impulsó la demanda de un cumplimiento rápido y devoluciones flexibles. Los minoristas apuestan por el inventario distribuido y el reabastecimiento predictivo, lo que impulsa la colaboración con 3PL en el diseño de redes, la optimización de la última milla y la logística inversa.
El sector sanitario y farmacéutico es el que crece más rápido, con una tasa de crecimiento anual compuesta (TCAC) prevista del 8.65 %. Se prevé que el tamaño del mercado de logística por contrato del CCG para este sector vertical se duplique para 2030, ya que Arabia Saudí destina más de 65 000 millones de dólares a infraestructura hospitalaria y aspira a una participación del 65 % del sector privado. Los estrictos estándares de temperatura y trazabilidad favorecen a los proveedores que invierten en instalaciones con certificación GDP, monitorización basada en IoT y experiencia regulatoria. Las alianzas con empresas farmacéuticas globales y distribuidores de vacunas están reforzando la especialización en la cadena de frío en toda la región.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por duración del contrato: predominan los compromisos a largo plazo, gana terreno la flexibilidad
Los contratos a largo plazo de al menos un año representaron el 1% del mercado de logística contractual del CCG en 67.30, lo que refleja la alta inversión de capital que requieren los almacenes dedicados, las inversiones en flotas y la integración de TI. Los contratos plurianuales permiten la previsibilidad de costos y justifican las inversiones en automatización tanto para los transportistas como para los 2025PL. Gulf Warehousing Company se centra en este tipo de alianzas para impulsar sus planes de expansión.
Sin embargo, los contratos a corto plazo inferiores a 12 meses están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 6.55 %, ya que la volatilidad, los rápidos lanzamientos de productos y las disrupciones tecnológicas obligan a las empresas a mantener la flexibilidad. El tamaño del mercado de logística contractual del CCG para contratos a corto plazo sigue siendo menor, pero cada vez más importante para proyectos de energías renovables, eventos y ayuda humanitaria. Las empresas adoptan el almacenamiento modular y el transporte de pago por uso para equilibrar el riesgo, mientras que las plataformas digitales de transporte ayudan a ajustar la capacidad en tiempo real.
Análisis geográfico
Mercado de logística por contrato de Arabia Saudita
Arabia Saudita controlaba el 52.60% del mercado de logística por contrato del CCG en 2025, impulsado por el objetivo de Visión 2030 de crear un centro logístico global con un presupuesto de más de 1 billón de riales saudíes (267 200 millones de dólares). El Reino ya ha invertido 53.31 59 millones de riales saudíes (100 106.6 millones de dólares) en mejoras de infraestructura, incluyendo XNUMX centros logísticos con una superficie de XNUMX millones de metros cuadrados. Inversiones en el mercado logístico superiores a XNUMX XNUMX millones de dólares están mejorando la capacidad portuaria, los corredores viales y las zonas francas. Las estrategias nacionales de comercio electrónico e industriales siguen impulsando la demanda de logística por contrato para el almacenamiento y la distribución nacional con tecnología avanzada.
Mercado de logística contractual de los Emiratos Árabes Unidos
Se proyecta que los EAU registren una tasa de crecimiento anual compuesta (TCAC) del 5.95 %, la más rápida del mercado de logística por contrato del CCG, aprovechando puertos marítimos de primer nivel, centros aéreos e iniciativas de comercio digital. La expansión continua de Jafza y el campus integrado de carga de la Ciudad Logística de Dubái respaldan la ambición del país de aumentar los ingresos logísticos hasta los 200 54.46 millones de AED (2032 XNUMX millones de USD) para XNUMX. La implementación de plataformas avanzadas de comercio y logística reduce los trámites de documentación y ofrece una visibilidad integral, lo que atrae a multinacionales para establecer centros de distribución regionales.
Mercado de Logística de Contratos del CCG
Catar, Kuwait, Baréin y Omán diversifican conjuntamente el mercado de logística contractual del CCG. La expansión del puerto de Duqm en Omán, respaldada por nuevas inversiones, consolida una estrategia de acceso al océano Índico. Kuwait está optimizando las aduanas, mientras que Baréin promueve un compromiso de despacho de aduanas de cinco horas para atraer flujos de inventario justo a tiempo. El Ferrocarril del Golfo unirá estos mercados en un corredor multimodal contiguo, lo que promete eficiencias de costos una vez que se implemente la armonización regulatoria.
Panorama regulatorio
Las operaciones de logística contractual en los estados miembros del CCG operan bajo el marco de la Unión Aduanera del CCG, regida por la Ley Aduanera Común para los Estados del CCG (2002), que respalda el Arancel Aduanero Común y los procesos aduaneros esenciales. La convergencia operativa también se ha reforzado mediante la Guía Unificada de Procedimientos Aduaneros en los Primeros Puntos de Entrada (2025), que estandariza la documentación y los pasos de despacho en el primer puerto de entrada y define cómo los proveedores de logística de terceros (3PL) diseñan los almacenes aduaneros, la visibilidad del inventario y los flujos de distribución transfronterizos.
En el ámbito del transporte, la Ley Unificada de Transporte Terrestre Internacional entre los Estados del CCG (aprobada en la 43.ª sesión del Consejo Supremo del CCG en diciembre de 2022) proporciona una base jurídica regional para las operaciones de transporte terrestre transfronterizo, mientras que los reguladores nacionales establecen los requisitos de licencia y cumplimiento. En Arabia Saudita, la Autoridad General de Transporte (TGA) gestiona la concesión de licencias a operadores e instalaciones logísticas, incluso a través de la plataforma Logisti, lo que aumenta la importancia del cumplimiento digital en la incorporación de sitios y flotas. En los Emiratos Árabes Unidos, la Decisión Ministerial n.º 74 de 2026 introdujo la prohibición de aumentos de precios injustificados para el transporte terrestre nacional, los servicios operativos portuarios y los servicios logísticos terrestres conexos durante situaciones de emergencia, lo que añade un mecanismo de estabilidad de costes que puede influir en la fijación de precios de los contratos y los compromisos de nivel de servicio.
Análisis de la cadena de valor
La cadena de valor de la logística contractual del CCG comienza con los flujos de entrada en los puertos marítimos y aéreos, y continúa con la manipulación en puertos o terminales y el despacho de aduanas, pasando por el almacenamiento en depósitos aduaneros y no aduaneros, la gestión de pedidos multiusuario y la distribución en el país. La capa intermedia se configura mediante el almacenamiento en zonas francas y clústeres industriales (incluidos espacios que cumplen con la cadena de frío y las Buenas Prácticas de Distribución para envíos sanitarios), junto con servicios de valor añadido como el empaquetado, el embalaje, el etiquetado y el ensamblaje ligero, que transforman el almacenamiento en flujos de trabajo específicos para cada remitente. Las torres de control, las plataformas WMS/TMS y los sistemas de cumplimiento conectan estas etapas, mientras que la logística de última milla y la logística inversa cierran el ciclo para los programas de consumo, venta minorista y posventa.
Las recientes inversiones y alianzas demuestran cómo los propietarios de infraestructuras y los transportistas están fortaleciendo los vínculos entre puertos y el interior del país, y ampliando las opciones de rutas. Gulftainer está acelerando su programa de inversión en el puerto de Khor Fakkan, aumentando la capacidad de 3.5 millones a 5 millones de TEU, y la Autoridad Portuaria Saudí (Mawani) anunció una expansión de 170 millones de dólares en el Puerto Islámico de Jeddah con DP World y Red Sea Gateway Terminal, ambas con impacto en el rendimiento y las decisiones de ubicación de almacenes en torno a los principales puntos de entrada. En el lado de los transportistas, la firma de alianzas logísticas entre Borouge, Gulftainer y Etihad Rail pone de manifiesto la creciente necesidad de exportación ferroviaria y distribución interior vinculada a los grandes productores industriales, mientras que la alianza entre Maersk y Saudi Post (SPL) en torno al Parque Logístico Integrado de Maersk en Jeddah refleja una mayor integración entre las capacidades de cumplimiento, transporte principal y entrega final para los volúmenes impulsados por el comercio electrónico.
Panorama competitivo
La industria de la logística por contrato del CCG está moderadamente concentrada. Integradores globales como DHL Supply Chain, CEVA Logistics y Kuehne + Nagel compiten con los líderes regionales Aramex, Gulf Warehousing Company y Almajdouie Logistics. Las inversiones en automatización están redefiniendo el terreno de juego; el compromiso de DHL de invertir 1 millones de euros (1.16 millones de dólares) y su acuerdo con Boston Dynamics para incorporar 1,000 robots amplían la productividad y la seguridad. CEVA implementa torres de control basadas en la nube que alimentan motores de ruta con IA, mientras que Kuehne + Nagel escala plantas de grado farmacéutico en el sur de Dubái.
Las empresas regionales contraatacan con experiencia local en cumplimiento normativo y servicios integrados de transporte terrestre. GWC registró ingresos de 1.582 millones de QAR (434.25 millones de USD) en 2024 y ahora expande el comercio electrónico, el transporte de mercancías y la logística contractual en Catar y los estados vecinos. Almajdouie invierte en redes de transporte aduanero que cumplen con los mandatos de valor en el país, asegurando contratos petroquímicos.
Las adquisiciones estratégicas aceleran el desarrollo de capacidades. Transacciones recientes se centran en la cadena de frío, la logística inversa y la tecnología de comercio electrónico, lo que indica que la consolidación es una vía para expandir el mercado y profundizar en el mercado digital. La sostenibilidad emerge como un eje competitivo: GWC se compromete a reducir un 3% las emisiones de Alcance 1 y un 6% las de Alcance 2, instalando paneles solares en techos y modernizando sistemas LED. Los clientes priorizan cada vez más las métricas ESG en las evaluaciones de licitaciones, lo que refuerza la necesidad de operaciones sostenibles, además de la rapidez y el coste.
Líderes de la industria de logística por contrato del CCG
Cadena de suministro de DHL (Grupo Deutsche Post DHL)
Aramex PJSC
Logística CEVA
Kuehne + Nagel International AG
Soluciones DSV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Aramex anunció una alianza estratégica plurianual con Amazon en los Emiratos Árabes Unidos, con el objetivo de ampliar sus capacidades logísticas y mejorar su fiabilidad. Esta colaboración permite optimizar las operaciones de preparación y entrega de pedidos para grandes volúmenes de comercio electrónico, elevando así el nivel de servicio y la integración tecnológica entre los operadores logísticos externos (3PL) de la competencia.
- Diciembre de 2025: DHL Supply Chain anunció una inversión de 120 millones de euros para construir un almacén multiusuario de 55,000 metros cuadrados en Dubai South, cuya colocación de la primera piedra está prevista para el primer trimestre de 2026. El proyecto amplía la capacidad multiusuario de primera categoría en un clúster logístico clave de la zona franca y refuerza la capacidad de DHL para atender a clientes de diversos sectores con operaciones estandarizadas y escalables.
- Octubre de 2024: CEVA Logistics y Almajdouie Logistics formalizaron su alianza estratégica, CEVA Almajdouie Logistics, para ofrecer soluciones logísticas integradas en Arabia Saudita. Esta alianza amplía la cobertura operativa local y respalda las licitaciones de logística contractual que requieren capacidades locales alineadas con grandes programas industriales y minoristas.
Alcance y metodología
La logística por contrato implica una asociación sostenida que abarca un amplio espectro de servicios, desde el transporte de bienes o repuestos hasta su entrega final al cliente final. Esto implica poseer todos los recursos esenciales, como almacenes, personal calificado, equipo apropiado, gestión de inventario, seguimiento de envíos y soporte posventa. La subcontratación de tareas de gestión de recursos a una organización externa se conoce como logística por contrato. Las empresas de logística por contrato realizan tareas para desarrollar y planificar cadenas de suministro, diseñar instalaciones, almacenar, entregar y distribuir bienes, procesar pedidos y cobrar pagos, mantener el inventario y brindar ciertos aspectos de atención al cliente.
Un análisis de antecedentes completo del mercado de logística por contrato del CCG, que cubre las tendencias actuales del mercado, restricciones, actualizaciones tecnológicas e información detallada sobre varios segmentos y el panorama competitivo de la industria. Durante el estudio también se ha incorporado y considerado el impacto de la COVID-19.
El mercado de logística por contrato del CCG está segmentado por tipo (subcontratado e internalizado), usuario final (fabricación y automoción, bienes de consumo y venta minorista, alta tecnología, atención sanitaria y productos farmacéuticos y otros usuarios finales) y por país (Arabia Saudita, Emiratos Árabes Unidos, Qatar y resto del CCG). El informe ofrece el tamaño del mercado y las previsiones para el mercado de logística por contrato del CCG en valor (USD) para todos los segmentos anteriores.
Por servicio
| Transportation Management | Carretera |
| Aire | |
| Sea | |
| Larguero | |
| Almacenamiento y Distribución | Cadena de frío/temperatura controlada |
| Sin cadena de frío/sin control de temperatura | |
| Servicios de Valor Añadido (Kitting, Packaging, Ensamblaje, etc.) |
Por industria del usuario final
| Fabricación y automoción |
| Bienes de consumo y venta minorista (incluido el comercio electrónico) |
| Alta tecnología y electrónica |
| Salud y Farmacia |
| Petróleo, Gas y Químicos |
| Otros usuarios finales |
Por duración del contrato
| Corto plazo (menos de 1 año) |
| Largo plazo (mayor o igual a 1 año) |
Por país
| Saudi Arabia |
| Emiratos Árabes Unidos |
| Qatar |
| Kuwait |
| Omán |
| Bahrain |
| Por servicio | Transportation Management | Carretera |
| Aire | ||
| Sea | ||
| Larguero | ||
| Almacenamiento y Distribución | Cadena de frío/temperatura controlada | |
| Sin cadena de frío/sin control de temperatura | ||
| Servicios de Valor Añadido (Kitting, Packaging, Ensamblaje, etc.) | ||
| Por industria del usuario final | Fabricación y automoción | |
| Bienes de consumo y venta minorista (incluido el comercio electrónico) | ||
| Alta tecnología y electrónica | ||
| Salud y Farmacia | ||
| Petróleo, Gas y Químicos | ||
| Otros usuarios finales | ||
| Por duración del contrato | Corto plazo (menos de 1 año) | |
| Largo plazo (mayor o igual a 1 año) | ||
| Por país | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Kuwait | ||
| Omán | ||
| Bahrain | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de logística por contrato del CCG y qué tan rápido está creciendo?
El mercado ascenderá a USD 7.7 millones en 2026 y se prevé que alcance los USD 9.85 millones en 2031, lo que refleja una CAGR del 5.04 %.
¿Qué país tiene la mayor participación en el mercado de logística por contratos del CCG?
Arabia Saudita lidera con el 52.60% del mercado en 2025, apoyada por inversiones Visión 2030 que apuntan a establecer 59 centros logísticos.
¿Qué segmento de servicios domina el mercado hoy en día?
El almacenamiento y la distribución representan el 46.40% de los ingresos en 2025, impulsados por amplias inversiones en zonas logísticas en Arabia Saudita y los Emiratos Árabes Unidos.
¿Qué industria de usuarios finales se está expandiendo más rápidamente?
La atención médica y los productos farmacéuticos muestran el ritmo más rápido, avanzando a una CAGR del 8.65 % durante 2026-2031 debido a las crecientes necesidades de la cadena de frío y el gasto en atención médica.
¿Cuáles son los principales desafíos que limitan la eficiencia del mercado?
Las restricciones de cabotaje, la escasez de almacenes de grado A y los diferentes procedimientos aduaneros agregan costos, extienden los plazos de entrega y restringen la optimización de la red transfronteriza.
¿Qué tan concentrado está el panorama competitivo?
Los cinco principales proveedores de logística controlan juntos aproximadamente el 55% de los ingresos del mercado, lo que indica una concentración moderada en la que tanto los actores globales como los regionales tienen influencia.


