

Tamaño y cuota de mercado de los servicios de agencias de viajes en los países del CCG
Visión general del mercado
| Periodo de estudio | 2022 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
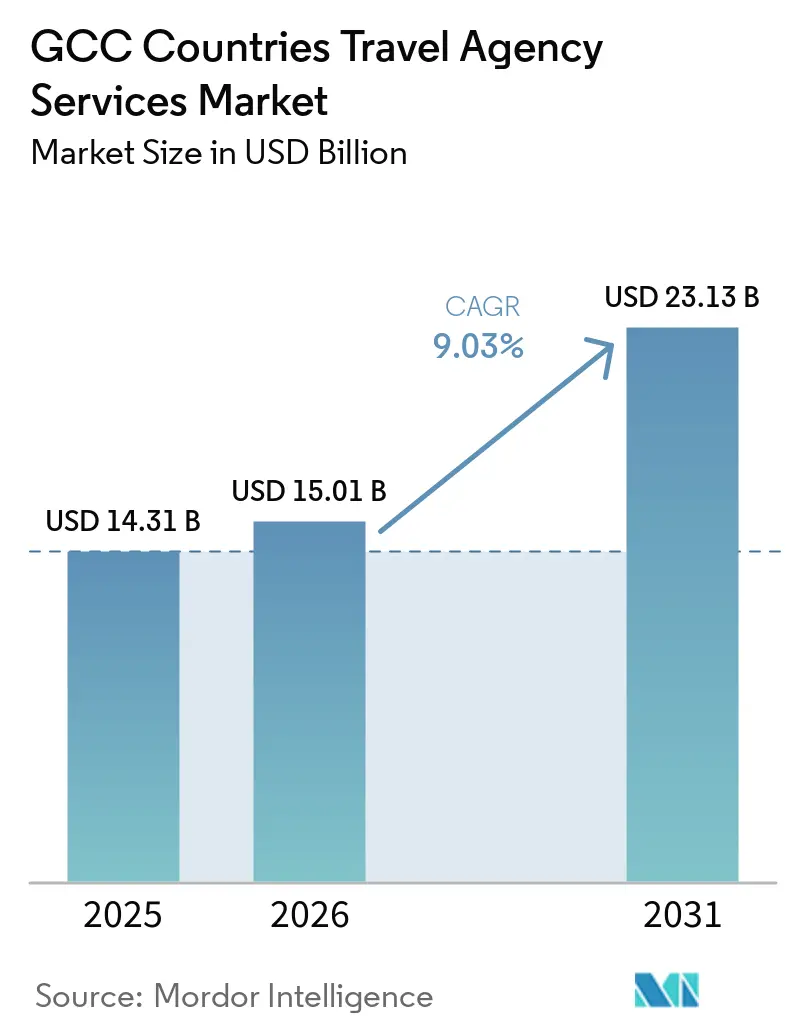
| Tamaño del mercado (2026) | USD 15.01 mil millones |
| Tamaño del mercado (2031) | USD 23.13 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.03% CAGR |
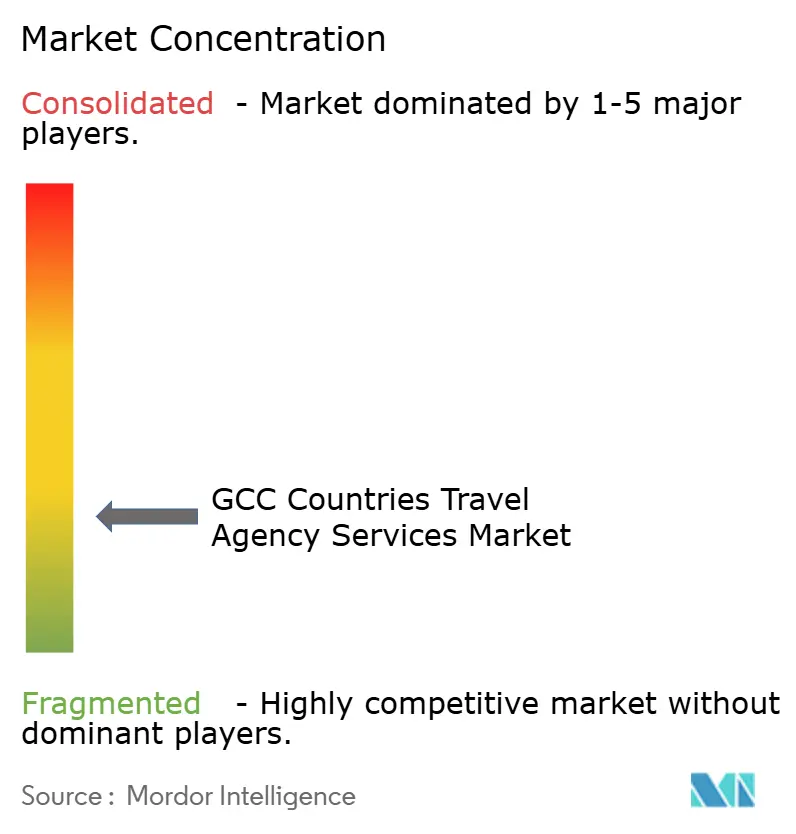
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de servicios de agencias de viajes en los países del CCG realizado por Mordor Intelligence.
El mercado de servicios de agencias de viajes de los países del CCG se valoró en 14.31 millones de dólares en 2025 y se estimó que crecería de 15.01 millones de dólares en 2026 a 23.13 millones de dólares en 2031, con una CAGR del 9.03% durante el período de pronóstico (2026-2031). El mercado está pasando de la emisión básica de billetes a la planificación integral de itinerarios, integrando vuelos, hoteles, traslados, seguros y experiencias en el destino en un único proceso de reserva. En 2024, el sector turístico del CCG contribuyó con 247.1 millones de dólares al PIB, con flujos turísticos intra-CCG que alcanzaron los 19.3 millones, lo que aumentó la demanda de servicios de viajes intermediarios [1] Centro Estadístico del CCG, «Estadísticas de Turismo», Centro Estadístico del CCG, gccstat.org . En 2025, el sector de viajes y turismo de Oriente Medio creció un 5.3%, superando el promedio mundial del 4.1%, lo que refleja un fuerte gasto en viajes de ocio y de negocios. Arabia Saudita impulsa el crecimiento mediante políticas de escala y centradas en el turismo, mientras que los Emiratos Árabes Unidos fomentan la demanda con conectividad aérea y un ecosistema de viajes corporativos desarrollado. La competencia sigue siendo intensa debido a la fragmentación del liderazgo en las distintas líneas de productos y países. Sin embargo, el mercado ha demostrado resiliencia, recuperándose de las perturbaciones regionales en cuestión de trimestres a medida que se estabilizan la capacidad aérea, la promoción turística y la demanda de reservas.
Conclusiones clave del informe
- Por tipo de servicio, la venta de billetes de avión representó el 34.93% del mercado de servicios de agencias de viajes de los países del CCG en 2025, mientras que se prevé que los cruceros registren el crecimiento más rápido con una tasa de crecimiento anual compuesta del 9.95% hasta 2031.
- En cuanto al modo de reserva, las agencias de viajes online (OTA) representaron el 58.21% del mercado de servicios de agencias de viajes de los países del CCG en 2025, mientras que las agencias híbridas son el modelo de crecimiento más rápido, sin una tasa de crecimiento anual compuesta (CAGR) cuantificada hasta 2031.
- Por motivo del viaje, los viajes de ocio representaron el 63.12% del mercado de servicios de agencias de viajes de los países del CCG en 2025, mientras que se prevé que los viajes corporativos y MICE (reuniones, incentivos, conferencias y exposiciones) crezcan a una tasa de crecimiento anual compuesta (CAGR) del 9.74% hasta 2031.
- Por tipo de viajero, los viajeros internacionales representaron el 57.80% del mercado de servicios de agencias de viajes de los países del CCG en 2025, mientras que se prevé que los viajeros nacionales crezcan a una tasa de crecimiento anual compuesta del 9.85% hasta 2031.
- Geográficamente, Arabia Saudita representó el 36.49% del mercado de servicios de agencias de viajes de los países del CCG en 2025, mientras que se prevé que los Emiratos Árabes Unidos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10.53% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de servicios de agencias de viajes en los países del CCG
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Diversificación turística e inversión en destinos | + 2.2% | Concentrada en Arabia Saudita y Emiratos Árabes Unidos. | Largo plazo (≥ 4 años) |
| Adopción de reservas digitales y móviles | + 1.8% | Arabia Saudita y los Emiratos Árabes Unidos constituyen el núcleo, con repercusiones en Qatar y Kuwait. | Mediano plazo (2-4 años) |
| Expansión de la capacidad de aviación y hotelera | + 1.5% | Arabia Saudita y los Emiratos Árabes Unidos dominan el mercado, con un crecimiento gradual en Qatar, Omán y Bahréin. | Mediano plazo (2-4 años) |
| Los viajes corporativos y el sector MICE se recuperan. | + 1.3% | Emiratos Árabes Unidos y Arabia Saudita como países principales, Qatar en crecimiento. | Mediano plazo (2-4 años) |
| Visado unificado para los países del CCG e itinerarios por varios países. | + 0.7% | En todo el Consejo de Cooperación del Golfo, con avances iniciales en el corredor Emiratos Árabes Unidos-Baréin. | Corto plazo (≤ 2 años), Largo plazo (≥ 4 años) |
| Conectividad ferroviaria y multimodal dentro del CCG | + 0.3% | A nivel nacional en los Emiratos Árabes Unidos durante 2026, con un incremento en todo el CCG después de 2030. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Diversificación turística e inversión en destinos
La diversificación impulsada por el turismo en Arabia Saudita está fortaleciendo el mercado de servicios de agencias de viajes en los países del Consejo de Cooperación del Golfo (CCG). El Reino registró un número significativo de visitantes en 2025, con un gasto turístico que alcanzó los 300 mil millones de riales saudíes (79.94 millones de dólares), lo que lo posiciona como un centro clave para la demanda turística regional. Grandes proyectos como NEOM, Diriyah y el desarrollo del Mar Rojo están transformando las tendencias turísticas hacia estancias más largas y una planificación de viajes más compleja, trascendiendo los viajes tradicionales a ciudades o destinos religiosos. Este cambio beneficia a las agencias de viajes, que están mejor preparadas que los canales directos para combinar alojamiento, traslados, experiencias e itinerarios con múltiples paradas en paquetes integrales. A nivel regional, se espera que el turismo en el CCG crezca significativamente, y se prevé que su contribución al PIB aumente sustancialmente durante la próxima década, lo que respalda una demanda sostenida impulsada por los destinos.
Adopción de reservas digitales y móviles
El mercado de servicios de agencias de viajes en los países del CCG ha entrado en una fase centrada en los dispositivos móviles, transformando la forma en que se capta, se fijan los precios y se presta el servicio. La distribución digital se ha convertido en el principal canal para la demanda de viajes de los consumidores, con las agencias de viajes online (OTA) acaparando una parte significativa de las reservas. El comportamiento digital está pasando de las búsquedas de autoservicio a la creación asistida de itinerarios, favoreciendo las plataformas con amplios catálogos y sólidas interfaces en árabe e inglés. Las grandes empresas digitales integran ahora la búsqueda, las recomendaciones, los pagos y la asistencia post-reserva en una única experiencia. Las agencias más pequeñas, sin embargo, recurren a modelos híbridos para mantenerse competitivas. El mercado se beneficia de la adopción digital mediante la migración de canales y la mejora de las conversiones en productos de viaje complejos.
Expansión de la capacidad de aviación y hotelera
El mercado de servicios de agencias de viajes de los países del CCG se beneficia de las ampliaciones de capacidad que expanden el inventario para reservas intermedias. La fuerte demanda de viajes y turismo en Oriente Medio impulsó las expansiones de aerolíneas, las aperturas de hoteles y los viajes transfronterizos a través del Golfo [2] World Travel & Tourism Council, “Middle East Travel & Tourism Soars as Saudi Arabia Fuels Growth at Nearly Twice the Global Rate,” World Travel & Tourism Council, wttc.org . Riyadh Air lanzó vuelos comerciales a Londres Heathrow en octubre de 2025, agregando una opción de larga distancia a la red de aviación de Arabia Saudita y reforzando su papel en la expansión de rutas. Los proyectos de desarrollo hotelero, principalmente en Arabia Saudita, continúan creando oportunidades de ingresos para las agencias en reservas, paquetes y coordinación de servicios terrestres. El aumento de la oferta de habitaciones y la frecuencia de vuelos puede presionar los márgenes unitarios en los billetes básicos, pero generalmente aumenta los volúmenes de reservas y amplía el conjunto de viajes combinados vendibles.
Los viajes corporativos y el sector MICE se recuperan.
El mercado de servicios de agencias de viajes de los países del CCG está experimentando un crecimiento debido al aumento de la demanda corporativa, particularmente en Arabia Saudita y los EAU. El gasto en viajes de negocios en Oriente Medio aumentó significativamente en 2025, con Arabia Saudita mostrando un notable aumento de más del 55 %. Esta tendencia destaca la renovada importancia de la movilidad empresarial y los viajes impulsados por eventos como fuentes clave de ingresos. Los eventos de negocios han mejorado la calidad de las reservas de las agencias, ya que los viajes de conferencias a menudo implican mayores requisitos de servicio y una coordinación precisa. En respuesta a esta demanda, FCM Travel amplió su división de Reuniones y Eventos en los EAU en febrero de 2026, abordando la necesidad de un soporte integral para eventos [3] FCM Travel, “FCM Expands Meetings & Events Division in the UAE Amid Surge in Corporate Travel Spend,” FCM Travel, fcmtravel.com . La demanda MICE en el mercado del CCG respalda el crecimiento al aumentar el número de viajeros e impulsar las reservas que requieren capas de servicio gestionadas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Desintermediación directa de aerolíneas y hoteles | -1.4% | Emiratos Árabes Unidos y Arabia Saudita se concentran, con presencia secundaria en Qatar y Bahréin. | Mediano plazo (2-4 años) |
| Presión sobre los márgenes por parte de la competencia de las OTA y las plataformas offline. | -1.2% | En todo el CCG, y de forma más acuciante en el mercado hotelero de los EAU. | Corto plazo (≤ 2 años) |
| Carga de fraude, ciberseguridad y cumplimiento de pagos | -0.5% | Riesgo central y sistémico del CCG en los Emiratos Árabes Unidos y Arabia Saudita | Mediano plazo (2-4 años) |
| Ejecución transfronteriza desigual e implementación de tecnología de visados | -0.4% | En todo el Consejo de Cooperación del Golfo (CCG), la situación es más compleja en Kuwait y Omán. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Desintermediación directa de aerolíneas y hoteles
El mercado se enfrenta a desafíos a medida que las aerolíneas y los hoteles buscan fortalecer las relaciones directas con sus clientes. Los hoteles y operadores independientes están mejorando sus programas de fidelización, plataformas móviles y herramientas de reserva directa, lo que permite a los viajeros frecuentes evitar a los vendedores externos. Las aerolíneas ejercen una presión similar mediante estrategias de contenido mejoradas y esfuerzos de distribución directa, lo que obliga a las agencias a adoptar tecnología avanzada para seguir siendo competitivas en la venta minorista de billetes aéreos. Como resultado, las empresas tradicionales se están centrando en las capacidades vinculadas a NDC y en las alianzas con proveedores, en lugar de depender únicamente de los modelos de emisión de billetes tradicionales. Las agencias que no puedan igualar la calidad del contenido del canal directo o la fiabilidad del servicio corren el riesgo de ver reducidos sus márgenes y la retención de reservas con el tiempo.
Presión sobre los márgenes por parte de la competencia de las OTA y las plataformas offline.
El mercado es altamente competitivo, con agencias de viajes online globales, marcas digitales regionales y especialistas tradicionales compitiendo por la cuota de mercado. Las agencias de viajes online dominan con una participación significativa, lo que mejora la visibilidad de los precios para los consumidores, pero limita la flexibilidad de precios de los operadores más pequeños. Las agencias tradicionales siguen activas en viajes corporativos, servicios para el Hajj y la Umrah, y la planificación de itinerarios complejos, lo que impide que un solo modelo domine el mercado. Este entorno competitivo obliga a las agencias de nivel medio a depender de inventarios de bajo margen, a menos que se especialicen o mejoren su oferta de servicios. El mercado favorece a los operadores híbridos y escalables, capaces de equilibrar la captación digital de clientes con la venta consultiva.
Análisis de segmento
Por tipo de servicio: Los cruceros superan al transporte aéreo como la categoría de mayor crecimiento.
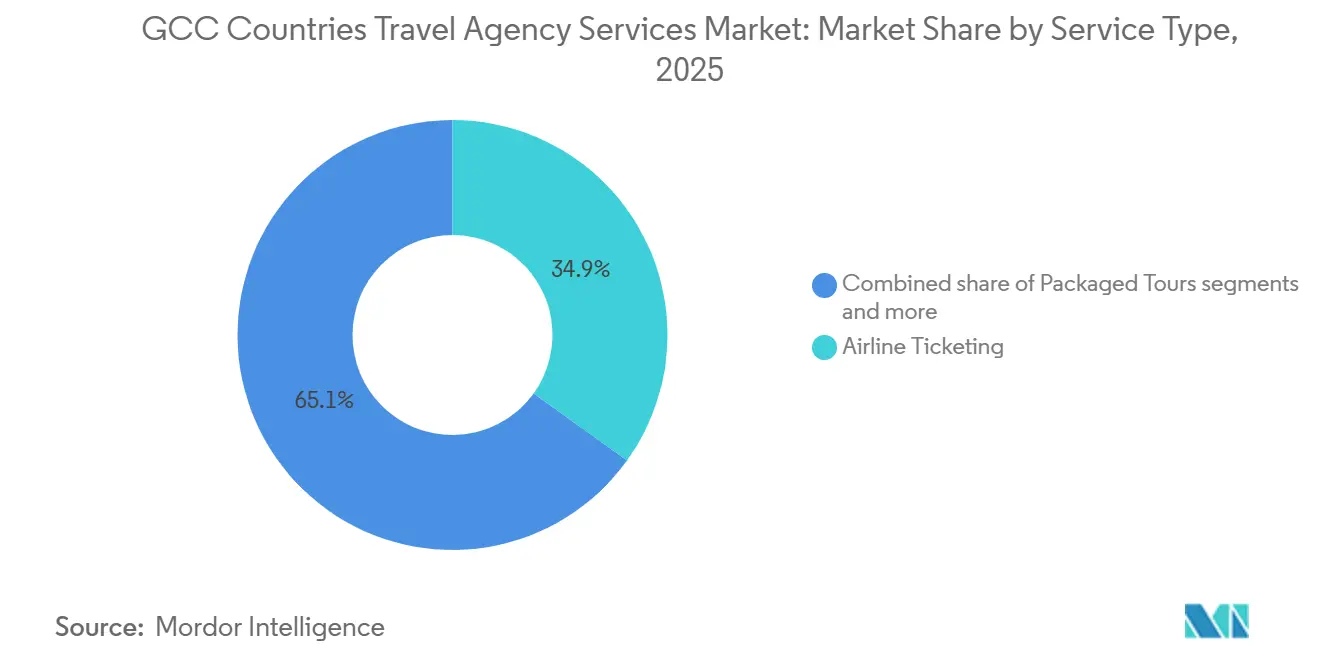
La venta de billetes de avión representó el 34.93 % del mercado en 2025, lo que refleja la dependencia de la región de la aviación para los viajes internacionales y regionales, especialmente en los corredores que incluyen Arabia Saudita, los Emiratos Árabes Unidos y Qatar. Sigue siendo fundamental, ya que constituye la base de itinerarios más amplios, que incluyen hoteles, seguros y servicios en destino. A pesar del cambio hacia los paquetes de viaje combinados, la venta de billetes de avión continúa siendo el pilar de los ingresos de las agencias. Se prevé que los cruceros crezcan a una tasa de crecimiento anual compuesta (TCAC) del 9.95 % entre 2026 y 2031, impulsados por el aumento de la actividad portuaria, la colaboración entre destinos y el atractivo de los viajes con múltiples escalas en el Golfo. Los cruceros permiten reservas combinadas, que incluyen hoteles, traslados, seguros y excursiones, aunque requieren un mayor nivel de atención al cliente que las reservas estándar.
Las reservas de alojamiento, los seguros de viaje, los paquetes turísticos y el transporte complementario siguen desempeñando un papel importante en el mercado de servicios de agencias de viajes de los países del CCG. El aumento de la oferta hotelera y el desarrollo de destinos impulsan la demanda de reservas más allá de las ventas de transporte, lo que ofrece a las agencias un mayor potencial de ingresos por reserva. Las agencias que integran el inventario de los proveedores con paquetes dinámicos están mejor posicionadas para captar el gasto total en viajes. El mercado está ampliando su oferta de servicios, manteniendo los servicios aéreos como un componente fundamental. La diferenciación por tipo y propósito del viajero está aumentando: las reservas de ocio combinan vuelos, complejos turísticos, seguros y experiencias, mientras que los viajes corporativos y MICE incorporan controles de políticas y alojamiento gestionado. El turismo religioso y nacional impulsa aún más la demanda de servicios combinados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modo de reserva: las agencias de viajes online se consolidan, pero los canales híbridos captan a los viajeros de gama alta.
Las agencias de viajes online (OTA) tenían una cuota de mercado del 58.21 % en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10.74 % durante el periodo 2026-2031. Las reservas digitales siguen siendo dominantes, impulsadas por el uso de dispositivos móviles, las plataformas multilingües, el amplio acceso al inventario y las herramientas de comparación rápida de vuelos y hoteles. Las OTA se benefician de la fidelización de los usuarios, ya que estos suelen volver a plataformas conocidas para reservar viajes de ocio u hoteles. Esto crea una ventaja para las grandes empresas digitales en reservas sencillas y de gran volumen. Las agencias tradicionales y offline siguen siendo relevantes para necesidades de viaje complejas, como la organización del Hajj y la Umrah, los viajes corporativos, los itinerarios multipaís y las reservas con asesoramiento. Estos escenarios requieren atención personalizada, asistencia con la documentación, comprobación de políticas y servicios posventa, que las plataformas de auto-reserva no pueden replicar por completo. Los canales offline persisten donde la confianza y la asistencia son fundamentales.
Las agencias híbridas están abordando la brecha existente en el mercado de servicios de agencias de viajes de los países del CCG al combinar herramientas de reserva digitales con centros de llamadas, sucursales o servicios asistidos. Este modelo capta la demanda en línea manteniendo los márgenes en reservas complejas. Se alinea con los viajes corporativos, donde el cumplimiento de las políticas y la integración del flujo de trabajo son esenciales. El mercado está evolucionando hacia un modelo de servicio mixto, que integra el alcance en línea con el soporte presencial. La consolidación está aumentando a medida que las empresas con mayor capital invierten en tecnología, infraestructura de servicios, relaciones con proveedores y visibilidad de marca, superando a las agencias más pequeñas que dependen de márgenes de beneficio.
Por propósito del viaje: el ocio lidera, pero el turismo de negocios (MICE) redefine la calidad de los ingresos de las agencias.
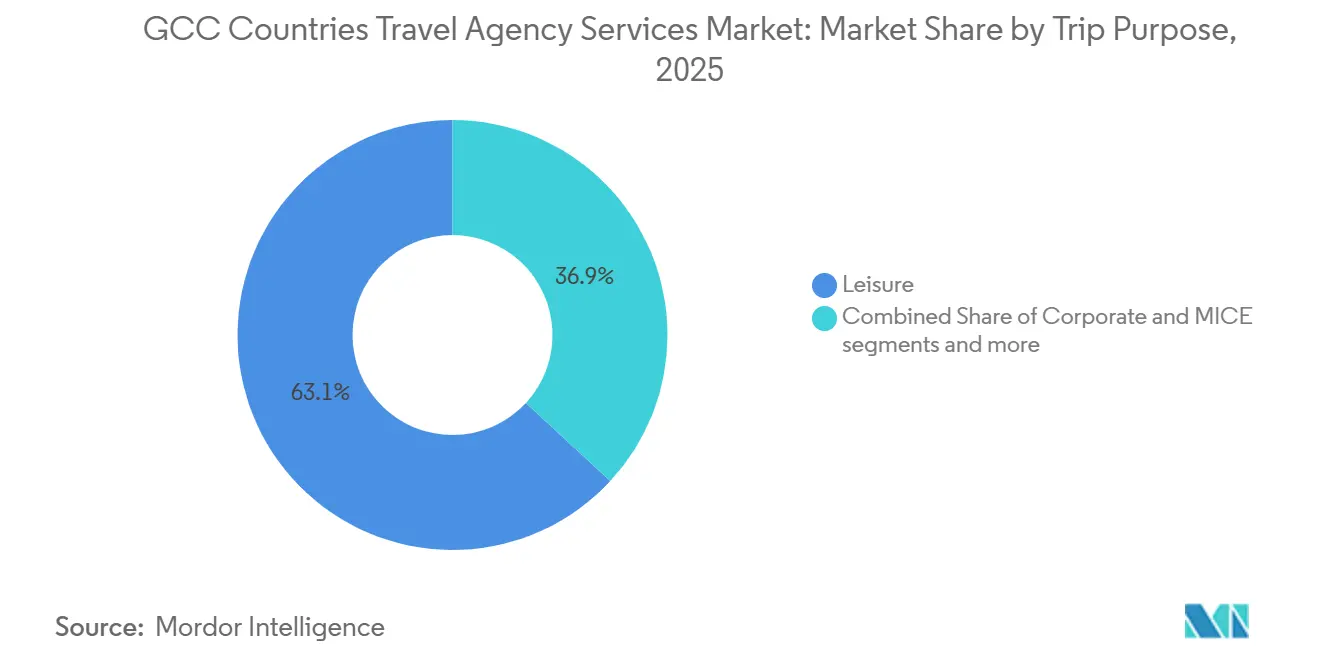
Los viajes de ocio representaron el 63.12 % del mercado de servicios de agencias de viajes de los países del CCG en 2025, manteniéndose como la categoría de viaje más importante. Esta cuota refleja la fuerte demanda de viajes al extranjero por parte de los residentes del Golfo, el creciente turismo interno y el flujo constante de turistas de ocio hacia Arabia Saudita y los Emiratos Árabes Unidos. El segmento abarca una amplia gama de ofertas, desde paquetes vacacionales hasta itinerarios personalizados, manteniendo su volumen incluso con el crecimiento de los viajes de negocios. Las reservas de ocio atraen tanto a residentes como a visitantes internacionales. Los ingresos en este segmento están mejorando a medida que los viajeros buscan cada vez más itinerarios personalizados, experiencias adicionales y estancias más largas vinculadas a proyectos en el destino. Estas reservas suelen incluir más servicios complementarios que las reservas básicas, lo que permite a las agencias captar un mayor gasto en el viaje. El crecimiento del segmento se debe a la evolución y diversidad de su oferta.
Se prevé que el segmento de viajes corporativos y MICE crezca a una tasa de crecimiento anual compuesta (CAGR) del 9.74 % hasta 2031, convirtiéndose en el segmento de mayor crecimiento del mercado. Este crecimiento se ve impulsado por el aumento del gasto en viajes de negocios, la expansión del calendario de eventos y la demanda de servicios de gestión de viajes en congresos y exposiciones. El gasto en viajes de negocios en Oriente Medio aumentó un 23 % en 2025, con Arabia Saudita registrando un crecimiento superior al 55 %. Las reservas MICE suelen implicar requisitos complejos, como la coordinación de sedes, la organización de vuelos grupales y ajustes de itinerario en tiempo real. Estos factores potencian el valor de las agencias que ofrecen tecnología integrada y servicios humanos, creando barreras para las herramientas de reserva genéricas. Es probable que las agencias especializadas en MICE logren una mayor fidelización de clientes y márgenes más altos en comparación con sus competidores centrados en el turismo de ocio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de viajero: El impulso nacional desafía el dominio internacional
Los viajeros internacionales representaron el 57.80% del mercado de servicios de agencias de viajes del CCG en 2025, impulsado por un fuerte turismo receptivo, una amplia conectividad aérea y los viajes de ocio al extranjero de los residentes del Golfo. Las agencias en la región desempeñan un doble papel como gestores de destinos receptivos y vendedores de itinerarios salientes, diversificando así las fuentes de ingresos a través de servicios y temporadas. Qatar ejemplificó esta tendencia, recibiendo 5.1 millones de visitantes internacionales en 2025, un aumento del 3.7% interanual, mientras que las noches de hotel vendidas aumentaron un 8.6% hasta los 10.84 millones, lo que indica una sólida demanda receptiva [4] Qatar Tourism, “2025 Annual Performance Report,” Qatar Tourism, qatartourism.com . Los viajes internacionales, con sus complejas necesidades de reserva, refuerzan la importancia de las agencias en los canales de ocio y corporativos, que siguen siendo un motor de valor fundamental para el mercado.
Se prevé que el turismo nacional crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.85 % hasta 2031, convirtiéndose así en el segmento de mayor crecimiento en el mercado de servicios de agencias de viajes del Consejo de Cooperación del Golfo (CCG). Este crecimiento se ve impulsado por el desarrollo turístico de Arabia Saudita, la expansión del turismo nacional en los estados del CCG y la formalización de los productos turísticos locales. El turismo nacional aumenta la frecuencia de las reservas, reduce la dependencia de la demanda transfronteriza y crea oportunidades para el turismo religioso, las escapadas cortas y los paquetes familiares en idiomas locales. En Arabia Saudita, los proyectos turísticos a gran escala han incrementado la oferta de itinerarios que combinan alojamiento, transporte y experiencias, fortaleciendo el papel de las agencias en la planificación de viajes. El crecimiento del turismo nacional también estabiliza la demanda durante todo el año al reducir la dependencia de la estacionalidad internacional. Se espera que el mercado se beneficie de una combinación más equilibrada de demanda nacional e internacional durante el período previsto.
Análisis geográfico
Arabia Saudita representó el 36.49 % del mercado de servicios de agencias de viajes de los países del CCG en 2025, impulsada por las inversiones en destinos, los viajes religiosos y una creciente base de turismo interno. El gasto turístico en el Reino alcanzó los 300 mil millones de riales saudíes (79.94 millones de dólares) en 2025, lo que refuerza su posición como principal motor de la demanda. Arabia Saudita contribuyó significativamente al PIB regional de viajes y turismo en 2025, representando una parte importante de la producción turística de Oriente Medio. Sin embargo, la evolución de los requisitos de licencias y operativos plantea desafíos para las agencias en comparación con los mercados vecinos.
Se prevé que los EAU crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.53 % hasta 2031, impulsados por el papel de Dubái en la aviación, el atractivo de Abu Dabi como destino turístico y una sólida base de viajes corporativos. En 2025, los EAU generaron un PIB de 68.5 millones de dólares en viajes y turismo, y un gasto de 56.9 millones de dólares en visitantes internacionales. La división de viajes de dnata obtuvo ingresos de 2.0 millones de AED (0.54 millones de dólares) en el primer semestre del ejercicio fiscal 2025-26, un 11 % más que el año anterior, lo que refleja una fuerte demanda.
Catar, Omán, Baréin y Kuwait desempeñan un papel menor, pero estratégicamente importante, en el mercado de servicios de agencias de viajes de los países del CCG. Catar registró 5.1 millones de visitantes internacionales y 10.84 millones de pernoctaciones en hoteles en 2025, lo que impulsa el turismo receptivo y de ocio. Omán se beneficia del creciente turismo interno y de una sólida cartera de proyectos hoteleros. Baréin atrae a viajeros de corta estancia procedentes de Arabia Saudí, mientras que Kuwait sigue siendo un mercado emisor más relevante. En conjunto, estos países mejoran la densidad de rutas, la movilidad corporativa y las oportunidades de paquetes turísticos regionales.
Panorama competitivo
El mercado de servicios de agencias de viajes en los países del CCG sigue fragmentado, con un liderazgo dividido según las categorías de productos, los modos de reserva y los mercados nacionales. Booking Holdings, Almosafer, dnata Travel Group, Kanoo Travel y musafir.com controlan en conjunto una parte del mercado, dejando espacio para agencias más pequeñas, especialistas y operadores centrados en países específicos. Booking Holdings destaca en la distribución de OTA para hoteles en los principales mercados del Golfo, mientras que Almosafer mantiene una sólida posición en la distribución de OTA para vuelos en Arabia Saudita. Esta segmentación reduce la probabilidad de que una sola empresa domine toda la cadena de valor. La competencia sigue siendo intensa, pero permite la aparición de actores regionales diferenciados.
Las empresas consolidadas se centran en la tecnología, la integración de flujos de trabajo y la expansión de capacidades para fortalecer su posición. Kanoo Travel se asoció con QuadLabs para presentar la solución de viajes corporativos eo en la plataforma Travog, que ofrece reservas en tiempo real, aprobaciones, controles de políticas y seguimiento de gastos para clientes empresariales. dnata mejoró sus capacidades de viajes invirtiendo en WonderMiles, una plataforma de reservas habilitada para NDC, y lanzando un portal de reservas en línea B2B para productos GSA. FCM Travel expandió su división de Reuniones y Eventos en los Emiratos Árabes Unidos, haciendo hincapié en el cambio hacia la creación de capas de servicio de alto valor en lugar del volumen de transacciones. El mercado recompensa cada vez más a las empresas que combinan acceso a contenido, profundidad de servicio e integración empresarial.
Persisten las oportunidades en los viajes gestionados por pymes y en los paquetes turísticos multicountry. Muchas pequeñas empresas aún reservan viajes directamente, lo que indica el potencial de los productos de viajes gestionados con tecnología avanzada fuera de las grandes corporaciones. Una mayor coordinación de visados en el Consejo de Cooperación del Golfo (CCG) podría crear una nueva categoría de viajes combinados que incluyan múltiples destinos del Golfo, para cuya gestión las agencias están bien posicionadas. Se prevé que los requisitos normativos y los estándares tecnológicos de los proveedores favorezcan a las empresas con un buen capital, capaces de mantener el acceso al contenido de las aerolíneas y cumplir con los estándares de las autoridades turísticas. Si bien es probable que el mercado siga fragmentado, se espera que la brecha entre los grandes operadores y los vendedores más pequeños se amplíe con el tiempo.
Líderes del sector de servicios de agencias de viajes en los países del CCG
Reservas de existencias (Booking.com)
Almosafer
Grupo de viaje dnata
Viajes Kanoo
musafir.com
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: La división de viajes de dnata Travel Group reportó ingresos de 2.0 millones de AED (0.54 millones de USD) durante el primer semestre de 2025-26, lo que representa un aumento del 11%, con un valor total de transacciones de 5.0 millones de AED (1.36 millones de USD). El grupo lanzó un portal de reservas en línea B2B para productos GSA e invirtió en WonderMiles, una plataforma de reservas corporativas con NDC.
- Febrero de 2026: FCM Travel presentó una solución ampliada para reuniones y eventos en los Emiratos Árabes Unidos con el fin de satisfacer la creciente demanda del sector MICE (reuniones, incentivos, conferencias y exposiciones). La compañía desplegó expertos locales para mejorar los servicios de planificación de eventos, búsqueda de sedes y gestión de delegados en sus operaciones en los Emiratos Árabes Unidos.
- Octubre de 2025: Riyadh Air ha lanzado vuelos diarios a Londres Heathrow dentro de su programa "Camino a la perfección" y ha presentado el programa de fidelización "Sfeer". La aerolínea tiene como objetivo operar en 100 destinos globales para 2030 y cuenta con una cartera de pedidos de 132 aeronaves.
- Julio de 2025: Kanoo Travel se asoció con QuadLabs para presentar 'eo', una solución de gestión de viajes corporativos. Desarrollada sobre la plataforma Travog de QuadLabs, ofrece reservas en tiempo real, cumplimiento de políticas e integración de gastos para clientes corporativos en Oriente Medio.
Alcance del informe de mercado de servicios de agencias de viajes en los países del CCG
| Venta de billetes de avión |
| Paquetes turísticos |
| Cruceros |
| Reservas de alojamiento |
| Seguro de viaje |
| Otros servicios de transporte y servicios auxiliares |
| Agencias de viajes en línea (OTA) |
| Agencias tradicionales/fuera de línea |
| Agencias híbridas |
| Ocio | Vacaciones con todo incluido |
| Cruceros | |
| Tours acompañados | |
| Itinerarios personalizados y a medida | |
| Corporativo y MICE | Viajes gestionados para pymes y grandes empresas |
| Reuniones, incentivos, conferencias y eventos |
| Viajeros nacionales |
| Viajeros internacionales |
| Saudi Arabia |
| Emiratos Árabes Unidos |
| Qatar |
| Kuwait |
| Omán |
| Bahrain |
| Por tipo de servicio | Venta de billetes de avión | |
| Paquetes turísticos | ||
| Cruceros | ||
| Reservas de alojamiento | ||
| Seguro de viaje | ||
| Otros servicios de transporte y servicios auxiliares | ||
| Por modo de reserva | Agencias de viajes en línea (OTA) | |
| Agencias tradicionales/fuera de línea | ||
| Agencias híbridas | ||
| Por propósito del viaje | Ocio | Vacaciones con todo incluido |
| Cruceros | ||
| Tours acompañados | ||
| Itinerarios personalizados y a medida | ||
| Corporativo y MICE | Viajes gestionados para pymes y grandes empresas | |
| Reuniones, incentivos, conferencias y eventos | ||
| Por tipo de viajero | Viajeros nacionales | |
| Viajeros internacionales | ||
| Por geografía | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Kuwait | ||
| Omán | ||
| Bahrain | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de servicios de agencias de viajes de los países del CCG para 2031?
Se prevé que el mercado de servicios de agencias de viajes de los países del CCG alcance los 23.13 millones de dólares en 2031, frente a los 15.01 millones de dólares en 2026, con una tasa de crecimiento anual compuesta del 9.03% durante el período 2026-2031.
¿Qué país lidera el mercado de servicios de agencias de viajes de los países del CCG?
Arabia Saudí lideró el mercado con una cuota del 36.49% en 2025, gracias a su envergadura, su cartera de inversiones en turismo y los fuertes flujos de viajes nacionales y religiosos.
¿Qué país está creciendo más rápidamente en el sector de los servicios de agencias de viajes en los países del CCG?
Los Emiratos Árabes Unidos constituyen la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 10.53 % hasta 2031, impulsada por la solidez de su sector de aviación, el turismo de alta gama y la demanda de viajes corporativos.
¿Qué categoría de servicios es la más importante en el sector de las agencias de viajes en los países del CCG?
La venta de billetes de avión fue el tipo de servicio más importante en 2025, con una cuota del 34.93%, lo que refleja la dependencia de la región del transporte aéreo tanto para los desplazamientos internacionales como para los que se realizan dentro del Consejo de Cooperación del Golfo (CCG).
¿Qué segmento se espera que crezca más rápidamente según el propósito del viaje?
Se prevé que el sector corporativo y el de reuniones, incentivos, conferencias y exposiciones (MICE) sean los que crezcan más rápidamente, con una tasa de crecimiento anual compuesta (CAGR) del 9.74 % hasta 2031, impulsados por una mayor demanda de viajes de negocios y eventos.
¿Por qué las agencias híbridas están ganando importancia en el mercado de servicios de agencias de viajes de los países del CCG?
Las agencias híbridas combinan la reserva digital con un servicio asistido, lo que funciona bien para viajes de ocio de alta gama, viajes corporativos, Hajj y Umrah, e itinerarios complejos por varios países.


