

Tamaño y participación en el mercado de impresión digital del CCG
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
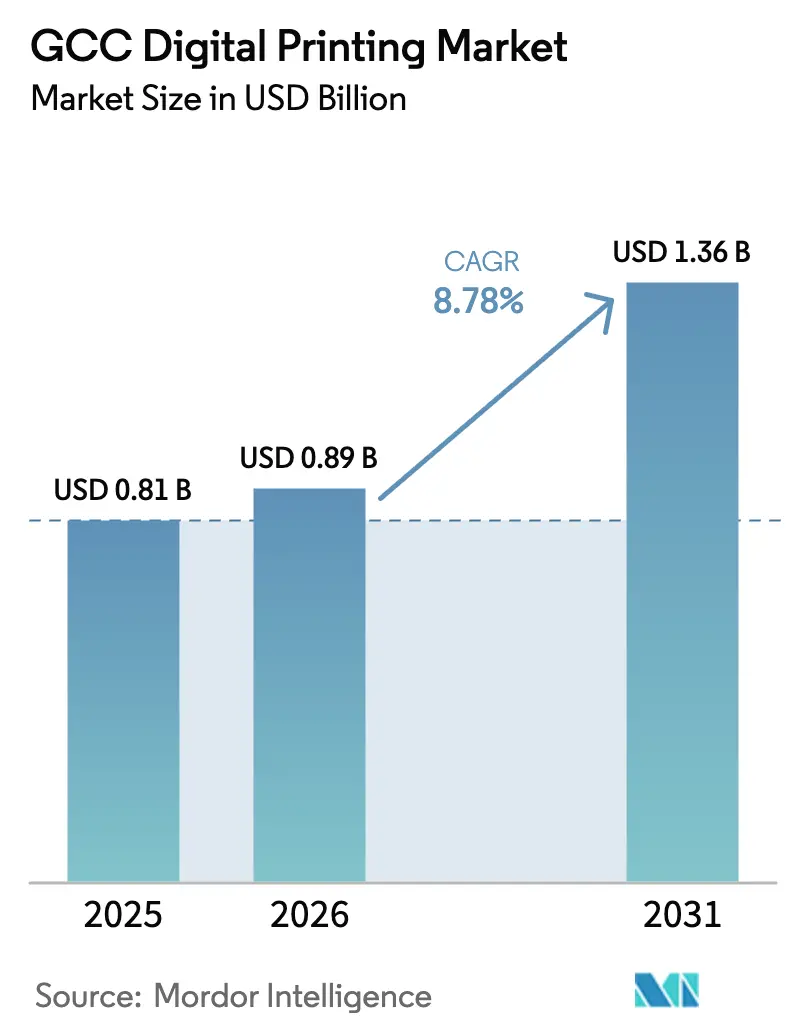
| Tamaño del mercado (2026) | USD 0.89 mil millones |
| Tamaño del mercado (2031) | USD 1.36 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.78% CAGR |
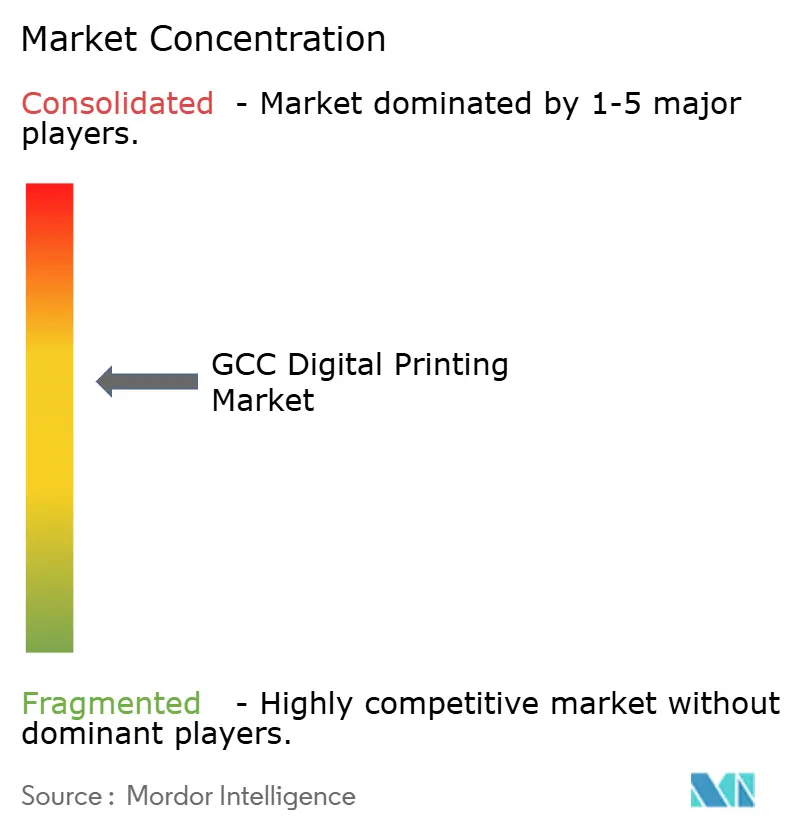
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de impresión digital del CCG por Mordor Intelligence
Se espera que el tamaño del mercado de impresión digital del CCG aumente de USD 0.81 millones en 2025 a USD 0.89 millones en 2026 y alcance los USD 1.36 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 8.78 % entre 2026 y 2031. La rápida migración de los ingresos vinculados al petróleo hacia una fabricación diversificada, el auge del comercio electrónico y las normas obligatorias de etiquetado en árabe están ampliando la demanda. Los propietarios de marcas valoran la flexibilidad de los formatos de impresión digital y sus bajos costes de instalación, por lo que los convertidores están incorporando líneas de inyección de tinta que pueden entregar los trabajos en 48 horas. Arabia Saudí ofrece escalabilidad mediante inversiones en embalajes de Visión 2030, mientras que los Emiratos Árabes Unidos (EAU) aportan velocidad mediante centros de distribución que exigen etiquetas serializadas. El capital sigue concentrándose en plataformas LED-UV y látex que eliminan el consumo de agua, se alinean con la financiación vinculada a ESG y mitigan la humedad del Golfo. Sin embargo, los altos precios de los equipos y la escasez de personal cualificado frenan la expansión de los pequeños operadores.
Conclusiones clave del informe
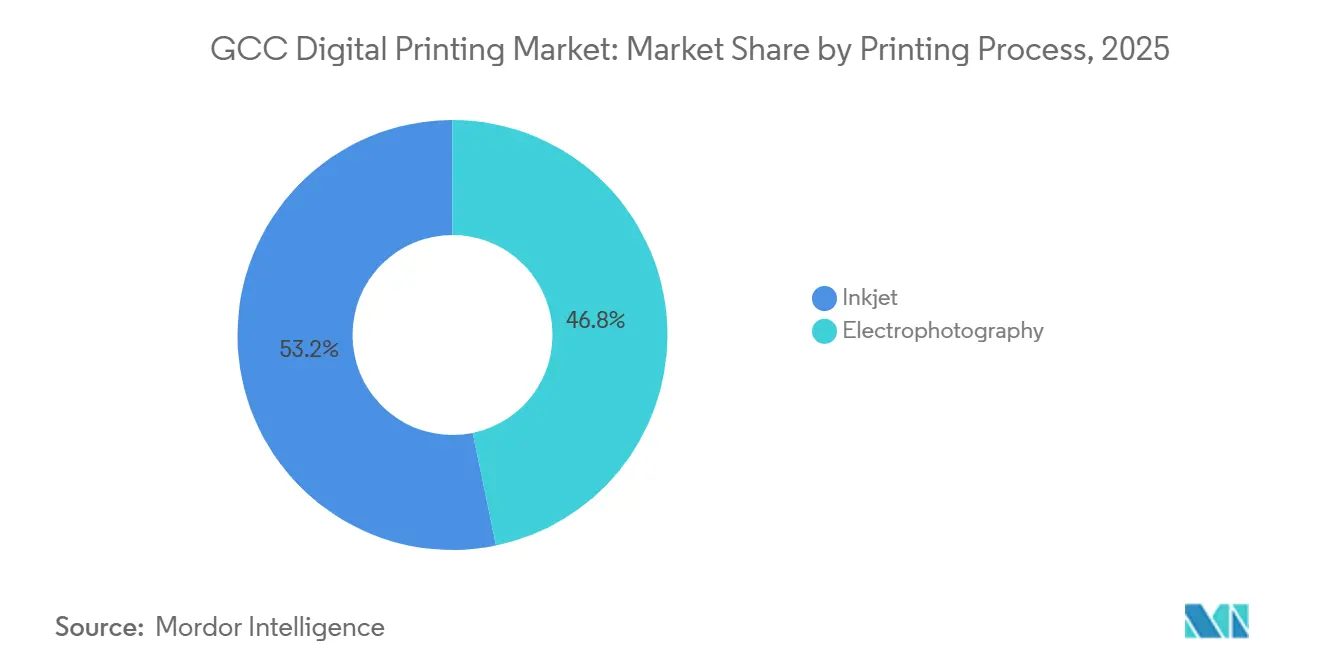
- Por proceso de impresión, la inyección de tinta lideró con el 53.24 % de la participación de mercado de impresión digital del CCG en 2025, y se proyecta que aumente a una CAGR del 9.17 % hasta 2031.
- Por formato de empaque, las etiquetas capturaron el 37.23% del tamaño del mercado de impresión digital del CCG en 2025, mientras que se pronostica que los empaques flexibles se expandirán a una CAGR del 9.92% hasta 2031.
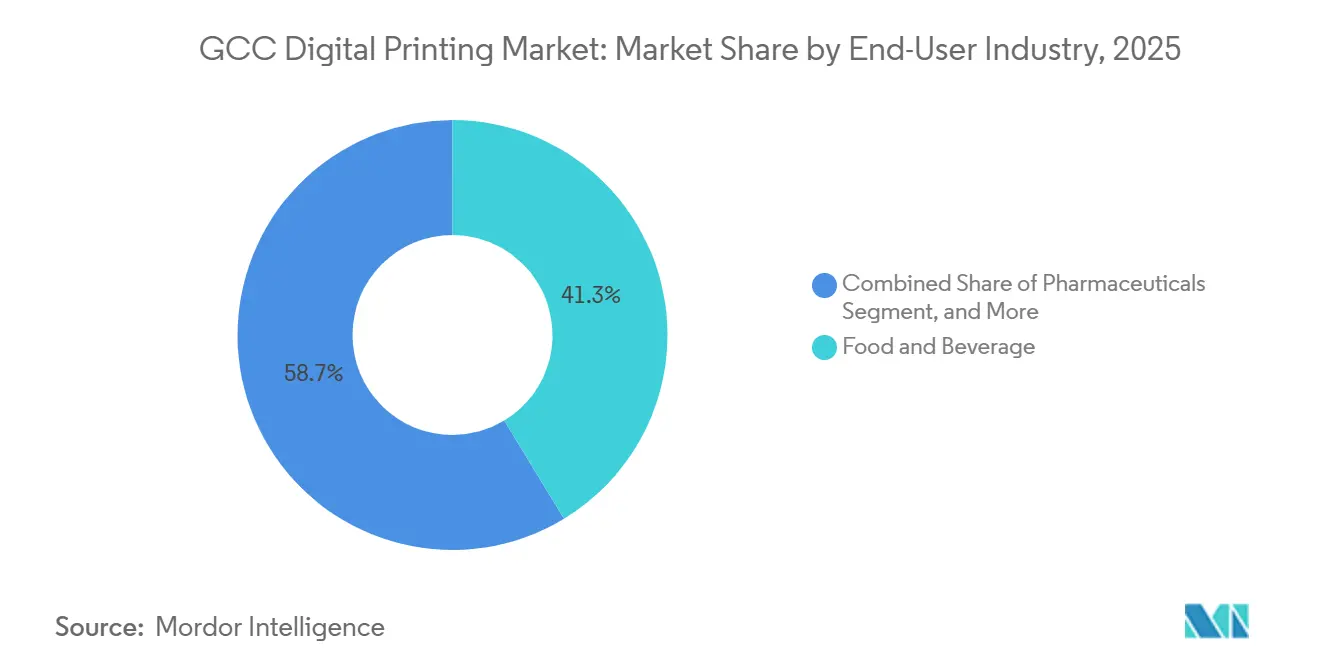
- Por industria de usuario final, los alimentos y bebidas representaron el 41.32% de los ingresos de 2025; el cuidado personal y los cosméticos están avanzando a una CAGR del 9.54% hasta 2031.
- Por tipo de tinta, los productos químicos curables por UV representaron el 46.21 % del valor de 2025 y mantendrán una CAGR del 9.61 % durante el período 2026-2031.
- Por geografía, Arabia Saudita dominó con una participación en los ingresos del 52.12 % en 2025, mientras que los Emiratos Árabes Unidos registran la CAGR proyectada más alta del 9.94 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de la impresión digital en el CCG
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento de las industrias del embalaje y textiles y creciente demanda de publicidad digital | + 2.8% | Arabia Saudita, Emiratos Árabes Unidos (núcleo); propagación a Qatar y Kuwait | Mediano plazo (2-4 años) |
| Adopción rápida de inyección de tinta para trabajos de tiradas cortas y datos variables | + 2.3% | Todo el CCG, con avances iniciales en Dubái, Riad y Doha | Corto plazo (≤ 2 años) |
| Programas gubernamentales de diversificación que impulsan la capacidad industrial y de envasado | + 1.9% | Arabia Saudita (NEOM, Proyecto Mar Rojo), Emiratos Árabes Unidos (Operación 300 mil millones), Catar (Visión Nacional 2030) | Largo plazo (≥ 4 años) |
| Las normas de etiquetado en árabe en el comercio electrónico impulsan los envases de tiradas cortas | + 1.2% | Emiratos Árabes Unidos, Arabia Saudita (principal); Kuwait, Baréin (secundario) | Corto plazo (≤ 2 años) |
| Localización de cadenas de suministro de tinta que cumplen con las normas halal | + 0.7% | Arabia Saudita, Emiratos Árabes Unidos, Kuwait (centros de certificación halal) | Mediano plazo (2-4 años) |
| Adopción de prensas LED-UV energéticamente eficientes para cumplir con los criterios de financiación vinculados a ESG | + 0.6% | Emiratos Árabes Unidos, Arabia Saudita (emisores de bonos verdes); Omán (emisores emergentes) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento de las industrias del embalaje y los textiles y creciente demanda de publicidad digital
Los convertidores de alimentos y bebidas en Riad y Dubái están instalando unidades HP Indigo 25K y Konica Minolta AccurioLabel 400 para manejar trabajos de 50,000 1 etiquetas que llevan paneles nutricionales en árabe y logotipos halal. [1] Banco Mundial, “Actualización económica del Golfo: Navegando la incertidumbre”, WORLDBANK.ORG La producción manufacturera no petrolera de Arabia Saudita aumentó un 6.2 % interanual en el primer trimestre de 2025, y cada punto porcentual de aumento se traduce en una demanda adicional de tiradas cortas que las líneas analógicas no pueden atender de manera rentable. Las micro marcas textiles en el distrito Al Quoz de Dubái utilizan impresoras Epson y Mimaki de impresión directa sobre prendas para colecciones cápsula de 100 piezas, lo que confirma que la economía de lotes más pequeños favorece los flujos de trabajo digitales. El crecimiento del gran formato también sigue siendo visible, ya que se proyecta que solo la ciudad lineal NEOM necesitará 2 millones de m² de gráficos de marca antes de 2030, una línea de producción que sustenta las ventas de inyección de tinta de gran formato. Las agencias de publicidad aprovechan estas capacidades para ofrecer contenido hiperlocalizado a través de medios exteriores, expositores en puntos de venta y gráficos para eventos, sin saturar sus inventarios.
Adopción rápida de la inyección de tinta para trabajos de tiradas cortas y datos variables
La cuota de mercado del 53.24 % de la inyección de tinta en 2025 refleja el giro de los convertidores hacia los sistemas LED-UV y de látex que admiten datos variables, múltiples sustratos y cambios rápidos de trabajo. La Canon VarioPRINT iX-3200 de Tenaui, con sede en los EAU, imprime 320 imágenes por minuto, lo que permite serializar los envases farmacéuticos en cumplimiento con las normas de trazabilidad de la FDA saudí. La Xerox Iridesse añade barniz selectivo en línea, lo que permite a las marcas de cosméticos reducir el tiempo de preparación en un 40 % en tiradas de 500 unidades. La escasez de agua eleva el coste de las tintas acuosas hasta el punto de que las tintas UV y de látex mantienen una ventaja del 18 % en los costes operativos en los EAU. [2] Departamento de Energía de Abu Dhabi, “Informe de investigación sobre sostenibilidad hídrica y grafeno”, DOE.GOV.AE Por lo tanto, la inyección de tinta de una sola pasada se hace cargo de trabajos de cartón corrugado y película flexible que antes estaban reservados para la flexografía, especialmente cuando los convertidores adaptan lámparas LED-UV GEW que reducen el consumo de energía hasta en un 70 %.
Programas gubernamentales de diversificación que impulsan la capacidad industrial y de envasado
La Visión Saudí 2030, la Operación 300 millones de los Emiratos Árabes Unidos y la Visión Nacional 2030 de Catar destinaron conjuntamente 120 millones de dólares a zonas de fabricación entre 2021 y 2025, impulsando la instalación de prensas digitales en los sectores de alimentación, bebidas y farmacia. El Ministerio de Salud Pública de Catar emitió tres nuevas licencias para plantas farmacéuticas en 2024, cada una de las cuales exige tiradas de envasado serializadas de calidad GMP de tan solo 5,000 unidades. El Parque de Polímeros Ladayn de Omán, inaugurado en 2024, ya alberga ocho prensas digitales que atienden a clientes de productos lácteos y aperitivos que valoran los cambios de diseño en 24 horas. Los acuerdos de compra con respaldo estatal acortan los plazos de amortización de las líneas digitales a menos de cuatro años y protegen a los convertidores de la volatilidad del ciclo de pedidos. Estos incentivos estructurales garantizan que los proveedores de maquinaria cierren contratos multisistema en lugar de ventas de una sola prensa.
Normas de etiquetado en árabe para el comercio electrónico que impulsan el embalaje de tiradas cortas
El Ministerio de Cambio Climático y Medio Ambiente de los EAU decretó en enero de 2024 que todos los envíos de alimentos en línea deben llevar listas de ingredientes en árabe y marcas de certificación halal, lo que obliga a los minoristas a dejar de usar etiquetas genéricas multilingües. [3] Ministerio de Cambio Climático y Medio Ambiente de los EAU, “Mandato de etiquetado de alimentos para el comercio electrónico”, MOCCAE.GOV.AE Arabia Saudita extendió requisitos de etiquetado similares a los productos de cuidado personal en junio de 2024. Plataformas en línea como Noon y Talabat ahora hacen pedidos de etiquetas con un promedio de 2,500 unidades, muy por debajo del punto de equilibrio analógico, lo que impulsa el volumen hacia las prensas HP Indigo y Xeikon con cargos por clic por etiqueta inferiores a USD 0.02. El comercio electrónico de los EAU alcanzó los USD 8.3 millones en 2024 y creció a dos dígitos en 2025, creando un flujo recurrente para etiquetas de envío de datos variables. Los convertidores capitalizan ofreciendo servicios de impresión para envío en 48 horas que se integran directamente en las plataformas ERP de los minoristas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos gastos de capital para prensas e I+D | -1.4% | Todo el CCG, agudo en Bahréin y Omán (base de conversión más pequeña) | Corto plazo (≤ 2 años) |
| Fuerza laboral limitada y calificada en prensa digital | -0.9% | Arabia Saudita, Emiratos Árabes Unidos (las rápidas incorporaciones de capacidad superan la capacitación); Kuwait, Qatar (secundario) | Mediano plazo (2-4 años) |
| La escasez de agua ejerce presión sobre el uso de tinta acuosa | -0.5% | Emiratos Árabes Unidos, Arabia Saudita (regiones que dependen de la desalinización) | Largo plazo (≥ 4 años) |
| La austeridad fiscal post-petróleo ralentiza los proyectos de señalización financiados por el gobierno | -0.4% | Arabia Saudita, Kuwait (consolidación presupuestaria); Omán (reforma fiscal) | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Altos gastos de capital para prensas e I+D
Las unidades LED-UV de gama básica parten de los 500,000 USD, y los sistemas HP Indigo 25K superan los 1.2 millones de USD, lo que amplía el alcance de los convertidores con ingresos inferiores a los 5 millones de USD. La aprobación de préstamos comerciales en Arabia Saudí para activos de impresión se redujo al 62 % en 2024, debido a que los bancos endurecieron las normas durante las fluctuaciones del precio del petróleo. Las plantas más pequeñas de Bahréin y Omán suelen recurrir a arrendamientos con un precio anual del 8-10 %, una carga que reduce el margen bruto entre 200 y 300 puntos básicos. Las actualizaciones de servidores de color, como el kit de Ricoh de 40,000 USD para datos en escritura árabe, aumentan aún más los presupuestos de los proyectos. En conjunto, la elevada inversión de capital ralentiza los ciclos de renovación de la flota y deja parte del trabajo de etiquetas y bolsas en líneas analógicas obsoletas.
Fuerza laboral limitada y calificada en prensa digital
Solo el 15% de los operadores de prensas del CCG cuentan con certificaciones avanzadas G7 o ISO 12647, lo que reduce la productividad de las máquinas de alta especificación. La encuesta de la fuerza laboral de PwC para Oriente Medio de 2025 sitúa la brecha de habilidades en tercer lugar, después del mecanizado CNC y la automatización. La matriculación en programas de formación profesional en Arabia Saudí y Emiratos Árabes Unidos aumentó un modesto 4% anual entre 2020 y 2024, mientras que la capacidad instalada de prensas se disparó un 12%. A medida que los convertidores buscan operadores certificados, surgen primas salariales del 25% al 35%, lo que prolonga aún más los plazos de amortización. Los proveedores responden con la automatización, pero el trabajo complejo con múltiples sustratos aún requiere expertos en color humanos, por lo que las ganancias de productividad se mantienen limitadas hasta que mejore la oferta de expertos en color capacitados.
Análisis de segmento
Por proceso de impresión: la inyección de tinta amplía el dominio de los datos variables
La inyección de tinta representó el 53.24 % de la cuota de mercado de la impresión digital en el CCG en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.17 % hasta 2031, ampliando su brecha de ingresos con respecto a la electrofotografía dentro del mercado de la impresión digital en el CCG. Las marcas adoptan líneas de inyección de tinta de una sola pasada para etiquetas serializadas, cartones con código QR y bolsas de tiradas cortas que las prensas analógicas no pueden procesar de forma rentable. La VarioPRINT iX-3200 de Canon, que ahora opera en Tenaui, con sede en los Emiratos Árabes Unidos, produce 320 imágenes por minuto manteniendo la delaminación por debajo del 0.1 %, lo que demuestra el cumplimiento de las normas de seguimiento y rastreo de la FDA saudí. La plataforma 25K de HP Indigo extiende esta versatilidad a las películas flexibles, imprimiendo 100 metros lineales por minuto con curado LED-UV instantáneo y costes de clic inferiores a 0.02 USD por etiqueta. La electrofotografía conserva un nicho en los estados de cuenta transaccionales monocromáticos, pero el desgaste del fusor provocado por la humedad obliga a un 20% más de mantenimiento preventivo en los climas del Golfo, lo que empuja a los convertidores hacia la inyección de tinta para gráficos de alta cobertura.
El crecimiento de la inyección de tinta se acelera porque las químicas de látex y LED-UV eliminan la necesidad de imprimadores y reducen el consumo de energía hasta en un 70% al combinarse con las actualizaciones de GEW. El látex también reduce los costos del sustrato en USD 0.015 por m² en campañas de 500,000 etiquetas que dominan los pedidos de alimentos y bebidas. Los proveedores de electrofotografía contrarrestan con sistemas de tóner como Xerox Iridesse, que añaden barniz localizado en línea que las marcas de cosméticos valoran por sus acentos metálicos. Sin embargo, la rentabilidad de las tiradas aún se inclina por la inyección de tinta en cantidades inferiores a 10,000 hojas. Durante el horizonte de pronóstico, casi dos tercios de las nuevas instalaciones de prensas anunciadas por los convertidores de Arabia Saudí y Emiratos Árabes Unidos especifican motores de inyección de tinta, consolidando la infraestructura que definirá el próximo ciclo de expansión de capacidad en el mercado de la impresión digital del CCG.
Por formato de embalaje: Bolsas flexibles Trayectoria del plomo
Las etiquetas representaron el 37.23 % del mercado de impresión digital del CCG en 2025, pero se proyecta que los envases flexibles crecerán a una tasa de crecimiento anual compuesta (TCAC) del 9.92 % hasta 2031, la más rápida entre todos los formatos en dicho mercado. Las marcas de lácteos, confitería y alimentos para mascotas cambian a bolsas stand-up que requieren contenido árabe variable y logotipos halal, lo que impulsa la demanda de las prensas Domino X630i y HP Indigo 25K, que ahorran 8,000 USD en costos de plancha. El cartón corrugado ocupó el segundo lugar con una participación del 22 %, impulsada por 180 millones de paquetes enviados a los EAU en 2024 que requerían exteriores con la marca. El sistema de una sola pasada BHS Jetliner procesa estos pedidos de comercio electrónico troquelando 5000 cajas en cuatro horas, reduciendo los plazos de entrega de 2 días en el mismo turno.
Los envases rígidos y las latas metálicas, en conjunto, captaron el 15% del valor en 2025 y siguen limitados por los dispositivos de impresión directa a forma, que requieren un alto capital y cuyo precio supera los 1.8 millones de dólares. La PKG-675i de Konica Minolta se utiliza para promociones de bebidas de nicho, pero su perfil térmico limita su uso en plásticos de pared delgada. Los envases de cartón, con una cuota del 18%, se mantienen estables en el sector farmacéutico y cosmético gracias a que las características de seguridad y los códigos serializados se adaptan a los flujos de trabajo digitales. A medida que los convertidores perfeccionan el embellecimiento digital, el estampado en frío, el barniz táctil y la seguridad mediante microtexto, el tamaño medio de los pedidos sigue reduciéndose, lo que confirma que la flexibilidad de formato es ahora un factor generador de beneficios, en lugar de una opción de alto precio, dentro del panorama de la cuota de mercado de la impresión digital en el CCG.
Por industria de usuario final: el cuidado personal impulsa el aumento de las primas
La industria de alimentos y bebidas conservó la mayor participación del mercado de impresión digital en el CCG, con un 41.32 %, en 2025. Sin embargo, se prevé que los productos de cuidado personal y cosméticos tengan una tasa de crecimiento anual compuesta (TCAC) del 9.54 % hasta 2031, superando a todos los demás usuarios finales dentro del mercado de impresión digital del CCG. El gasto en belleza en el Golfo alcanzó los 12 000 millones de dólares en 2024, y Chalhoub Group reveló que el 38 % de los compradores prefiere la escritura árabe de edición limitada con acabados metálicos, una combinación de diseño que se complementa a la perfección con los efectos de HP ElectroInk y Xerox Clear Dry Ink. El gigante lácteo saudí Almarai validó esta tendencia con el lanzamiento de 12 sabores de temporada en 2025, cada uno con una tirada de 2,500 etiquetas producida en máquinas HP Indigo 25K que integran códigos QR para vídeos de recetas. Esta fragmentación de SKUs obliga a los convertidores a utilizar sistemas de programación en tiempo real para que las prensas alternen entre sabores sin interrupciones.
La demanda farmacéutica, que representó el 12% de los ingresos en 2025, crece de forma constante a medida que la FDA saudí exige la inclusión de códigos de barras 2D en cada envase de receta para diciembre de 2025. Las aplicaciones industriales y químicas, aunque representan solo el 6% del valor, requieren etiquetas duraderas con impresión UV que resistan la abrasión y los disolventes, por lo que su transición desde la impresión analógica es más lenta. Las marcas de cosméticos independientes en las zonas francas de Dubái suelen lanzar tiradas de tóner de 500 unidades, lo que demuestra que la impresión digital elimina las barreras de entrada para los microempresarios. En todos los sectores, las tiradas promedio se sitúan por debajo de las 3,000 unidades, un cambio estructural que consolida las prensas digitales como la ruta de producción predeterminada para la introducción de nuevos productos en el mercado de la impresión digital del CCG.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de tinta: Los productos químicos de curado UV obtienen financiación ESG
Las tintas curables por UV ocuparon una destacada cuota de mercado del 46.21% en la impresión digital del CCG en 2025 y se espera que registren una tasa de crecimiento anual compuesta (TCAC) del 9.61% hasta 2031, lo que refleja la preferencia de las entidades crediticias por las prensas que reducen la intensidad de carbono en al menos un 20% en dicho mercado. Las matrices LED reducen el consumo de electricidad entre un 55% y un 70%, y los bancos de los EAU ahora incluyen descuentos de 50 puntos básicos en los intereses con cada modernización verificada. Las tintas a base de agua se mantuvieron en el 28%, pero la desalinización eleva sus costes operativos un 18% por encima de los de las alternativas UV en los EAU, lo que desalienta su adopción. Las composiciones químicas con disolventes, con un 16%, siguen siendo relevantes en la señalización exterior, donde la resistencia a la intemperie supera las preocupaciones sobre los COV, mientras que el látex domina el 10% restante gracias a su adhesión sin imprimación sobre cartón sin estucar.
El Fondo de Inversión Pública de Arabia Saudita destinó mil millones de dólares a subsidios para envases sostenibles, reembolsando el 10% del gasto de capital en LED-UV y acelerando las mejoras en los clústeres industriales de Yeddah y Dammam. La cartera de productos UV con certificación halal de Siegwerk, producida localmente desde 2024, reduce drásticamente los plazos de entrega de los convertidores del Golfo de 8 a 3 semanas y reduce el capital circulante en las campañas de productos lácteos de alta rotación. La tecnología de látex se consolida en bandejas de cartón ondulado listas para su venta, especialmente cuando los convertidores combinan los cabezales térmicos de HP con un barniz de sobreimpresión resistente al agua para cumplir con los requisitos de las pruebas de humedad de Catar. A medida que los inversores refuerzan las normas ESG y las marcas buscan la reciclabilidad al final de la línea, las químicas de curado UV y látex están bien posicionadas para captar un volumen incremental, consolidando su liderazgo en el cambiante mercado de la impresión digital del CCG.
Análisis geográfico
Arabia Saudita representó el 52.12% de la cuota de mercado de la impresión digital en el CCG en 2025, y se proyecta que el país registre una tasa de crecimiento anual compuesta (TCAC) del 8.6% para 2031, ya que los megaproyectos de Visión 2030 impulsan la demanda continua de envases y gran formato. El Proyecto del Mar Rojo, Qiddiya y NEOM requieren en conjunto un estimado de 2 millones de m² de gráficos de marca antes de 2030, lo que mantiene los pedidos de equipos estables para los proveedores de inyección de tinta de gran formato. Los convertidores privados compensan la reducción de los presupuestos estatales para la señalización. Arabia Saudita recortó los gastos en gráficos no esenciales en un 8% en 2025 al asegurar contratos de etiquetas plurianuales con exportadores de alimentos y bebidas en auge. El acuerdo de Al Eqtessad Printing con seis prensas HP Indigo ilustra cómo la capacidad local se escala en estos corredores de envasado. Combinados, estos factores consolidan a Arabia Saudita como el principal centro de ingresos y volumen en el creciente mercado de la impresión digital en el CCG.
Los Emiratos Árabes Unidos generaron el 28% de sus ingresos en 2025, pero experimentarán un crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 9.94% hasta 2031, impulsados por centros de distribución de comercio electrónico y zonas francas de fabricación de medicamentos. Dubai Internet City cuenta con instalaciones de etiquetado abiertas las 24 horas que procesan pedidos mínimos de 2,500 unidades, y la empresa conjunta Flyeralarm-Al Nabooda incorpora tres líneas Xeikon CX500 para abastecer a Noon y Talabat con acuerdos de nivel de servicio de 48 horas. La Zona Industrial Khalifa de Abu Dabi recibió 420 millones de dólares en inversión extranjera directa (IED) en el sector farmacéutico durante 2024 y estipula envases de cartón serializados con certificación GMP, un requisito que solo cumplen las prensas de inyección de tinta o tóner de alta resolución. La escasez de agua eleva los costes de la tinta acuosa un 18% en comparación con las alternativas UV, por lo que los sistemas LED-UV dominan las nuevas inversiones de capital tanto en Dubái como en Abu Dabi. Esta combinación de exigencia regulatoria y presión sobre los costos posiciona a los EAU como el nodo de más rápido crecimiento en el mercado de impresión digital del CCG.
Catar, Kuwait, Omán y Baréin aportaron en conjunto el 20 % restante de los ingresos de 2025, aprovechando cada uno nichos de políticas para acelerar la adopción. La Visión Nacional 2030 de Catar promueve la producción local de fármacos, y tres nuevas licencias de planta emitidas en 2024 ya han impulsado licitaciones de envases serializados que se atienden mejor con flujos de trabajo digitales de tiradas cortas. El mandato de tinta halal de Kuwait, de enero de 2025, exige auditorías trimestrales a los proveedores y canaliza los contratos de etiquetado a los convertidores que poseen fórmulas UV certificadas por Siegwerk. El Parque de Polímeros Ladayn de Omán ofrece una tasa impositiva corporativa del 5 %, lo que ayuda a ocho prensas recién instaladas a atender los pedidos de lácteos y aperitivos en medio de rápidos ciclos de cambio de diseño. La Imprenta Oriental de Baréin, respaldada por una expansión de 10 millones de dólares en 2024, envía envases de cosméticos y productos farmacéuticos a la Provincia Oriental de Arabia Saudí en menos de 24 horas, superando los plazos de entrega de Dubái.
Panorama competitivo
El mercado de proveedores sigue estando moderadamente fragmentado, y los cinco principales proveedores de equipos representan aproximadamente el 45 % de la capacidad instalada del CCG. Las marcas globales HP, Canon, Xerox y Konica Minolta compiten directamente con Durst, Xeikon, Domino y fabricantes de nicho como AstroNova. Convertidores regionales como ePac, Oriental Printing y Al Nabooda Printing impulsan la demanda ofreciendo plazos de entrega de 48 horas y servicios de preimpresión en árabe que las plantas offset tradicionales no pueden igualar.
La actividad de inversión estratégica se intensificó después de febrero de 2026, cuando HP destinó 50 millones de dólares a ePac para la creación de plantas de embalaje flexible en Dubái y Riad, dirigidas a SKUs de comercio electrónico con tiradas promedio de 1,000 bolsas. Anteriormente, FIMI adquirió Landa Corporation por 80 millones de dólares en septiembre de 2025, posicionando la nanografía como un puente entre la calidad de la hoja offset y la economía digital. Flyeralarm se unió a Al Nabooda Printing en abril de 2025 para operar un centro de etiquetado disponible las 24 horas, equipado con tres máquinas Xeikon CX500, dirigido a vendedores del mercado de los EAU. Saudi Printing Company les siguió en agosto de 2025 con un préstamo de 35 millones de dólares para financiar cuatro prensas HP Indigo 25K para etiquetas de productos lácteos con certificación halal.
La competencia también se centra en el coste de propiedad. La línea de cartón corrugado AJ-1300 de AstroNova se vende con un 30% de descuento a Canon corrPRESS y ha reservado una docena de instalaciones en Arabia Saudí y Emiratos Árabes Unidos entre 2024 y 2025. Los préstamos vinculados a criterios ESG favorecen a los convertidores que modernizan las lámparas LED-UV GEW o Phoseon, lo que reduce el consumo eléctrico hasta en un 70% y acorta los plazos de amortización a ocho meses. Xerox capitaliza el embellecimiento de alto valor; su plataforma Iridesse añade barniz táctil en una sola pasada y reduce las horas de preparación en un 40% para dos importantes convertidores de cosméticos de Dubái en 2025. En conjunto, estas medidas mantienen bajos los costes de cambio para los convertidores, garantizan ingresos estables por consumibles para los fabricantes de equipos originales (OEM) y mantienen un equilibrio competitivo en el que ningún competidor puede superar el 20% de cuota de mercado.
Líderes de la industria de la impresión digital del CCG
HP Inc.
Canon Inc.
Corporación de participaciones de Xerox
konica minolta inc.
Seiko Epson Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: HP Inc. invirtió USD 50 millones en ePac Holdings para construir plantas de embalaje flexible en Dubái y Riad con el objetivo de entregar productos de comercio electrónico en 48 horas.
- Septiembre de 2025: FIMI adquirió Landa Corporation por USD 80 millones, acelerando el lanzamiento de prensas nanográficas en el Golfo.
- Agosto de 2025: Saudi Printing Company obtuvo un préstamo de USD 35 millones de Saudi Research and Media Group para incorporar cuatro prensas HP Indigo 25K.
- Abril de 2025: FLYERALARM y Al Nabooda Printing abrieron un centro de etiquetas abierto las 24 horas en Dubai Internet City equipado con tres unidades Xeikon CX500.
Alcance del informe del mercado de impresión digital del CCG
El informe del mercado de impresión digital del CCG se segmenta por proceso de impresión (electrofotografía e inyección de tinta), formato de embalaje (etiquetas, embalaje corrugado, cajas de cartón, embalaje flexible, embalaje rígido, embalaje metálico), sector de consumo final (alimentación y bebidas, cuidado personal y cosmética, farmacéutica, industria y química), tipo de tinta (curable por UV, base agua, solvente, látex) y ubicación geográfica (Arabia Saudí, Emiratos Árabes Unidos, Catar, Kuwait, Omán, Baréin). Las previsiones de mercado se expresan en valor (USD).
| Electrofotografía |
| Inkjet |
| Etiquetas |
| Embalaje corrugado |
| Cartones |
| Envases Flexibles |
| Embalaje rígido |
| Embalaje de metal |
| Alimentos y Bebidas |
| Cuidado personal y cosméticos |
| Farmacéuticos |
| Industriales y Químicos |
| UV-curable |
| Basado en agua |
| Solvente |
| Látex |
| Saudi Arabia |
| Emiratos Árabes Unidos |
| Qatar |
| Kuwait |
| Omán |
| Bahrain |
| Por proceso de impresión | Electrofotografía |
| Inkjet | |
| Por Formato de Empaque | Etiquetas |
| Embalaje corrugado | |
| Cartones | |
| Envases Flexibles | |
| Embalaje rígido | |
| Embalaje de metal | |
| Por industria del usuario final | Alimentos y Bebidas |
| Cuidado personal y cosméticos | |
| Farmacéuticos | |
| Industriales y Químicos | |
| Por tipo de tinta | UV-curable |
| Basado en agua | |
| Solvente | |
| Látex | |
| Por país | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Kuwait | |
| Omán | |
| Bahrain |
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de impresión digital del CCG?
En 2026 se situó en 0.89 mil millones de dólares.
¿Qué tan rápido se espera que crezca el mercado hasta 2031?
Se proyecta que el mercado registre una CAGR del 8.78 % entre 2026 y 2031.
¿Qué proceso de impresión genera ingresos regionales?
La inyección de tinta lidera con una participación del 53.24 % en 2025, impulsada por trabajos de datos variables y embalaje.
¿Por qué las tintas curables por UV están ganando terreno?
Los sistemas LED-UV reducen el consumo de energía hasta en un 70% y ayudan a los convertidores a calificar para incentivos de financiamiento verde.
¿Qué segmento de usuarios finales está creciendo más rápido?
Los envases de productos de cuidado personal y cosméticos registran la CAGR más rápida del 9.54 % gracias a la localización de marcas de lujo.
¿Qué país ofrece la mayor oportunidad de crecimiento?
Los Emiratos Árabes Unidos registran la principal tasa de crecimiento anual compuesta (CAGR) del 9.94 %, impulsada por los centros logísticos de comercio electrónico y las zonas francas farmacéuticas.


