

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 4.93 mil millones |
| Tamaño del mercado (2031) | USD 6.01 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.03% CAGR |
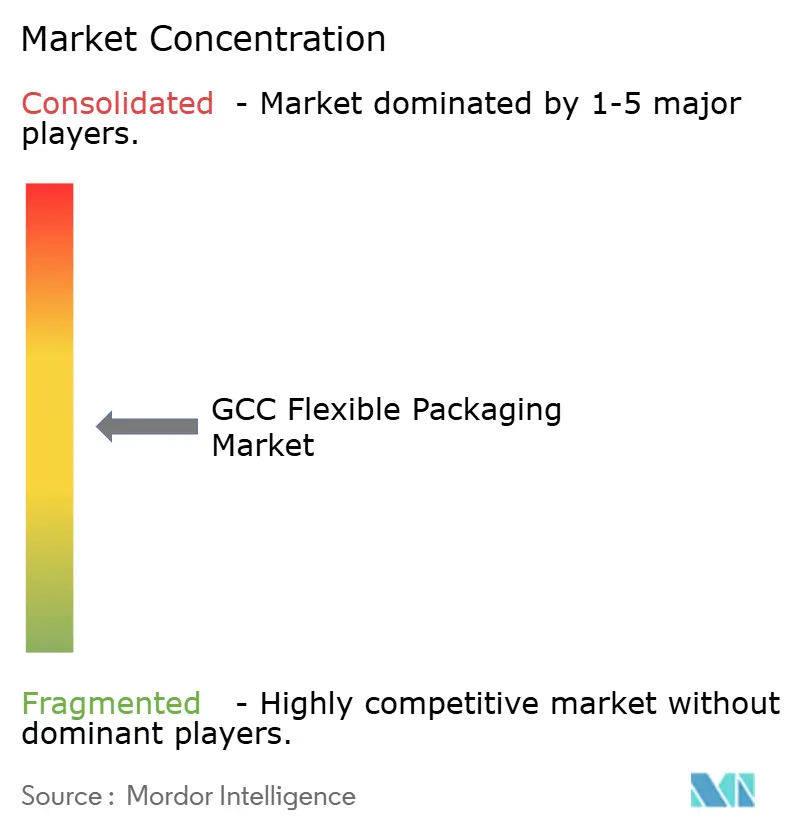
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases flexibles del CCG realizado por Mordor Intelligence
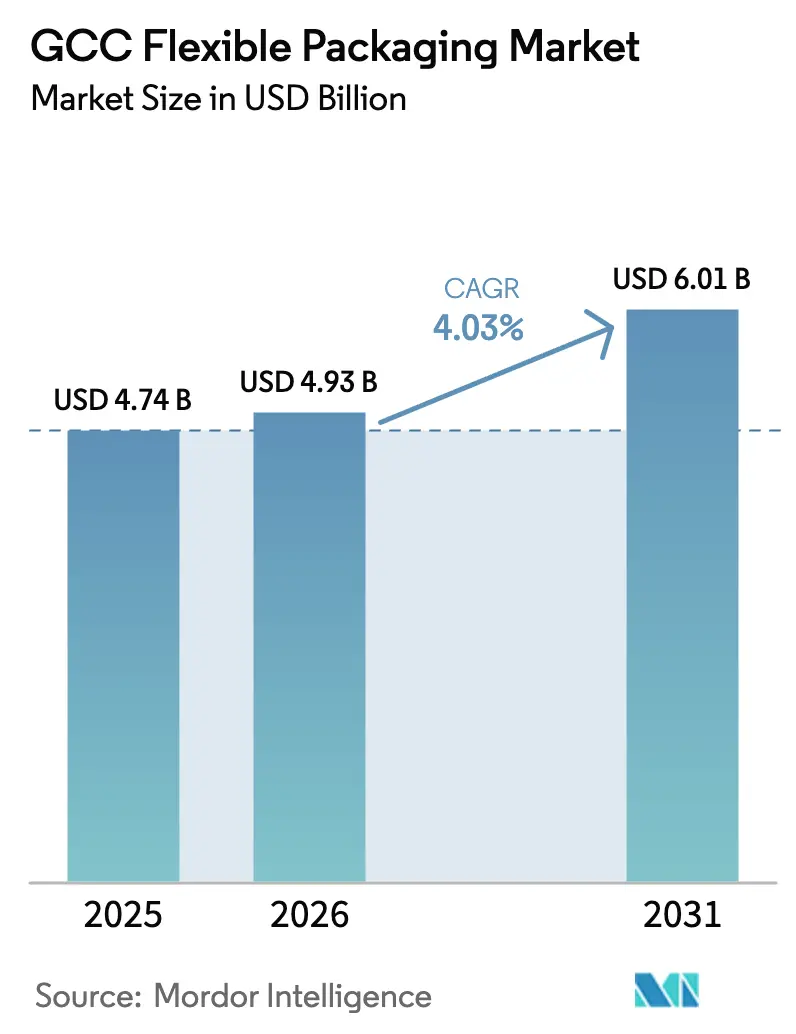
El mercado de envases flexibles del CCG alcanzó un valor de 4740 millones de dólares en 2025 y se estima que crecerá de 4930 millones de dólares en 2026 a 6010 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.03 % durante el período de pronóstico (2026-2031). Esta perspectiva se ve respaldada por inversiones récord en logística, una rápida diversificación industrial y una demanda sostenida de bienes de consumo, factores que, en conjunto, impulsan un ciclo de demanda favorable para los formatos flexibles. La inversión de 106 600 millones de dólares de Arabia Saudita en corredores de carga, junto con el posicionamiento de los Emiratos Árabes Unidos como centro de fabricación y reexportación, garantiza un flujo constante de mercancías para los transformadores, a medida que las marcas localizan sus cadenas de suministro para reducir los plazos de entrega. [1] AP Møller-Mærsk, “Hagan paso a Oriente Medio: el ambicioso impulso de los EAU y Arabia Saudita para convertirse en centros logísticos integrados globales”, maersk.com Los propietarios de marcas priorizan el rendimiento de barrera rentable, los cambios rápidos de diseño y los pesos de envío más ligeros, beneficios que mantienen los formatos flexibles en el centro de las estrategias de adquisición de embalaje. Las políticas gubernamentales paralelas de economía circular impulsan cambios graduales hacia sustratos reciclables, incluso cuando el acceso a materia prima petroquímica mantiene la economía de la resina virgen altamente competitiva. La intensidad competitiva aumenta a medida que los convertidores globales establecen plantas regionales, impulsando actualizaciones tecnológicas e inversiones en sostenibilidad entre los proveedores locales establecidos.
Conclusiones clave del informe
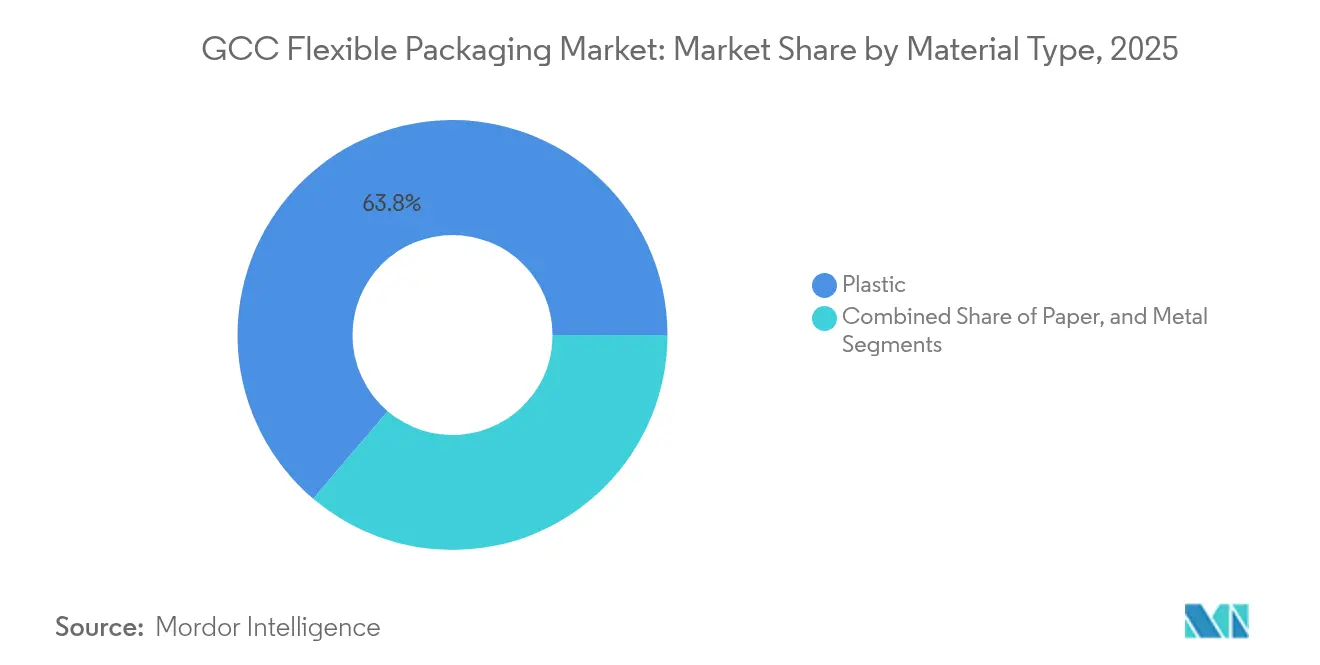
- Por tipo de material, el plástico capturó el 63.78% de la participación de mercado de envases flexibles del CCG en 2025.
- Por tipo de producto, se proyecta que el tamaño del mercado de envases flexibles del CCG para el segmento de bolsitas y paquetes tipo palito crecerá a una CAGR del 5.22 % entre 2026 y 2031.
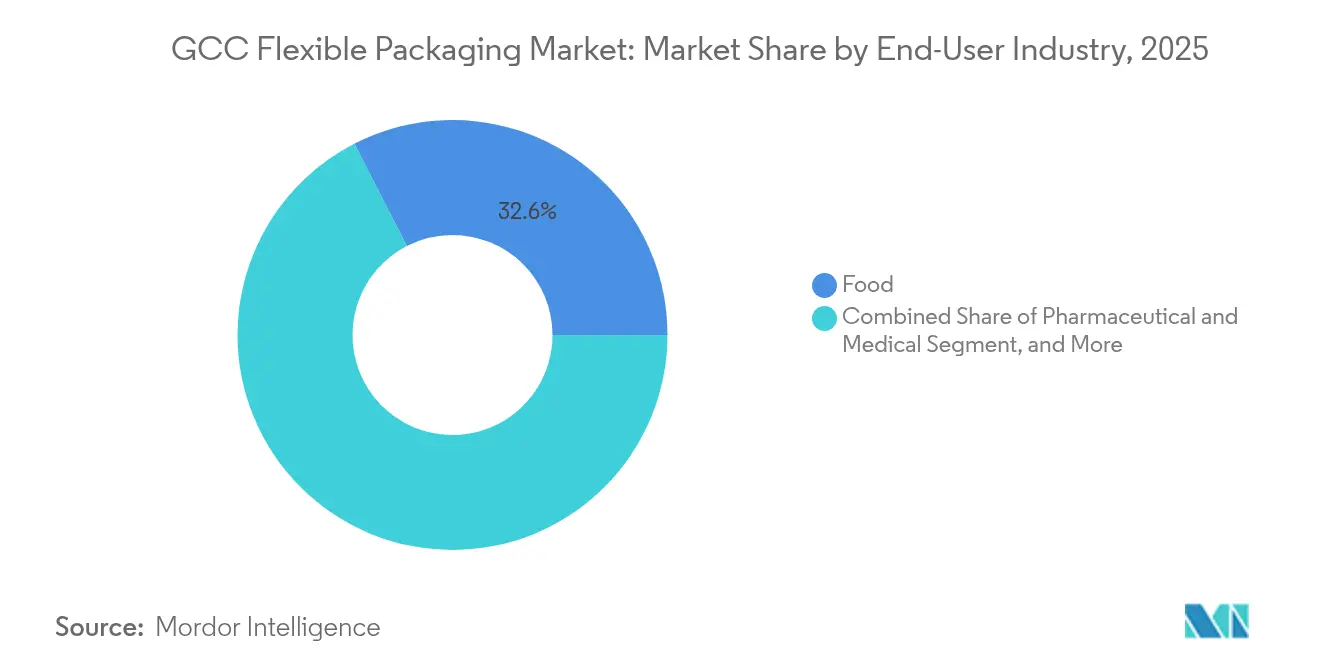
- Por industria de usuario final, las aplicaciones alimentarias capturaron el 32.55% de la participación de mercado de envases flexibles del CCG en 2025.
- Según la tecnología de impresión, se proyecta que el tamaño del mercado de envases flexibles del CCG para el segmento de impresión digital crecerá a una CAGR del 6.08 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de envases flexibles del CCG
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El auge de la población urbana impulsa el comercio minorista moderno | + 0.8% | Arabia Saudita y los Emiratos Árabes Unidos son centrales; se extiende a Qatar y Kuwait | Mediano plazo (2-4 años) |
| Rápida proliferación de SKU de bienes de consumo de alta rotación | + 0.9% | Los más altos en los Emiratos Árabes Unidos y Arabia Saudita | Corto plazo (≤ 2 años) |
| Aumento de las exportaciones de alimentos envasados halal | + 0.6% | Todo el CCG, liderado por Arabia Saudita y los Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Ventaja en el costo de las materias primas petroquímicas | + 0.7% | Arabia Saudita, Emiratos Árabes Unidos, Qatar | Largo plazo (≥ 4 años) |
| Iniciativas de economía circular respaldadas por el gobierno | + 0.5% | Arabia Saudita y los Emiratos Árabes Unidos están a la cabeza | Largo plazo (≥ 4 años) |
| Aceleración del cumplimiento de pedidos de comestibles en el comercio electrónico | + 0.8% | Emiratos Árabes Unidos y Arabia Saudita, transición gradual a otros mercados del CCG | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
El auge de la población urbana impulsa el comercio minorista moderno
El crecimiento urbano anual de más del 8% en las principales economías del CCG concentra el poder adquisitivo en grandes formatos minoristas modernos que se basan en envases ligeros, duraderos y fáciles de exhibir. Las bolsas flexibles permiten una mayor profundidad en las estanterías, la comercialización de envases individuales y la reducción de residuos en tienda, ventajas que resultan atractivas para los minoristas multinacionales que se adentran en las calles principales de Riad y Dubái. El crecimiento de los megaproyectos de metro y turismo atrae a los consumidores hacia canales minoristas organizados, donde los laminados llamativos y los envases porcionados alcanzan precios elevados. Esta misma densidad facilita la alta frecuencia de entregas en el comercio electrónico, lo que aumenta el valor de los sobres flexibles que ahorran espacio y reducen los costes de última milla.
Proliferación rápida de SKU de bienes de consumo de alta rotación
Las marcas regionales de alimentación y cuidado personal están ampliando su oferta multiplicando sabores, tamaños de envase y ediciones de temporada para satisfacer las preferencias de un consumidor cada vez más segmentado. Las prensas digitales que procesan datos variables sin necesidad de cambiar el cilindro han reducido los plazos de entrega de semanas a días, lo que permite a los fabricantes ejecutar lanzamientos locales con un riesgo mínimo de inventario. Junto con las instalaciones de coenvasado de lotes pequeños en la Zona Franca de Jebel Ali, los formatos flexibles facilitan la evaluación ágil del mercado para las líneas de marca blanca de los minoristas, lo que refuerza la demanda de pedidos adicionales y microtiradas. El círculo virtuoso de más SKU y ciclos de renovación más rápidos sustenta el crecimiento del volumen de material incluso cuando disminuyen las tiradas por SKU.
Aumento de las exportaciones de alimentos envasados halal
Los productores del CCG aprovechan la certificación halal reconocida internacionalmente para abastecer a Asia y África, regiones donde las afirmaciones halal conllevan primas de precio. Los exportadores especifican bolsas de alta barrera, sobres esterilizados y envolturas con nitrógeno que preservan la calidad organoléptica de los productos durante largos tiempos de tránsito. Las películas multicapa ligeras reducen el peso del flete hasta en un 70 % en comparación con las latas, amplificando las ganancias de margen en las rutas de salida. Los flexibles también simplifican el etiquetado multilingüe durante el ensamblaje final, lo que permite que una sola tirada de impresión sirva a múltiples jurisdicciones aduaneras. [2] IFFCO Group, “Ficha informativa corporativa”, iffco.com Los convertidores especializados en cumplimiento halal aseguran acuerdos de suministro a largo plazo que respaldan las expansiones de capacidad en Arabia Saudita y los Emiratos Árabes Unidos.
Aceleración del cumplimiento de pedidos de comestibles en el comercio electrónico
Las cestas de la compra online en el Golfo están creciendo a un ritmo del 20% o más, lo que impulsa el desarrollo de centros logísticos automatizados donde los paquetes se clasifican mediante clasificadores de alta velocidad y se cargan en contenedores de artículos mixtos. Las películas con mayor resistencia a la perforación y durabilidad frente a las grietas por flexión previenen fugas bajo la compresión de la cinta transportadora, reduciendo así los daños que merman las ganancias de la mensajería. Los modelos de kits de comida por suscripción prefieren bolsas con cierre hermético y desprendible que mantienen el contenido fresco después de un uso parcial, lo que reduce el desperdicio de alimentos y fomenta la fidelización del cliente. Los formatos directos al consumidor cambian las prioridades gráficas de la exposición en el lineal a la estética del desempaquetado, lo que estimula la demanda de barnices mate, paneles con código QR y laminados monomaterial recuperables en nuevos canales de reciclaje.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Brecha entre reciclaje e infraestructura | -0.4% | En todo el CCG, Arabia Saudita y los Emiratos Árabes Unidos están liderando el desarrollo | Mediano plazo (2-4 años) |
| Presión regulatoria sobre los plásticos de un solo uso | -0.6% | Emiratos Árabes Unidos a partir de enero de 2025, los objetivos de Arabia Saudita Visión 2030 | Corto plazo (≤ 2 años) |
| Volatilidad del suministro de resinas de barrera importadas | -0.3% | Todo el CCG | Corto plazo (≤ 2 años) |
| Los propietarios de marcas cambian a monomateriales rígidos | -0.2% | Tendencia mundial con adopción selectiva en el CCG | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Brecha de infraestructura y reciclaje
Menos del 15% de los residuos sólidos municipales saudíes se incorporaron a los flujos de reciclaje en 2024, lo que provocó que los laminados flexibles se recolectaran y procesaran de forma insuficiente. Aunque Riad destinó 32 millones de dólares para 840 instalaciones de recuperación de materiales, la construcción se queda rezagada con respecto al crecimiento del sector de los envases, lo que mantiene la escasez y el alto coste de las películas con contenido reciclado. [3] Ministerio de Medio Ambiente, Agua y Agricultura, “MEWA firma un memorando de entendimiento para lanzar actividades integradas de gestión de residuos y reciclaje en Riad”, mewa.gov.sa Los convertidores se enfrentan a horizontes de cumplimiento inciertos para los esquemas emergentes de responsabilidad extendida del productor y deben invertir antes de que existan mercados de compra claros, lo que reduce los flujos de caja y prolonga el retorno de la inversión en las líneas de lavado y densificación.
Presión regulatoria sobre los plásticos de un solo uso
La prohibición impuesta en enero de 2025 por los Emiratos Árabes Unidos a la mayoría de las bolsas de plástico desechables intensificó el escrutinio de las bolsas y sobres multicapa, lo que impulsó a los minoristas a exigir certificaciones de reciclabilidad mucho antes de la introducción de los mandatos formales. Los reguladores saudíes indicaron medidas similares en el marco de la Visión 2030, acelerando los ciclos de rediseño que sustituyen las capas metalizadas por recubrimientos de barrera transparentes y fomentando la transición a estructuras mono-PE reciclables. Estos proyectos de rediseño incrementan los costes de las materias primas y la cualificación, lo que reduce los márgenes de beneficio de los convertidores hasta que se logren economías de escala. Si bien la transición impulsa la innovación, también conlleva el riesgo de una disminución del volumen a corto plazo, ya que las marcas prueban formatos de envase alternativos.
Análisis de segmento
Por material: El predominio del plástico se enfrenta a alternativas sostenibles
El plástico conservó una participación del 63.78 % en el mercado de envases flexibles del CCG en 2025, gracias a la materia prima privilegiada de los complejos petroquímicos integrados de Jubail y Ruwais, que garantizan la resina a precios competitivos a nivel mundial. Esta base permite descuentos por volumen a los convertidores que atienden a grandes cuentas de bienes de consumo de alta rotación (FMCG) e industriales, consolidando la atractiva relación calidad-precio de los plásticos. Se prevé que el tamaño del mercado de envases flexibles del CCG para sustratos plásticos crezca de forma constante, incluso a medida que los gobiernos introduzcan objetivos de reciclaje, ya que las estructuras mono-PE y BOPE ya cumplen los umbrales de reciclabilidad obligatorios. Se espera que los formatos basados en papel registren una tasa de crecimiento anual compuesta (TCAC) del 4.93 %, impulsada por la adopción de envoltorios resistentes a la grasa por parte de los restaurantes de comida rápida en sustitución de los plásticos multicapa prohibidos. La narrativa de marca en torno a las fibras renovables impulsa la atracción del comprador, aunque la humedad y las barreras de seguridad aún limitan la adopción del papel a aplicaciones secas y secundarias.
El impulso hacia los laminados basados en láminas metálicas sigue siendo especializado. El aluminio mantiene su relevancia nicho en las tapas de blísteres farmacéuticos y en postres lácteos de alto valor, donde la barrera total al oxígeno y a la luz superan el coste. A medida que las plantas farmacéuticas regionales escalan bajo políticas de sustitución de importaciones, el tonelaje de laminados metalizados aumenta, pero la cuota total de metal se mantiene en un solo dígito. El escrutinio de la sostenibilidad impulsa el interés en láminas de calibre ultrafino para reducir el contenido de aluminio sin comprometer la vida útil, lo que impulsa la colaboración entre las fábricas de láminas y los convertidores del CCG en iniciativas de reducción de espesor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de producto: Los formatos tradicionales satisfacen las demandas de innovación
Las bolsas y sobres dominaron el mercado de envases flexibles del CCG, representando el 41.20% del volumen en 2025, gracias a su idoneidad para alimentos básicos, arroz, snacks y productos para el cuidado de mascotas. Las líneas de formado de movimiento continuo en Dammam y Dubái alcanzan altas velocidades que reducen los costes unitarios, y los diseños verticales con fuelle inferior ofrecen el espacio publicitario que las marcas anhelan en las tiendas. La compatibilidad del formato con deslizadores de resellado, boquillas y marcado láser impulsa las campañas de premiumización en recargas de aceite comestible y detergentes líquidos. Los sobres y stick packs, aunque de menor volumen, registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 5.22%, a medida que los millennials adoptan el café monodosis, los polvos nutracéuticos y los condimentos para llevar. Los envases de medicamentos monodosis también están cambiando a sticks fáciles de abrir que facilitan la adherencia al tratamiento. Las películas y envoltorios mantienen una expansión de un solo dígito medio en la parte posterior de las bandas retráctiles para carnes, quesos y paletas industriales de calidad de exportación, con líneas de película soplada que se actualizan a configuraciones de cinco capas que incorporan barreras de oxígeno y humedad para una distribución extendida.
Por industria de usuario final: Liderazgo alimentario con aceleración en la atención médica
El sector alimentario ostenta una cuota de mercado del 32.55% en 2025, manteniéndose como el mayor segmento de consumo final en el mercado de envases flexibles del CCG. Este dominio se debe al consolidado papel de la región como centro de procesamiento y exportación de alimentos. La planta consolidada de fabricación de alimentos y bebidas de IFFCO, con una inversión de 272 millones de dólares estadounidenses en Dubái, ejemplifica esta fortaleza del mercado, produciendo para más de 20 marcas globales con diversas necesidades de envasado, como cereales para el desayuno, aceites comestibles y carnes procesadas. El crecimiento del sector continúa gracias al aumento de las exportaciones a los mercados asiáticos y africanos, donde los envases flexibles ofrecen ventajas logísticas gracias a su menor peso y mayor protección de barrera. Los convertidores de envases regionales cuentan con una ventaja competitiva para cumplir con los requisitos de la certificación halal gracias a sus consolidadas redes de suministro y su experiencia en normativas.
El segmento farmacéutico y médico presenta la mayor tasa de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.38 %, impulsada por el presupuesto sanitario de Arabia Saudí, de 50 400 millones de dólares, y el desarrollo de los EAU como centro de fabricación farmacéutica. Este segmento requiere propiedades de barrera avanzadas, capacidades de envasado estéril y un estricto cumplimiento normativo, lo que se traduce en precios más altos y una menor competencia de los proveedores de envases estándar. El sector de bebidas experimenta un crecimiento constante, impulsado por el aumento de la producción de refrescos y lácteos, mientras que los segmentos de productos para el hogar y el cuidado personal se expanden debido a la urbanización y al mayor gasto de los consumidores. El segmento de envasado industrial y químico atiende las necesidades específicas de productos petroquímicos y materiales de construcción, aprovechando la consolidada infraestructura industrial y las actividades de exportación de la región.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Tecnología de Impresión: La Innovación Digital Desafíos de la Flexografía
La flexografía ostentaba una cuota de mercado del 51.65 % en 2025, manteniendo así su liderazgo en el mercado de envases flexibles del CCG. Este dominio se debe a su infraestructura consolidada, las ventajas de costes en la producción a gran escala, la compatibilidad con diversos sustratos y la calidad constante de los resultados en aplicaciones de bienes de consumo de alta rotación (FMCG). La impresión digital muestra un impulso significativo con una tasa de crecimiento anual compuesta (TCAC) del 6.08 %, impulsada por la creciente demanda de personalización, la producción eficiente de tiradas cortas y las capacidades de impresión de datos variables para productos y promociones específicos del mercado.
La tecnología de impresión digital ha evolucionado, superando las limitaciones previas en velocidad y compatibilidad de sustratos, ampliando así su gama de aplicaciones. Taghleef Industries ejemplifica este avance con sus tecnologías de película especializadas e iniciativas de sostenibilidad que optimizan el rendimiento de la impresión digital. El rotograbado continúa sirviendo a aplicaciones premium de alto volumen, especialmente en envases de alimentos y bebidas, donde una calidad de imagen superior justifica mayores costos de configuración. La impresión offset se presta a aplicaciones especializadas que requieren una igualación de color exacta y una reproducción detallada, aunque las limitaciones de sustrato y los requisitos de volumen de producción limitan su presencia en el mercado.
Análisis geográfico
Mercado de envases flexibles de Arabia Saudita
Arabia Saudita captó el 46.05% del gasto de 2025, gracias a que Visión 2030 impulsó el desarrollo de fábricas de snacks, panadería y productos farmacéuticos, que sustentan la demanda nacional de rollos de película y laminado. Los bajos precios del propano como materia prima de Aramco siguen impulsando una conversión de resina competitiva, y el proyecto ferroviario terrestre acorta los tiempos de transporte terrestre de los envases terminados que se trasladan desde los puertos del Golfo hasta los supermercados de Riad. El programa de certificación acelerada de la Autoridad Saudí de Alimentos y Medicamentos reduce el tiempo de comercialización de nuevos formatos, lo que fomenta la experimentación con marcas y ciclos de renovación de diseños más amplios que impulsan la demanda de sustratos flexibles.
Mercado de envases flexibles de los Emiratos Árabes Unidos
Los Emiratos Árabes Unidos representan el nodo de expansión más dinámico, con una previsión de crecimiento anual compuesto (CAGR) del 4.74 % hasta 2031, a medida que Dubái se reposiciona, pasando de ser una puerta de entrada para la reexportación a una base de fabricación de productos terminados. Los incentivos de las zonas francas y una sólida cadena de frío permiten a las empresas emergentes de snacks, lácteos y carne vegetal escalar con capital limitado, optando por bolsas flexibles en lugar de latas metálicas para alcanzar precios competitivos y mantener la frescura. La prohibición de los productos de un solo uso a partir de enero de 2025 actúa como catalizador, acelerando la adopción de sobres monomateriales reciclables y cápsulas de café compostables. El clúster de polímeros KIZAD de Abu Dabi integra aún más la producción de resinas en etapas iniciales con la conversión en etapas posteriores, reduciendo los costos logísticos en toda la cadena de valor.
Mercado de envases flexibles de GCC
Catar, Kuwait, Omán y Baréin representan en conjunto una participación modesta; sin embargo, se benefician de la armonización regional de las normas de materiales, lo que permite a los convertidores prestar servicio a varios estados desde una sola planta. El cracker de etano de QatarEnergy, con un valor de 6 millones de dólares, que entrará en funcionamiento en 2026, inyectará PE adicional de bajo coste al suministro, reduciendo así la volatilidad de la resina para los convertidores de toda la península. El nuevo complejo petroquímico Duqm de Omán apoya la producción de películas especiales para la exportación de productos del mar, mientras que Baréin aprovecha su tradición en aluminio para suministrar láminas para las líneas regionales de blíster.
Panorama regulatorio
La regulación del mercado de envases flexibles en el Consejo de Cooperación del Golfo (CCG) se rige tanto por normas armonizadas como por normativas nacionales de sostenibilidad en constante evolución. La Organización de Normalización del Golfo (GSO) establece una base común para los materiales en contacto con alimentos, incluyendo la norma GSO 1863/2013 para envases de plástico, lo que facilita el comercio transfronterizo de películas y laminados entre los Estados miembros. En los Emiratos Árabes Unidos (EAU), la presentación del producto y los requisitos de trazabilidad también influyen en el diseño y los procesos de impresión de los envases flexibles. La norma UAE.S 9:2017 exige que las fechas de producción y caducidad se impriman en las etiquetas originales en lugar de aplicarse como pegatinas.
Las restricciones orientadas a la sostenibilidad han endurecido las expectativas de cumplimiento para los formatos flexibles, en particular las estructuras multicapa que son difíciles de reciclar. Las medidas de los EAU contra los envases de un solo uso, implementadas a partir de enero de 2025, han aumentado el escrutinio de los minoristas y propietarios de marcas sobre los envases de plástico, mientras que instrumentos normativos como la Decisión del Gabinete de los EAU n.º 77 de 2022 (que abarca el comercio de residuos plásticos reciclables) refuerzan la orientación hacia los envases reciclables y el uso de materiales reciclados cuando sea factible. Entre 2025 y 2026, los transformadores reciben cada vez más solicitudes de documentación de terceros, incluidos certificados de compostabilidad como EN 13432/ASTM D6400 cuando corresponda, y declaraciones relacionadas con PFAS para ciertas aplicaciones. Esto hace que la trazabilidad de los materiales, las tintas y adhesivos que cumplen con la normativa, y las pruebas validadas de vida útil y contacto con alimentos sean más importantes para la cualificación.
Análisis de la cadena de valor
La cadena de valor del embalaje flexible en el CCG se basa en una ventajosa integración de resinas y productos petroquímicos en la fase inicial, seguida de la extrusión de películas y el suministro de sustratos, la conversión (laminación, recubrimiento, corte), la impresión y, finalmente, el llenado, la distribución y los canales de venta minorista o exportación. Las grandes empresas de bienes de consumo y procesadoras de alimentos en Arabia Saudita y los Emiratos Árabes Unidos favorecen cada vez más el suministro local de embalajes para acortar los plazos de entrega, lo que impulsa las redes regionales de convertidores en torno a centros industriales y zonas francas como Jebel Ali. Los requisitos de cumplimiento para materiales en contacto con alimentos, etiquetado y trazabilidad se aplican en cada etapa, lo que influye en la adquisición de tintas, adhesivos y aditivos funcionales, y refuerza el papel de los sistemas de calidad y la documentación como factores diferenciadores.
La forma en que los convertidores invierten en infraestructura y capacidad afecta la generación de valor a lo largo de la cadena de valor. Huhtamaki opera la fabricación de envases flexibles en los Emiratos Árabes Unidos, manteniendo su fábrica de Jebel Ali y expandiéndose en Ras Al Khaimah tras su programa de consolidación de 2024, lo que demuestra la continua optimización de la capacidad y la logística regionales. ENPI Group se posiciona con operaciones de envasado integradas en varios países y destaca su capacidad de rPET de ciclo cerrado, que convierte botellas de PET posconsumo en resina rPET aprobada, vinculando de forma más directa los insumos de recolección y reciclaje con el suministro de materia prima para envases. Las empresas conjuntas también siguen siendo relevantes en la región, como la asociación entre Huhtamaki y Olayan Saudi Holding Company en Arabian Paper Products Company (APPCO) en Al-Khobar, que facilita un acceso más cercano a los clientes locales y el desarrollo de especificaciones dentro de Arabia Saudita.
Panorama competitivo
La base de proveedores está moderadamente fragmentada, y los cinco mayores convertidores representan aproximadamente el 28% de los ingresos colectivos, lo que deja un amplio margen para empresas de nivel medio ágiles y adaptadas a las particularidades regulatorias y culturales locales. Grandes empresas globales como Huhtamaki, Amcor y Constantia establecen oficinas de enlace y líneas piloto en Jebel Ali para acortar los ciclos de desarrollo para clientes multinacionales de bienes de consumo envasados que buscan armonizar el diseño gráfico del CCG con sus catálogos de marcas globales. La cartera blueloop de Huhtamaki de laminados mono-PE y de papel consigue pedidos anticipados de minoristas de los EAU que buscan cumplir con las prohibiciones de plástico y obtener créditos de sostenibilidad en artículos importados de marca blanca.
Líderes regionales como Hotpack Global y Napco National contraatacan promocionando ventajas de proximidad, entregas más rápidas y dominio de los protocolos de etiquetado halal, árabe y bilingüe. Las inversiones se están orientando hacia bolsas de vacío de alta barrera, prensas digitales y laminación sin solventes, que reducen las emisiones de COV. Las alianzas tecnológicas se están consolidando a medida que Taghleef Industries suministra películas BOPE diseñadas para el reciclaje, compatibles con los nuevos flujos de reciclaje de PE, lo que brinda a los convertidores asociados una ventaja para alcanzar sus objetivos de contenido reciclado posconsumo. Mientras tanto, se espera que la financiación del gobierno saudí para startups de reciclaje avanzado alimente las líneas de producción de resina PCR, lo que garantiza un suministro temprano para los convertidores que deseen probar capas recicladas.
La rivalidad competitiva también es evidente en el envasado por contrato, donde las marcas de bebidas subcontratan a especialistas en llenado y sellado capaces de gestionar SKUs de tiradas cortas. Estos envasadores valoran el material en rollo listo para impresión digital y valoran a los proveedores por su rigor en los plazos de entrega. A medida que fusiones como la de Novolex-Pactiv Evergreen reconfiguran la asignación global de capacidad, los compradores del CCG cubren el riesgo con estrategias de multiabastecimiento, lo que refuerza la fragmentación en lugar de la consolidación a corto plazo.
Líderes de la industria de envases flexibles del CCG
Huhtamaki Oyj
Compañía Industrial de Materiales de Rotopacking LLC
Grupo ENPI LLC
ámbar embalaje industrias llc
Embalaje flexible árabe LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Hotpack Global recibió una inversión minoritaria de Gulf Islamic Investments (GII), con sede en Dubái, para financiar la expansión de su capacidad de producción, incluyendo una nueva planta en Al Kharj, Arabia Saudita. Esta inversión respalda los planes de expansión de Hotpack Global en la región del Golfo y sus operaciones en Arabia Saudita.
- Mayo de 2026: Huhtamaki Oyj anunció la finalización de la modernización del sistema de refrigeración en su planta de embalaje flexible en El Cairo, Egipto, para mejorar la eficiencia energética operativa. Esta modernización reduce el consumo de energía y los costos operativos en la planta de El Cairo, lo que refuerza la eficiencia de la producción en la región.
- Agosto de 2025: Napco National - Finalizó la adquisición de Arabian Flexible Packaging LLC para integrar sus capacidades de envasado flexible y expandir su presencia en el mercado. Esta adquisición amplía las capacidades de envasado flexible de Napco National y su presencia en el mercado de los países del CCG, lo que permite una producción integrada a mayor escala.
Alcance del informe del mercado de envases flexibles del CCG
Los envases flexibles son un tipo de envase fabricado con materiales flexibles que pueden cambiar de forma fácilmente. Este informe analiza los factores que influyen en el impacto de los escenarios geopolíticos en el mercado estudiado en función de los escenarios base predominantes, los temas clave y los ciclos de demanda relacionados con los sectores verticales de los usuarios finales.
El mercado de envases flexibles del CCG está segmentado por tipo de material (plástico, papel, metal), por tipo de producto (bolsas y sobres, películas y envoltorios y otros tipos de productos), por industria de usuario final (alimentos, bebidas, productos farmacéuticos y médicos, productos para el hogar y el cuidado personal y otras industrias de uso final) y por país (Arabia Saudita, Emiratos Árabes Unidos, Qatar y el resto del CCG). Los tamaños de mercado y las previsiones se proporcionan en términos de valor en (USD) para todos los segmentos.
Por tipo de material
| Plástico |
| Papel |
| Metal |
Por tipo de producto
| Bolsas y Estuches |
| Películas y Envolturas |
| Sobres y paquetes tipo stick |
| Otros tipos de productos |
Por industria del usuario final
| Comida |
| Bebidas |
| Farmacéutica y Médica |
| Hogar y cuidado personal |
| Industriales y Químicos |
Por tecnología de impresión
| Flexografía |
| Huecograbado |
| Digital |
| Compensación |
Por geografía
| Saudi Arabia |
| Emiratos Árabes Unidos |
| Qatar |
| Kuwait |
| Omán |
| Bahrain |
| Por tipo de material | Plástico |
| Papel | |
| Metal | |
| Por tipo de producto | Bolsas y Estuches |
| Películas y Envolturas | |
| Sobres y paquetes tipo stick | |
| Otros tipos de productos | |
| Por industria del usuario final | Comida |
| Bebidas | |
| Farmacéutica y Médica | |
| Hogar y cuidado personal | |
| Industriales y Químicos | |
| Por tecnología de impresión | Flexografía |
| Huecograbado | |
| Digital | |
| Compensación | |
| Por geografía | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Kuwait | |
| Omán | |
| Bahrain |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual de los envases flexibles del CCG?
Se estima que el mercado alcanzará los 4.93 millones de dólares en 2026 y se prevé que alcance los 6.01 millones de dólares en 2031.
¿Qué formato de embalaje lidera la demanda en el Golfo?
Las bolsas y estuches representan el 41.20% del volumen de 2025, gracias a su versatilidad en las categorías de alimentación y cuidado personal.
¿Qué tan rápido está creciendo el embalaje flexible basado en papel?
Se proyecta que los formatos de papel muestren una CAGR del 4.93 % hasta 2031, superando a otros sustratos a medida que los minoristas buscan opciones reciclables.
¿Qué sector de uso final se está expandiendo más rápidamente?
Se proyecta que los envases farmacéuticos y médicos registren una CAGR del 5.38 %, impulsada por las inversiones en Arabia Saudita y los Emiratos Árabes Unidos para la fabricación de medicamentos.
¿Por qué la impresión digital está ganando terreno?
La capacidad de datos variables y los bajos costos de instalación permiten a los propietarios de marcas lanzar SKU localizados rápidamente, lo que respalda una CAGR del 6.08 % para la impresión digital.
¿Qué tan estrictas son las regulaciones sobre el plástico en el CCG?
Los Emiratos Árabes Unidos implementaron una amplia prohibición de uso único en enero de 2025, y Arabia Saudita planea medidas similares bajo Visión 2030, presionando a los convertidores para que adopten películas monomateriales reciclables.


